
Witam Pastwa na wykadzie z podstaw mikroekonomii 2
- Slides: 75
Witam Państwa na wykładzie z podstaw mikroekonomii, : )…
2 Jeszcze o KONSUMENCIE…
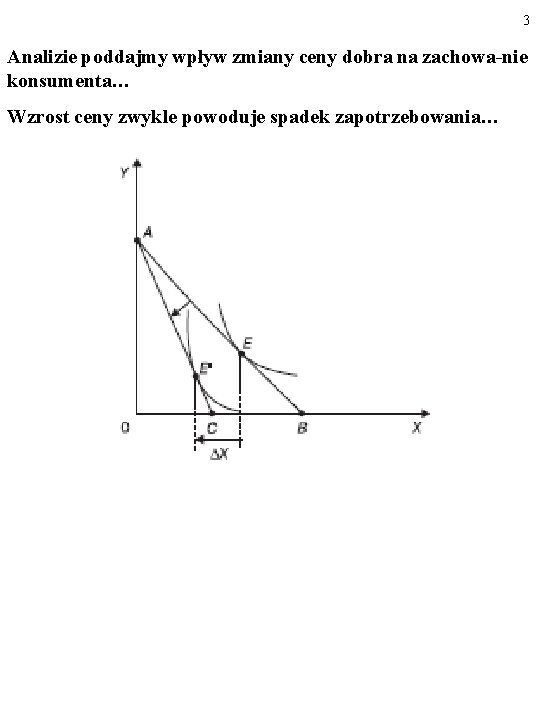
3 Analizie poddajmy wpływ zmiany ceny dobra na zachowa-nie konsumenta… Wzrost ceny zwykle powoduje spadek zapotrzebowania…
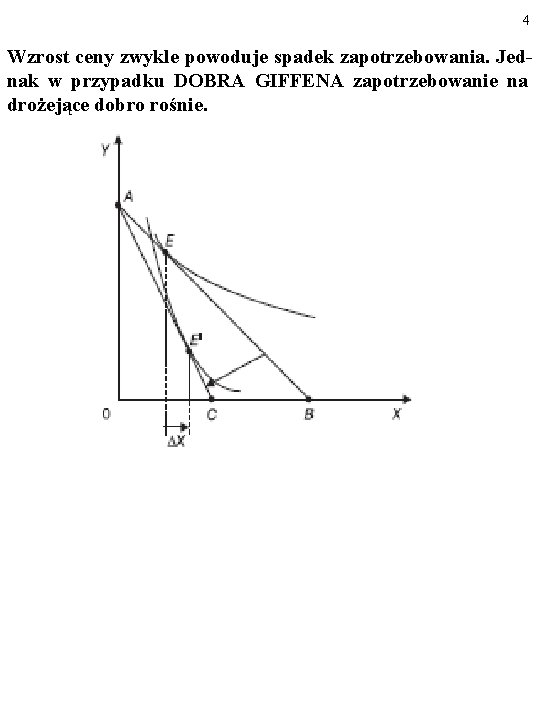
4 Wzrost ceny zwykle powoduje spadek zapotrzebowania. Jednak w przypadku DOBRA GIFFENA zapotrzebowanie na drożejące dobro rośnie.
5 Nazwa „dobra Giffena” pochodzi od nazwiska Roberta Giffena, brytyjskiego ekonomisty, który w XIX w. badał popyt na mięso i chleb najuboższych rodzin irlandzkich. Istnienie tych dóbr nie zostało udowodnione empirycznie.
6 Aby lepiej zrozumieć reakcje zapotrzebowania na dobro na zmiany ceny tego dobra (a także fenomen dóbr Giffena) rozróżnimy teraz EFEKT SUBSTYTUCYJNY oraz EFEKT DOCHODOWY zmiany ceny.
7 Po zmianie ceny dobra zmiana popytu konsumenta zachodzi zarówno NA SKUTEK ZMIANY RELACJI CEN nabywanych dóbr, jak i NA SKUTEK ZMIANY REALNEGO DOCHODU konsumenta.
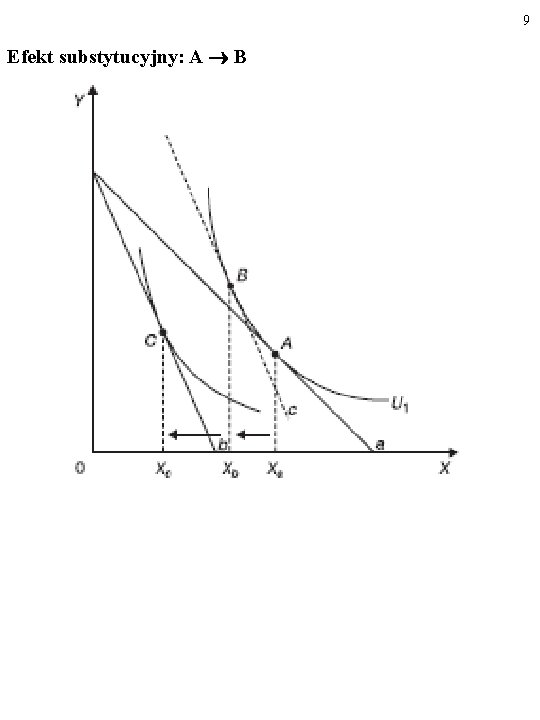
8 Zmianę popytu konsumenta zachodzącą WYŁĄCZNIE pod wpływem zmiany relacji cen nabywanych dóbr nazywamy EFEKTEM SUBSTYTUCYJNYM zmiany ceny.
9 Efekt substytucyjny: A B
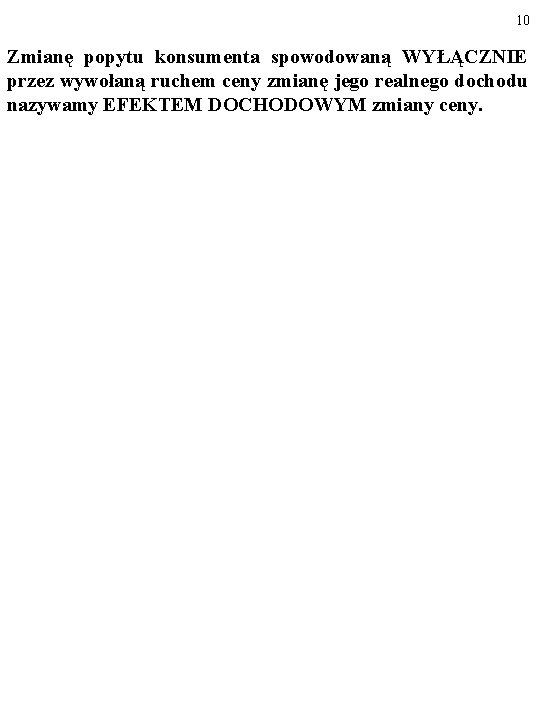
10 Zmianę popytu konsumenta spowodowaną WYŁĄCZNIE przez wywołaną ruchem ceny zmianę jego realnego dochodu nazywamy EFEKTEM DOCHODOWYM zmiany ceny.
11 Efekt dochodowy: B C
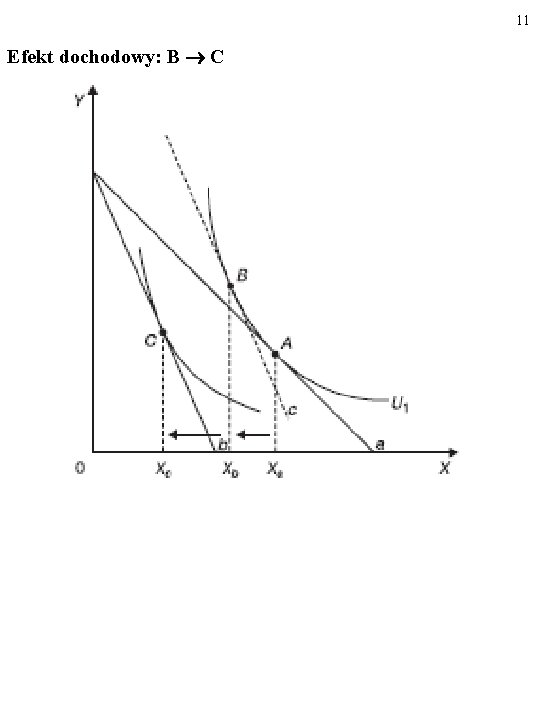
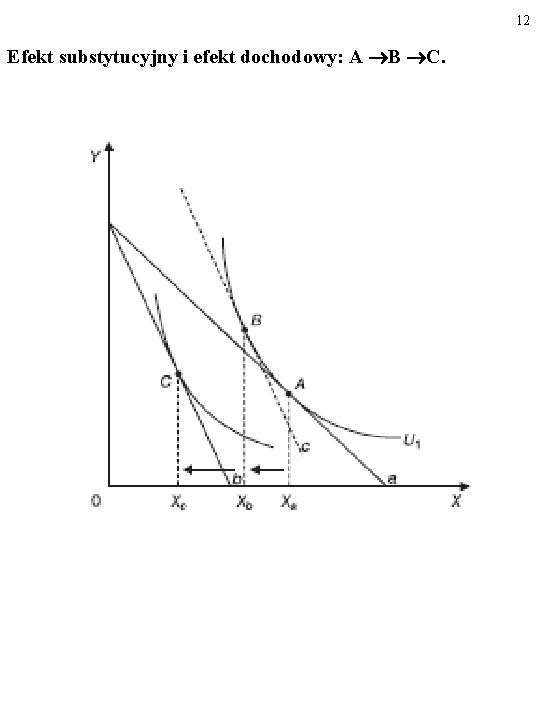
12 Efekt substytucyjny i efekt dochodowy: A B C.
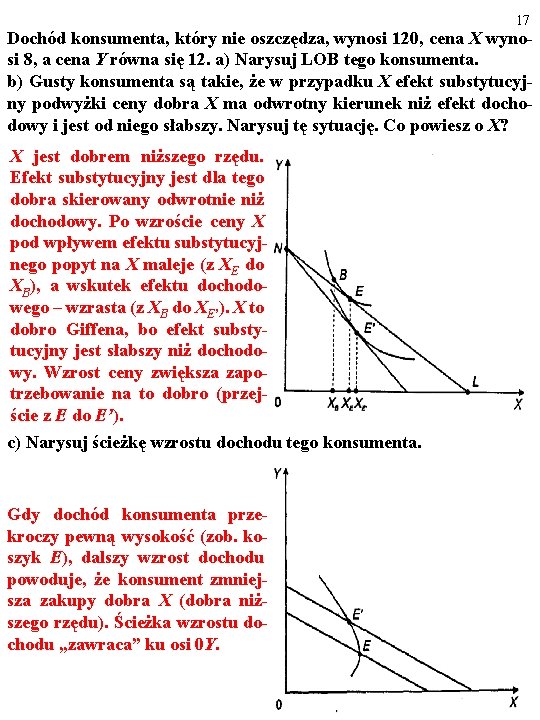
13 ZADANIE Dochód konsumenta, który nie oszczędza, wynosi 120, cena X wynosi 8, a cena Y równa się 12. a) Narysuj LOB tego konsumenta.
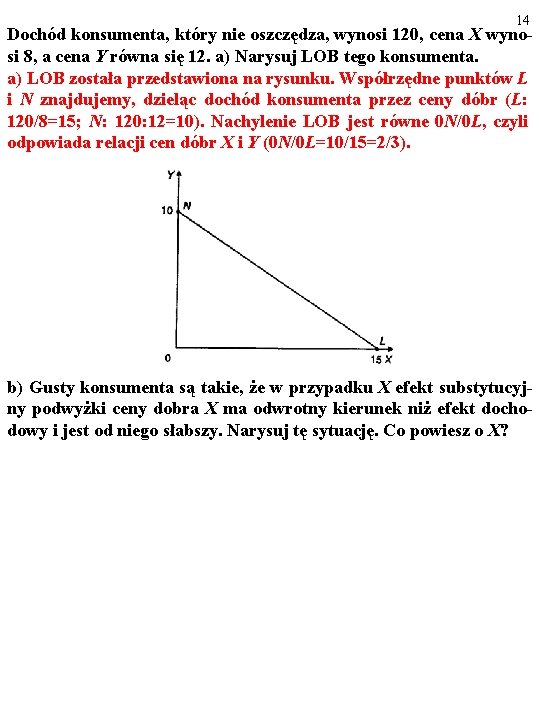
14 Dochód konsumenta, który nie oszczędza, wynosi 120, cena X wynosi 8, a cena Y równa się 12. a) Narysuj LOB tego konsumenta. a) LOB została przedstawiona na rysunku. Współrzędne punktów L i N znajdujemy, dzieląc dochód konsumenta przez ceny dóbr (L: 120/8=15; N: 120: 12=10). Nachylenie LOB jest równe 0 N/0 L, czyli odpowiada relacji cen dóbr X i Y (0 N/0 L=10/15=2/3). b) Gusty konsumenta są takie, że w przypadku X efekt substytucyjny podwyżki ceny dobra X ma odwrotny kierunek niż efekt dochodowy i jest od niego słabszy. Narysuj tę sytuację. Co powiesz o X?
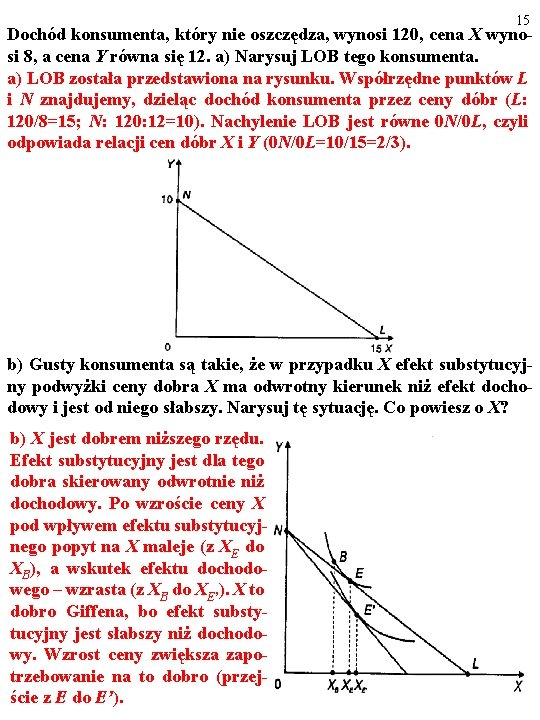
15 Dochód konsumenta, który nie oszczędza, wynosi 120, cena X wynosi 8, a cena Y równa się 12. a) Narysuj LOB tego konsumenta. a) LOB została przedstawiona na rysunku. Współrzędne punktów L i N znajdujemy, dzieląc dochód konsumenta przez ceny dóbr (L: 120/8=15; N: 120: 12=10). Nachylenie LOB jest równe 0 N/0 L, czyli odpowiada relacji cen dóbr X i Y (0 N/0 L=10/15=2/3). b) Gusty konsumenta są takie, że w przypadku X efekt substytucyjny podwyżki ceny dobra X ma odwrotny kierunek niż efekt dochodowy i jest od niego słabszy. Narysuj tę sytuację. Co powiesz o X? b) X jest dobrem niższego rzędu. Efekt substytucyjny jest dla tego dobra skierowany odwrotnie niż dochodowy. Po wzroście ceny X pod wpływem efektu substytucyjnego popyt na X maleje (z XE do XB), a wskutek efektu dochodowego – wzrasta (z XB do XE’). X to dobro Giffena, bo efekt substytucyjny jest słabszy niż dochodowy. Wzrost ceny zwiększa zapotrzebowanie na to dobro (przejście z E do E’).
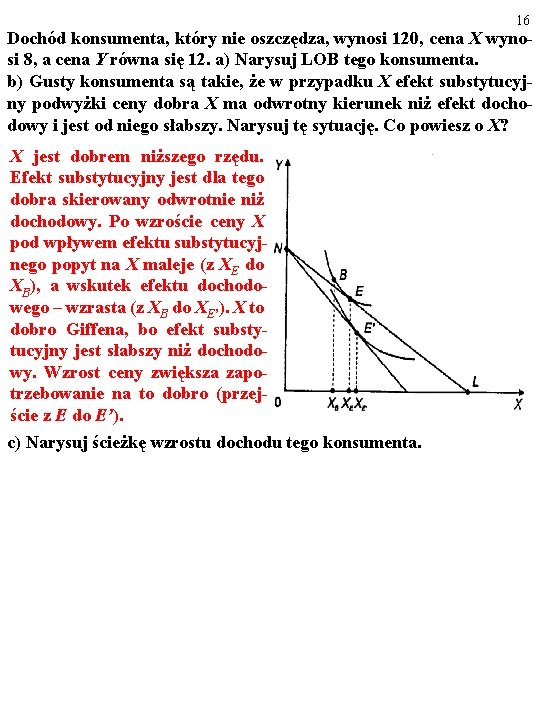
16 Dochód konsumenta, który nie oszczędza, wynosi 120, cena X wynosi 8, a cena Y równa się 12. a) Narysuj LOB tego konsumenta. b) Gusty konsumenta są takie, że w przypadku X efekt substytucyjny podwyżki ceny dobra X ma odwrotny kierunek niż efekt dochodowy i jest od niego słabszy. Narysuj tę sytuację. Co powiesz o X? X jest dobrem niższego rzędu. Efekt substytucyjny jest dla tego dobra skierowany odwrotnie niż dochodowy. Po wzroście ceny X pod wpływem efektu substytucyjnego popyt na X maleje (z XE do XB), a wskutek efektu dochodowego – wzrasta (z XB do XE’). X to dobro Giffena, bo efekt substytucyjny jest słabszy niż dochodowy. Wzrost ceny zwiększa zapotrzebowanie na to dobro (przejście z E do E’). c) Narysuj ścieżkę wzrostu dochodu tego konsumenta.
17 Dochód konsumenta, który nie oszczędza, wynosi 120, cena X wynosi 8, a cena Y równa się 12. a) Narysuj LOB tego konsumenta. b) Gusty konsumenta są takie, że w przypadku X efekt substytucyjny podwyżki ceny dobra X ma odwrotny kierunek niż efekt dochodowy i jest od niego słabszy. Narysuj tę sytuację. Co powiesz o X? X jest dobrem niższego rzędu. Efekt substytucyjny jest dla tego dobra skierowany odwrotnie niż dochodowy. Po wzroście ceny X pod wpływem efektu substytucyjnego popyt na X maleje (z XE do XB), a wskutek efektu dochodowego – wzrasta (z XB do XE’). X to dobro Giffena, bo efekt substytucyjny jest słabszy niż dochodowy. Wzrost ceny zwiększa zapotrzebowanie na to dobro (przejście z E do E’). c) Narysuj ścieżkę wzrostu dochodu tego konsumenta. Gdy dochód konsumenta przekroczy pewną wysokość (zob. koszyk E), dalszy wzrost dochodu powoduje, że konsument zmniejsza zakupy dobra X (dobra niższego rzędu). Ścieżka wzrostu dochodu „zawraca” ku osi 0 Y.
18
19 PRZEDSIĘBIORSTWO NA RYNKU
20 Przyjmy się teraz zachowaniu przedsiębiorstwa (firmy, producenta) na rynku…
21 Przedsiębiorstwa (firmy, producenci) wytwarzają dobra, zużywając zasoby, których właściciele, czyli gospodarstwa domowe, uzyskują dzięki temu dochody. Producentem jest np. muzyk jazzowy, fabryka samochodów, policja.
22 Utworzenie przedsiębiorstwa pozwala zwiększyć wydajność pracy. PO PIERWSZE, przedsiębiorstwa umożliwiają specjalizację. PO DRUGIE, chodzi o korzyści z koordynacji działań ludzi wykonu-ących wyspecjalizowaną pracę.
23 Przyjrzymy się teraz decyzjom przedsiębiorstwa o wielkości produkcji.
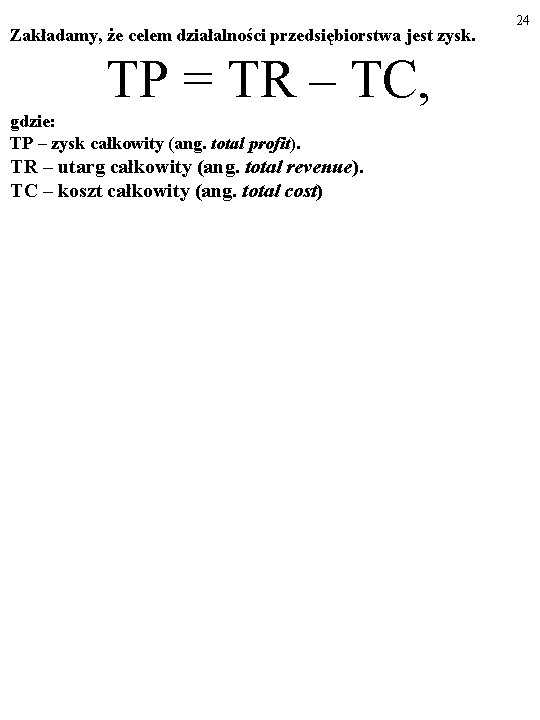
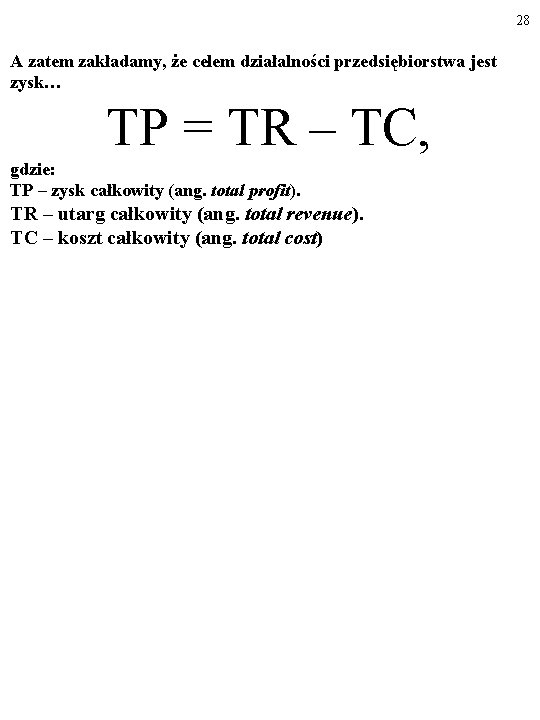
Zakładamy, że celem działalności przedsiębiorstwa jest zysk. TP = TR – TC, gdzie: TP – zysk całkowity (ang. total profit). TR – utarg całkowity (ang. total revenue). TC – koszt całkowity (ang. total cost) 24
25 Uwaga! Obliczając zysk (TP=TR-TC), inaczej niż księgowi, ekonomiści uwzględniają cały KOSZT ALTERNATYWNY. Chodzi głównie o koszt alternatywny kapitału zaangażowanego w działalność firmy. A. -------------------------------------------A Za ten koszt alternatywny uznamy przeciętny możliwy do osiągnięcia w tej gospodarce zysk, czyli ZYSK NORMALNY. Tego ZYSKU NORMALNEGO nie osiągnięto, bo zaangażowano kapitał w realizację takiego, a nie innego, projektu.
26 Od tej pory zatem, mówiąc o kosztach, będziemy mieli na myśli KOSZT W SENSIE EKONOMICZNYM (a nie koszt w sensie księgowym), który obejmuje m. in. KOSZT ALTERNATYWNY kapitału. Jeśli zatem firma, o której mówimy, osiąga zysk, oznacza to, że jej utarg całkowity przewyższa jej EKONOMICZNY koszt całkowity. O takim zysku tej firmy powiemy, że jest to ZYSK EKONOMICZNY (NADZWYCZAJNY ).
27 ZAUWAŻ, rozróżnilismy 3 rodzaje zysku: 1. ZYSK KSIEGOWY; 2. ZYSK EKONOMICZNY (inaczej: NADZWYCZAJNY ); 3. ZYSK NORMALNY.
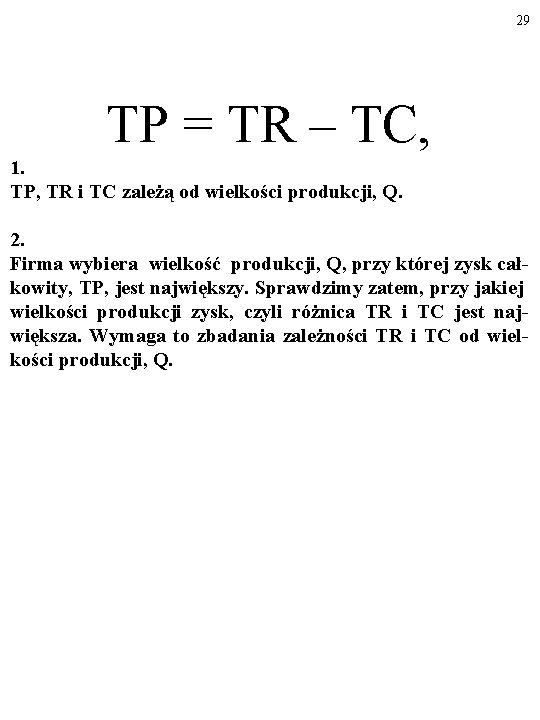
28 A zatem zakładamy, że celem działalności przedsiębiorstwa jest zysk… TP = TR – TC, gdzie: TP – zysk całkowity (ang. total profit). TR – utarg całkowity (ang. total revenue). TC – koszt całkowity (ang. total cost)
29 TP = TR – TC, 1. TP, TR i TC zależą od wielkości produkcji, Q. 2. Firma wybiera wielkość produkcji, Q, przy której zysk całkowity, TP, jest największy. Sprawdzimy zatem, przy jakiej wielkości produkcji zysk, czyli różnica TR i TC jest największa. Wymaga to zbadania zależności TR i TC od wielkości produkcji, Q.
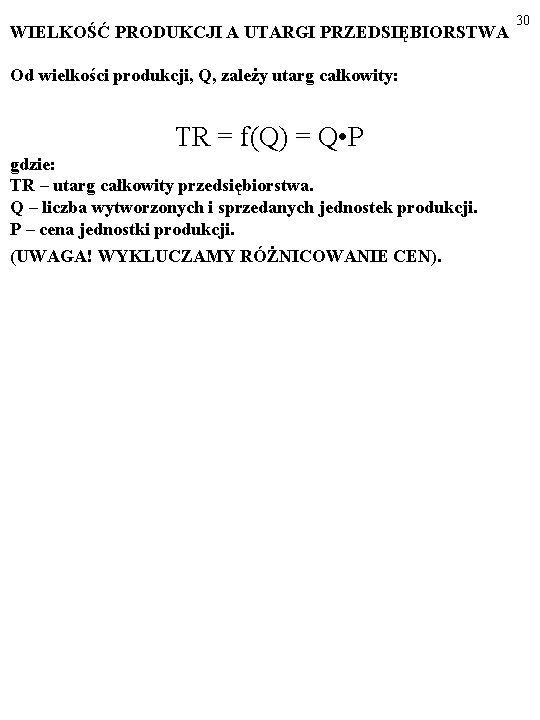
WIELKOŚĆ PRODUKCJI A UTARGI PRZEDSIĘBIORSTWA Od wielkości produkcji, Q, zależy utarg całkowity: TR = f(Q) = Q • P gdzie: TR – utarg całkowity przedsiębiorstwa. Q – liczba wytworzonych i sprzedanych jednostek produkcji. P – cena jednostki produkcji. (UWAGA! WYKLUCZAMY RÓŻNICOWANIE CEN). 30
31 ROŻNICOWANIE CEN ma miejsce, kiedy różne jednostki produkcji sprzedajemy po różnej cenie (np. różnym klientom).
32 Obok UTARGU CAŁKOWITEGO, TR, (ang. total revenue) ekonomiści wyróżniają także UTARG KRAŃCOWY, MR, (ang. marginal revenue). Utarg krańcowy, MR, stanowi zmianę utargu całkowitego, TR, spowodowaną niewielkm zwiększeniem produkcji.
33 Zależnie od rodzaju rynku, na którym działa przedsiębiorstwo, utarg całkowity, TR, zmienia się w różny sposób, reagując na zmiany liczby wytworzonych i sprzedanych jednostek produkcji, Q. Rynek, na którym działa przedsiębiorstwo, może mieć jedną z dwóch form: 1. RYNEK KONKURENCJI DOSKONAŁEJ. 2. RYNEK KONKURENCJI NIEDOSKONAŁEJ. Po kolei zbadamy zależność utargów, TR i MR, od wielkości produkcji, Q, na tych obu rynkach.
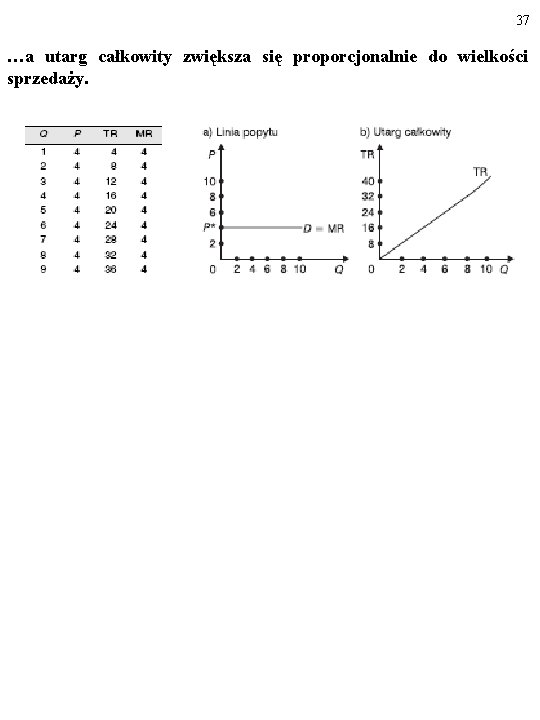
34 RYNEK KONKURENCJI DOSKONAŁEJ Na rynku konkurencji doskonałej FIRMY SĄ MAŁE I MOGĄ ZWIĘKSZAĆ SPRZEDAŻ, PRAKTYCZNIE OBNIŻAJĄC CENY.
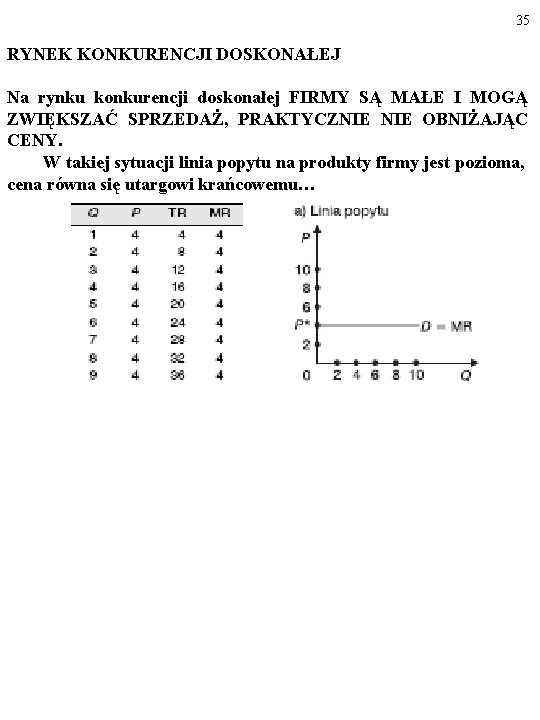
35 RYNEK KONKURENCJI DOSKONAŁEJ Na rynku konkurencji doskonałej FIRMY SĄ MAŁE I MOGĄ ZWIĘKSZAĆ SPRZEDAŻ, PRAKTYCZNIE OBNIŻAJĄC CENY. W takiej sytuacji linia popytu na produkty firmy jest pozioma, cena równa się utargowi krańcowemu…
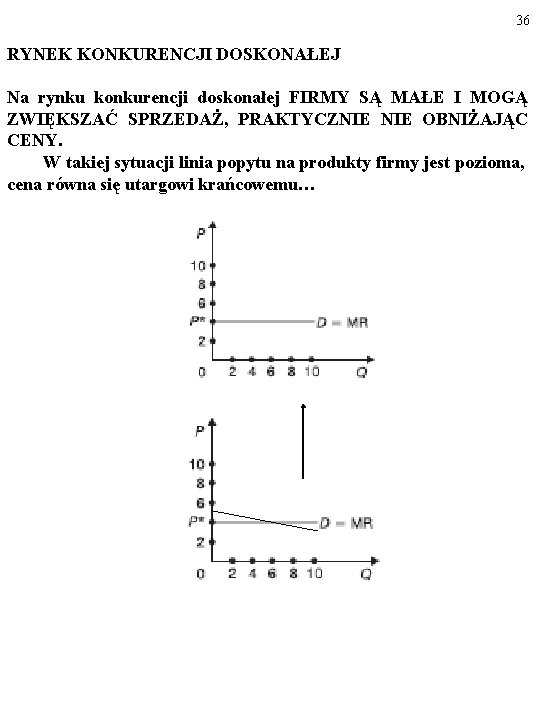
36 RYNEK KONKURENCJI DOSKONAŁEJ Na rynku konkurencji doskonałej FIRMY SĄ MAŁE I MOGĄ ZWIĘKSZAĆ SPRZEDAŻ, PRAKTYCZNIE OBNIŻAJĄC CENY. W takiej sytuacji linia popytu na produkty firmy jest pozioma, cena równa się utargowi krańcowemu…
37 …a utarg całkowity zwiększa się proporcjonalnie do wielkości sprzedaży.
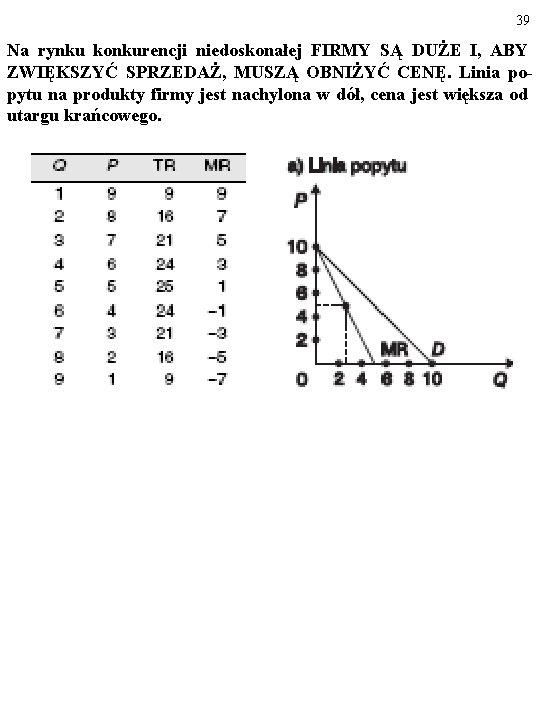
38 RYNEK KONKURENCJI NIEDOSKONAŁEJ Na rynku konkurencji niedoskonałej FIRMY SĄ DUŻE I, ABY ZWIĘKSZYĆ SPRZEDAŻ, MUSZĄ OBNIŻYĆ CENĘ. (Ich przyrosty produkcji też są duże).
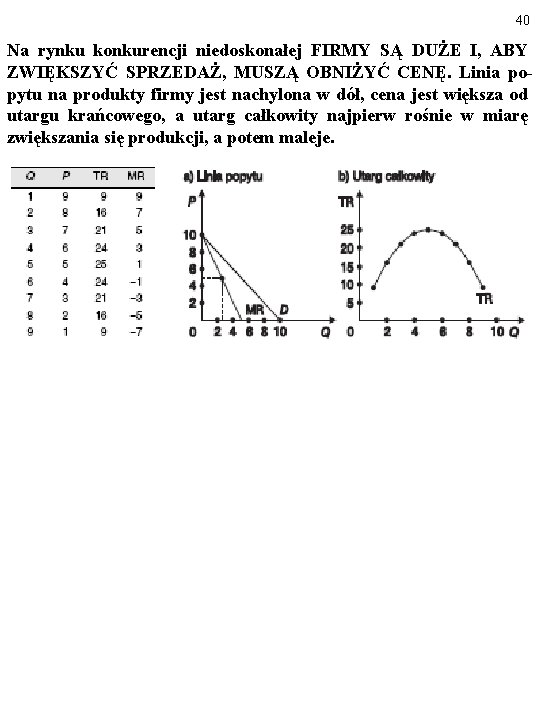
39 Na rynku konkurencji niedoskonałej FIRMY SĄ DUŻE I, ABY ZWIĘKSZYĆ SPRZEDAŻ, MUSZĄ OBNIŻYĆ CENĘ. Linia popytu na produkty firmy jest nachylona w dół, cena jest większa od utargu krańcowego.
40 Na rynku konkurencji niedoskonałej FIRMY SĄ DUŻE I, ABY ZWIĘKSZYĆ SPRZEDAŻ, MUSZĄ OBNIŻYĆ CENĘ. Linia popytu na produkty firmy jest nachylona w dół, cena jest większa od utargu krańcowego, a utarg całkowity najpierw rośnie w miarę zwiększania się produkcji, a potem maleje.
41 WIELKOŚĆ PRODUKCJI A KOSZTY PRZEDSIĘBIORSTWA KOSZT CAŁKOWITY Od wielkości produkcji, Q, zależy także koszt całkowity: TC = g(Q) gdzie: TC – koszt całkowity produkcji. Q – liczba wytworzonych i sprzedanych jednostek produkcji.
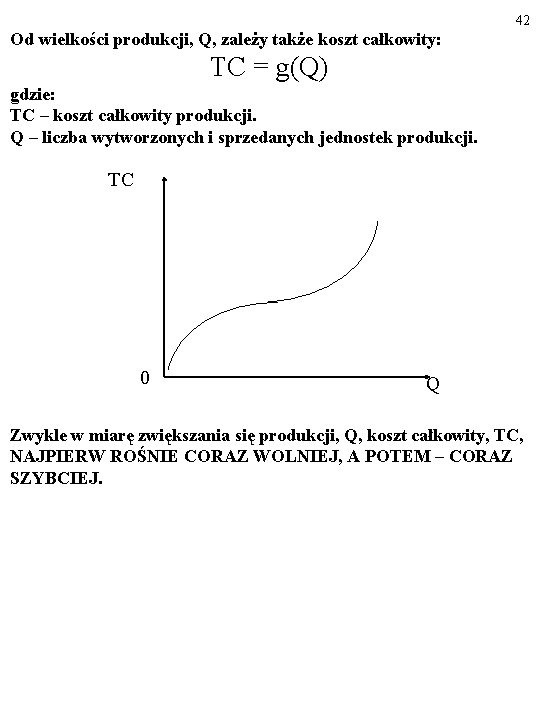
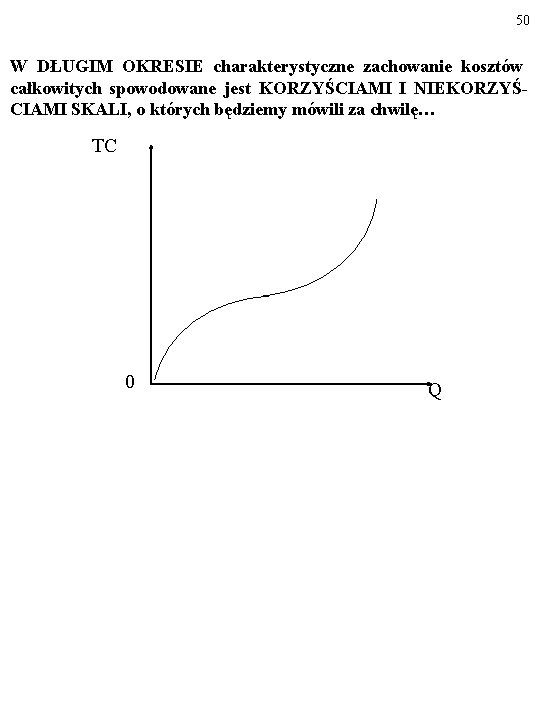
42 Od wielkości produkcji, Q, zależy także koszt całkowity: TC = g(Q) gdzie: TC – koszt całkowity produkcji. Q – liczba wytworzonych i sprzedanych jednostek produkcji. TC 0 Q Zwykle w miarę zwiększania się produkcji, Q, koszt całkowity, TC, NAJPIERW ROŚNIE CORAZ WOLNIEJ, A POTEM – CORAZ SZYBCIEJ.
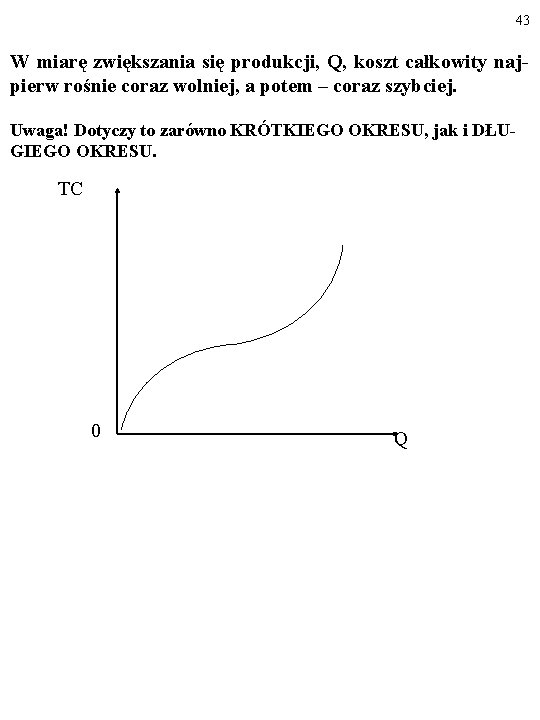
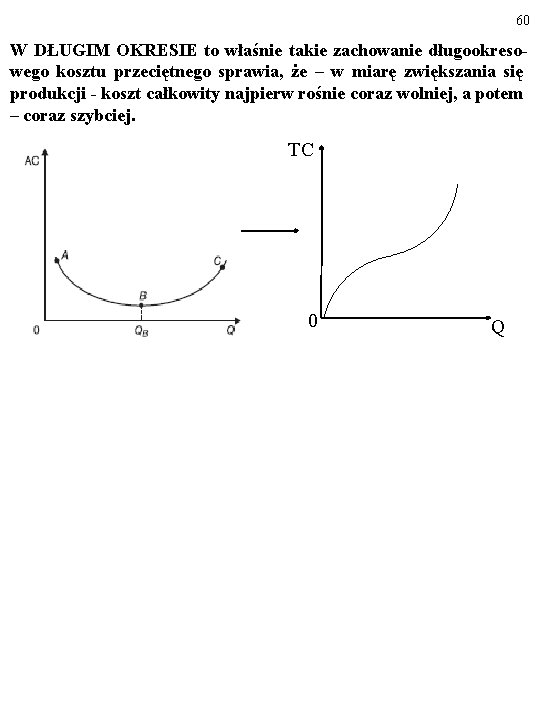
43 W miarę zwiększania się produkcji, Q, koszt całkowity najpierw rośnie coraz wolniej, a potem – coraz szybciej. Uwaga! Dotyczy to zarówno KRÓTKIEGO OKRESU, jak i DŁUGIEGO OKRESU. TC 0 Q
44 KRÓTKI OKRES od DŁUGIEGO KRESU różni się tym, że w KRÓTKIM OKRESIE przedsiębiorstwo nie ma dość czasu, aby dokonać wszystkich pożądanych przez nie zmian technicznych i prawnych. Natomiast w DŁUGIM OKRESIE czasu na te zmiany jest dość.
45 Na przykład, powiedzmy, że firma wynajmuje halę fabryczną, w której montowane są motorynki. Powiedzmy, że wypowiedzenie tej umowy wymaga trzymiesięcznego wypowiedzenia. W takiej sytuacji okres krótszy od trzech miesięcy nazwę KRÓTKIM OKRESEM, a dłuższy od trzech miesięcy – DŁUGIM OKRESEM.
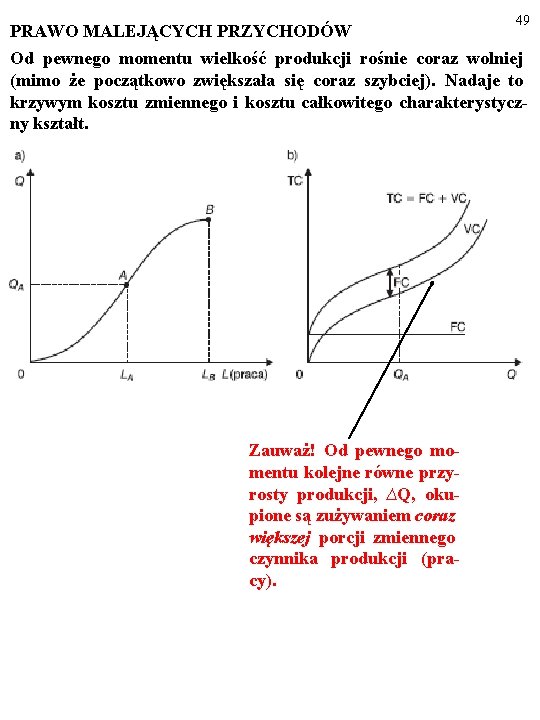
46 Jest tak, że w KRÓTKIM OKRESIE pewne rodzaje kosztów są stałe w tym sensie, że ich wielkość nie zależy od poziomu produkcji. Te KOSZTY STAŁE istnieją nawet wtedy, kiedy firma zaprzestaje produkcji! (Aby zlikwidować przedsiębiorstwo, niezbędny jest DŁUGI OKRES). Pozostałe koszty w KRÓTKIM OKRESIE są kosztami ZMIENNYMI, czyli ich wielkość zmienia się wraz z wielkością produkcji.
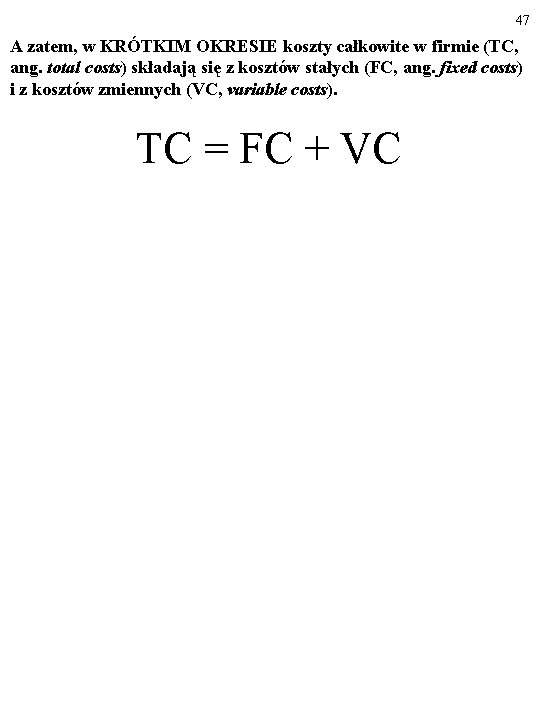
47 A zatem, w KRÓTKIM OKRESIE koszty całkowite w firmie (TC, ang. total costs) składają się z kosztów stałych (FC, ang. fixed costs) i z kosztów zmiennych (VC, variable costs). TC = FC + VC
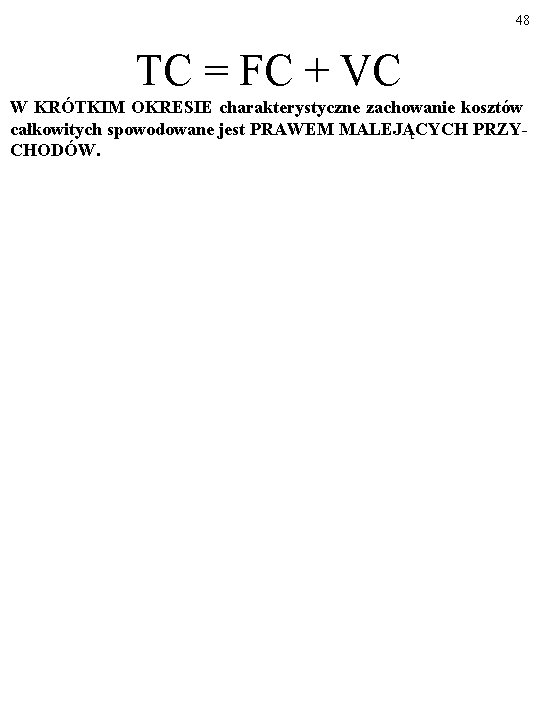
48 TC = FC + VC W KRÓTKIM OKRESIE charakterystyczne zachowanie kosztów całkowitych spowodowane jest PRAWEM MALEJĄCYCH PRZYCHODÓW.
PRAWO MALEJĄCYCH PRZYCHODÓW 49 Od pewnego momentu wielkość produkcji rośnie coraz wolniej (mimo że początkowo zwiększała się coraz szybciej). Nadaje to krzywym kosztu zmiennego i kosztu całkowitego charakterystyczny kształt. Zauważ! Od pewnego momentu kolejne równe przyrosty produkcji, ∆Q, okupione są zużywaniem coraz większej porcji zmiennego czynnika produkcji (pracy).
50 W DŁUGIM OKRESIE charakterystyczne zachowanie kosztów całkowitych spowodowane jest KORZYŚCIAMI I NIEKORZYŚCIAMI SKALI, o których będziemy mówili za chwilę… TC 0 Q
51 KOSZTY PRZEDSIĘBIORSTWA – KOSZT PRZECIĘTNY I KOSZT KRAŃCOWY Obok KOSZTU CAŁKOWITEGO, TC (ang. total cost) ekonomiści wyróżniają także KOSZT PRZECIĘTNY, AC (ang. average cost) i KOSZT KRAŃCOWY, MC (ang. marginal cost).
52 KOSZT PRZECIĘTNY, AC, stanowi część kosztu całkowitego, TC, przypadającą na jednostkę produkcji (AC = TC/Q).
53 KOSZT KRAŃCOWY, MC, stanowi zmianę kosztu całkowitego, TC, spowodowaną niewielkm zwiększeniem produkcji (MC = ∆TC/ ∆ Q.
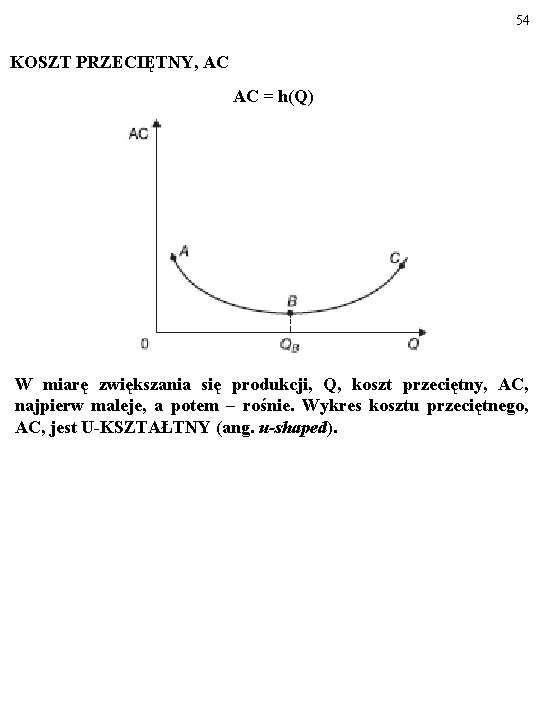
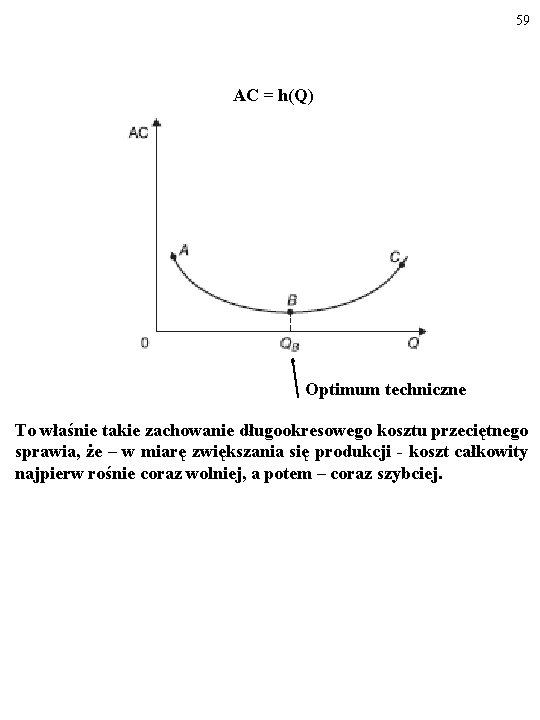
54 KOSZT PRZECIĘTNY, AC AC = h(Q) W miarę zwiększania się produkcji, Q, koszt przeciętny, AC, najpierw maleje, a potem – rośnie. Wykres kosztu przeciętnego, AC, jest U-KSZTAŁTNY (ang. u-shaped).
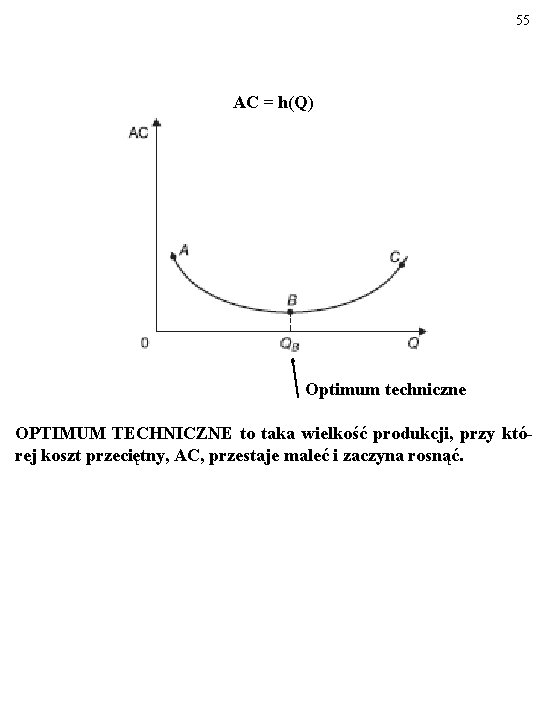
55 AC = h(Q) Optimum techniczne OPTIMUM TECHNICZNE to taka wielkość produkcji, przy której koszt przeciętny, AC, przestaje maleć i zaczyna rosnąć.
56 U-kształtność wykresu kosztow przeciętnych, AC, spowodowana jest KORZYŚCIAMI SKALI i NIEKORZYŚCIAMI skali.
57 KORZYŚCI SKALI powodują zmniejszanie się kosztu przeciętnego w miarę wzrostu produkcji. - NIEPODZIELNOŚĆ urządzeń produkcyjnych. -SPECJALIZACJA. - STOCHASTYCZNE korzyści skali.
58 NIEKORZYŚCI SKALI powodują zwiększanie się kosztu przeciętnego w miarę wzrostu produkcji. - MENEDŻERSKIE niekorzyści skali. - LOKALIZACYJNE niekorzyści skali.
59 AC = h(Q) Optimum techniczne To właśnie takie zachowanie długookresowego kosztu przeciętnego sprawia, że – w miarę zwiększania się produkcji - koszt całkowity najpierw rośnie coraz wolniej, a potem – coraz szybciej.
60 W DŁUGIM OKRESIE to właśnie takie zachowanie długookresowego kosztu przeciętnego sprawia, że – w miarę zwiększania się produkcji - koszt całkowity najpierw rośnie coraz wolniej, a potem – coraz szybciej. TC 0 Q
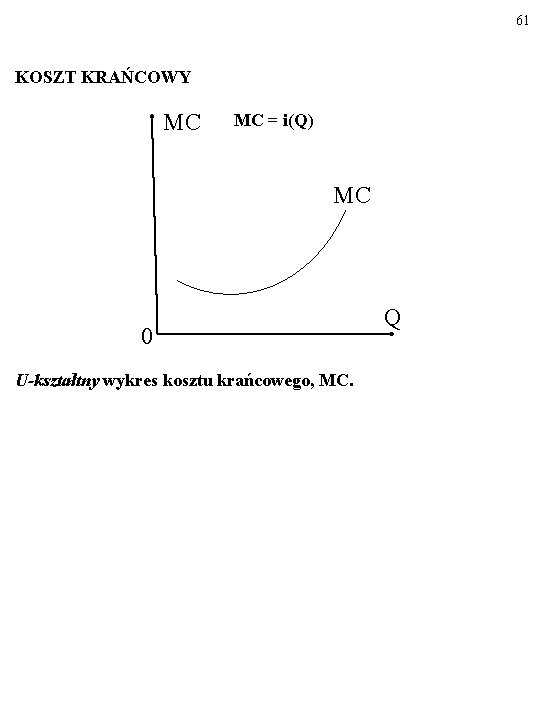
61 KOSZT KRAŃCOWY MC MC = i(Q) MC 0 U-kształtny wykres kosztu krańcowego, MC. Q
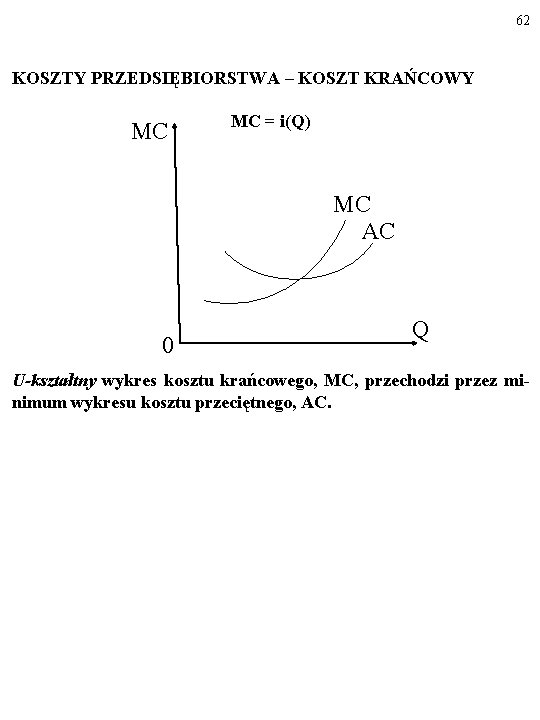
62 KOSZTY PRZEDSIĘBIORSTWA – KOSZT KRAŃCOWY MC MC = i(Q) MC AC 0 Q U-kształtny wykres kosztu krańcowego, MC, przechodzi przez minimum wykresu kosztu przeciętnego, AC.
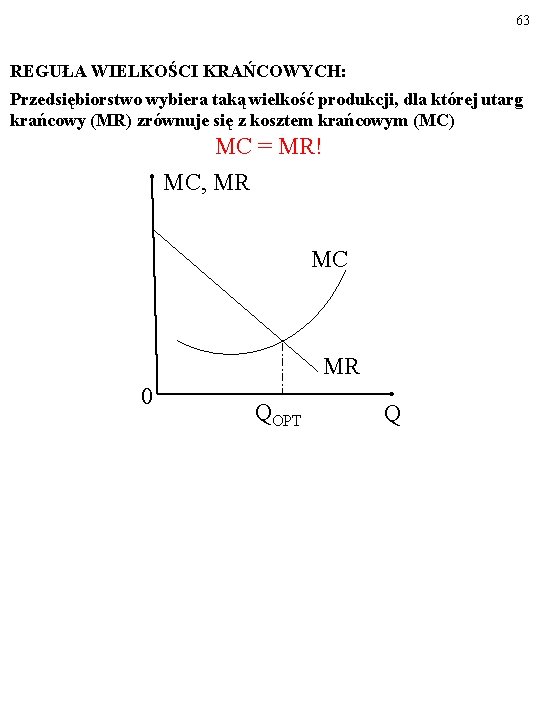
63 REGUŁA WIELKOŚCI KRAŃCOWYCH: Przedsiębiorstwo wybiera taką wielkość produkcji, dla której utarg krańcowy (MR) zrównuje się z kosztem krańcowym (MC) MC = MR! MC, MR MC MR 0 QOPT Q
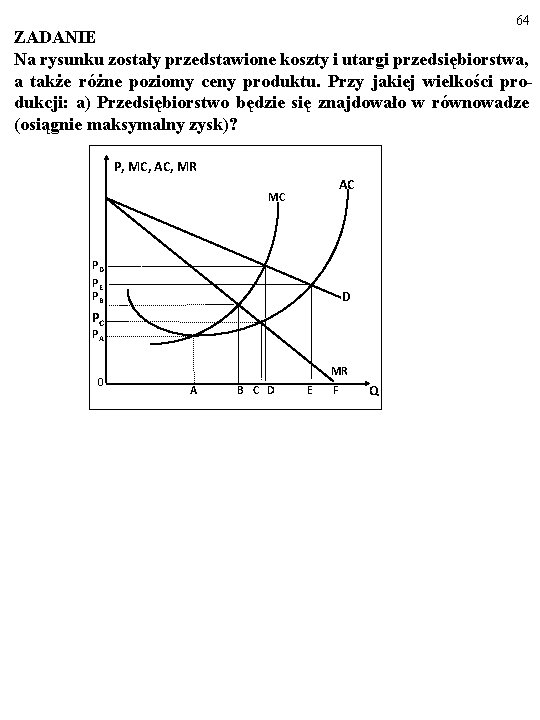
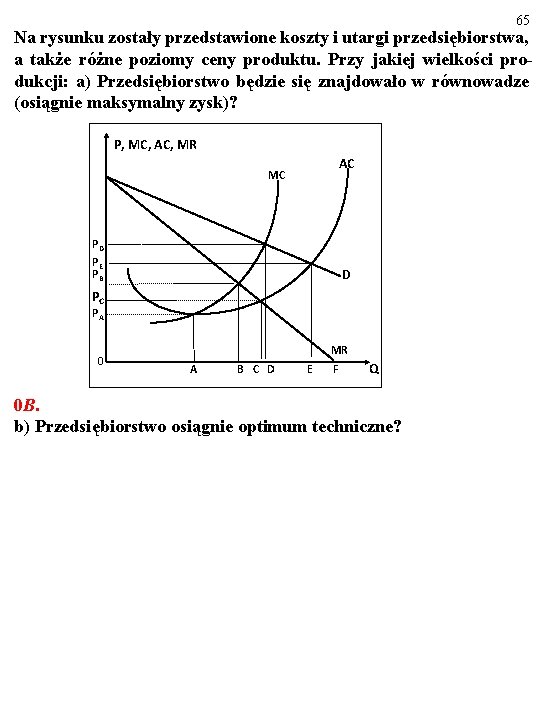
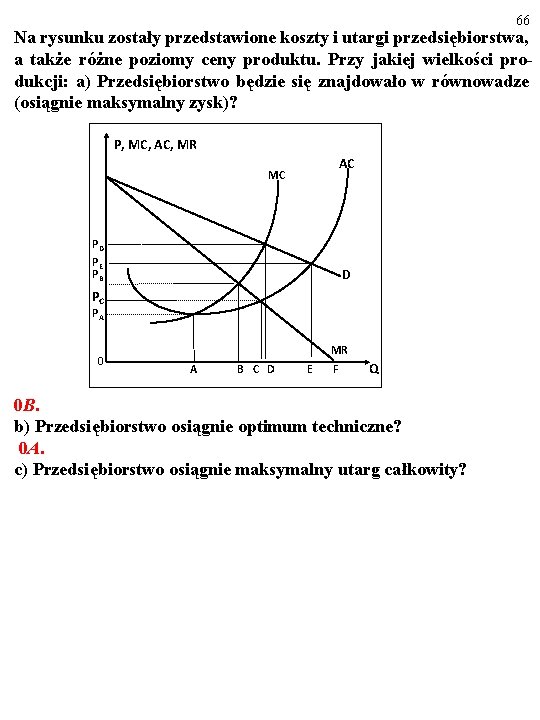
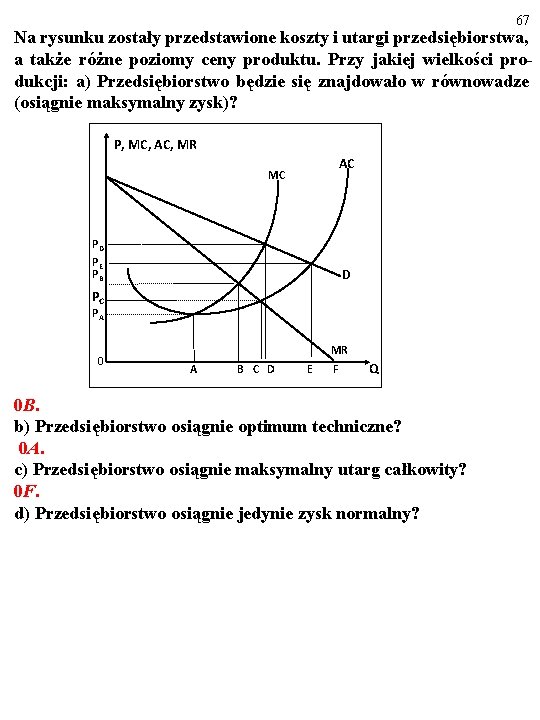
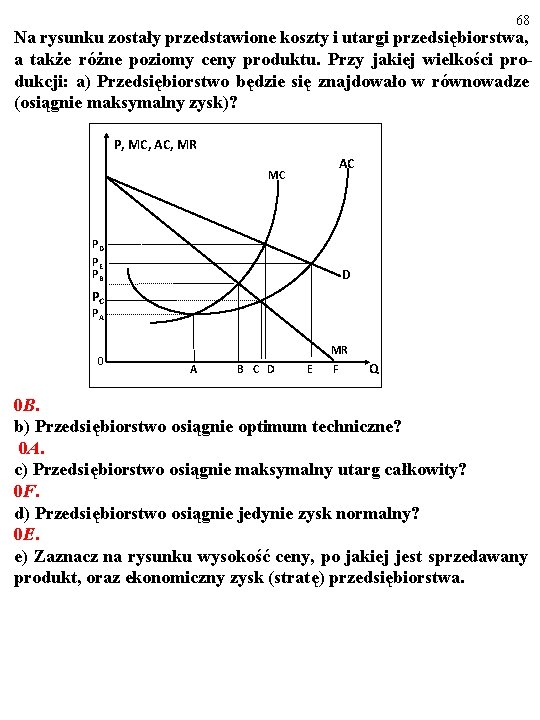
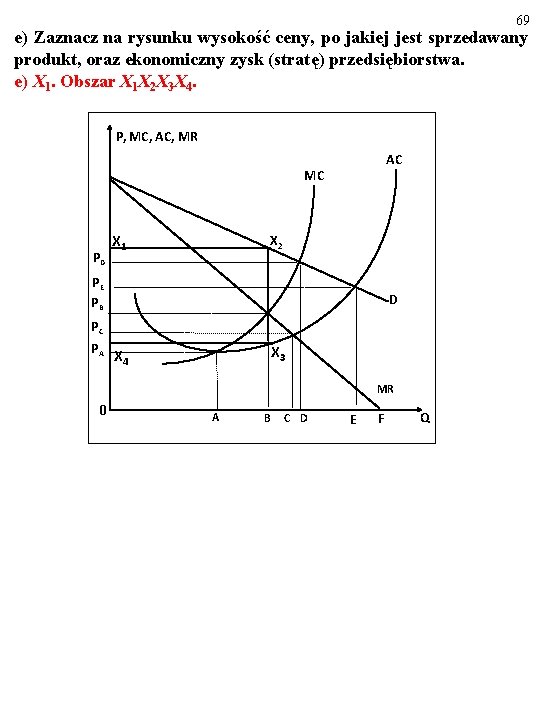
64 ZADANIE Na rysunku zostały przedstawione koszty i utargi przedsiębiorstwa, a także różne poziomy ceny produktu. Przy jakiej wielkości produkcji: a) Przedsiębiorstwo będzie się znajdowało w równowadze (osiągnie maksymalny zysk)? P, MC, AC, MR AC MC PD PE PB D PC PA 0 MR A B C D E F Q
65 Na rysunku zostały przedstawione koszty i utargi przedsiębiorstwa, a także różne poziomy ceny produktu. Przy jakiej wielkości produkcji: a) Przedsiębiorstwo będzie się znajdowało w równowadze (osiągnie maksymalny zysk)? P, MC, AC, MR AC MC PD PE PB D PC PA 0 MR A B C D E F Q 0 B. b) Przedsiębiorstwo osiągnie optimum techniczne?
66 Na rysunku zostały przedstawione koszty i utargi przedsiębiorstwa, a także różne poziomy ceny produktu. Przy jakiej wielkości produkcji: a) Przedsiębiorstwo będzie się znajdowało w równowadze (osiągnie maksymalny zysk)? P, MC, AC, MR AC MC PD PE PB D PC PA 0 MR A B C D E F Q 0 B. b) Przedsiębiorstwo osiągnie optimum techniczne? 0 A. c) Przedsiębiorstwo osiągnie maksymalny utarg całkowity?
67 Na rysunku zostały przedstawione koszty i utargi przedsiębiorstwa, a także różne poziomy ceny produktu. Przy jakiej wielkości produkcji: a) Przedsiębiorstwo będzie się znajdowało w równowadze (osiągnie maksymalny zysk)? P, MC, AC, MR AC MC PD PE PB D PC PA 0 MR A B C D E F Q 0 B. b) Przedsiębiorstwo osiągnie optimum techniczne? 0 A. c) Przedsiębiorstwo osiągnie maksymalny utarg całkowity? 0 F. d) Przedsiębiorstwo osiągnie jedynie zysk normalny?
68 Na rysunku zostały przedstawione koszty i utargi przedsiębiorstwa, a także różne poziomy ceny produktu. Przy jakiej wielkości produkcji: a) Przedsiębiorstwo będzie się znajdowało w równowadze (osiągnie maksymalny zysk)? P, MC, AC, MR AC MC PD PE PB D PC PA 0 MR A B C D E F Q 0 B. b) Przedsiębiorstwo osiągnie optimum techniczne? 0 A. c) Przedsiębiorstwo osiągnie maksymalny utarg całkowity? 0 F. d) Przedsiębiorstwo osiągnie jedynie zysk normalny? 0 E. e) Zaznacz na rysunku wysokość ceny, po jakiej jest sprzedawany produkt, oraz ekonomiczny zysk (stratę) przedsiębiorstwa.
69 e) Zaznacz na rysunku wysokość ceny, po jakiej jest sprzedawany produkt, oraz ekonomiczny zysk (stratę) przedsiębiorstwa. e) X 1. Obszar X 1 X 2 X 3 X 4. P, MC, AC, MR AC MC PD X 1 X 2 PE PB D PC PA X 3 X 4 MR 0 A B C D E F Q
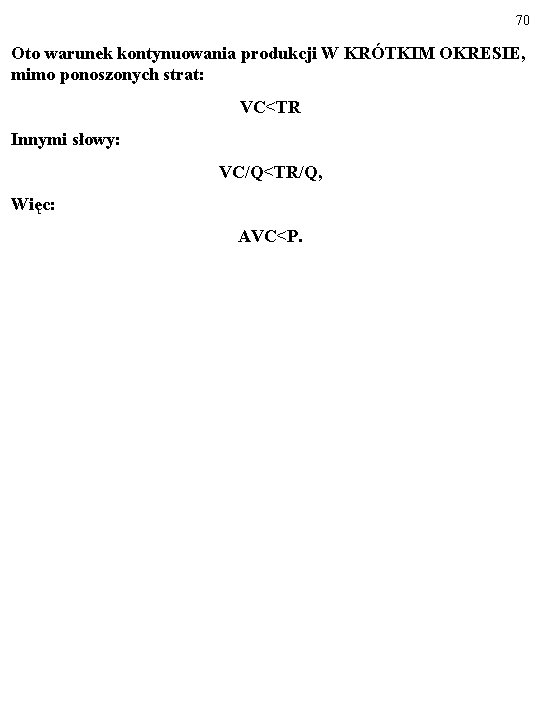
70 Oto warunek kontynuowania produkcji W KRÓTKIM OKRESIE, mimo ponoszonych strat: VC<TR Innymi słowy: VC/Q<TR/Q, Więc: AVC<P.
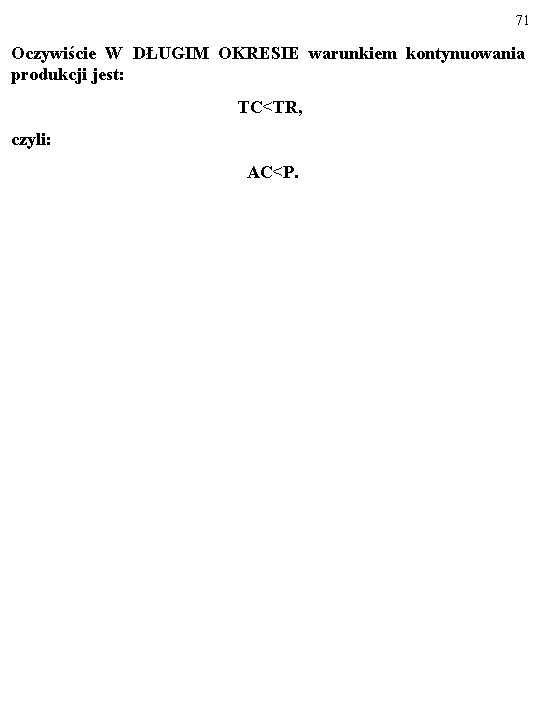
71 Oczywiście W DŁUGIM OKRESIE warunkiem kontynuowania produkcji jest: TC<TR, czyli: AC<P.
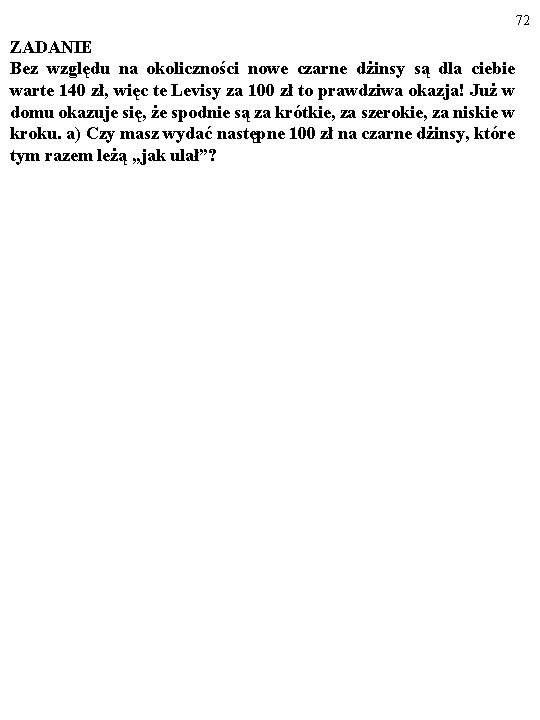
72 ZADANIE Bez względu na okoliczności nowe czarne dżinsy są dla ciebie warte 140 zł, więc te Levisy za 100 zł to prawdziwa okazja! Już w domu okazuje się, że spodnie są za krótkie, za szerokie, za niskie w kroku. a) Czy masz wydać następne 100 zł na czarne dżinsy, które tym razem leżą „jak ulał”?
73 Bez względu na okoliczności nowe czarne dżinsy są dla ciebie warte 140 zł, więc te Levisy za 100 zł to prawdziwa okazja! Już w domu okazuje się, że spodnie są za krótkie, za szerokie, za niskie w kroku. a) Czy masz wydać następne 100 zł na czarne dżinsy, które tym razem leżą „jak ulał”? a) Tak. b) Uzasadnij odpowiedź.
74 Bez względu na okoliczności nowe czarne dżinsy są dla ciebie warte 140 zł, więc te Levisy za 100 zł to prawdziwa okazja! Już w domu okazuje się, że spodnie są za krótkie, za szerokie, za niskie w kroku. a) Czy masz wydać następne 100 zł na czarne dżinsy, które tym razem leżą „jak ulał”? a) Tak. b) Uzasadnij odpowiedź. b) Przecież – „bez względu na okoliczności” – czarne dżinsy nadal są warte 140 zł. Tymczasem odpowiednie spodnie kosztują tylko 100 zł. (Uwaga! Zakładamy, że nie ma JESZCZE LEPSZYCH sposobów wydania pieniędzy, ktore mamy). c) Pamiętasz decyzję o kontynuowaniu produkcji mimo strat i przysłowie: „Co było, a nie jest, nie pisze się w rejestr”? Co wspólnego mają ze sobą: te dżinsy, ta decyzja, to przysłowie?
75 Bez względu na okoliczności nowe czarne dżinsy są dla ciebie warte 140 zł, więc te Levisy za 100 zł to prawdziwa okazja! Już w domu okazuje się, że spodnie są za krótkie, za szerokie, za niskie w kroku. a) Czy masz wydać następne 100 zł na czarne dżinsy, które tym razem leżą „jak ulał”? a) Tak. b) Uzasadnij odpowiedź. b) Przecież – „bez względu na okoliczności” – czarne dżinsy nadal są warte 140 zł. Tymczasem odpowiednie spodnie kosztują tylko 100 zł. (Uwaga! Zakładamy, że nie ma jeszcze lepszych sposobów wydania pieniędzy, ktore mamy). c) Pamiętasz decyzję o kontynuowaniu produkcji mimo strat i przysłowie: „Co było, a nie jest, nie pisze się w rejestr”? Co wspólnego mają ze sobą: te dżinsy, ta decyzja, to przysłowie? c) Przysłowie: „Co było, a nie jest, nie pisze się w rejestr” wyraża tę samą regułę, którą kieruje się przedsiębiorstwo, decydując się kontynuować produkcję mimo strat w krótkim okresie. Mianowicie: wielkość nakładów poniesionych i niemożliwych do odzyskania nie powinna wpływać na decyzje. O takich nakładach ekonomiści mówią „koszty utopione” (ang. sunk costs). Także 100 zł niepotrzebnie wydane na źle dopasowane dżinsy stanowi koszt utopiony, którego nie nalezy brać pod uwagę, rozważając kupno drugiej pary spodni.