
Wirtschaftliches Prfungswesen Prof Dr HansPeter Scharl Beratungsthemen des
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl Beratungsthemen des Wirtschaftsprüfers (I): 13 Fragen und Antworten zur E-Bilanz 1
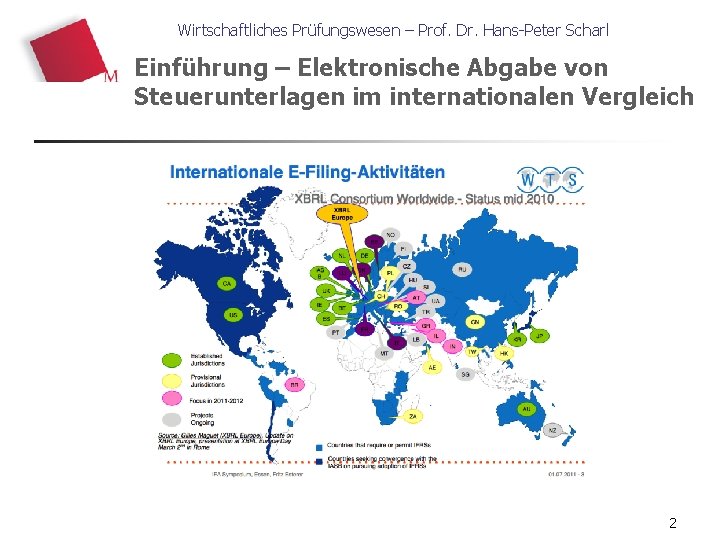
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl Einführung – Elektronische Abgabe von Steuerunterlagen im internationalen Vergleich 2
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl 1. Was ist die E-Bilanz (elektronische Bilanz)? Ø Ø Inhalte der Bilanz und der Gewinn- und Verlustrechnung im XBRLFormat werden künftig i. R. der vollelektronischen Unternehmenssteuererkärung für die entsprechenden Wirtschaftsjahre elektronisch an die Finanzverwaltung zu übermittelt. Rechtsgrundlage der E-Bilanz: § 5 b ESt. G 3
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl 2. Zweck der E-Bilanz? Ø Ø Optimierung der Arbeitsabläufe und der Kommunikation zwischen den Unternehmen und der Finanzverwaltung " Elektronik statt Papier" Grundlage: "Steuerbürokratieabbaugesetzes" (Steu. BAG) Mit entscheidender Nebenzweck: Effizienzsteuerung der Steuerveranlagung und der Betriebsprüfungen (s. u. ) 4
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl 3. Wer muss eine E-Bilanz abgeben? Ø Ø Ø Alle „Bilanzierer“ Für Überschussrechner („ 4 -III-Rechner„) werden die Daten bereits i. R. der ESt-Erklärung mit der Anlage EÜR (mit standardisierten Konten) abgegeben Härtefallregelung: Soweit für den Steuerpflichtigen aus persönlichen oder wirtschaftlichen Gründen unzumutbar, kann nach § 5 b Abs. 2 ESt. G i. V. m. § 150 Abs. 8 AO weiterhin eine Bilanz auf Papier abgegeben werden (fraglich, inwieweit hier Genehmigungen erfolgen 5
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl 4. Ab wann muss die E-Bilanz abgegeben werden? Ø Ø Ø Erstmals für Jahresabschlüsse , deren Wirtschaftsjahr nach dem 31. Dezember 2011 beginnen Nichtbeanstandungsregel für das Erstjahr, d. h. die Bilanzen zum 31. 12. 2012 bzw. die 2012/13 er Bilanzen (bei abweichenden Wirtschaftsjahren) können noch konventionell in Papierform abgegeben werden (auch hinsichtlich der Taxonomie, s. u. ). Anders formuliert: Die Bilanzen 2013 bzw. 2013/14 sind definitiv als EBilanz einzureichen 6
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl 5. Was passiert bei Nichteinreichung in elektronischer Form? Ø Ø Ø Nichteinreichung = Verstoß gegen die Mitwirkungspflichten des Steuerpflichtigen Es ist mit Androhung und Festsetzung von Zwangsgeldern gem. § 328 ff seitens der Finanzverwaltung zu rechnen Vermutlich ähnliches Prozedere wie bei der Offenlegung (Zwangsgelder bis 25. 000 €) 7
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl 6. Welche Dateninhalte müssen übermittelt werden? Ø Ø Ø Zwingend in elektronischer Form: Inhalt der Bilanz und der Gu. V Basis: Steuerbilanz oder Handelsbilanz mit steuerlicher Überleitungsrechnung Optional elektronisch: Anhang, Lagebericht, Eigenkapitalspiegel, Kapitalflussrechnung, WP-Bericht Übermittlung nach amtlich vorgeschriebenen Datensatz durch Datenfernübertragung Verwendung des XBRL-Standards Datensätze müssen der XBRL-Taxonomie entsprechen 8
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl 7. Was ist der XBRL-Standard? Ø Ø Ø XBRL = e. Xtensible Business Reporting Language, ein international gebräuchlicher und offensichtlich weit verbreiteter Standard für die technische Übermittlung von Unternehmensinformationen Flexibles und erweiterbares Datenmodul Grundlage für die herstellerunabhängige Datenverarbeitung Kann auch für die Veröffentlichung im Bundesanzeiger genutzt werden Wichtig: Es gibt keine Software von Seiten der Finanzverwaltung (so wie in einigen anderen europäischen Ländern); die Softwarevoraussetzungen müssen im Unternehmen geschaffen werden. 9
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl 8. Was ist unter Taxonomie zu verstehen? Ø Ø Taxonomie = vorgegebenes gegliedertes Datenschema Im Endeffekt: ein erweiterter Kontenrahmen, der den Mindestumfang der an die Finanzverwaltung zu übermittelnden Daten bestimmt Relativ hohe Gliederungstiefe (insbes. Gu. V) Spezielle Taxonomien für besondere Branchen (Banken, Versicherungen, Land- und Forstwirte, Krankenhäuser usw. ) 10
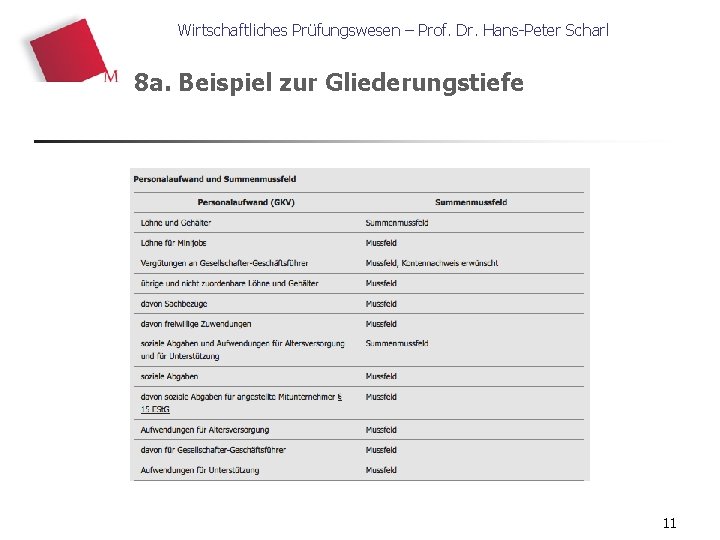
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl 8 a. Beispiel zur Gliederungstiefe 11
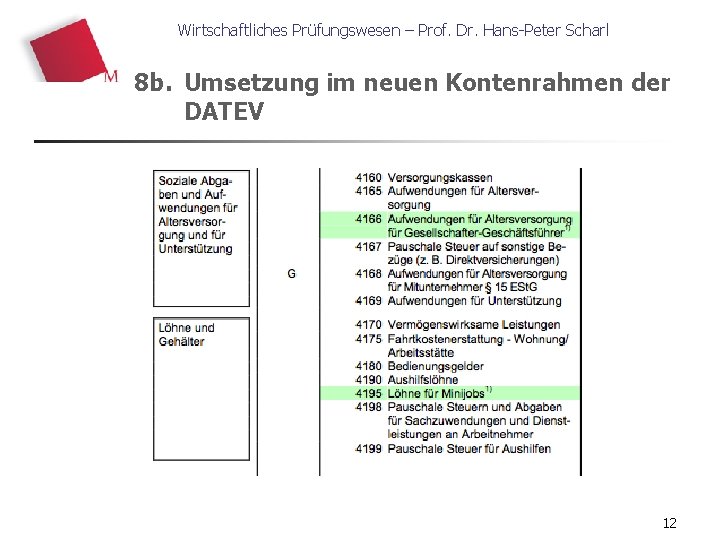
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl 8 b. Umsetzung im neuen Kontenrahmen der DATEV 12
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl 9. Bedeutung der E-Bilanz für die Finanzverwaltung? Ø Ø Nach erfolgter Umstellung erhebliche Effizienzsteigerung in der Veranlagung möglich Evtl. Rückfragen erledigen sich bereits vorab oder Rückfragebedarf bei Abweichungen von „Normalwerten“ wird leichter erkennbar Einfache Plausibilitätsprüfungen erfolgen automatisch Betriebsprüfung: Implementierung von Prüfungsmodulen auf Basis des in ein paar Jahren vorhandenen Datenpools => Aufdeckung von „Risikobereichen“ => Argumentationshilfen für die BP bei Prüfung der „Üblichkeit“ und „Angemessenheit“ bei Vereinbarungen mit nahe stehenden Personen 13
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl 10. Auswirkungen für die Buchhaltung in den Betrieben? Ø Ø Ø Erheblicher Einmalaufwand bei der Implementierung Anpassung der Kontenrahmen in aller Regel erforderlich (höhere Gliederungstiefe, steuerliche und nicht betriebswirtschaftliche Ausrichtung) Größere Vorsicht bei der unterjährigen Buchhaltung, um Auffälligkeiten zu vermeiden 14
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl 11. Wann sollen Unternehmen mit der Umstellung beginnen? Ø Ø Ø Bereichsübergreifendes Projekt, insbesondere in mittleren und größeren Betrieben Einbeziehung von Warenwirtschaft, Fakturierung, Personalwesen, ITAbteilung/IT-Dienstleister sowie ggf. Steuerberater Im Idealfall sollte das Projekt 2012 aufgesetzt werden, damit die 2013 er Buchhaltung bereits mit dem richtigen Kontenrahmen gebucht werden kann 15
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl 12. Ist gewährleistet, dass der Steuerberater eine E-Bilanz erstellen kann? Ø Ø Ø Ja, zumindest grundsätzlich Variante 1: Steuerberater erstellt die Buchhaltung und darauf aufbauend die Bilanz: => Die Buchhaltungs- und Bilanzierungsprogramme der St. B (insbes. Marktführer DATEV) stellen derzeit die Programme um. Zum Jahreswechsel 2011/12 verspricht DATEV den neuen Kontenrahmen Variante 2: Unternehmen bucht selbst, Salden werden in die St. B-Software überspielt (z. B. DATEV-Schnittstelle): => Um Mehraufwand zu vermeiden, ist darauf zu achten, dass die überspielten Daten bereits den neuen Anforderungen genügen (Abstimmung mit St. B) 16
Wirtschaftliches Prüfungswesen – Prof. Dr. Hans-Peter Scharl 13. Und was hat der Unternehmer davon? Ø Ø Ø Erst mal Mehraufwand Die Gliederungstiefe ist i. W. steuerlich motiviert und bringt nicht unbedingt betriebswirtschaftlich zusätzliche Erkenntnisse Einziger effektiver Vorteil: Betriebsvergleiche (etwa DATEVBetriebsvergleich) werden aussagekräftiger, da einheitliche Kontenbasis 17
- Slides: 17