
Willkommen zur Einfhrung in das Neue Kommunale Finanzmanagement

- Slides: 10
Willkommen zur Einführung in das Neue Kommunale Finanzmanagement
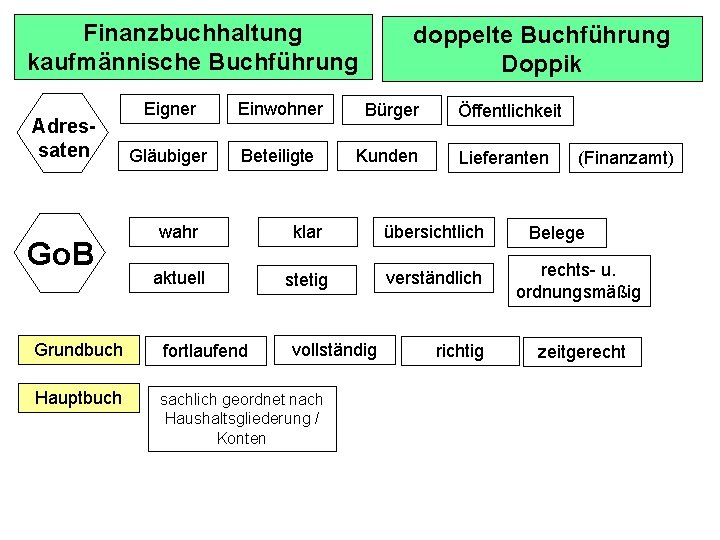
Finanzbuchhaltung kaufmännische Buchführung Adressaten Go. B doppelte Buchführung Doppik Eigner Einwohner Bürger Gläubiger Beteiligte Kunden Öffentlichkeit Lieferanten wahr klar übersichtlich aktuell stetig verständlich Grundbuch fortlaufend vollständig Hauptbuch sachlich geordnet nach Haushaltsgliederung / Konten richtig (Finanzamt) Belege rechts- u. ordnungsmäßig zeitgerecht
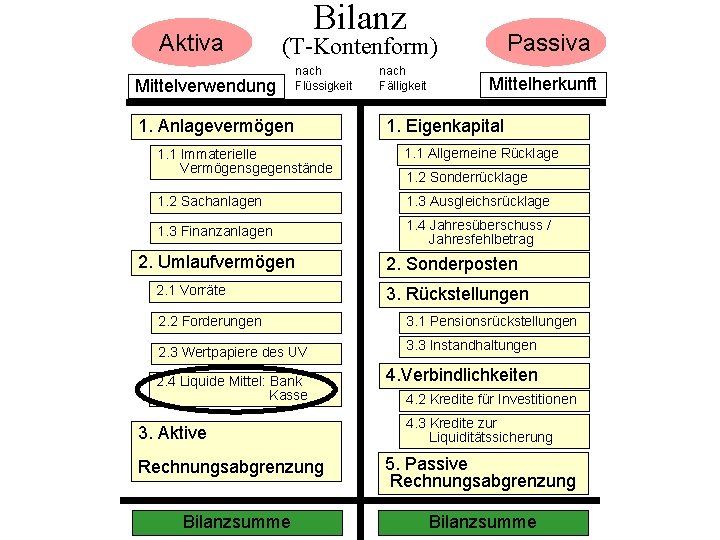
Aktiva Bilanz Passiva (T-Kontenform) Mittelverwendung nach Flüssigkeit 1. Anlagevermögen nach Fälligkeit Mittelherkunft 1. Eigenkapital 1. 1 Immaterielle Vermögensgegenstände 1. 1 Allgemeine Rücklage 1. 2 Sachanlagen 1. 3 Ausgleichsrücklage 1. 3 Finanzanlagen 1. 4 Jahresüberschuss / Jahresfehlbetrag 2. Umlaufvermögen 2. 1 Vorräte 1. 2 Sonderrücklage 2. Sonderposten 3. Rückstellungen 2. 2 Forderungen 3. 1 Pensionsrückstellungen 2. 3 Wertpapiere des UV 3. 3 Instandhaltungen 2. 4 Liquide Mittel: Bank Kasse 3. Aktive Rechnungsabgrenzung Bilanzsumme 4. Verbindlichkeiten 4. 2 Kredite für Investitionen 4. 3 Kredite zur Liquiditätssicherung 5. Passive Rechnungsabgrenzung Bilanzsumme
Bilanz Bestandskonten Aktiva Passivierung Aktivkonten Soll Anfangsbestand Mehrung Passivkonten Haben Soll Haben Minderung Schlussbestand (Saldo) Anfangsbestand Bilanz Aktiva Schlussbestände Aktivkonten Passiva Saldo Gewinn / Verlust Schlussbestände Passivkonten Mehrung
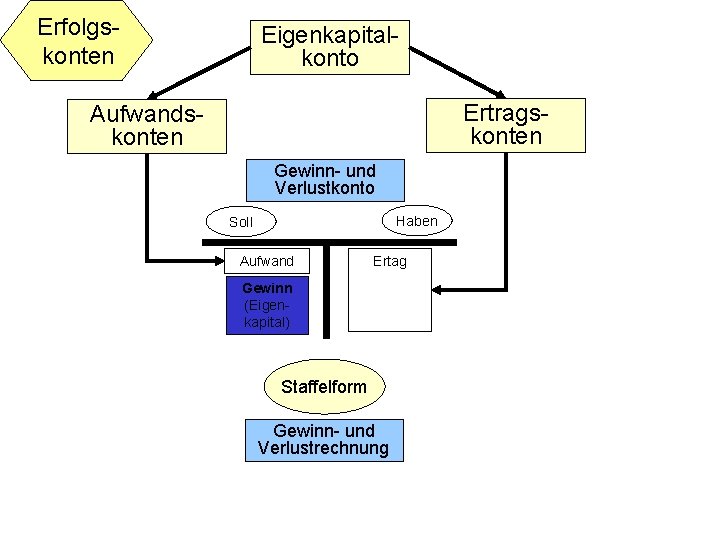
Erfolgskonten Eigenkapitalkonto Ertragskonten Aufwandskonten Gewinn- und Verlustkonto Haben Soll Aufwand Ertag Gewinn (Eigenkapital) Staffelform Gewinn- und Verlustrechnung
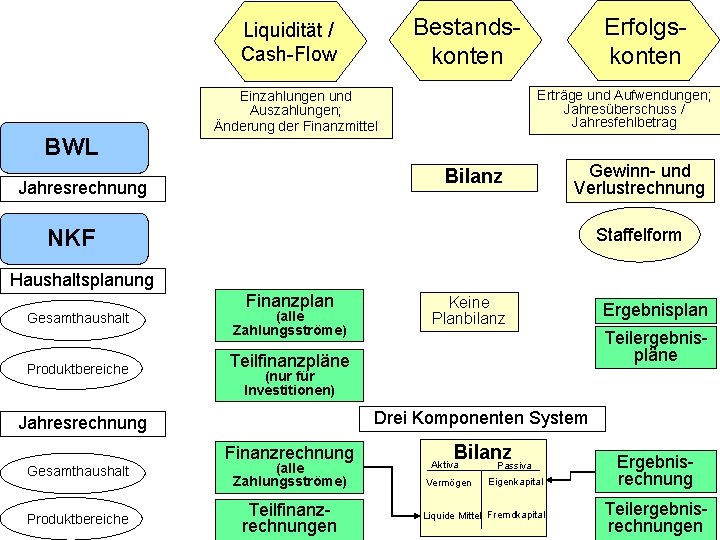
Bestandskonten Liquidität / Cash-Flow BWL Erfolgskonten Erträge und Aufwendungen; Jahresüberschuss / Jahresfehlbetrag Einzahlungen und Auszahlungen; Änderung der Finanzmittel Bilanz Jahresrechnung Gewinn- und Verlustrechnung NKF Staffelform Haushaltsplanung Gesamthaushalt Produktbereiche Finanzplan (alle Zahlungsströme) Keine Planbilanz Ergebnisplan Teilergebnispläne Teilfinanzpläne (nur für Investitionen) Drei Komponenten System Jahresrechnung Finanzrechnung Gesamthaushalt (alle Zahlungsströme) Produktbereiche Teilfinanzrechnungen Bilanz Aktiva Vermögen Passiva Eigenkapital Liquide Mittel Fremdkapital Ergebnisrechnung Teilergebnisrechnungen
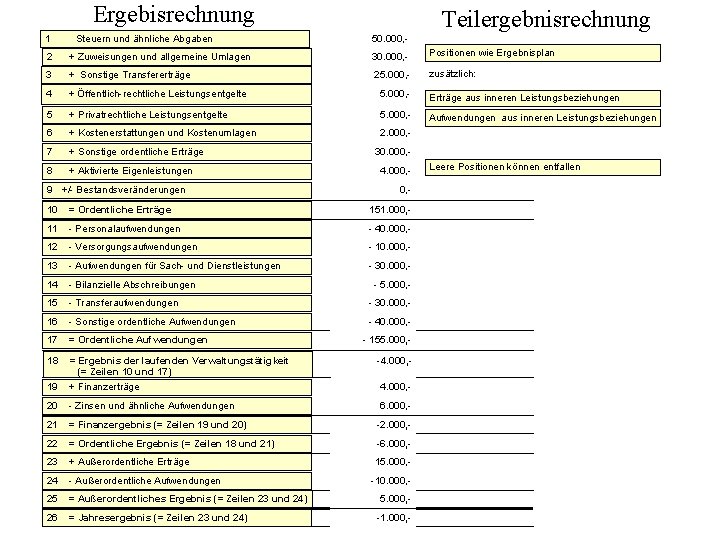
Ergebisrechnung 1 Steuern und ähnliche Abgaben Teilergebnisrechnung 50. 000, - 2 + Zuweisungen und allgemeine Umlagen 30. 000, - Positionen wie Ergebnisplan 3 + Sonstige Transfererträge 25. 000, - zusätzlich: 4 + Öffentlich-rechtliche Leistungsentgelte 5. 000, - Erträge aus inneren Leistungsbeziehungen 5 + Privatrechtliche Leistungsentgelte 5. 000, - Aufwendungen aus inneren Leistungsbeziehungen 6 + Kostenerstattungen und Kostenumlagen 2. 000, - 7 + Sonstige ordentliche Erträge 8 + Aktivierte Eigenleistungen 9 +/- Bestandsveränderungen 30. 000, 4. 000, 0, - 10 = Ordentliche Erträge 151. 000, - 11 - Personalaufwendungen - 40. 000, - 12 - Versorgungsaufwendungen - 10. 000, - 13 - Aufwendungen für Sach- und Dienstleistungen - 30. 000, - 14 - Bilanzielle Abschreibungen 15 - Transferaufwendungen - 30. 000, - 16 - Sonstige ordentliche Aufwendungen - 40. 000, - 17 = Ordentliche Aufwendungen 18 = Ergebnis der laufenden Verwaltungstätigkeit (= Zeilen 10 und 17) -4. 000, - 19 + Finanzerträge 4. 000, - 20 - Zinsen und ähnliche Aufwendungen 6. 000, - 21 = Finanzergebnis (= Zeilen 19 und 20) -2. 000, - 22 = Ordentliche Ergebnis (= Zeilen 18 und 21) -6. 000, - 23 + Außerordentliche Erträge 15. 000, - 24 - Außerordentliche Aufwendungen 25 = Außerordentliches Ergebnis (= Zeilen 23 und 24) 26 = Jahresergebnis (= Zeilen 23 und 24) - 5. 000, - - 155. 000, - -10. 000, 5. 000, -1. 000, - Leere Positionen können entfallen
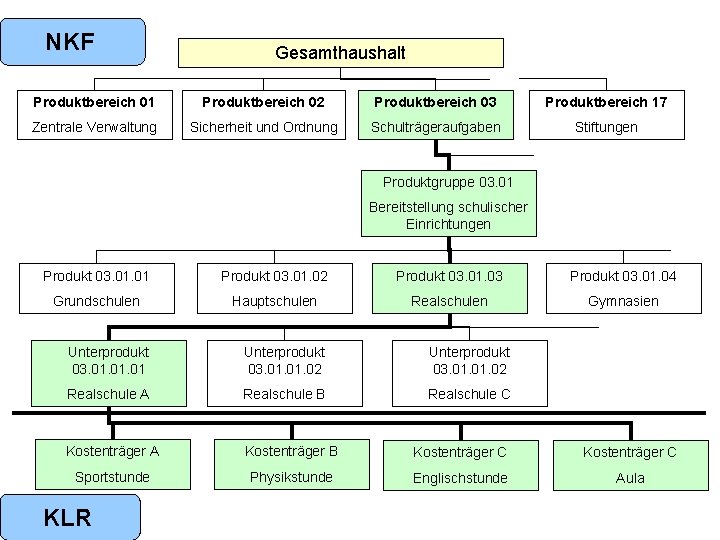
NKF Gesamthaushalt Produktbereich 01 Produktbereich 02 Produktbereich 03 Produktbereich 17 Zentrale Verwaltung Sicherheit und Ordnung Schulträgeraufgaben Stiftungen Produktgruppe 03. 01 Bereitstellung schulischer Einrichtungen Produkt 03. 01. 02 Produkt 03. 01. 03 Produkt 03. 01. 04 Grundschulen Hauptschulen Realschulen Gymnasien Unterprodukt 03. 01. 01. 02 Realschule A Realschule B Realschule C Kostenträger A Kostenträger B Kostenträger C Sportstunde Physikstunde Englischstunde Aula KLR
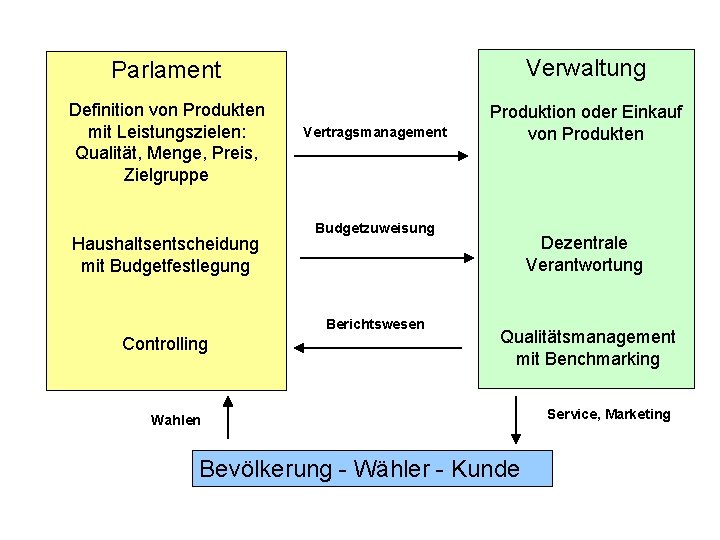
Parlament Verwaltung Definition von Produkten mit Leistungszielen: Qualität, Menge, Preis, Zielgruppe Produktion oder Einkauf von Produkten Haushaltsentscheidung mit Budgetfestlegung Vertragsmanagement Budgetzuweisung Berichtswesen Controlling Dezentrale Verantwortung Qualitätsmanagement mit Benchmarking Wahlen Bevölkerung - Wähler - Kunde Service, Marketing
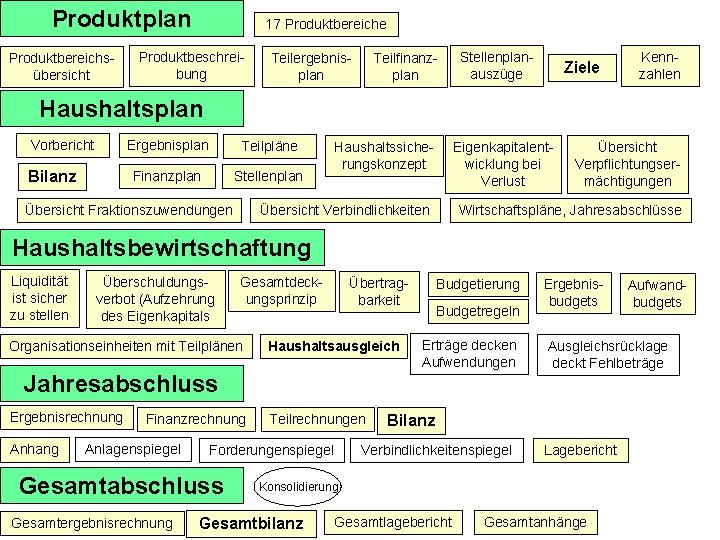
Produktplan Produktbereichsübersicht 17 Produktbereiche Produktbeschreibung Teilergebnisplan Teilfinanzplan Stellenplanauszüge Ziele Kennzahlen Haushaltsplan Vorbericht Bilanz Ergebnisplan Teilpläne Finanzplan Stellenplan Übersicht Fraktionszuwendungen Haushaltssicherungskonzept Eigenkapitalentwicklung bei Verlust Übersicht Verbindlichkeiten Übersicht Verpflichtungsermächtigungen Wirtschaftspläne, Jahresabschlüsse Haushaltsbewirtschaftung Liquidität ist sicher zu stellen Überschuldungsverbot (Aufzehrung des Eigenkapitals Gesamtdeckungsprinzip Organisationseinheiten mit Teilplänen Übertragbarkeit Haushaltsausgleich Budgetierung Budgetregeln Erträge decken Aufwendungen Jahresabschluss Ergebnisrechnung Anhang Finanzrechnung Anlagenspiegel Forderungenspiegel Gesamtabschluss Gesamtergebnisrechnung Teilrechnungen Ergebnisbudgets Ausgleichsrücklage deckt Fehlbeträge Bilanz Verbindlichkeitenspiegel Lagebericht Konsolidierung Gesamtbilanz Gesamtlagebericht Aufwandbudgets Gesamtanhänge