
Webinaarin aikataulu 8 40 Yhteyksien testaus 9 00
Webinaarin aikataulu: 8: 40 Yhteyksien testaus 9: 00 Aloitus 10: 00 Lopetus Kysymyksiä ja kommentteja voi lähettää meille pikaviestinä koko webinaarin ajan. Perinnän faktat ja käytäntö vapaaehtoinen perintä 24. 10. 2016 VINKKI: Mihin haluat saada vastauksen? Lähetä ennen aloitusta etukäteiskysymys pikaviestinä! Terhi Hakkarainen varanotaari, LTS © Opinahjo. Tallenteiden ja materiaalien jakaminen kielletty ilman Opinahjon kirjallista lupaa.
Asiat § § Pohdintatehtävän esittely Miksi tehokas perintä on tärkeää yrityksille? Perintälain perusasiat Vapaaehtoisen perinnän keinot yritys- ja kuluttajaperintään § Pohdintatehtävän purku © Opinahjo Oy 2016
Tehtävä: optimaalisen perintäprosessin suunnittelu § Yritys T Oy on keskisuuri yritys, jolla on sekä yritys- että kuluttaja-asiakkaita. § Saatavia on kahdentyyppisiä: § Suuret projektitoimitukset, joiden osuus laskujen kpl-määrästä on noin 10 %, mutta euromääristä yli 50 %. Yksittäisen laskun suuruus on 5 000 euroa tai sitä suurempi. (B 2 B) § Projekteihin liittyvät huolto- ja varaosalaskut, joita on määrällisesti paljon, mutta yksittäisen saatavan suuruus on muutamista kympeistä muutamiin satoihin euroihin. (B 2 B ja B 2 C) § Suunnittele yritykselle sopiva perintäprosessi/t aikajanalle. Mitä toimenpiteitä tekisit ja missä vaiheessa laskun erääntymisen jälkeen? Käytätkö kumppania ja missä vaiheessa? Mieti, mikä toimisi parhaiten. § Tulosta aikajanat, voit koulutuksen aikana tehdä aikajanoille muistiinpanoja! © Opinahjo Oy 2016
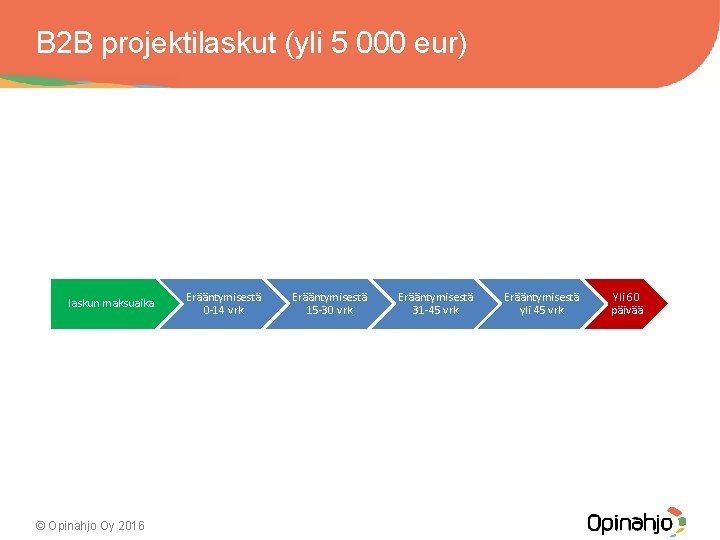
B 2 B projektilaskut (yli 5 000 eur) laskun maksuaika © Opinahjo Oy 2016 Erääntymisestä 0 -14 vrk Erääntymisestä 15 -30 vrk Erääntymisestä 31 -45 vrk Erääntymisestä yli 45 vrk Yli 60 päivää
B 2 B ja B 2 C huoltolaskut (30 -500 eur) laskun maksuaika © Opinahjo Oy 2016 Erääntymisestä 0 -14 vrk Erääntymisestä 15 -30 vrk Erääntymisestä 31 -45 vrk Erääntymisestä yli 45 vrk Yli 60 päivää
”Velkojayrityksen aktiivisuus perintätoimissa on perusteltua oman maksuvalmiuden ja tuloksentekokyvyn varmistamisen kannalta, mutta myös siksi, että laiskuus perinnässä tarkoittaa lähes varmasti rahojen menetystä. ” Heikki Koivula, Suomen Asiakastieto Oy Talouselämä Maksuhäiriöisiä henkilöitä on 371 800 alkuvuonna 2016, jälleen uusi ennätys. - Suomen Asiakastieto Oy Ennätyksellisen monella yrityksellä on maksuhäiriöitä. Joka toisella maksuhäiriöisellä yrityksellä merkintöjen taustalla on hoitamattomia verovelkoja. - Suomen Asiakastieto Oy © Opinahjo Oy 2016 Pitkittyneet maksuvaikeudet näkyvät luonnollisesti myös pidentyneinä maksuaikoina. -Elinkeinoelämän Keskusliitto
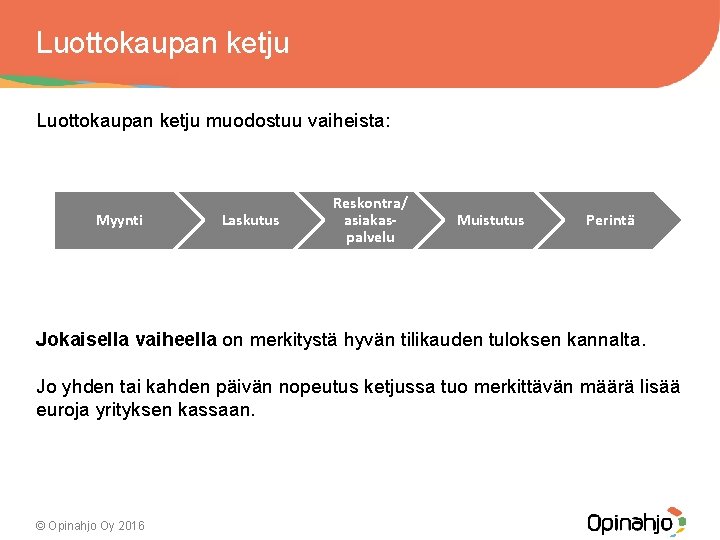
Luottokaupan ketju muodostuu vaiheista: Myynti Laskutus Reskontra/ asiakaspalvelu Muistutus Perintä Jokaisella vaiheella on merkitystä hyvän tilikauden tuloksen kannalta. Jo yhden tai kahden päivän nopeutus ketjussa tuo merkittävän määrä lisää euroja yrityksen kassaan. © Opinahjo Oy 2016
Perintään vaikuttavia asioita § Lait § Laki saatavien perinnästä (22. 4. 1999/513) § Lukuisat muut lait (kansallisesti, kansainvälisesti): Oikeudenkäymiskaari, Ulosottokaari, luottotietolaki… § Viranomaisten ohjeet ja suositukset § Kilpailu- ja kuluttajaviraston ohjeet hyvästä perintätavasta § Yrityksen omat toimintatavat ja ohjeet § Tavoitteet toiminnalle, luottopolitiikka § Yleinen tapa toimia § Maa, toimiala, julkinen/ yksityinen toimija © Opinahjo Oy 2016
Perintälain perusasiat
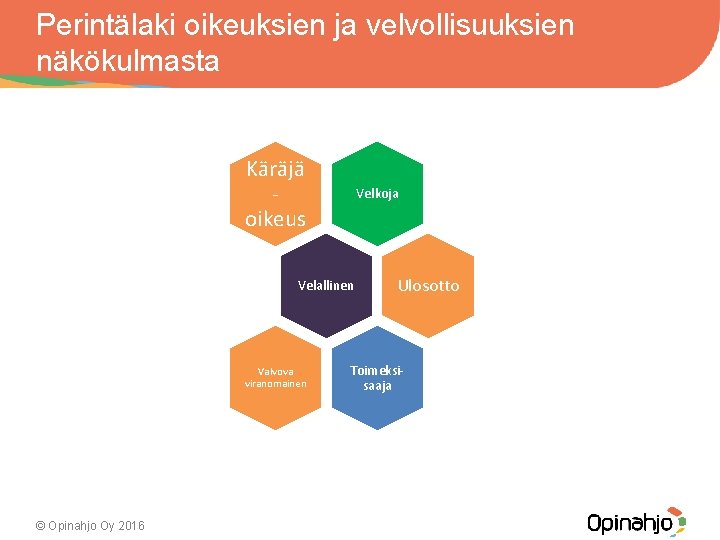
Perintälaki oikeuksien ja velvollisuuksien näkökulmasta Käräjä oikeus Velkoja Velallinen Valvova viranomainen © Opinahjo Oy 2016 Ulosotto Toimeksisaaja
Hyvä perintätapa § Laki saatavien perinnästä 22. 4. 1999/513 § § Perinnässä ei saa käyttää hyvän perintätavan vastaista tai muutoin velallisen kannalta sopimatonta menettelyä. (Ks. myös Kuluttajansuojalaki) Perinnässä ei saa: 1. antaa vääriä tai harhaanjohtavia tietoja maksun laiminlyönnin seurauksista tai muista velallisen kannalta merkityksellisistä seikoista 2. aiheuttaa velalliselle kohtuuttomia tai tarpeettomia kuluja taikka tarpeetonta haittaa; eikä 3. vaarantaa velallisen yksityisyyden suojaa. © Opinahjo Oy 2016
Hyvä perintätapa jatk. § Vastuullisuus maksujärjestelyissä § realistisuus suhteessa maksukykyyn (luottotiedot) § Perusteluissa: ”Velkojan tulee aina tapauskohtaisesti arvioida, voidaanko maksujärjestelyä pitää olosuhteet huomioon ottaen kohtuullisena, sekä pyrkiä mahdollisuuksien mukaan sovinnolliseen ratkaisuun. ” § Kielto periä vanhentunutta / lakannutta saatavaa © Opinahjo Oy 2016
Käytännön havaintoja § Ei liian pitkiä maksusopimuksia, jos velallisen taloudellinen maksukyky on huono ja se on tiedossa § Tehosteet esim. maksumuistutuksissa ovat hyviä ja niitä voi ja kannattaa käyttää, mutta niiden tulisi olla sellaisia, joita yritys myös käyttää (ei vain teoreettinen ”uhka”) © Opinahjo Oy 2016
Velallisen oikeuksia: § Oikeus tulla kohdelluksi hyvän perintätavan mukaisesti § Oikeus saada ajantasainen tieto velkojensa kokonaismäärästä ja perusteista § Oikeus kiistää maksuvelvollisuus § Mutta esittää myös peruste § Kuluttajana oikeus pyytää kuluttajasaatavan perinnän keskeyttämistä § Maksusuoja § Perintälain säännöksistä ei saa poiketa velallisen vahingoksi © Opinahjo Oy 2016
Velallisen velvollisuuksia § Perintäkulujen korvaaminen, riippumatta siitä mihin maksu on tehty © Opinahjo Oy 2016
Velkojan oikeuksia § Pyrkiä vaikuttamaan siihen, että velallinen vapaaehtoisesti suorittaa erääntyneen saatavan § Oikeus saada vakiokorvaus, jos maksu on viivästynyt niin, että siitä on oikeus saada viivästyskorkoa (B 2 B, 40 eur…) § Jatkaa kiistetyn saatavan perintää, jos kiistämiseen ei ole perusteita/ asiaan vaikuttavia perusteita § Harkita järkevät toimenpiteet kuluttajasaatavan keskeytyspyynnön jälkeen § Oikeus antaa toimeksiannon hoitamista varten tarvittavat tiedot toimeksisaajalle © Opinahjo Oy 2016
Velkojan velvollisuuksia § Noudattaa hyvää perintätapaa § Velvollisuus korvata vahinko, joka velkojan tai toimeksisaajan lainvastaisesta tai virheellisestä menettelystä on aiheutunut velalliselle (myös toimeksisaaja vastaa!) § -> valitse luotettava ja hyvämaineinen kumppani © Opinahjo Oy 2016
Toimeksisaajan oikeuksia § Pyrkiä vaikuttamaan siihen, että velallinen vapaaehtoisesti suorittaa erääntyneen saatavan § Käyttää trattaa riidattoman yrityssaatavan perintään (mahdollinen myös velkojalle, tyypillisesti kuitenkin perintätoimisto hoitaa) § Jatkaa kiistetyn saatavan perintää, jos kiistämiseen ei ole perusteita/ asiaan vaikuttavia perusteita § Harkita järkevät toimenpiteet kuluttajasaatavan keskeytyspyynnön jälkeen § Oikeus saada perintäkulut velalliselta © Opinahjo Oy 2016
Toimeksisaajan velvollisuuksia § Noudattaa hyvää perintätapaa § Lähettää kirjallinen maksuvaatimus kuluttajasaatavan perimiseksi § Maksuvaatimuksen tulee täyttää lain edellyttämät muotovaatimukset ja aikarajat § Aina ennen oikeudellisen perinnän aloittamista § Noudattaa muuten kuluttajasaatavan perinnän sääntelyitä (perintäkulut, aikarajat, perintätoimenpiteiden enimmäismäärät) § Huolehtia, että trattaperintä hoidetaan lain säätämällä tavalla § Velkojan lukuun perityt varat säilytettävä erillään (asiakasvarat) § Kuluttajasaatavan suorituksen kohdentaminen ensin saatavalle ja sen korolle, vasta sitten perintäkuluille © Opinahjo Oy 2016
Pohdintatehtävä § Lisäisitkö tai poistaisitko jonkun oikeuden tai velvollisuuden perintälaista? © Opinahjo Oy 2016 20
Toimivat perintäkeinot kuluttaja- ja yritysperintään
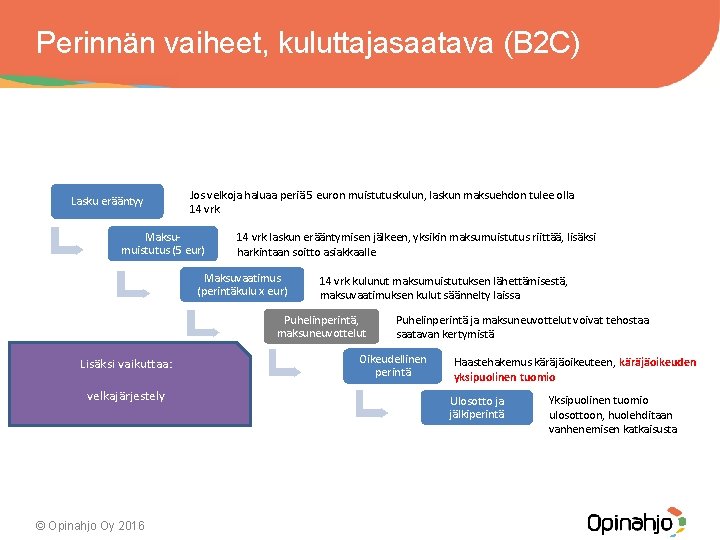
Perinnän vaiheet, kuluttajasaatava (B 2 C) Lasku erääntyy Jos velkoja haluaa periä 5 euron muistutuskulun, laskun maksuehdon tulee olla 14 vrk Maksumuistutus (5 eur) 14 vrk laskun erääntymisen jälkeen, yksikin maksumuistutus riittää, lisäksi harkintaan soitto asiakkaalle Maksuvaatimus (perintäkulu x eur) 14 vrk kulunut maksumuistutuksen lähettämisestä, maksuvaatimuksen kulut säännelty laissa Puhelinperintä, maksuneuvottelut Lisäksi vaikuttaa: velkajärjestely © Opinahjo Oy 2016 Puhelinperintä ja maksuneuvottelut voivat tehostaa saatavan kertymistä Oikeudellinen perintä Haastehakemus käräjäoikeuteen, käräjäoikeuden yksipuolinen tuomio Ulosotto ja jälkiperintä Yksipuolinen tuomio ulosottoon, huolehditaan vanhenemisen katkaisusta
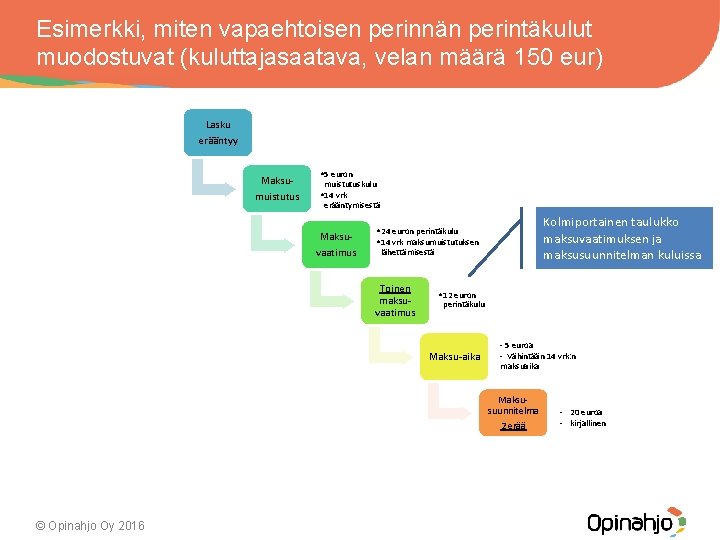
Esimerkki, miten vapaehtoisen perinnän perintäkulut muodostuvat (kuluttajasaatava, velan määrä 150 eur) Lasku erääntyy Maksumuistutus • 5 euron muistutuskulu • 14 vrk erääntymisestä Maksuvaatimus Kolmiportainen taulukko maksuvaatimuksen ja maksusuunnitelman kuluissa • 24 euron perintäkulu • 14 vrk maksumuistutuksen lähettämisestä Toinen maksuvaatimus • 12 euron perintäkulu Maksu-aika - 5 euroa - Vähintään 14 vrk: n maksuaika Maksusuunnitelma 2 erää © Opinahjo Oy 2016 - 20 euroa - kirjallinen
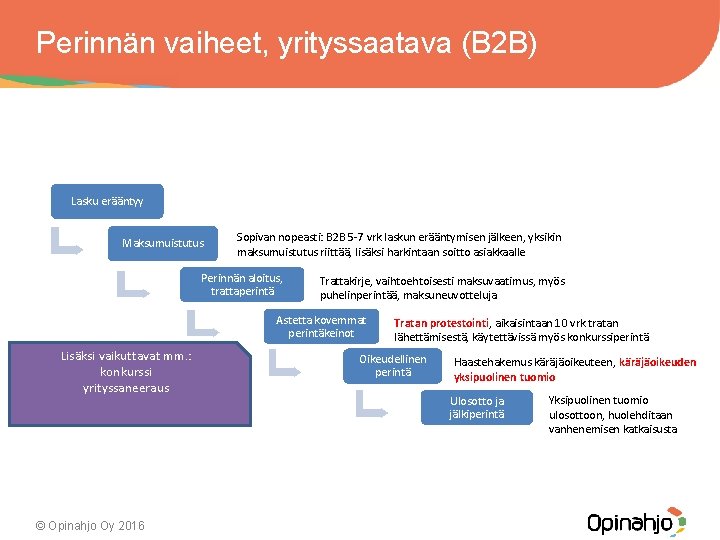
Perinnän vaiheet, yrityssaatava (B 2 B) Lasku erääntyy Maksumuistutus Sopivan nopeasti: B 2 B 5 -7 vrk laskun erääntymisen jälkeen, yksikin maksumuistutus riittää, lisäksi harkintaan soitto asiakkaalle Perinnän aloitus, trattaperintä Trattakirje, vaihtoehtoisesti maksuvaatimus, myös puhelinperintää, maksuneuvotteluja Astetta kovemmat perintäkeinot Lisäksi vaikuttavat mm. : konkurssi yrityssaneeraus © Opinahjo Oy 2016 Tratan protestointi, aikaisintaan 10 vrk tratan lähettämisestä, käytettävissä myös konkurssiperintä Oikeudellinen perintä Haastehakemus käräjäoikeuteen, käräjäoikeuden yksipuolinen tuomio Ulosotto ja jälkiperintä Yksipuolinen tuomio ulosottoon, huolehditaan vanhenemisen katkaisusta
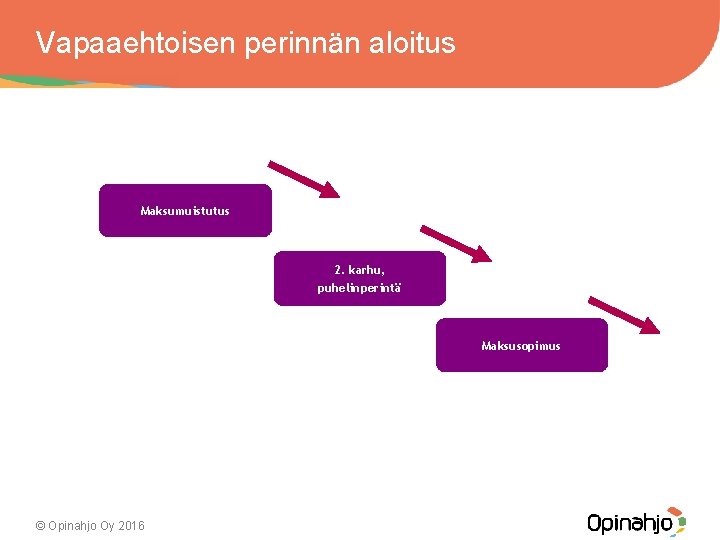
Vapaaehtoisen perinnän aloitus Maksumuistutus 2. karhu, puhelinperintä Maksusopimus © Opinahjo Oy 2016
Muistutusprosessi lyhyesti • Yritykset § Lähetys optimaalisen nopeasti laskun erääntymisen jälkeen § Esim. 5 -7 päivää § Muistutuskulujen määrä valittavissa, muista myös vakiokorvaus § Maksumuistutus lähetettävä ennen trattaa © Opinahjo Oy 2016 • Kuluttajat • Jos halutaan periä muistutuskuluja on noudatettava perintälaissa säänneltyjä aikoja (14/14 päivää), tällöin muistutuskulu voi olla 5 euroa – Ilman kuluja voi muistuttaa nopeammin
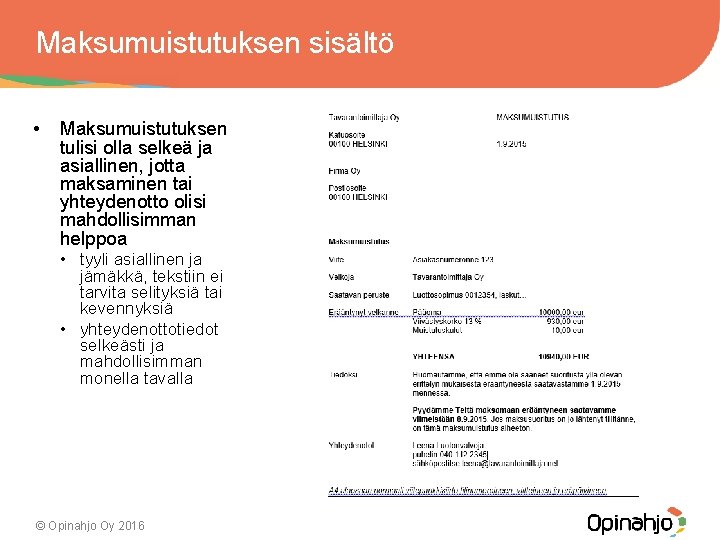
Maksumuistutuksen sisältö • Maksumuistutuksen tulisi olla selkeä ja asiallinen, jotta maksaminen tai yhteydenotto olisi mahdollisimman helppoa • tyyli asiallinen ja jämäkkä, tekstiin ei tarvita selityksiä tai kevennyksiä • yhteydenottotiedot selkeästi ja mahdollisimman monella tavalla © Opinahjo Oy 2016
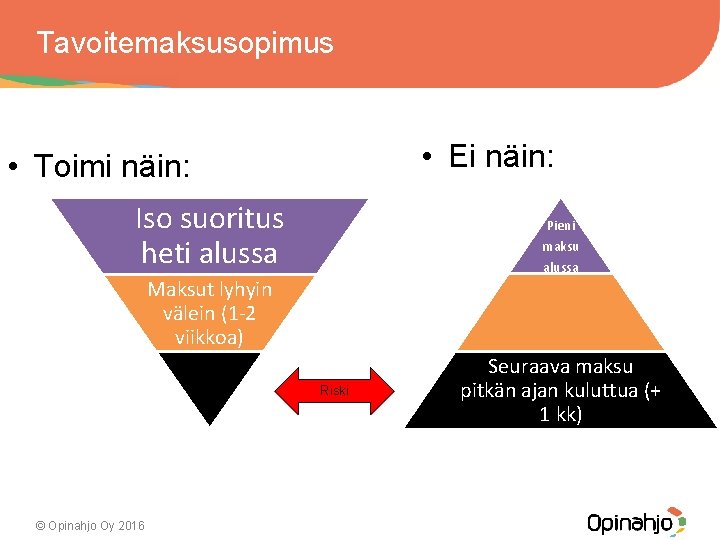
Tavoitemaksusopimus • Ei näin: • Toimi näin: Iso suoritus heti alussa Pieni maksu alussa Maksut lyhyin välein (1 -2 viikkoa) Riski © Opinahjo Oy 2016 Seuraava maksu pitkän ajan kuluttua (+ 1 kk)
Maksusopimuksen vahvistus • maksusopimus kannattaa vahvistaa kirjallisesti (postitse, faksilla tai sähköpostilla) ja siihen olisi hyvä saada velallisasiakkaan allekirjoitus • allekirjoitetussa maksusopimuksessa tulevat samalla vahvistetuksi korot ja kulut sekä saatavan riidattomuus © Opinahjo Oy 2016
Jos maksuohjelma ei toimi § puhelinperinnässä tiukempi linja, asia heti kuntoon ja tosite suorituksesta! § soittoja maksusopimuksen eristä ei kannata jatkaa liian kauan, vaan siirtää perintä mieluummin seuraavaan vaiheeseen § maksusopimusten ja puhelinperinnän seurantajärjestelmän tulisi olla kunnossa, jotta turhaa aikaa ei kulu soittojen välillä § esim. maksu perjantaina, työlistalle seuraavana tiistaina © Opinahjo Oy 2016
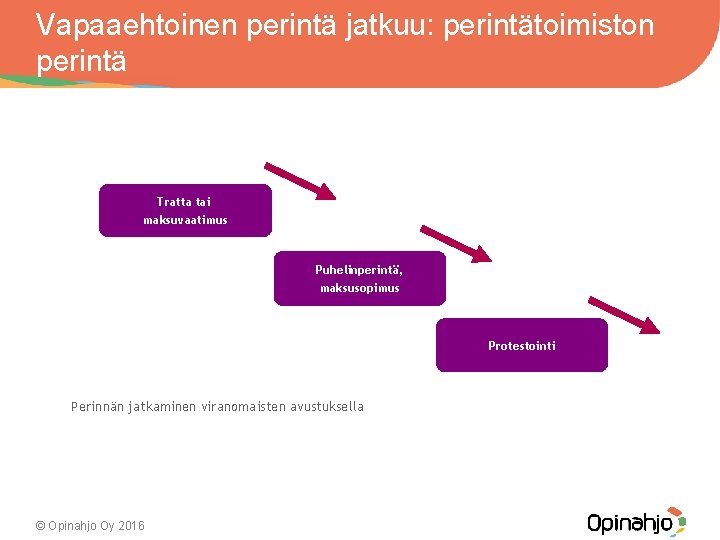
Vapaaehtoinen perintä jatkuu: perintätoimiston perintä Tratta tai maksuvaatimus Puhelinperintä, maksusopimus Protestointi Perinnän jatkaminen viranomaisten avustuksella © Opinahjo Oy 2016
Yhteistyö perintätoimiston kanssa • Vaikka yritys olisi perinyt pitkäänkin itse, saattaa perintätoimisto silti onnistua – puhelinperinnässä vieraampi taho velalliselle – olemassa astetta isompi uhka, että asia menee eteenpäin tai kulut kasvavat • Ns. ohimaksujen ilmoitus tärkeää • Erityistä ammattitaitoa saatavilla, jos asiat mutkistuvat • Muista ilmoittaa vakuudet ym. tiedot yhteistyökumppanille © Opinahjo Oy 2016
Maksuvaatimus kuluttajasaatavasta § Kirjallisesti tai muulla pysyvällä tavalla § pysyvästä tavasta sovittava ennen lähettämistä nimenomaisesti lähettäjätahon kanssa, saatavan erääntymisen jälkeen § Maksumuistutuksen lähettämisestä on täytynyt kulua 14 päivää § Maksuvaatimuksen perusedellytykset tarkoin säännelty § Keskeytysmahdollisuus ja sen oikeusvaikutukset § Alkuperäisen velkojan nimi § Kulut säännelty tarkasti § Kuluja voi vaatia enintään § 2 maksuvaatimuksesta © Opinahjo Oy 2016
Tratta (B 2 B) § tratta on julkisuusuhkainen maksukehotus, jossa yritysvelallista vaaditaan määräajassa suorittamaan velkansa perintäkuluineen ja viivästyskorkoineen § Julkisuusuhka -> tehokas! § selvä ja riidaton saatava § Trattaa ei saa käyttää kuluttajille § trattaprosessia hoitaa Suomen Asiakastieto Oy sekä Soliditet § trattaa käyttävillä yrityksillä täytyy olla sopimus trattauksesta (isot yritykset, perintätoimistot) © Opinahjo Oy 2016
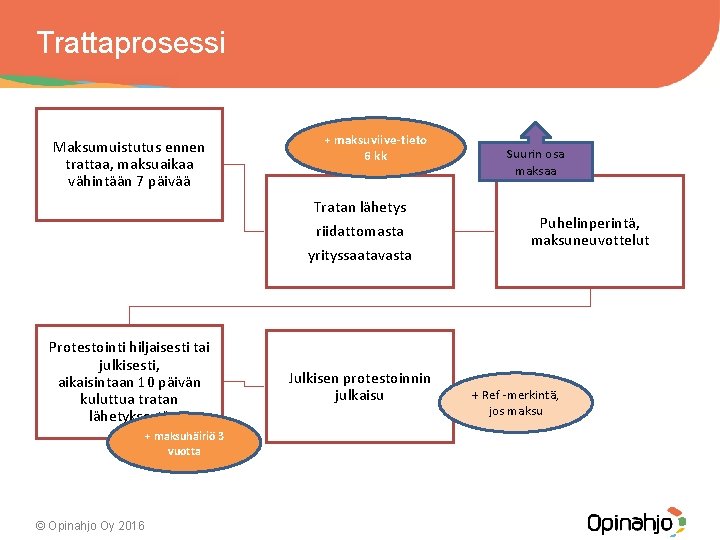
Trattaprosessi Maksumuistutus ennen trattaa, maksuaikaa vähintään 7 päivää + maksuviive-tieto 6 kk Tratan lähetys riidattomasta yrityssaatavasta Protestointi hiljaisesti tai julkisesti, aikaisintaan 10 päivän kuluttua tratan lähetyksestä + maksuhäiriö 3 vuotta © Opinahjo Oy 2016 Julkisen protestoinnin julkaisu Suurin osa maksaa Puhelinperintä, maksuneuvottelut + Ref -merkintä, jos maksu
Pohdintatehtävä § Mikä näistä kirjallisen perinnän keinoista on kaikkien yritysten itsensä käytettävissä? § Maksuvaatimus § Maksumuistutus § Tratta © Opinahjo Oy 2016 36
Henkilökohtaisempaa perintää ja vaikuttamista maksuhalukkuuteen § Joskus muistuttaminen tai perintä kirjeitse ei tuota tulosta § Tällöin kannattaa huomioida muut, henkilökohtaisemmat tavat, joilla voidaan vaikuttaa maksujen kotiutumiseen § Puhelinperintä § Sähköpostit § Tekstiviestit § HUOM! Nämä keinot aiheuttavat enemmän kustannuksia, eli muista ottaa huomioon § Saatavan suuruus suhteutettuna käytettävään keinoon § Keinojen järkevä käyttö, ei toisteta liikaa samaa keinoa § Huomioi ajan kuluminen! © Opinahjo Oy 2016 37
Miten saada asiakkaani maksamaan?
Pohdintatehtävä § Mikä saisi sinut maksamaan? © Opinahjo Oy 2016
Mikä saisi sinut maksamaan? § Ystävällisyys, kohteliaisuus, asiallisuus § Kohtaaminen ihmisenä § Selkeä ratkaisuehdotus, ongelman paloittelu pienempiin kokonaisuuksiin § Välisteppi, joka saattaa saada hankalan tilanteen avautumaan § Tilanteen haltuunotto, neuvominen, vinkit § Asiantuntijan näkemys § Kiristys, uhkaus, lahjonta? Yläpuolelle asettuminen? Tilanteen hankaloittaminen? Vähättely? § Mikään näistä ei vie asiaa eteenpäin © Opinahjo Oy 2016
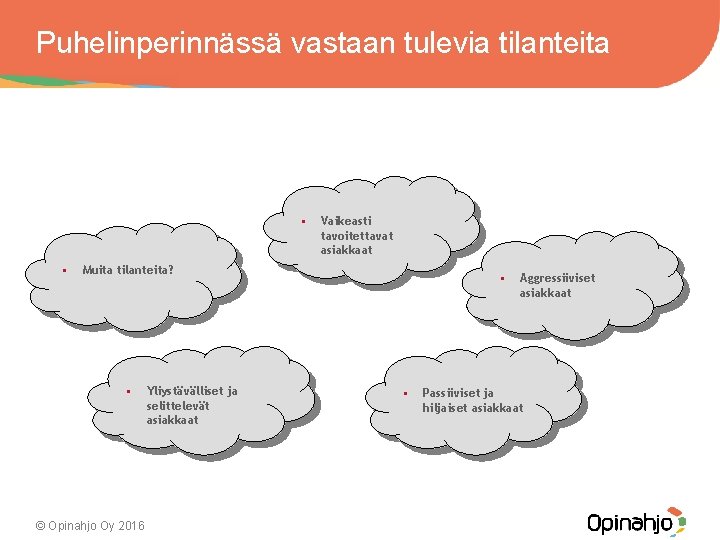
Puhelinperinnässä vastaan tulevia tilanteita • • Vaikeasti tavoitettavat asiakkaat Muita tilanteita? • © Opinahjo Oy 2016 Yliystävälliset ja selittelevät asiakkaat • • Aggressiiviset asiakkaat Passiiviset ja hiljaiset asiakkaat
Tehtävän purku: optimaalisen perintäprosessin suunnittelu § Yritys T Oy on keskisuuri yritys, jolla on sekä yritys- että kuluttaja-asiakkaita. § Saatavia on kahdentyyppisiä: § Suuret projektitoimitukset, joiden osuus laskujen kpl-määrästä on noin 10 %, mutta euromääristä yli 50 %. Yksittäisen laskun suuruus on 5 000 euroa tai sitä suurempi. (B 2 B) § Projekteihin liittyvät huolto- ja varaosalaskut, joita on määrällisesti paljon, mutta yksittäisen saatavan suuruus on muutamista kympeistä muutamiin satoihin euroihin. (B 2 B ja B 2 C) § Suunnittele yritykselle sopiva perintäprosessi/t aikajanalle. Mitä toimenpiteitä tekisit ja missä vaiheessa laskun erääntymisen jälkeen? Käytätkö kumppania ja missä vaiheessa? Mieti, mikä toimisi parhaiten. © Opinahjo Oy 2016
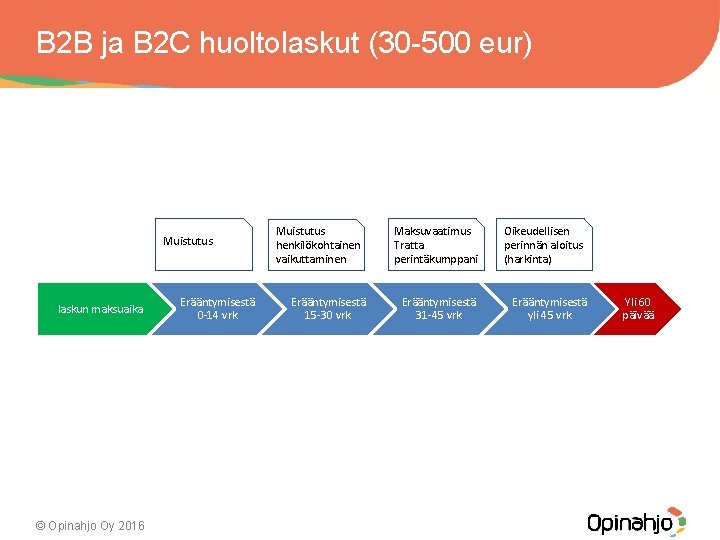
B 2 B ja B 2 C huoltolaskut (30 -500 eur) Muistutus laskun maksuaika © Opinahjo Oy 2016 Erääntymisestä 0 -14 vrk Muistutus henkilökohtainen vaikuttaminen Erääntymisestä 15 -30 vrk Maksuvaatimus Tratta perintäkumppani Erääntymisestä 31 -45 vrk Oikeudellisen perinnän aloitus (harkinta) Erääntymisestä yli 45 vrk Yli 60 päivää
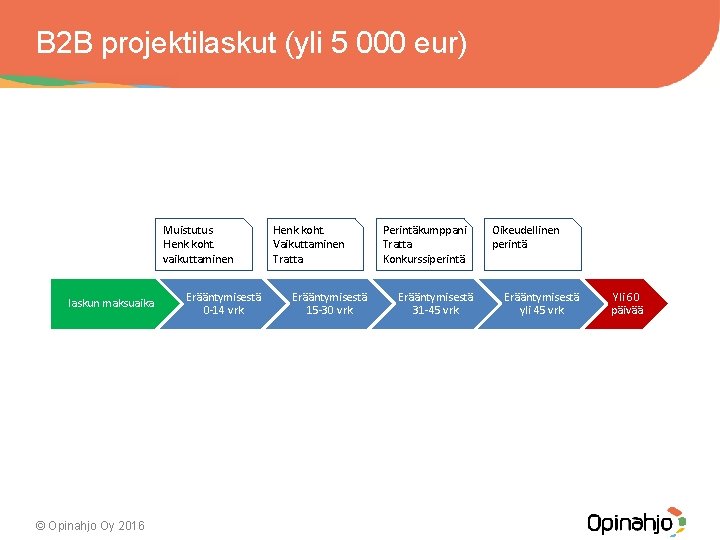
B 2 B projektilaskut (yli 5 000 eur) Muistutus Henk. koht. vaikuttaminen laskun maksuaika © Opinahjo Oy 2016 Erääntymisestä 0 -14 vrk Henk. koht. Vaikuttaminen Tratta Erääntymisestä 15 -30 vrk Perintäkumppani Tratta Konkurssiperintä Erääntymisestä 31 -45 vrk Oikeudellinen perintä Erääntymisestä yli 45 vrk Yli 60 päivää
Lopuksi
Keskeistä tehokkaassa perinnässä § Suhteuta toimenpiteet saatavan suuruuden mukaan § Huomioi lainsäädäntö ja yrityksesi omat ohjeet/ luottopolitiikka § Muista myös inhimilliset tekijät ja tapauskohtainen harkinta, kunhan se ei ole pääsääntö § Ole aktiivinen ja huolehdi, että prosessi etenee vaiheesta toiseen © Opinahjo Oy 2016
Jos haluat tehostaa ja kehittää, mieti näitä: § Mitä haluat hoitaa itse ja mihin aikasi riittää? § Onko nykyinen perintämalli yrityksessäsi etenevä vai jääkö prosessi jumittamaan johonkin vaiheeseen? § Vaiheita, joissa useimmiten on tehostamisen mahdollisuus on muistutusvaihe ja perinnän aloittaminen § Toistuvatko samat reklamaatiot usein? § Saatko mahdollisilta kumppaneilta riittävästi tietoa ja tukea omaan toimintaasi? § Onko yrityksessäsi kirjallinen luottopolitiikka? © Opinahjo Oy 2016
Yhteystiedot Terhi Hakkarainen Varanotaari, LTS Puhelin 050 4429 699 terhi. hakkarainen@visma. com © Opinahjo Oy 2016
Tulevat webinaarit Tulevia webinaareja: • • Perinnän faktat ja käytäntö - oikeudellinen perintä ja velallisen maksukyvyttömyystilanteet (L/XL) Ma 24. 10 klo 10. 15 -11. 15 ALV: n käsittely matkalaskuissa ja edustuskuluissa (L/XL) Ti 25. 10 klo 9 -10 ALV: n käsittely henkilökuntaeduissa ja oman käytön vero (L/XL) Ti 25. 10 klo 10. 15 -11. 15 Mitä kirjanpitäjän pitäisi tietää IFRS: stä? (L/XL) Ti 25. 10 klo 13 -15 Ajankohtainen verotuskatsaus, lokakuu 2016 (S/M/L/XL) Ke 26. 10 klo 12 -12. 45 Arvopapereiden käsittely kirjanpidossa ja verotuksessa (L/XL) Ke 26. 10 klo 13 -15 Osakevaihto ja liiketoimintakauppa (L/XL) To 27. 10 klo 9 -11 Talouslukujen hyödyntäminen johdon päätöksenteossa (L/XL) To 27. 10 klo 13 -15 Webinaaritallenteet katsottavissa muutaman arkipäivän kuluttua pidetystä webinaarista. Lisää webinaareja sekä webinaarien tarkempi sisältö ja kuvaukset löytyvät osoitteesta: www. opinahjo. fi © Opinahjo Oy 2016 50
Opinahjo Oy Muistatko sen OIVALTAMISEN RIEMUN? Opinahjo Oy Tekniikantie 14 02150 Espoo Finland www. opinahjo. fi info@opinahjo. fi +358 20 795 9960 © Opinahjo Oy 2016 51
- Slides: 51