
WACHSTUMSMARKT ERNEUERBAREENERGIENINFRASTRUKTUR ASIEN Werbeinformation Auf der Suche nach
WACHSTUMSMARKT ERNEUERBARE-ENERGIENINFRASTRUKTUR ASIEN Werbeinformation
Auf der Suche nach Rendite. 2, 2% Rendite sind grundsätzlich notwendig, um einem Vermögensverlust (nach Steuer und Inflation) durch eine negative Realverzinsung entgegenzuwirken. ca. 80% Deutsches Privatvermögen ist jedoch historisch bedingt heute noch oft in festverzinslichen Anlagen (Bankeinlagen, Renten- und Geldmarkt) investiert, diese Renditeanforderungen derzeit nicht mehr erfüllen können. Auch Bausparverträge, Renten/Lebensversicherungen eignen sich als Alternative nur noch eingeschränkt. Quelle: HEDGEWORK – Online-Artikel 03/2014, www. bankenundpartner. de (1 -2014) 2 / 28
Rendite ist heute keine Selbstverständlichkeit mehr. • Diverse politische Krisenherde • Historisch niedriges Zinsniveau • hochvolatile Aktien-, Devisen- und Rohstoffkurse • vielerorts gesättigte Immobilienmärkte Zunehmende Komplexität der globalen Finanzmärkte erschwert die Abgabe von belastbaren Prognosen für Investitionen erheblich. Kapitalanleger – vom institutionellen Investor bis hin zum Privatanleger – stehen damit vor der gleichen Problemstellung: Welche Märkte liefern aus heutiger Sicht langfristig planbare und attraktive Renditen bei kalkulierbarem Risiko? 3 / 28
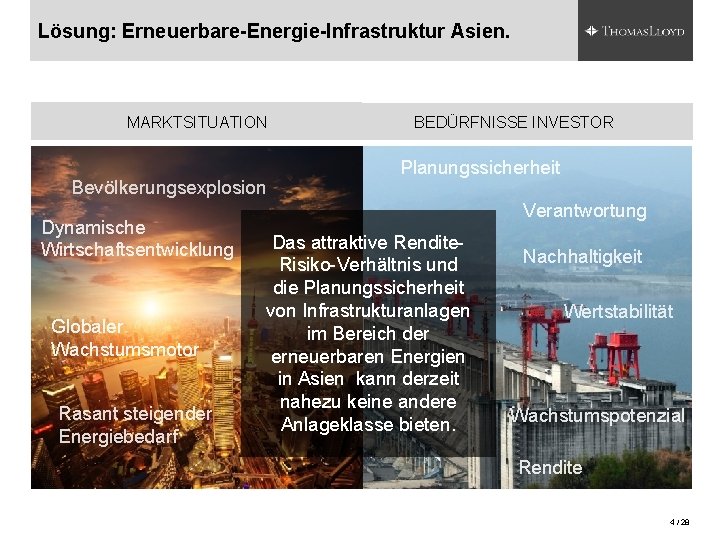
Lösung: Erneuerbare-Energie-Infrastruktur Asien. MARKTSITUATION Bevölkerungsexplosion Dynamische Wirtschaftsentwicklung Globaler Wachstumsmotor Rasant steigender Energiebedarf BEDÜRFNISSE INVESTOR Planungssicherheit Verantwortung Das attraktive Rendite. Risiko-Verhältnis und die Planungssicherheit von Infrastrukturanlagen im Bereich der erneuerbaren Energien in Asien kann derzeit nahezu keine andere Anlageklasse bieten. Nachhaltigkeit Wertstabilität Wachstumspotenzial Rendite 4 / 28
Das asiatische Jahrhundert. BEVÖLKERUNGSEXPLOSION 1 • Asiens Bevölkerung verdreifachte sich seit 1950 auf 4, 3 Milliarden Menschen. • Das entspricht ca. 60% der Weltbevölkerung. • 2050 soll es deutlich über 5 Mrd. Asiaten geben. WIRTSCHAFTSMACHT • Im Jahr 1950 betrug Asiens Anteil an der globalen Wirtschaftsleistung 18%. 2 • Heute beträgt er 35% und 2050 werden es sogar 52% sein. 3 • Im Jahr 2050 werden China und Indien die führenden Wirtschaftsmächte der Welt sein. 4 Quellen: 1 United Nations, World Population Prospects: The 2012 Revision; 2 World Economic Forum, The Global Information Technology Report 2006/7“; Asian Development Bank, Asian Development Outlook 2013; 3 Asian Development Bank, Asia 2050; 4 Price. Waterhouse. Coopers, The World in 2050, 2015 5 / 28
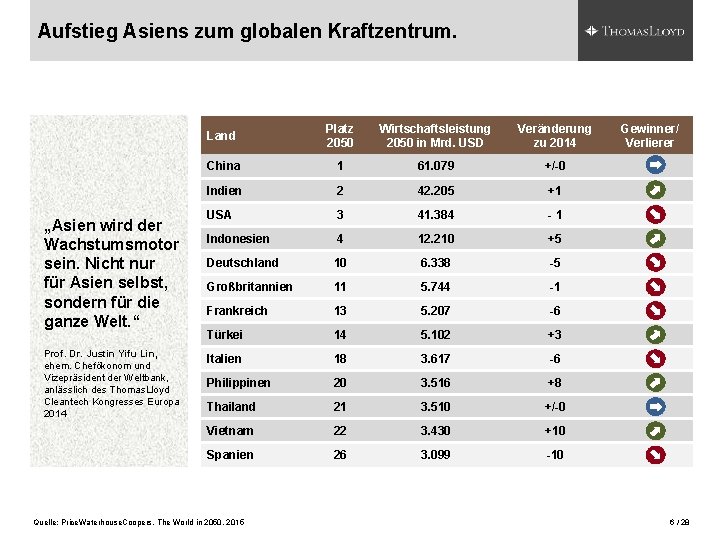
Aufstieg Asiens zum globalen Kraftzentrum. „Asien wird der Wachstumsmotor sein. Nicht nur für Asien selbst, sondern für die ganze Welt. “ Prof. Dr. Justin Yifu Lin, ehem. Chefökonom und Vizepräsident der Weltbank, anlässlich des Thomas. Lloyd Cleantech Kongresses Europa 2014 Land Platz 2050 Wirtschaftsleistung 2050 in Mrd. USD Veränderung zu 2014 China 1 61. 079 +/-0 Indien 2 42. 205 +1 USA 3 41. 384 - 1 Indonesien 4 12. 210 +5 Deutschland 10 6. 338 -5 Großbritannien 11 5. 744 -1 Frankreich 13 5. 207 -6 Türkei 14 5. 102 +3 Italien 18 3. 617 -6 Philippinen 20 3. 516 +8 Thailand 21 3. 510 +/-0 Vietnam 22 3. 430 +10 Spanien 26 3. 099 -10 Quelle: Price. Waterhouse. Coopers, The World in 2050, 2015 Gewinner/ Verlierer 6 / 28
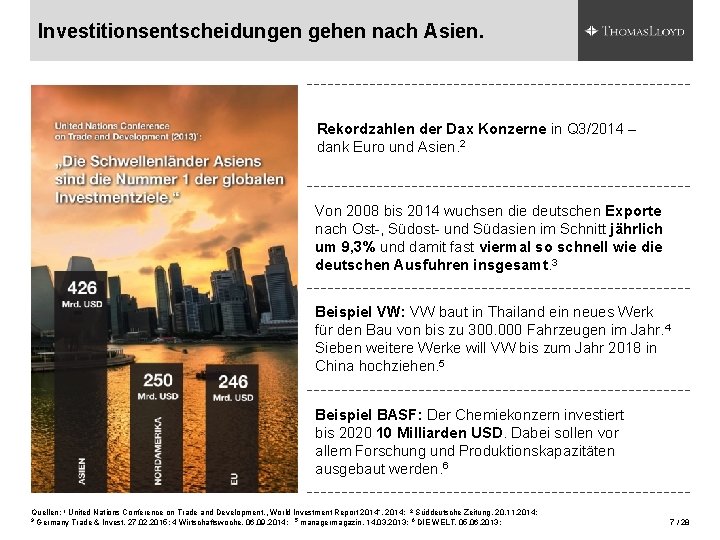
Investitionsentscheidungen gehen nach Asien. Rekordzahlen der Dax Konzerne in Q 3/2014 – dank Euro und Asien. 2 Von 2008 bis 2014 wuchsen die deutschen Exporte nach Ost-, Südost- und Südasien im Schnitt jährlich um 9, 3% und damit fast viermal so schnell wie deutschen Ausfuhren insgesamt. 3 Beispiel VW: VW baut in Thailand ein neues Werk für den Bau von bis zu 300. 000 Fahrzeugen im Jahr. 4 Sieben weitere Werke will VW bis zum Jahr 2018 in China hochziehen. 5 Beispiel BASF: Der Chemiekonzern investiert bis 2020 10 Milliarden USD. Dabei sollen vor allem Forschung und Produktionskapazitäten ausgebaut werden. 6 Quellen: 1 United Nations Conference on Trade and Development, „World Investment Report 2014“, 2014; 2 Süddeutsche Zeitung, 20. 11. 2014; 3 Germany Trade & Invest, 27. 02. 2015; 4 Wirtschaftswoche, 06. 09. 2014; 5 managermagazin, 14. 03. 2013; 6 DIE WELT, 05. 06. 2013; 7 / 28
Wachstum benötigt Energie. Unmengen an Energie. ENERGIEHUNGER • Der Energieverbrauch hat sich seit 2000 verdoppelt. 1 • Anteil am Weltenergieverbrauch steigt von 34% auf über 50% im Jahr 2035. 2 ROHSTOFFARMUT • Mangel an eigenen fossilen Energieressourcen. • 88% der Energie wird mit importierten und daher teuren Energieträgern, wie Kohle, Öl und Gas, erzeugt. 3 MANGELWARE ENERGIE 2 • • • 628 Mio. Menschen haben noch keinen Zugang zu Strom. 2, 8 Mrd. Asiaten heizen und kochen nach wie vor mit traditionellen Brennstoffen wie Holz, Holzkohle und Dung. 2050 wollen rund 3 Mrd. Asiaten Auto fahren, eine Klimaanlage betreiben und Elektrogeräte im Haushalt nutzen. Quellen: 1 U. S. Energy Information Administration; 2 Asian Development Bank, Asian Development Outlook 2013; 3 APS/BP; 8 / 28
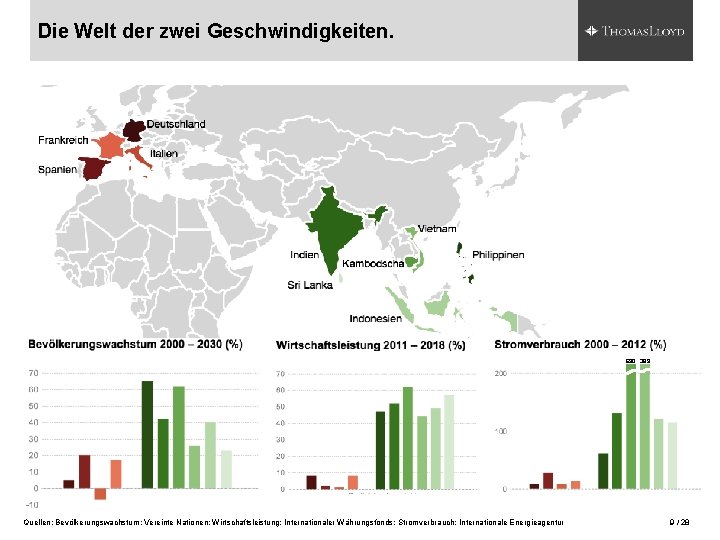
Die Welt der zwei Geschwindigkeiten. 690 389 Quellen: Bevölkerungswachstum: Vereinte Nationen; Wirtschaftsleistung: Internationaler Währungsfonds; Stromverbrauch: Internationale Energieagentur 9 / 28
ASIENS ERNEUERBARE ENERGIEZUKUNFT „Der einzige Ausweg ist eine Kursänderung auf grünes Wachstum – die Nutzung erneuerbarer Energien, zum Beispiel Solarenergie und Windkraft, anstelle der auf Kohle basierenden Energieversorgung. Und das ist die einzige Lösung. “ Prof. Dr. Justin Yifu Lin, ehem. Chefökonom und Vizepräsident der Weltbank, anlässlich des Thomas. Lloyd Cleantech Kongresses Europa 2014 10 / 28
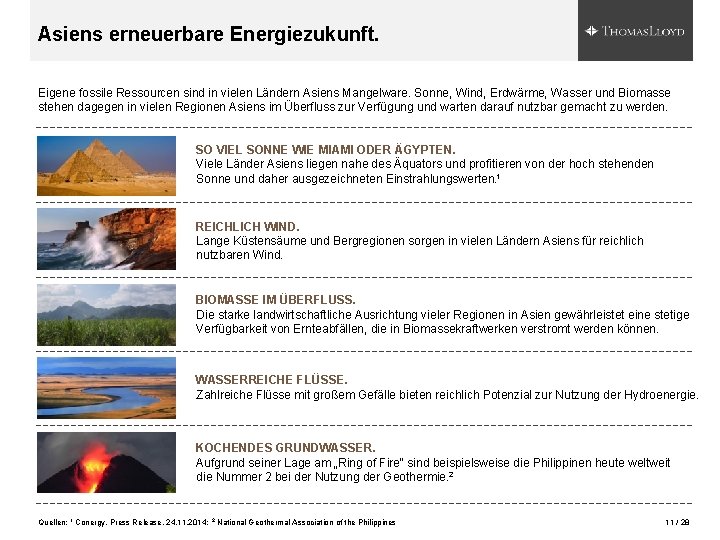
Asiens erneuerbare Energiezukunft. Eigene fossile Ressourcen sind in vielen Ländern Asiens Mangelware. Sonne, Wind, Erdwärme, Wasser und Biomasse stehen dagegen in vielen Regionen Asiens im Überfluss zur Verfügung und warten darauf nutzbar gemacht zu werden. SO VIEL SONNE WIE MIAMI ODER ÄGYPTEN. Viele Länder Asiens liegen nahe des Äquators und profitieren von der hoch stehenden Sonne und daher ausgezeichneten Einstrahlungswerten. 1 REICHLICH WIND. Lange Küstensäume und Bergregionen sorgen in vielen Ländern Asiens für reichlich nutzbaren Wind. BIOMASSE IM ÜBERFLUSS. Die starke landwirtschaftliche Ausrichtung vieler Regionen in Asien gewährleistet eine stetige Verfügbarkeit von Ernteabfällen, die in Biomassekraftwerken verstromt werden können. WASSERREICHE FLÜSSE. Zahlreiche Flüsse mit großem Gefälle bieten reichlich Potenzial zur Nutzung der Hydroenergie. KOCHENDES GRUNDWASSER. Aufgrund seiner Lage am „Ring of Fire“ sind beispielsweise die Philippinen heute weltweit die Nummer 2 bei der Nutzung der Geothermie. 2 Quellen: 1 Conergy, Press Release, 24. 11. 2014; 2 National Geothermal Association of the Philippines 11 / 28
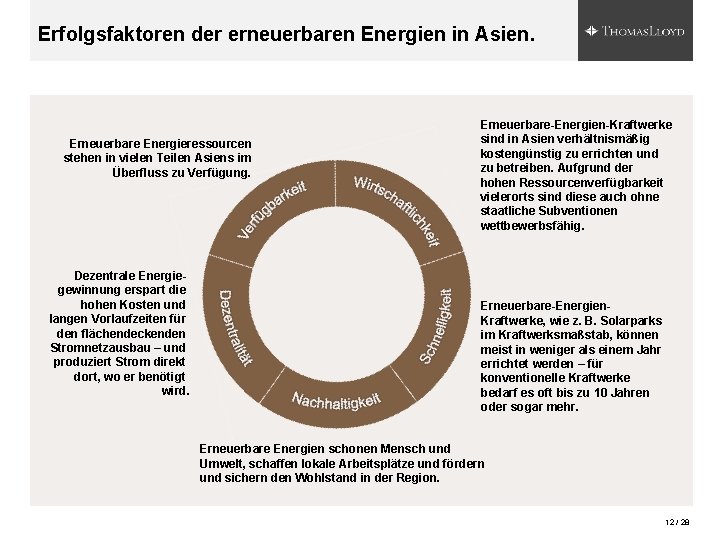
Erfolgsfaktoren der erneuerbaren Energien in Asien. Erneuerbare Energieressourcen stehen in vielen Teilen Asiens im Überfluss zu Verfügung. Dezentrale Energiegewinnung erspart die hohen Kosten und langen Vorlaufzeiten für den flächendeckenden Stromnetzausbau – und produziert Strom direkt dort, wo er benötigt wird. Erneuerbare-Energien-Kraftwerke sind in Asien verhältnismäßig kostengünstig zu errichten und zu betreiben. Aufgrund der hohen Ressourcenverfügbarkeit vielerorts sind diese auch ohne staatliche Subventionen wettbewerbsfähig. Erneuerbare-Energien. Kraftwerke, wie z. B. Solarparks im Kraftwerksmaßstab, können meist in weniger als einem Jahr errichtet werden – für konventionelle Kraftwerke bedarf es oft bis zu 10 Jahren oder sogar mehr. Erneuerbare Energien schonen Mensch und Umwelt, schaffen lokale Arbeitsplätze und fördern und sichern den Wohlstand in der Region. 12 / 28
Herausforderung: die Kosten der Realisierung. Asiens Erneuerbare-Energien-Zukunft kostet 2, 5 Billionen US-Dollar bis 2030. 1 Finanzielle Dimensionen, die Regierungen und regionale Energieversorger überfordern. Daher haben zahlreiche Regierungen asiatischer Länder die notwendigen, gesetzlichen Rahmenbedingungen geschaffen, um insbesondere den internationalen Privatsektor für Investitionen in ihrem Land zu gewinnen, z. B. : • Steuervergünstigungen • Importerleichterungen • Attraktive Einspeisevergütungstarife Quelle: 1 Bloomberg New Energy Finance, 01. 07. 2014 13 / 28
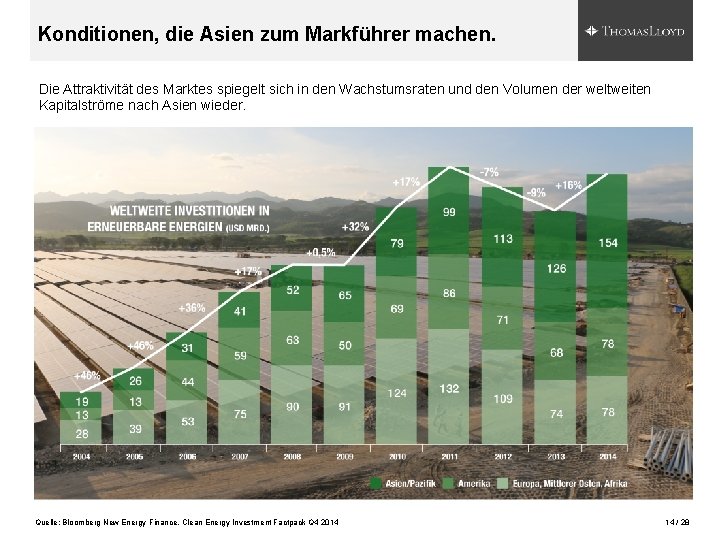
Konditionen, die Asien zum Markführer machen. Die Attraktivität des Marktes spiegelt sich in den Wachstumsraten und den Volumen der weltweiten Kapitalströme nach Asien wieder. Quelle: Bloomberg New Energy Finance, Clean Energy Investment Factpack Q 4 2014 14 / 28
Zusammenfassung. Die wichtigsten Eckpfeiler: • Asiens Bevölkerungs- und Wirtschaftswachstum führt zu einem langfristig steigenden Energiebedarf. • Erneuerbare Energien sind – kurz-, mittel und langfristig – die einzige ökonomisch und ökologisch sinnvolle Lösung. • Vielerorts stabile gesetzliche und wirtschaftliche Rahmenbedingungen bilden die Grundlage für nachhaltig erfolgreiche Investitionen. Damit bietet die Erneuerbare-Energien-Infrastruktur in Asien Investoren eine interessante Möglichkeit, dem aktuellen Niedrigzinsniveau mit langfristig planbaren und attraktiven Renditen bei kalkulierbarem Risiko nach- und werthaltig zu begegnen. 15 / 28
Thomas. Lloyd: Realising Sustainable Values 16 / 28
Übersicht. REGIONALER FOKUS & SEKTORSPEZIALISIERUNG Thomas. Lloyd ist eine global tätige Investment- und Beratungsgesellschaft, die sich ausschließlich auf den Erneuerbare-Energien-Sektor in Asien spezialisiert hat. KENNZAHLEN • • • Gründung: 2003 ø Erfahrung der handelnden Personen: über 25 Jahre 3 Mrd. USD 1 verwaltetes Vermögen Über 100 Infrastrukturprojekte in 22 Ländern realisiert 2 180 Mitarbeiter aus 29 Nationen Aktuelle Projekte schaffen über 13. 000 dauerhafte Arbeitsplätze und eine nachhaltige Stromversorgung für 1, 6 Mio. Menschen GLOBALE AUSRICHTUNG MIT STARKER REGIONALER PRÄSENZ 14 Standorte in 8 Ländern auf 3 Kontinenten THOMASLLOYD IN DEUTSCHLAND Niederlassungen in München, Stuttgart und Frankfurt/Main 1 Dieser Betrag enthält alle diskretionär wie auch alle nicht diskretionär verwalteten Vermögenswerte in traditionellen oder alternativen Investitionsstrategien, die von in- und ausländischen Tochter- und Schwestergesellschaften sowie nahestehenden Unternehmen der Thomas. Lloyd Group Ltd. verwaltet oder beraten werden (Stand: 31. 12. 2013); weitere Daten: Stand: 27. 3. 2015, 2 Transaktionen Management Erneuerbare-Energien-Infrastruktur (Track Record) 17 / 28
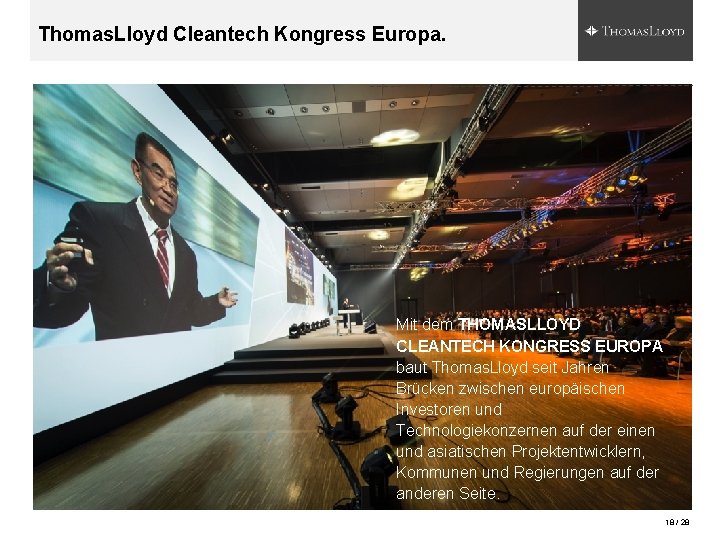
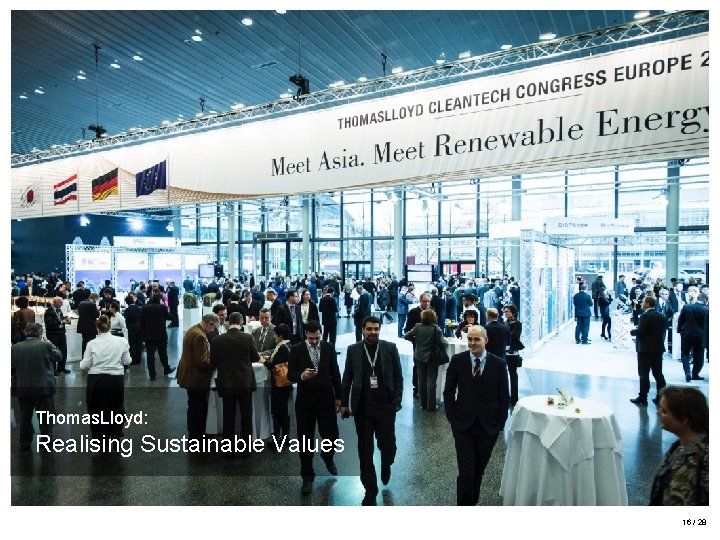
Thomas. Lloyd Cleantech Kongress Europa. Mit dem THOMASLLOYD CLEANTECH KONGRESS EUROPA baut Thomas. Lloyd seit Jahren Brücken zwischen europäischen Investoren und Technologiekonzernen auf der einen und asiatischen Projektentwicklern, Kommunen und Regierungen auf der anderen Seite. 18 / 28
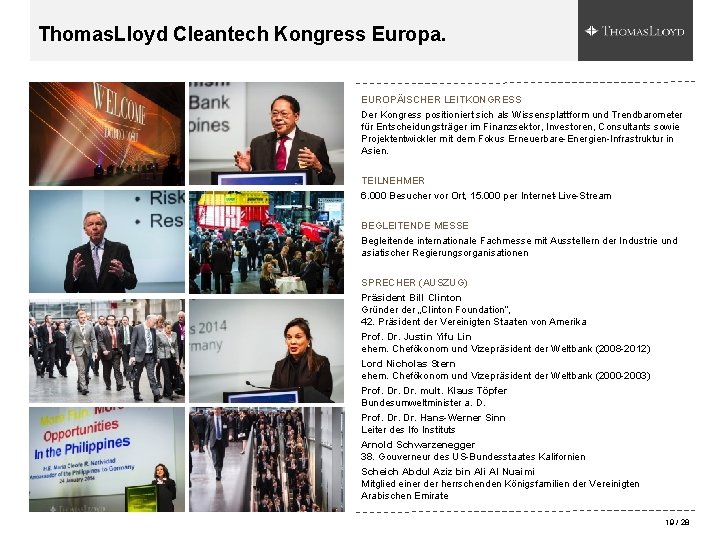
Thomas. Lloyd Cleantech Kongress Europa. EUROPÄISCHER LEITKONGRESS Der Kongress positioniert sich als Wissensplattform und Trendbarometer für Entscheidungsträger im Finanzsektor, Investoren, Consultants sowie Projektentwickler mit dem Fokus Erneuerbare-Energien-Infrastruktur in Asien. TEILNEHMER 6. 000 Besucher vor Ort, 15. 000 per Internet-Live-Stream BEGLEITENDE MESSE Begleitende internationale Fachmesse mit Ausstellern der Industrie und asiatischer Regierungsorganisationen SPRECHER (AUSZUG) Präsident Bill Clinton Gründer „Clinton Foundation“, 42. Präsident der Vereinigten Staaten von Amerika Prof. Dr. Justin Yifu Lin ehem. Chefökonom und Vizepräsident der Weltbank (2008 -2012) Lord Nicholas Stern ehem. Chefökonom und Vizepräsident der Weltbank (2000 -2003) Prof. Dr. mult. Klaus Töpfer Bundesumweltminister a. D. Prof. Dr. Hans-Werner Sinn Leiter des Ifo Instituts Arnold Schwarzenegger 38. Gouverneur des US-Bundesstaates Kalifornien Scheich Abdul Aziz bin Ali Al Nuaimi Mitglied einer der herrschenden Königsfamilien der Vereinigten Arabischen Emirate 19 / 28
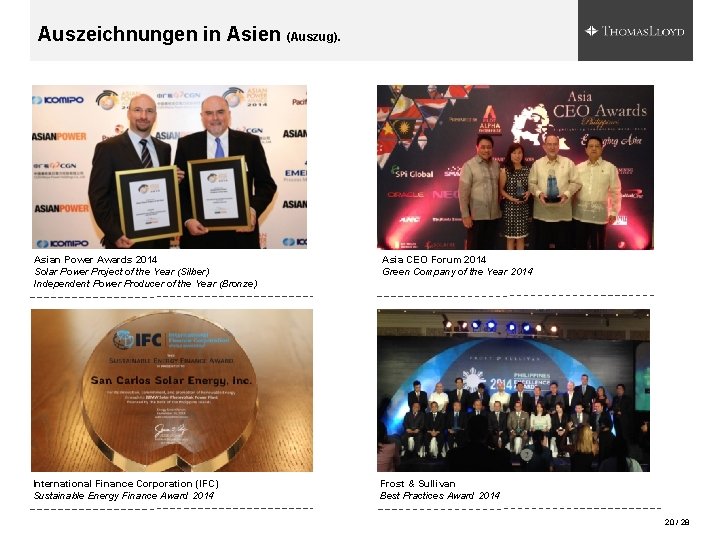
Auszeichnungen in Asien (Auszug). Asian Power Awards 2014 Solar Power Project of the Year (Silber) Independent Power Producer of the Year (Bronze) Asia CEO Forum 2014 Green Company of the Year 2014 International Finance Corporation (IFC) Sustainable Energy Finance Award 2014 Frost & Sullivan Best Practices Award 2014 20 / 28
DIE CTI-BETEILIGUNGSGESELLSCHAFTEN investieren mittels einer typisch stillen Beteiligung an der Thomas. Lloyd Cleantech Infrastructure Fund Gmb. H direkt und/oder mittelbar in den Wachstumsmarkt der Erneuerbare-Energien-Infrastruktur in Asien mit einem seit Jahren erfolgreich umgesetzten Geschäftsmodell. 21 / 28
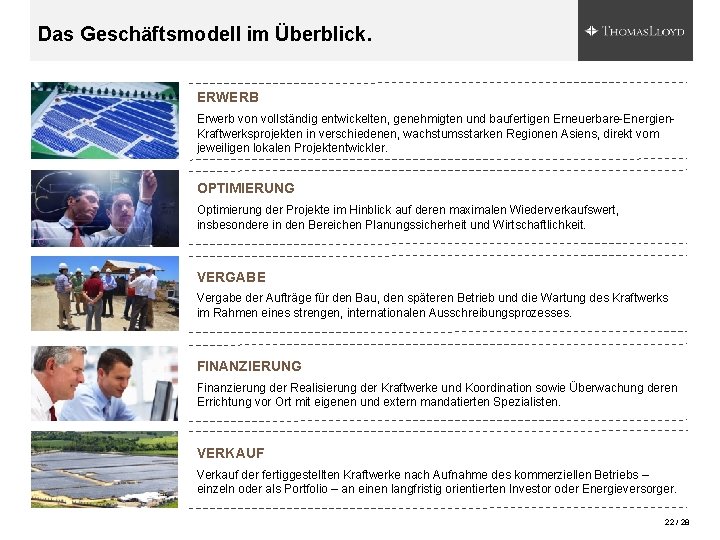
Das Geschäftsmodell im Überblick. ERWERB Erwerb von vollständig entwickelten, genehmigten und baufertigen Erneuerbare-Energien. Kraftwerksprojekten in verschiedenen, wachstumsstarken Regionen Asiens, direkt vom jeweiligen lokalen Projektentwickler. OPTIMIERUNG Optimierung der Projekte im Hinblick auf deren maximalen Wiederverkaufswert, insbesondere in den Bereichen Planungssicherheit und Wirtschaftlichkeit. VERGABE Vergabe der Aufträge für den Bau, den späteren Betrieb und die Wartung des Kraftwerks im Rahmen eines strengen, internationalen Ausschreibungsprozesses. FINANZIERUNG Finanzierung der Realisierung der Kraftwerke und Koordination sowie Überwachung deren Errichtung vor Ort mit eigenen und extern mandatierten Spezialisten. VERKAUF Verkauf der fertiggestellten Kraftwerke nach Aufnahme des kommerziellen Betriebs – einzeln oder als Portfolio – an einen langfristig orientierten Investor oder Energieversorger. 22 / 28
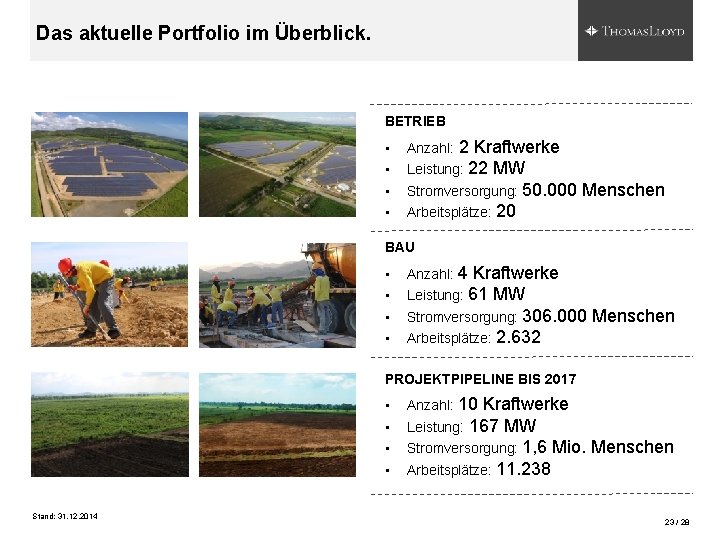
Das aktuelle Portfolio im Überblick. BETRIEB • • Anzahl: 2 Kraftwerke Leistung: 22 MW Stromversorgung: 50. 000 Menschen Arbeitsplätze: 20 BAU • • Anzahl: 4 Kraftwerke Leistung: 61 MW Stromversorgung: 306. 000 Menschen Arbeitsplätze: 2. 632 PROJEKTPIPELINE BIS 2017 • • Stand: 31. 12. 2014 Anzahl: 10 Kraftwerke Leistung: 167 MW Stromversorgung: 1, 6 Mio. Menschen Arbeitsplätze: 11. 238 23 / 28
Die wirtschaftlichen Ergebnisse. ANLAGEHISTORIE (TRACK RECORD) Nettorendite seit Fondsauflage bis 31. 12. 2013: 28, 01% p. a. 1 AUSSCHÜTTUNGEN Seit Fondsauflage in voller prognostizierter Höhe erfolgt. EINNAHMEN Höhe erzielter Einnahmen übersteigt Höhe geleisteter Ausschüttungen. INVESTITIONSQUOTE Kapital wurde vollständig gemäß prognostizierten Werten investiert. 1 Maßgeblich ist die testierte Leistungsbilanz 2013 der Thomas. Lloyd Cleantech Infrastructure Fund Gmb. H sowie der CTI-Beteiligungsgesellschaften; durchschnittliche Nettorendite seit Fondsauflage 2011 bis 31. 12. 2013 auf das durchschnittlich gewinnberechtigte Kapital 24 / 28
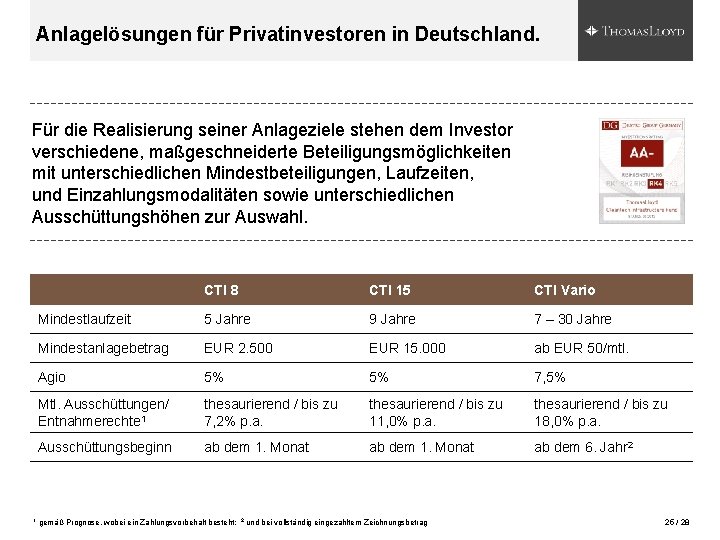
Anlagelösungen für Privatinvestoren in Deutschland. Für die Realisierung seiner Anlageziele stehen dem Investor verschiedene, maßgeschneiderte Beteiligungsmöglichkeiten mit unterschiedlichen Mindestbeteiligungen, Laufzeiten, und Einzahlungsmodalitäten sowie unterschiedlichen Ausschüttungshöhen zur Auswahl. CTI 8 CTI 15 CTI Vario Mindestlaufzeit 5 Jahre 9 Jahre 7 – 30 Jahre Mindestanlagebetrag EUR 2. 500 EUR 15. 000 ab EUR 50/mtl. Agio 5% 5% 7, 5% Mtl. Ausschüttungen/ Entnahmerechte 1 thesaurierend / bis zu 7, 2% p. a. thesaurierend / bis zu 11, 0% p. a. thesaurierend / bis zu 18, 0% p. a. Ausschüttungsbeginn ab dem 1. Monat ab dem 6. Jahr 2 1 gemäß Prognose, wobei ein Zahlungsvorbehalt besteht; 2 und bei vollständig eingezahltem Zeichnungsbetrag 25 / 28
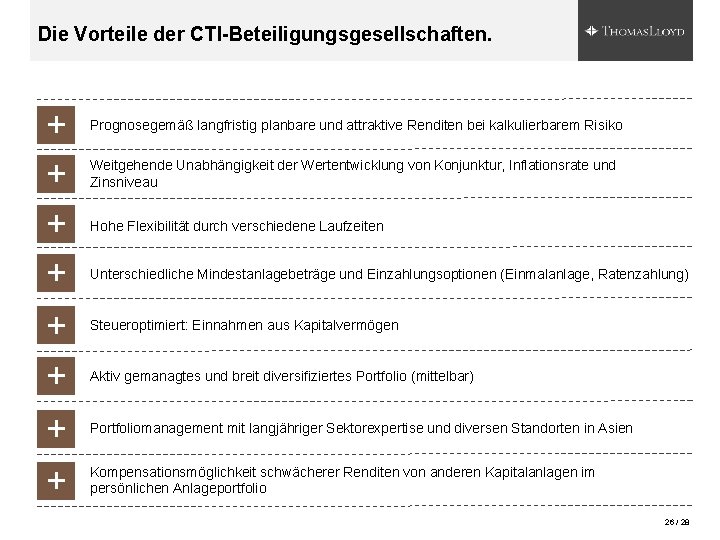
Die Vorteile der CTI-Beteiligungsgesellschaften. + + + + Prognosegemäß langfristig planbare und attraktive Renditen bei kalkulierbarem Risiko Weitgehende Unabhängigkeit der Wertentwicklung von Konjunktur, Inflationsrate und Zinsniveau Hohe Flexibilität durch verschiedene Laufzeiten Unterschiedliche Mindestanlagebeträge und Einzahlungsoptionen (Einmalanlage, Ratenzahlung) Steueroptimiert: Einnahmen aus Kapitalvermögen Aktiv gemanagtes und breit diversifiziertes Portfolio (mittelbar) Portfoliomanagement mit langjähriger Sektorexpertise und diversen Standorten in Asien Kompensationsmöglichkeit schwächerer Renditen von anderen Kapitalanlagen im persönlichen Anlageportfolio 26 / 28
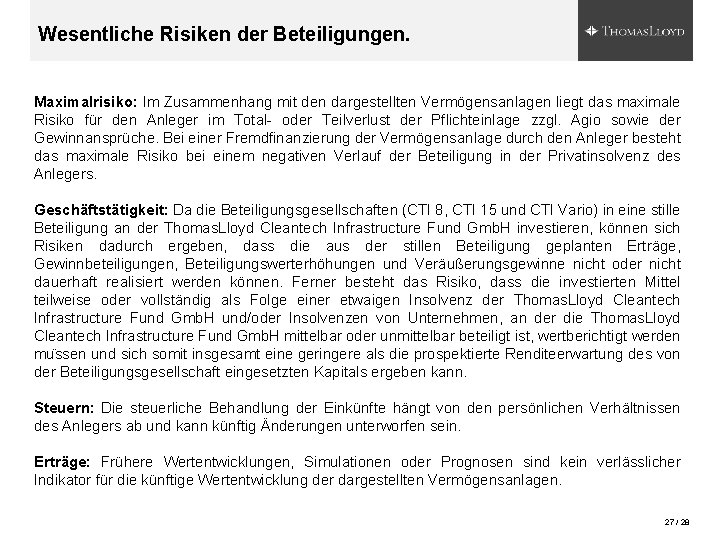
Wesentliche Risiken der Beteiligungen. Maximalrisiko: Im Zusammenhang mit den dargestellten Vermögensanlagen liegt das maximale Risiko für den Anleger im Total- oder Teilverlust der Pflichteinlage zzgl. Agio sowie der Gewinnansprüche. Bei einer Fremdfinanzierung der Vermögensanlage durch den Anleger besteht das maximale Risiko bei einem negativen Verlauf der Beteiligung in der Privatinsolvenz des Anlegers. Geschäftstätigkeit: Da die Beteiligungsgesellschaften (CTI 8, CTI 15 und CTI Vario) in eine stille Beteiligung an der Thomas. Lloyd Cleantech Infrastructure Fund Gmb. H investieren, können sich Risiken dadurch ergeben, dass die aus der stillen Beteiligung geplanten Erträge, Gewinnbeteiligungen, Beteiligungswerterhöhungen und Veräußerungsgewinne nicht oder nicht dauerhaft realisiert werden können. Ferner besteht das Risiko, dass die investierten Mittel teilweise oder vollständig als Folge einer etwaigen Insolvenz der Thomas. Lloyd Cleantech Infrastructure Fund Gmb. H und/oder Insolvenzen von Unternehmen, an der die Thomas. Lloyd Cleantech Infrastructure Fund Gmb. H mittelbar oder unmittelbar beteiligt ist, wertberichtigt werden mu ssen und sich somit insgesamt eine geringere als die prospektierte Renditeerwartung des von der Beteiligungsgesellschaft eingesetzten Kapitals ergeben kann. Steuern: Die steuerliche Behandlung der Einkünfte hängt von den persönlichen Verhältnissen des Anlegers ab und kann künftig Änderungen unterworfen sein. Erträge: Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die künftige Wertentwicklung der dargestellten Vermögensanlagen. 27 / 28
BEGLEITEN SIE UNS AUF DEM WEG IN DIE AUSSICHTSREICHE ENERGIEZUKUNFT ASIENS. Mitgliedschaften Wichtige Hinweise: Diese Werbeinformation enthält nicht alle Angaben, die für eine Anlageentscheidung notwendig sind. Grundlage für die jeweilige Beteiligung ist ausschließlich der dazugehörige Verkaufsprospekt nebst Vermögensanlagen-Informationsblatt einschließlich etwaiger Nachträge mit den dort beschriebenen Chancen und Risiken, der jeweils bei der Cleantech Management Gmb. H, Hanauer Landstraße 291 b, 60314 Frankfurt am Main, zur kostenlosen Ausgabe bereitgehalten wird. Die aufgeführten Bilder stellen keine konkreten Anlageobjekte der Beteiligungsangebote dar. Es handelt sich lediglich um beispielhafte Darstellungen.
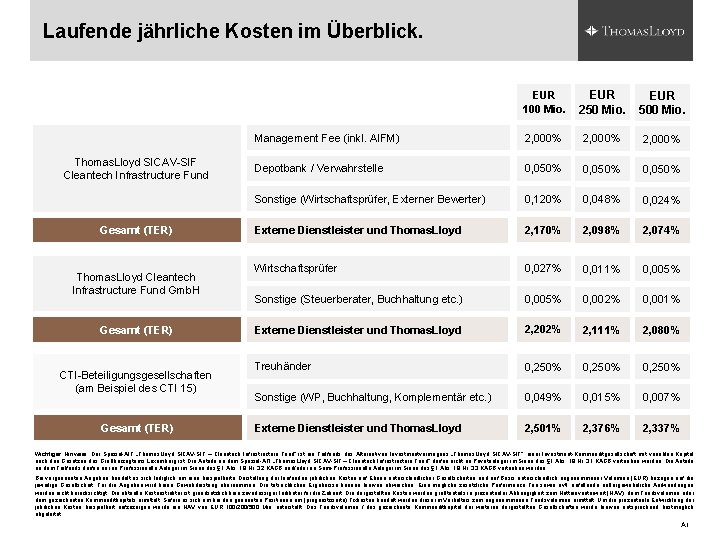
Laufende jährliche Kosten im Überblick. EUR EUR 100 Mio. 250 Mio. 500 Mio. Thomas. Lloyd SICAV-SIF Cleantech Infrastructure Fund Gesamt (TER) Thomas. Lloyd Cleantech Infrastructure Fund Gmb. H Gesamt (TER) CTI-Beteiligungsgesellschaften (am Beispiel des CTI 15) Gesamt (TER) Management Fee (inkl. AIFM) 2, 000% Depotbank / Verwahrstelle 0, 050% Sonstige (Wirtschaftsprüfer, Externer Bewerter) 0, 120% 0, 048% 0, 024% Externe Dienstleister und Thomas. Lloyd 2, 170% 2, 098% 2, 074% Wirtschaftsprüfer 0, 027% 0, 011% 0, 005% Sonstige (Steuerberater, Buchhaltung etc. ) 0, 005% 0, 002% 0, 001% Externe Dienstleister und Thomas. Lloyd 2, 202% 2, 111% 2, 080% Treuhänder 0, 250% Sonstige (WP, Buchhaltung, Komplementär etc. ) 0, 049% 0, 015% 0, 007% Externe Dienstleister und Thomas. Lloyd 2, 501% 2, 376% 2, 337% Wichtiger Hinweis: Der Spezial-AIF „Thomas. Lloyd SICAV-SIF – Cleantech Infrastructure Fund“ ist ein Teilfonds des Alternativen Investmentvermögens „Thomas. Lloyd SICAV-SIF“, einer Investment-Kommanditgesellschaft mit variablen Kapital nach den Gesetzen des Großherzogtums Luxemburg ist. Die Anteile an dem Spezial-AFI „Thomas. Lloyd SICAV-SIF – Cleantech Infrastructure Fund“ dürfen nicht an Privatanleger im Sinne des § 1 Abs. 19 Nr. 31 KAGB vertrieben werden. Die Anteile an dem Teilfonds dürfen nur an Professionelle Anleger im Sinne des § 1 Abs. 19 Nr. 32 KAGB und/oder an Semi-Professionelle Anleger im Sinne des § 1 Abs. 19 Nr. 33 KAGB vertrieben werden. Bei vorgenannten Angaben handelt es sich lediglich um eine beispielhafte Darstellung der laufenden jährlichen Kosten auf Ebene unterschiedlicher Gesellschaften und auf Basis unterschiedlich angenommener Volumina (EUR) bezogen auf die jeweilige Gesellschaft. Für die Angaben wird keine Gewährleistung übernommen. Die tatsächlichen Ergebnisse können hiervon abweichen. Eine mögliche zusätzliche Performance Fee sowie evtl. anfallende außergewöhnliche Aufwendungen wurden nicht berücksichtigt. Die aktuelle Kostenstruktur ist grundsätzlich kein zuverlässiger Indikator für die Zukunft. Die dargestellten Kosten werden größtenteils in prozentualer Abhängigkeit zum Nettoinventarwert (NAV), dem Fondsvolumen oder dem gezeichneten Kommanditkapitals ermittelt. Sofern es sich um bei den genannten Positionen um (prognostizierte) Fixkosten handelt wurden diese im Verhältnis zum angenommenen Fondsvolumina ermittelt. Um die prozentuale Entwicklung der jährlichen Kosten beispielhaft aufzuzeigen wurde ein NAV von EUR 100/200/500 Mio. unterstellt. Das Fondsvolumen / das gezeichnete Kommanditkapital der weiteren dargestellten Gesellschaften wurde hiervon entsprechend bestmöglich abgeleitet. A I
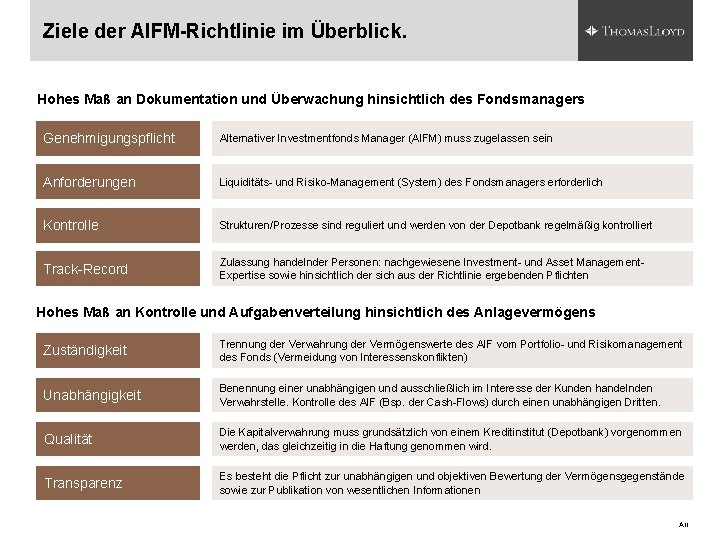
Ziele der AIFM-Richtlinie im Überblick. Hohes Maß an Dokumentation und Überwachung hinsichtlich des Fondsmanagers Genehmigungspflicht Alternativer Investmentfonds Manager (AIFM) muss zugelassen sein Anforderungen Liquiditäts- und Risiko-Management (System) des Fondsmanagers erforderlich Kontrolle Strukturen/Prozesse sind reguliert und werden von der Depotbank regelmäßig kontrolliert Track-Record Zulassung handelnder Personen: nachgewiesene Investment- und Asset Management. Expertise sowie hinsichtlich der sich aus der Richtlinie ergebenden Pflichten Hohes Maß an Kontrolle und Aufgabenverteilung hinsichtlich des Anlagevermögens Zuständigkeit Trennung der Verwahrung der Vermögenswerte des AIF vom Portfolio- und Risikomanagement des Fonds (Vermeidung von Interessenskonflikten) Unabhängigkeit Benennung einer unabhängigen und ausschließlich im Interesse der Kunden handelnden Verwahrstelle. Kontrolle des AIF (Bsp. der Cash-Flows) durch einen unabhängigen Dritten. Qualität Die Kapitalverwahrung muss grundsätzlich von einem Kreditinstitut (Depotbank) vorgenommen werden, das gleichzeitig in die Haftung genommen wird. Transparenz Es besteht die Pflicht zur unabhängigen und objektiven Bewertung der Vermögensgegenstände sowie zur Publikation von wesentlichen Informationen A II
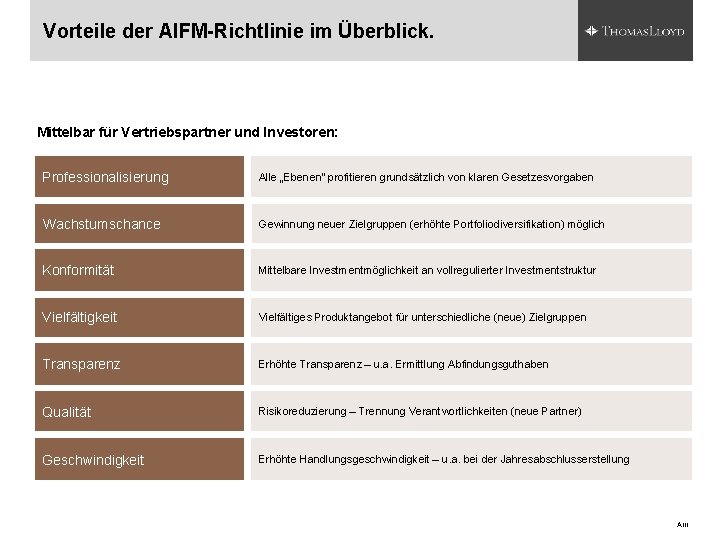
Vorteile der AIFM-Richtlinie im Überblick. Mittelbar für Vertriebspartner und Investoren: Professionalisierung Alle „Ebenen“ profitieren grundsätzlich von klaren Gesetzesvorgaben Wachstumschance Gewinnung neuer Zielgruppen (erhöhte Portfoliodiversifikation) möglich Konformität Mittelbare Investmentmöglichkeit an vollregulierter Investmentstruktur Vielfältigkeit Vielfältiges Produktangebot für unterschiedliche (neue) Zielgruppen Transparenz Erhöhte Transparenz – u. a. Ermittlung Abfindungsguthaben Qualität Risikoreduzierung – Trennung Verantwortlichkeiten (neue Partner) Geschwindigkeit Erhöhte Handlungsgeschwindigkeit – u. a. bei der Jahresabschlusserstellung A III
- Slides: 31