
Vorlesung Gesamtbanksteuerung Adressenrisikomanagement Dr Klaus Lukas Karsten Geiersbach
Vorlesung Gesamtbanksteuerung Adressenrisikomanagement Dr. Klaus Lukas Karsten Geiersbach Vorlesung Adressenrisikomanagement, 08. 12. 2008
Adressenrisikomanagement Gliederung Teil I • Grundlagen Ziele / Erw artu an d n i Vera e heuti gen ge nsta ltung ? • Rating Teil II • Einzelkreditbepreisung • Kreditportfoliomodelle • Kreditportfoliosteuerung fgabe u Übungsa • Ausblick Vorlesung Adressenrisikomanagement, 08. 12. 2008 2
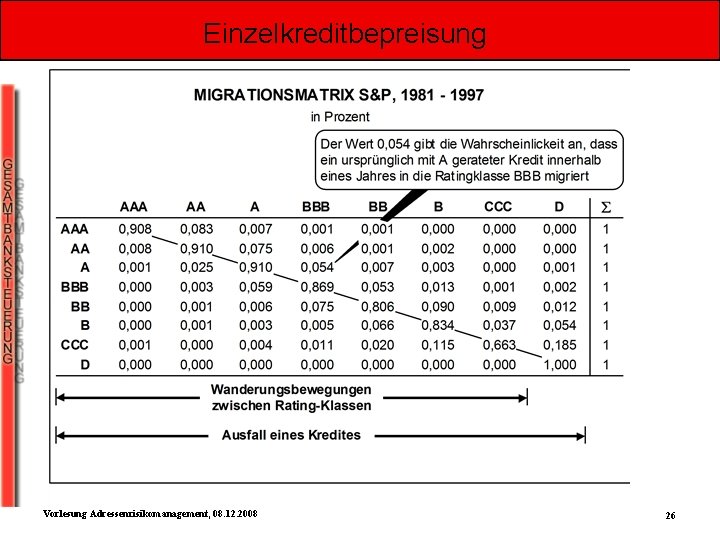
Grundlagen Die „Meinung“ von Ratingagenturen i. R. eines Fremdkapital-Ratings ist die Wahrscheinlichkeit der zeitgerechten und vollständigen Bezahlung von Zins- und Tilgungsleistungen eines Schuldners und wird mit Symbolen gekennzeichnet: • AAA beste Qualität, geringstes Ausfallrisiko • AA hohe Qualität, aber etwas größeres Risiko als AAA • A gute Qualität, aber auch Elemente, die sich bei veränder Wirtschaftsentwicklung negativ auswirken könnten • BBB mittlere Qualität, aber mangelnder Schutz gegenüber sich veränder Wirtschaftsentwicklung • BB spekulative Anlage, nur mäßige Deckung für Zins- und Tilgungsleistung • B sehr spekulativ, geringe Sicherheit der langfristigen Schuldenbedienung • CCC, C niedrigste Qualität, geringster Anlegerschutz oder direkte Gefahr des Zahlungsverzugs Vorlesung Adressenrisikomanagement, 08. 12. 2008 3
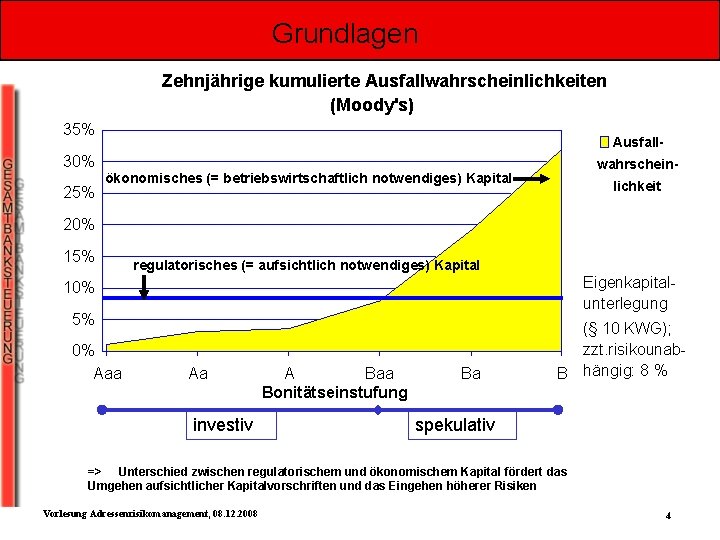
Grundlagen Zehnjährige kumulierte Ausfallwahrscheinlichkeiten (Moody's) 35% Ausfall- 30% 25% wahrschein- ökonomisches (= betriebswirtschaftlich notwendiges) Kapital lichkeit 20% 15% regulatorisches (= aufsichtlich notwendiges) Kapital Eigenkapitalunterlegung 10% 5% 0% Aaa Aa investiv A Baa Bonitätseinstufung Ba B (§ 10 KWG); zzt. risikounabhängig: 8 % spekulativ => Unterschied zwischen regulatorischem und ökonomischem Kapital fördert das Umgehen aufsichtlicher Kapitalvorschriften und das Eingehen höherer Risiken Vorlesung Adressenrisikomanagement, 08. 12. 2008 4
Grundlagen Vorlesung Adressenrisikomanagement, 08. 12. 2008 5
Grundlagen Vorlesung Adressenrisikomanagement, 08. 12. 2008 6
Grundlagen Vorlesung Adressenrisikomanagement, 08. 12. 2008 7
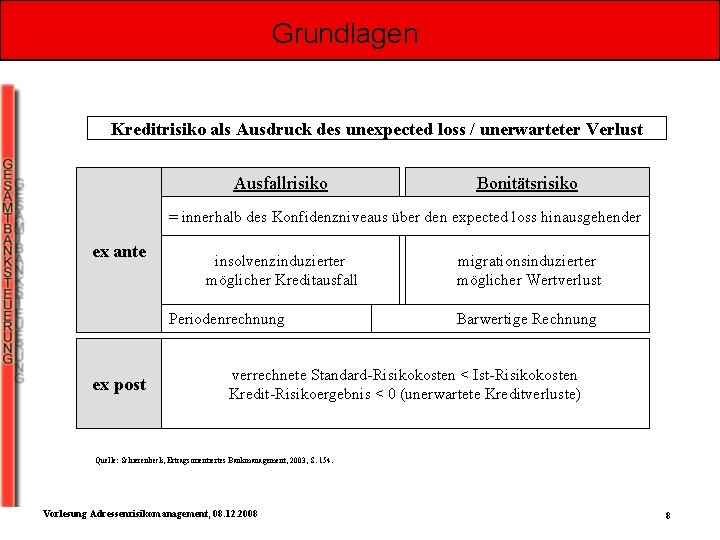
Grundlagen Kreditrisiko als Ausdruck des unexpected loss / unerwarteter Verlust Ausfallrisiko Bonitätsrisiko = innerhalb des Konfidenzniveaus über den expected loss hinausgehender ex ante insolvenzinduzierter möglicher Kreditausfall Periodenrechnung ex post migrationsinduzierter möglicher Wertverlust Barwertige Rechnung verrechnete Standard-Risikokosten < Ist-Risikokosten Kredit-Risikoergebnis < 0 (unerwartete Kreditverluste) Quelle: Schierenbeck, Ertragsorientiertes Bankmanagement, 2003, S. 154. Vorlesung Adressenrisikomanagement, 08. 12. 2008 8
Grundlagen sieh Beis e piel Vorlesung Adressenrisikomanagement, 08. 12. 2008 9
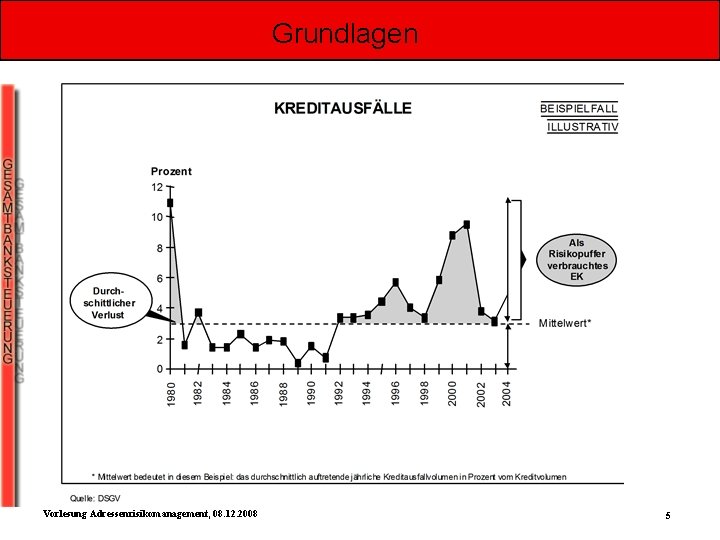
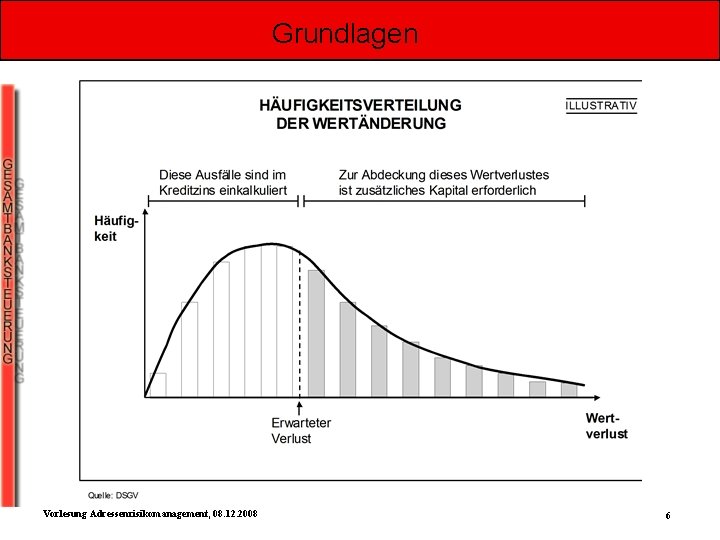
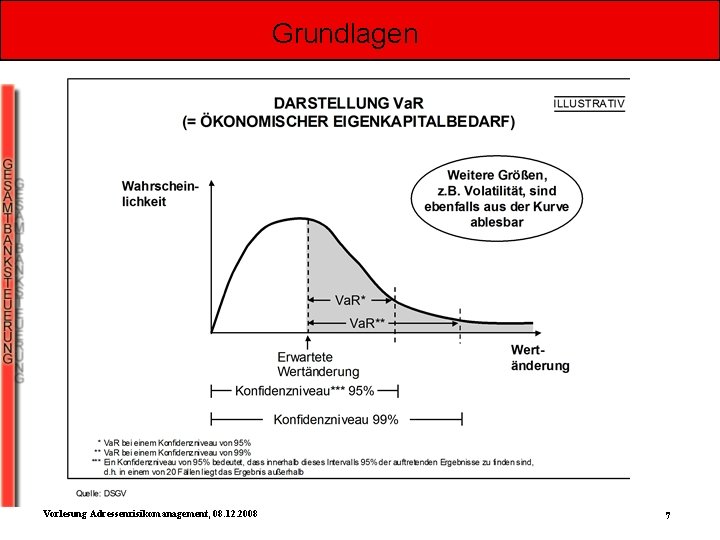
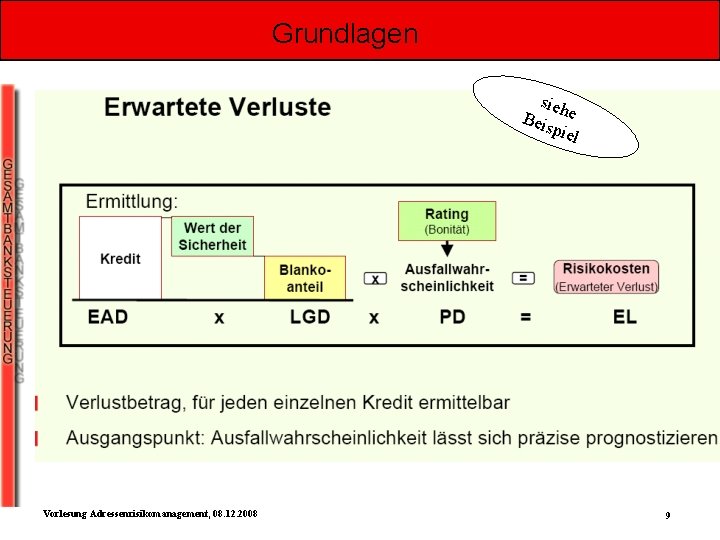
Grundlagen Unerwartete - Erwartete Verluste Risikoübernahme als bewußtes und systematisches Eingehen von Risiken. • das Institut muss mit Ausfällen „rechnen“ • aufgrund von Erfahrungen können erwartete Verluste statistisch erfasst werden und quantifiziert/geschätzt werden; sie bekommen somit den Charakter von Kosten • Unerwartete Verluste werden auf ihre Eintrittswahrscheinlichkeit abgeschätzt • für die Abdeckung unerwarteter Verluste ist ein Eigenkapitalpolster erforderlich (Eigenkapital = Risikokapital) • Bei Kreditinstituten wird die Mindest-Eigenkapitalunterlegung auch der Höhe nach durch die Bankenaufsicht festgelegt (Ba. Fin: Anlegerschutz, Investitionsschutz, Systemschutz) Vorlesung Adressenrisikomanagement, 08. 12. 2008 10
Adressenrisikomanagement Gliederung Teil I • Grundlagen • Rating Teil II • Einzelkreditbepreisung • Kreditportfoliomodelle • Kreditportfoliosteuerung • Ausblick Vorlesung Adressenrisikomanagement, 08. 12. 2008 11
Rating Was ist Rating? - Rating ist eine Einschätzung der Kreditqualität, d. h. die Beurteilung der Wahrscheinlichkeit des Zahlungsverzugs oder Zahlungsausfalls. - Unterschiedliche Bonitäts- und Risikofaktoren werden zu einem Gesamturteil verdichtet und i. d. R. als Buchstabensymbol auf einer (ordinalen) Skala dargestellt. - Zuordnung zu einer bestimmten durchschnittlichen Ausfallwahrscheinlichkeit je Ratingklasse Vorlesung Adressenrisikomanagement, 08. 12. 2008 12
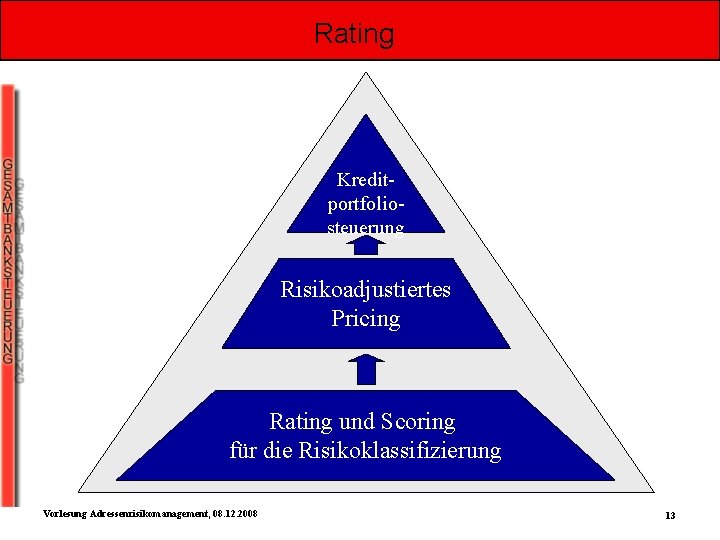
Rating Kreditportfoliosteuerung Risikoadjustiertes Pricing Rating und Scoring für die Risikoklassifizierung Vorlesung Adressenrisikomanagement, 08. 12. 2008 13
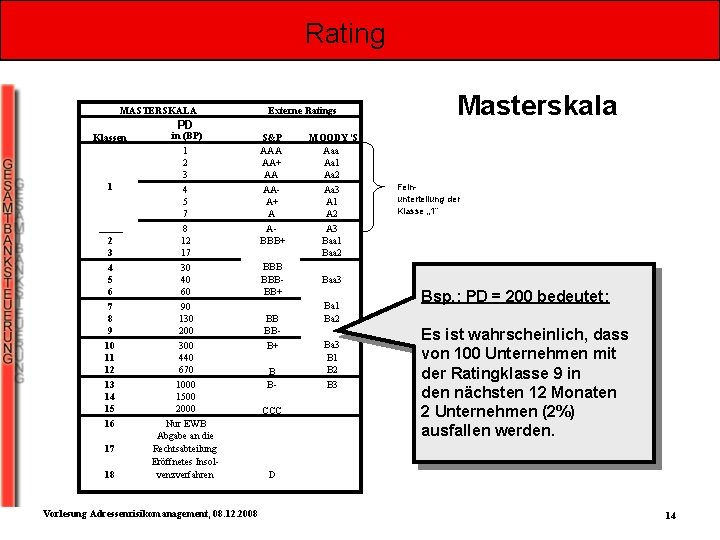
Rating MASTERSKALA Externe Ratings PD Klassen 1 2 3 4 5 6 7 8 9 10 11 12 13 14 15 16 17 18 in (BP) 1 2 3 4 5 7 8 12 17 30 40 60 90 130 200 300 440 670 1000 1500 2000 Nur EWB Abgabe an die Rechtsabteilung Eröffnetes Insolvenzverfahren Vorlesung Adressenrisikomanagement, 08. 12. 2008 S&P AAA AA+ AA AAA+ A ABBB+ BBBBB+ BB BBB+ B BCCC MOODY‘S Aaa Aa 1 Aa 2 Aa 3 A 1 A 2 A 3 Baa 1 Baa 2 Masterskala Feinunterteilung der Klasse „ 1“ Baa 3 Ba 1 Ba 2 Ba 3 B 1 B 2 B 3 Bsp. : PD = 200 bedeutet: Es ist wahrscheinlich, dass von 100 Unternehmen mit der Ratingklasse 9 in den nächsten 12 Monaten 2 Unternehmen (2%) ausfallen werden. D 14
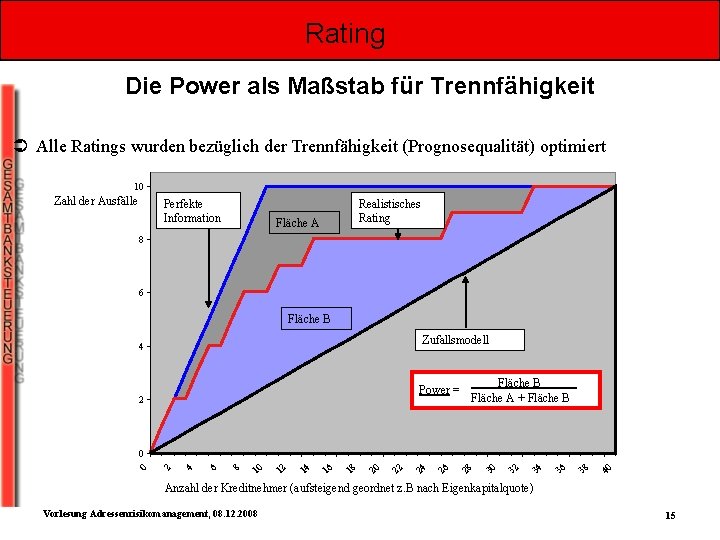
Rating Die Power als Maßstab für Trennfähigkeit Ü Alle Ratings wurden bezüglich der Trennfähigkeit (Prognosequalität) optimiert 10 Zahl der Ausfälle Perfekte Information Realistisches Rating Fläche A 8 6 Fläche B Zufallsmodell 4 Power = 2 Fläche B Fläche A + Fläche B 40 38 36 34 32 30 28 26 24 22 20 18 16 14 12 10 8 6 4 2 0 0 Anzahl der Kreditnehmer (aufsteigend geordnet z. B nach Eigenkapitalquote) Vorlesung Adressenrisikomanagement, 08. 12. 2008 15
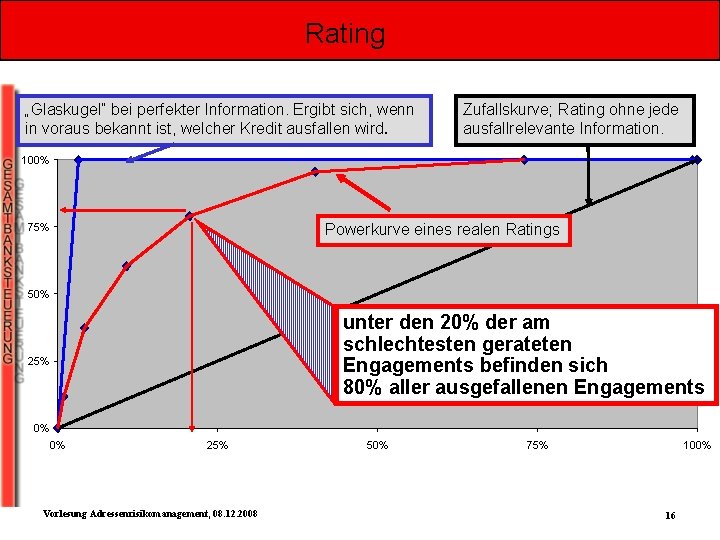
Rating „Glaskugel“ bei perfekter Information. Ergibt sich, wenn in voraus bekannt ist, welcher Kredit ausfallen wird. Zufallskurve; Rating ohne jede ausfallrelevante Information. 100% Powerkurve eines realen Ratings 75% 50% unter den 20% der am schlechtesten gerateten Engagements befinden sich 80% aller ausgefallenen Engagements 25% 0% 0% 25% Vorlesung Adressenrisikomanagement, 08. 12. 2008 50% 75% 100% 16
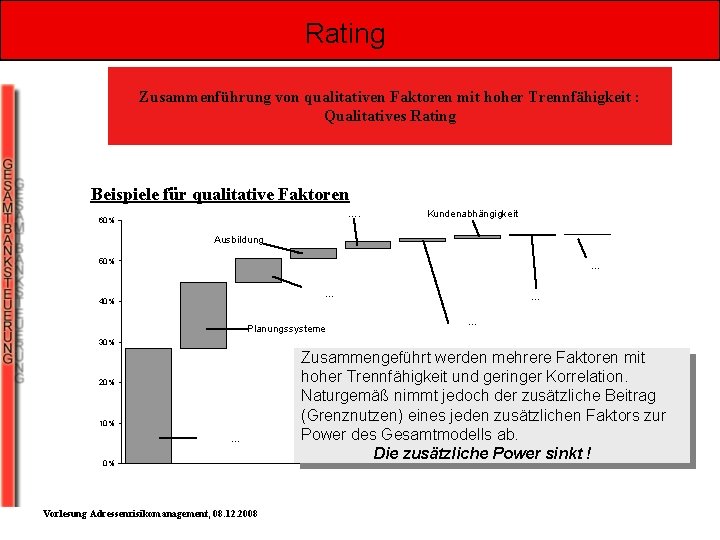
Rating Zusammenführung von qualitativen Faktoren mit hoher Trennfähigkeit : Qualitatives Rating Beispiele für qualitative Faktoren …. 60% Kundenabhängigkeit Ausbildung 50% … … 40% Planungssysteme … … 30% 20% 10% … 0% Vorlesung Adressenrisikomanagement, 08. 12. 2008 Zusammengeführt werden mehrere Faktoren mit hoher Trennfähigkeit und geringer Korrelation. Naturgemäß nimmt jedoch der zusätzliche Beitrag (Grenznutzen) eines jeden zusätzlichen Faktors zur Power des Gesamtmodells ab. Die zusätzliche Power sinkt !
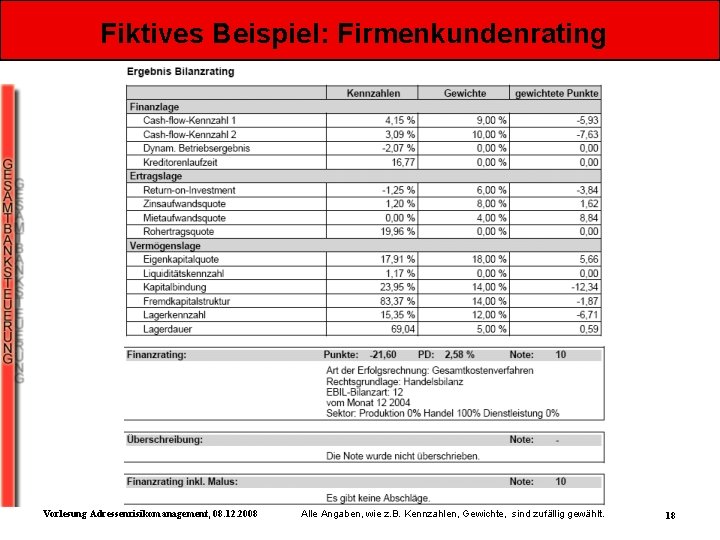
Fiktives Beispiel: Firmenkundenrating Vorlesung Adressenrisikomanagement, 08. 12. 2008 Alle Angaben, wie z. B. Kennzahlen, Gewichte, sind zufällig gewählt. 18
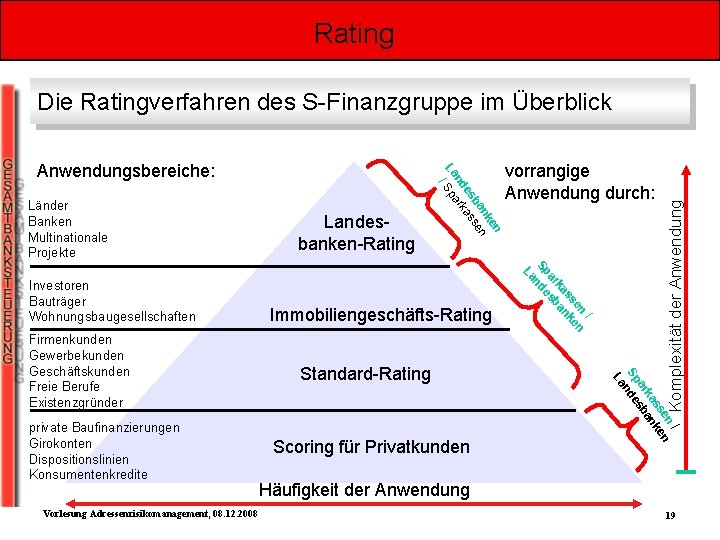
Rating Länder Banken Multinationale Projekte Vorlesung Adressenrisikomanagement, 08. 12. 2008 Immobiliengeschäfts-Rating Standard-Rating Scoring für Privatkunden / en n ss ke ka an ar sb Sp nde La private Baufinanzierungen Girokonten Dispositionslinien Konsumentenkredite / en en ss nk ka a ar sb Sp nde Firmenkunden Gewerbekunden Geschäftskunden Freie Berufe Existenzgründer vorrangige Anwendung durch: La Investoren Bauträger Wohnungsbaugesellschaften Landesbanken-Rating en nk n ba se es as nd ark La Sp / Anwendungsbereiche: Komplexität der Anwendung Die Ratingverfahren des S-Finanzgruppe im Überblick Häufigkeit der Anwendung 19
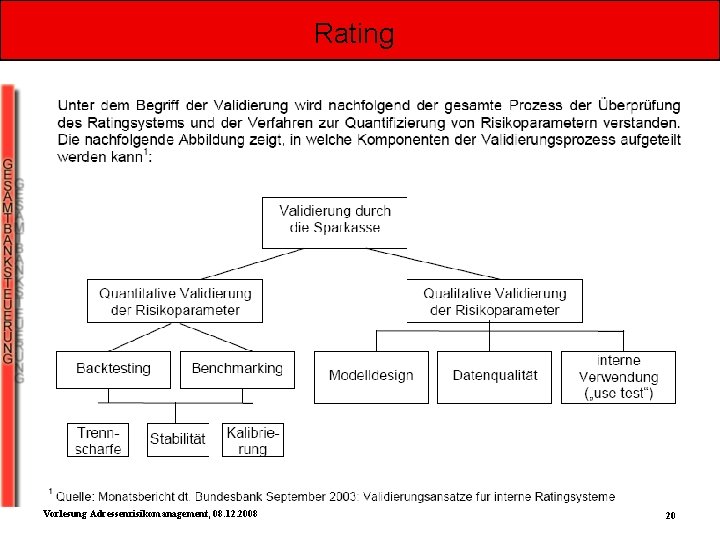
Rating Vorlesung Adressenrisikomanagement, 08. 12. 2008 20
Adressenrisikomanagement Gliederung Teil I • Grundlagen • Rating Teil II • Einzelkreditbepreisung • Kreditportfoliomodelle • Kreditportfoliosteuerung • Ausblick Vorlesung Adressenrisikomanagement, 08. 12. 2008 21
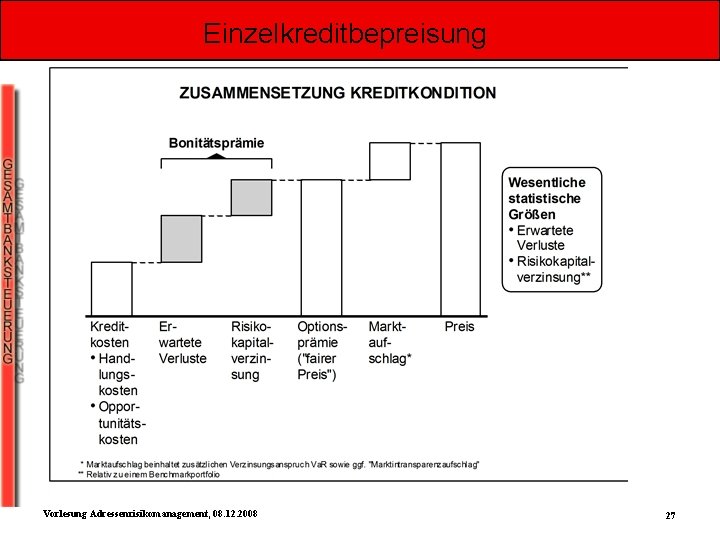
Einzelkreditbepreisung – Die Profitabilität des Kreditgeschäftes wird in vielen Kreditinstituten durch unzureichende Risikodifferenzierung beeinträchtigt • Der aktuelle Differenzierungsgrad zwischen Krediten mit unterschiedlicher Besicherung ist zu gering • Der aktuelle Differenzierungsgrad zwischen Krediten mit unterschiedlicher Ratingklasse ist zu gering – Zielsetzung der Einzelkreditbewertung ist die Berechnung risikoadjustierter Bonitätsprämien • Erwartete Verluste und Risikokapitalverzinsung sind zu bestimmen • Diese Bonitätsprämie ist nach Risikofaktoren zu differenzieren • Die so ermittelte Bonitätsprämie ist eine Voraussetzung für eine moderne Kreditorganisation und den Kredithandel Vorlesung Adressenrisikomanagement, 08. 12. 2008 22
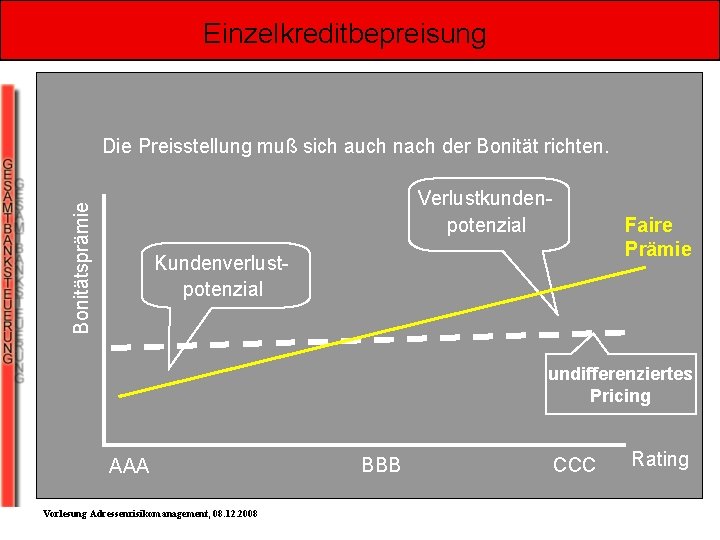
Einzelkreditbepreisung Die Preisstellung muß sich auch nach der Bonität richten. Bonitätsprämie Verlustkundenpotenzial Faire Prämie Kundenverlustpotenzial undifferenziertes Pricing AAA Vorlesung Adressenrisikomanagement, 08. 12. 2008 BBB CCC Rating
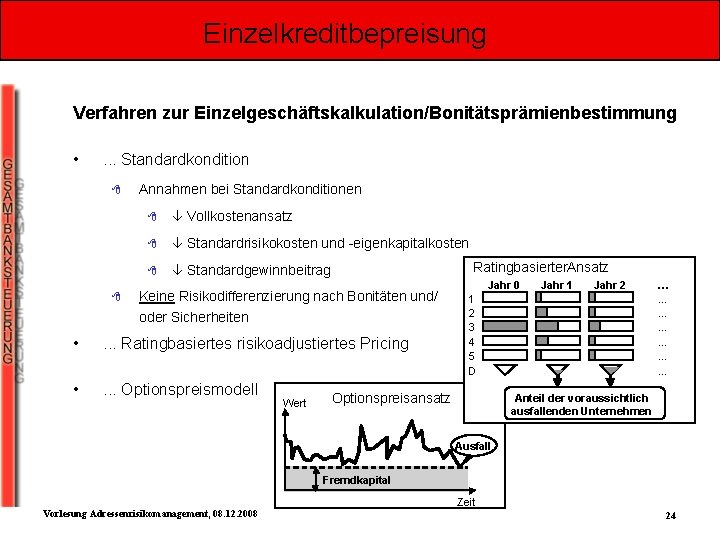
Einzelkreditbepreisung Verfahren zur Einzelgeschäftskalkulation/Bonitätsprämienbestimmung • . . . Standardkondition 8 8 Annahmen bei Standardkonditionen 8 Vollkostenansatz 8 Standardrisikokosten und -eigenkapitalkosten 8 Standardgewinnbeitrag Ratingbasierter. Ansatz Keine Risikodifferenzierung nach Bonitäten und/ oder Sicherheiten • . . . Ratingbasiertes risikoadjustiertes Pricing • . . . Optionspreismodell Wert Jahr 0 Jahr 1 Jahr 2 1 2 3 4 5 D Optionspreisansatz … … … … Anteil der voraussichtlich ausfallenden Unternehmen Ausfall Fremdkapital Zeit Vorlesung Adressenrisikomanagement, 08. 12. 2008 24
Einzelkreditbepreisung Vorlesung Adressenrisikomanagement, 08. 12. 2008 25
Einzelkreditbepreisung Vorlesung Adressenrisikomanagement, 08. 12. 2008 26
Einzelkreditbepreisung Vorlesung Adressenrisikomanagement, 08. 12. 2008 27
Einzelkreditbepreisung Vorlesung Adressenrisikomanagement, 08. 12. 2008 28
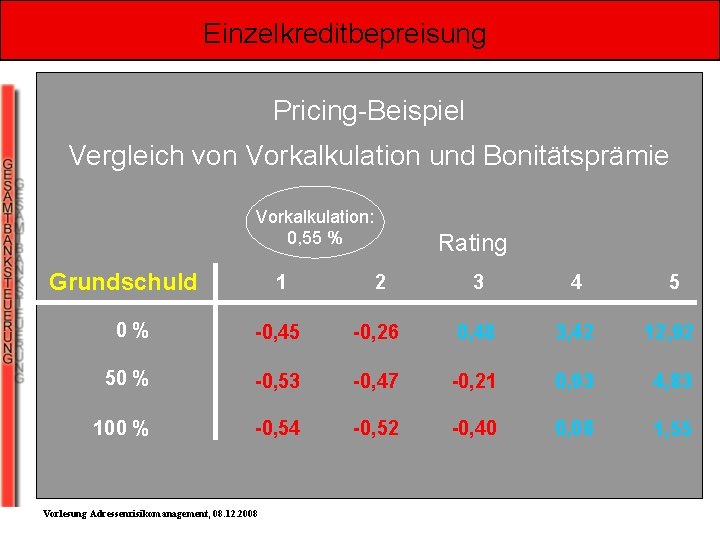
Einzelkreditbepreisung Pricing-Beispiel Vergleich von Vorkalkulation und Bonitätsprämie Vorkalkulation: 0, 55 % Grundschuld Rating 1 2 3 4 5 0% -0, 45 -0, 26 0, 48 3, 42 12, 92 50 % -0, 53 -0, 47 -0, 21 0, 93 4, 83 100 % -0, 54 -0, 52 -0, 40 0, 08 1, 55 Vorlesung Adressenrisikomanagement, 08. 12. 2008
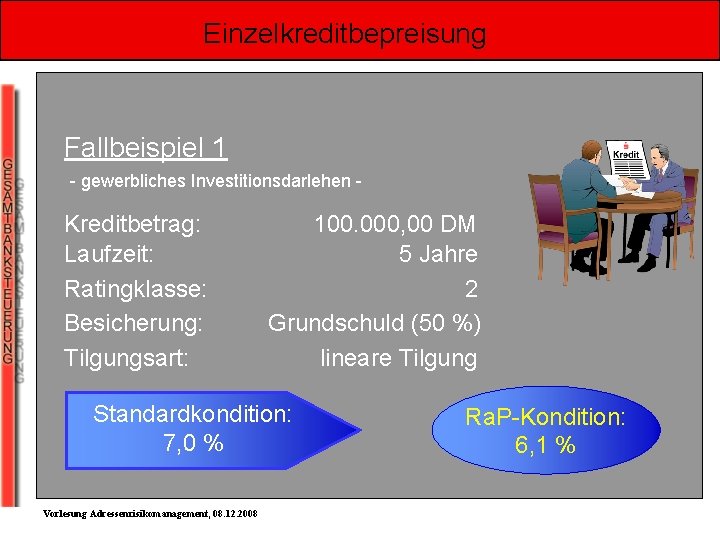
Einzelkreditbepreisung Fallbeispiel 1 - gewerbliches Investitionsdarlehen - Kreditbetrag: Laufzeit: Ratingklasse: Besicherung: Tilgungsart: 100. 000, 00 DM 5 Jahre 2 Grundschuld (50 %) lineare Tilgung Standardkondition: 7, 0 % Vorlesung Adressenrisikomanagement, 08. 12. 2008 Ra. P-Kondition: 6, 1 %
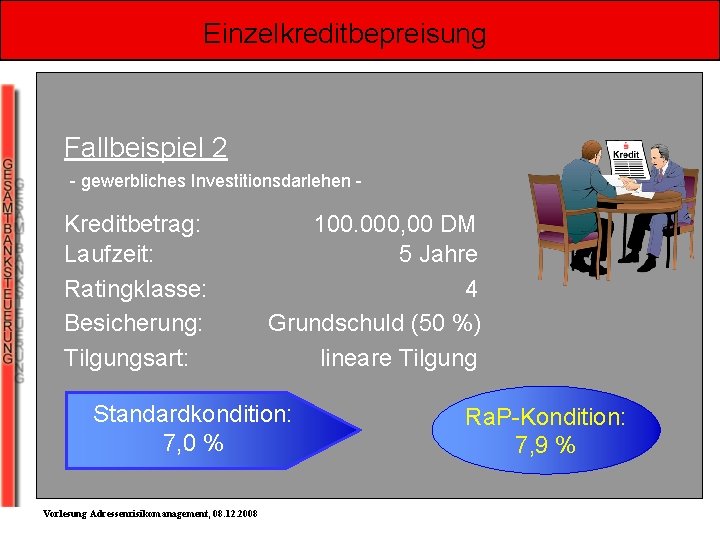
Einzelkreditbepreisung Fallbeispiel 2 - gewerbliches Investitionsdarlehen - Kreditbetrag: Laufzeit: Ratingklasse: Besicherung: Tilgungsart: 100. 000, 00 DM 5 Jahre 4 Grundschuld (50 %) lineare Tilgung Standardkondition: 7, 0 % Vorlesung Adressenrisikomanagement, 08. 12. 2008 Ra. P-Kondition: 7, 9 %
Adressenrisikomanagement Gliederung Teil I • Grundlagen • Rating Teil II • Einzelkreditbepreisung • Kreditportfoliomodelle • Kreditportfoliosteuerung • Ausblick Vorlesung Adressenrisikomanagement, 08. 12. 2008 32
Kreditportfoliomodelle – Modelle können die Zukunft nicht prognostizieren • keine sog. Punktprognose möglich • nur erwarteter Verlust und unerwarteter Verlust unter „Restrisiko“ als verdichtete Informationen – Den speziellen Kreditnehmer, der ausfällt, kann man mit den Modellen nicht erkennen • aber marginales Risiko eines Kreditnehmers ist erkennbar – „Das Restrisiko kann schlagend werden. “ – Modellrisiko • falsche Parameter, fehlerhafte Datenerfassung • Kreditnehmereinheiten nicht beachtet. . . Vorlesung Adressenrisikomanagement, 08. 12. 2008 33
Kreditportfoliomodelle Konsequenzen für den Modelleinsatz: – Fortlaufende Überprüfung der Modellannahmen • Erfüllung der Voraussetzung für den Modelleinsatz? • Sind alle Inputdaten qualitativ sauber vorhanden? • Ist das Modell für mein konkretes Portfolio das richtige? – Ergänzende Stress-Tests • wie reagierte das Modell/Portfolio auf Veränderungen in den Ausfallwahrscheinlichkeiten? – Back-Testing des Modells – Verstehen, was man tut! Vorlesung Adressenrisikomanagement, 08. 12. 2008 34
Kreditportfoliomodelle Überblick Portfoliomodelle: – Modell Credit Metrics • 1997 erstmals von JP Morgan vorgestellt • Simulationsmodell, ursprünglich amerikanischer Bond-Markt • Korrelation von Aktienkursen – Modell Credit Risk+ • 1997 veröffentlicht von Credit Suisse Financial Products (CSFP) • setzen von Annahmen, die es erlauben, die Portfolioverlustverteilung analytisch, also ohne Simulationen, zu bestimmen – Modell KMV • optionspreistheoretischer Ansatz – Modell Credit. Portfolio. View • 1997 entwickelt von Thomas Wilson • CPV-Macro (makroökonomische Daten) vs. CPV-Direct (beobachtete Ausfälle) Vorlesung Adressenrisikomanagement, 08. 12. 2008 35
Kreditportfoliomodelle Verschiedene Modelltypen: – Ausfallmodelle (Default-Modelle) • nur Risiken aus Ausfällen (ja/nein) werden abgebildet • geringere Datenanforderungen – Netto-Schaden – PD – Ausfallkorrelation • Anwendungsfokus auf Kundenkreditportfolios • Ergebnis ist eine Verlustverteilung • Bsp. : Credit Risk + Vorlesung Adressenrisikomanagement, 08. 12. 2008 36
Kreditportfoliomodelle Verschiedene Modelltypen: – Marktwertmodelle (Migrationsmodelle, Mark-To-Model) • Risiken aus Ausfällen (ja/nein) und Bonitätsverschlechterungen sowie Chancen aus Bonitätsverbesserungen werden abgebildet • zusätzliche Datenanforderungen – Migrationswahrscheinlichkeiten – Zahlungsströme – Zinsstrukturen – Credit-Spreads • Anwendungsfokus auf marktgehandelte Instrumente (WP-Portfolios) • Ergebnis ist eine Portfoliowertverteilung • Bsp. : Credit Metrics, Credit. Portfolio. View Vorlesung Adressenrisikomanagement, 08. 12. 2008 37
Kreditportfoliomodelle Nutzen von Portfoliomodellen: – Vorausschauende Risikobetrachtung – Risikomaß (Va. R) berücksichtigt mehrere Faktoren, deren Einfluß messbar gemacht wird • Schadenshöhe, Besicherung • Bonität • Diversifikation bzw. Konzentration – Synergien zur risikoadjustieren Bepreisung von Krediten – Zukunftsrichtung der Bankenaufsicht – Grundlagen für modernes Risikomanagement und -controlling – Basis zur Ableitung von Steuerungsmaßnahmen Vorlesung Adressenrisikomanagement, 08. 12. 2008
Kreditportfoliomodelle Vorlesung Adressenrisikomanagement, 08. 12. 2008 39
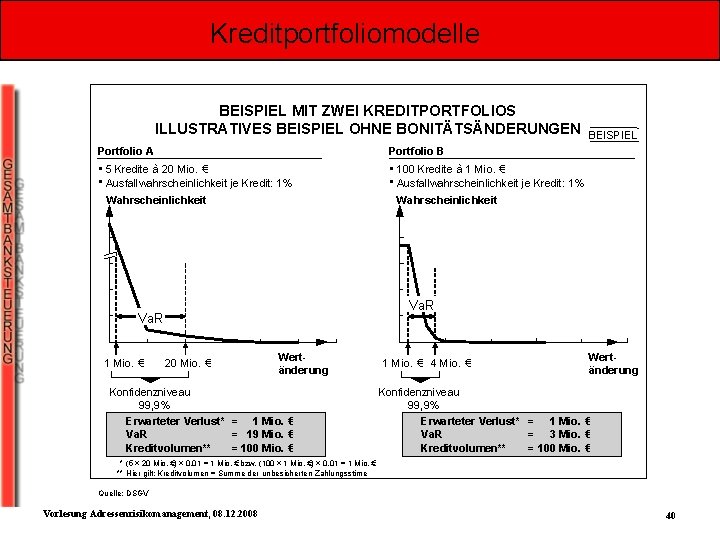
Kreditportfoliomodelle BEISPIEL MIT ZWEI KREDITPORTFOLIOS ILLUSTRATIVES BEISPIEL OHNE BONITÄTSÄNDERUNGEN Portfolio A Portfolio B • 5 Kredite à 20 Mio. € • Ausfallwahrscheinlichkeit je Kredit: 1% • 100 Kredite à 1 Mio. € • Ausfallwahrscheinlichkeit je Kredit: 1% Wahrscheinlichkeit Va. R 1 Mio. € BEISPIEL 20 Mio. € Wertänderung Konfidenzniveau 99, 9% Erwarteter Verlust* = 1 Mio. € Va. R = 19 Mio. € Kreditvolumen** = 100 Mio. € 1 Mio. € 4 Mio. € Wertänderung Konfidenzniveau 99, 9% Erwarteter Verlust* = 1 Mio. € Va. R = 3 Mio. € Kreditvolumen** = 100 Mio. € * (5 × 20 Mio. €) × 0, 01 = 1 Mio. € bzw. (100 × 1 Mio. €) × 0, 01 = 1 Mio. € ** Hier gilt: Kreditvolumen = Summe der unbesicherten Zahlungsstr öme Quelle: DSGV Vorlesung Adressenrisikomanagement, 08. 12. 2008 40
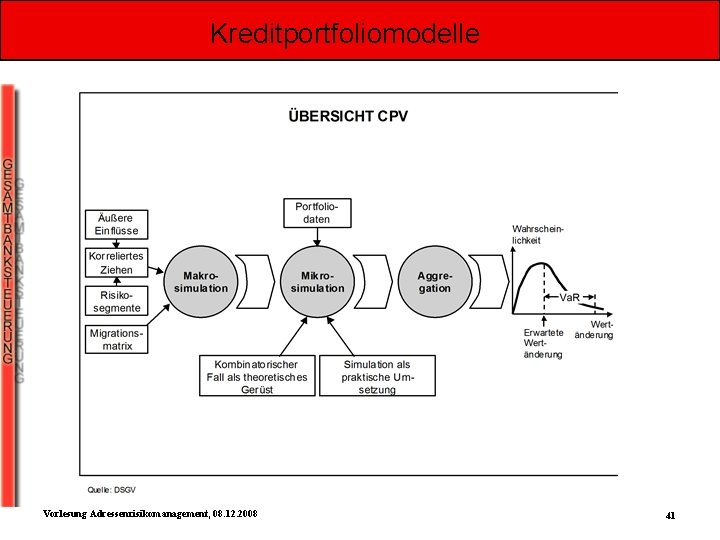
Kreditportfoliomodelle Vorlesung Adressenrisikomanagement, 08. 12. 2008 41
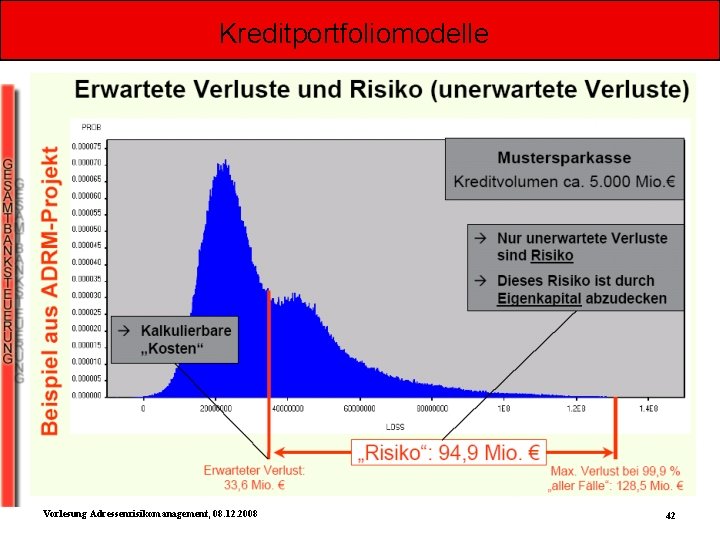
Kreditportfoliomodelle Vorlesung Adressenrisikomanagement, 08. 12. 2008 42
Adressenrisikomanagement Gliederung Teil I • Grundlagen • Rating Teil II • Einzelkreditbepreisung • Kreditportfoliomodelle • Kreditportfoliosteuerung • Ausblick Vorlesung Adressenrisikomanagement, 08. 12. 2008 43
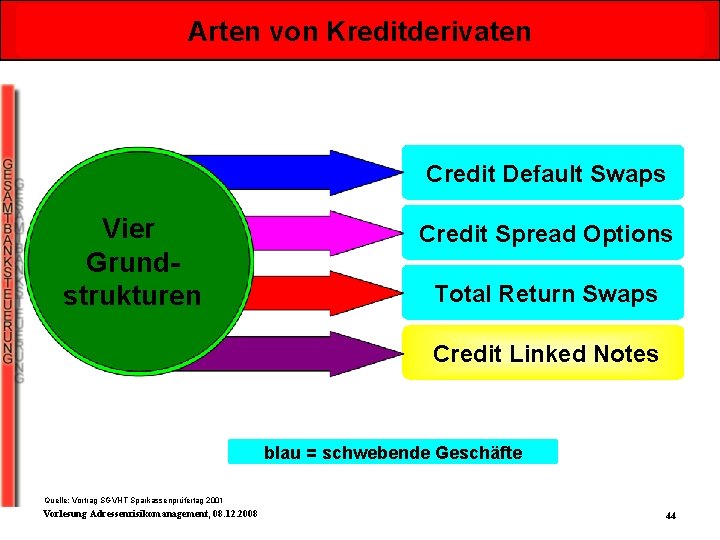
Arten von Kreditderivaten Credit Default Swaps Vier Grundstrukturen Credit Spread Options Total Return Swaps Credit Linked Notes blau = schwebende Geschäfte Quelle: Vortrag SGVHT Sparkassenprüfertag 2001 Vorlesung Adressenrisikomanagement, 08. 12. 2008 44
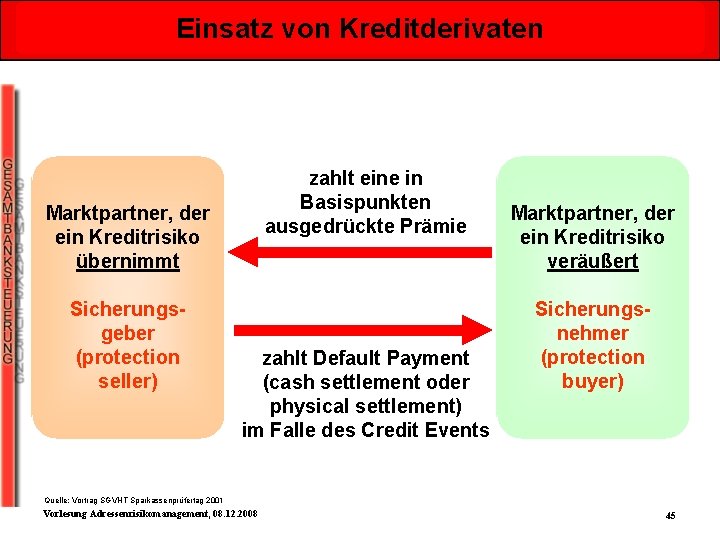
Einsatz von Kreditderivaten zahlt eine in Basispunkten ausgedrückte Prämie Marktpartner, der ein Kreditrisiko übernimmt Sicherungsgeber (protection seller) zahlt Default Payment (cash settlement oder physical settlement) im Falle des Credit Events Marktpartner, der ein Kreditrisiko veräußert Sicherungsnehmer (protection buyer) Quelle: Vortrag SGVHT Sparkassenprüfertag 2001 Vorlesung Adressenrisikomanagement, 08. 12. 2008 45
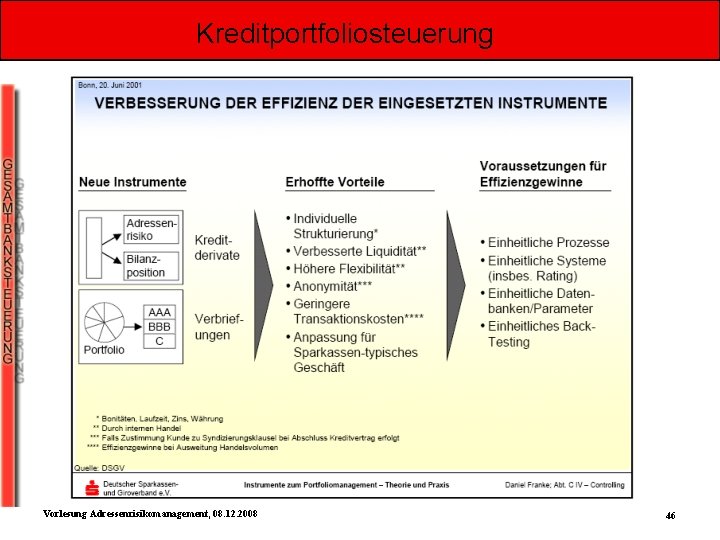
Kreditportfoliosteuerung Vorlesung Adressenrisikomanagement, 08. 12. 2008 46
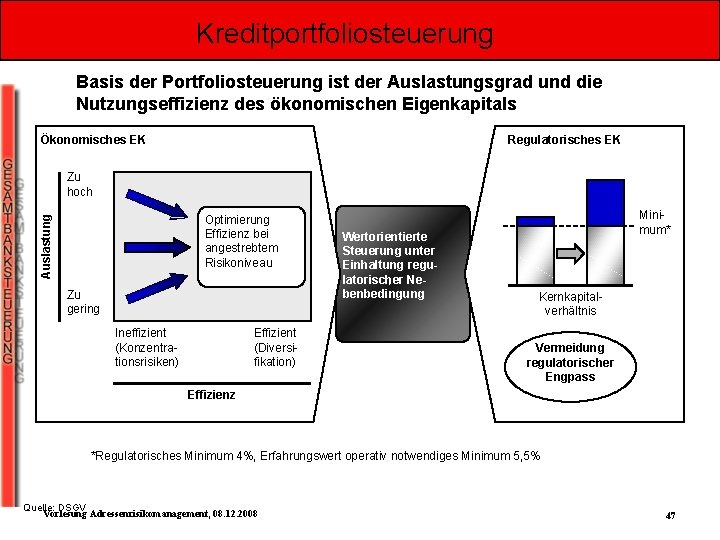
Kreditportfoliosteuerung Basis der Portfoliosteuerung ist der Auslastungsgrad und die Nutzungseffizienz des ökonomischen Eigenkapitals Ökonomisches EK Regulatorisches EK Zu hoch Auslastung Optimierung Effizienz bei angestrebtem Risikoniveau Zu gering Ineffizient (Konzentrationsrisiken) Effizient (Diversifikation) Wertorientierte Steuerung unter Einhaltung regulatorischer Nebenbedingung Minimum* Kernkapitalverhältnis Vermeidung regulatorischer Engpass Effizienz *Regulatorisches Minimum 4%, Erfahrungswert operativ notwendiges Minimum 5, 5% Quelle: DSGV Vorlesung Adressenrisikomanagement, 08. 12. 2008 47
Adressenrisikomanagement Gliederung Teil I • Grundlagen • Rating Teil II • Einzelkreditbepreisung • Kreditportfoliomodelle • Kreditportfoliosteuerung • Ausblick Vorlesung Adressenrisikomanagement, 08. 12. 2008 48
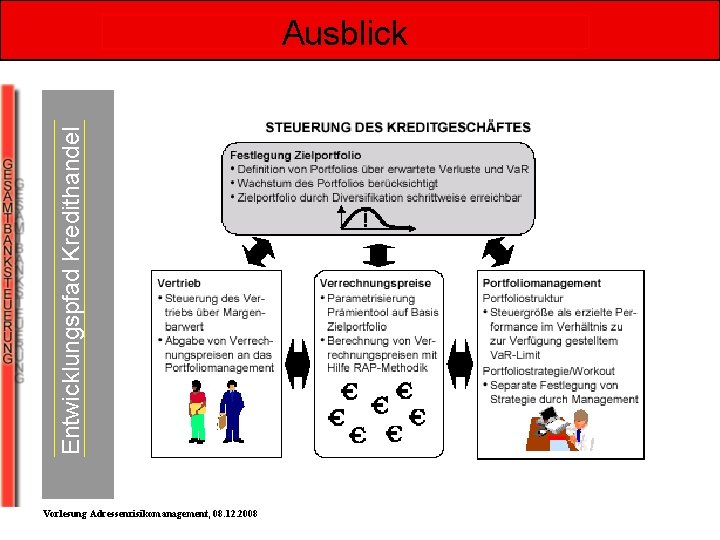
Entwicklungspfad Kredithandel Ausblick Vorlesung Adressenrisikomanagement, 08. 12. 2008
Adressenrisikomanagement Informations-/Literaturquellen: z. B. • www. bis. org • www. bafin. de • www. bundesbank. de • H. Schierenbeck, Ertragsorientiertes Bankmanagement, 2003, insbes. Band 2, • B. Rolfes, Gesamtbanksteuerung, • T. Hartmann-Wendels, A. Pfingsten, M. Weber, Bankbetriebslehre • F. Bröker, Quantifizierung von Kreditportfoliorisiken, • Eller, Gruber, Reif: Handbuch Kreditrisikomodelle und -derivate, • A. Oehler, Kreditrisikomanagement: Portfoliomodelle und Derivate, • L. Johannig, B. Rudolph: Handbuch Risikomanagement, insbes. Kap. 3 „Risikomanagement für Kreditrisiken“ Vorlesung Adressenrisikomanagement, 08. 12. 2008 50
- Slides: 50