
Vorlage Sanierungskonzept Die im Rahmen dieses Mustertextes zur














- Slides: 49
Vorlage Sanierungskonzept Die im Rahmen dieses Mustertextes zur Verfügung gestellten Informationen können naturgemäß weder allumfassend noch auf die speziellen Bedürfnisse eines bestimmten Einzelfalls zugeschnitten sein. Diese Informationen stellen keine anwaltliche Beratung und keine andere Form rechtsverbindlicher Auskünfte dar. Die rechtliche Weiterentwicklung kann eine Neubewertung der hier dargestellten Informationen erforderlich machen. Obwohl wir diesen Mustertext mit größter Sorgfalt vorbereitet haben, übernehmen wir keine Gewährleistung oder Garantie für Richtigkeit oder Vollständigkeit der Inhalte dieses Mustertextes. Soweit gesetzlich zulässig, übernehmen wir keine Haftung für ein Tun oder Unterlassen, das Sie allein auf Informationen aus diesem Mustertext gestützt haben. Dies gilt auch dann, wenn diese Informationen ungenau oder unrichtig gewesen sein sollten.
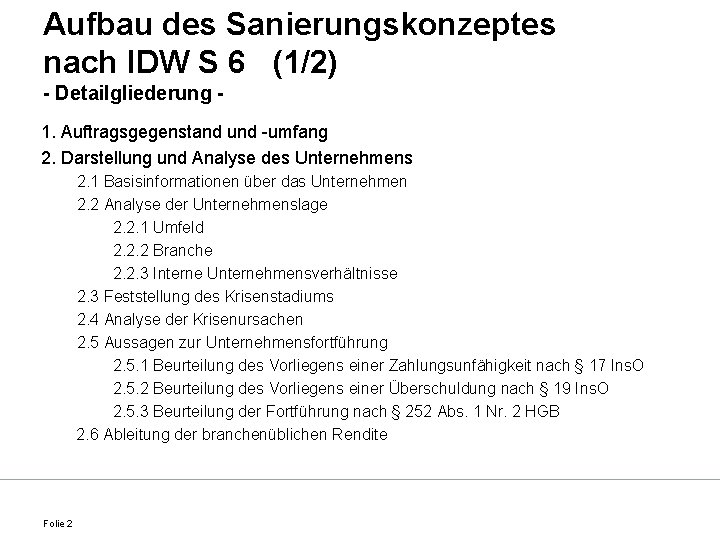
Aufbau des Sanierungskonzeptes nach IDW S 6 (1/2) - Detailgliederung 1. Auftragsgegenstand und -umfang 2. Darstellung und Analyse des Unternehmens 2. 1 Basisinformationen über das Unternehmen 2. 2 Analyse der Unternehmenslage 2. 2. 1 Umfeld 2. 2. 2 Branche 2. 2. 3 Interne Unternehmensverhältnisse 2. 3 Feststellung des Krisenstadiums 2. 4 Analyse der Krisenursachen 2. 5 Aussagen zur Unternehmensfortführung 2. 5. 1 Beurteilung des Vorliegens einer Zahlungsunfähigkeit nach § 17 Ins. O 2. 5. 2 Beurteilung des Vorliegens einer Überschuldung nach § 19 Ins. O 2. 5. 3 Beurteilung der Fortführung nach § 252 Abs. 1 Nr. 2 HGB 2. 6 Ableitung der branchenüblichen Rendite Folie 2
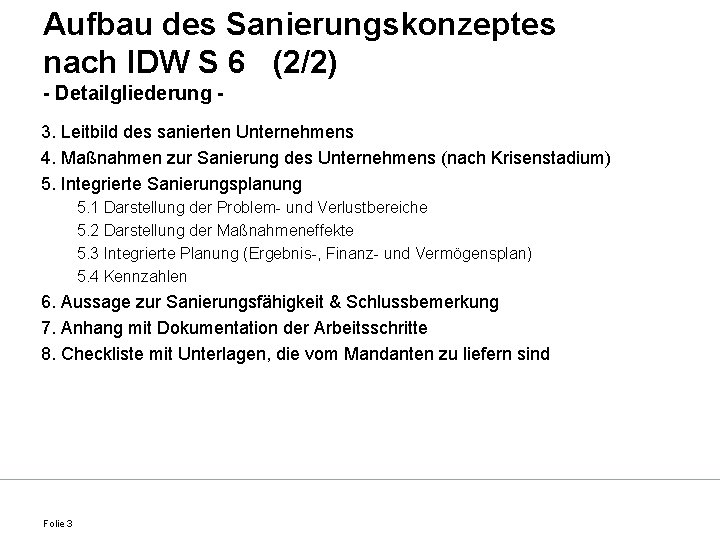
Aufbau des Sanierungskonzeptes nach IDW S 6 (2/2) - Detailgliederung 3. Leitbild des sanierten Unternehmens 4. Maßnahmen zur Sanierung des Unternehmens (nach Krisenstadium) 5. Integrierte Sanierungsplanung 5. 1 Darstellung der Problem- und Verlustbereiche 5. 2 Darstellung der Maßnahmeneffekte 5. 3 Integrierte Planung (Ergebnis-, Finanz- und Vermögensplan) 5. 4 Kennzahlen 6. Aussage zur Sanierungsfähigkeit & Schlussbemerkung 7. Anhang mit Dokumentation der Arbeitsschritte 8. Checkliste mit Unterlagen, die vom Mandanten zu liefern sind Folie 3
Executive Summary (1/2) › › › 1. Auftragsgegenstand und -umfang 2. Krisenstadium und zentrale Krisenursachen 3. Leitbild des sanierten Unternehmens Folie 4
Executive Summary (2/2) › › › 4. Zentrale Sanierungsmaßnahmen 5. Ergebnisse der integrierten Sanierungsplanung 6. Aussage zur Sanierungsfähigkeit & Schlussbemerkung Folie 5
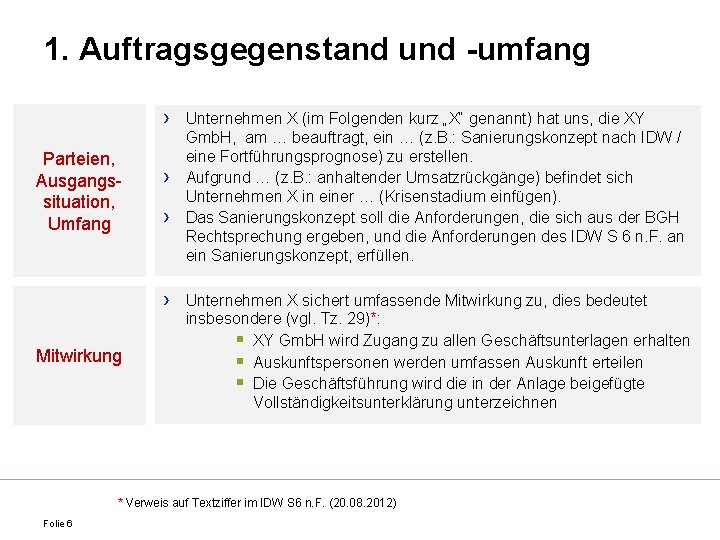
1. Auftragsgegenstand und -umfang › Parteien, Ausgangssituation, Umfang › › › Mitwirkung Unternehmen X (im Folgenden kurz „X“ genannt) hat uns, die XY Gmb. H, am … beauftragt, ein … (z. B. : Sanierungskonzept nach IDW / eine Fortführungsprognose) zu erstellen. Aufgrund … (z. B. : anhaltender Umsatzrückgänge) befindet sich Unternehmen X in einer … (Krisenstadium einfügen). Das Sanierungskonzept soll die Anforderungen, die sich aus der BGH Rechtsprechung ergeben, und die Anforderungen des IDW S 6 n. F. an ein Sanierungskonzept, erfüllen. Unternehmen X sichert umfassende Mitwirkung zu, dies bedeutet insbesondere (vgl. Tz. 29)*: § XY Gmb. H wird Zugang zu allen Geschäftsunterlagen erhalten § Auskunftspersonen werden umfassen Auskunft erteilen § Die Geschäftsführung wird die in der Anlage beigefügte Vollständigkeitsunterklärung unterzeichnen * Verweis auf Textziffer im IDW S 6 n. F. (20. 08. 2012) Folie 6
1. Auftragsgegenstand und -umfang › Sollte in einer separaten Vereinbarung geregelt werden, so dass diese Informationen bei Weitergabe des Konzepts nicht bekannt werden. › › Ggfs. auch in separater Vereinbarung regeln. Unsere Haftung für Schadensersatzansprüche jeder Art ist auf XX TEUR begrenzt, dies gilt auch dann, wenn eine Haftung gegenüber einer anderen Person als Ihnen begründet sein sollte. Honorar Haftung Folie 7
1. Auftragsgegenstand und -umfang Ø Die Beratungsleistungen berücksichtigen nicht die Interessen Dritter. Sie sind ausschließlich für die interne Verwendung bei Unternehmen X bestimmt und sind dementsprechend nicht darauf ausgelegt, Dritten als Grundlage für deren Entscheidungen zu dienen. Überlassung an Dritte (Release Letter) (1/2) (vgl. Tz. 27) Folie 8 Ø Grundsätzlich ist Unternehmen X nicht dazu berechtigt, Arbeitsergebnisse (ebenso wie einen Teil oder eine Zusammenfassung eines solchen) gegenüber Dritten offenzulegen oder sich auf uns im Zusammenhang mit den Leistungen zu beziehen. Ø Die Vorlage unseres Berichts kann unbeschadet gegenüber den professionellen Beratern (und Anwälten) von Unternehmen X sowie Ihren verbundenen Unternehmen und deren professionellen Beratern, die vom Inhalt unseres Berichts Kenntnis haben müssen, um Sie entsprechend beraten zu können, erfolgen.
1. Auftragsgegenstand und -umfang Ø Für den Fall, dass Unternehmen X Kopien eines Berichtsentwurfs oder Überlassung an Dritte (Release Letter) (2/2) (vgl. Tz. 27) Folie 9 der endgültigen Fassung unseres Berichts an Kreditgeber oder potenzielle Investoren weitergeben möchten, sind wir damit einverstanden, vorausgesetzt, dass wir diesen gegenüber keinerlei Verpflichtungen, Verantwortung oder Sorgfaltspflichten übernehmen. Ø Zu diesem Zweck verlangen wir von den Interessenten, die den Berichtsentwurf oder den Bericht erhalten sollen, die Unterzeichnung einer Weitergabevereinbarung (Release Letter).
1. Auftragsgegenstand und -umfang Ø Finanzierenden Parteien gegenüber sind wir grundsätzlich bereit zu Einbeziehung in Mandatsvereinbarung (Duty of Care Letter) (vgl. Tz. 27) Folie 10 bestätigen, dass sie im Hinblick auf unseren Bericht in den Schutzbereich unserer Mandatsvereinbarung mit Unternehmen X einbezogen sind, vorausgesetzt, dass sie die Bedingungen des Duty of Care Letter schriftlich anerkannt und bestätigt haben. Ø Sofern wir auf Wunsch von Unternehmen X uns dazu bereit erklären, eine oder mehrere finanzierende Parteien in den Schutzbereich unserer Mandatsvereinbarung mit Unternehmen X einzubeziehen, bestätigt Unternehmen X, seine Haftungshöchstsumme, mit den einbezogenen Parteien zu teilen. Die Entscheidung darüber, wie die Haftungshöchstsumme aufzuteilen ist, liegt ausschließlich bei Unternehmen X und den weiteren im Rahmen der Duty of Care. Regelungen einbezogenen Parteien.
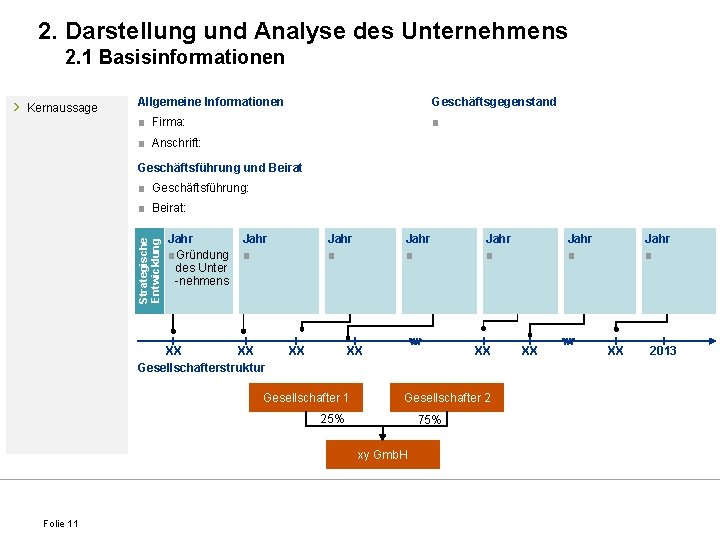
2. Darstellung und Analyse des Unternehmens 2. 1 Basisinformationen Kernaussage Allgemeine Informationen Geschäftsgegenstand ■ Firma: ■ ■ Anschrift: Geschäftsführung und Beirat ■ Geschäftsführung: ■ Beirat: Strategische Entwicklung › Jahr ■Gründung ■ des Unter -nehmens XX XX Gesellschafterstruktur Jahr ■ XX Gesellschafter 1 XX Gesellschafter 2 25% 75% xy Gmb. H Folie 11 Jahr ■ XX 2013
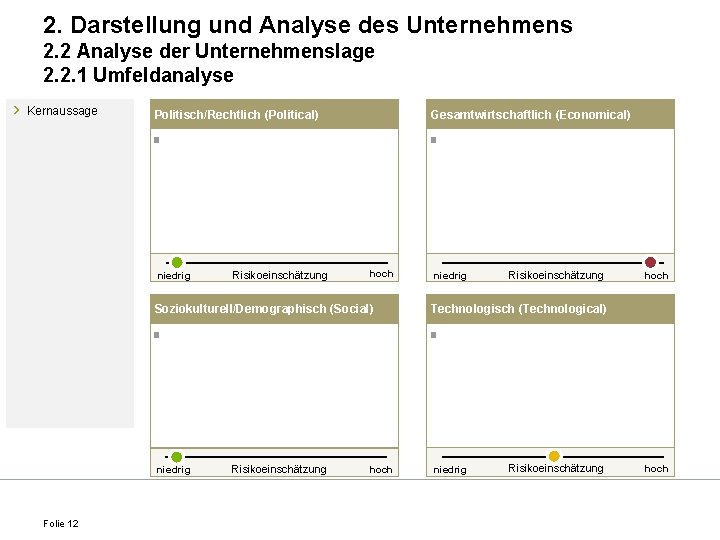
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 1 Umfeldanalyse › Kernaussage Politisch/Rechtlich (Political) Gesamtwirtschaftlich (Economical) ■ ■ niedrig hoch niedrig Risikoeinschätzung Soziokulturell/Demographisch (Social) Technologisch (Technological) ■ ■ niedrig Folie 12 Risikoeinschätzung hoch niedrig Risikoeinschätzung hoch
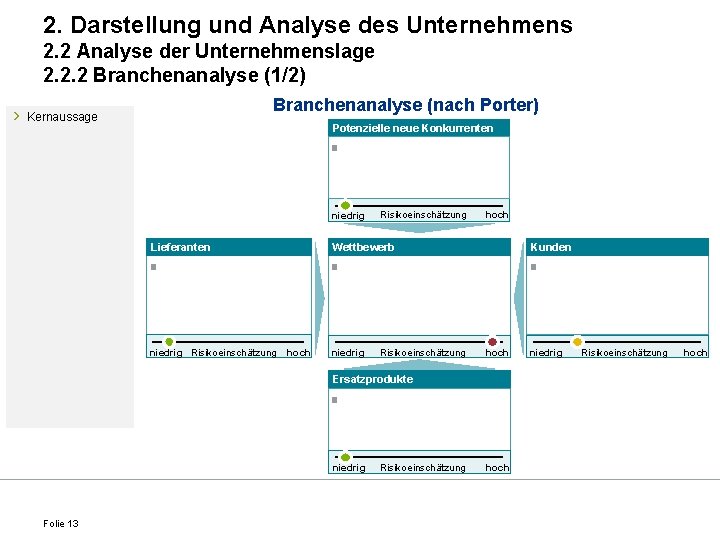
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 2 Branchenanalyse (1/2) › Branchenanalyse (nach Porter) Kernaussage Potenzielle neue Konkurrenten ■ niedrig Risikoeinschätzung hoch Lieferanten Wettbewerb Kunden ■ ■ ■ niedrig Risikoeinschätzung hoch Ersatzprodukte ■ niedrig Folie 13 Risikoeinschätzung hoch niedrig Risikoeinschätzung hoch
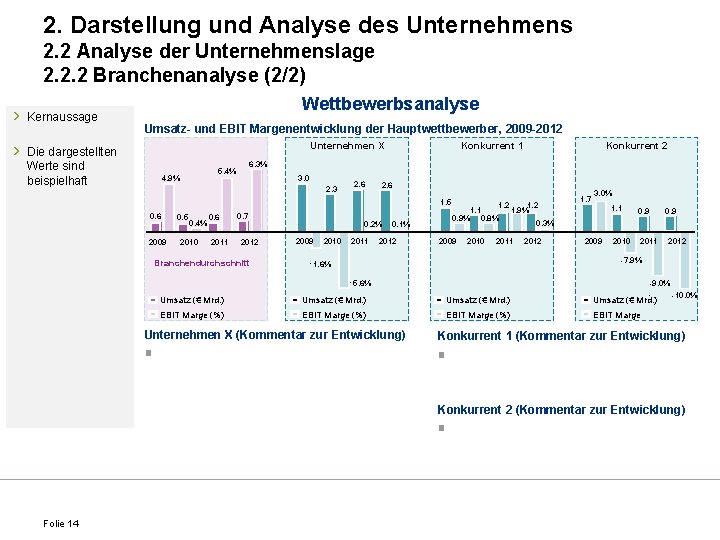
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 2 Branchenanalyse (2/2) › Kernaussage › Die dargestellten Werte sind beispielhaft Wettbewerbsanalyse Umsatz- und EBIT Margenentwicklung der Hauptwettbewerber, 2009 -2012 Unternehmen X 3. 0 2. 3 2. 6 1. 5 0. 6 2009 0. 5 0. 4% 2010 0. 6 2011 Konkurrent 2 6. 3% 5. 4% 4. 9% Konkurrent 1 0. 7 2012 Branchendurchschnitt 0. 2% 2009 2010 2011 0. 1% 2012 1. 1 0. 9% 0. 8% 2009 2010 1. 2 1. 9% 2011 1. 7 3. 0% 1. 1 0. 9 2010 2011 0. 9 0. 3% 2012 2009 2012 -7. 9% - 1. 6% - 5. 6% -9. 0% - Umsatz (€ Mrd. ) EBIT Marge (%) EBIT Marge Unternehmen X (Kommentar zur Entwicklung) ■ -10. 0% Konkurrent 1 (Kommentar zur Entwicklung) ■ Konkurrent 2 (Kommentar zur Entwicklung) ■ Folie 14
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 3 Interne Unternehmensverhältnisse – SWOT-Analyse Kernaussage S Stärken W Schwächen ■ Unternehmen X O ■ Umwelt › Folie 15 Chancen T ■ Risiken
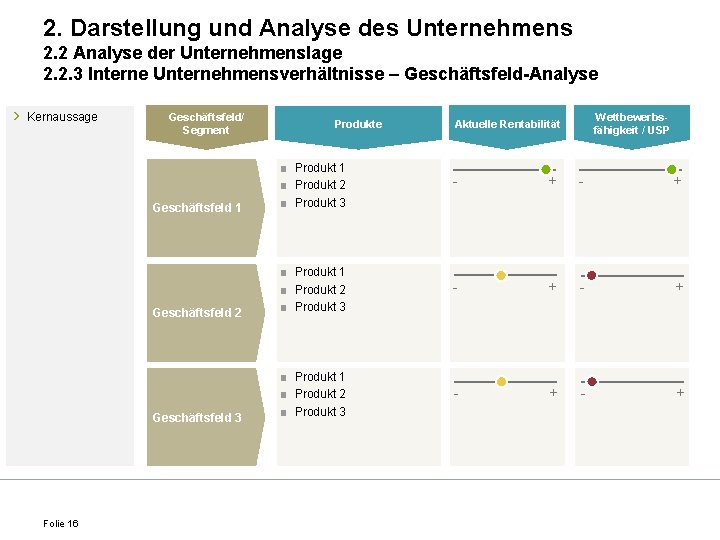
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 3 Interne Unternehmensverhältnisse – Geschäftsfeld-Analyse › Kernaussage Folie 16 Geschäftsfeld/ Segment Produkte Wettbewerbsfähigkeit / USP Aktuelle Rentabilität - + Geschäftsfeld 1 ■ Produkt 2 ■ Produkt 3 - + Geschäftsfeld 2 ■ Produkt 1 ■ Produkt 2 ■ Produkt 3 - + Geschäftsfeld 3 ■ Produkt 1 ■ Produkt 2 ■ Produkt 3
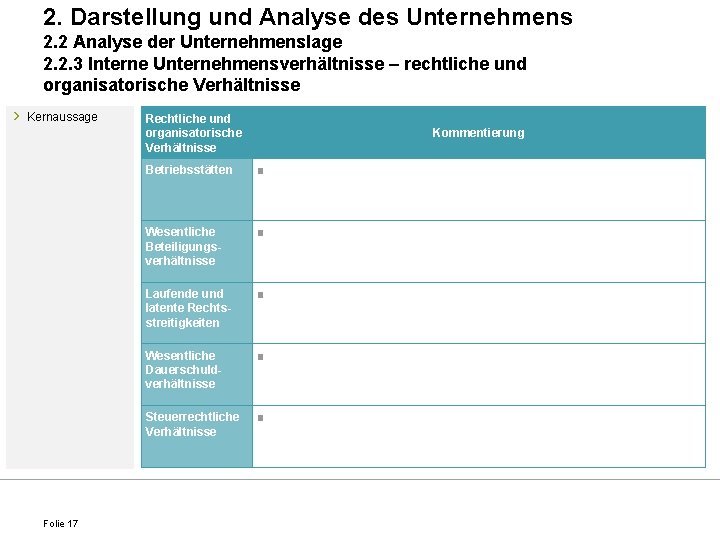
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 3 Interne Unternehmensverhältnisse – rechtliche und organisatorische Verhältnisse › Kernaussage Folie 17 Rechtliche und organisatorische Verhältnisse Kommentierung Betriebsstätten ■ Wesentliche Beteiligungsverhältnisse ■ Laufende und latente Rechtsstreitigkeiten ■ Wesentliche Dauerschuldverhältnisse ■ Steuerrechtliche Verhältnisse ■
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 3 Interne Unternehmensverhältnisse – Organigramm › Auf dieser Slide sollte ein Organigramm dargestellt werden Organigramm Folie 18
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 3 Interne Unternehmensverhältnisse – Überblick Financials › Kernaussage › In den Feldern sollen Diagramme die IST-Zahlen der vergangenen Geschäftsjahre darstellen Eigenkapital (€ Mio. ) Umsatzerlöse (€ Mio. ) EBITDA / Periodenergebnis (€ Mio. ) Folie 19 Cash Flow (€ Mio. )
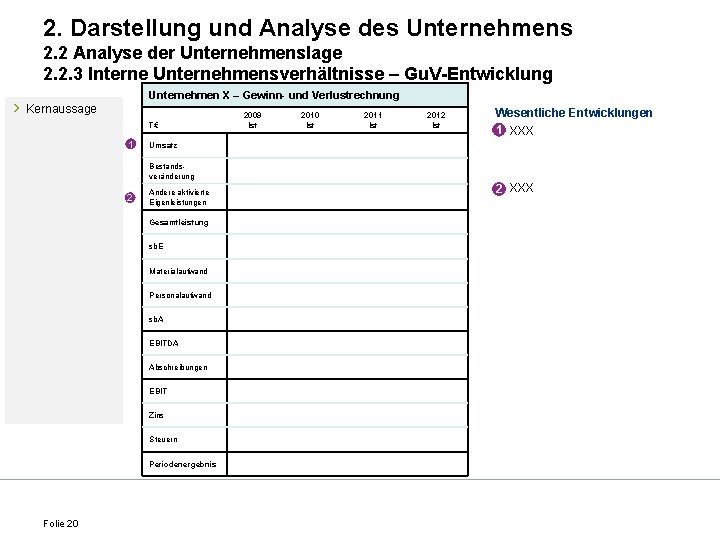
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 3 Interne Unternehmensverhältnisse – Gu. V-Entwicklung › Unternehmen X – Gewinn- und Verlustrechnung Kernaussage T€ 1 2009 Ist 2010 Ist 2011 Ist 2012 Ist Wesentliche Entwicklungen 1 ■ XXX Umsatz Bestandsveränderung 2 Andere aktivierte Eigenleistungen Gesamtleistung sb. E Materialaufwand Personalaufwand sb. A EBITDA Abschreibungen EBIT Zins Steuern Periodenergebnis Folie 20 2 XXX
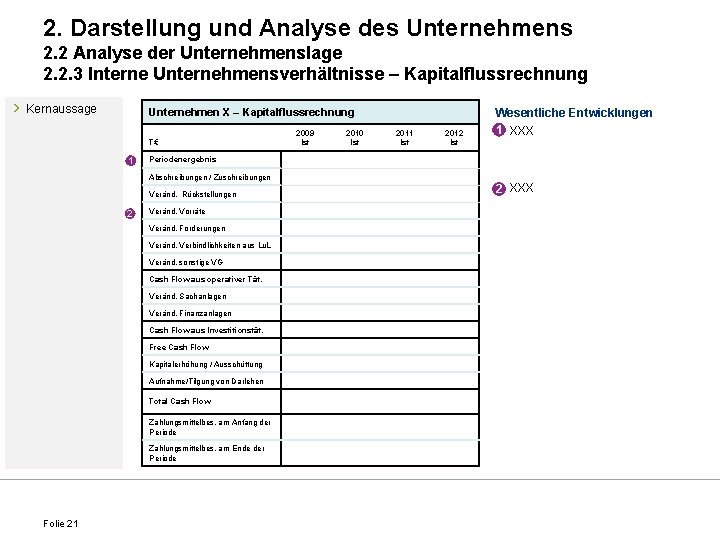
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 3 Interne Unternehmensverhältnisse – Kapitalflussrechnung › Kernaussage Unternehmen X – Kapitalflussrechnung T€ 1 2009 Ist 2010 Ist 2011 Ist 2012 Ist Wesentliche Entwicklungen 1 ■ XXX Periodenergebnis Abschreibungen / Zuschreibungen Veränd. Rückstellungen 2 Veränd. Vorräte Veränd. Forderungen Veränd. Verbindlichkeiten aus Lu. L Veränd. sonstige VG Cash Flow aus operativer Tät. Veränd. Sachanlagen Veränd. Finanzanlagen Cash Flow aus Investitionstät. Free Cash Flow Kapitalerhöhung / Ausschüttung Aufnahme/Tilgung von Darlehen Total Cash Flow Zahlungsmittelbes. am Anfang der Periode Zahlungsmittelbes. am Ende der Periode Folie 21 2 XXX
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 3 Interne Unternehmensverhältnisse – Bilanz-Entwicklung (A) › Kernaussage Unternehmen X – Bilanz - Aktiva T€ 1 Finanzanlagen Anlagevermögen Vorräte Forderungen sonstige VG Liquide Mittel Umlaufvermögen ARAP Aktiva gesamt Folie 22 2010 Ist 2011 Ist 2012 Ist Immaterielle VG Sachanlagen 2 2009 Ist Wesentliche Entwicklungen 1 ■ XXX 2 XXX
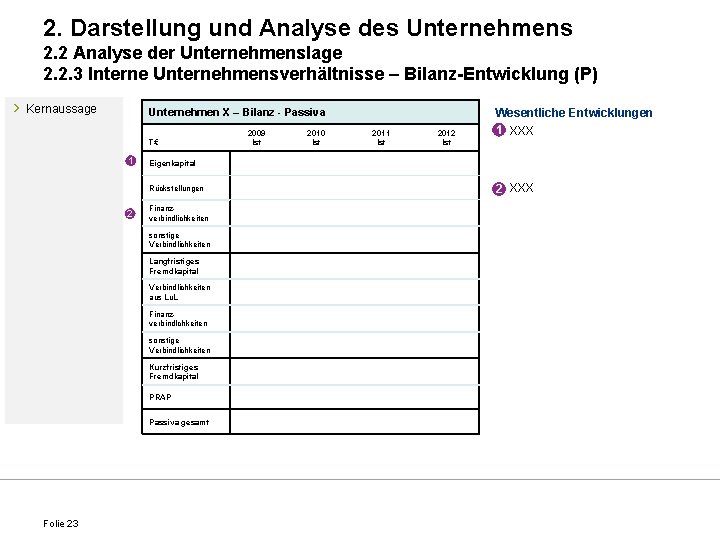
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 3 Interne Unternehmensverhältnisse – Bilanz-Entwicklung (P) › Kernaussage Unternehmen X – Bilanz - Passiva T€ 1 Finanzverbindlichkeiten sonstige Verbindlichkeiten Langfristiges Fremdkapital Verbindlichkeiten aus Lu. L Finanzverbindlchkeiten sonstige Verbindlichkeiten Kurzfristiges Fremdkapital PRAP Passiva gesamt Folie 23 2010 Ist 2011 Ist 2012 Ist Eigenkapital Rückstellungen 2 2009 Ist Wesentliche Entwicklungen 1 ■ XXX 2 XXX
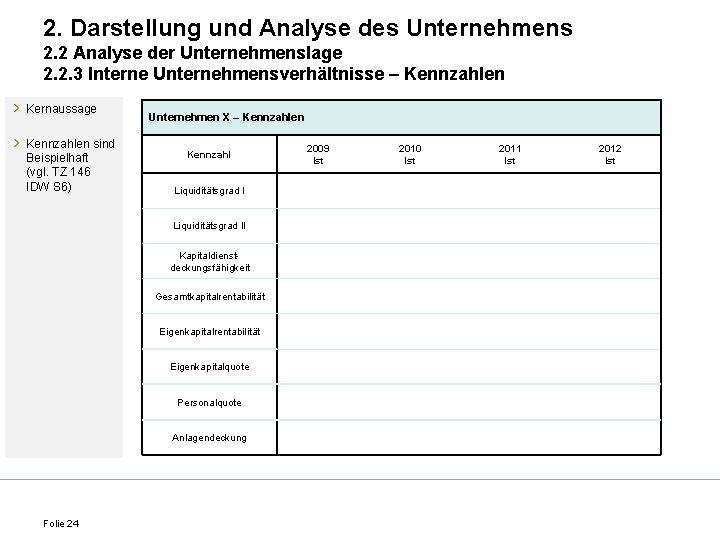
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 3 Interne Unternehmensverhältnisse – Kennzahlen › Kernaussage › Kennzahlen sind Beispielhaft (vgl. TZ 146 IDW S 6) Unternehmen X – Kennzahlen Kennzahl Liquiditätsgrad II Kapitaldienstdeckungsfähigkeit Gesamtkapitalrentabilität Eigenkapitalquote Personalquote Anlagendeckung Folie 24 2009 Ist 2010 Ist 2011 Ist 2012 Ist
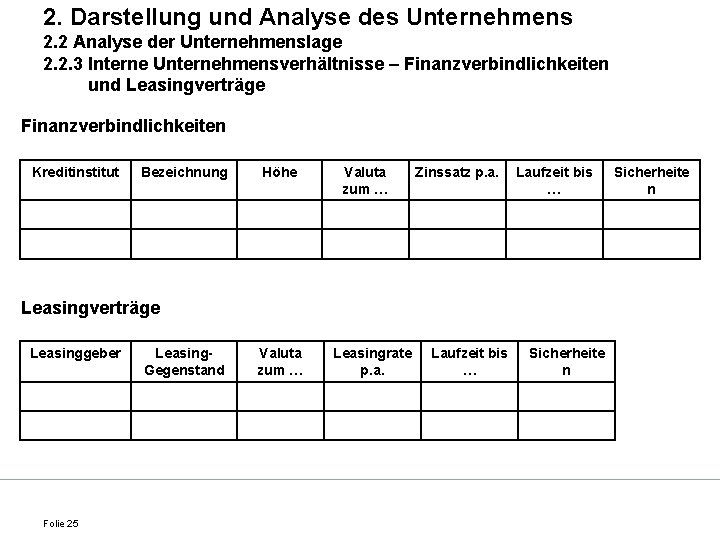
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 3 Interne Unternehmensverhältnisse – Finanzverbindlichkeiten und Leasingverträge Finanzverbindlichkeiten Kreditinstitut Bezeichnung Höhe Valuta zum … Zinssatz p. a. Laufzeit bis … Leasingverträge Leasinggeber Folie 25 Leasing. Gegenstand Valuta zum … Leasingrate p. a. Laufzeit bis … Sicherheite n
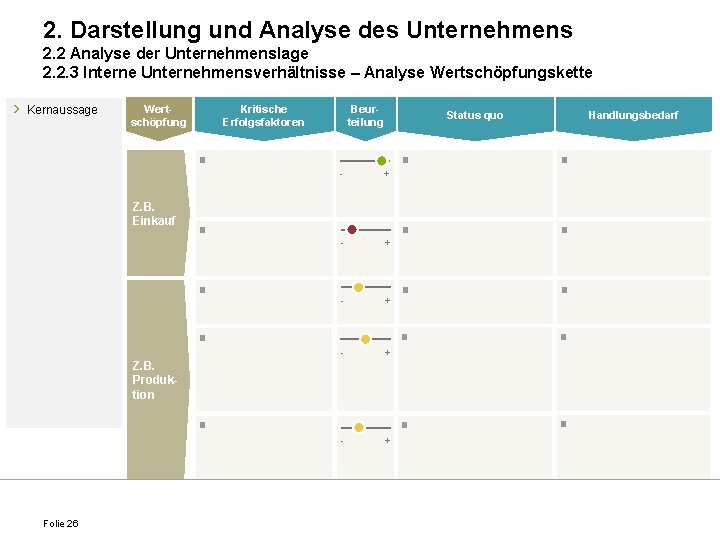
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 3 Interne Unternehmensverhältnisse – Analyse Wertschöpfungskette › Kernaussage Wertschöpfung Beurteilung Kritische Erfolgsfaktoren Status quo ■ Z. B. Einkauf - + - + ■ ■ ■ Handlungsbedarf ■ ■ ■ Z. B. Produktion ■ - Folie 26 +
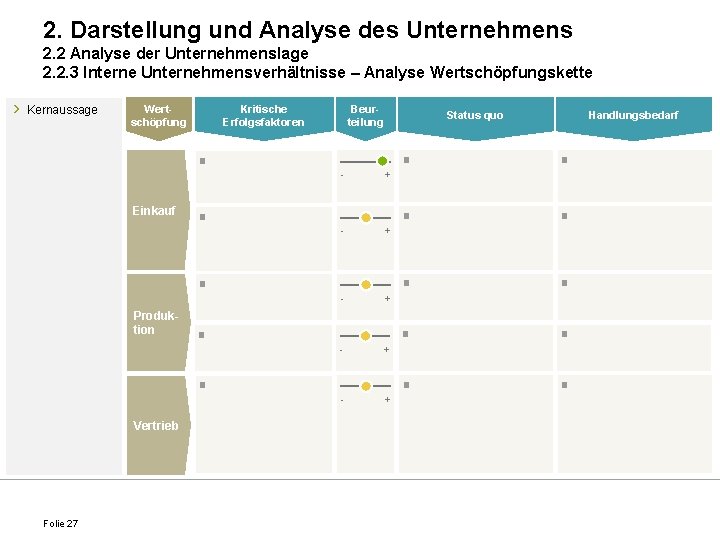
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 3 Interne Unternehmensverhältnisse – Analyse Wertschöpfungskette › Kernaussage Wertschöpfung Beurteilung Kritische Erfolgsfaktoren Status quo ■ - Einkauf Produktion Vertrieb Folie 27 ■ ■ + ■ - ■ + ■ - Handlungsbedarf +
2. Darstellung und Analyse des Unternehmens 2. 2 Analyse der Unternehmenslage 2. 2. 3 Interne Unternehmensverhältnisse – Personalwirtschaft › Kernaussage Folie 28 Personalwirtschaftliche Verhältnisse Kommentierung Qualität der Führungsund Managementebene ■ Anzahl Arbeitnehmer (direkte, indirekte bzw. gewerblich und nicht gewerblich) ■ Tarifvertragliche Vereinbarungen ■ Sonderregelungen (z. B. Sanierungstarifverträge, Sozialpläne) ■ Betriebsvereinbarungen ■ Laufende / latente Arbeitsgerichtsprozesse ■
2. Darstellung und Analyse des Unternehmens 2. 3 und 2. 4 Krisenstadien und -ursachen › › › Art der Krise Kernaussage Stakeholderkrise Zutreffendes Krisenanzeichen ist zu markieren (diese Slide dient als Beispiel) Eine Einschätzung der Ausprägung ist mit den „Kreisen“ vorzunehmen Strategiekrise Mangelnde interne Abstimmung zwischen einzelnen Abteilungen Häufige Managementwechsel Unzureichendes/ Fehlendes Leitbild Fehlinvestitionen Starke Nachfragerückgänge 3 Keine 2 Schrumpfen- Starkes Wachstum Strategische Lücken in der Marktbearbeitung Zutreffendes Krisenanzeichen Folie 29 Erfolgskrise Liquiditätskrise Insolvenz Krisenanzeichen 1 Konflikte zwischen Stakeholdern Produkt- und Absatzkrise 2 de Märkte Schwache Leistungsbilanz Negative Berichterstattung Deckung der Eigenkapital 4 kosten Steigende Fixkosten, unzureichender Fixkostenabbau Renditeverfall Krisenstadium nicht zutreffend Zahlungsschwierigkeiten Zahlungsunfähigkeit Drohende Zahlungsunfähigkeit Absehbare Liquiditätslücke Unzureichende Kapitaldiensfähigkeit Voll zutreffend 5 Überschuldung Keine Sicherung des Fortbestehens Kommentierung auf Folgeseite
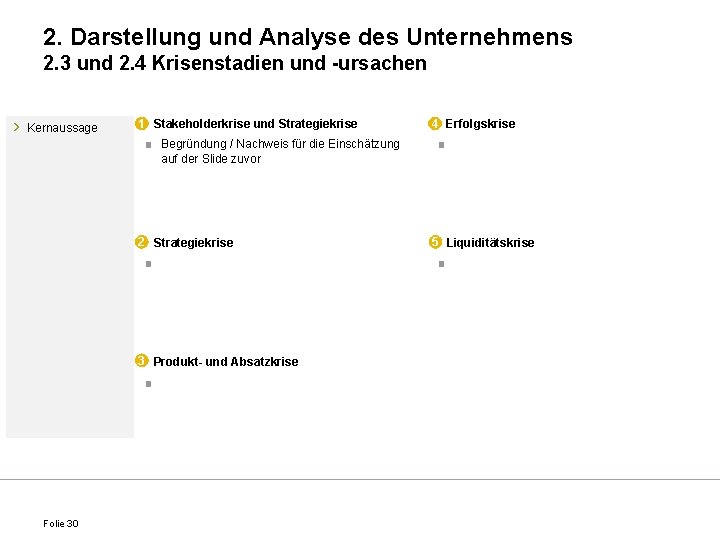
2. Darstellung und Analyse des Unternehmens 2. 3 und 2. 4 Krisenstadien und -ursachen › Kernaussage 1 Stakeholderkrise und Strategiekrise ■ Begründung / Nachweis für die Einschätzung auf der Slide zuvor 2 Strategiekrise ■ 3 Produkt- und Absatzkrise ■ Folie 30 4 Erfolgskrise ■ 5 Liquiditätskrise ■
2. Darstellung und Analyse des Unternehmens 2. 5 Aussagen zur Unternehmensfortführung 2. 5. 1 Beurteilung des Vorliegens einer Zahlungsunfähigkeit nach § 17 Ins. O o Liquiditätsstatus (t 0) o Liquiditätsplan (t 21) o Liquiditätsplan (3 – 6 Mo. ) o Abgrenzung Zahlungsstockung / Zahlungsunfähigkeit (BGH Urteil 24. 05. 2005) 2. 5. 2 Beurteilung des Vorliegens einer Überschuldung nach § 19 Ins. O o Positive Fortbestehensprognose 2. 5. 3 Beurteilung der Fortführung nach § 252 Abs. 1 Nr. 2 HGB o Positive Fortführungsprognose Folie 31
2. Darstellung und Analyse des Unternehmens 2. 5 Aussagen zur Unternehmensfortführung Fortbestehensprognose: › Die positive Fortbestehensprognose ist relevant in Zusammenhang mit der Frage, ob eine insolvenzrechtliche Überschuldung besteht oder welche Wertansätze im Rahmen der insolvenzrechtlichen Überschuldungsprüfung anzusetzen sind › Es handelt sich um eine rein liquiditätsorientierte Betrachtung mit der Frage, ob die Zahlungsfähigkeit im laufenden und folgenden Geschäftsjahr mit überwiegender Wahrscheinlichkeit aufrecht erhalten werden kann Folie 32
2. Darstellung und Analyse des Unternehmens 2. 5 Aussagen zur Unternehmensfortführung Fortführungsprognose i. S. d. § 252 Abs. 1 Nr. 2 HGB: › § 252 Abs. 1 Nr. 2 HGB lautet: „Bei der Bewertung ist von der Fortführung der Unternehmenstätigkeit auszugehen, sofern dem nicht tatsächliche oder rechtliche Gegebenheiten entgegenstehen“ (= Going Concern) › Die Fortführungsprognose umfasst daher nicht nur die rein liquiditätsorientierte Fortbestehensprognose, sondern darüber hinaus auch eine Reinvermögensvorschau, um zu beurteilen, ob sowohl die Zahlungsfähigkeit als auch eine die Schulden deckende Vermögensmasse für diesen Prognosezeitraum sichergestellt sind. Folie 33
2. Darstellung und Analyse des Unternehmens 2. 5 Aussagen zur Unternehmensfortführung Fortbestehensprognose Fortführungsprognose › Insolvenzrechtlich geprägt › › Zielt auf Finanzkraft ab (Zahlungsfähigkeitsprognose) Going-Concern-Prämisse (handelsrechtlich geprägt) › Kein Entgegenstehen tatsächlicher oder rechtlicher Gegebenheiten (z. B. Überschuldung) › Positives Reinvermögen › Planungszeitraum laufendes und folgendes Geschäftsjahr › Teil der Fortführungsprognose Folie 34
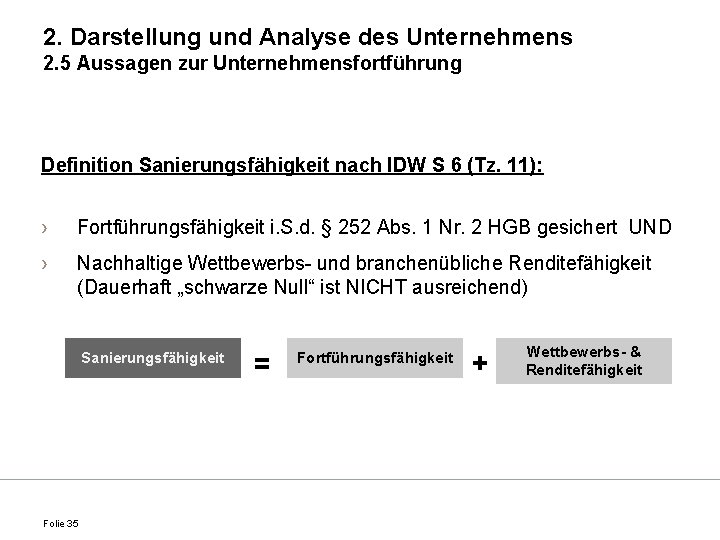
2. Darstellung und Analyse des Unternehmens 2. 5 Aussagen zur Unternehmensfortführung Definition Sanierungsfähigkeit nach IDW S 6 (Tz. 11): › Fortführungsfähigkeit i. S. d. § 252 Abs. 1 Nr. 2 HGB gesichert UND › Nachhaltige Wettbewerbs- und branchenübliche Renditefähigkeit (Dauerhaft „schwarze Null“ ist NICHT ausreichend) Sanierungsfähigkeit Folie 35 = Fortführungsfähigkeit + Wettbewerbs- & Renditefähigkeit
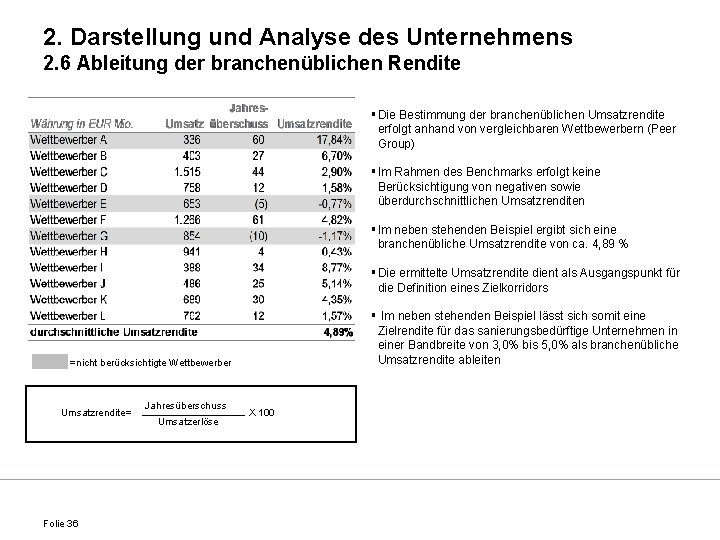
2. Darstellung und Analyse des Unternehmens 2. 6 Ableitung der branchenüblichen Rendite § Die Bestimmung der branchenüblichen Umsatzrendite erfolgt anhand von vergleichbaren Wettbewerbern (Peer Group) § Im Rahmen des Benchmarks erfolgt keine Berücksichtigung von negativen sowie überdurchschnittlichen Umsatzrenditen § Im neben stehenden Beispiel ergibt sich eine branchenübliche Umsatzrendite von ca. 4, 89 % § Die ermittelte Umsatzrendite dient als Ausgangspunkt für die Definition eines Zielkorridors § Im neben stehenden Beispiel lässt sich somit eine Zielrendite für das sanierungsbedürftige Unternehmen in einer Bandbreite von 3, 0% bis 5, 0% als branchenübliche Umsatzrendite ableiten =nicht berücksichtigte Wettbewerber Umsatzrendite= Folie 36 Jahresüberschuss Umsatzerlöse X 100
3. Leitbild des sanierten Unternehmens › › … Kernaussage Leitbild Die angeführten Punkten sind Beispiele und dienen der Orientierung I Ausbau der Kernkompetenzen im Bereich XY Strategische Stoßrichtung II Aufgabe des Geschäftsbereichs XY III Ausbau der Marktpräsenz in den Wachstumsmärkten XY Maßnahmen entlang der Wertschöpfungskette Z. B. Einkauf ■ Folie 37 Z. B. Produktion ■ X ■
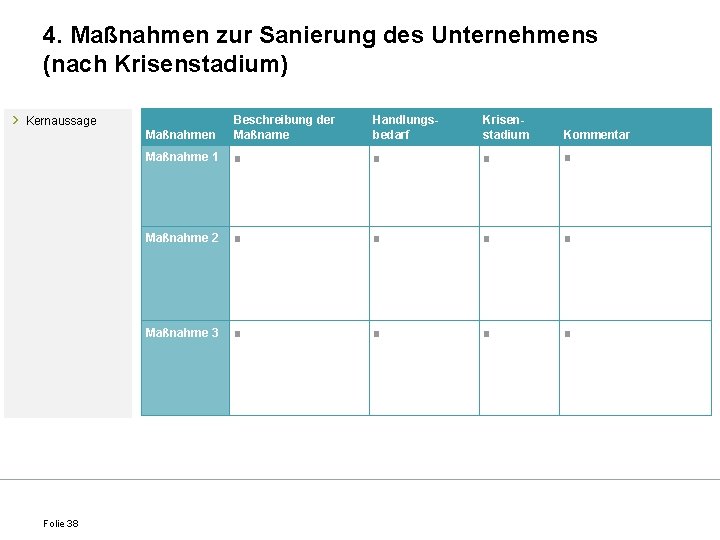
4. Maßnahmen zur Sanierung des Unternehmens (nach Krisenstadium) › Maßnahmen Beschreibung der Maßname Handlungsbedarf Krisenstadium Kommentar Maßnahme 1 ■ ■ Maßnahme 2 ■ ■ Maßnahme 3 ■ ■ Kernaussage Folie 38
5. Integrierte Sanierungsplanung 5. 1 & 5. 2 Darstellung der Problembereiche und Maßnahmeneffekte › Kernaussage Maßnahmen Problem- und Verlustbereich Starttermin Endtermin Kalkulierte Maßnameneffekte der Maßnahme (in € Mio. ) Maßnahme 1 ■ ■ ■ 2013 Plan 2014 Plan 2015 Plan 2016 Plan Cash EBT Maßnahme 2 ■ ■ ■ Cash EBT Maßnahme 3 ■ ■ ■ Cash EBT Folie 39
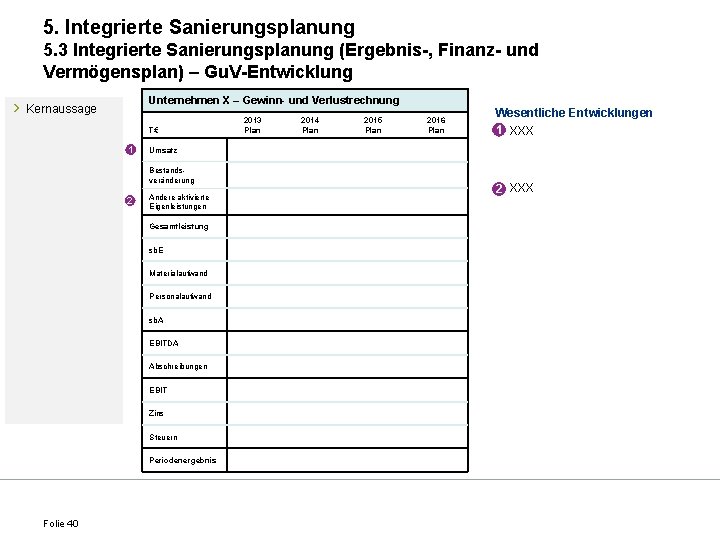
5. Integrierte Sanierungsplanung 5. 3 Integrierte Sanierungsplanung (Ergebnis-, Finanz- und Vermögensplan) – Gu. V-Entwicklung › Unternehmen X – Gewinn- und Verlustrechnung Kernaussage T€ 1 Andere aktivierte Eigenleistungen Gesamtleistung sb. E Materialaufwand Personalaufwand sb. A EBITDA Abschreibungen EBIT Zins Steuern Periodenergebnis Folie 40 2014 Plan 2015 Plan 2016 Plan Wesentliche Entwicklungen 1 ■ XXX Umsatz Bestandsveränderung 2 2013 Plan 2 XXX
5. Integrierte Sanierungsplanung 5. 3 Integrierte Sanierungsplanung (Ergebnis-, Finanz- und Vermögensplan) – Kapitalflussrechnung › Kernaussage Unternehmen X – Kapitalflussrechnung T€ 1 2013 Plan 2014 Plan 2015 Plan 2016 Plan Wesentliche Entwicklungen 1 ■ XXX Periodenergebnis Abschreibungen / Zuschreibungen Veränd. Rückstellungen 2 Veränd. Vorräte Veränd. Forderungen Veränd. Verbindlichkeiten aus Lu. L Veränd. sonstige VG Cash Flow aus operativer Tät. Veränd. Sachanlagen Veränd. Finanzanlagen Cash Flow aus Investitionstät. Free Cash Flow Kapitalerhöhung / Ausschüttung Aufnahme/Tilgung von Darlehen Total Cash Flow Zahlungsmittelbes. am Anfang der Periode Zahlungsmittelbes. am Ende der Periode Folie 41 2 XXX
5. Integrierte Sanierungsplanung 5. 3 Integrierte Sanierungsplanung (Ergebnis-, Finanz- und Vermögensplan) – Bilanz-Entwicklung (A) › Kernaussage Unternehmen X – Bilanz - Aktiva T€ 1 Finanzanlagen Anlagevermögen Vorräte Forderungen sonstige VG Liquide Mittel Umlaufvermögen ARAP Aktiva gesamt Folie 42 2014 Plan 2015 Plan 2016 Plan Immaterielle VG Sachanlagen 2 2013 Plan Wesentliche Entwicklungen 1 ■ XXX 2 XXX
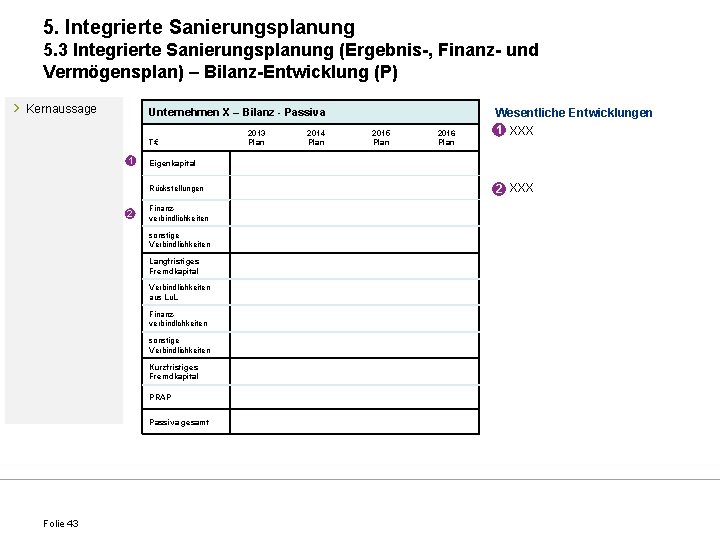
5. Integrierte Sanierungsplanung 5. 3 Integrierte Sanierungsplanung (Ergebnis-, Finanz- und Vermögensplan) – Bilanz-Entwicklung (P) › Kernaussage Unternehmen X – Bilanz - Passiva T€ 1 Finanzverbindlichkeiten sonstige Verbindlichkeiten Langfristiges Fremdkapital Verbindlichkeiten aus Lu. L Finanzverbindlchkeiten sonstige Verbindlichkeiten Kurzfristiges Fremdkapital PRAP Passiva gesamt Folie 43 2014 Plan 2015 Plan 2016 Plan Eigenkapital Rückstellungen 2 2013 Plan Wesentliche Entwicklungen 1 ■ XXX 2 XXX
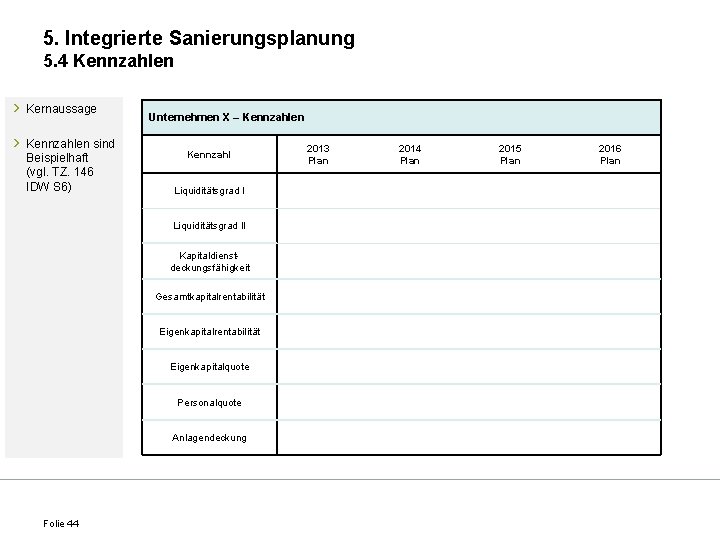
5. Integrierte Sanierungsplanung 5. 4 Kennzahlen › Kernaussage › Kennzahlen sind Beispielhaft (vgl. TZ. 146 IDW S 6) Unternehmen X – Kennzahlen Kennzahl Liquiditätsgrad II Kapitaldienstdeckungsfähigkeit Gesamtkapitalrentabilität Eigenkapitalquote Personalquote Anlagendeckung Folie 44 2013 Plan 2014 Plan 2015 Plan 2016 Plan
6. Aussage zur Sanierungsfähigkeit & Schlussbemerkung (Musterformulierung IDW) (1/3) Muster einer zusammenfassenden Schlussbemerkung für ein umfassendes Sanierungskonzept Ich war/Wir waren beauftragt, dass in voranstehenden Bericht dargestellte Sanierungskonzept für Unternehmen X zu erstellen. Das Sanierungskonzept wurde auf Grundlage des zwischen der Gesellschaft und mir/uns geschlossenen Auftrags, dem berufsüblichen Allgemeinen Auftragsbedingungen für Wirtschaftsprüfer und Wirtschaftsprüfungsgesellschaften vom 01. 2002 zugrunde liegen, erstellt und dient allein der Unterrichtung der Organe der Gesellschaft. Ich habe meiner/Wir haben unserer Erstellungstätigkeit den IDW Standard: Anforderungen an die Erstellung von Sanierungskonzepten (IDW S 6 n. F. ) zugrunde gelegt. Dieser IDW Standard legt die Grundsätze dar, nach denen Wirtschaftsprüfer Sanierungskonzepte erarbeiten. Folie 45
6. Aussage zur Sanierungsfähigkeit & Schlussbemerkung (Musterformulierung IDW) (2/3) Im Rahmen meiner/unserer Erstellungstätigkeit habe ich/haben wir auf Basis meiner/unserer Analysen der Ist-Lage und der Krisenursachen in Abstimmung mit den gesetzlichen Vertretern der Gesellschaft vor dem Hintergrund des Leitbildes sanierten Unternehmens geeignete Sanierungsmaßnahmen erarbeitet und die Auswirkung der ergriffenen und geplanten Maßnahmen in die integrierte Liquiditäts-, Vermögens-, und Ertragsplanung überführt. Die gesetzlichen Vertreter haben sich das Sanierungskonzept und das dem Konzept zugrunde liegende Leitbild zu eigen gemacht. Bei Ihnen liegt die Verantwortung für die Umsetzung, kontinuierliche Überwachung und Fortschreibung des Sanierungskonzeptes. Aufgabe der gesetzlichen Vertreter der Gesellschaft war es, mir/uns die für die Auftragsdurchführung erforderlichen Informationen vollständig und richtig zur Verfügung zu stellen. Auf die beigefügte Vollständigkeitserklärung wird verwiesen. Ergänzend haben mir/uns die gesetzlichen Vertreter erklärt, dass sie beabsichtigen und in ihrer Lage sind, die zur Sanierung erforderlichen und im Sanierungskonzept beschriebenen Maßnahmen umzusetzen. Auftragsgemäß war es nicht meine/unsere Aufgabe, die dem Sanierungskonzept zu Grunde liegenden Daten nach Art und Umfang einer Jahresabschlussprüfung zu prüfen. Ich habe/wir haben hinsichtlich der in das Sanierungskonzept eingeflossenen wesentlichen Daten Plausibilitätsbeurteilungen durchgeführt. Folie 46
6. Aussage zur Sanierungsfähigkeit & Schlussbemerkung (Musterformulierung IDW) (3/3) Die dem Konzept beigefügte integrierte Planung weist ein positives Reinvermögen und künftige Liquiditätsüberschüsse aus. Das Sanierungskonzept beschreibt die für eine positive Fortbestehens- und Fortführungsprognose und darüber hinaus die für die Wiedererlangung der Wettbewerbs- und Renditefähigkeit der …(Mandant) erforderlichen Maßnahmen. Im Rahmen meiner/unserer Tätigkeit bin ich/sind wir zu der abschließenden Einschätzung gelangt, dass aufgrund der im vorliegenden Sanierungskonzept beschriebenen Sachverhalte, Erkenntnisse, Maßnahmen und plausiblen Annahmen das Unternehmen bei objektiver Betrachtung mit überwiegender Wahrscheinlichkeit saniert werden kann und soweit – – – Folie 47 zutreffend von einer positiven Fortbestehens- und Fortführungsprognose ausgegangen werden kann die für die Sanierung geplanten und in teilen bereits umgesetzten Maßnahmen zusammen objektiv geeignet sind, das Unternehmen in überschaubarer Zeit durchgreifend zu sanieren die Sanierung auch infolge ihrer bereits in den Anfängen erfolgten Umsetzung ernsthafte und begründete Aussichten auf Erfolg hat.
7. Anhang mit Dokumentation der Arbeitsschritte Folie 48
8. Checkliste mit Unterlagen, die vom Unternehmen zur Erstellung des Sanierungskonzeptes zu liefern sind Notwendige Dokument / Information Folie 49 Relevanz für folgenden Bereich im Sanierungskonzept: Notwendige Dokument / Information Relevanz für folgenden Bereich im Sanierungskonzept: