
Vllalati Pnzgyek 5 elads Dr Solt Eszter BME
Vállalati Pénzügyek 5. előadás Dr. Solt Eszter BME 2018.
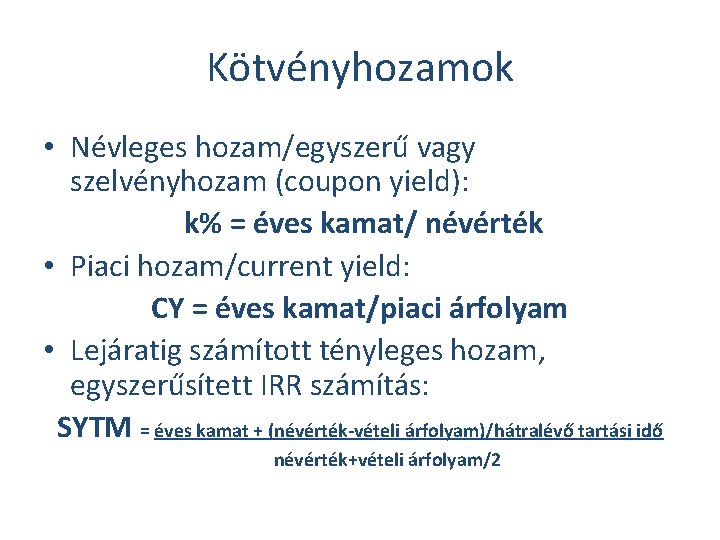
Kötvényhozamok • Névleges hozam/egyszerű vagy szelvényhozam (coupon yield): k% = éves kamat/ névérték • Piaci hozam/current yield: CY = éves kamat/piaci árfolyam • Lejáratig számított tényleges hozam, egyszerűsített IRR számítás: SYTM = éves kamat + (névérték-vételi árfolyam)/hátralévő tartási idő névérték+vételi árfolyam/2
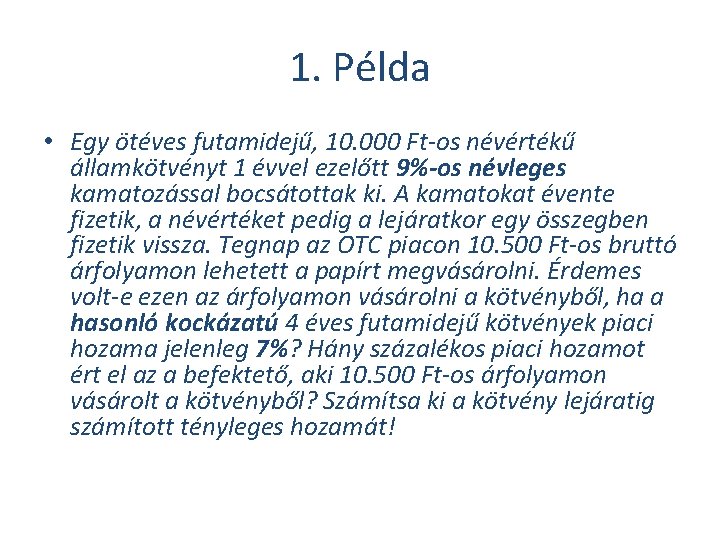
1. Példa • Egy ötéves futamidejű, 10. 000 Ft-os névértékű államkötvényt 1 évvel ezelőtt 9%-os névleges kamatozással bocsátottak ki. A kamatokat évente fizetik, a névértéket pedig a lejáratkor egy összegben fizetik vissza. Tegnap az OTC piacon 10. 500 Ft-os bruttó árfolyamon lehetett a papírt megvásárolni. Érdemes volt-e ezen az árfolyamon vásárolni a kötvényből, ha a hasonló kockázatú 4 éves futamidejű kötvények piaci hozama jelenleg 7%? Hány százalékos piaci hozamot ért el az a befektető, aki 10. 500 Ft-os árfolyamon vásárolt a kötvényből? Számítsa ki a kötvény lejáratig számított tényleges hozamát!
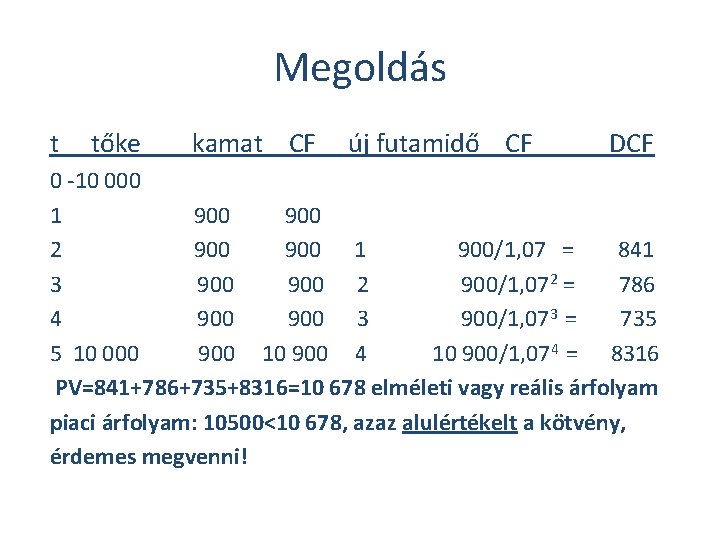
Megoldás t tőke kamat CF új futamidő CF DCF 0 -10 000 1 900 2 900 1 900/1, 07 = 841 3 900 2 900/1, 072 = 786 4 900 3 900/1, 073 = 735 5 10 000 900 10 900 4 10 900/1, 074 = 8316 PV=841+786+735+8316=10 678 elméleti vagy reális árfolyam piaci árfolyam: 10500<10 678, azaz alulértékelt a kötvény, érdemes megvenni!
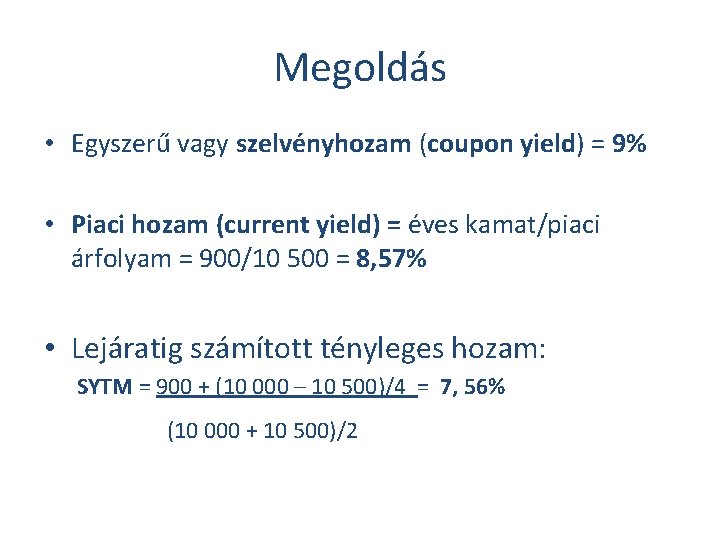
Megoldás • Egyszerű vagy szelvényhozam (coupon yield) = 9% • Piaci hozam (current yield) = éves kamat/piaci árfolyam = 900/10 500 = 8, 57% • Lejáratig számított tényleges hozam: SYTM = 900 + (10 000 – 10 500)/4 = 7, 56% (10 000 + 10 500)/2
Részvény A részvény tulajdonviszonyt megtestesítő értékpapír. A kibocsátott részvények névértékének megfelelő összeg az alaptőkét, a névérték feletti rész (ázsióval történő kibocsátás) a tőketartalékot növeli. Jellemzői : • nagyobb kockázatú befektetésfajta, mint a kötvény • nincs futamideje, azaz lejárat nélküli befektetés • felszámolás esetén hátrább áll a kielégítés sorrendjében a követeléseknél • a tulajdonosok felelőssége korlátolt • pénzáramlása bizonytalanabb, ezért is nevezik változó hozamú befektetésnek.
Árfolyam számítási feltételezések • • évenként van osztalékfizetés most vagyunk közvetlenül osztalékfizetés utáni ár = P 0 vízszintes hozamgörbe
A részvények fajtái Törzsrészvény • legtipikusabb, mert nem fűződik hozzá különleges jog, legforgalomképesebb • minden részvény törzsrészvény, amely nem tartozik a további kategóriák egyikébe sem Elsőbbségi részvény (névértékük összesen az alaptőke maximum 50%-a lehet) • osztalék elsőbbségi részvény: a többi részvényeket megelőzően, egy előre meghatározott, fix osztalék kifizetéséért cserébe nem biztosít szavazati lehetőséget. Az osztalékelsőbbségi részvények tulajdonságai azonban cégenként változhatnak. • likvidációs hányadhoz fűződő elsőbbségi részvény: a jogutód nélkül megszűnő társaság vagyonfelosztásakor először részesülnek a felosztásra kerülő vagyonból • szavazatelsőbbségi részvény: többszörös szavazati jogot vagy vétójogot is biztosít (maximum a névértékhez viszonyított szavazati jog tízszerese lehet)
A részvények fajtái Dolgozói részvény • az alaptőke felemelésekor a munkavállalók számára ingyenesen vagy kedvezményesen kibocsátott részvények • korlátozottan forgalomképesek, mert csak a vállalat dolgozói és nyugdíjasai tulajdonában lehetnek Kamatozó részvény • az alapító okiratban meghatározott mértékű kamatra és osztalékra jogosít • az összes névértékük nem haladhatja meg az alaptőke 10%-át • csak névre szóló lehet • a kamat akkor is megilleti a tulajdonost, ha a társaságnak adott évben nincs nyeresége
A részvények fajtái Saját részvény • előfordulhat, hogy Rt. megveszi saját részvényeinek egy részét (max. 10%) • szavazati jog nem jár vele • a részvényt egy éven belül el kell idegeníteni Átváltoztatható kötvény (csak feltételesen részvény) • a kötvény tulajdonosa a kötvény lejártakor kérheti a kötvény átváltoztatását részvényre • a Rt. köteles átváltani • csak névre szóló lehet Elővásárlási jogot biztosító kötvény • az alaptőke emelésekor elővásárlási jogot biztosít az új részvényre • csak névre szóló lehet
Equity Jelentése: • Törzsalaptőke (az elsőbbségi részvények nélkül), a vállalat felszámolása esetén a követelések kielégítése után fennmaradó felosztható tiszta vagyon • Törzsrészvény és elsőbbségi részvény (gyakran csak a törzsrészvényre használják)
Elméleti árfolyam számításához szükséges vállalati adatok • EPS = egy részvényre jutó adózott eredmény • osztalékfizetési hányad dp = DIV/EPS % • visszaforgatási hányad: RR = visszaforgatott rész/EPS % • dp + RR = 1 • hosszabb távú tőkearányos jövedelmezőség, ROE = adózott eredmény/saját tőke % • fenntartható növekedési ütem, g = ROE x RR
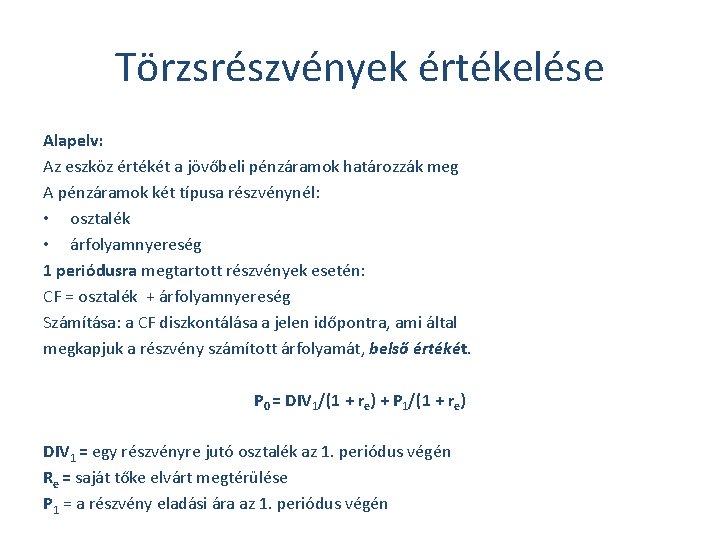
Törzsrészvények értékelése Alapelv: Az eszköz értékét a jövőbeli pénzáramok határozzák meg A pénzáramok két típusa részvénynél: • osztalék • árfolyamnyereség 1 periódusra megtartott részvények esetén: CF = osztalék + árfolyamnyereség Számítása: a CF diszkontálása a jelen időpontra, ami által megkapjuk a részvény számított árfolyamát, belső értékét. P 0 = DIV 1/(1 + re) + P 1/(1 + re) DIV 1 = egy részvényre jutó osztalék az 1. periódus végén Re = saját tőke elvárt megtérülése P 1 = a részvény eladási ára az 1. periódus végén
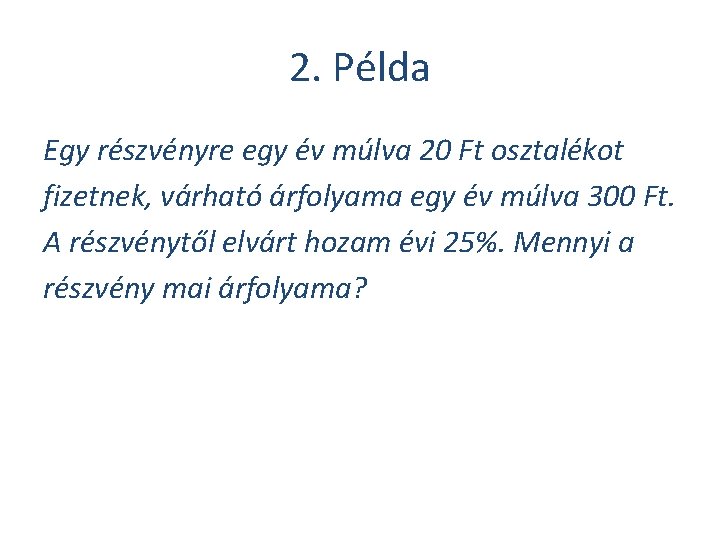
2. Példa Egy részvényre egy év múlva 20 Ft osztalékot fizetnek, várható árfolyama egy év múlva 300 Ft. A részvénytől elvárt hozam évi 25%. Mennyi a részvény mai árfolyama?
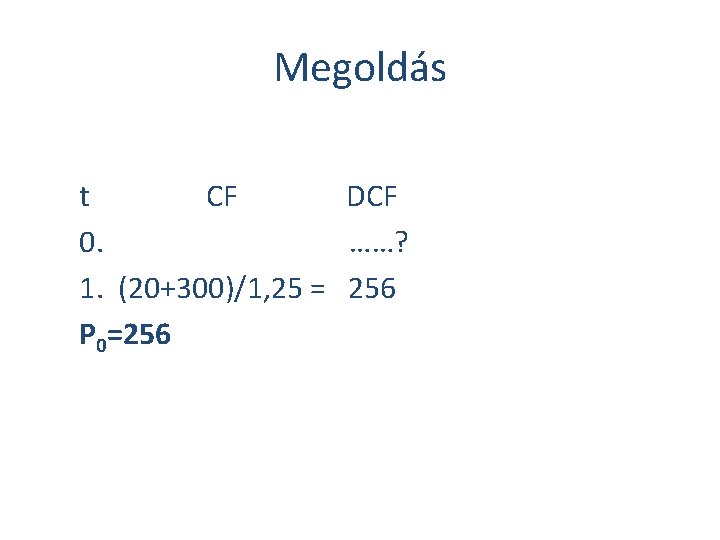
Megoldás t CF DCF 0. ……? 1. (20+300)/1, 25 = 256 P 0=256
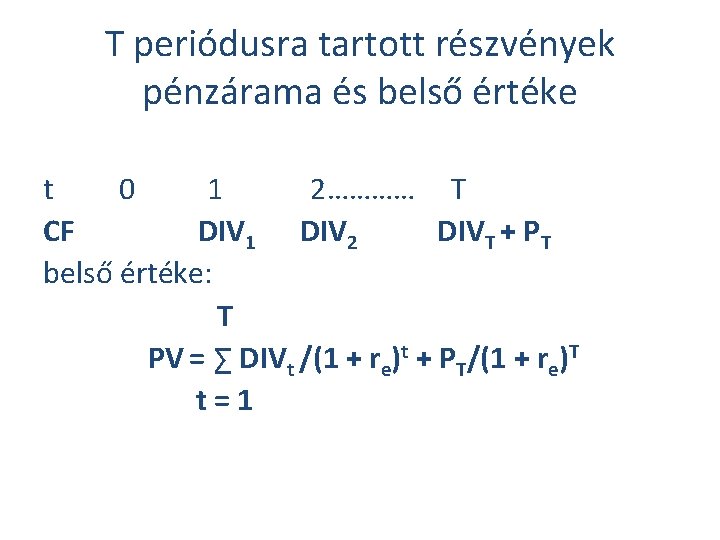
T periódusra tartott részvények pénzárama és belső értéke t 0 1 2………… T CF DIV 1 DIV 2 DIVT + PT belső értéke: T PV = ∑ DIVt /(1 + re)t + PT/(1 + re)T t=1
A részvényértékelés problémái A részvényeket hosszabb időszakra érdemes tartani, mert hosszabb idő átlagában érvényesül a nagyobb megtérülés Problémák: • Az osztalékot nehéz előre meghatározni (a vállalat jövőbeli eredménye változó, az osztalék jövőbeli közgyűlések döntése) • T periódus eladási árának meghatározása (minél nagyobb T, annál kisebb részt képvisel az eladási ár jelenértéke)
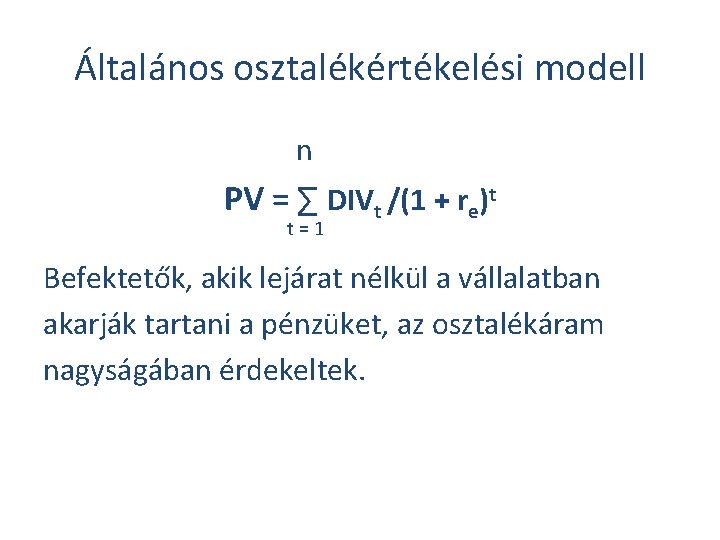
Általános osztalékértékelési modell n PV = ∑ DIVt /(1 + re)t t = 1 Befektetők, akik lejárat nélkül a vállalatban akarják tartani a pénzüket, az osztalékáram nagyságában érdekeltek.
Gordon-féle osztalékértékelési modell A kiegyensúlyozott, stabil működésű vállalatok esetében az osztalékok stabil, egyenletes áramára lehet számítani. A modell az osztalékok egyenletes, vagy egyenletesen (évenként azonos (g) százalékkal) növekvő osztalékok kifizetését feltételezi, lejárat nélkül.
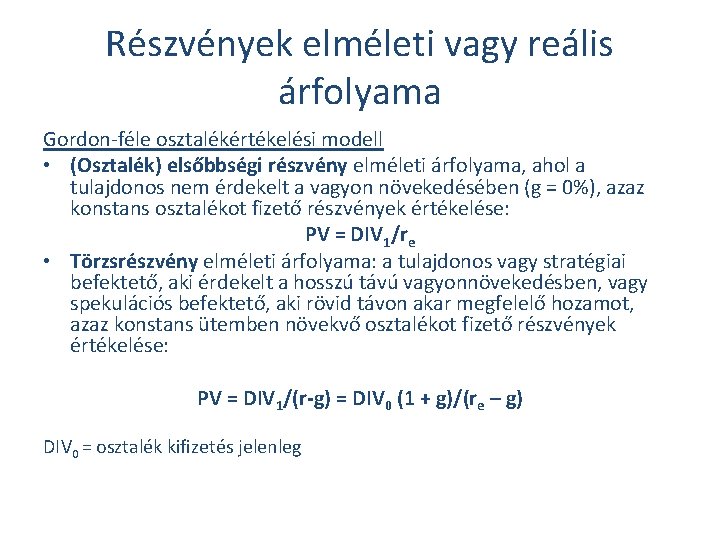
Részvények elméleti vagy reális árfolyama Gordon-féle osztalékértékelési modell • (Osztalék) elsőbbségi részvény elméleti árfolyama, ahol a tulajdonos nem érdekelt a vagyon növekedésében (g = 0%), azaz konstans osztalékot fizető részvények értékelése: PV = DIV 1/re • Törzsrészvény elméleti árfolyama: a tulajdonos vagy stratégiai befektető, aki érdekelt a hosszú távú vagyonnövekedésben, vagy spekulációs befektető, aki rövid távon akar megfelelő hozamot, azaz konstans ütemben növekvő osztalékot fizető részvények értékelése: PV = DIV 1/(r-g) = DIV 0 (1 + g)/(re – g) DIV 0 = osztalék kifizetés jelenleg
A Gordon-modell feltételei • A vállalatot teljes egészében tulajdonosi tőkéből finanszírozzák • A vállalatnak a visszaforgatott profit az egyetlen forrása a tőke növeléséhez • A vállalati eredmény konstans, állandó • Az adózott eredmény konstans részét forgatják vissza minden évben és fordítják beruházásra
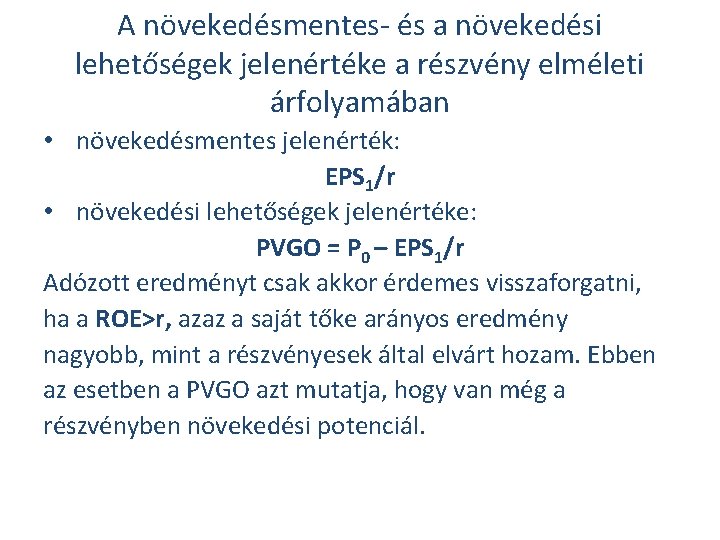
A növekedésmentes- és a növekedési lehetőségek jelenértéke a részvény elméleti árfolyamában • növekedésmentes jelenérték: EPS 1/r • növekedési lehetőségek jelenértéke: PVGO = P 0 – EPS 1/r Adózott eredményt csak akkor érdemes visszaforgatni, ha a ROE>r, azaz a saját tőke arányos eredmény nagyobb, mint a részvényesek által elvárt hozam. Ebben az esetben a PVGO azt mutatja, hogy van még a részvényben növekedési potenciál.
3. Példa Egy részvénytársaság meglévő befektetései a következő évben részvényenként $ 2, 85 jövedelmet eredményeznek. Mivel a cég vezetése úgy ítéli meg, hogy nincs növekedési lehetősége, ezért a nyereséget teljes egészében kifizetik osztalékként. Mennyi a részvények jelenlegi árfolyama, ha az elvárt hozam 15 %? Megoldás: PV=2, 85/0, 15=$ 19 növekedésmentes jelenérték
4. Példa Tételezzük fel, hogy a társaság piaci kilátásai javulnak, termékei iránt növekszik a kereslet. Az eladást azonban csak a kapacitások bővítésével lehet növelni. Ezért a cég úgy dönt, hogy a jövedelem 30 %-át visszaforgatja. A saját tőke hozama 20 %. Hogyan alakulna ilyen feltételek esetén a részvények árfolyama? A saját tőke arányos nyereség 20%. Mekkora a növekedési lehetőségek jelenértéke? (PVGO)
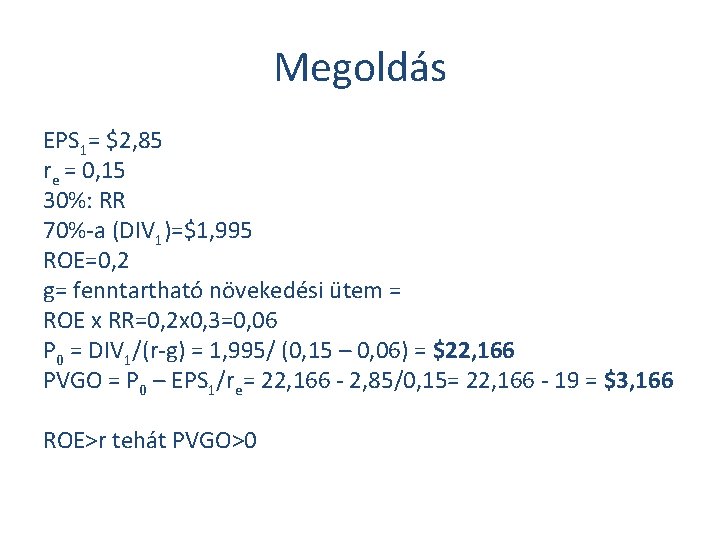
Megoldás EPS 1= $2, 85 re = 0, 15 30%: RR 70%-a (DIV 1)=$1, 995 ROE=0, 2 g= fenntartható növekedési ütem = ROE x RR=0, 2 x 0, 3=0, 06 P 0 = DIV 1/(r-g) = 1, 995/ (0, 15 – 0, 06) = $22, 166 PVGO = P 0 – EPS 1/re= 22, 166 - 2, 85/0, 15= 22, 166 - 19 = $3, 166 ROE>r tehát PVGO>0
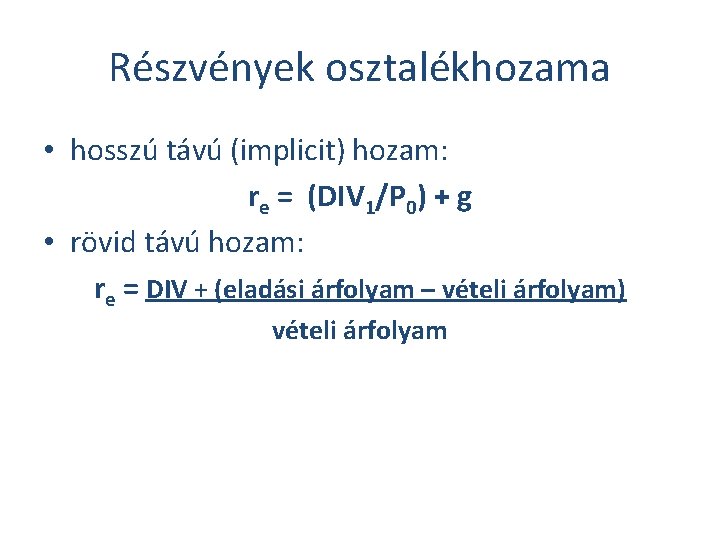
Részvények osztalékhozama • hosszú távú (implicit) hozam: re = (DIV 1/P 0) + g • rövid távú hozam: re = DIV + (eladási árfolyam – vételi árfolyam) vételi árfolyam
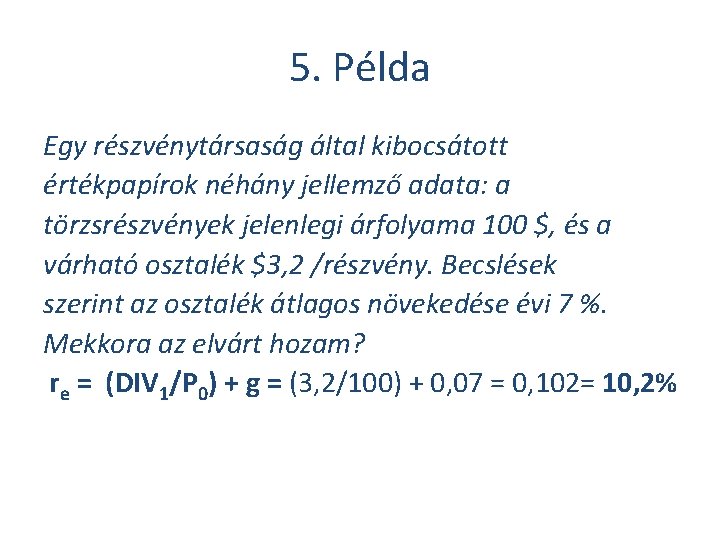
5. Példa Egy részvénytársaság által kibocsátott értékpapírok néhány jellemző adata: a törzsrészvények jelenlegi árfolyama 100 $, és a várható osztalék $3, 2 /részvény. Becslések szerint az osztalék átlagos növekedése évi 7 %. Mekkora az elvárt hozam? re = (DIV 1/P 0) + g = (3, 2/100) + 0, 07 = 0, 102= 10, 2%
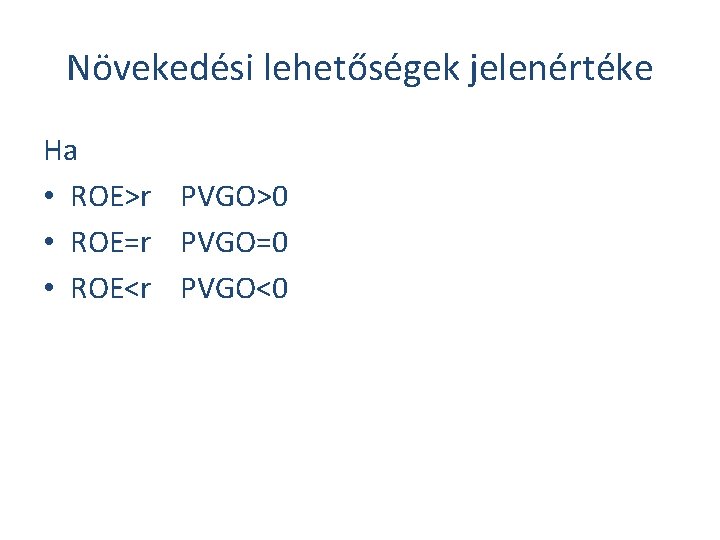
Növekedési lehetőségek jelenértéke Ha • ROE>r PVGO>0 • ROE=r PVGO=0 • ROE<r PVGO<0
Részvények piaci értékelése • Alulértékelt egy részvény, ha aktuális piaci árfolyama < elméleti árfolyama • Felülértékelt egy részvény, ha a befektetők által elvárt hozamnál nagyobb hozamra lehet számítani • Ha az aktuális piaci árfolyam egybe esik az elméleti árfolyammal, akkor a várható hozam (IRR) megegyezik a befektetők által elvárt hozammal (r)
6. Példa Egy részvény jelenlegi árfolyama 30 $, a következő évi várható osztalék 1, 26$ /részvény. A társaságnál a jövedelem 60 %-át fizeti ki osztalékként. A részvények jelenlegi könyv szerinti értéke 14 $. Számítsa ki a saját tőke hozamát (ROE)! Számítsa ki az elvárható hozamot! Mennyi lenne két év múlva a részvények könyv szerinti értéke?
Megoldás DIV 1= 1, 26 ez az EPS 60%-a, így EPS 1 = 2, 1 ROE = 2, 1/14 = 0, 15 = 15% RR = 40% g = 0, 15 x 0, 4 = 0, 06 P 0 = 30 re= (1, 26/30)+0, 06 =10, 2% A részvények könyv szerinti értéke 2 év múlva: 14$x 1, 062 = 15, 73$
7. Példa Egy befektető részvényt akar venni egyéves időtartamra. A részvény árfolyama jelenleg 5000 Ft. A befektető úgy kalkulál, hogy 1 év múlva kb. 100 osztalékot vehet majd fel, az osztalék felvétele utáni várható árfolyam 5200 Ft körül fog alakulni, ezen az áron majd eladja a részvényt. A szakértők szerint az ilyen típusú befektetéseknél 10%-os elvárt hozammal kell számolni. Megéri-e a befektetés? Mekkora hozamot jelent a részvény megvétele és 1 év múlva történő értékesítése?
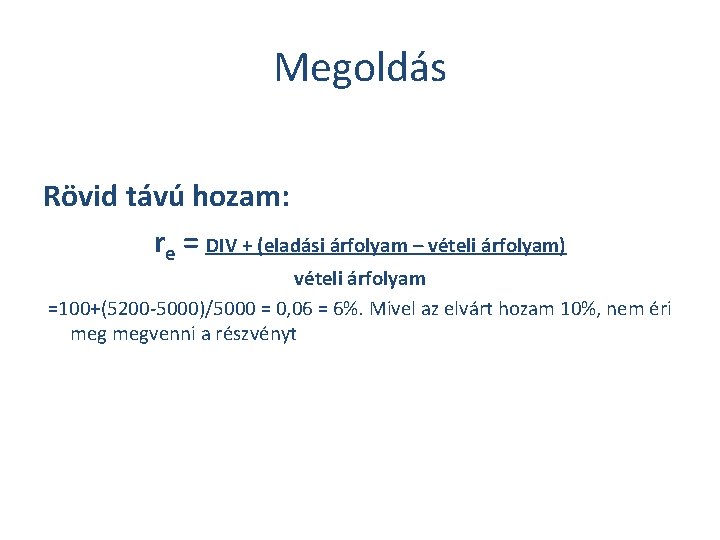
Megoldás Rövid távú hozam: re = DIV + (eladási árfolyam – vételi árfolyam) vételi árfolyam =100+(5200 -5000)/5000 = 0, 06 = 6%. Mivel az elvárt hozam 10%, nem éri megvenni a részvényt
- Slides: 33