
Vllalati Pnzgyek 1 elads Dr Solt Eszter BME
Vállalati Pénzügyek 1. előadás Dr. Solt Eszter BME 2017.
A tananyag struktúrája • A vállalatok pénzügyi környezete a pénz időértéke, hozamkockázati számítások, pénzügyi piaci alapismeretek • A vállalatok befektetési döntései beruházási döntések, kockázatelemzés • A vállalatok finanszírozási döntései A hosszú távú forrásbevonás költségei, a tőkeszerkezet és a vállalatérték összefüggései
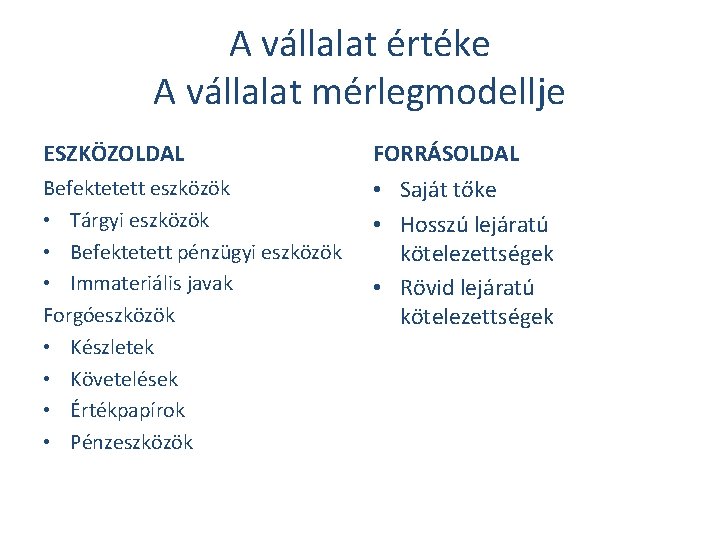
A vállalat értéke A vállalat mérlegmodellje ESZKÖZOLDAL FORRÁSOLDAL Befektetett eszközök • Tárgyi eszközök • Befektetett pénzügyi eszközök • Immateriális javak Forgóeszközök • Készletek • Követelések • Értékpapírok • Pénzeszközök • Saját tőke • Hosszú lejáratú kötelezettségek • Rövid lejáratú kötelezettségek
Forráselemek • A pénzügyi forrást biztosítók két csoportja: • Tulajdonos • Hitelezők Mindkettő befektetőnek számít, követelése van a vállalattal szemben Különbség: rangsor A hitelezők a követelés kielégítése során elsőbbséget élveznek a tulajdonossal szemben A tulajdonos követelése reziduális jellegű
A vállalati pénzügyek területei/kérdései STRATÉGIAI DÖNTÉSEK • Milyen eszközbe fektessen be a vállalat? capital budgeting: tőkeköltségvetés • Hogyan tud a vállalat pénzügyi forrást szerezni a beruházási kiadásokhoz? capital structure: források aránya osztalékpolitika Cél: a tulajdonosi érték növelése
A vállalati pénzügyek területei/kérdései OPERATÍV DÖNTÉSEK • Hogyan lehet rövid távon a vállalati pénz be-és kifizetéseket menedzselni? forgóeszköz gazdálkodás Cél: a folyamatos likviditás biztosítása
A vállalati pénzügyi döntések két alapterülete befektetési • Eszközstruktúra kialakítása reál/pénzügyi rövid/hosszú táv finanszírozási • A működés folyamatos finanszírozása • Egyszeri pénzügyi döntések (pl. akvizíció) • Forrásösszetétel : tulajdonosi tőke/hitelezői források : Equity (E)/Debt(D) aránya • Osztalékpolitika: az adózott eredmény kifizetése/”beforgatása”
A pénzügyi döntések motivációi Vállalati célok • Működési finanszírozási igény, cél: folyamatos likviditás cash-flow szemlélet megjelenése folyó termelés finanszírozási szükséglete= a termelés rövid lejáratú hiteligénye= forgóeszköz befektetés mutató: [készletek+vevő követelés]-[szállítók+egyéb rövidlejáratú követelések]
A pénzügyi döntések motivációi Vállalati célok • Cél: Az alaptevékenység rendszeres végzése mellett a profit, a vállalati vagyon és a részvényesek tulajdonának növelése= a hosszú távú tulajdonosi értékmaximálás Nagyobb eszközérték= nő a befektetők vagyoni értéke V (value): vállalati eszközérték piaci értéken D (debt): hitelezők követelése E (equity): tulajdonosi tőke V= D+E E= V-D
Pénzáramlás Cash-flow • Meghatározott időszakra vonatkozó pénzmozgás a gazdasági élet két szereplője között • Iránya: + vagy Befektetéseknél: Az első időszak(ok) pénzmozgása: Később: + Finanszírozás esetén: Az első időszak(ok) pénzmozgása: + Később: -
Vállalati érték Részvényesi érték • Részvényesi érték aktuális tőzsdei részvényár alapján= részvényes tulajdonában lévő részvények száma x 1 részvény aktuális piaci ára Hasznos információ lehet, de rövid távú piaci hatásokat is tartalmaz • A vállalat értékét és a tulajdonosi értéket célszerű a vállalati működésből levezetni
A vállalat értéke 1. Reáleszközök értéke eszköz oldalról 2. Pénzügyi források értéke forrás oldalról 1. A reáleszközök könyv szerinti értéke nem tükrözi a piaci értéket, ezért pénzügyi szempontból az eszközök értékén keresztül a vállalat értékét az eszközök működtetéséből származó jövőbeni pénzáramból eredeztetjük= belső (elméleti) érték. A konkrét piaci érték ettől eltérhet a kereslet/kínálat alapján.
A vállalat értéke 2. A tulajdonosi tőke és a kötelezettségek értékének alakulását jelenti, mivel a vállalat tulajdonosi és hitelezői forrásból finanszírozott, így: E= V-D, azaz a vállalat értékéből a hitelezői tőke levonása után mekkora rész marad számukra Befektetői szemszögből a befektetés értéke attól függ, milyen jövőbeni pénzáramokra számíthatnak.
Idődimenzió • A vállalat pénzügyi döntései jövőorientáltak: mire képesek potenciálisan az eszközök? • A pénz időértékének bevezetésével állapítjuk meg az eltérő pénzáramok egyenértékét. • A várható jövőbeni pénzáram nem biztos: kockázat. Fontos: a várható jövőbeli értéktől való eltérés mértéke.
Stakeholders Az összes szereplő, aki érdekelt a vállalat eredményes működésében: Tulajdonosok, menedzsment, munkavállalók, hitelezők, üzleti partnerek, társadalom A vállalati érték, ezen keresztül a részvényesi érték növelése teremt lehetőséget az összes érdekelt (stakeholders) jólétének a maximalizálására.
A principal-agent probléma • Forrása: a vállalati vezetők (agent) és a tulajdonosok (principal) érdekeinek eltérése • A vállalatvezetők preferenciái: • személyes „jólét” • stabilitás • függetlenség
- Slides: 16