
VISOKA HOTELIJERSKA KOLA STRUKOVNIH STUDIJA U BEOGRADU RAUNOVODSTVO
VISOKA HOTELIJERSKA ŠKOLA STRUKOVNIH STUDIJA U BEOGRADU RAČUNOVODSTVO HOTELSKIH PREDUZEĆA PROFESOR: DR ZDRAVKA PETKOVIĆ BEOGRAD, 2020
V Z A R I. A V T S D O V O N U Č A R OJ
1. RAZVOJ RAČUNOVODSTVA Prve beleške o poslovnim događajima vođene su na kamenu, drvetu, životinjskoj koži i drugo. . . U V veku pre nove ere javljaju se prvi privatni bankari. . . Poreski obveznici u Rimu i Egiptu bili su dužni da vode evidencije o primanjima, izdavanjima kao i oporezivanja. Od V-VI veka zemljoradnja predstavlja privrednu delatnost, i imovina se evidentirala uglavnom samo u manastirima. Do bitnog razvoja računovodstva dolazi u 19 veku.
1. RAZVOJ RAČUNOVODSTVA Početkom 19 veka oformljeni su prvi oblici izveštaja, bilansa stanja, uspeha, kao i svi potrebni instrumenti ( glavna knjiga, dnevnik, inventar stanja) Ciljevi knjigovodstva u to vreme su bili kontrola odnosa (dugovanja i potraživanja) Dalji razvoj privrede, dolazi do većeg ulaganja u osnovna sredstva koji je preduslov za proširenje dvojnog knjigovodstva U 19. veku dolazi i do razvoja obračuna rezultata po učinku U 20. veku Knjigovodstvo je preraslo prosto evidentiranje promena nad sredstvom i kapitalom
A V T S D O V O N U Č A R M A J O P. 2
2. POJAM RAČUNOVODSTVA RAČUNOVODSTVO JE NAUKA O BELEŽENJU KLASIFIKOVANJU POSLOVNIH TRANSAKCIJA I DOGAĐAJA I VEŠTINA SASTAVLJANJA FINANSIJSKIH IZVEŠTAJA Računovodstvo se sastoji od sledećih delova, a to su: 1. Knjigovodstva 2. Finansijskog planiranja poslovanja 3. Kontrole poslovanja 4. Analize poslovanja
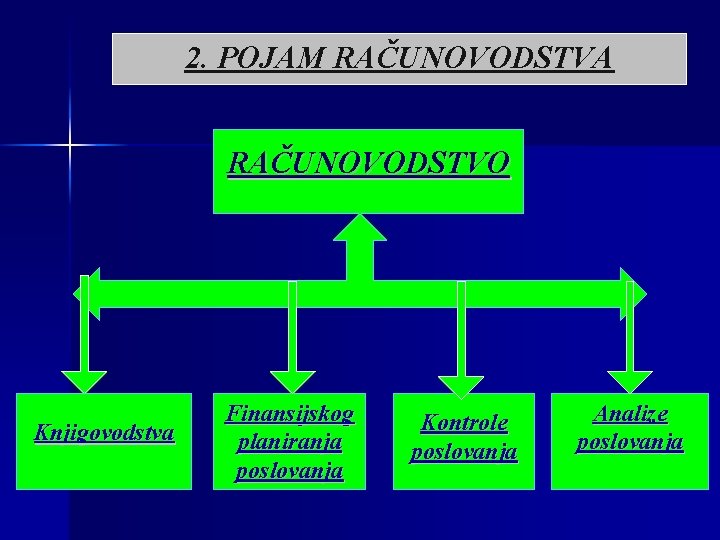
2. POJAM RAČUNOVODSTVA RAČUNOVODSTVO Knjigovodstva Finansijskog planiranja poslovanja Kontrole poslovanja Analize poslovanja
2. POJAM RAČUNOVODSTVA KNJIGOVODSTVO Knjigovodstvo se definiše kao sastavni deo računovodstva, tj njegova računska dopuna. Knjigovodstvo se odnosi na dnevne operacije računovodstva koji se sastoji od zapisivanja i klasifikovanja poslovnih promena. RAČUNOVODSTVENO PLANIRANJE Računovodstveno planiranje se bavi sakupljanjem i obradom podataka, koji se odnosi na buduće poslovanje preduzeća. Krajnji proizvod računovodstvenog planiranja su računovodstveni izveštaji koji obuhvataju podatke o privrednim stanjima ili promenama u budućnosti.
2. POJAM RAČUNOVODSTVA KONTROLA POSLOVANJA Računovodstvena kontrola ispituje ispravnost radnih i metodoloških postupaka i to od prijema računovodstvene dokumentacije i obrade do oblikovanja finalnih informacija. Računovodstvena kontrola uvek mora biti prisutna, i to kao preventiva. ANALIZA POSLOVANJA Računovodstvena analiza poslovanja jeste objašnjenje stanja i uspešnosti poslovanja, utvrđivanje odstupanja i uzroke za ta odstupanja i njihove posledice. Glavni predmet analize su podaci i informacije koje sadrže računovodstveni izveštaji sastavljeni na osnovu knjigovodstvenih podataka
A N E V T S D O V O N U Č A R 3. A L E Č NA
3. RAČUNOVODSTVENA NAČELA Računovodstvena načela predstavljaju pravila usvojena od strane teorije i prakse i kako treba biti predstavljena U računovodstvena načela ubrajaju se: 1. Načelo dvostranog obuhvatanja poslovnih promena 2. Načelo poslovnog subjekta 3. Načelo kontinuiteta poslovanja 4. Načelo novčanog merila
3. RAČUNOVODSTVENA NAČELA 5. Načelo istorijskog troška 6. Načelo uzročnosti 7. Načelo opreznosti
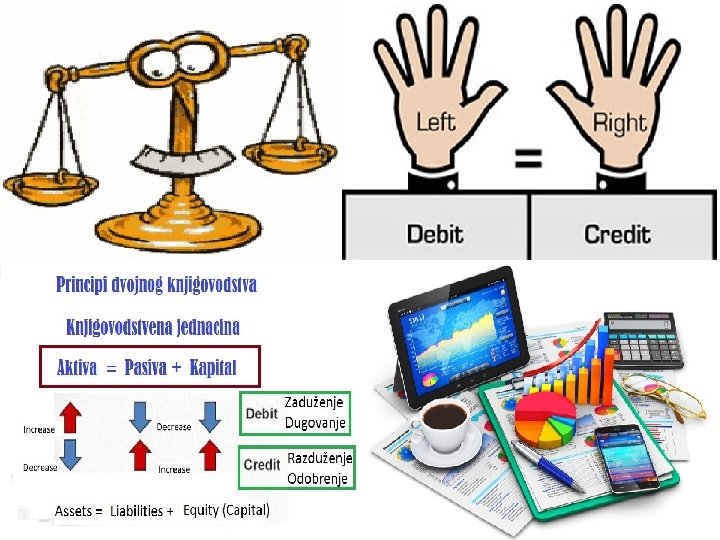
3. RAČUNOVODSTVENA NAČELA Načelo dvostranog obuhvatanja poslovnih promena Promene koje se događaju na imovini preduzeća usled poslovanja, menjajući njenu visinu i strukturu, definišu se kao poslovne promene. Sve promene se mogu podeliti u četiri grupe, a to su: 1) Prvu grupu čine poslovne promene koje imaju za posledicu povećanje nekog imovinskog objekta (AKTIVE) i povećanje u istom iznosu nekog od izvora sredstava (PASIVE). 2) Drugu grupu obuhvata promene koji dovodi do smanjenja nekog od oblika aktive, i od smanjenja nekog izvora pasive. I to je odliv sredstava iz preduzeća, na primer isplata kredita banci.
3. RAČUNOVODSTVENA NAČELA 3) Treća grupa se odnosi promene koji koje imaju za posledicu povećanje jednog oblika sredstava, i smannjenja jednog oblika sredstava za isti iznos. Promena ove grupe ne utiču na izvore sredstava. 4) Četvrtu grupu ekonomskih promena čine one koje imaju za posledicu izmenu strukture izvora sredstava, odnosno pasive. Jedan izvor sredstava se povećava a drugi se smanjuje za isti iznos. Svaka poslovna promena utiče na dva imovinska dela, i stoga se dva puta beleži pa se naziva DVOJNO KNJIGOVODSTVO
3. RAČUNOVODSTVENA NAČELA Načelo poslovnog subjekta To je zahtev da se imovina uložena u poslovanje obuhvata odvojeno od ostale imovine vlasnika i poverilaca, i da se uspešnost upravljanja tom imovinom sprovodi putem rezultata. Načelo kontinuiteta poslovanja Kontinirano tj. Dugoročno poslovanje sa jedne strane potrebe kontrola poslovanja i sa druge strane nametnule su računovodstvu zahtev za utvrđivanjem rezultata u kraćim vremenskim periodima, i to se naziva kao (Periodični rezultat) i on je deo totalnog rezultata preduzeća
3. RAČUNOVODSTVENA NAČELA Načelo novčanog merila To je zahtev da se sve računovodstvene katagorije i promene na njima izražavaju u novcu. Pri tome se u knjigovodstvu imovina, rashodi, prihodi i rezultat vode u izveštajima koji su iskazani u nacionalnoj valuti. Zbog produženog pada vrednosti novca, mogu izazvati povaćanje cena. Načelo istorijskog troška To je zahtev da se imovina u knjigovodstvu vodi i u bilansu iskazuje u visini novčanog izdataka učinjenog radi njenog sticanja. Sva imovina koja se stiče kupovinom na tržištu (materijal, roba i oprema) vrednuje u visini njene nabavne vrednosti, kao i troškovi ulaganja u preduzeće.
3. RAČUNOVODSTVENA NAČELA Načelo uzročnosti zahteva da u obračunskom periodu, za koji se utvrđuje rezultat da budu zaračunati svi prihodi i rashodi koji su u njime nastali. Nezavisno od toga da li su prihodi naplaćeni a rashodi nenanplaćeni. Smatra se da su prihodi i rashodi nastali u onom obračun skom periodu u kome su realizovani učinci preduzeća.
3. RAČUNOVODSTVENA NAČELA Načelo opreznosti U osnovi načela operznosti se nalazi zahtev da se imovina preduzeća i obračunati periodični rezultat pažljivo odmere. Da bi se obezbedilo oprezno odmeravanjw imovine preduzeća, princip uzročnosti određuje sledeća pravila, a to su: 1. Delovi imovine preduzeća (aktiva) mogu se procenjivati po nabavnoj vrednosti tj, po ceni koštanja. Imovinu treba proceniti po nižim tržišnim cenama 2. Obaveze (pasiva) moraju se proceniti najviše u visini nabavne vrednosti ako izmirenje obaveza zahteva isplate veće sume novca od iznosa po kome se obaveza u knjigama vodi. Na ovaj način imovina preduzeća neće biti procenjena
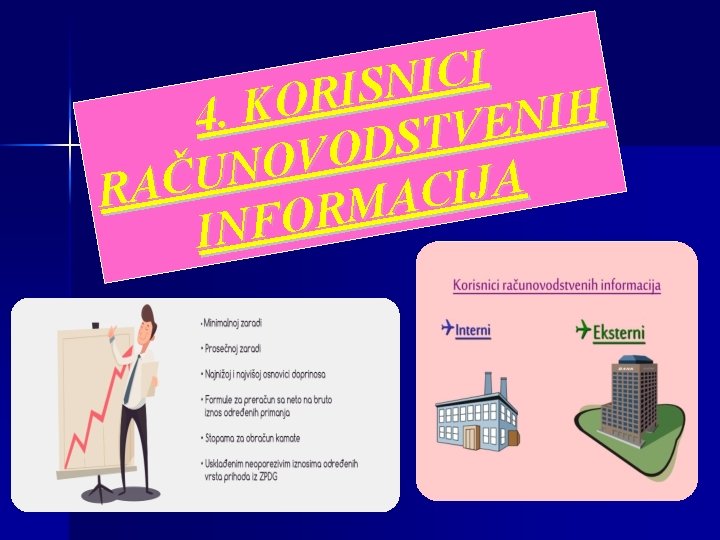
I C I N S I R H I 4. KO N E V T S D O V O N U A J I RAČ C A M R O F N I
4. KORISNICI RAČUNOVODSTVENIH INFORMACIJA Osnovna svrha računovodstva je da pruži donosiocima odluku u procesu odlučivanja Finansijsko računovodstvo se odnosi na informacije koje opisuju finansijska sredstva, i aktivnosti neke organizacije Upravljačko računovodstvo podrazumeva objašnjenje i interpretacije računovodstvene informacije Poresko računovodstvo podrazumeva planiranje poreza, koji će imati niže opterećenje privrednog subjekta
4. KORISNICI RAČUNOVODSTVENIH INFORMACIJA Korisnici računovodstvenih informacija su sva lica koja na osnovu njih donose neku odluku, i to su: 1. Rukovodstvo preduzeća 2. Investitori 3. Državni organi i agencije 4. Kupci 5. Dobavljači 6. Kreditori 7. Zaposleni i drugi. . .
4. KORISNICI RAČUNOVODSTVENIH INFORMACIJA Rukovodstvo preduzeća Rukovodstvo (menadžment) predstavljaju lica koja imaju veliku odgovornost za vođenje privrednog subjekta i za ostvarivanje principa likvidnosti i profitabilnosti. Mora znati svoje poslove šta i kako se radi, a pritom da vrše donošenje odluke na osnovu finansijskog izveštaja.
4. KORISNICI RAČUNOVODSTVENIH INFORMACIJA Investitori su vlasnici, ili potencijalni vlasnici kapitala (akcija) preduzeća. Oni su ti koji obezbeđuju kapital uz RIZIK i zato su im potrebne računov-odstvene informacije koje će im pomoći da odluče dalji da kupe, drže ili prodaju svoje akcije nekog preduzeća.
4. KORISNICI RAČUNOVODSTVENIH INFORMACIJA Državni organi i agencije Njih interesuje aktivnosti privrednih subjekata zbog pravilne raspodele resursa i ekonomske politike, poreske politike, naplate poreza i drugo, . . . Da bi korisnici informacija došli do podataka, potrebni su im finansijski izveštaji. Oni se upoznavaju sa sadržajem finansijskih izveštaja. . .
4. KORISNICI RAČUNOVODSTVENIH INFORMACIJA Kupci Kupce interesuju računovodstvene informacije, jer im one omogućavaju da procene buduće mogućnosti preduzeća u smislu razvoja novih proizvoda i usluga.
4. KORISNICI RAČUNOVODSTVENIH INFORMACIJA Dobavljači i kreditori Oni su zainteresovani za računovodstvene informacije koje im pomažu da procene da li će iznosi koji im duguju biti isplaćeni u ugovorenom roku. Naime poverioci su zainteresovani za (SOLVENTNOST) mogućnost preduzeća da plaća svoje obaveze u roku dospeća. Za preduzeće se kaže da je (INSOLVENTNO) kada nije u mogućnosti da izmiri svoje obaveze u roku dospeća.
4. KORISNICI RAČUNOVODSTVENIH INFORMACIJA Zaposleni su lica koja rade u određenom preduzeću ili grupa koja ih predstavlja. Oni su zainteresovani za računovodstvene informacije koje će im omogućiti da procene sposobnost rukovodstva da obezede razvoj preduzeća, da obezbede redovnu isplatu, zaradu i doprinose, rast zarada, . .
Završna faza Hvala na pažnji !!!
- Slides: 29