
VISOKA HOTELIJERSKA KOLA STRUKOVNIH STUDIJA U BEOGRADU RAUNOVODSTVO
VISOKA HOTELIJERSKA ŠKOLA STRUKOVNIH STUDIJA U BEOGRADU RAČUNOVODSTVO HOTELSKIH PREDUZEĆA PROFESOR: DR ZDRAVKA PETKOVIĆ BEOGRAD, 2020
M A J O II. P A V T S D O V O KNJIG
1. POJAM KNJIGOVODSTVA Knjigovodstvo ima zadatak da evidentira i prati vrednost pojedinih delova imovine , čime se obezbeđuje kontrola novca Knjigovodstvo utvrđuje dobitak i gubitak na pojedinim poslovima pa i svakoj partiji prodate robe Od 19. veka dolazi do naglog razvoja nauke i tehnike. Kontrolna uloga računovodstva se znatno širi i dobija nove zadatke i značaj kao i kontrola proizvodnje, analiza troškova po vrsti i mestu nastanka i po njenim nosiocima
1. POJAM KNJIGOVODSTVA Knjigovodstvo je specifičan oblik privredne evidencije koji u novčanim pokazateljima evidentira privredne procese preduzeća s ciljem da omogući praćenje, kontrolu i analizu procesa Iz knjigovodstva proističu i njegovi osnovni zadaci, a to su: 1. Da obezbedi praćenje stanje i kretanje svih sredstava 2. Da obezbedi praćenje rashoda i prihoda dobitak/gubitak 3. Da obezbedi organima podatke za donošenje odluka 4. Da obezbedi potrebne podatke za utvrđivanje sredstva
T E M D E R P. 2 A V T S D O V O G I J N K
2. PREDMET KNJIGOVODSTVA Knjigovodstvo obuhvata samo poslovne promene koje su ostavile trag u dokumentima Da bi preduzeće moglo da obavlja svoje operacije potrebno je da poseduju KOLEKTIV I SREDSTVO a) Kolektiv sačinjavaju svi radni ljudi koje obavljaju svoje procese a istovremeno ostvaruju svoje ekonomske procese b) Sredstvo: Za obavljanje svojih poslova preduzeće mora raspolagati i sredstvima za rad (masine za rad i slično, . . . )
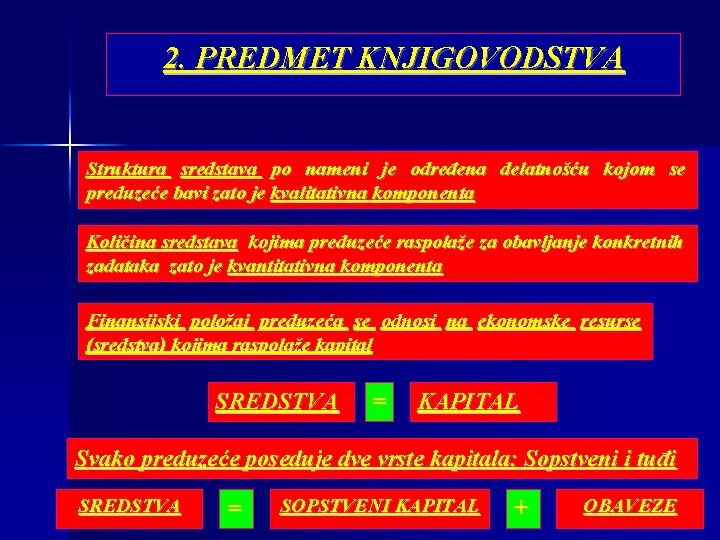
2. PREDMET KNJIGOVODSTVA Struktura sredstava po nameni je određena delatnošću kojom se preduzeće bavi zato je kvalitativna komponenta Količina sredstava kojima preduzeće raspolaže za obavljanje konkretnih zadataka zato je kvantitativna komponenta Finansijski položaj preduzeća se odnosi na ekonomske resurse (sredstva) kojima raspolaže kapital SREDSTVA = KAPITAL Svako preduzeće poseduje dve vrste kapitala: Sopstveni i tuđi SREDSTVA = SOPSTVENI KAPITAL + OBAVEZE
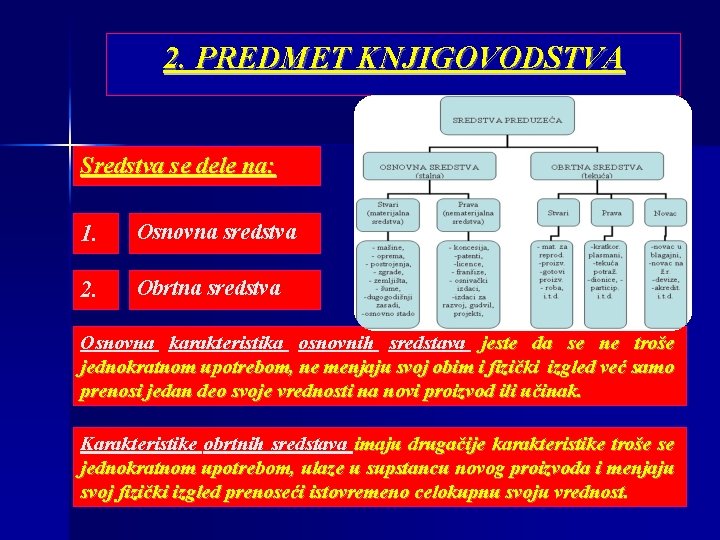
2. PREDMET KNJIGOVODSTVA Sredstva se dele na: 1. Osnovna sredstva 2. Obrtna sredstva Osnovna karakteristika osnovnih sredstava jeste da se ne troše jednokratnom upotrebom, ne menjaju svoj obim i fizički izgled već samo prenosi jedan deo svoje vrednosti na novi proizvod ili učinak. Karakteristike obrtnih sredstava imaju drugačije karakteristike troše se jednokratnom upotrebom, ulaze u supstancu novog proizvoda i menjaju svoj fizički izgled prenoseći istovremeno celokupnu svoju vrednost.
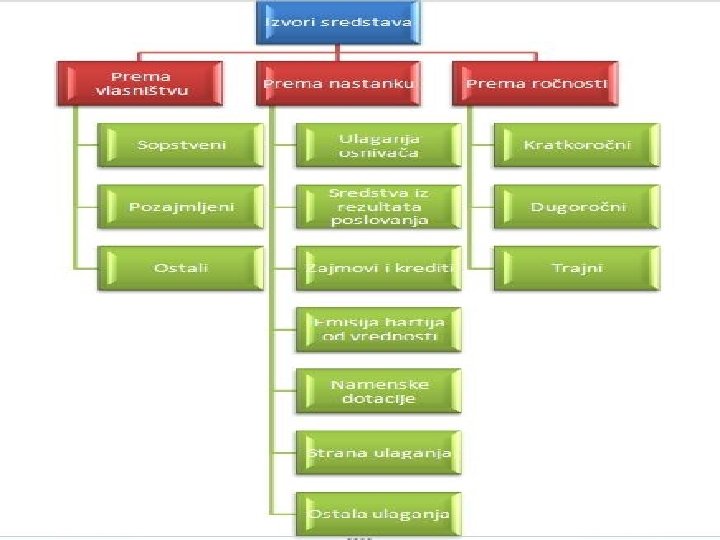
2. PREDMET KNJIGOVODSTVA Izvori sredstava se dele na: 1. Sopstvene izvore 2. Pozajmljene izvore Sopstveni izvori mogu biti: 1. Osnovni kapital 2. Emisiona premija 3. Rezerve 4. Neraspoređeni dobitak
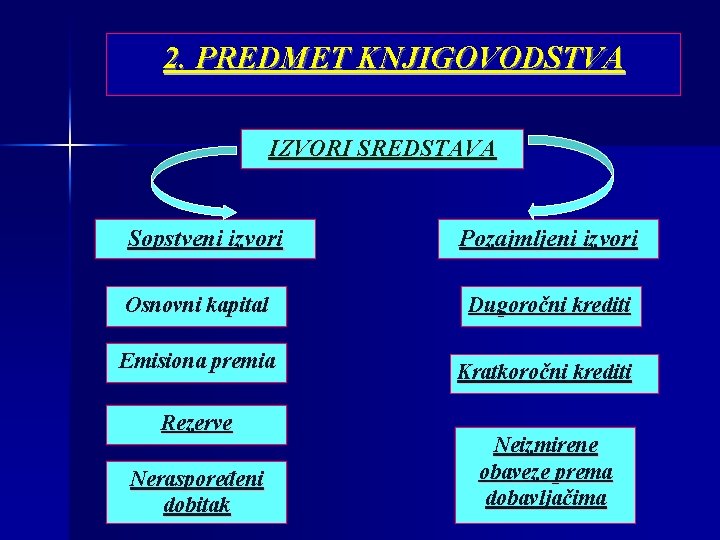
2. PREDMET KNJIGOVODSTVA IZVORI SREDSTAVA Sopstveni izvori Osnovni kapital Emisiona premia Rezerve Neraspoređeni dobitak Pozajmljeni izvori Dugoročni krediti Kratkoročni krediti Neizmirene obaveze prema dobavljačima
3. PRINCIPI UREDNOG KNJIGOVODSTVA
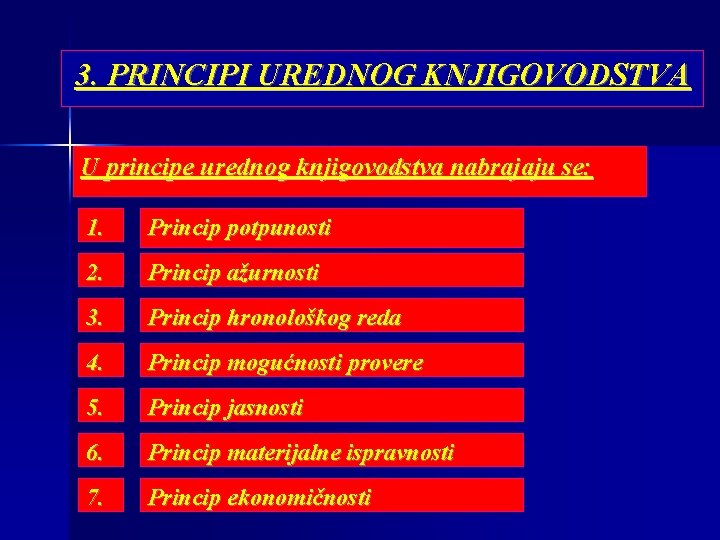
3. PRINCIPI UREDNOG KNJIGOVODSTVA U principe urednog knjigovodstva nabrajaju se: 1. Princip potpunosti 2. Princip ažurnosti 3. Princip hronološkog reda 4. Princip mogućnosti provere 5. Princip jasnosti 6. Princip materijalne ispravnosti 7. Princip ekonomičnosti
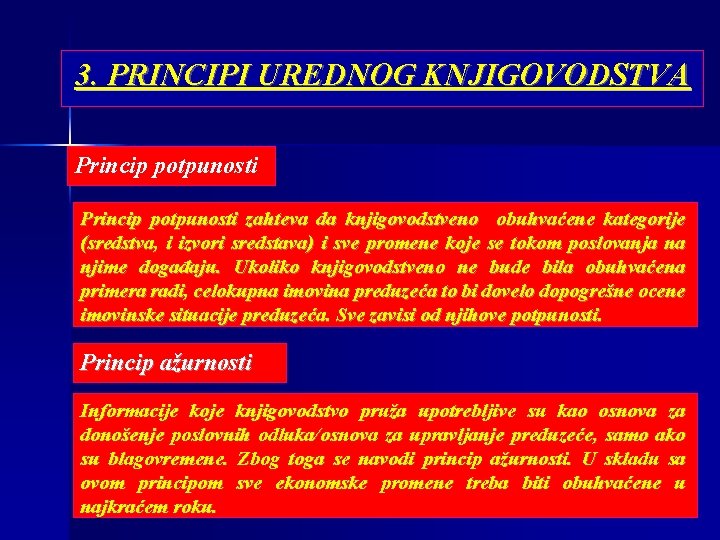
3. PRINCIPI UREDNOG KNJIGOVODSTVA Princip potpunosti zahteva da knjigovodstveno obuhvaćene kategorije (sredstva, i izvori sredstava) i sve promene koje se tokom poslovanja na njime događaju. Ukoliko knjigovodstveno ne bude bila obuhvaćena primera radi, celokupna imovina preduzeća to bi dovelo dopogrešne ocene imovinske situacije preduzeća. Sve zavisi od njihove potpunosti. Princip ažurnosti Informacije koje knjigovodstvo pruža upotrebljive su kao osnova za donošenje poslovnih odluka/osnova za upravljanje preduzeće, samo ako su blagovremene. Zbog toga se navodi princip ažurnosti. U skladu sa ovom principom sve ekonomske promene treba biti obuhvaćene u najkraćem roku.
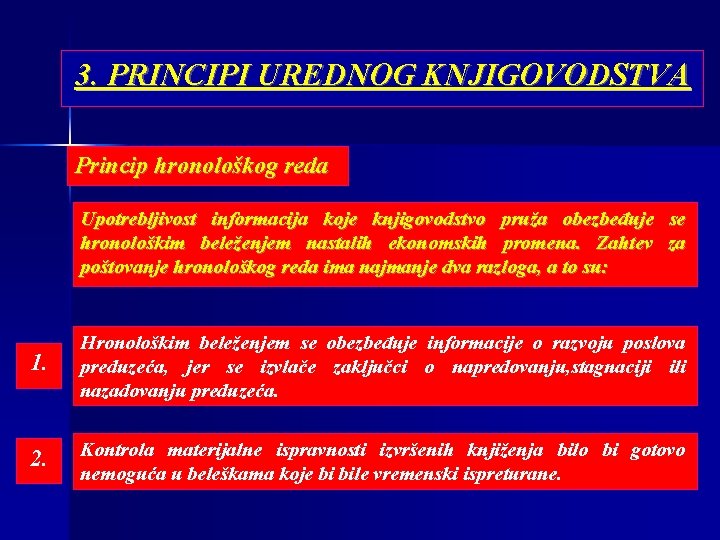
3. PRINCIPI UREDNOG KNJIGOVODSTVA Princip hronološkog reda Upotrebljivost informacija koje knjigovodstvo pruža obezbeđuje se hronološkim beleženjem nastalih ekonomskih promena. Zahtev za poštovanje hronološkog reda ima najmanje dva razloga, a to su: 1. Hronološkim beleženjem se obezbeđuje informacije o razvoju poslova preduzeća, jer se izvlače zaključci o napredovanju, stagnaciji ili nazadovanju preduzeća. 2. Kontrola materijalne ispravnosti izvršenih knjiženja bilo bi gotovo nemoguća u beleškama koje bi bile vremenski ispreturane.
3. PRINCIPI UREDNOG KNJIGOVODSTVA Princip mogućnosti provere Da bi se poverenje korisnika knjigovodstvenih podataka obezbedilo, knjigovodstvene informacije moraju biti poverljive, tačnije knjigovodstvo mora naknadno proveriti tačnost podataka. Princip jasnosti Da bi informacije bile upotrebljive moraju biti jasno prezentirane, i zato se naziva pricip jasnosti. Računovodstvene kategorije se rašlanjuju na uže delove: na grupe, pod grupe i račune.
3. PRINCIPI UREDNOG KNJIGOVODSTVA Princip materijalne ispravnosti Jedna od bitnih odlika podataka jeste njena ispravnost. U knjigovodstvenim instrumentima treba biti iskazano stvarno stanje imovine i rezultat preduzeća. Materijalna ispravnost se ocenjuje sa gledišta njihove usklađenosti sa zakonskim propisima , načelima i računovodstvenim politikama preduzeća i sa gledišta istinitosti podataka. Princip ekonomičnosti On je zahtev da korist bilo koje aktivnosti preduzeća bude veća od sredstava koja se utroše. Ta aktivnost izaziva trošklove.
E N E M O R P E A J N I V C O A L T S N O E P. M 4 U K O D I
4. POSLOVNE PROMENE I DOKUMENTACIJA 1. Poslovne promene 2. Dokumentacija u knjigovodstvu 3. Kontni okvir 4. Kontni okvir po funkcionalnom principu 5. Kontni okvir po bilansnom principu
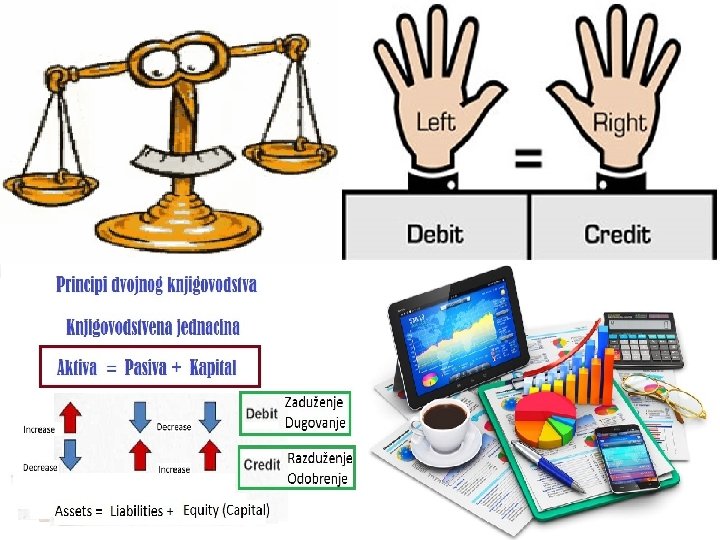
4. POSLOVNE PROMENE I DOKUMENTACIJA Kada je reč o knjigovodstvenim promenama, te promene pod dejstvo poslovnog događaja mogu se kretati samo u dva smera: 1. Povećanje sredstava ili izvora sredstava 2. Smanjenje sredstava ili izvora sredstava Osnovne karakteristike se sastoje u tome šti izazivaju dve promene, tj promenu dva različita imovinska kvaliteta. I tu se zasniva ravnoteža u bilansu (aktiva i pasiva)
4. POSLOVNE PROMENE I DOKUMENTACIJA Dokumentacija u knjigovodstvu Knjigovodstvo je strogo dokumentovana evidencija. Ni jedna poslovna promena se ne može evidentirati bez računovodstvene isprave. Računovodstvena isprava se definiše kao javna isprava koja predstavlja pisani dokaz o nastaloj poslovnoj promeni. Računovodstvene isprave se mogu podeliti prema: 1. Mestu nastanka 2. Sadržaju 2. Nameni
4. POSLOVNE PROMENE I DOKUMENTACIJA Kwigovodstvena dokumenta prema njenoj nastalosti, deli se na: 1. Sopstvena (interna) 2. Spoljna (eksterna) Sopstvena nastaju u samom preduzeću, i dele se na dve grupe: 1. Interna koja nastaju u samom preduzeću 2. Izlazna koje se šalju drugim organizacijama Prema sadržaju dokumenta delimo na: 1. Izvorna dokumenta 2. Izvedena dokumenta
4. POSLOVNE PROMENE I DOKUMENTACIJA Izvorna dokumenta su originalna i one nastaju na izvoru poslovnog događaja, ili ih dobijamo spolja. Izvedena dokumenta su zbirna i one nastaju na osnovu izvornih. Pre nego što se predaju dokumenta na evidentiranje potrebno je izvršiti njihovu kontrolu. Ona se sastoji iz utvrđivanja formalne, računske i suštinske ispravnosti knjigovodstvenih dokumenata. Formalna ispravnost se ogleda u posedovanju svih osnovnih elemenata koji čine pretpostavku da bi se dokument smatrao knjigovodstvenim. Računska ispravnost utvrđuje se proverom svih računskih radnji obavljenih u dokumentu ( sabiranje, množenje, obračun poreza, i drugo. . ) Suštinska kontrola. Treba da dokaže da je dokument sačinjen na osnovu stvarno nastale poslovne promene, to je potpis odgovornog lica.
4. POSLOVNE PROMENE I DOKUMENTACIJA Kontni okvir je pregled lista ili spisak računa koji služi kao osnova za izradu kontnog okvira. Kontnim okvirom se određuje spisak računa. Značaj kontnog okvira ogleda se u u svođenju i omogućavanju svođenja i unapređenju rezultata poslovanja više poslovnih jedinica. Značaj kontnog okvira ogleda se i u: 1. Olakšavanju kontrole poslovanja 2. Određivanju strukture knjigovodstva 3. Određivanju sadržine knjigovodstva 4. Određivanju metode bilansiranja rezultata poslovanja 5. Određivanju načina kontaktiranja poslovnih promena 5. Sposobnosti knjigovodstva u zadovoljavanju potreba upravljanja.
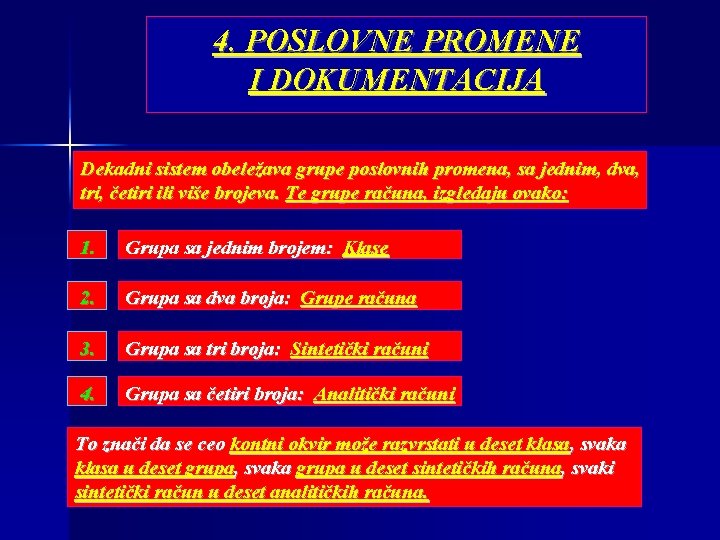
4. POSLOVNE PROMENE I DOKUMENTACIJA Dekadni sistem obeležava grupe poslovnih promena, sa jednim, dva, tri, četiri ili više brojeva. Te grupe računa, izgledaju ovako: 1. Grupa sa jednim brojem: Klase 2. Grupa sa dva broja: Grupe računa 3. Grupa sa tri broja: Sintetički računi 4. Grupa sa četiri broja: Analitički računi To znači da se ceo kontni okvir može razvrstati u deset klasa, svaka klasa u deset grupa, svaka grupa u deset sintetičkih računa, svaki sintetički račun u deset analitičkih računa.
4. POSLOVNE PROMENE I DOKUMENTACIJA Kontni okvir po funkcionalnom principu Osnovna obeležja kontnog okvira po funkcionalnom principu su: 1. Finansijsko i pogonsko računovodstvo su delovi jedinstvenog knjigovodstva. 2. Rezultat poslovanja se utvrđuje na bazi prodatih učinaka. 3. Raspored klasa u kontnom okviru vrši se saglasno odvijanju reprodukcije Kontni okvir se primenjivao u našoj zemlji do 1996, godine koji je prikazivao tokove kretanja vrednosti, pretvaranje iz oblika u drugi, i sadržao je tabelarni prikaz klasa, koji sledi u nastavku:
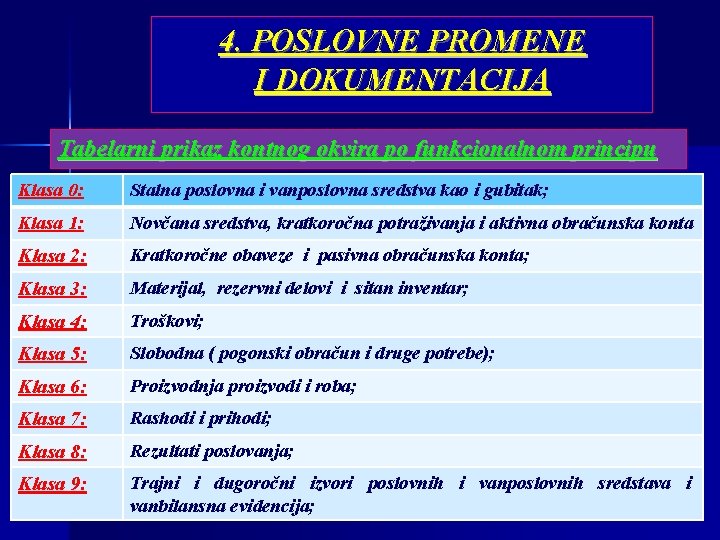
4. POSLOVNE PROMENE I DOKUMENTACIJA Tabelarni prikaz kontnog okvira po funkcionalnom principu Klasa 0: Stalna poslovna i vanposlovna sredstva kao i gubitak; Klasa 1: Novčana sredstva, kratkoročna potraživanja i aktivna obračunska konta Klasa 2: Kratkoročne obaveze i pasivna obračunska konta; Klasa 3: Materijal, rezervni delovi i sitan inventar; Klasa 4: Troškovi; Klasa 5: Slobodna ( pogonski obračun i druge potrebe); Klasa 6: Proizvodnja proizvodi i roba; Klasa 7: Rashodi i prihodi; Klasa 8: Rezultati poslovanja; Klasa 9: Trajni i dugoročni izvori poslovnih i vanposlovnih sredstava i vanbilansna evidencija;
4. POSLOVNE PROMENE I DOKUMENTACIJA Kontni okvir po bilansnom principu Osnovna obeležja kontnog okvira po bilansnom principu su: 1. Raspored klasa u okviru kontnog okvira izvršen u skladu sa strukturom bilansa stanja i bilansa uspeha; 2. Rezultat poslovanja se utvrđuje po principu ukupnih troškova; 3. Finansijsko i pogonsko knjigovodstvo nisu u sastavu jedinstvenog knjigovodstva već su samostalna ali međusobno povezana knjigovodstva; U našoj zemlji se od 1997. godine primenjuje kontni okvir. . .
Završna faza Hvala na pažnji !!!
- Slides: 30