
Verotuksen perusteet Yritysverotuksen osuus OTK OTM Ilkka Lahti
- Slides: 69
Verotuksen perusteet – Yritysverotuksen osuus OTK / OTM Ilkka Lahti Kesä 2016
Tulolähteet • verotettava tulo lasketaan tulolähteittäin • kolme tulolähdettä – yhden tulolähteen tappiota ei voi vähentää toisen tulolähteen tulosta • poikkeus: – yksityinen elinkeinonharjoittaja voi vaatia, että elinkeinontoiminnan tappio vähennetään tappion syntymisvuoden pääomatuloista
Tulolähdejaottelun merkitys • Tulolähdejaottelulla voi olla maksettavan veron kannalta olennaista merkitystä – Toisen tulolähteen tappiota ei voi vähentää toisen tulolähteen voitosta – hankintameno-olettamaa ei voida soveltaa elinkeinotoiminnan varojen luovutuksiin – käyttöomaisuusosakkeiden luovutuksen verovapaussäännökset koskevat vain elinkeinotoimintaan kuuluvan omaisuuden myyntiä – Yleishyödyllinen yhteisö on verovelvollinen vain elinkeinotoiminnan tulosta
Elinkeinotoiminnan tulolähde • elinkeinotoiminnalla tarkoitetaan liike- ja ammattitoimintaa • elinkeinotoiminnassa saadut tulot ovat veronalaisia • kaikki tulon hankkimisesta ja säilyttämisestä johtuneet menot ja menetykset ovat vähennyskelpoisia
Henkilökohtainen tulolähde • henkilökohtaiseen tulolähteeseen kuuluu muu toiminta kuin elinkeinotoiminta ja maatalous • esimerkkejä – kiinteistön vuokraus • vuokratulot ja -menot kuuluvat henkilökohtaiseen tulolähteeseen, jos kiinteistöä ei käytetä elinkeinotoiminnassa – yhtiön rahavarojen lainaaminen osakkaalle • osakkaalta peritty korko on yhtiön henkilökohtaisen tulolähteen tuloa
Yritysmuodon vaikutus verotukseen • yrittäjän saamaa tuloa verotetaan pääpiirteissään samalla tavalla yritysmuodosta riippumatta – liikkeen- ja ammatinharjoittajan elinkeinotoiminnan tulos verotetaan hänen tulonaan – avoimen yhtiön ja kommandiittiyhtiön tulos verotetaan yhtiömiesten tulona – osakeyhtiö on erillinen verovelvollinen, mutta osakkaan saama osinko verotetaan samalla tavalla kuin muiden yritysmuotojen yrittäjien tulot – jako ansio- ja pääomatuloksi
Verotettavan tulon laskenta Kirjanpidon voitto + veronalaiset tulot, jotka eivät ole kirjanpidon tuotoissa - verovapaat tulot, jotka ovat kirjanpidon tuotoissa + vähennyskelvottomat menot, jotka ovat kirjanpidon kuluissa - vähennyskelpoiset menot, jotka eivät ole kirjanpidon kuluissa = Verotettava voitto
Elinkeinotoiminnan tuloksen verottaminen • Yhteisön elinkeinotoiminnan tulos verotetaan yhteisöverokannan mukaan (Yhteisöverokanta tällä hetkellä 20 % (ollut mm. 26 % ja 24, 5 %) • Henkilöyhtiön elinkeinotoiminnan tulos verotetaan yhtiömiesten verotuksessa • Elinkeinonharjoittajan elinkeinotoiminnan tulos verotetaan elinkeinonharjoittajan verotuksessa
Elinkeinotoiminnan tappio • Jos verovuoden elinkeinotoiminnan tulos on tappiollinen, vahvistetaan elinkeinotulolähteen tappio – Tappio vähennetään elinkeinotoiminnan tuloksesta 10 seuraavana verovuotena – Erota luonnollisen henkilön luovutustappion vähentäminen 1 + 5 vuotta (ollut 1 + 3 vuotta (kirjan mukaan))
Elinkeinotoiminnan tulolähde • Voi olla kaikenlaisilla verovelvollisilla – luonnolliset henkilöt, kuolinpesät, yhteisöt elinkeinoyhtymät. . • Elinkeinotoimintaa harjoittavilla verovelvollisilla voi olla myös muita tulolähteitä – Kaikkeen elinkeinotoimintaa harjoittavan yhtiön tuloon ei siis automaattisesti sovelleta EVL: ää • EVL: n sisällä joidenkin säännösten soveltamisalaa on rajoitettu subjektin perusteella
Elinkeinotoiminta • Elinkeinotoiminnalla tarkoitetaan liike- ja ammattitoimintaa • Liiketoiminnasta löytyy tyypillisesti seuraavia tunnusmerkkejä: – – – voittoa tavoittelevaa Itsenäistä taloudellisen riskin ottavaa suunnitelmallista jatkuvaa kohdistuu ulospäin laajaan joukkoon • Ammattitoiminta on liiketoimintaa pienimuotoisempaa
Elinkeinotoiminta • Asunto- ja kiinteistöyhtiöitä ei ole pidetty EVL: n mukaan verotettavina • Vuokraustoimintaa ei ole tyypillisesti pidetty elinkeinotoimintana • Myös passiivinen ja pienimuotoinen arvopaperikauppa osakeyhtiön ainoana toimintana on jäänyt tyypillisesti elinkeinoverolain soveltamisalan ulkopuolelle • Perhevarallisuutta passiivisesti hallinnoivat holdingyhtiöt jäävät myös TVL: n puolelle
Esimerkki Veboil Oy • Veijo Veronmaksaja omistaa 100 % Veboil Oy: n osakekannasta. Veboil Oy harjoittaa huoltoasematoimintaa Hyvinkäällä sijaitsevalla huoltamolla vuokratiloissa. Veboil Oy: n liikevaihto on verovuosien 2004 ja 20014 välillä vaihdellut 0, 8 miljoonan euron ja 1, 2 miljoonan euron välillä. Yhtiössä on yrittäjän lisäksi 8 työntekijää. Yhtiön tilikausi on kalenterivuosi. • Toimintaa harjoitetaan liikepaikasta, se suuntautuu rajoittamattomaan joukkoon, se on taloudellisen riskin ottavaa ja jatkuvaa >Veboil Oy: n harjoittama huoltamotoiminta on elinkeinotoimintaa
Veboil Oy • Veboil Oy on aiempien vuosien voittovaroilla hankkinut Helsingistä yksiön sijoitusmielessä vuonna 2006 – Huoneisto on ollut koko omistusajan vuokrattuna yhtiön ulkopuoliselle taholle. Vuokraustoiminnan tulos verovuonna 2014 oli 4 500 euroa • Laajamittaistakaan vuokraustoimintaa ei ole verotuksessa pidetty elinkeinotoimintana ØVuokraustoiminta muodostaa Veboil Oy: lle henkilökohtaisen tulolähteen
EVL: n omaisuuslajit • • Käyttöomaisuus Sijoitusomaisuus Vaihto-omaisuus Rahoitusomaisuus
Omaisuuslajin merkitys • Omaisuuslajijaottelulla on merkitystä ainakin – – osakeluovutusten veronalaisuuden, menon tai menetyksen vähennyskelpoisuuden, osinkotulon verotuksen nettovarallisuuslaskennan kannalta.
Omaisuuslajijaottelun lähtökohtia • Kirjanpitolaki ja verolainsäädäntö ovat olleet omaisuuslajikäsitteiltään hyvin samansuuntaiset – Kirjanpitolaki ei enää tunne käyttöomaisuuskäsitettä • Yrityksen näkökulma omaisuuslajiluonteesta voi poiketa verolainsäädännössä omaksutusta. • Ristiriitatilanne voi syntyä lisäksi KPL: n erityisen varovaisuuden periaatteesta • Verotuksessa omaisuuslajiluonne määräytyy hyödykkeen käyttötarkoituksen, ei laadun perusteella
Käyttöomaisuus • Elinkeinossa pysyvään käyttöön tarkoitettu omaisuus – Maa-alueet, arvopaperit, rakennukset – kaivokset, soranottopaikat, kivilouhokset, turvesuot – Koneet ja kalusto, aineettomat oikeudet • Kerryttävät tyypillisesti muutakin tuloa kuin luovutushintaa
Käyttöomaisuus • Maa-alue, arvopaperit yms. ovat kulumatonta käyttöomaisuutta – Ei vuotuisia poistoja • Kuluva käyttöomaisuus – Vuotuiset poistot mahdollisia
Käyttöomaisuus • Osakkeet kuuluvat käyttöomaisuuteen esimerkiksi silloin, • kun niiden omistamisen tarkoituksena on lisätä tai muuten edistää yrityksen suoritteiden menekkiä taikka turvata tai helpottaa liikkeen tarvitsemien tuotannontekijöiden hankkimista. • kun on kyse strategisista osakeomistuksista (esimerkiksi samalla alalla tai lähialalla toimivan yhtiön osakkeet) • kun osakkeilla tavoitellaan ensisijaisesti muita tarkoitusperiä kuin osinkotuottoja tai lyhyen aikavälin arvonnousuja.
Vaihto-omaisuus • Elinkeinotoiminnassa sellaisinaan tai jalostettuina – luovutettaviksi tarkoitetut • kauppatavarat, raaka-aineet, puolivalmisteet ja muut sekä – kulutettaviksi tarkoitetut • poltto- ja voiteluaineet ja muut tarvikkeet • Luovuttamistarkoitus keskeisessä roolissa
Rahoitusomaisuus • Rahat, pankki- ja tilisaamiset, saamavekselit sekä muut rahoitusvarat • Suoritus saatavasta myös muuna hyödykkeenä luetaan myös rahoitusomaisuuden alaan – ongelmana rahoitusomaisuuden lyhytaikainen luonne • Saamisen tosiasiallinen luonne merkitsevä
Sijoitusomaisuus • Sijoitusomaisuutta voi olla vain raha-, vakuutus- ja eläkelaitoksilla! • Varojen sijoittamiseksi tai sijoitusten turvaamiseksi hankitut – arvopaperit, kiinteistöt, ja muu sellainen omaisuus
Omaisuuslajien välistä rajanvetoa • Käyttöomaisuus: pysyvää käyttöä varten • Vaihto-omaisuus: sellaisenaan tai jalostettuna luovutettavaksi • Sijoitusomaisuus: raha-, vakuutus- ja eläkelaitoksilla varojen sijoittamiseksi • Rahoitusomaisuus: lyhytaikainen, likvidi omaisuus • Lisäksi vielä pitkäaikainen sijoitus: TVL: n mukaista, passiivista
Veboil Oy • Veboil Oy on verovuonna 2005 hankkinut henkilöauton yrittäjän työsuhdeautoksi – Elinkeinotoiminnassa pysyvään käyttöön hankittu –> käyttöomaisuutta • Yhtiö on likvidien varojen sijoittamiseksi ostanut 5000 eurolla Nokian osakkeita verovuonna 20011. Osakkeet aiotaan myydä seuraavan tilikauden alkupuolella ennen osingonjakoa – Ei voi olla sijoitusomaisuutta – Lyhytaikainen verraten likvidi sijoitus -> rahoitusomaisuutta
Veboil Oy • Veboil Oy on verovuonna 2004 ostanut autonvuokrausta harjoittavan Verent Oy: n koko osakekannan 50 000 eurolla. Verent Oy harjoittaa autonvuokraustoimintaa, joka on verotuksessa katsottu elinkeinotoiminnaksi. Yhtiön tilikausi on kalenterivuosi. • Verent Oy: n osakkeet on hankittu Veboil Oy: n tuotevalikoiman laajennukseksi. Toimintaa on Veboil Oy: n omistusaikana harjoitettu Veboil Oy: n huoltoaseman yhteydessä, mikä onkin lisännyt yhtiöiden kokonaismyyntiä.
Veboil Oy • Sijoitus liittyy Veboil Oy: n harjoittamaan elinkeinotoimintaan • Sijoituksella ei tavoitella ensisijaisesti tuloja arvonnousun tai osinkojen muodossa ØVerent Oy: n osakkeet ovat Veboil Oy: n käyttöomaisuutta
Tulon veronalaisuus • Tulon käsite on laaja – Tulo on veronalaista, ellei sitä ole nimenomaisesti säädetty verosta vapaaksi. – Osakeyhtiön saamat hyödykkeiden luovutushinnat, korot, vuokrat, osingot, vastikkeet, avustukset, korvaukset yms. ovat veronalaisia tuloja. – Osakeyhtiön vieraana tai omana pääomana saamat erät eivät ole luonteeltaan tuloa, koska yhtiö joutuu maksamaan nämä erät takaisin. • Veronalaisen tulon luonne – Tulon pitää olla saatu rahana tai rahanarvoisena etuna (= tulo on realisoitunut).
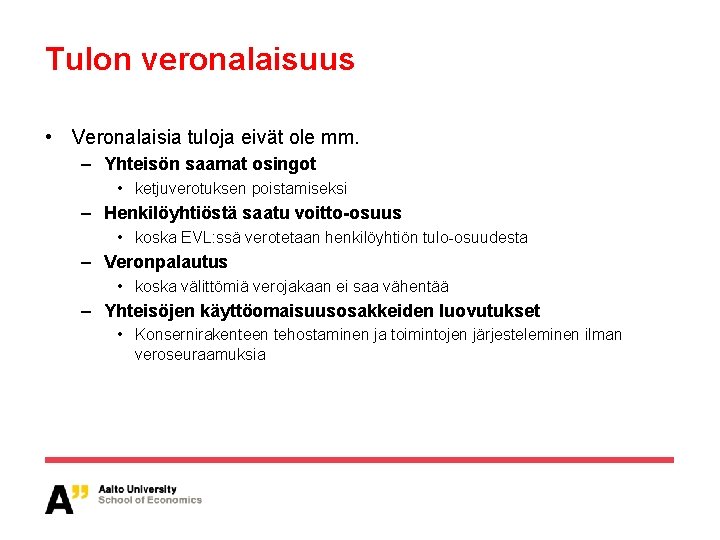
Tulon veronalaisuus • Veronalaisia tuloja eivät ole mm. – Yhteisön saamat osingot • ketjuverotuksen poistamiseksi – Henkilöyhtiöstä saatu voitto-osuus • koska EVL: ssä verotetaan henkilöyhtiön tulo-osuudesta – Veronpalautus • koska välittömiä verojakaan ei saa vähentää – Yhteisöjen käyttöomaisuusosakkeiden luovutukset • Konsernirakenteen tehostaminen ja toimintojen järjesteleminen ilman veroseuraamuksia
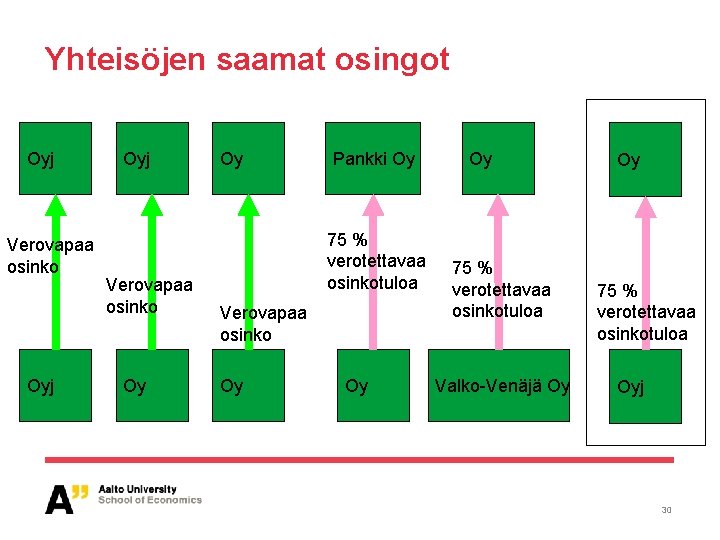
Yhteisöjen saamat osingot Oyj Verovapaa osinko Oy Oy Pankki Oy 75 % verotettavaa osinkotuloa Verovapaa osinko Oy Oy Oy 75 % verotettavaa osinkotuloa Valko-Venäjä Oy Oy 75 % verotettavaa osinkotuloa Oyj 30
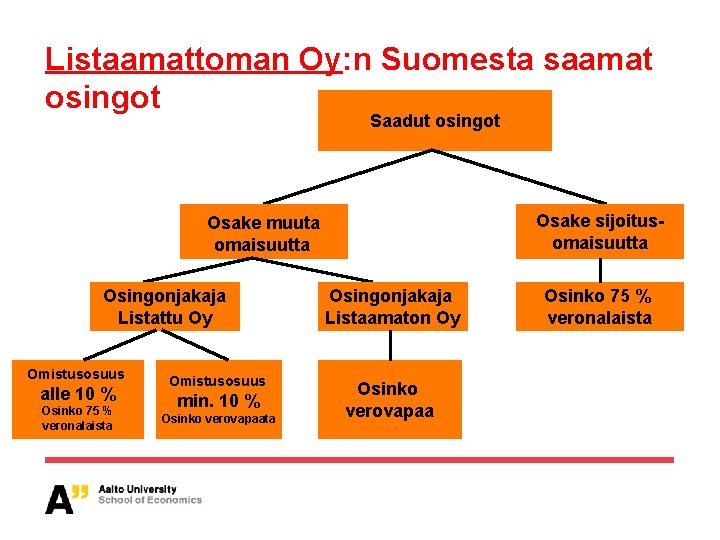
Verovapaat osinkotulot • Yhteisön saama osinko ei ole veronalaista tuloa • Poikkeukset: – listaamattoman yhtiön listatulta yhtiöltä saamasta osingosta 75 % veronalaista, jos osingonsaajan omistusosuus ei ole vähintään 10 % pääomasta – Sijoitusomaisuuteen kuuluville osakkeille maksettu osinko 75 %: sti veronalaista • EU-valtiosta saatujen osinkojen verotus kuten kotimaiselta yhtiöltä saatu osinko • Muilta ulkomaisilta yhtiöiltä saatu osinko on 75 %: sti tai kokonaan veronalaista tuloa • Myös TVL: n mukaan verotettavia osakeyhtiöitä verotetaan osingoista EVL: n mukaan
Listaamattoman Oy: n Suomesta saamat osingot Saadut osingot Osake sijoitusomaisuutta Osake muuta omaisuutta Osingonjakaja Listattu Oy Omistusosuus alle 10 % Osinko 75 % veronalaista Omistusosuus min. 10 % Osinko verovapaata Osingonjakaja Listaamaton Oy Osinko verovapaa Osinko 75 % veronalaista
Käyttöomaisuusosakkeiden luovutukset • Yhteisöjen käyttöomaisuusosakkeiden luovutukset ovat verovapaita, jos myyjä – ei harjoita pääomasijoitustoimintaa – on omistanut vähintään 10 % myytävän yhtiön osakepääomasta vähintään vuoden ennen luovutusta • Luovutusvoittoverovapaus ei koske – kiinteistöosakkeiden myyntiä – muussa kuin EU- tai verosopimusvaltiossa asuvan yhtiön osakkeiden myyntiä
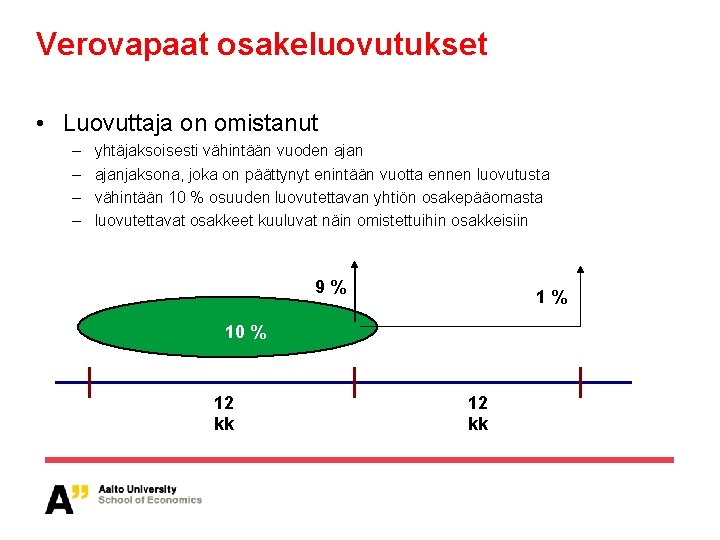
Verovapaat osakeluovutukset • Luovuttaja on omistanut – – yhtäjaksoisesti vähintään vuoden ajanjaksona, joka on päättynyt enintään vuotta ennen luovutusta vähintään 10 % osuuden luovutettavan yhtiön osakepääomasta luovutettavat osakkeet kuuluvat näin omistettuihin osakkeisiin 9% 1% 10 % 12 kk
Veboil Oy • Verent Oy päättää jakaa maaliskuussa 2014 osinkoa 7000 euroa Ø Osinko on verovapaa • Kesäkuussa 2012 autonvuokrausta harjoittava ketju ostaa Veboil Oy: ltä Verent Oy: n osakkeet 85 000 eurolla – Osakkeet kuuluvat käyttöomaisuuteen – Ne edustavat 100%: a yhtiön osakekannasta – Osakkeet hankittiin verovuonna 2004, joten ne on omistettu yli yhden vuoden ajan ØOsakkeiden luovutushinta ei ole veronalaista tuloa
Menon vähennyskelpoisuus • Menon käsite on laaja – Meno on vähennyskelpoista, jos sen tarkoituksena on edistää tulonhankkimistoimintaa välittömästi tai välillisesti. – Vähennyskelpoisia menoja ovat mm. palkkameno, vuokra-meno, vakuutusmaksu, kurssitappio, mainosmeno, tutkimusmeno, omaisuuden hankintameno jne. – Osakeyhtiön vieraan tai oman pääoman palautukset eivät ole luonteeltaan menoja, koska niihin on alunperin liittynyt takaisinmaksuvelvollisuus. • Vähennyskelpoisen menon luonne – Menon pitää liittyä veronalaisen tulon hankkimiseen ja menosta on pitänyt suorittaa vastiketta rahana tai rahanarvoisena etuna
Vähennyskelpoisuuden rajoitteita • Vähennyskelvottomia menoja ovat mm. – – – Luonnollisen henkilön elantomenot Rangaistuksen- ja sanktionluontoiset maksut sekä lahjukset Verovelvollisen puolison ja alle 14 -vuotiaan lapsen palkat Välittömät verot 50 % edustusmenoista (jatkossa vähennyskelvottomia) Jaettu osinko
Vähennyskelpoisuuden rajoitteita • Käyttöomaisuusosakkeiden luovutustappiot vähennyskelvottomia symmetrisesti luovutusvoittojen verovapauden kanssa – Koskee vain yhteisöjen osakeluovutuksia – ei koske mm. asunto-osakkeiden myyntiä • Verovapaan tulon hankkimisesta johtuneet menot eivät lähtökohtaisesti ole vähennyskelpoisia – mm. verovapaaseen osakeluovutukseen liittyvät asiantuntijapalvelut
Veboil Oy • Verent Oy: n osakkeiden luovutus oli verovapaa ØOsakkeiden hankintameno 50 000 euroa ei ole Veboil Oy: n vähennyskelpoinen meno • Veijo Veronmaksajan vaimo Riitta työskentelee Veboil Oy: n palveluksessa. Hänelle on verovuodelta 2014 maksettu palkka 24 000 euroa ØPalkka on Veboil Oy: n vähennyskelpoinen meno
Jaksotus • Verotus toimitetaan verovuosittain – Veronalaiset tulot ja vähennyskelpoiset menot jaksotetaan verovuoden tuotoiksi ja kuluiksi – Verovuosi voi sisältää useita tilikausia
Jaksotus • EVL: n jaksotuksen lähtökohtana suoriteperiaate – – Tulo syntyy, kun suorite luovutetaan Meno syntyy, kun tuotannontekijä vastaanotetaan Vähäiset meno- ja tuloerät voidaan jättää maksuperusteisiksi Menetys on lähtökohtaisesti sen verovuoden kulua, jonka aikana se on todettu
Menon jaksottaminen • Meno tulon kohdalle –periaate läsnä EVL: n säännöstössä – Useina vuosina tuloa kerryttävien hyödykkeiden hankintameno on jaksotettava vähennettäväksi kuluna useana vuonna – Myös useana vuotena tuloa kerryttävät menot jaksotettava vaikutusajalleen, kuitenkin enintään 10 vuodelle
Veboil Oy • Yhtiö on verovuonna 2012 remontoinut huoltoaseman myymälä- ja kahvilat ajanmukaisiksi ja trendikkäiksi. Remontti kustansi yhtiölle 8 000 euroa. Kirjapitoon yhtiö on kirjannut kustannukset vuosikuluksi. Vuokrasopimus huoltamotiloista päättyy vuonna 2019
Veboil Oy • Vuokrakiinteistön perusparannusmenot kerryttävät tuloa tyypillisesti useana verovuonna ØPerusparannusmenot on jaksotettava usealle vuodelle ØKoska vuokrasopimus päättyy vuonna 2019, jaksotetaan menot verotuksessa 8 vuodelle (1000 euroa/vuosi)
Hankintameno • Hyödykkeen hankinnasta johtuneet menot aktivoidaan hyödykkeen hankintamenoon – Esim. huoneiston hankinnasta suoritettua varainsiirtoveroa ei voida vähentää vuosikuluna vaan osana huoneiston hankintamenoa • Hankintamenon jaksottaminen kuluksi vaihtelee hyödykkeen omaisuuslajista riippuen
Vaihto-omaisuuden hankintameno • Kun myytäväksi tarkoitettu hyödyke ostetaan, sen hankintameno merkitään taseeseen vaihtoomaisuudeksi. • Hankintamenoa ei vähennetä heti, vaan vasta sinä vuonna, jolloin hyödyke myydään tai kulutetaan. • Vaihto-omaisuuden menetys on pääsäännöstä poiketen sen verovuoden kulua, jona menetys on tapahtunut
Vaihto-omaisuuden hankintameno • Realisoitumaton arvonalennus • vaihto-omaisuus arvostetaan verovuoden päättyessä alimman arvon periaatteen mukaisesti hankintamenoon, todennäköiseen luovutushintaan tai todennäköiseen vastaavan omaisuuden hankintamenoon • hankintamenoa alempi arvostus -> arvonalentuminen vähennyskelpoinen kulu
Käyttöomaisuuden hankintameno • Luovutushinta tuloutetaan ja hankintameno vähennetään sinä verovuonna, jona käyttöomaisuus on luovutettu – Koneista ja kalustosta saatu luovutushinta tuloutetaan epäsuorasti • Kuluva käyttöomaisuus • Kulumaton käyttöomaisuus
Käyttöomaisuuden hankintamenon jaksottaminen • Poistoina ei saa vähentää enempää kuin mitä verovelvollinen on kirjanpidossaan verovuonna tai aiemmin vähentänyt – Tarkoituksena on estää tilanne, jossa verovelvollinen voisi vain verotuksessa tehtävin vähennyksin pienentää verotettavan tulonsa, mutta samalla näyttää kirjanpidollista voittoa ja jakaa sitä omistajille. – Rajoitus koskee erityisesti osakeyhtiöitä, joissa voitonjakoa rajoittaa taseen osoittama vapaa oma pääoma.
Käyttöomaisuuden hankintameno – irtain käyttöomaisuus • Koneiden, kaluston ja muun irtaimen käyttöomaisuuden hankintamenoista tehtävät poistot ovat degressiivisiä yhdestä menojäännöksestä tehtäviä poistoja – Irtaimen käyttöomaisuuden luovutusvoitot eivät ole suoraan veronalaisia – Luovutusvoitot vähennetään menojäännöstä laskettaessa ja ne pienentävät siten tulevien vuosien poistoja
Käyttöomaisuuden hankintameno – irtain käyttöomaisuus • Jos irtaimen käyttöomaisuuden yhteenlaskettu hankintameno verovuoden lopussa ylittää sen yhteenlasketun käyvän arvon, voi siitä tehdä ylimenevän osan suuruisen lisäpoiston
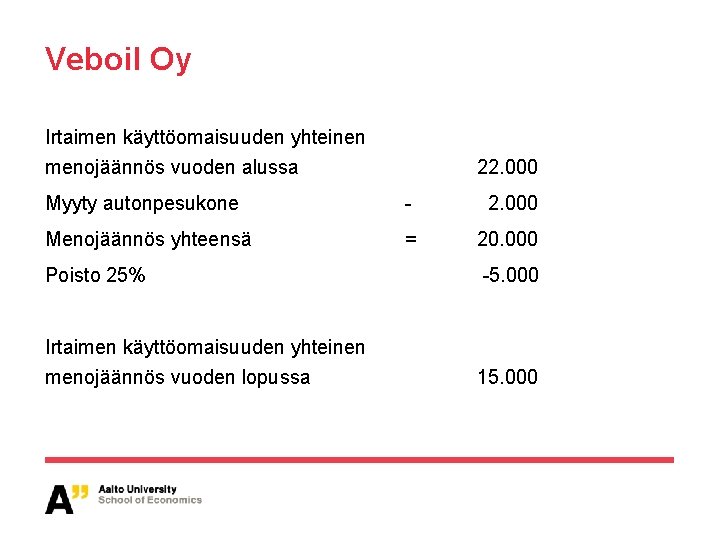
Veboil Oy • Yhtiö myy verovuonna 2014 huoltoasemalla käytössä olleen autonpesukoneen 2. 000 eurolla. Pesukoneen hankintameno oli kirjanpidossa poistettu kokonaan – Myynnin tulosvaikutus kirjanpidossa 2. 000 euroa ØVerotuksessa myyntivoitto ei ole suoraan veronalaista tuloa vuonna 2014, vaan irtaimen käyttöomaisuuden menojäännöksestä vähennetään 2. 000 euroa ØMyös verotettavaa tuloa laskettaessa tehdään 2. 000 euron vähennys
Veboil Oy Irtaimen käyttöomaisuuden yhteinen menojäännös vuoden alussa 22. 000 Myyty autonpesukone - 2. 000 Menojäännös yhteensä = 20. 000 Poisto 25% -5. 000 Irtaimen käyttöomaisuuden yhteinen menojäännös vuoden lopussa 15. 000
Käyttöomaisuuden hankintameno rakennukset • Rakennuksen poistamattomasta hankintamenosta saadaan tehdä enintään 4 - 20%: n suuruinen degressiivinen poisto vuodessa. – Poisto tehdään kustakin rakennuksesta erikseen • Poiston määrä riippuu rakennuksen käyttötarkoituksesta.
Veboil Oy • Veboil Oy omistaa huoltoaseman viereisen tontin ja sillä sijaitsevan varastorakennuksen, jota yhtiö käyttää elinkeinotoiminnassaan. Kiinteistö on hankittu verovuonna 2012 hintaan 100. 000 euroa, josta rakennuksen osuus on 75. 000 euroa.
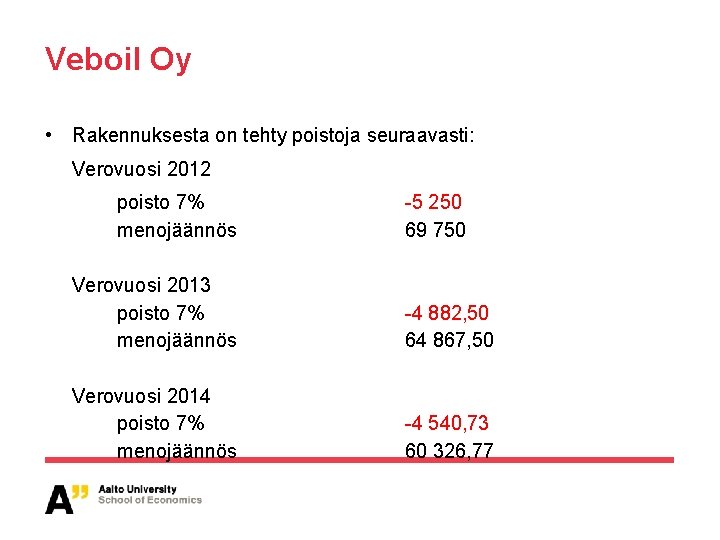
Veboil Oy • Rakennuksesta on tehty poistoja seuraavasti: Verovuosi 2012 poisto 7% menojäännös -5 250 69 750 Verovuosi 2013 poisto 7% menojäännös -4 882, 50 64 867, 50 Verovuosi 2014 poisto 7% menojäännös -4 540, 73 60 326, 77
Käyttöomaisuuden hankintameno rakennukset • Jos rakennuksen menojäännös ylittää rakennuksen käyvän arvon, saa hankintamenosta tehdä ylimenevän osan suuruisen lisäpoiston. • Lisäpoisto saadaan tehdä riippumatta siitä, mistä syystä arvo on alentunut.
Käyttöomaisuuden hankintameno – aineettomat oikeudet • Aineettomien oikeuksien (esim. patentti, tekijänoikeus, kustannusoikeus ja ostettu atk-ohjelmisto) hankintameno vähennetään tasapoistoina 10 verovuoden aikana tai todennäköisenä lyhyempänä vaikutusaikanaan.
Käyttöomaisuuden hankintameno Substanssihyödykkeet • Substanssihyödykkeiden hankintamenosta poistetaan verovuonna käytettyä ainesosamäärää vastaava osa – Kaivokset, soranottopaikat, louhokset yms.
Käyttöomaisuuden hankintameno – Kulumaton käyttöomaisuus • Kulumattomasta käyttöomaisuudesta voi tehdä arvonalennuspoiston, jos käypä arvo verovuoden päättyessä hankintamenoa alempi – Ei koske maa-alueita eikä osakkeita
Konserniavustus • Samaan konserniin kuuluvat osakeyhtiöt ja osuuskunnat voivat siirtää verotettavan elinkeinotulon verotettavaksi toisella konserniyhtiöllä – Konsernin sisäinen tappiontasausmahdollisuus • Konserniavustuksen edellytyksenä 90 %: n omistussuhde pääomasta
Peitelty osinko • Jos yhtiö siirtää osakkaalle osingoksi katsottavan edun tavanomaisesta poikkeavalla hinnoittelulla, etu katsotaan peitellyksi osingoksi – Yhtiön verotuksessa menetellään kuten olisi käytetty käypää hintaa – Osakkaan ansiotuloksi katsotaan 70 % peitellyn osingon määrästä – Veronkorotus + veronlisäys
Veboil Oy • Yhtiö myy Veijo Veronmaksajalle rahastoosuuksia 9 000 eurolla, mikä vastaa osuuksien hankintamenoa • Verotuksen toimittamisen yhteydessä saadun selvityksen perusteella rahasto-osuuksien käypä arvo luovutushetkellä oli 19 000 euroa. ØVeboil Oy: n katsotaan antaneen osakkaalleen peitellyksi osingoksi katsottavan edun alihinnan muodossa
Veboil Oy • Yhtiön verotuksessa menetellään kuin luovutuksessa olisi käytetty käypää hintaa – Veboil Oy: n tuloon lisätään alihinnan osuus 10 000 euroa • Veijo Veronmaksajan ansiotuloon lisätään 7 000 euroa peiteltynä osinkona
Tappioiden menettäminen • Jos tappioiden syntyvuonna tai sen jälkeen yli puolet osakkeista tai osuuksista vaihtaa omistajaa, eivät ko. vuoden tappiot ole käytettävissä • Verovirasto voi omistajanvaihdoksesta huolimatta myöntää poikkeusluvan tappioiden käyttämiseen mikäli myöntämiselle on olemassa erityinen syy ja se on toiminnan jatkumisen kannalta tarpeen
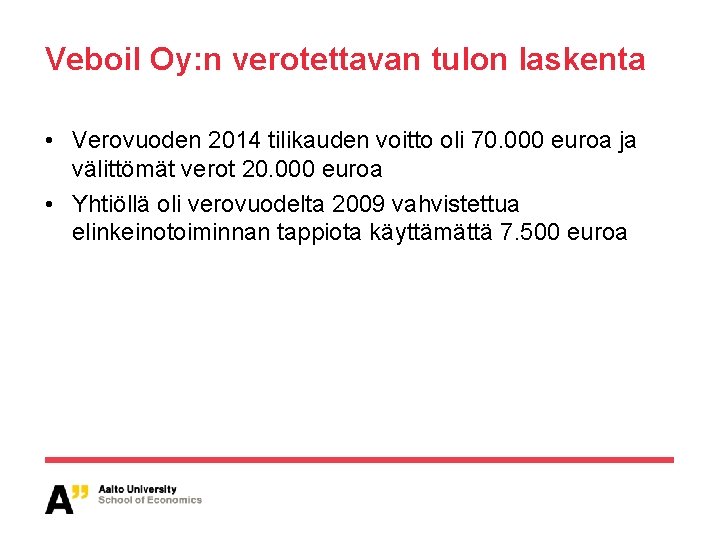
Veboil Oy: n verotettavan tulon laskenta • Verovuoden 2014 tilikauden voitto oli 70. 000 euroa ja välittömät verot 20. 000 euroa • Yhtiöllä oli verovuodelta 2009 vahvistettua elinkeinotoiminnan tappiota käyttämättä 7. 500 euroa
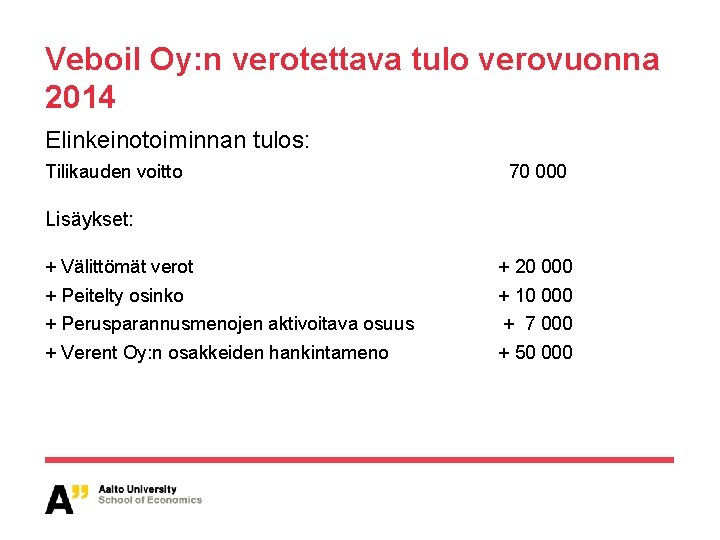
Veboil Oy: n verotettava tulo verovuonna 2014 Elinkeinotoiminnan tulos: Tilikauden voitto 70 000 Lisäykset: + Välittömät verot + 20 000 + Peitelty osinko + 10 000 + Perusparannusmenojen aktivoitava osuus + 7 000 + Verent Oy: n osakkeiden hankintameno + 50 000
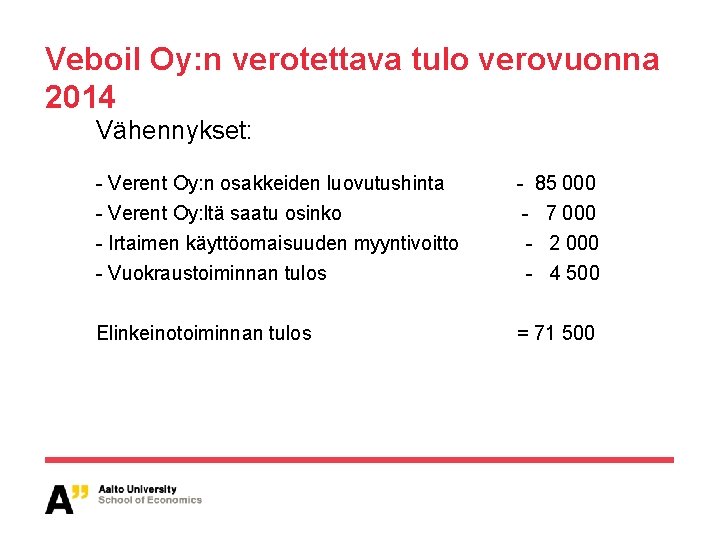
Veboil Oy: n verotettava tulo verovuonna 2014 Vähennykset: - Verent Oy: n osakkeiden luovutushinta - Verent Oy: ltä saatu osinko - Irtaimen käyttöomaisuuden myyntivoitto - Vuokraustoiminnan tulos - 85 000 - 7 000 - 2 000 - 4 500 Elinkeinotoiminnan tulos = 71 500
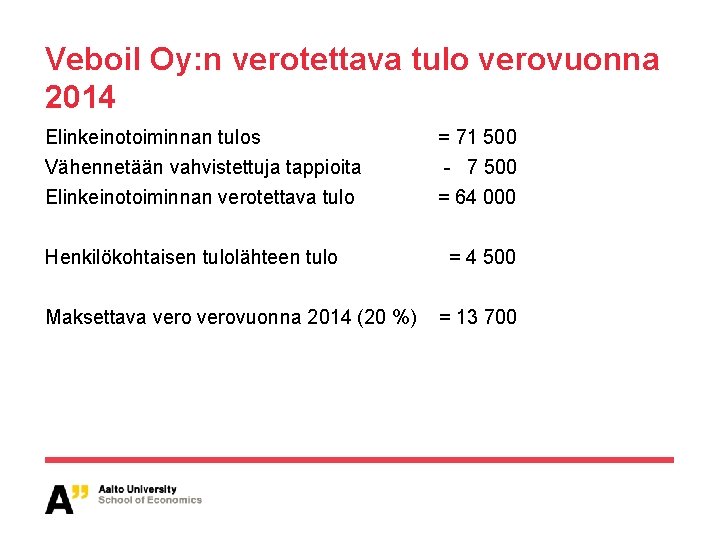
Veboil Oy: n verotettava tulo verovuonna 2014 Elinkeinotoiminnan tulos Vähennetään vahvistettuja tappioita = 71 500 - 7 500 Elinkeinotoiminnan verotettava tulo = 64 000 Henkilökohtaisen tulolähteen tulo Maksettava verovuonna 2014 (20 %) = 4 500 = 13 700