
Verdiskapning produktattributter og mlkostnader Kapittel 5 1 Forventet
Verdiskapning, produktattributter og målkostnader Kapittel 5 1
Forventet verdi n Fra markedsføringsfaget vi at kundene kjøper det produktet som de mener vi gi dem største forventet verdi n n Om produktet vil gi kundetilfredsstillelse avhenger om produktet gir den forventede verdien Utfordringene for virksomheten er å kunne tilby markedet et produkt til en pris som mer enn dekker verdien av de ressursene som den bruker i sin verdiskapning Kapittel 5 2
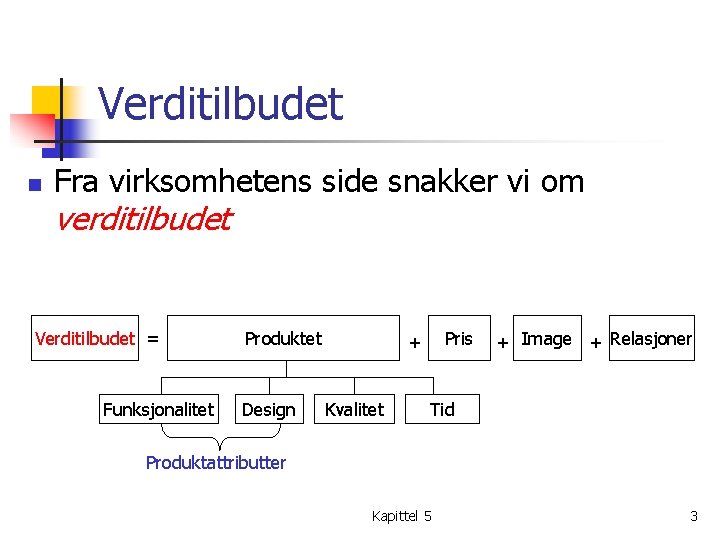
Verditilbudet n Fra virksomhetens side snakker vi om verditilbudet Verditilbudet = Funksjonalitet Produktet Design Pris + Kvalitet + Image + Relasjoner Tid Produktattributter Kapittel 5 3
Oppfattet kundeverdi n n Forskjellen mellom kundens vurdering av virksomhetens verditilbud og de alternativer som kunden ser eller tilbys Kundens betalingsvillighet sterkt knyttet til oppfattet kundeverdi n Utfordringen for virksomheten blir derfor å forstå, skape og levere den kundeverdien som utløser størst betalingsvillighet hos kunden Kapittel 5 4
Potensielt resultat n Forskjellen mellom det resultatet virksomheten realiserer og den inneffektivitet som skyldes for n n n høye kostnader på innsatsfaktorene ulønnsomme produkter ulønnsomme kunder Slakk i aktiviter Målsetningen må være å skape et produkt med mer attraktive produktattributter enn konkurrentene og som utløse høye betalingsvillighet fra kundene Kapittel 5 5
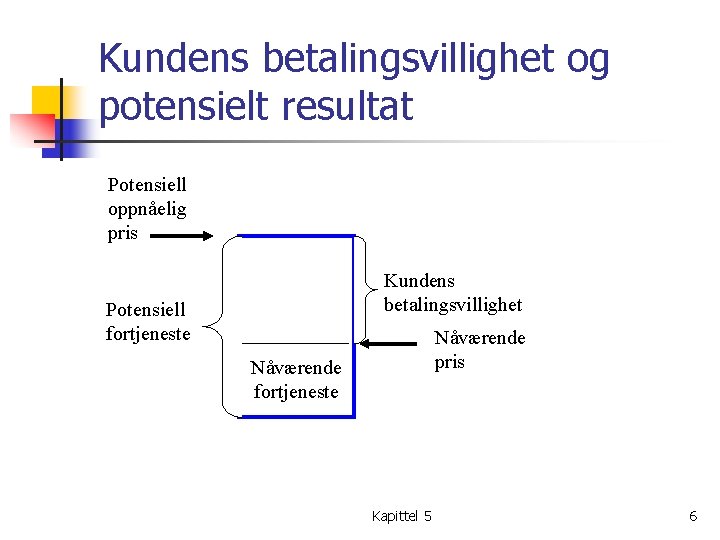
Kundens betalingsvillighet og potensielt resultat Potensiell oppnåelig pris Kundens betalingsvillighet Potensiell fortjeneste Nåværende pris Nåværende fortjeneste Kapittel 5 6
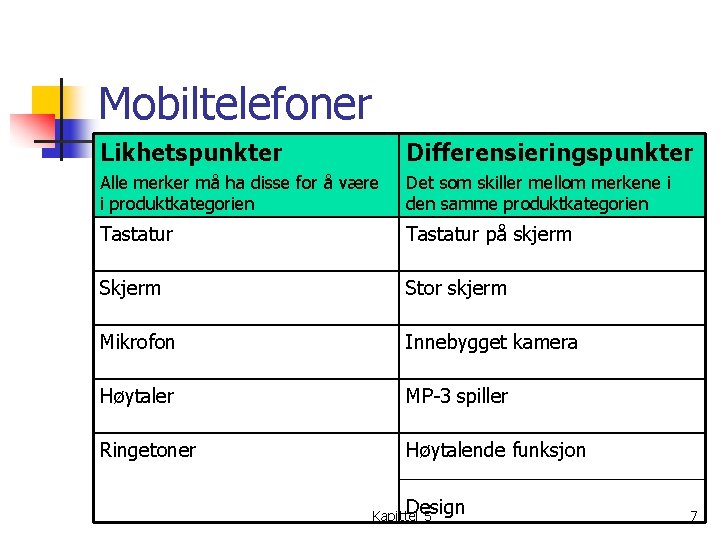
Mobiltelefoner Likhetspunkter Differensieringspunkter Alle merker må ha disse for å være i produktkategorien Det som skiller mellom merkene i den samme produktkategorien Tastatur på skjerm Stor skjerm Mikrofon Innebygget kamera Høytaler MP-3 spiller Ringetoner Høytalende funksjon Design Kapittel 5 7
Differensieringspunkter n n n Oppgaven for virksomheten som forfølger en differensieringsstrategi blir å differensiere betalingsvilligheten ved å endre produktattributter og kvalitet Virksomhetens medarbeidere må forstå hva kunden ønsker og er villig til å betale for Når produktet først er på markedet, er det vanskelig å endre kostnadene Kapittel 5 8
Strategiske vurdering av kundeverdien n Strategiske kriterier for vurdering av kundeverdien: n n n Gjenkjøp Potensialet for vekst i innkjøpet Hva er kundens lønnsomhet sett i et lengre tidsperspektiv? Gir kunden prestisje og derav salg til andre? Kan vi lære av kunden? Kapittel 5 9
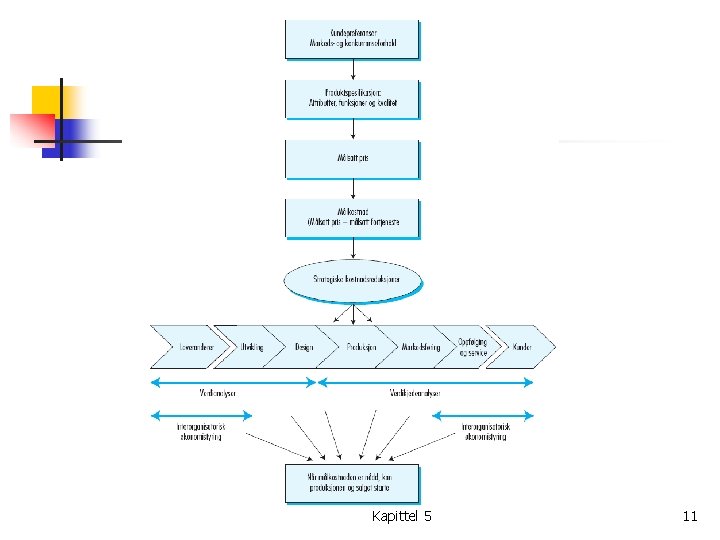
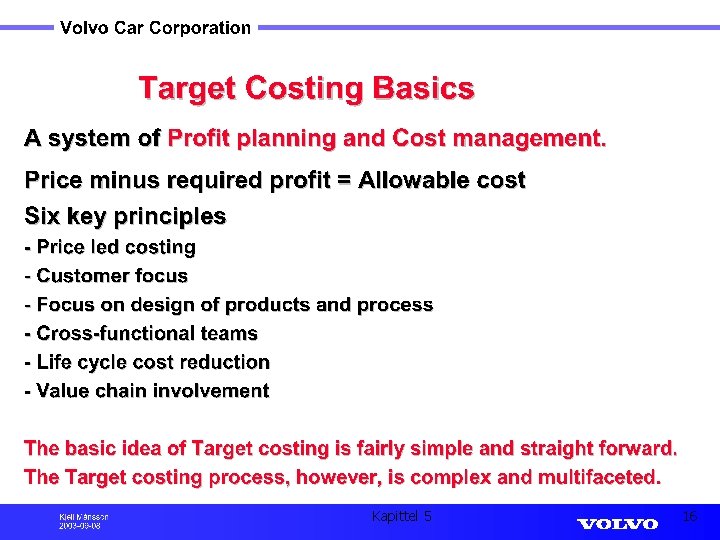
Målkostnadskalkulasjon (Target Costing) n n n Målkostnadskalkulasjon er en systematisk kostnads- og tidsreduserende prosess for å kunne møte markedets krav til fremtidig pris og eget krav til fortjeneste for et produkt med og av forhåndsbestemte attributter og kvalitet Kundekrav og fortjenestekrav er med andre ord utgangspunktet for målkostnadskalkulasjon Målsatt pris – Målsatt fortjeneste = Målkostnadskalkyle Markedsbasert prising Krav til lønnsomhet -ofte beregnet over produktets levetid Kapittel 5 Value engineering (verdianalyse) Verdikjedeanalyse 10
Kapittel 5 11
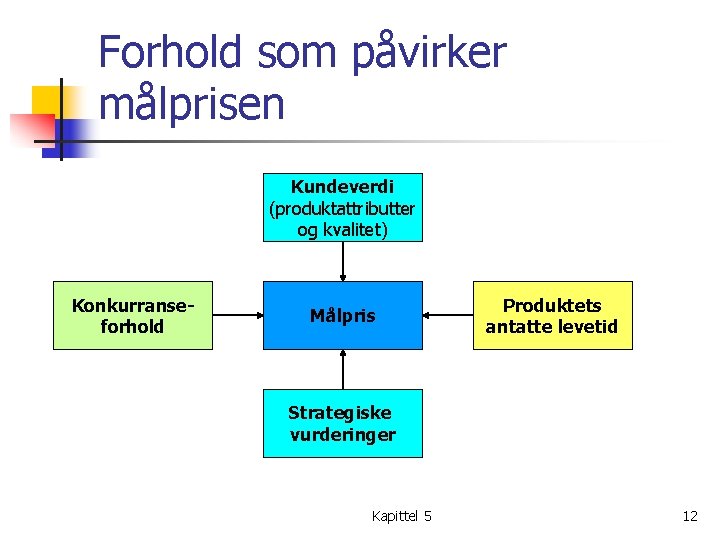
Forhold som påvirker målprisen Kundeverdi (produktattributter og kvalitet) Konkurranseforhold Målpris Produktets antatte levetid Strategiske vurderinger Kapittel 5 12
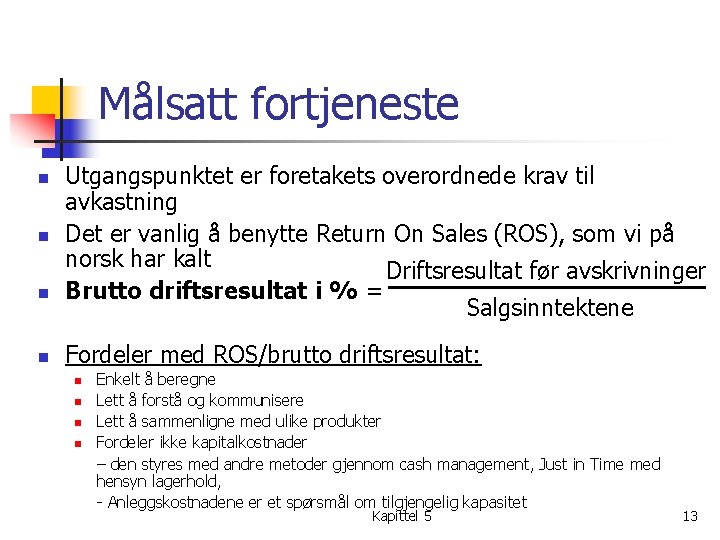
Målsatt fortjeneste n n Utgangspunktet er foretakets overordnede krav til avkastning Det er vanlig å benytte Return On Sales (ROS), som vi på norsk har kalt Driftsresultat før avskrivninger Brutto driftsresultat i % = Salgsinntektene Fordeler med ROS/brutto driftsresultat: n n Enkelt å beregne Lett å forstå og kommunisere Lett å sammenligne med ulike produkter Fordeler ikke kapitalkostnader – den styres med andre metoder gjennom cash management, Just in Time med hensyn lagerhold, - Anleggskostnadene er et spørsmål om tilgjengelig kapasitet Kapittel 5 13
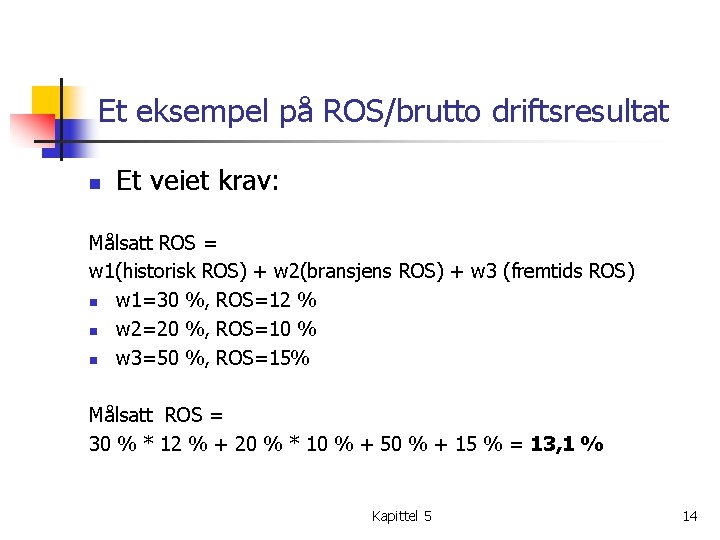
Et eksempel på ROS/brutto driftsresultat n Et veiet krav: Målsatt ROS = w 1(historisk ROS) + w 2(bransjens ROS) + w 3 (fremtids ROS) n w 1=30 %, ROS=12 % n w 2=20 %, ROS=10 % n w 3=50 %, ROS=15% Målsatt ROS = 30 % * 12 % + 20 % * 10 % + 50 % + 15 % = 13, 1 % Kapittel 5 14
Kapittel 5 15
Kapittel 5 16
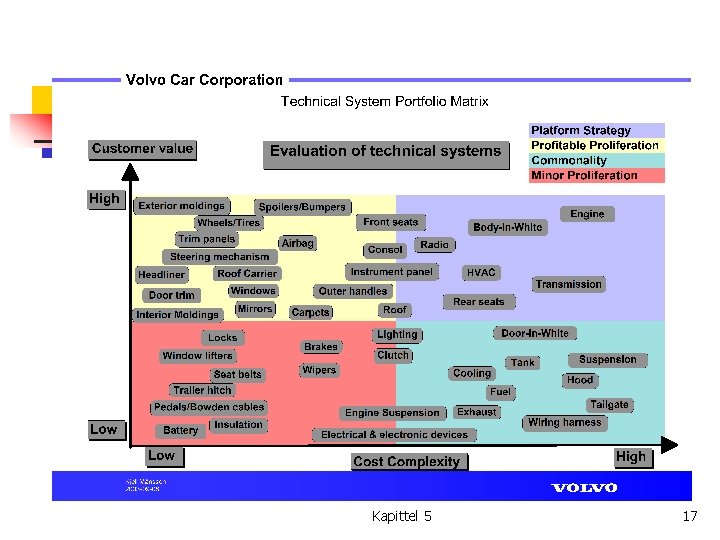
Kapittel 5 17
Forhold som påvirker nytten av målkostnadskalkulasjon Konkurranseintensiteten i bransjen 1. 1. Ved sterk konkurransene kan konkurrentanalyser belyse fremtidige tilbud Hvem kundene er 2. 1. Har kundene god kunnskap om produkt og funksjonalitet slik at de lettere kan hoppe fra leverandør til leverandør? Produktstrategien 3. 1. 2. 3. En vel anlagt prosess kan normalt redusere store kostnader i et bredspektret produkttilbud Lanseres nye produkter ofte, er nytten normalt stor Normalt liten verdi i innovative bedrifter Produktets kompleksitet 4. 1. Stor kompleksitet betyr normalt stor nytte Utviklingstidens lengde 5. 1. Produkter med lang utviklingstid vil normalt ha stor nytte av målkostnadskalkulasjon Underleverandørstrategien 6. 1. Bedrifter med stor grad av outsourcing vil normalt ha stor nytte Kapittel 5 18
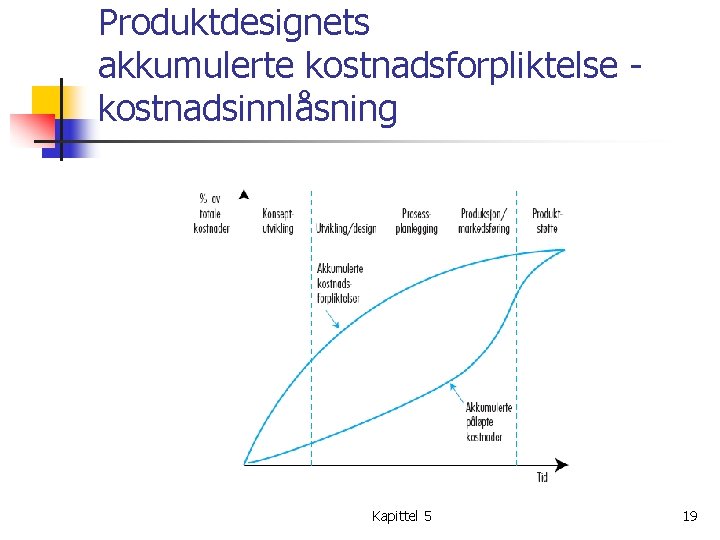
Produktdesignets akkumulerte kostnadsforpliktelse kostnadsinnlåsning Kapittel 5 19
Levetidskalkulasjon n Hovedoppgaven er å beregne kostnadene knyttet til et produkts levetid for å fastsette en pris, som multiplisert med forventet solgt volum vil dekke alle kostnadene, og i tillegg gi ønsket fortjeneste n n n Bilproduksjon Produkter med kort levetid Produkter med store avviklingskostnader Kapittel 5 20
- Slides: 20