
Vecchi e nuovi adempimenti per i Lavori Pubblici

Vecchi e nuovi adempimenti per i Lavori Pubblici Monitoraggi 229 alla BDAP ed altro Operatività legate agli adempimenti di contratti pubblici Relatori Paolo Perissinotto Giulio Davoglio Parte 2
Aspetti operativo del monitoraggio Rendicontazione BDAP FAQ e risposte RGS La soluzione operativa 2
Rendicontazione BDAP: come Circolare dell'8 aprile 2014, n. 14 • Monitoraggio opere pubbliche in attuazione del decreto legislativo del 29/12/2011 n. 229: esplicazione delle modalità operative e prima rilevazione. Modalità Trasmissione delle informazioni a BDAP Modulo web MOP Caricamento massivo 3
Rendicontazione BDAP: chi PEC MEF luglio 2014 da rgs. spesaoperepubbliche@pec. mef. gov. it Referente Unico 229 • e) Trasmissione delle informazioni a regime (dal 30 settembre 2014) La trasmissione delle informazioni al MEF avviene attraverso un’utenza definitiva della BDAP. L'utenza può essere richiesta, con le modalità indicate nell'Allegato 2, dal 25 agosto 2014, dopo l'individuazione della struttura che come Comune di Treviso funge da raccordo interno e da responsabile dei rapporti con il MEF per l'alimentazione della BDAP. La richiesta dell'utenza definitiva comporta, quindi, la dichiarazione implicita dell'utente di essere il Referente Unico, per il proprio ente, del monitoraggio in oggetto (cfr. lett. b). L’utenza definitiva permette l’invio delle informazioni al MEF tramite specifica applicazione web (TP MOP) o tramite il caricamento massivo delle informazioni (BATCH MOP) seguendo le apposite regole tecniche , nonché l'accesso alle informazioni di propria pertinenza mediante apposita reportistica. • funge da raccordo interno ( della stazione appaltante) • è responsabile dei rapporti con il MEF • è l'utente che invia materialmente le informazioni 4
Rendicontazione BDAP: il sito RGS 5
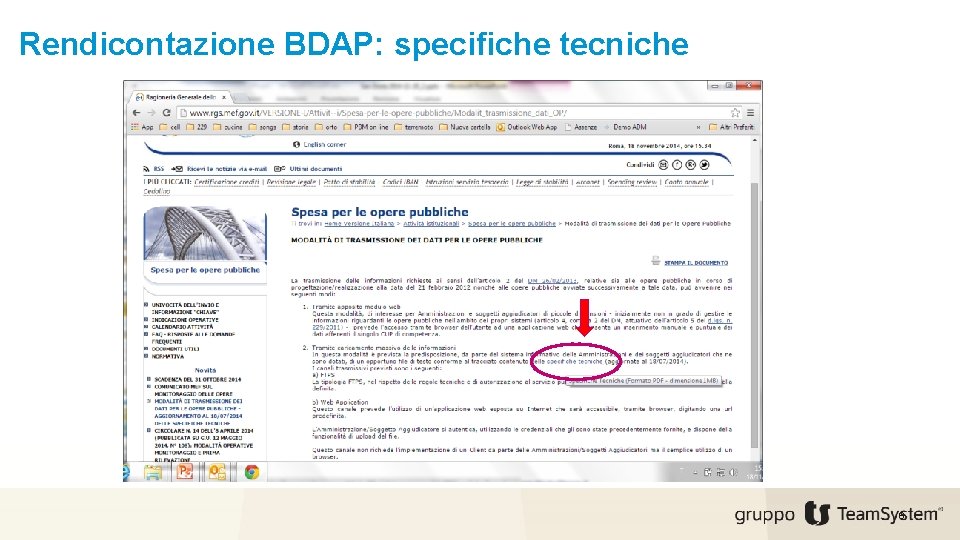
Rendicontazione BDAP: specifiche tecniche 6
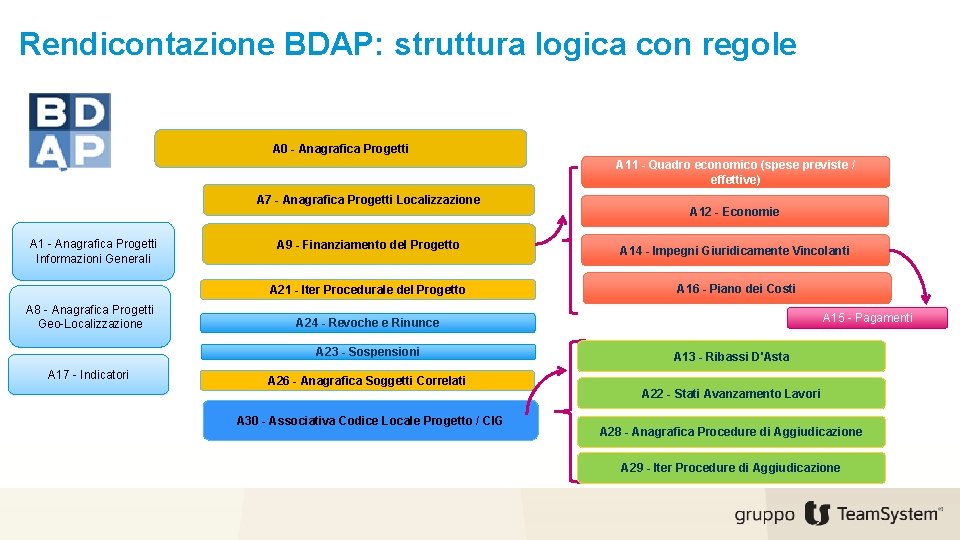
Rendicontazione BDAP: struttura logica con regole A 0 - Anagrafica Progetti A 11 - Quadro economico (spese previste / effettive) A 7 - Anagrafica Progetti Localizzazione A 1 - Anagrafica Progetti Informazioni Generali A 9 - Finanziamento del Progetto A 21 - Iter Procedurale del Progetto A 8 - Anagrafica Progetti Geo-Localizzazione A 14 - Impegni Giuridicamente Vincolanti A 16 - Piano dei Costi A 15 - Pagamenti A 24 - Revoche e Rinunce A 23 - Sospensioni A 17 - Indicatori A 12 - Economie A 26 - Anagrafica Soggetti Correlati A 30 - Associativa Codice Locale Progetto / CIG A 13 - Ribassi D'Asta A 22 - Stati Avanzamento Lavori A 28 - Anagrafica Procedure di Aggiudicazione A 29 - Iter Procedure di Aggiudicazione
Rendicontazione BDAP: gestire la complessità • • Capire quali opere e cosa rendicontare Trovare i dati Inserire i dati Monitorare lo stato di avanzamento degli inserimenti per gestire le diverse rendicontazioni 8
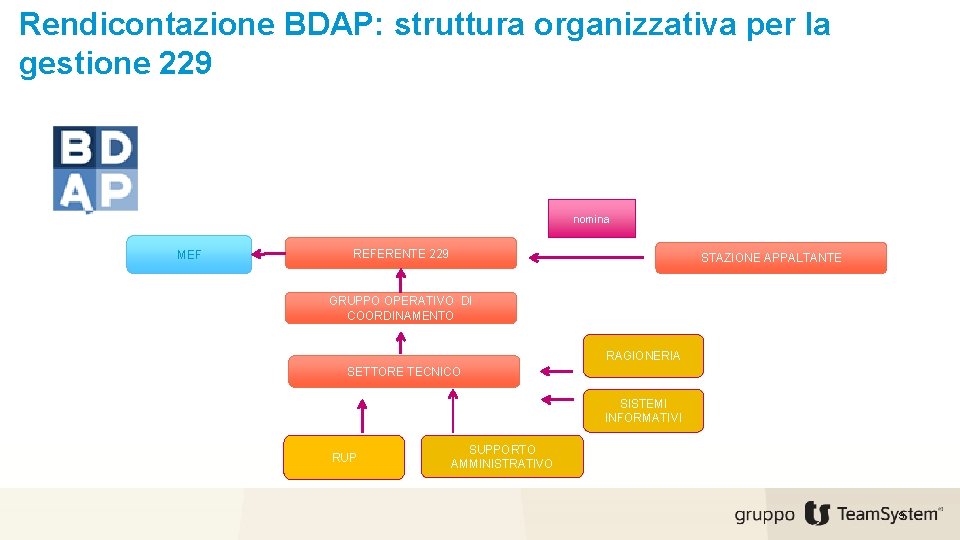
Rendicontazione BDAP: struttura organizzativa per la gestione 229 nomina MEF REFERENTE 229 STAZIONE APPALTANTE GRUPPO OPERATIVO DI COORDINAMENTO RAGIONERIA SETTORE TECNICO SISTEMI INFORMATIVI RUP SUPPORTO AMMINISTRATIVO 9
FAQ e risposte RGS 10

Rendicontazione BDAP: domande e risposte da rgs. spesaoperepubbliche@tesoro. it Per il caricamento Massivo delle informazioni tramite file è necessario richiedere altre credenziali di accesso alla BDAP? Rendicontazione al 30 gennaio 2015: quali dati? Le varianti in corso d’opera superiori al 20% per le quali è stato richiesto un altro CUP devono essere rendicontate come progetto a se stante? Come si rendiconta un’opera senza CIG? 11 Nel Piano dei Costi, l’importo da realizzare a cosa corrisponde? Scheda A 15 “Pagamenti”, cosa si intende per data del pagamento? Il caricamento massivo dei dati deve avvenire in un’unica soluzione? Gestione di CUP che hanno attivato in seguito più lavori
La soluzione operativa 12
Rendicontazione BDAP: DECRETO LEGISLATIVO 29 dicembre 2011, n. 229 Art. 1 Ambito di applicazione 1. Le Amministrazioni pubbliche di cui all'articolo 1, comma 2, della legge 31 dicembre 2009, n. 196, e i soggetti destinatari di finanziamenti a carico del bilancio dello Stato finalizzati alla realizzazione di opere pubbliche, nell'ambito della propria attivita' istituzionale sono tenute a: a) detenere ed alimentare un sistema gestionale informatizzato contenente le informazioni anagrafiche, finanziarie, fisiche e procedurali relative alla pianificazione e programmazione delle opere e dei relativi interventi, nonche' all'affidamento ed allo stato di attuazione di tali opere ed interventi, a partire dallo stanziamento iscritto in bilancio fino ai dati dei costi complessivi effettivamente sostenuti in relazione allo stato di avanzamento delle opere; 13 Art 2 Comunicazione dei dati • 1. I dati anagrafici, finanziari, fisici e procedurali relativi alle opere pubbliche rilevati mediante i sistemi informatizzati di cui all'articolo 1, a decorrere dalla data prevista dal decreto di cui all'articolo 5, sono resi disponibili dai soggetti di cui al medesimo articolo 1, con cadenza almeno trimestrale, salvo differenti cadenze previste nella fattispecie di cui all'articolo 6, comma 3, alla banca dati istituita presso il Ministero dell'economia e delle finanze - Ragioneria Generale dello Stato, ai sensi dell'articolo 13 della legge 31 dicembre 2009, n. 196, e di seguito denominata «banca dati delle amministrazioni pubbliche» .
Domande & Risposte 14
Grazie per l’attenzione Relatori Paolo Perissinotto Giulio Davoglio Parte 2
16
17
18
19
20
21
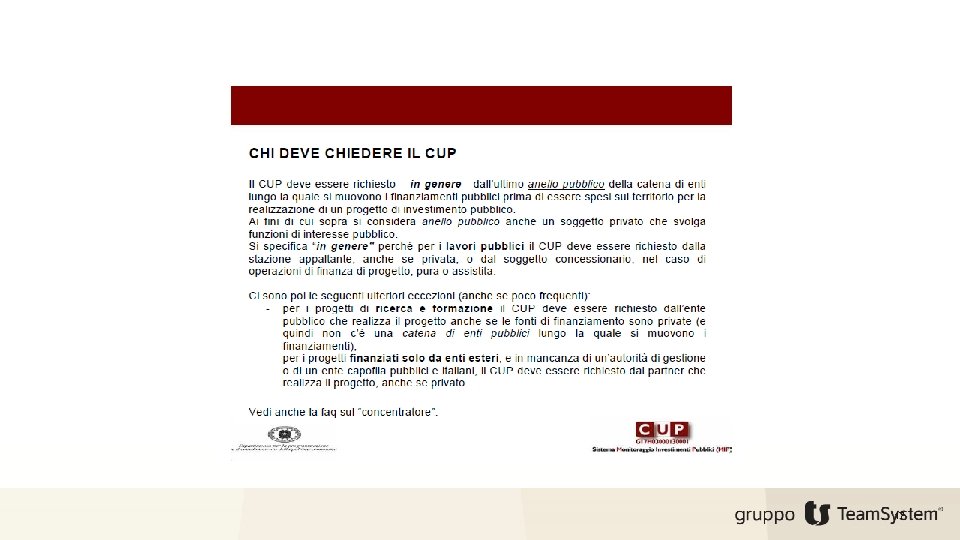
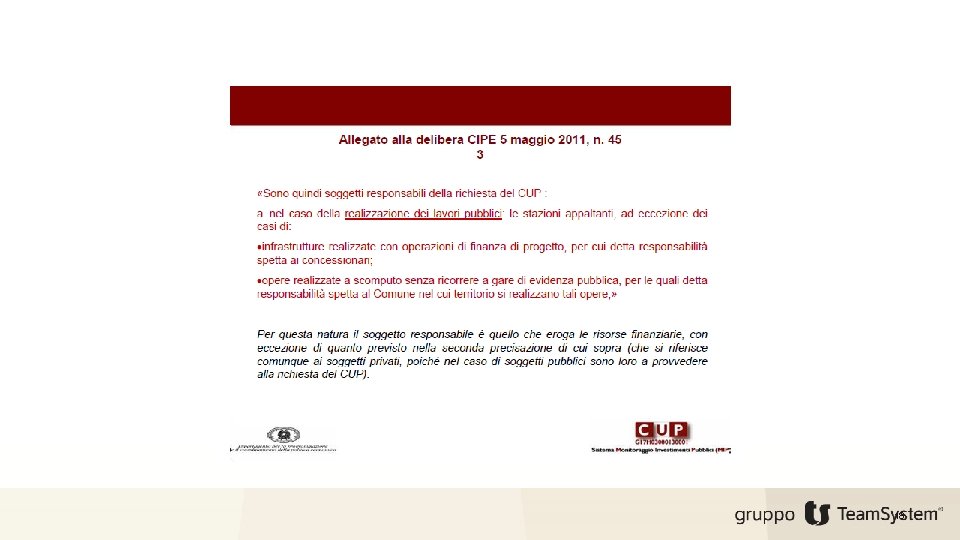
In particolare, in relazione alle diverse situazioni che si possono presentare, il CUP deve essere richiesto da: nel caso di realizzazione di interventi sottoposti alla normativa nazionale sui lavori pubblici 1, le stazioni appaltanti - anche se sono società private; per gli interventi classificabili come “acquisto di beni” o “acquisto o realizzazione di servizi”, il soggetto pubblico che decide in merito all’acquisto o alla realizzazione. Nel caso di progetti di ricerca realizzati da più soggetti, pubblici o privati, nel caso di progetti finanziati direttamente da soggetti pubblici esteri (ad esempio, l’Unione Europea), il CUP deve essere richiesto dal soggetto pubblico o privato che realizza il progetto; per la concessione di “incentivi a unità produttive” o di “contributi a soggetti diversi da unità produttive” (ad esempio, persone fisiche o associazioni non profit), l’Amministrazione pubblica che decide quali sono i beneficiari dei contributi, o le società private incaricate dall’Amministrazione pubblica competente di gestire fondi pubblici per la concessione di incentivi o contributi; per l’“acquisto di partecipazioni azionarie e i conferimenti di capitale”, il soggetto pubblico che decide in merito all’intervento ed esegue l’operazione. 1 Per le opere realizzate a scomputo il CUP deve essere richiesto dal Comune nel cui territorio è localizzato l’intervento, se questo viene realizzato senza gare a evidenza pubblica. 22
- Slides: 22