
VAT Expert Group I lavori del sottogruppo sul


- Slides: 13
VAT Expert Group I lavori del sottogruppo sul Consignment Stock Andrea Parolini
Sviluppi recenti(ssimi) • • • VEG: nomina biennale Opinion statement finale Gruppo «ristretto» di volontari Prima riunione questa mattina Lo scopo dell’opinion statement – Le analisi dei consulenti esterni – Le diverse soluzioni tecniche
I lavori del VEG e l’opzione 1. b • Opzione 1: mantenimento status quo • Opzione 1. b: analisi di aree di miglioramento – Prova trasferimento fisico – Chain transactions – Consignment stock
Definizioni • Call-off stock: l’acquirente è noto • Consignment stock: l’acquirente non è noto Non discusso per rigidità Stati membri E’ possibile introdurre un regime su CS senza modifica della Direttiva IVA?
Il quadro normativo comunitario • La definizione di «cessione di beni» – Definizione autonoma (SAFE) • La struttura delle operazioni intracomunitarie – Cessione intracomunitaria – Acquisto intracomunitario • I trasferimenti fisici senza trasferimento della proprietà • Le operazioni assimilate
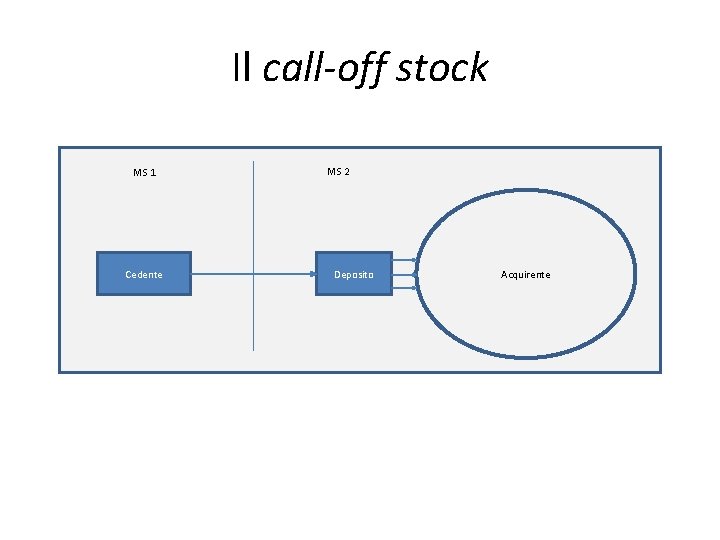
Il call-off stock MS 1 MS 2 Cedente Deposito Acquirente
Sintesi dei quesiti • Il cedente deve registrarsi ai fini IVA in MS 2? • In caso di risposta positiva al momento dell’estrazione l’operazione è soggetta a reverse charge? • In caso di risposta negativa: – Come viene qualificata ai fini IVA l’introduzione dei beni nel deposito? – Ci sono limiti entro i quali i beni devono essere estratti dal deposito?
La metodologia del lavoro • Il questionario – Risposte fornite da «privati» (VAT Club, EY, altri) • Validazione da parte delle amministrazioni degli Stati membri
Gli esiti della survey • 4 approcci diversi • Nessuna semplificazione – Senza reverse charge: 5 stati (tra cui D) – Con reverse charge: 4 stati (tra cui B) • Con semplificazioni – Tassazione al momento dell’introduzione: 8 Stati (tra cui UK) – Tassazione al momento dell’estrazione: 11 Stati • Con limitazione temporale: 4 Stati (tra cui I e F) • Senza limitazione temporale: 7 Stati (tra cui NL)
Le variabili • Call-off – Registrazione del cedente in MS 2 – Il gestore del magazzino – Molteplici acquirenti (conosciuti) • Consignment stock – Acquirente non noto quando i beni sono introdotti nel magazzino – Molteplici acquirenti non noti quando i beni sono introdotti nel magazzino
Esiste un modello ideale? • Posizioni differenziate – Stati membri: controlli e lotta all’evasione – Business community: certezza e semplificazione • E’ possibile una soluzione comune?
Proposta per un sistema comune • Call off in senso stretto • Specifici obblighi amministrativi – Prenotificazione – Listing mensile – Contabilità IVA di magazzino – Termine temporale – Beni restituiti – Beni distrutti o mancanti
La reazione della Commissione • Critiche agli Stati membri – Approccio «politico» a problemi tecnici – Scarsa partecipazione ai lavori • Necessità di modifiche radicali – Ma quali soluzioni? – L’opinion statement del VEG