
Upravljako raunovodstvo ANALIZA ZA POTREBE FORMIRANJA CENA Predavanje
Upravljačko računovodstvo ANALIZA ZA POTREBE FORMIRANJA CENA - Predavanje 6 Prof. dr Jovica Lazić Asistent Biljana Lazić 1
Upravljačko računovodstvo - Predavanje 6 е-mail: jovlazic@gmail. com Konsultacije: ponedеljak 10: 30 -13: 30 18: 00 -20: 00 2
Informacioni sistem preduzeća se prema funkcionalnim područjima deli na: proizvodni informacioni sistem, l marketinški informacioni sistem, l l računovodstveni informacioni sistem, l kadrovski informacioni sistem i dr. 3
l Računovodstveni informacioni sistem l je skup ljudi i opreme koji po određenoj organizaciji i metodama (procedurama) obavljaju prikupljanje podataka o nastalim ekonomskim promenama na imovini poslovnoračunovodstvene celine (i drugih podataka i informacija bitnih za poslovanje preduzeća), vrše proveru njihove valjanosti i pouzdanosti, klasifikuju ih i obrađuju uz sastavljanje značajnih izveštaja, analiza i interpretacija ovih ekonomskih promena i prenose ih licima koja moraju doneti odluku ili dati ocenu. 4
1. Upravljačko računovodstvo je podsistem računovodstvenog informacionog sistema koji se, sa ciljem da pomogne rukovodstvu preduzeća u obavljanju njegovih aktivnosti u vezi sa donošenjem poslovnih odluka, bavi: �prikupljanjem, klasifikovanjem i sumiranjem poslovno-finansijskih podataka, i � pripremanjem, podnošenjem i interpretacijom računovodstvenih izveštaja isključivo za potrebe rukovodstva preduzeća. 5
Računovodstveni informacioni sistem ima najmanje sledeće komponente: l ljude, l opremu, l procedure i l podatke. 6
RIS može raščlaniti na sledeće podsisteme: finansijsko knjigovodstvo sa pripadajućim analitičkim knjigovodstvima, l obračun troškova i učinaka, l računovodstvena kontrola i nadzor, l računovodstveno planiranje i analiza. l 7
Po kriterijumu korisnika, tj. namene i upotrebe računovodstvenih informacija RIS se može podeliti na dva podsistema: l finansijsko računovodstvo, i l upravljačko računovodstvo. 8
Razlika između finansijskog i upravljačkog računovodstva Finansijsko računovodstvo: l eksterno orijentisano l zadatak: polaganje računa od strane uprave preduzeća, odnosno pružanje prave slike o imovini, finansijskoj situaciji i rezultatu poslovanja preduzeća. Upravljačko računovodstvo: l interno orijentisano l zadatak: pružanje informacija koje zahteva rukovodstvo preduzeća, a koristi ih za svrhe planiranja, donošenja poslovnih odluka i kontrole poslovanja. 9
Minimalnu sadržinu upravljačkog računovodstva čine: l obračun troškova i učinaka s kalkulacijom, l priprema cost-benefit analiza za potrebe donošenja poslovnih odluka, l računovodstveno planiranje i l računovodstvena kontrola ostvarenja 10
Upravljačko računovodstvo l l l Korisnici – upravljačka struktura preduzeća; Namena korišćenja informacija – planiranje, donošenje odluka i kontrola poslovanja; Vreme izveštavanja – kontinuelno; Regulativa – profesionalna računovodstvena regulativa, kao i uputstva pojedinih korisnika računovodstvenih informacija; Vremenska orijentisanost – orijentisano je na budućnost, odnosno upotrebu planova i predračuna, mada koristi i istorijske izveštaje i Predmet posmatranja – preduzeće ili delovi preduzeća, pojedini proizvodi ili grupe proizvoda i sl. 11
Finansijsko računovodstvo l Korisnici – eksterni korisnici (država, poslovni partneri, l Namena korišćenja informacija – ostvarenje efekata l l kreditori i sl. ); poslovanja, finansijskog položaja preduzeća, visine i načina izmirenja obaveza, i sl; Vreme izveštavanja – periodično, u zakonom propisanim rokovima; Regulativa – zakonska i profesionalna računovodstvena regulativa, kao i uputstva pojedinih korisnika računovodstvenih informacija; Vremenska orijentisanost – orijentisano je na obradu istorijskih podataka i Predmet posmatranja – preduzeće kao celina. 12
Četiri razvojne etape upravljačkog računovodstva l l prva etapa - u fokusu su faktori procesa rada i finansijska kontrola, druga etapa - od 1968. god. priprema informacija za planiranje i kontrolu treća etapa - od 1985. godine smanjenje rasipanja resursa koji se koriste u poslovnim procesima, kroz korišćenje poslovne analize i tehnologija rukovođenja troškovima četvrta etapa - od 1995. godine stvaranje vrednosti kroz efektivnije korišćenje resursa 13
Obračun troškova i učinaka deo računovodstvenog informacionog sistema računska osnova upravljačkog računovodstva l Računovodstvo troškova, obračun troškova i pogonsko knjigovodstvo nisu sinonimi l Obračun troškova i učinaka obuhvata: 1. pogonsko knjigovodstvo 2. kalkulaciju cene koštanja 14
Računovodstvo troškova “Računovodstvo troškova je obuhvatanje i obračunavanje pogonskih troškova i učinaka. Ono je samo jedan deo računovodstva preduzeća i nalazi svoje granice u područjima koja se obrađuju u drugim njegovim delovima. Računovodstvo troškova je obračun proizvodnog procesa, unutrašnjih pogonskih događaja. Njegovo područje otpočinje, prema tome, onde gde otpočinje proizvodni proces, ulaganje dobara u proizvodnju, a završava se tamo gde su učinci pripremljeni za prodaju. ” (Mellerovich) 15
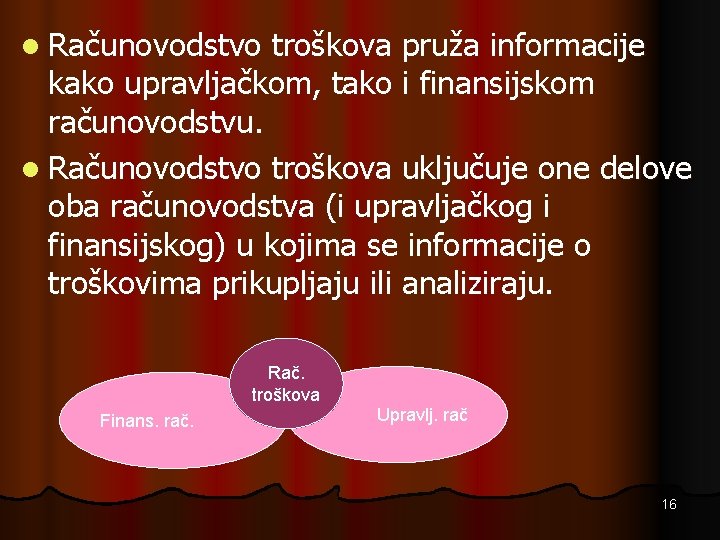
l Računovodstvo troškova pruža informacije kako upravljačkom, tako i finansijskom računovodstvu. l Računovodstvo troškova uključuje one delove oba računovodstva (i upravljačkog i finansijskog) u kojima se informacije o troškovima prikupljaju ili analiziraju. Rač. troškova Finans. rač. Upravlj. rač 16
Pogonsko knjigovodstvo Deo obračuna troškova i učinaka l Zadatak: da sve podatke o nastalim troškovima poslovanja prikupi i da ih obradi na odgovarajući način l Sadržina pogonskog knjigovodstva: šta se troši gde se troši u vezi sa čim se troši koliko? l l Sadržinu pogonskog knjigovodstva čine računi klase 9 17
Predmet obračuna troškova i učinaka i pogonskog knjigovodstva su troškovi i učinci. l Učinak - rezultat određene aktivnosti. l Troškovi - novčani izraz trošenja dobara i usluga u vezi stvaranja određenih učinaka. l Kalkulacija cene koštanja je postupak koji se obavlja vanknjigovodstveno i predstavlja utvrđivanje ili obračun troškova jednog proizvoda ili usluge. l Postupak ili dokument l 18
l l l Na organizacionu strukturu obračuna troškova i učinaka utiče organizaciona struktura preduzeća. S obzirom na prirodu poslova koji se u njima obavljaju sve organizacione delove proizvodnog preduzeća možemo svrstati u dva glavna funkcionalna područja: 1. proizvodnu, i 2. neproizvodnu delatnost preduzeća Sva proizvodna preduzeća imaju ova dva funkcionalna područja. Organizacioni delovi proizvodne delatnosti se mogu sistematizovati u tri uže celine: 1. osnovnu delatnost, 2. sporednu delatnost, i 3. pomoćnu delatnost. 19
Neproizvodna delatnost l Nabavka (organizacioni delovi proizvodnog preduzeća koji se bave nabavkom materijala i drugih faktora procesa rada, kao i organizacioni delovi koji nabavljeni materijal primaju, čuvaju, održavaju i izdaju) l Uprava (organizacioni delovi preduzeća koji povezuju rad svih ostalih organizacionih delova u preduzeću) l Prodaja (organizacioni delovi preduzeća čiji je zadatak prodaja proizvedenih proizvoda ili usluga, prevoz proizvedenih proizvoda do kupaca, kao i organizacioni delovi u kojima se proizvodi čuvaju da bi se kasnije otpremili 20 kupcima)
Učinci i nosioci troškova l Učinci - rezultat rada ili poslovanja preduzeća i pojedinih njegovih delatnosti, odnosno pojedinih organizacionih delova proizvodnog preduzeća. Dve vrste učinaka (nosilaca troškova): l učinci pojedinih organizacionih delova preduzeća l učinci preduzeća 21
Konačni nosioci troškova se mogu podeliti na: 1. nosioce troškova iz osnovne delatnosti, 2. nosioce troškova iz sporedne delatnosti i 3. nosioce troškova iz pomoćne delatnosti. Sve konačne nosioce troškova možemo svrstati u dva osnovna tipa: 1) masa proizvoda kao nosilac troškova i 2) individualne porudžbine kao nosioci troškova. 22
Masovna proizvodnja l l l proizvodnja veće količine jedne vrste ili ograničen broj srodnih vrsta proizvoda uvek isti način proizvodnje, koji je određen postrojenjima u preduzeću proizvodnja većeg broja jedinica proizvoda (bez obzira da li se proizvodi jedna ili više vrsta proizvoda) Masa proizvoda kao konačni nosilac troškova može se javiti u tri varijante: 1. masa istovrsnih, homogenih proizvoda 2. masa ograničenog broja različitih proizvoda koji se izrađuju od istog osnovnog materijala i koji imaju istu supstancu 3. masa ograničenog broja različitih proizvoda koji se izrađuju od istog osnovnog materijala, u istom proizvodnom procesu, ali koji se po supstanci međusobno razlikuju (kuplovani , tj. vezani proizvodi) 23
l l l Proizvodnji po individualnim porudžbinama na osnovu tzv. individualnih porudžbina pre početka izrade, vrši se posebna priprema ukupna količina proizvodnje poznata je pre početka proizvodnje Prema broju proizvoda koje obuhvataju individualne porudžbine se mogu podeliti na: 1. komadne 2. serijske uvek od jedne vrste proizvoda, bez obzira na njihovu količinu 24
Mesta troškova l Vezivanje", odnosno raspodela troškova mora da bude saglasna principu uzročnosti. l Princip uzročnosti u "vezivanju" troškova znači da svaki izazivač ili uzročnik troškova treba da bude zadužen za odnosni trošak, srazmerno tome u kojoj meri ga je prouzrokovao ili izazvao. l Samo jedan deo troškova se može direktno "vezati" za nosioce troškova, kao njihove krajnje uzročnike (direktni troškovi). l Ostali deo troškova predstavlja opšte troškove. 25
širem smislu mesto troškova je svako mesto u preduzeću gde nastaju troškovi. l Besmisleno i neekonomično računovodstveno pratiti troškove na svakom mestu u preduzeću na kojem su oni nastali. l. U l Mesta na kojima troškovi nastaju moraju se svrstati u veće ili manje grupe i na taj način obrazovati računovodstvena mesta troškova. l Računovodstveno mesto troškova - uži organizacioni deo određene delatnosti u okviru kojeg se obavljaju odgovarajući, po pravilu, više homogeni poslovi i nastaju homogeni učinci. 26
Kriterijumi kojih se treba pridržavati prilikom izbora mesta troškova: 1. homogenost poslova i učinaka 2. teritorijalni kriterijum 3. kriterijum ekonomičnosti 4. kriterijum preglednosti 5. kriterijum odgovornosti Učinci su homogeni: l ako se mogu izraziti istovetnom jedinicom mere, l ako postoji približna jednakost visine troškova po jedinici učinka i l ako postoji približna jednakost strukture troškova 27 po jedinici učinka.
Izbor jedinice mere učinka mesta troškova Bitno je da se za svako mesto troškova odredi jedinica mere u kojoj se izražava njegov učinak l Ako se kao nosilac troškova javlja masa istovrsnih proizvoda učinci - usluge mesta troškova iz proizvodne delatnosti izraziće se u naturalnim jedinicama mere (tonama, hektolitrima, kubnim metrima, itd. ) l Za heterogene proizvode koriste se izvedene jedinice mere. l 28
Svaka dobro izabrana jedinica mere mora da ispunjava sledeće uslove: 1. mora biti lako i tačno utvrdiva i razumljiva, 2. mora da obezbedi jasnu predstavu o količini izvršenih učinaka, 3. količina učinaka izražena u toj jedinici mere treba, što je moguće više, da bude proporcionalna opštim varijabilnim troškovima datog mesta troškova, 4. mora da bude što nezavisnija od promena u strukturi individualnih porudžbina, od promena u veličini serije, supstitucije materijala i sl. l 29
Trošenje faktora procesa rada može se izraziti: a) količinskim jedinicama, i b) vrednosnim jedinicama. Utrošci predstavljaju količinski izraz trošenja, Dok troškovi predstavljaju vrednosni izraz trošenja. Troškovi predstavljaju novčani izraz trošenja faktora procesa rada u vezi stvaranja određenih korisnih učinaka, kao i obavezni novčani doprinosi uslovljeni postojanjem i poslovanjem preduzeća. 30
l Rashodi su bruto odlivi ekonomskih koristi u toku perioda koji proističu iz redovnih aktivnosti privrednog subjekta, koji dovode do smanjenja njegovog sopstvenog kapitala, osim onih smanjenja koja se odnose na povlačenje kapitala od strane vlasnika kapitala ili po osnovu raspodele dividendi. Troškovi imaju dve komponente: 1. količinsku, i 2. cenovnu. l Množenjem utrošene količine i cene odnosnog potrošenog dobra dobija se iznos troškova. 31
Cena koštanja jedan od najznačajnijih pokazatelja poslovanja Šire posmatrano cena koštanja predstavlja zbir troškova koji su nastali u vezi sa stvaranjem određenih učinaka. l O ceni koštanja najčešće se govori u smislu ukupnih troškova "konačnih" učinaka. l l l “Cena koštanja proizvoda, u bilo kojem momentu njegovog stvaranja, njegove evolucije, u datom preduzeću je, iznos troškova koje je trebalo učiniti, odnosno ukupna vrednost koja je utrošena da bi se taj proizvod doveo u oblik, stanje i prilike u kojima se nalazi u posmatranom trenutku. ” (Dimaršej) l Prema tome da li se u cenu koštanja uključuju samo troškovi proizvodnje ili troškovi proizvodnje i prodaje razlikujemo: 1. proizvodnu cenu koštanja, i 32 2. prodajnu cenu koštanja.
Troškovi i izdaci l l l Troškovi predstavljaju novčani izraz trošenja faktora procesa rada u vezi sa stvaranjem učinaka. Izdaci predstavljaju sve novčane isplate (odlive gotovinskih sredstava) u datom periodu. Izdaci mogu biti vezani bilo za nabavljanje faktora procesa rada, bilo za druge potrebe. Troškove možemo podeliti na: l ukupne, prosečne i marginalne troškove, l primarne i sekundarne troškove, l stvarne, planske i standardne troškove, l pojedinačne i opšte troškove, l fiksne i varijabilne troškove, l troškove po funkcionalnim područjima i l troškove proizvoda i troškove perioda. 33
Ukupni, prosečni i marginalni troškovi Ukupnim troškovima se bave finansijsko i pogonsko knjigovodstvo. Prosečni troškovi nastaju kao odraz potreba da se utvrdi cena koštanja po jedinici posmatranja. Prosečnim troškovima se bavi kalkulacija cena koštanja. Marginalni troškovi su oni troškovi koji bi nastali ili nestali sa dodavanjem ili oduzimanjem jedne jedinice aktivnosti. 34
Primarni i sekundarni troškovi Podela prema mestu odakle su nabavljeni faktori procesa rada: da li su nabavljeni izvan preduzeća ili su stvoreni u okviru njega. l Primarne troškovi - vrednosni izraz trošenja faktora procesa rada kupljenih (nabavljenih) izvan preduzeća, kao i onih koji su stvoreni u samom preduzeću (izuzev poluproizvoda), ukoliko su bili aktivirani na nekom od računa stanja; obavezni novčani doprinosi takođe spadaju u primarne troškove l Sekundarni troškovi predstavljaju novčani izraz trošenja faktora procesa rada u obliku usluga, stvorenih u preduzeću i utrošenih u istom obračunskom periodu, bez aktiviranja na nekom od računa stanja, tim da je to trošenje nastalo na mestima troškova u vezi sa stvaranjem određenih učinaka l 35
l l Stvarni, planski i standardni troškovi Razlika između stvarnih, planskih i standardnih troškova je u njihovoj količinskoj komponenti. Kod stvarnih troškova količinska komponenta predstavlja količinu stvarno utrošenih faktora procesa rada, dok kod ostale dve vrste troškova količinska komponenta je planska. Planski i standardni troškovi predstavljaju projektovane troškove Razlika između planskih i standardnih troškova: Planski troškovi pokazuju očekivanje koji i u kom iznosu će troškovi nastati, dok standardni troškovi pokazuju koliki bi i koji troškovi trebalo da nastanu. 36
l Kriterijum Fiksni, varijabilni i mešoviti troškovi - njihovo ponašanje u uslovima promene obima aktivnosti l Fiksni troškovi su oni troškovi preduzeća ili njegovih užih organizacionih delova za čije se apsolutne (ukupne) iznose očekuje da u kratkom roku ostanu nepromenjeni. l Varijabilni (proporcionalni) troškovi su oni troškovi preduzeća ili njegovih užih organizacionih delova čiji se ukupan iznos u kratkom roku menja srazmerno i u istom smeru sa promenama obima aktivnosti. l Mešoviti troškovi su oni troškovi koji se ne menjaju srazmerno promenama obima aktivnosti. 37
Direktni i indirektni troškovi l Razlikovanje troškova po kriterijumu zaračunljivosti, tj. mogućnosti "vezivanja" troškova za konačne nosioce troškova ili za mesta troškova. l Direktni troškovi se mogu neposredno (bez upotrebe ikakve uslovne baze, "ključa" ili nekih posebnih obračuna) pripisati pojedinim nosiocima troškova. l Indirektni troškovi - troškovi koje nije moguće direktno "vezati" za nosioce troškova. "Vezivanje" ovih troškova za nosioce troškova moguće je samo uz primenu "ključeva" za alokaciju. 38
Troškovi po funkcionalnim područjima troškovi osnovne, sporedne i pomoćne delatnosti, nabavke, uprave i prodaje (osnovna, sporedna i pomoćna delatnost, nabavka, uprava i prodaja); 2. troškovi proizvodne i neproizvodne delatnosti, 3. troškovi proizvodnog i prodajnog funkcionalnog područja, 4. troškovi po mestima troškova 1. 39
l l Troškovi proizvoda i troškovi perioda Kriterijum za razlikovanje troškova proizvoda i troškova perioda je bilansni tretman troškova preduzeća. Svi troškovi se bilansiraju, s tim što se jedni prvo uključuju u vrednost zaliha, a drugi direktno u redovne rashode. Troškovi proizvoda - troškovi koji se u fazi proizvodnje prenose na nosioce troškova, tj. uključuju se u cenu koštanja proizvoda, poluproizvoda i delova sopstvene proizvodnje, gotovih proizvoda i izvršenih usluga trećim licima. Preostali iznos troškova nastalih u toku obračunskog perioda predstavlja troškove perioda. 40
1. 2. 3. Izazivači troškova u preduzeću mogu biti: organizaciono-pogonska spremnost preduzeća i njegovih organizacionih delova, proizvodni učinci (usluge) i nosioci troškova, kao "konačni" učinci preduzeća. Organizaciono-pogonska spremnost predstavlja kapacitet pojedinog mesta troškova za pružanje usluga. l Organizaciono-pogonska spremnost - izazivač opštih fiksnih troškova l Proizvodni učinci – izazivači opštih varijabilnih troškova l 41
Cilj postojanja obračuna troškova i učinaka je pružanje informacija. l Podaci koje pruža obračun troškova i učinaka uglavnom služe za potrebe: l bilansiranja, 2. planiranja i kontrole poslovanja, i 3. vođenja poslovne politike preduzeća. 1. Podaci potrebni za bilansiranje koriste se prilikom sastavljanja bilansa stanja i bilansa uspeha. 42
Računovodstvena regulativa na osnovu koje se računa bilansna cena zaliha zavisi od vrste zaliha: 1. MRS 2 Zalihe, koji zahteva da se zalihe na datum bilansa vrednuju po njihovoj ceni koštanja ili neto prodajnoj vrednosti ako je ona niža; 2. MRS 11 Ugovori o izgradnji, koji zahteva da se zalihe na datum bilansa vrednuju po njihovoj ceni koštanja, s tim da ona ne može biti veća od prodajne vrednosti tih zaliha. 3. MRS 41 Poljoprivreda, koji zahteva da se te zalihe vrednuju po njihovoj fer vrednosti umanjenoj za procenjene troškove prodaje u momentu ubiranja. 43
l Integralni sistem planiranja i kontrole u preduzeću obuhvata: 1. finansijski aspekt planiranja i kontrole i 2. poslovni aspekt planiranja i kontrole. l Finansijsko planiranje i kontrola bave se održavanjem solventnosti i likvidnosti preduzeća, a kao sredstvo za to koriste podatke koje pruža planirani i stvarni bilans stanja i planirani i stvarni bilans novčanih tokova. Informacije uglavnom dobija od finansijskog knjigovodstva - glavne knjige i iz analitičkih evidencija. l Poslovno planiranje i kontrola se bave prihodima, troškovima i rezultatom, a kao sredstvo za to koriste podatke koje pruža planirani i stvarni bilans uspeha. 44
Prikaz troškova koji čine cenu koštanja koja se računa u skladu sa MRS 2 Zalihe: l Cena koštanja obuhvata troškove materijala za izradu i troškove konverzije Troškovi koji se ne uključuju u vrednost zaliha: 1. neuobičajenom iznosu otpadnog materijala za izradu, troškovima nepotrebnog rada, ili neuobičajenom iznosu drugih proizvodnih troškova 2. troškovi skladištenja, osim ako su ti troškovi neophodni u proizvodnom postupku pre daljne faze proizvodnje 3. administrativni opšti troškovi koji direktno ne doprinose dovođenju zaliha na sadašnju lokaciju i sadašnje stanje 4. troškovi prodaje 45
Za koncipiranje politike cena i donošenje tekućih odluka o cenama bitno je poznavanje faktora politike cena i njihovih uticaja. Najvažniji faktori politike cena su: l tražnja, l ponuda, l mere ekonomske politike zemlje i l troškovi. 46
Obračun troškova i učinaka za potrebe vođenja politike cena treba da obezbedi podatke o: 1. troškovima po jedinici proizvoda odnosno usluge, koji obuhvataju troškove proizvodnje i prodaje; 2. troškovima prerade, tj. dodatnoj vrednosti u proizvodnji. Ova vrednost predstavlja vrednost usluga koje su proizvodna mesta troškova učinila nosiocima troškova. Obično u troškove prerade spadaju troškovi proizvodnih usluga i troškovi organizaciono-pogonske spremnosti; 3. varijabilnim (proporcionalnim) troškovima proizvodnje i prodaje; 4. limitirajućim faktorima u poslovanju, kao što su: instalisani kapacitet, nedostatak materijala, radne snage i sl. 47
Informacije: l kvantitativne l kvalitativne Da bi troškovi i koristi bili relevantni za jednu poslovnu alternativu: 1. moraju se odnositi na budućnost, 2. moraju biti različiti između alternativa koje konkurišu, mora se, dakle, raditi o diferencijalnim troškovima i koristima i 3. troškovi moraju biti raščlanjeni na fiksne i varijabilne. 48
l Plate - najznačajne motivaciono sredstvo l Preduzeće mora da vodi aktivnu politiku njihove raspodele. l Za vođenje aktivne (i dobre) politike raspodele plata neophodni su podaci. l Obračun troškova i učinaka obuhvata proces stvaranja učinaka predstavlja jedan od izvora podataka za raspodelu plata. l princip produktivnosti l princip ekonomičnosti 49
Klasifikacije tradicionalnih sistema obračuna troškova i učinaka U zavisnosti od toga koji troškovi se uključuju u cenu koštanja nosilaca troškova, sisteme obračuna troškova i učinaka delimo na: - sistem obračuna po stvarnim troškovima i - sistem obračuna po planskim troškovima Zavisno od toga da li se u cenu koštanja nosilaca troškova uključuju svi troškovi poslovanja ili, pak, samo deo tih troškova, sistemi obračuna troškova i učinaka mogu biti: - sistem obračuna po potpunim i - sistemi obračuna po nepotpunim troškovima. 50
Dvokružni sistem organizovanja knjigovodstva Kontni okvir uslovljava uspostavljanje tzv. dvokružnog sistema organizovanja knjigovodstva sa: 1. finansijskim knjigovodstvom (od klase 0 do klase 8) i 2. obračunom troškova i učinaka (klasa 9). Dvokružni sistem organizovanja knjigovodstva znači sledeće: 1. svako knjigovodstvo posmatrano za sebe ima odliku aritmetičke ravnoteže 2. u slučaju obaveznosti korišćenja računa klase 9, ova dva knjigovodstva ne mogu samostalno da egzistiraju 3. nikada se u jednom ispravnom stavu za knjiženje ne mogu istovremeno zajedno naći računi iz ova dva 51
Klasa 9 - OBRAČUN TROŠKOVA I UČINAKA predstavlja 1. 2. 3. "knjigovodstvo" koje se bavi: raspoređivanjem troškova po mestima troškova i učincima, povezivanjem prihoda sa odgovarajućim učincima, kao i utvrđivanjem poslovnog uspeha po obračunskim jedinicama preduzeća profitnim centrima i utvrđivanjem poslovnog rezultata za celo preduzeće po metodi troškova prodatih učinaka. 52
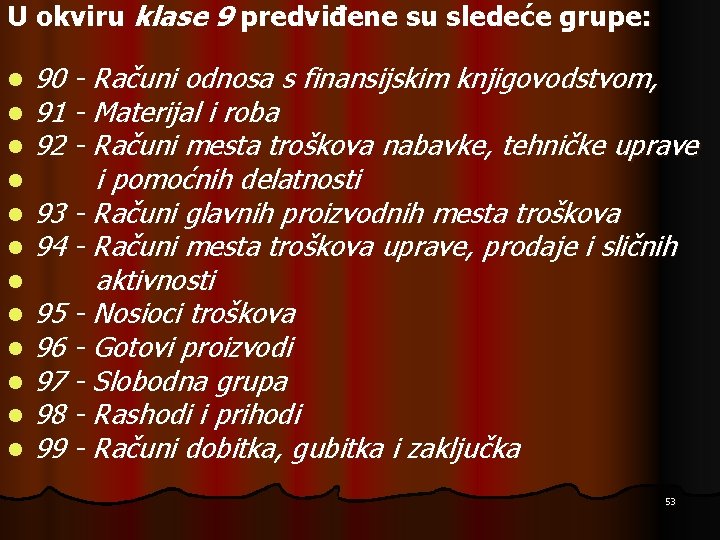
U okviru klase 9 predviđene su sledeće grupe: l l l 90 - Računi odnosa s finansijskim knjigovodstvom, 91 - Materijal i roba 92 - Računi mesta troškova nabavke, tehničke uprave i pomoćnih delatnosti 93 - Računi glavnih proizvodnih mesta troškova 94 - Računi mesta troškova uprave, prodaje i sličnih aktivnosti 95 - Nosioci troškova 96 - Gotovi proizvodi 97 - Slobodna grupa 98 - Rashodi i prihodi 99 - Računi dobitka, gubitka i zaključka 53
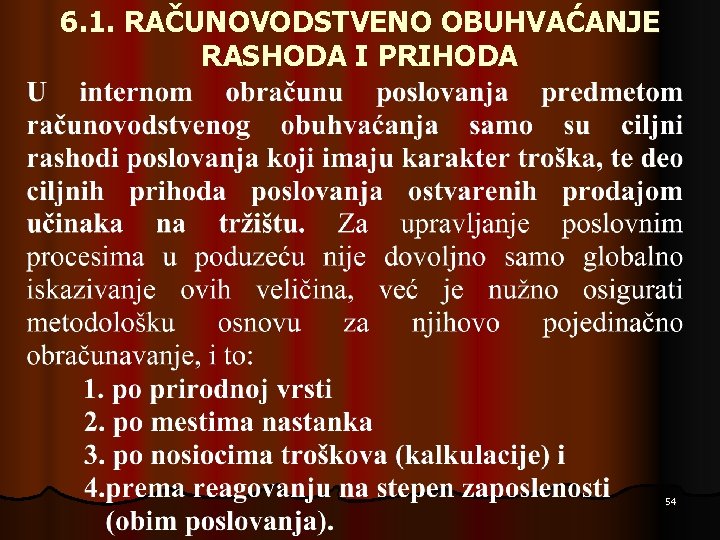
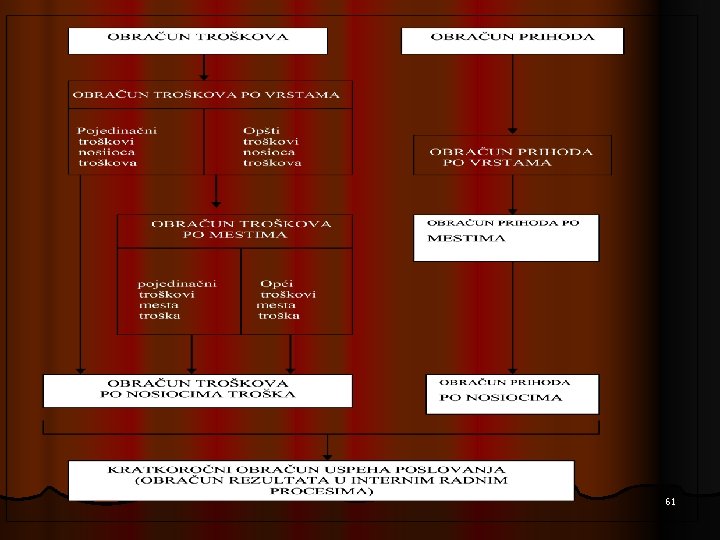
6. 1. RAČUNOVODSTVENO OBUHVAĆANJE RASHODA I PRIHODA 54
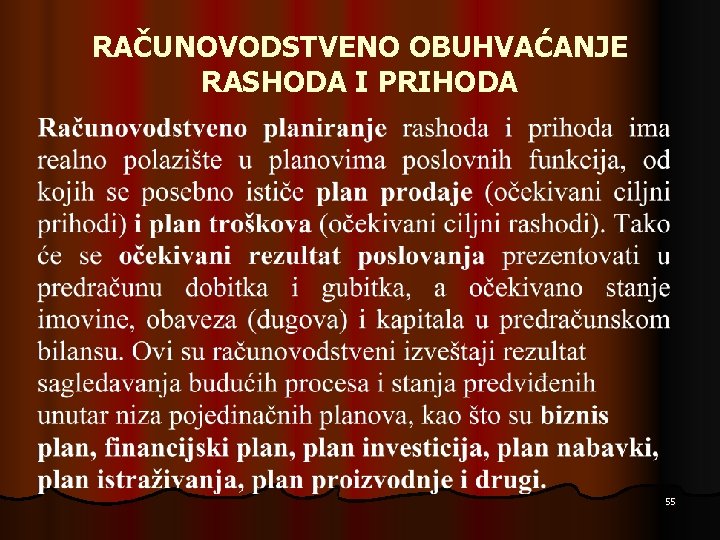
RAČUNOVODSTVENO OBUHVAĆANJE RASHODA I PRIHODA 55
OBUHVATANJE TROŠKOVA PO MESTIMA TROŠKOVA 56
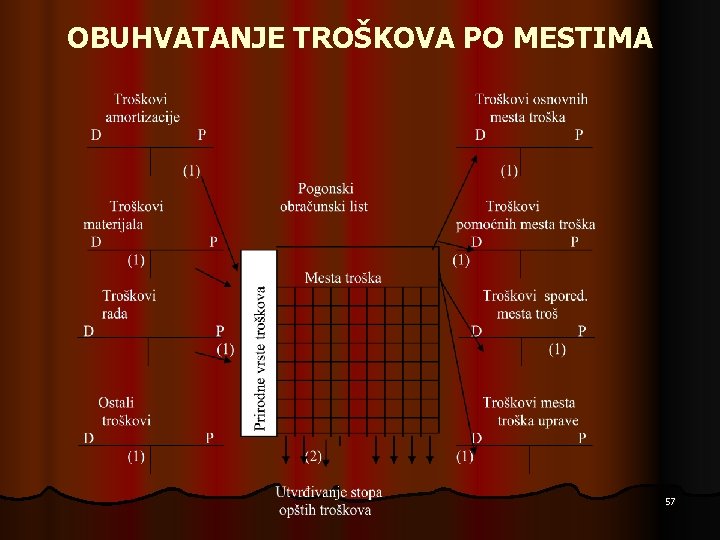
OBUHVATANJE TROŠKOVA PO MESTIMA 57
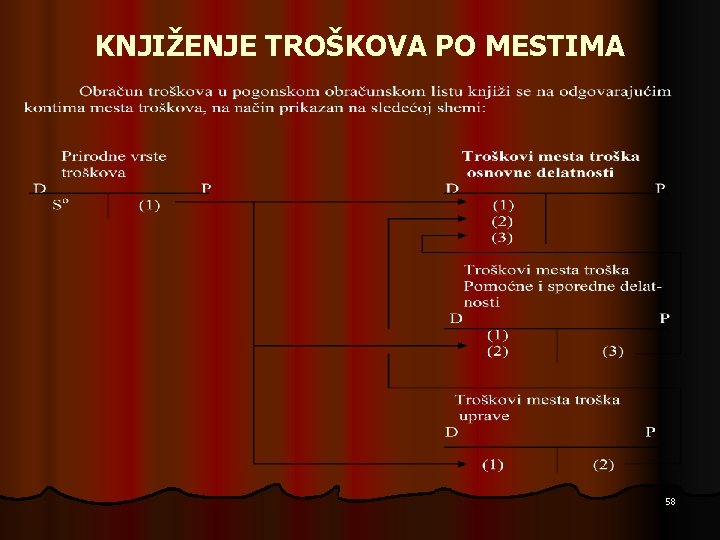
KNJIŽENJE TROŠKOVA PO MESTIMA 58
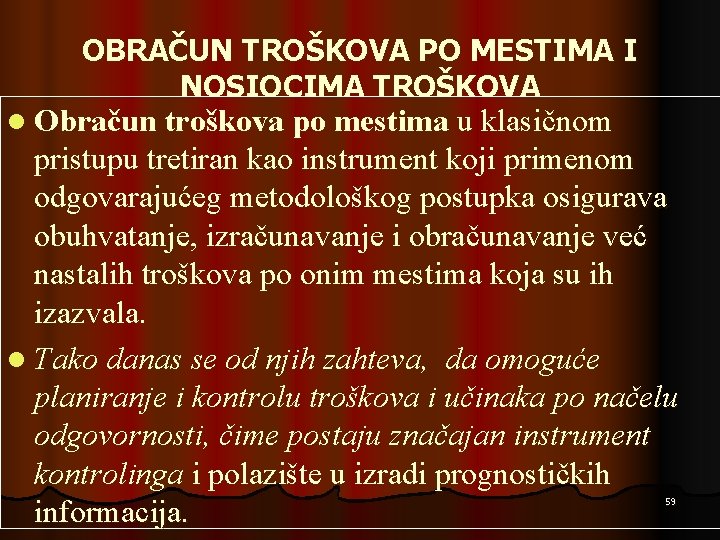
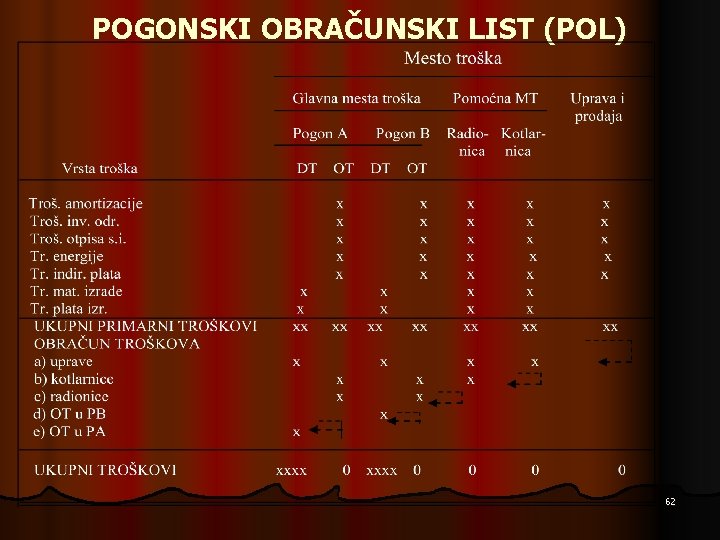
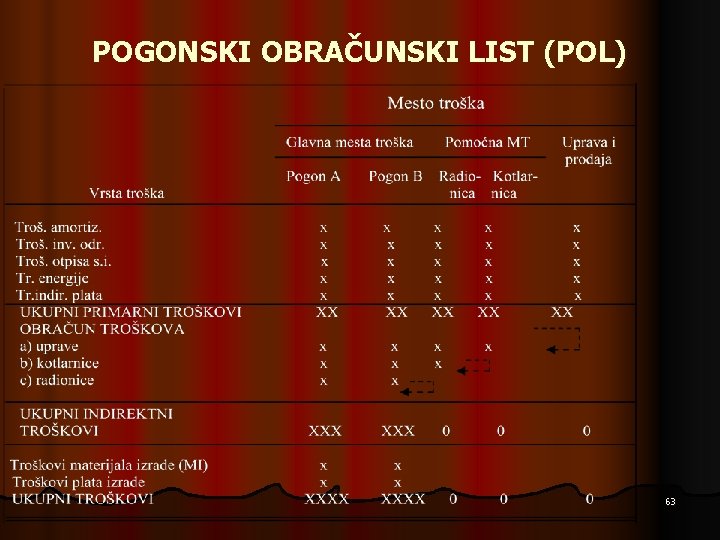
OBRAČUN TROŠKOVA PO MESTIMA I NOSIOCIMA TROŠKOVA l Obračun troškova po mestima u klasičnom pristupu tretiran kao instrument koji primenom odgovarajućeg metodološkog postupka osigurava obuhvatanje, izračunavanje i obračunavanje već nastalih troškova po onim mestima koja su ih izazvala. l Tako danas se od njih zahteva, da omoguće planiranje i kontrolu troškova i učinaka po načelu odgovornosti, čime postaju značajan instrument kontrolinga i polazište u izradi prognostičkih informacija. 59
nastavak l Troškovi obuhvaćeni po mestima troškova moraju se rasporediti po nosiocima troškova primenom odgovarajuće metode kalkulacija. Za razumevanje modernih metoda raspodele troškova po nosiocima troškova potrebno je poznavati klasične metode kao njihov – izvor. Tu se najpre misli na divizione metode (čista diviziona i diviziona s ekvivalentnim brojevima), te dodatne (sumarna dodatna i selektivna dodatna) metode kalkulacije, kao i kalkulacije vezanih brojeva. 60
61
POGONSKI OBRAČUNSKI LIST (POL) 62
POGONSKI OBRAČUNSKI LIST (POL) 63
POGONSKI OBRAČUNSKI LIST (POL) 64
POGONSKI OBRAČUNSKI LIST (POL) 65
POGONSKI OBRAČUNSKI LIST (POL) 66
6. 2. Analiza i izbor kalkulacije Izbor kalkulacije, kao determinante organizacije obračuna troškova zahteva determinisanje osnovnih teorijskih postavki od značaja za kalkulaciju. l Kalkulacija predstavlja skup računskometodoloških postupaka pomoću kojih se, na različite načine, utvrđuje nabavna cena, cena koštanja, prodajna cena, ukupno i po jedinici nabavke, proizvodnje ili prodaje. U skladu s tim se koriste i nazivi: kalkulacija nabavne cene, kalkulacija cene koštanja, kalkulacija prodajne cene. l 67
Iako kalkulacija predstavlja računsko-metodološki postupak utvrđivanja cena, posmatrano kroz prizmu obračuna troškova, svršishodnost definisanja cene koštanja po jedinici učinka - proizvoda znatno je šira. l Svršishodnost i značaj kalkulacije cene koštanja po jedinici učinka - proizvoda proizilazi iz potreba adekvatne informisanosti, pre svega posmatrano s aspekta kontrole troškova, s ciljem donošenja relevantnih poslovnih odluka i preduzimanja mera i akcija usmerenih u pravcu postizanja odgovarajućeg kvaliteta upravljanja od značaja za delove preduzeća i celinu preduzeća. l Osnovna svrha i zadatak kalkulacije cene koštanja je da obezbedi realne podatke i informacije o troškovima po mestima njihovog nastajanja i po pojedinim proizvodima - učincima. Po osnovu takvih podataka i informacija, ciljevi kalkulacije cene koštanja učinka koincidiraju sa ciljevima obračuna troškova. l 68
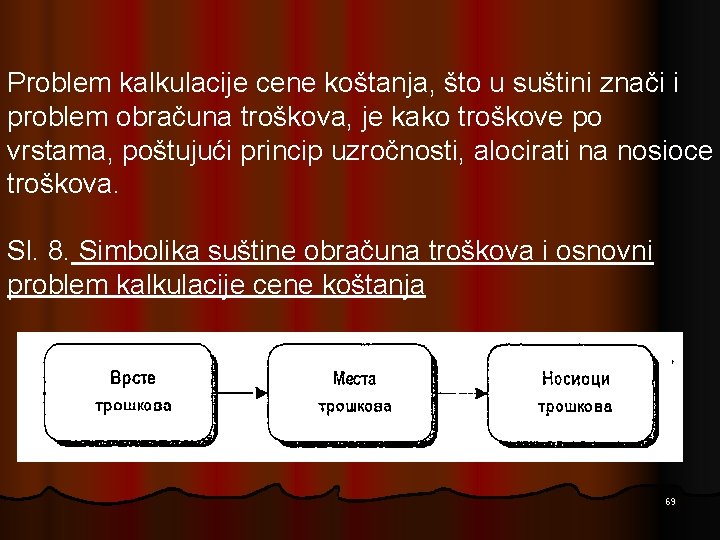
Problem kalkulacije cene koštanja, što u suštini znači i problem obračuna troškova, je kako troškove po vrstama, poštujući princip uzročnosti, alocirati na nosioce troškova. Sl. 8. Simbolika suštine obračuna troškova i osnovni problem kalkulacije cene koštanja 69
l Determinisanjem kalkulacije cene koštanja kao produkta, u prvom redu sistema obračuna po stvarnim troškovima, a potom i ostalih kasnije razvijenih sistema obračunavanja, stvorene su osnovne pretpostavke za neposredno analitičko utvrđivanje i iskazivanje ostvarenog finansijskog rezultata svakog realizovanog proizvoda, odnosno grupe proizvoda. l Dakle, kalkulacija cene koštanja predstavlja značajan analitički instrument vertikalnog diferenciranja ostvarenog finansijskog rezultata. 70
Osim toga, cena koštanja je osnov procene zaliha nedovršene proizvodnje i gotovih proizvoda, i po toj osnovi računski fundament za sastavljanje kratkoročnih finansijskih izveštaja uobliku: 1. bilansa stanja - odloženi troškovi u vrednosti nedovršene proizvodnje i vrednosti gotovih proizvoda, 2. bilansa uspeha - tekući troškovi sadržani u vrednosti prodatih proizvoda, odnosno za kanalisanje troškova u smislu razgraničenja između tekućih i budućih obračunskih perioda. l 71
6. 3. Vrste kalkulacija l l 1. 2. 3. 4. 5. 6. U zavisnosti od toga kada se kalkulacija sastavlja i u zavisnosti od podataka na osnovu kojih se sastavlja kalkulacija se može sistematizovati na različite načine, a moguća sistematizacija je sledeća: Sl. 9. Osnovne vrste kalkulacija prethodna i naknadna kalkulacija, planska i stvarna kalkulacija, obračunska kalkulacija, kalkulacija na osnovu standardnih troškova, kalkulacija na osnovu normativnih troškova, kalkulacija na osnovu varijabilnih troškova. 72
l l Podela kalkulacija na prethodnu i naknadnu polazi od vremena kada se sastavlja. Pre nego što se pristupi proizvodnji nekog proizvoda sastavlja se prethodna kalkulacija. Naknadna kalkulacija sastavlja se nakon završene proizvodnje. Planska kalkulacija sastavlja se na osnovu planiranih elemenata, tj. na osnovu predviđenih i utvrđenih elemenata kalkulacije. Za razliku od planske kalkulacije stvarna kalkulacija se sastavlja na osnovu stvarno nastalih troškova. Stvarna kalkulacija je, s obzirom na vreme kada se sastavlja uvek naknadna kalkulacija, jer se podaci o stvarno nastalim troškovima mogu utvrditi samo nakon završenog procesa proizvodnje. 73
Obračunska kalkulacija se sastavlja po završetku proizvodnog procesa, tj. na osnovu obračuna proizvodnje. l Obračunska kalkulacija može biti sastavljena na osnovu stvarnih troškova, ali i na osnovu planskih elemenata. l Ipak, pod obračunskom kalkulacijom najčešće se podrazumeva naknadna kalkulacija sastavljena na osnovu stvarno nastalih troškova. l Kalkulacija na osnovu standardnih troškova može biti prethodna kao i naknadna, ali se ona uvek sastavlja na osnovu standardnih troškova, unapred utvrđenih i na naučšš osnovama zasnovanim. l 74
Jer, standardni troškovi predstavljaju rezultat naučnih istraživanja o nužnosti utroška i opravdanosti cena. Slično kalkulaciji po standardnim troškovima sastavlja se i kalkulacija na osnovu normativnih troškova, koja je zasnovana na unapred utvrđenim normativima troškova. l Analogno kalkulaciji po standarnim troškovima i kalkulaciji po normativnim troškovima, koje predstavljaju produkt sistema obračuna po standardnim i normativnim troškovima, kalkulacija po varijabilnim troškovima predstavlja produkt sistema obračuna po varijabilnim, odnosno standarnim varijabilnim troškovima. Obuhvata samo varijabilne troškove, dakle polazi od pretpostavke podvojenosti troškova na fiksne i varijabilne. l 75
l 1. 2. 3. Iako su vrste kalkulacije cene koštanja, u zavisnosti od aspekta posmatranja, brojne, i grupišu se na različite načine, kao osnovne ovom prilikom biće izdvojene sledeće: prethodna kalkulacija, naknadna kalkulacija, i standardna kalkulacija. 76
Prethodna kalkulacija tj. predkalkulacija sastavlja se pre nego što se pristupi proizvodnji, odnosno izvršavanju usluga, tj. pre prihvatanja porudžbine. Pri utvrđivanju cene koštanja u predkalkulaciji u obračunima se koriste predviđeni troškovi, što ovoj kalkulaciji daje karakter približnog obračuna. l Može se nazvati i kalkulacijom ponude, s obzirom da prevashodno služi za utvrđivanje cena ponude, ali isto tako koristi se i pri odlučivanju o prihvatanju porudžbina sa utvrđenim cenama. l Osim toga predkalkulacijom se utvrđuje cena koštanja grenutka, a ne trajna cena koštanja za odgovarajući vremenski period, napr. za godinu dana, kao što je slučaj kod standardnih troškova, odnosno kalkulacije po standardnim troškovima. l 77
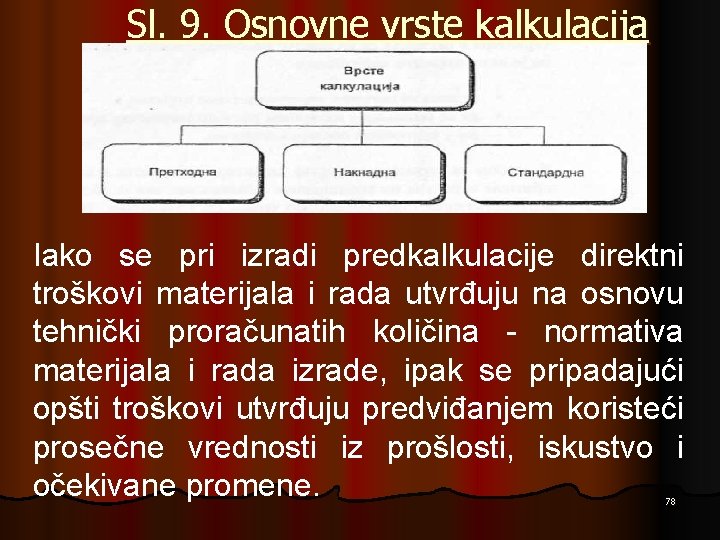
Sl. 9. Osnovne vrste kalkulacija Iako se pri izradi predkalkulacije direktni troškovi materijala i rada utvrđuju na osnovu tehnički proračunatih količina - normativa materijala i rada izrade, ipak se pripadajući opšti troškovi utvrđuju predviđanjem koristeći prosečne vrednosti iz prošlosti, iskustvo i očekivane promene. 78
Pri izradi predkalkulacija mogu se, ponekad koristiti standardni troškovi za komponente i operacije koje se ponavljaju od porudžbine do porudžbine. l Ipak, to ne menja karakter troškova u predkalkulaciji, koji u osnovi nose obeležje približnog obračuna, odnosno koji su u osnovi predviđeni. I pored toga, u fazi izvršenja, koje prati naknadna kalkulacija, predkalkulacija predstavlja osnovu za poređenje tj. predstavlja osnovu za kontrolu izvršenja. l Naknadna kalkulacija predstavlja skup računskometodoloških postupaka utvrđivanja stvarne cene koštanja posla u fazi izvršenja i jedinice učinka nakon završene proizvodnje, ili i nakon završene proizvodnje i prodaje. U odnosu na predkalkulaciju ima širu primenu. l 79
l l l 1. 2. Naknadnom kalkulacijom utvrđuju se stvarni troškovi, odnosno stvarna cena koštanja učinka, dakle zasnovana je na konceptu stvarnih troškova. Kao takva prevashodno se koristi za obračun ostvarenog rezultata po nosiocima, odnosno upoređenjem sa predkalkulacijom predstavlja instrument kontrole troškova i rezultata. Za razliku od predkalkulacije, kojoj je karakterističan približan obračun, naknadna kalkulacija je egzaktnog karaktera i sastavlja se na osnovu knjigovodstvenih podataka. Iz tog ugla posmatrano bitno je da se naknadna kalkulacija: oslanja na sigurne, knjigovodstvene podatke, i da se sastavlja u najkraćem roku po završetku proizvodnje, odnosno da je ažurna, jer u suprotnom postaje nekorisna. 80
l Naknadna kalkulacija zadržava karakter egzaktnosti i onda ako se izrađuje u uslovima primene obračuna po standardnim troškovima, ako je obezbeđena adekvatna alokacija odstupanja stvarnih od standardnih troškova u učincima. l Naknadna kalkulacija može biti zasnovana na standardnim , ali isto tako i na standardnim varijabilnim troškovima, odnosno u pitanju je naknadna kalkulacija po punim i po varijabilnim troškovima. 81
l Standardna kalkulacija predstavlja kalkulaciju zasnovanu na planskim troškovima tj. predstavlja skup računsko metodoloških postupaka utvrđivanja cene koštanja po jedinici učinka za određeni vremenski period unapred, što znači da je to kalkulacija perioda (periodična) kalkulacija, a ne kalkulacija trenutka kakve su prethodno dve pomenute kalkulacije. l U zavisnosti od dužine budućeg perioda za koji se sastavlja (jedna ili više godina) standardna kalkulacija može biti tekuća i bazna. 82
Ali, za razliku od ostalih vrsta kalkulacija po planskim troškovima standardna kalkulacija, odnosno standardni troškovi ne predstavljaju istorijsku veličinu, već su utvrđeni na naučnim osnovima i zasnivaju se na ideji koliko budući troškovi treba da iznose. l Jer, planiranje i analogno tome obračunavanje po planskim - standardnim troškovima, kao rezultatu naučnih istraživanja o nužnosti utroška i o opravdanosti cena, dostiglo je najviši stepen normalizacije, gde je ideja naučnog normiranja sprovedena u potpunosti kod svih elemenata, faktora procesa proizvodnje. l Takvi troškovi, odnosno tako utvrđeni standardni troškovi služe kao osnova za izradu, odnosno predstavljaju elemenat standardne kalkulacije. l 83
l Kalkulacija po standardnim troškovima predstavlja produkt obračuna po standardnim troškovima i to kako po punoj (apsorpcionoj) ceni koštanja, tako i obračuna po varijabilnim troškovima. l S obzirom da je standardna kalkulacija orijentisana na odgovarajući planski period, gde su unapred poznati elementi kažulacije, primena ove kalkulacije posebno dolazi do izražaja u masovnoj i serijskoj proizvodnji standardnih proizvoda. 84
6. 4. Metode kalkulacije l Metoda kalkulacije predstavlja odgovarajući metodološki postupak koji omogućuje da se troškovi utvrde i raspodele na jedinicu učinka. l U tu svrhu mogući su različiti postupci. Ali neće svaki postupak dati istu cenu koštanja, niti će se istom brzinom doći do rezultata. Osim toga, nije ni moguće u svakom slučaju primeniti sve metode. 85
l Metode kalkulacije treba da su prilagođene vrsti proizvodnje i specifičnostima tehnološkog procesa, što znači da metode kalkulacije zaviše od karaktera proizvodnje, odnosno od toga da li se preduzeće bavi masovnom, odnosno procesnom proizvodnjom, ili na serijskom, odnosno pojedinačnom proizvodnjom po narudžbini, i u vezi sa tim, da li se troškovi mogu obuhvatiti direktno ili indirektno na proizvode. l Pored toga, metod kalkulacije zavisi i od metoda analitičke evidencije troškova po proizvodima i fazama proizvodnje primenjenog u konkretnom preduzeću. 86
l 1. 2. l U odnosu na metodološka rešenja utvrđivanja cene koštanja, u računovodstvenoj teoriji i praksi poznate su dve osnovne metode pod nazivima: metoda divizione kalkulacije i metoda dodatne kalkulacije. U skladu s konkretnim okolnostima i potrebama navedene metode se mogu kombinovati. 87
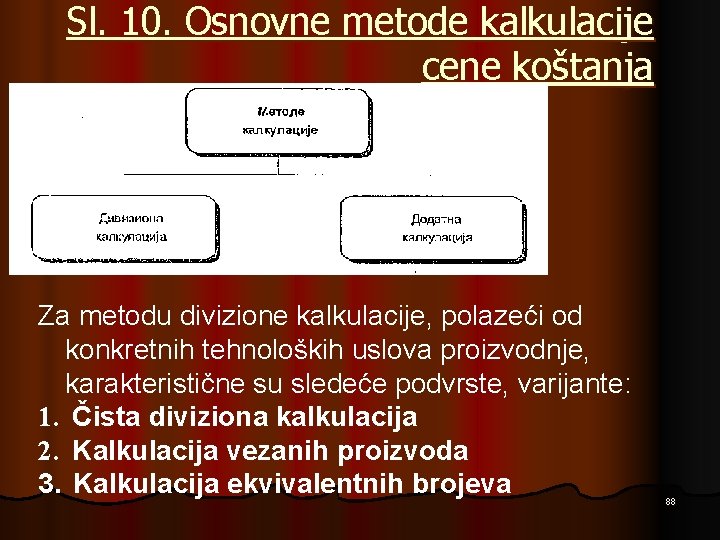
Sl. 10. Osnovne metode kalkulacije cene koštanja Za metodu divizione kalkulacije, polazeći od konkretnih tehnoloških uslova proizvodnje, karakteristične su sledeće podvrste, varijante: 1. Čista diviziona kalkulacija 2. Kalkulacija vezanih proizvoda 3. Kalkulacija ekvivalentnih brojeva 88
6. 4. 1. Diviziona kalkulacija a) Čista diviziona kalkulacija primenjuje se u masovnoj proizvodnji istovrsnih proizvoda ili u kontinuelnoj, odnosno procesnoj proizvodnji, gde se proizvodnja odvija neprekidno u jednom procesu s tim da nema poluproizvoda ili delova, i gde na kraju ne ostaje nedovršena proizvodnja. 89
l Masovna proizvodnja se odlikuje masovnošću, istorodnošću proizvoda i jedinstvenošću proizvodnog procesa. To znači da se u jedinstvenom proizvodnom procesu proizvodi velika količina istovrsnih proizvoda, koji se između sebe ni po čemu ne razlikuju. l U takvim slučajevima nosilac troškova je masa proizvoda i troškovi se sa stanovišta iznalaženja cene koštanja ne moraju diferencirati. l Na osnovu iznete činjenice može se konstatovati da je postupak za izračunavanje cene koštanja vrlo jednostavan, odnosno primenjuje se čista divi-ziona kalkulacija. 90
l Suština utvrđivanja cene koštanja po ovom metodu je u podeli ukupnih troškovi obračunskog perioda sa proizvedenom količinom proizvoda u tom obračunskom periodu. l Pored toga, može se svaka vrsta troškova ili elemenat kalkulacije podeliti sa proizvedenom količinom kako bi se dobilo učešće svake vrste troškova ili svakog elementa kalkulacije na jedinicu učinka. l Čista diviziona kalkulacija primenjuje se, na primer u proizvodnji električne energije, proizvodnji uglja, proizvodnji šećera, i sl. 91
l Ali, često se ne može kod masovne proizvodnje primeniti čista diviziona kalkulacija, s obzirom da se istorodni proizvodi mogu po nekim detaljima razlikovati (dimenzija, težina i sl. ), kao i to da se mogu pored glavnih proizvoda pojaviti i sporedni proizvodi. l U takvim slučajevima primenjuje se diviziona kalkulacija pomoću ekvivalentnih brojeva ili pak diviziona kalkulacija vezanih, odnosno kuplovanih proizvoda. 92
b) Diviziona kalkulacija pomoću ekvšzalentnih brojeva primenjuje se takođe kod masovne proizvodnje. Međutim, radi se o proizvodnji više vrsta jednog proizvoda, kao što su na primer: brašno, predivo, limovi, cigla i slično. Svi ovi proizvodi izrađuju se po istom ili sličnom tehnološkom postupku i od istog materijala, ali se međusobno razlikuju po dimenzijama, težini, kvalitetu i drugim sličnim obeležjima. Iz ovih razlika proizilaze razlike u troškovima i upotrebnim svojstvima pojedinih proizvoda. 93
l. U pogledu troškova ovi proizvodi stoje u određenom odnosu jedni prema drugima. Te odnose je potrebno utvrditi da bi se odgovarajući proizvodi adekvatno opteretili nastalim troškovima. l Odnosi između srodnih proizvoda utvrđuju se na osnovu dužeg posmatranja i iskustva, i iskazuju se u vidu ekvivalentnih bro-jeva. Prema tome, ekvivalentni brojevi pokazuju u kom odnosu stoje troškovi odgovarajuće vrste srodnih proizvoda jedni prema drugima. l Putem ekvivalentnih brojeva preračunavaju se jedinice srodnih proizvoda u jedinstvene uslovne jedinice i svode se po pravilu na jedan postojeći proizvod. 94
l Nakon ovog preračunavanja dalje izračunavanje cene koštanja je jednostavno jer se sada svi troškovi proizvodnje dele sa dobijenim brojem uslovnih računskih jedinica proizvoda. l To predstavlja osnov za raspored troškova po vrstama proizvoda. Kad su poznati ukupni troškovi po vrstama proizvoda problem utvrđivanja cene koštanja po jedinici više ne postoji i rešava se isto kao i kod metode čiste divizione kalkulacije. v) Kalkulacija ostataka ili vezanih (kuplovanih) proizvoda primenjuje se u onim organizacijama, u kojima se pored osnovnih proizvode i sporedni proizvodi. 95
U ovakvim slučajevima glavni i sporedni proizvodi su vezani (kuplovani) u procesu proizvodnje, i ni jedan ni drugi se ne dobijaju sami za sebe, pa su stoga i ukupni troškovi zajednički, odnosno za njih ne možemo da utvrdimo cenu koštanja pojedinačnom kalkulacijom. U takvim slučajevima poznati su samo ukupni troškovi proizvodnje i cilj kalkulacije je utvrđivanje troškova proizvodnje glavnog proizvoda. l Suština metode kalkulacije ostataka sastoji se u tome da se troškovi proizvodnje sporednog ili sporednih proizvoda, utvrđeni uslovima primerenim postupcima, odbiju od ukupnih troškova proizvodnje. l Ostatak troškova predstavlja troškove proizvodnje glavnog proizvoda. Kalkulacije vezanih proizvoda često se sreću i primenjuju u hemijskoj industriji, klaničnoj industriji, u poljoprivredi, u rudarstvu, itd. l 96
6. 4. 2. Diviziona kalkulacija i zalihe l 1. 2. 3. U zavisnosti od toga da li u proizvodnji postoje zalihe nedovršene proivodnje i dovršene a neprodate proizvodnje u postupku utvrđivanja cene koštanja učinka metodom divizione kalkulacije može se govoriti o: jednostepenoj divizionoj kalkulaciji, dvostepenoj divizionoj kalkulaciji, i višestepenoj divizionoj kalkulaciji. 97
l l Jednostepena diviziona kalkulacija primenjuje se u uslovima jednakosti proizvedene i prodate količine proizvoda. Cena koštanja učinka, proizvoda dobija se jednostavnim metodološkim postupkom. Proizvodna cena koštanja utvrđuje se deobom ukupnih troškova proizvodnje sa obimom proizvedenih i prodatih učinaka (nema razlika između proizvodnje i prodaje). Komercijalna cena koštanja dobija se tako što se ukupni troškovi proizvodnje, uprave i prodaje dele sa ukupno proizvedenom i prodatom količinom učinka u od-govarajućem obračunskom periodu. Nešto složeniji postulak utvrđivanja cene koštanja po jedinici učinka primenjuje se u uslovima postojanja razlika između proizvedenih i prodatih proizvoda po obračunskim periodima. 98
l l Primenjuje se postupak dvostepene divizione kalkulacije. Proizvodna cena koštanja utvrđuje se deobom troškova proizvodnje s proizvedenom količinom Komercijalna cena koštanja proizvoda utvrđuje se na taj ta način što se troškovi proizvodnje dele sa ukupno proizvedenom količinom proizvoda, a troškovi uprave i prodaje sa prodatom količinom i dobijeni količnici sabiraju. Konačno, u uslovima postojanja zaliha kako završene tako i nezavršene proizvodnje primenjuje se postupak trostepene ili višestepene divizione kalkulacije. U suštini raznim osnovama, merilima i koeficijentima vrednost nedovršene proizvodnje se svodi i iskazuje u jedinicama identičnim dovršenoj proizvodnji. Nakon toga postupak utvrđivanja cene koštanja metodološki je isti kao i kod dvostepene divizione kalkulacije. 99
6. 4. 3. Kalkulacija pomoću dodataka - dodatna kalkulacija l Kalkulacija pomoću dodataka primenjuje se u preduzećima sa pojedinačnom i maloserijskom proizvodnjom. U pojedinačnoj proizvodnji svaki se proizvod, po pravilu, razlikuje od drugog. Polazeći od toga da različiti proizvodi prouzrokuju različite troškove, to se u pojedinačnoj proizvodnji, utlavnom primenjuje metoda dodatne kalkulacije. 100
l l l l Ova vrsta proizvodnje odvija se po radnim nalozima. Pri izradi dodatne kalkulacija dolazi do izražaja podela troškova na pojedinačne i opšte. S obzirom da su pojedinačni (direktni) troškovi po jedinici učinka poznati, problem se praktično svodi na raspoređivanje opštih, odnosno indirektnih troškova. Pojedinačne troškovi su proporcionalni na obim proizvodnje i mogu se direktno obuhvatiti na nosioce troškova, odnosno proizvode. Kod indirektnih troškova bitno je obuhvatiti ih po mestima troškova. Potom se oni sa mesta troškova raspoređuju na nosioce. Raspored opštih, odnosno indirektnih troškova na nosioce vrši se na osnovu odgovarajućih osnova tj. ključeva za raspored. 101
l Osnove za raspored mogu biti različite, a kao moguće koriste se: l materijal za izradu, plate izrade, materijal za izradu i plate izrade itd. Odgovarajući deo opštih troškova dobijen putem primene određenih ključevaza raspored, odnosno alokaciju opštih troškova, dodaje se direktnim troškovima određenog , proizvoda i zajedno sa direktnim troškovima grade cenu koštanja učinka, proizvoda. S obzirom da se opšti troškovi dodaju, to i kalkulacija nosi naziv kalkulacija pomoću dodataka. 102
l. U odnosu na odabir metode kalkulacije značajno je pomenuti serijsku proizvodnju. l Serijskom proizvodnjom proizvodi se istovremeno veći broj istovrsnih proizvoda, na primer: l automobila, televizora, radio aparata, i sl. l. U odnosu na masovnu proizvodnju gde količina proizvoda nije ograničena, serija uvek označava tačno utvrđenu (ograničenu) količinu proizvoda u određenom vremenskom periodu. 103
Serijaska proizvodnja može se zasnivati na proizvodnji samo jedne vrste proizvoda (istovremeno se radi samo na jednoj seriji), ili na istovremenoj proizvodnji različitih proizvoda u više serija, ili pak na proizvodnji istih proizvoda u više serija, ali sa različitim početkom serija. l Ako se radi o jednoserijskoj proizvodnji, onda se može primeniti čista diviziona kalkulacija, pod uslovom da se vremenski troškovi, odnosno troškovi perioda, razgraniče na ono vreme koliko traje proizvodnja odgovarajuće serije. l Ako se radi o višeserijskoj proizvodnji, onda se za izračunavanje cene koštanja proizvoda najčešće primenjuje kombinacija dodatne i neke od vrsta divizione kalkulacije. l 104
l Osim toga, kod serijske proizvodnje, u zavisnosti od veličine serije, treba razlikovati veliko-serijsku i malo-serijsku proizvodnju. l U vezi s tim bitno je istaći da veliko-serijska proizvodnja, u pravilu, poprima osobine masovne proizvodnje, a malo-serijska proizvodnja osobine pojedinačne proizvodnje. l U skladu s tim odabiraju se i primenjuju odgovarajuće metode kalkulacije. 105
6. 4. 4. Elementi kalkulacije l Za potrebe obezbeđenja podataka i informacija neophodnih za kvalitetno upravljanje i rukovođenje preduzećem, pojedine vrste troškova u kalkulaciji cene koštanja se ne mogu unositi bez određenog reda, bez obzira na njihov značaj u ceni koštanja, njihov ekonomskisadržaj, zavisnost od tehnološkog procesa proizvodnje, način vezivanja za jedinicu učinka itd. U kalkulaciju se unose pojedine vrste troškova grupisane u grupe na odgovarajući način. Tabela 4 Suština principa izrade kalkulacija (Sledi): 106
Grupe troškova u kalkulaciji nazivaju se elementima kalkulacije, odnosno elementima cene koštanja. S ciljem izrade kvalitetne kalkulacije koja će dati adekvatne odgovore na pitanja i zadatke koji se pred obračun troškova i kalkulaciju cene koštanja postavljaju, mora se pri izradi kalkulacija voditi računa o odgovarajućim principima. l Kao osnovni mogu se izdvojiti sledeći: l princip potpunosti, princip diferenciranja troškova po vrstama i mestima nastanka, princip dokumentovanosti, princip prilagodljivosti, princip preglednosti, princip uporedivosti i princip ekonomičnosti. l Suština navedenih principa sažeto može se prikazati na sledeći način: l 107
Osnovni principi izrade kalkulacija Princip potpunosti Obuhvatanje svih troškova koji se odnose na proizvodnju za koju se kalkulacija sastavlja Princip diferenciranja troškova po vrstama i mestima nastanka Obuhvatanje vrsta troškova i njihova podela po mestima nastanka i nosiocima troškova od značaja za praćenje ekonomičnosti i uspeha delova i celine preduzeća Princip dokumentovanosti troškova Poštujući opšti princip dokumentovanosti u knjigovodstvu za svaki iznos iskazan u kalkulaciji mora postojati knjigovodstveni dokumenat Princip prilagodljivosti Usklađenost kalkulacije tehnološkom procesu i uslovima proizvodnje Princip preglednosti Preglednost i blagovremenost upotrebljivih podataka naznačenih u kapkulaciji Princip uporedivosti Obezbeđenje uporedivih podataka za lotrebe analize između obračunskih i planskih kalkulacija, raznih proizvoda i delova proizvodnog procesa, kao i uporedivosti po obračunskim periodima Princip ekonomičnosti Troškovi izrade kalkulacija ne mogu biti veći, usled 108 neracionalnog detaljisanja i raščlanjavanja kalkulacija, od finansijskih efekata, koji se kalkulacijom mogu ostvariti
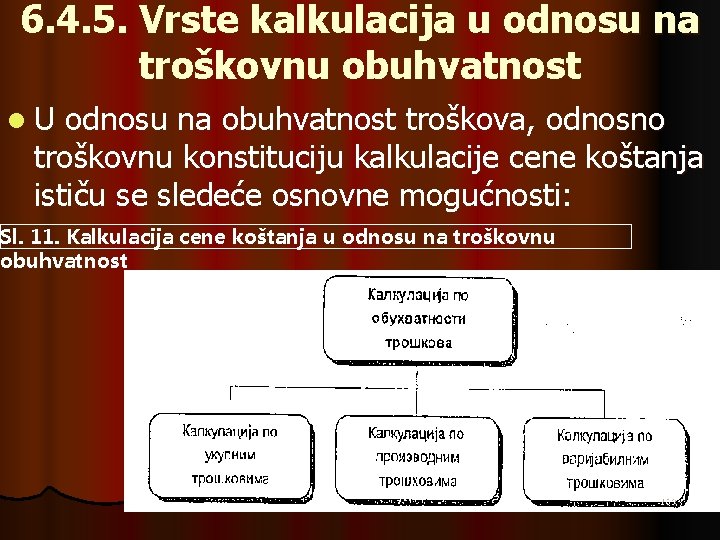
6. 4. 5. Vrste kalkulacija u odnosu na troškovnu obuhvatnost l. U odnosu na obuhvatnost troškova, odnosno troškovnu konstituciju kalkulacije cene koštanja ističu se sledeće osnovne mogućnosti: Sl. 11. Kalkulacija cene koštanja u odnosu na troškovnu obuhvatnost 109
l Ciljevi koji se pred obračun troškova s kalkulacijom cene koštanja postavljaju, pored već opšte poznatih, mogu biti različitog karaktera, a sve u funkciji zadovoljenja različitih upravljačkih informativnih potreba, primerenih okolnostima u kojima se privredna aktivnost odvija. l Otuda, u okviru osnovnih modela kalkulacije cene koštanja prema obuhvatnosti troškova, značajno mesto pripada sistematizaciji elemenata kalkulacije, uvažavajući klasifikaciju troškova posmatrano s različitih aspekata, u skladu s primenom određenog sistema za obračun troškova i konkretnim okolnostima privrednog subjekta. 110
6. 5 Organizacioni položaj obračuna troškova l Obuhvataše troškova i učinaka u internom obračunu polazi od pretpostavke njegovog adekvatnog organizacionog ustrojstva. l Osnovna pitanja u tom pogledu odnose se na organizacioni odnos obračuna troškovaračunovodstva troškova i finansijskrg računovodstva, što je i pitanje oblika organizacije internog obračuna. l U pogledu organizacionog položaja obračuna troškova teorija i praksa poznaju dve osnovne koncepcije, po osnovu kojih se razlikuju: 111
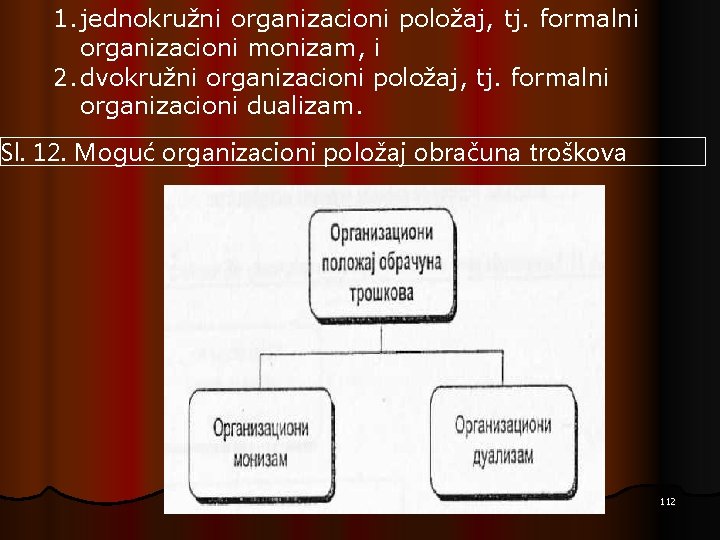
1. jednokružni organizacioni položaj, tj. formalni organizacioni monizam, i 2. dvokružni organizacioni položaj, tj. formalni organizacioni dualizam. Sl. 12. Moguć organizacioni položaj obračuna troškova 112
l Za jednokružni organizacioni položaj karakteristično je objedinjavanje finansijskog računovodstva i obračuna troškova u jednu celinu, koja je zasnovana na jedinstvenom računskom sistemu, tj. kontnom planu. l Suprotno, za dvokružni organizacioni položaj obračuna troškova karakteristično je izdvajanje obračuna troškova od finansijskog računovodstva. l U takvom sistemu organizacije sadržaj obračuna troškrva čine samo konta računovodstva troškova zasnovana na osnovu posebnog kontnog plana, s osobinom računske ravnoteže, odnosno, računovodstvene potpunosti. 113
l Pri tome, oba organizaciona položaja obračuna troškova omogućavaju primenu kako knjigovodstvene metode (oblika) obuhvatanja troškova i učinaka, tako i statističko - tabelarne metode (oblika) obračunavanja troškova i učinaka. l Međutim, primena jednokružnog ili dvokružnog sistema obračuna troškova i učinaka uslovljena je primenom funkcionalnog, odnosno, bilansnog kontnog okvira. 114
l Kontni okvir zasnovan na funkcionalnom (procesnom) principu sistematizacije klasa omogućava organizovanje i vođenje obračuna troškova u okviru zajedničke glavne knjige finansijskog i računovodstva troškova. l Funkcionalni kontni okvir omogućava organizovanje obračuna troškova i učinaka i decentralizovano, u vidu posebno izdvojenog računovodstva troškova. l U tom pogledu, kontni okvir zasnovan na bilansnom principu sistematizacije klasa se razlikuje. On omogućava organizovanje i vođenje obračuna troškova i učinaka samo izolovano, sa samostalnom glavnom knjigom. 115
U uslovima jednokružno organizovanog obračuna troškova, finansijsko računovostvo i računovodstvo troškova predstavljaju jedinstven i zaokružen skup konta, odnosno, računa. l Na njima se sprovode sva knjiženja, kako ona koja su vezana za eksterno, tako i ona, koja se odnose na interno kretanje vrednosti. Na osnovu tako objedinjenog skupa računa sastavlja se jedinstven zajednički probni bilans. l Kod organizacionog položaja u kojem je računovodstvo troškova organizaciono izdvojeno, ukugšo računovodstvo je podeljeno na dva dela, na dva samostalna područja. Jedno područje čini finansijsko računovodstvo, a drugo područje predstavlja računovodstvo" troškova. l 116
Svako područje čini zaokružen krug računa, a kontrola sprovedenih knjiženja ostvaruje se pomoću samostalnog probnog bilansa. Iako je, u ovakvim primerima organizacije, računovodstvo troškova organizaciono izdvojeno u posebnu celinu, ono nije u potpunosti izolovano, već je u stalnoj računskoj vezi s finansijskim računovodstvom putem odgovarajućih konta, tzv. "prelaznih" odnosno «veznih» računa. l Prema tome, kontni okvir zasnovan na funkcionalnom principu sistematizacije klasa pruža mogućnost za organizovanje zajedničkog finansijskog računovodstva i računovodstva troškova, odnosno, može da dođe do izražaja formalni monizam. l 117
Takođe, ostavlja mogućnost i za organizaciju knjigovodstva u dva dela, i to, posebno područja finansijskog računovodstva i posebno područja izdvojenog računovodstva troškova, tj. dolazi do: l izražaja formalni dualizam. l Nasuprot tome, kontni okvir zasnovan na bilansnom principu sistematizacije klasa, omogućava organizovanje obračuna troškova samo posebno, izolovano, odnosno, na bazi formalnog dualizma. l Razumljivo, jer je bilansni kontni okvir orijentisan na finansijsko računovodstvo, i kao takav ne sadrži konta za potrebe knjigovodstvenog obuhvatanja internih kretanja. l 118
Međutim, u okviru bilansnog kontnog okvira je, za potrebe organizovanja obračuna troškova predviđena posebna klasa devet, koja preduzećima ostavlja slobodu da obračun troškova, kao osnovni deo upravljačkog računovodstva, analitički razviju prema konkretnim okolnostima i informativnim potrebama. l Smatra se, da, integrisano računovodstvo troškova u finansijsko računovodstvo odgovara manjim preduzećima i u odnosu na poslovnu organizovanost, jednostavnijim preduzećima. l Međutim, u složenijim poslovno-organizacionim uslovima poslovanja preduzeća prednost je na strani organizacionog podvajanja računovodstva troškova od finansijskog , računovodstva. l 119
l. U uslovima domaće računovodstvene teorije i prakse normativno je uređen i primenjiv kontni okvir zasnovan na bilansnom principu sistematizacije klasa. l To znači da se finansijsko i upravljačko računovodstvo sa obračunom troškova organizuju u dva samostalna, ali i na odgovarajući način međusobno povezana, kruga računa, odnosno u formi organizacionog dualizma. 120
l. Kalkulacije cene koštanja -Rekapitulacija- 121
Diviziona kalkulacija u proizvodnji mase kuplovanih (vezanih) proizvoda U uslovima kuplovane proizvodnje se pored glavnih proizvoda mogu javiti i nusproizvodi, kao i korisni otpaci, tako da diviziona kalkulacija cene koštanja u proizvodnji vezanih proizvoda treba da reši pitanja: l Cene koštanja glavnih proizvoda; l Cene koštanja nusproizvoda i l Cene koštanja otpadnih materija – za vrednost upotrebljivih otpadnih materija koje se vraćaju u proizvodni proces treba da budu umanjeni troškovi koji se alociraju na glavne proizvode i na nusproizvode. Predlaže se korišćenje tzv. oportunitetnih troškova (nabavna vrednost materijala koji se štede ponovnom upotrebom otpadaka ili cena takve komponente na tržištu nabavke). l 122
Kalkulacija cene koštanja nusproizvoda l l l Nusproizvodi su proizvodi relativno male vrednosti koji se proizvode istovremeno sa jednim ili više proizvoda veće vrednosti. U trenutku njihovog osamostaljenja nusproizvodi mogu da budu finalni proizvodi ili poluproizvodi koji zahtevaju doradu. Dva osnovna postupka u vezi sa nusproizvodima su: troškovi se ne alociraju na nusproizvode - u situacijama kada se nusproizvodi iznose na tržište bez dodatne prerade. Za prodajnu vrednost takvih nusproizvoda može se: povećati prihod glavnih proizvoda, umanjiti troškovi realizovanih proizvoda ili korigovati neto rezultat. Nedostatak ovakvog postupka je precenjena proizvodna cena koštanja glavnih proizvoda po kojoj se vrši bilansiranje. troškovi se raspoređuju i na nusproizvode – u situacijama kada se nusproizvodi dodatno prerađuju ili se upotrebljavaju kao ulazna komponenta u sopstvenom proizvodnom procesu. Koristi se neto prodajna vrednost nusproizvoda kao mera zajedničkih troškova koje nusproizvod u tački odvajanja odnosi sa sobom u fazu prodaje ili fazu dalje prerade. 123
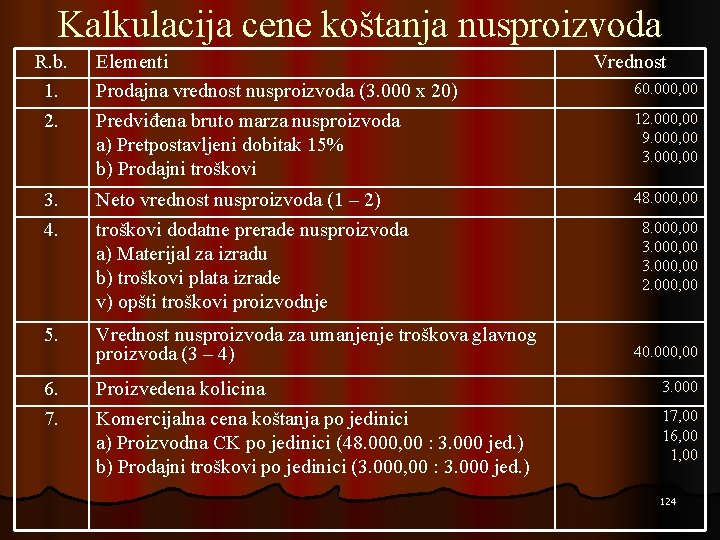
Kalkulacija cene koštanja nusproizvoda R. b. 1. 2. Elementi Prodajna vrednost nusproizvoda (3. 000 x 20) Predviđena bruto marza nusproizvoda a) Pretpostavljeni dobitak 15% b) Prodajni troškovi 3. 4. Neto vrednost nusproizvoda (1 – 2) troškovi dodatne prerade nusproizvoda a) Materijal za izradu b) troškovi plata izrade v) opšti troškovi proizvodnje 5. Vrednost nusproizvoda za umanjenje troškova glavnog proizvoda (3 – 4) 6. 7. Proizvedena kolicina Komercijalna cena koštanja po jedinici a) Proizvodna CK po jedinici (48. 000, 00 : 3. 000 jed. ) b) Prodajni troškovi po jedinici (3. 000, 00 : 3. 000 jed. ) Vrednost 60. 000, 00 12. 000, 00 9. 000, 00 3. 000, 00 48. 000, 00 3. 000, 00 2. 000, 00 40. 000, 00 3. 000 17, 00 16, 00 124
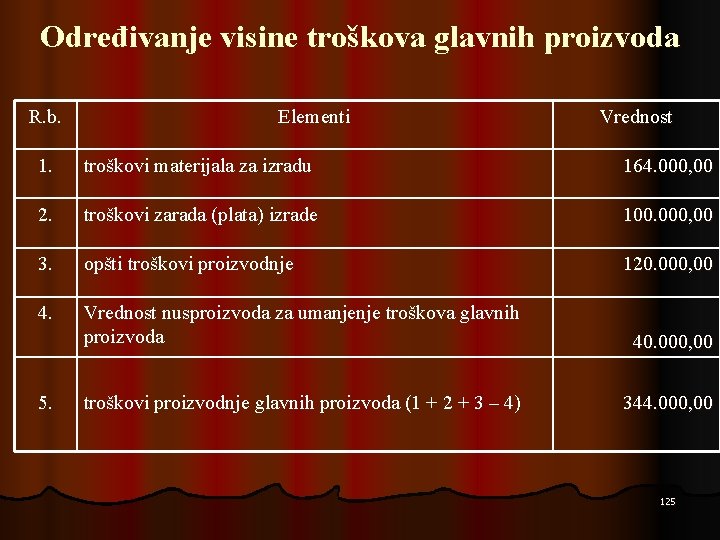
Određivanje visine troškova glavnih proizvoda R. b. Elementi Vrednost 1. troškovi materijala za izradu 164. 000, 00 2. troškovi zarada (plata) izrade 100. 000, 00 3. opšti troškovi proizvodnje 120. 000, 00 4. Vrednost nusproizvoda za umanjenje troškova glavnih proizvoda 40. 000, 00 troškovi proizvodnje glavnih proizvoda (1 + 2 + 3 – 4) 344. 000, 00 5. 125
Kalkulacija cene koštanja glavnih vezanih proizvoda l l Metod prodajne vrednosti proizvoda – polazi od pretpostavke da je cena koju je kupac voljan da plati veran odraz troškova proizvoda; Metod zajednicke fizičke jedinice mere – primenjuje se u slučaju vezanih proizvoda koji se u tački osamostaljenja pojavljuju u međusobno neuporedivim jedinicama mere zbog različitog agregatnog stanja ili drugih karakteristika proizvoda; Metod prosečnih troškova – primenjuje se samo za onu kuplovanu proizvodnju u kojoj se proizvodi izrazavaju istom jedinicom mere i međusobno se ne razlikuju i Metod ponderisanih prosečnih troškova – primenjuje se u uslovima vezane proizvodnje u kojoj se kao rezultat pojavljuje više proizvoda koji se međusobno značajno razlikuju po svojim hemijskim, fizičkim, vrednosnim ili nekim drugim karakteristikama. 126
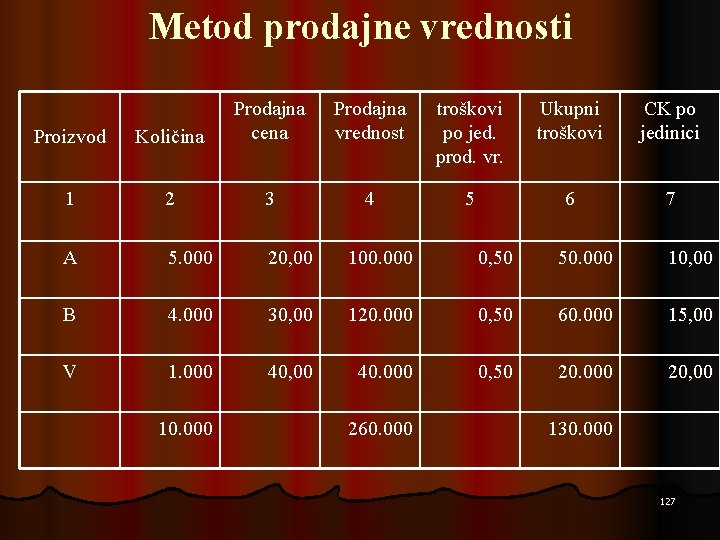
Metod prodajne vrednosti Proizvod Količina Prodajna cena 1 2 3 A 5. 000 20, 00 100. 000 0, 50 50. 000 10, 00 B 4. 000 30, 00 120. 000 0, 50 60. 000 15, 00 V 1. 000 40, 00 40. 000 0, 50 20. 000 20, 00 10. 000 Prodajna vrednost troškovi po jed. prod. vr. Ukupni troškovi CK po jedinici 4 5 6 7 260. 000 130. 000 127
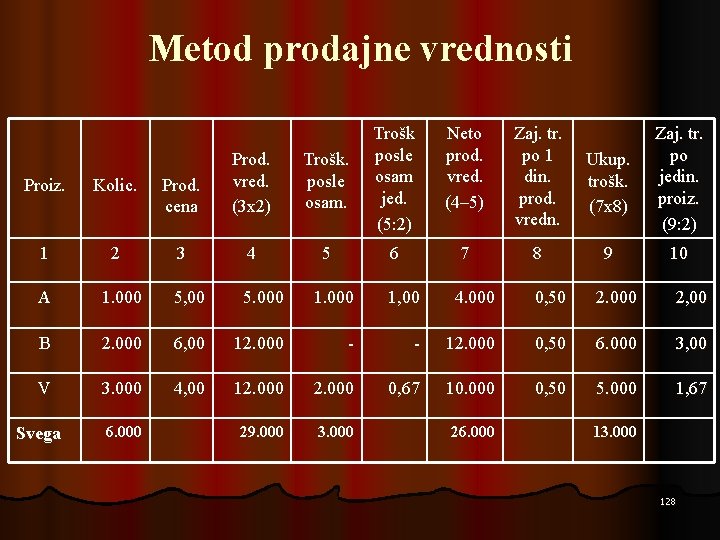
Metod prodajne vrednosti Proiz. Kolic. Prod. cena Prod. vred. (3 x 2) 1 2 3 4 Trošk. posle osam. Trošk posle osam jed. (5: 2) Neto prod. vred. (4– 5) Zaj. tr. po 1 din. prod. vredn. Ukup. trošk. (7 x 8) Zaj. tr. po jedin. proiz. (9: 2) 5 6 7 8 9 10 A 1. 000 5, 00 5. 000 1, 00 4. 000 0, 50 2. 000 2, 00 B 2. 000 6, 00 12. 000 - - 12. 000 0, 50 6. 000 3, 00 V 3. 000 4, 00 12. 000 0, 67 10. 000 0, 50 5. 000 1, 67 29. 000 3. 000 Svega 6. 000 26. 000 13. 000 128
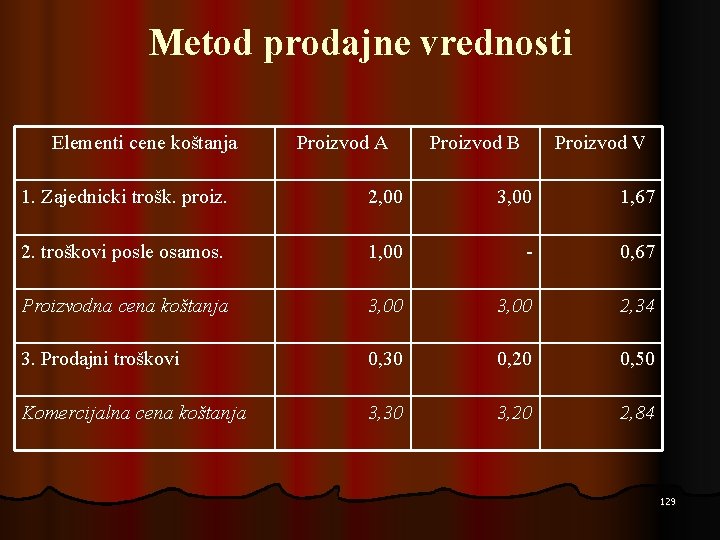
Metod prodajne vrednosti Elementi cene koštanja Proizvod A Proizvod B Proizvod V 1. Zajednicki trošk. proiz. 2, 00 3, 00 1, 67 2. troškovi posle osamos. 1, 00 - 0, 67 Proizvodna cena koštanja 3, 00 2, 34 3. Prodajni troškovi 0, 30 0, 20 0, 50 Komercijalna cena koštanja 3, 30 3, 20 2, 84 129
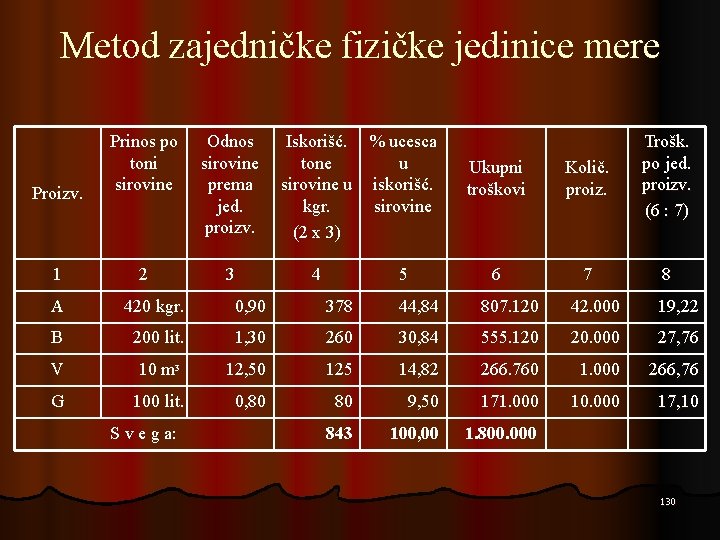
Metod zajedničke fizičke jedinice mere Proizv. Prinos po toni sirovine Odnos sirovine prema jed. proizv. 1 2 3 Iskorišć. % ucesca tone u sirovine u iskorišć. kgr. sirovine (2 x 3) 4 5 Ukupni troškovi Količ. proiz. Trošk. po jed. proizv. (6 : 7) 6 7 8 A 420 kgr. 0, 90 378 44, 84 807. 120 42. 000 19, 22 B 200 lit. 1, 30 260 30, 84 555. 120 20. 000 27, 76 V 10 m 3 12, 50 125 14, 82 266. 760 1. 000 266, 76 G 100 lit. 0, 80 80 9, 50 171. 000 10. 000 17, 10 843 100, 00 1. 800. 000 S v e g a: 130
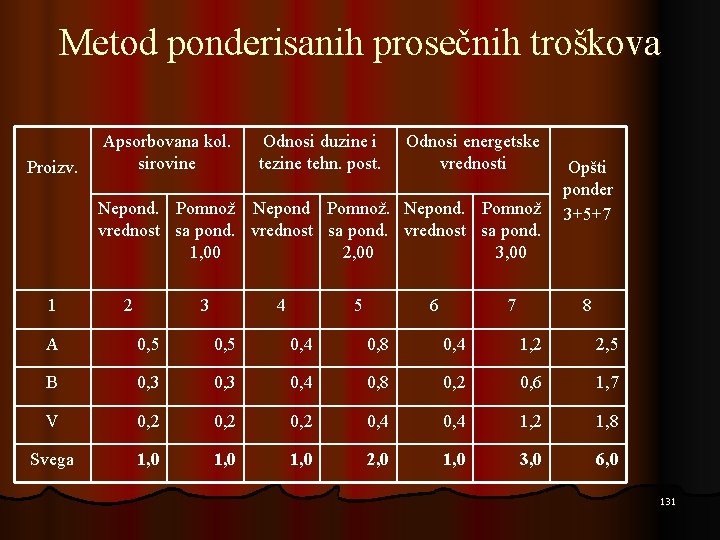
Metod ponderisanih prosečnih troškova Proizv. Apsorbovana kol. sirovine Odnosi duzine i tezine tehn. post. Odnosi energetske vrednosti Nepond. Pomnož Nepond Pomnož. Nepond. Pomnož vrednost sa pond. 1, 00 2, 00 3, 00 1 2 3 4 5 6 7 Opšti ponder 3+5+7 8 A 0, 5 0, 4 0, 8 0, 4 1, 2 2, 5 B 0, 3 0, 4 0, 8 0, 2 0, 6 1, 7 V 0, 2 0, 4 1, 2 1, 8 Svega 1, 0 2, 0 1, 0 3, 0 6, 0 131
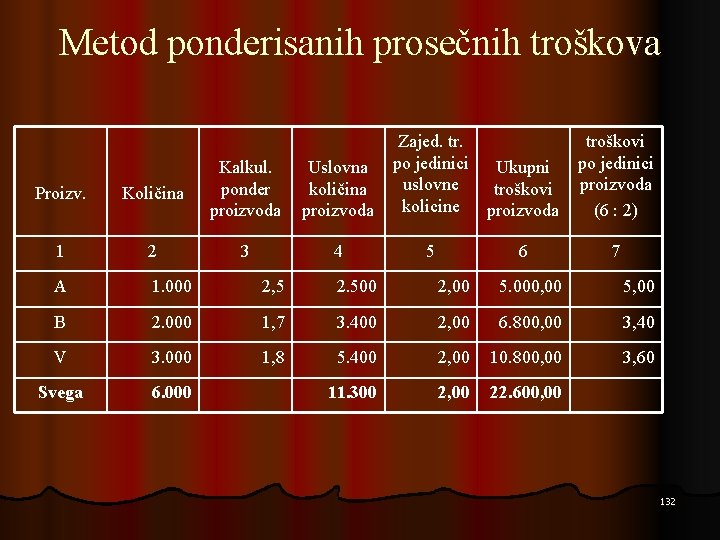
Metod ponderisanih prosečnih troškova Zajed. troškovi po jedinici Uslovna po jedinici Ukupni uslovne proizvoda količina troškovi kolicine proizvoda (6 : 2) Proizv. Količina Kalkul. ponder proizvoda 1 2 3 A 1. 000 2, 5 2. 500 2, 00 5. 000, 00 5, 00 B 2. 000 1, 7 3. 400 2, 00 6. 800, 00 3, 40 V 3. 000 1, 8 5. 400 2, 00 10. 800, 00 3, 60 Svega 6. 000 11. 300 2, 00 22. 600, 00 4 5 6 7 132
Dvostepena i višestepena kalkulacija CK u proizvodnji vezanih proizvoda l Dvostepena kalkulacija - primenjuje se u slučajevima kada su zalihe proizvoda i nedovršene proizvodnje promenljive iz perioda u period. l Višestepena kalkulacija – primenjuje se u slučajevima kada se pored promenljivih zaliha proizvoda i nedovršene proizvodnje pojavljuje i problem promenljivih međufaznih zaliha nedovršene proizvodnje. 133
Dodatna kalkulacija cene koštanja Suština dodatne kalkulacije cene koštanja sastoji se u tome da se pojedinačni troškovi svakog proizvoda ili usluge vezuju direktno, dok se opšti troškovi dodaju pomoću odgovarajuće stope (indirektno). l Jednostepena (kumulativna) dodatna kalkulacija – koristi se jedinstvena stopa dodatka opštih troškova (kumuliraju se opšti troškovi za celo preduzeće na jednom mestu) i l višestepena (selektivna) dodatna kalkulacija – prethodno se vezuju opšti troškovi po mestima troškova i koriste se posebni dodaci za opšte troškove svakog mesta troškova. l Komadni radni nalog predstavlja istovremeno i cenu koštanja po jedinci odnosnog proizvoda, dok serijski radni nalog pretpostavlja primenu čiste divizione kalkulacije (dele se ukupni troškovi sa brojem proizvedenih jedinica) ili dvostepene čiste divizione kalkulacije. l 134
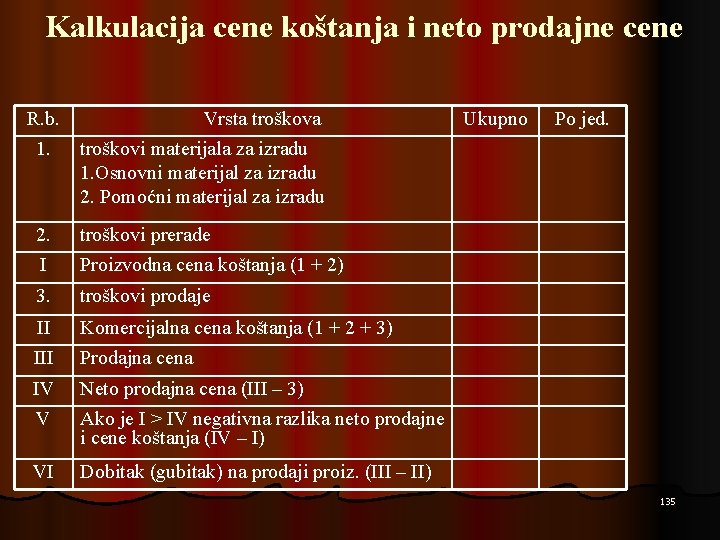
Kalkulacija cene koštanja i neto prodajne cene R. b. Vrsta troškova 1. troškovi materijala za izradu 1. Osnovni materijal za izradu 2. Pomoćni materijal za izradu 2. I troškovi prerade Proizvodna cena koštanja (1 + 2) 3. troškovi prodaje II III Komercijalna cena koštanja (1 + 2 + 3) Prodajna cena IV V Neto prodajna cena (III – 3) Ako je I > IV negativna razlika neto prodajne i cene koštanja (IV – I) VI Dobitak (gubitak) na prodaji proiz. (III – II) Ukupno Po jed. 135
HVALA NA PAŽNJI 136
- Slides: 136