
Unternehmenskauf Bewertung steuerliche Aspekte und sonstige Fehlerquellen Vortrag
Unternehmenskauf Bewertung, steuerliche Aspekte und sonstige Fehlerquellen Vortrag auf der Existenz 2019 am 09. 11. 2019 bei der IHK München
Unternehmenskauf Bewertung, steuerliche Aspekte und sonstige Fehlerquellen Referent: Thomas Jäger Dipl. -Betriebswirt (FH) Steuerberater Partner LM Audit & Tax Gmb. H Wirtschaftsprüfungsgesellschaft Steuerberatungsgesellschaft LM Law Rechtsanwaltsgesellschaft mb. H Paul-Gerhardt-Allee 50 81245 München Tel. : 089 / 89 60 44 – 0 Fax. : 089 / 89 60 44 – 20 www. lmat. de 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 2
Dilemma der Unternehmensnachfolgeplanung Während der Unternehmer sich in höchstem Maße im Tagesgeschäft engagiert, wird in der Regel viel zu spät über die Unternehmensnachfolge nachgedacht. 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 3
Der Hauptfehler in der Praxis Die Alten sprechen mit 50 Jahren davon, spätestens Mitte 50 die Verantwortung an einen Nachfolger zu übertragen. Wenn der Unternehmer mit 60 noch arbeitet, heißt es: Noch zwei oder drei Jahre, dann sind Jüngere an der Reihe. Spätestens nach Vollendung des 65. Lebensjahres hält man sich für absolut unverzichtbar. Quelle: Welt am Sonntag, Juli 1999 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 4
Drei zentrale Fragestellungen Was ist mein Unternehmen wert ? Welche Wertkriterien gibt es ? Wie viel Steuern muß ich zahlen ? 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 5
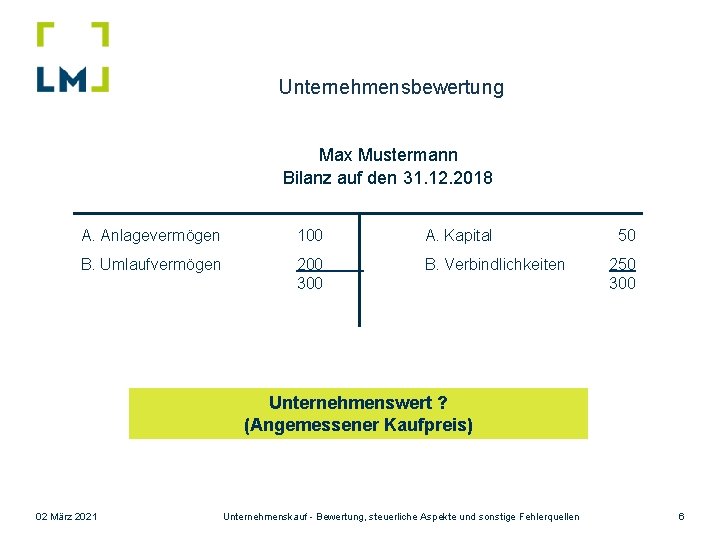
Unternehmensbewertung Max Mustermann Bilanz auf den 31. 12. 2018 A. Anlagevermögen 100 A. Kapital B. Umlaufvermögen 200 300 B. Verbindlichkeiten 50 250 300 Unternehmenswert ? (Angemessener Kaufpreis) 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 6
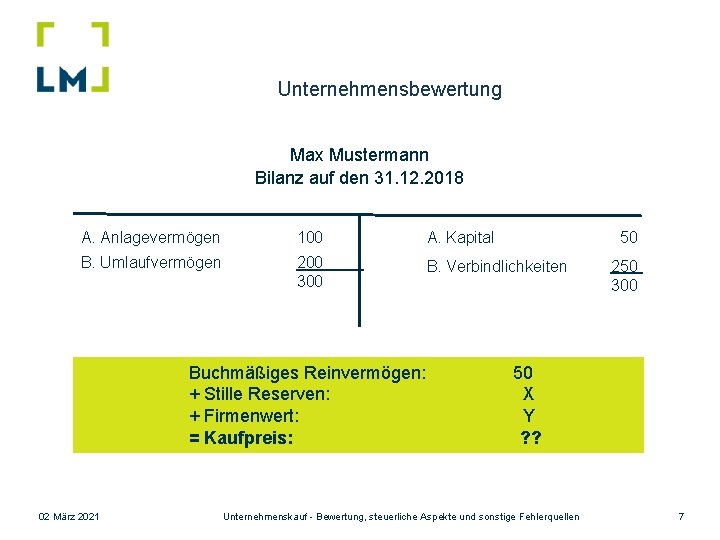
Unternehmensbewertung Max Mustermann Bilanz auf den 31. 12. 2018 A. Anlagevermögen 100 A. Kapital B. Umlaufvermögen 200 300 B. Verbindlichkeiten Buchmäßiges Reinvermögen: + Stille Reserven: + Firmenwert: = Kaufpreis: 02 März 2021 50 250 300 50 X Y ? ? Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 7
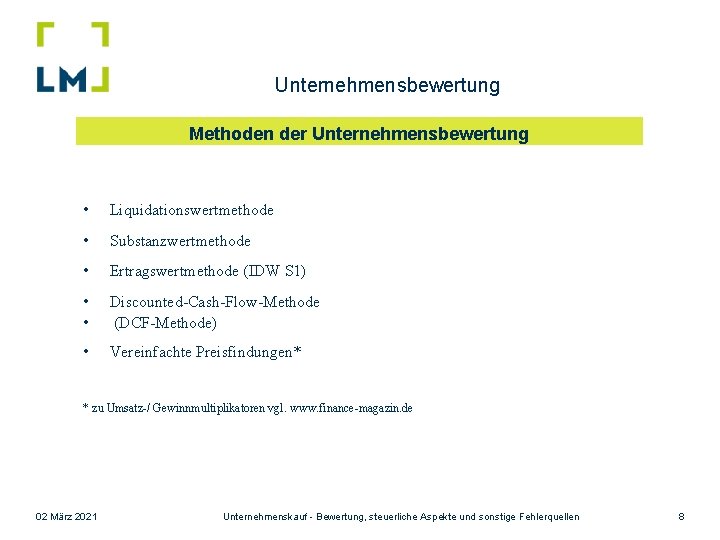
Unternehmensbewertung Methoden der Unternehmensbewertung • Liquidationswertmethode • Substanzwertmethode • Ertragswertmethode (IDW S 1) • • Discounted-Cash-Flow-Methode (DCF-Methode) • Vereinfachte Preisfindungen* * zu Umsatz-/ Gewinnmultiplikatoren vgl. www. finance-magazin. de 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 8
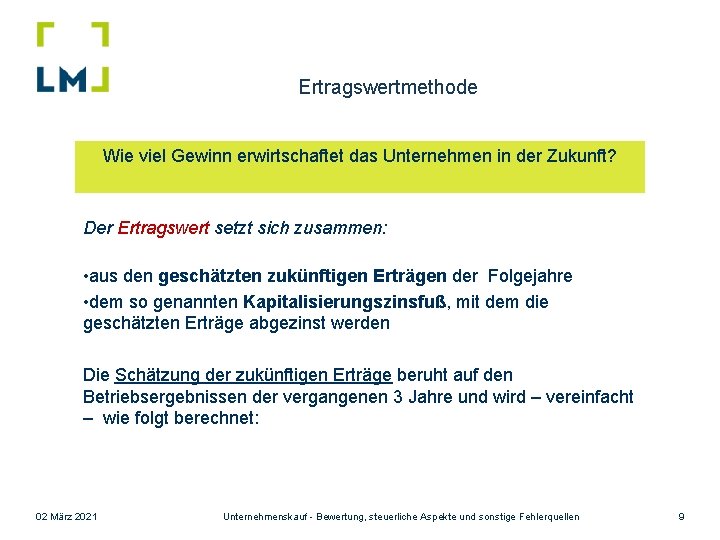
Ertragswertmethode Wie viel Gewinn erwirtschaftet das Unternehmen in der Zukunft? Der Ertragswert setzt sich zusammen: • aus den geschätzten zukünftigen Erträgen der Folgejahre • dem so genannten Kapitalisierungszinsfuß, mit dem die geschätzten Erträge abgezinst werden Die Schätzung der zukünftigen Erträge beruht auf den Betriebsergebnissen der vergangenen 3 Jahre und wird – vereinfacht – wie folgt berechnet: 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 9
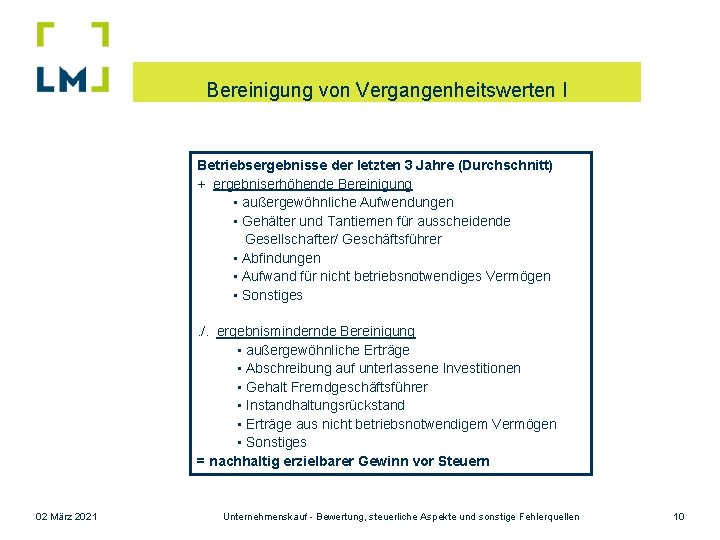
Bereinigung von Vergangenheitswerten I Betriebsergebnisse der letzten 3 Jahre (Durchschnitt) + ergebniserhöhende Bereinigung • außergewöhnliche Aufwendungen • Gehälter und Tantiemen für ausscheidende Gesellschafter/ Geschäftsführer • Abfindungen • Aufwand für nicht betriebsnotwendiges Vermögen • Sonstiges. /. ergebnismindernde Bereinigung • außergewöhnliche Erträge • Abschreibung auf unterlassene Investitionen • Gehalt Fremdgeschäftsführer • Instandhaltungsrückstand • Erträge aus nicht betriebsnotwendigem Vermögen • Sonstiges = nachhaltig erzielbarer Gewinn vor Steuern 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 10
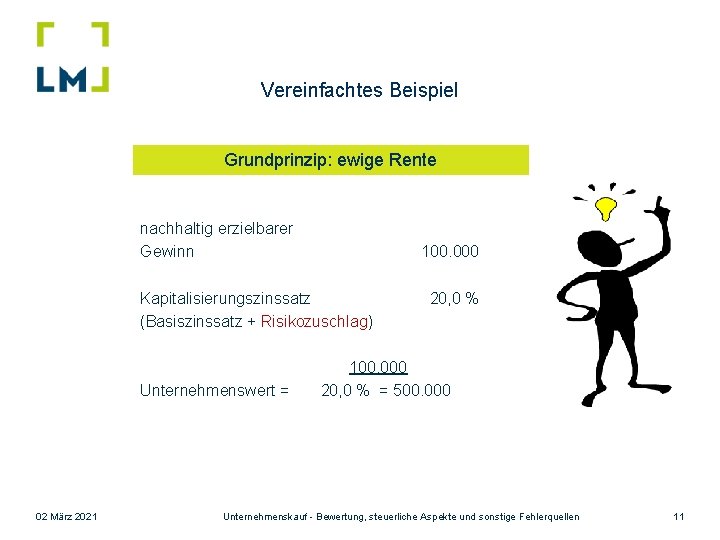
Vereinfachtes Beispiel Grundprinzip: ewige Rente nachhaltig erzielbarer Gewinn 100. 000 Kapitalisierungszinssatz (Basiszinssatz + Risikozuschlag) Unternehmenswert = 02 März 2021 20, 0 % 100. 000 20, 0 % = 500. 000 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 11
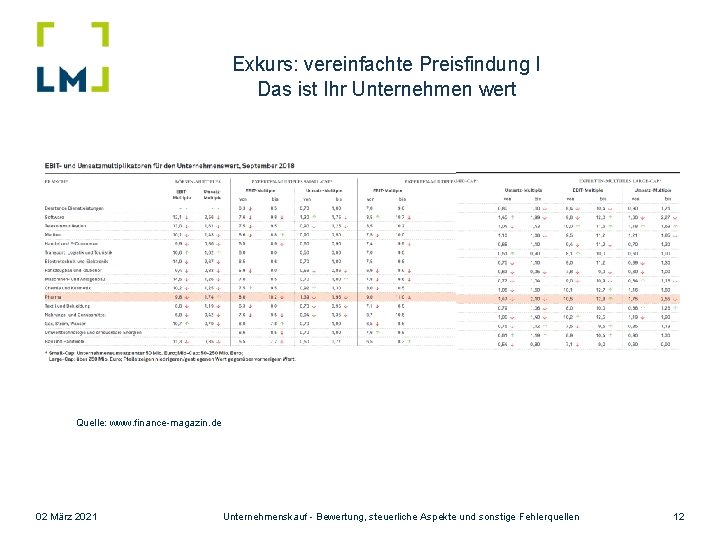
Exkurs: vereinfachte Preisfindung I Das ist Ihr Unternehmen wert Quelle: www. finance-magazin. de 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 12
Unternehmensbewertung und Methoden Was ist mein Unternehmen wert ? ü Den objektiv richtigen Kaufpreis gibt es nicht ü Der Kaufpreis ist das subjektive Ergebnis aus dem Verhandlungsprozess ü Die Unternehmensbewertung gibt eine Orientierung für den Kaufpreis und untermauert die Kaufpreisvorstellung bei den Verhandlungen ü Interessen und Wertvorstellungen der beteiligten Parteien gehen in der Regel stark auseinander. Verkäufer haben oft wesentlich höhere Preisvorstellungen als Käufer ü Differenzen bei den Kaufpreisvorstellungen sind eine häufige Ursache für das Scheitern von Unternehmenskäufen/ - verkäufen 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 13
Unternehmensbewertung - Kaufpreisfindung „Price is what you pay, value is what you get“ 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 14
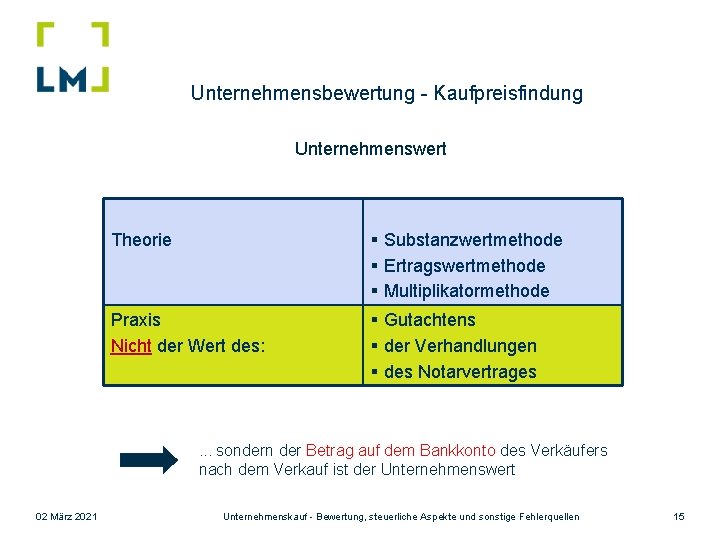
Unternehmensbewertung - Kaufpreisfindung Unternehmenswert Theorie § Substanzwertmethode § Ertragswertmethode § Multiplikatormethode Praxis Nicht der Wert des: § Gutachtens § der Verhandlungen § des Notarvertrages . . . sondern der Betrag auf dem Bankkonto des Verkäufers nach dem Verkauf ist der Unternehmenswert 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 15
Analyse des Kaufobjekts Due Diligence Drum prüfe, wer sich ewig bindet. . Due Diligence = sorgfältige Prüfung des Zielunternehmens Tax Due Diligence Financial Due Diligence Commercial Due Diligence Environmental Due Diligence HR Due Diligence 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 16
Due Diligence – typische Punkte Financial Due Diligence: • Vorlage der Jahresabschlüsse der letzten 3 - 5 Jahre • aktuelle betriebswirtschaftliche Auswertungen • Prüfen von Auftragsbestand, Kundenstruktur, wichtigen Verträgen (Miete, Leasing, Darlehen, Aufträge), Patenten, Schutzrechten • Details zur Bilanz und Gewinn- und Verlustrechnung Tax Due Diligence: • Vorlage der letzten Steuerbescheide und Betriebsprüfungsberichte • Auszug der Finanzkasse über Bestehen von Steuerverbindlichkeiten aus dem Betrieb d. Unternehmens • Bescheinigung der Sozialversicherungsträger über Abführung aller SV-Beiträge • Haftung Betriebsübernehmer § 75 AO (Umsatz-, Lohn- und Gewerbesteuer) 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 17
Steuern beim Unternehmenskauf sch per Um sa tz Kör st eu er Einkommensteuer er teu afts Gru n der we 02 März 2021 rbs t eue r Gewerbesteuer Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 18
Steuerliche Aspekte Steuerliche Auswirkungen beim: • Verkäufer • Käufer 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 19
Steuerliche Aspekte - Fehler in der Praxis Beispiel 1 – der Letzte macht das Licht aus: A, 67 Jahre, hat leider keinen Käufer für sein Unternehmen gefunden und stellt Ende 2019 seine Tätigkeit ein. A nutzte bis dahin das Dachgeschoß des privaten Wohnhauses als Büro für sein Unternehmen. Das Haus (Baujahr 1925) hat A vor vielen Jahren geerbt. Das Dachgeschoss (Verkehrswert TEUR 250) wird künftig an Dritte zu Wohnzwecken vermietet. Steuerliche Folgen für A ? 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 20
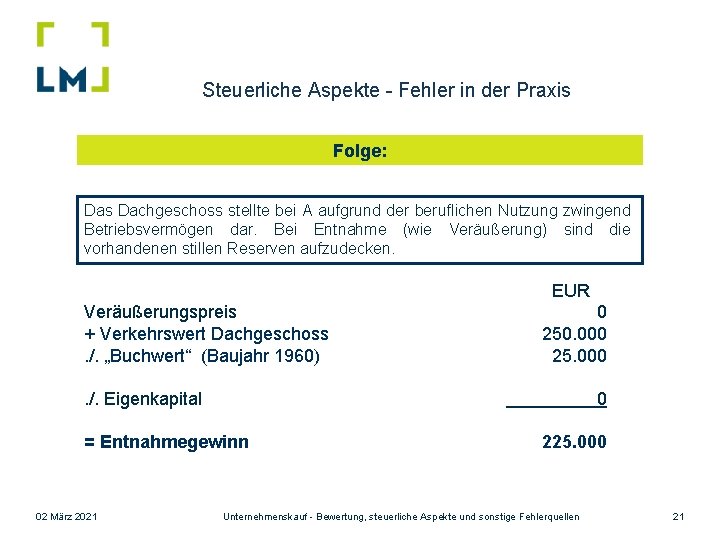
Steuerliche Aspekte - Fehler in der Praxis Folge: Das Dachgeschoss stellte bei A aufgrund der beruflichen Nutzung zwingend Betriebsvermögen dar. Bei Entnahme (wie Veräußerung) sind die vorhandenen stillen Reserven aufzudecken. EUR Veräußerungspreis + Verkehrswert Dachgeschoss. /. „Buchwert“ (Baujahr 1960) 0 250. 000 25. 000 . /. Eigenkapital 0 = Entnahmegewinn 02 März 2021 225. 000 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 21
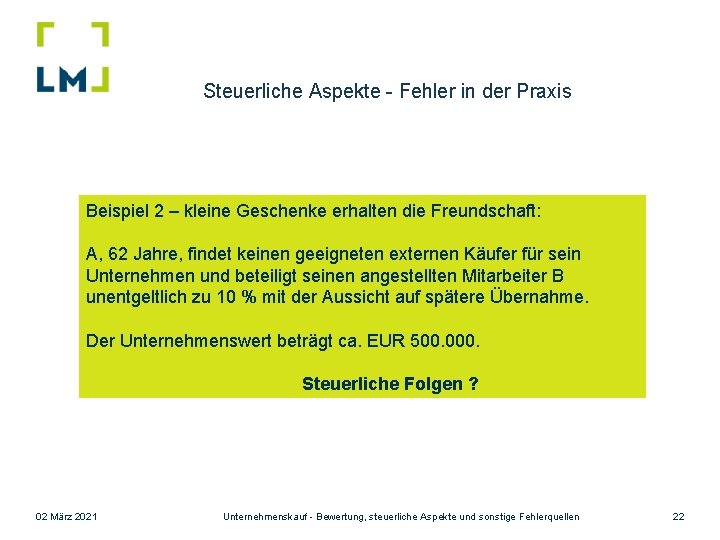
Steuerliche Aspekte - Fehler in der Praxis Beispiel 2 – kleine Geschenke erhalten die Freundschaft: A, 62 Jahre, findet keinen geeigneten externen Käufer für sein Unternehmen und beteiligt seinen angestellten Mitarbeiter B unentgeltlich zu 10 % mit der Aussicht auf spätere Übernahme. Der Unternehmenswert beträgt ca. EUR 500. 000. Steuerliche Folgen ? 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 22
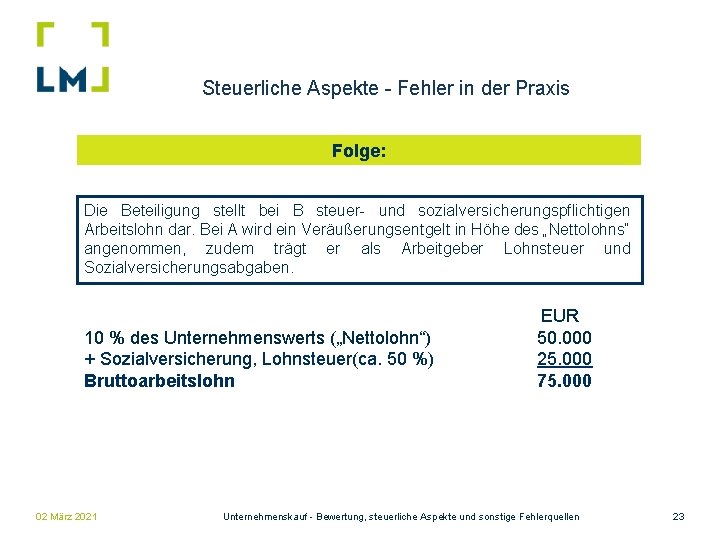
Steuerliche Aspekte - Fehler in der Praxis Folge: Die Beteiligung stellt bei B steuer- und sozialversicherungspflichtigen Arbeitslohn dar. Bei A wird ein Veräußerungsentgelt in Höhe des „Nettolohns“ angenommen, zudem trägt er als Arbeitgeber Lohnsteuer und Sozialversicherungsabgaben. 10 % des Unternehmenswerts („Nettolohn“) + Sozialversicherung, Lohnsteuer(ca. 50 %) Bruttoarbeitslohn 02 März 2021 EUR 50. 000 25. 000 75. 000 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 23
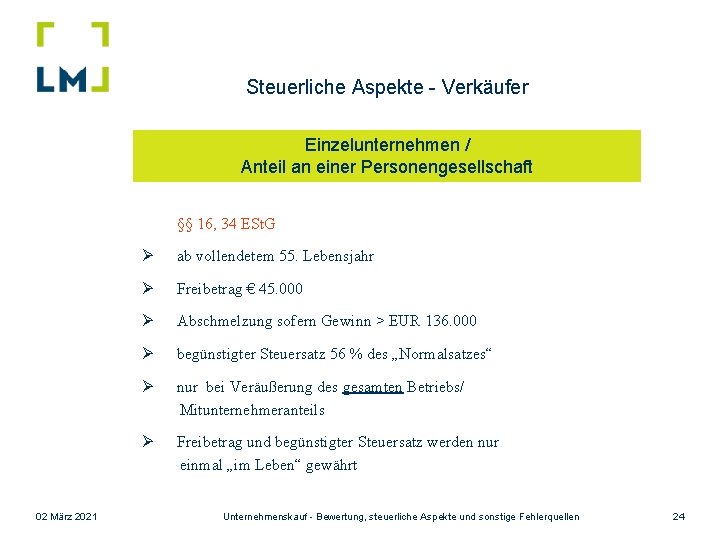
Steuerliche Aspekte - Verkäufer Einzelunternehmen / Anteil an einer Personengesellschaft §§ 16, 34 ESt. G 02 März 2021 Ø ab vollendetem 55. Lebensjahr Ø Freibetrag € 45. 000 Ø Abschmelzung sofern Gewinn > EUR 136. 000 Ø begünstigter Steuersatz 56 % des „Normalsatzes“ Ø nur bei Veräußerung des gesamten Betriebs/ Mitunternehmeranteils Ø Freibetrag und begünstigter Steuersatz werden nur einmal „im Leben“ gewährt Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 24
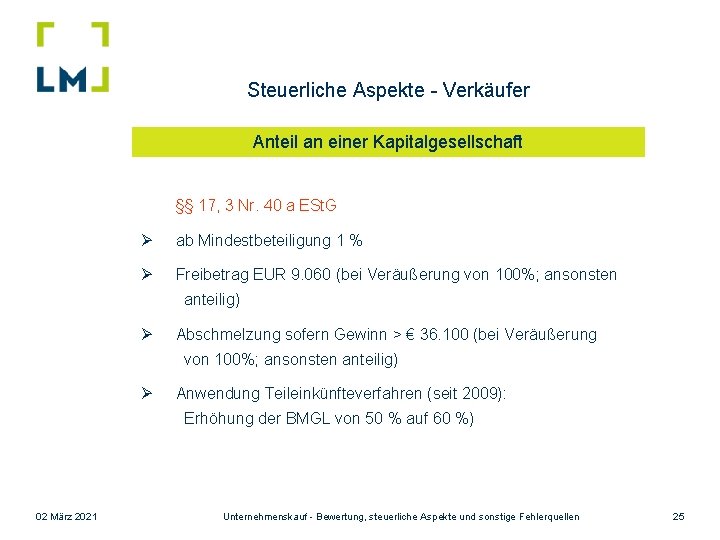
Steuerliche Aspekte - Verkäufer Anteil an einer Kapitalgesellschaft §§ 17, 3 Nr. 40 a ESt. G Ø ab Mindestbeteiligung 1 % Ø Freibetrag EUR 9. 060 (bei Veräußerung von 100%; ansonsten anteilig) Ø Abschmelzung sofern Gewinn > € 36. 100 (bei Veräußerung von 100%; ansonsten anteilig) Ø Anwendung Teileinkünfteverfahren (seit 2009): Erhöhung der BMGL von 50 % auf 60 %) 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 25
Steuerliche Aspekte – Käufer (1) Frage ? (Wie) Ist der Kaufpreis beim Unternehmenserwerber steuerlich nutzbar ? 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 26
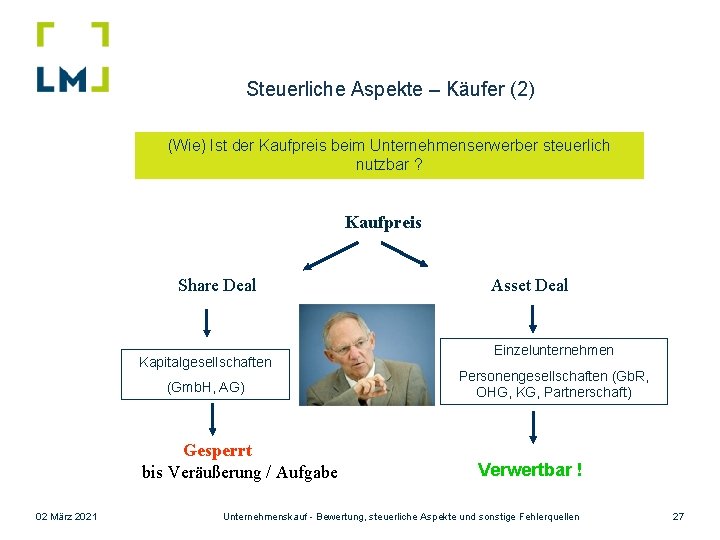
Steuerliche Aspekte – Käufer (2) (Wie) Ist der Kaufpreis beim Unternehmenserwerber steuerlich nutzbar ? Kaufpreis Share Deal Kapitalgesellschaften (Gmb. H, AG) Gesperrt bis Veräußerung / Aufgabe 02 März 2021 Asset Deal Einzelunternehmen Personengesellschaften (Gb. R, OHG, KG, Partnerschaft) Verwertbar ! Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 27
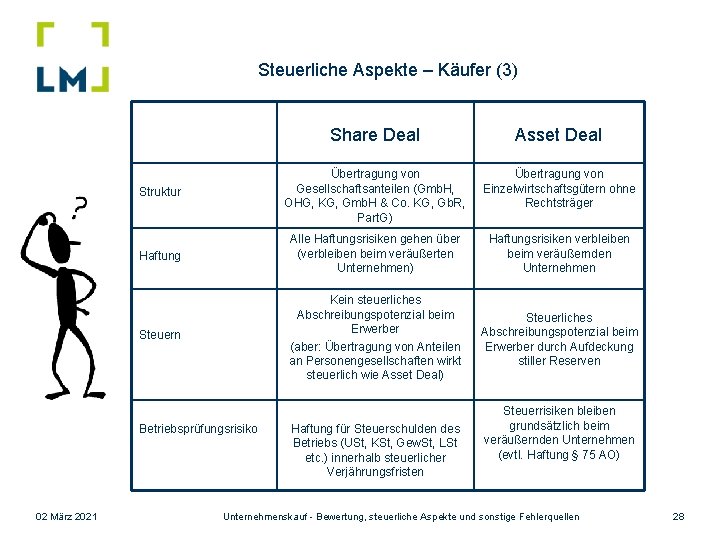
Steuerliche Aspekte – Käufer (3) Share Deal Asset Deal Struktur Übertragung von Gesellschaftsanteilen (Gmb. H, OHG, KG, Gmb. H & Co. KG, Gb. R, Part. G) Übertragung von Einzelwirtschaftsgütern ohne Rechtsträger Haftung Alle Haftungsrisiken gehen über (verbleiben beim veräußerten Unternehmen) Haftungsrisiken verbleiben beim veräußernden Unternehmen Steuern Kein steuerliches Abschreibungspotenzial beim Erwerber (aber: Übertragung von Anteilen an Personengesellschaften wirkt steuerlich wie Asset Deal) Steuerliches Abschreibungspotenzial beim Erwerber durch Aufdeckung stiller Reserven Betriebsprüfungsrisiko 02 März 2021 Haftung für Steuerschulden des Betriebs (USt, KSt, Gew. St, LSt etc. ) innerhalb steuerlicher Verjährungsfristen Steuerrisiken bleiben grundsätzlich beim veräußernden Unternehmen (evtl. Haftung § 75 AO) Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 28
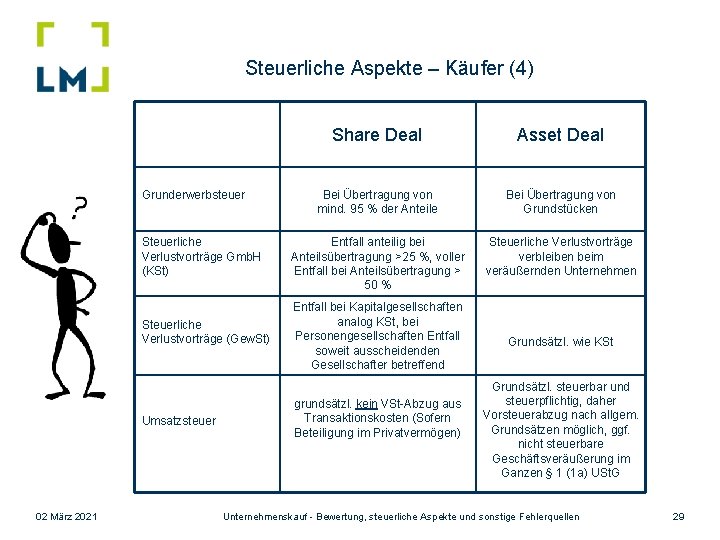
Steuerliche Aspekte – Käufer (4) Grunderwerbsteuer Steuerliche Verlustvorträge Gmb. H (KSt) Steuerliche Verlustvorträge (Gew. St) Umsatzsteuer 02 März 2021 Share Deal Asset Deal Bei Übertragung von mind. 95 % der Anteile Bei Übertragung von Grundstücken Entfall anteilig bei Anteilsübertragung >25 %, voller Entfall bei Anteilsübertragung > 50 % Steuerliche Verlustvorträge verbleiben beim veräußernden Unternehmen Entfall bei Kapitalgesellschaften analog KSt, bei Personengesellschaften Entfall soweit ausscheidenden Gesellschafter betreffend grundsätzl. kein VSt-Abzug aus Transaktionskosten (Sofern Beteiligung im Privatvermögen) Grundsätzl. wie KSt Grundsätzl. steuerbar und steuerpflichtig, daher Vorsteuerabzug nach allgem. Grundsätzen möglich, ggf. nicht steuerbare Geschäftsveräußerung im Ganzen § 1 (1 a) USt. G Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 29
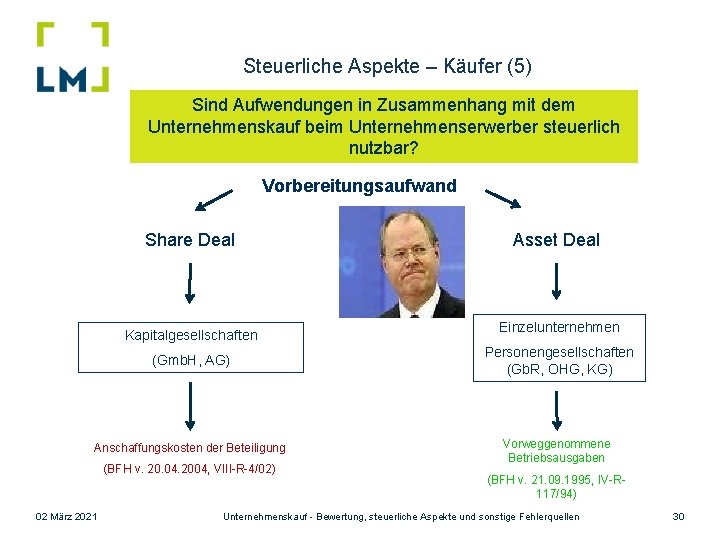
Steuerliche Aspekte – Käufer (5) Sind Aufwendungen in Zusammenhang mit dem Unternehmenskauf beim Unternehmenserwerber steuerlich nutzbar? Vorbereitungsaufwand Share Deal Kapitalgesellschaften Asset Deal Einzelunternehmen (Gmb. H, AG) Personengesellschaften (Gb. R, OHG, KG) Anschaffungskosten der Beteiligung Vorweggenommene Betriebsausgaben (BFH v. 20. 04. 2004, VIII-R-4/02) 02 März 2021 (BFH v. 21. 09. 1995, IV-R 117/94) Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 30
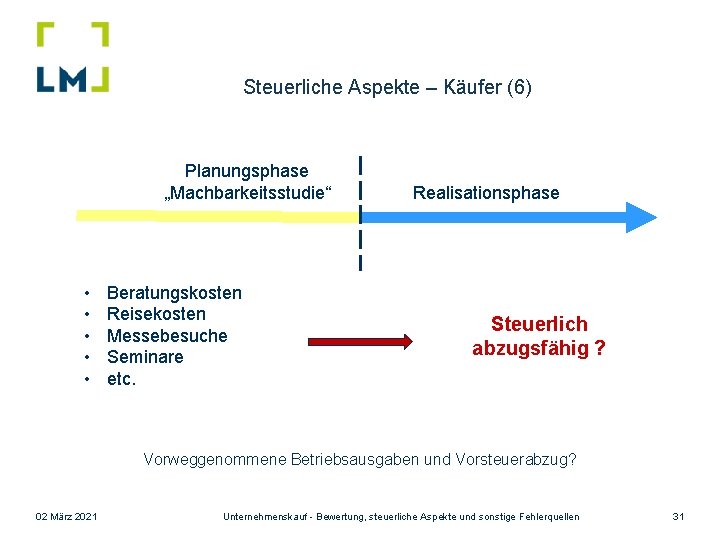
Steuerliche Aspekte – Käufer (6) Planungsphase „Machbarkeitsstudie“ • • • Beratungskosten Reisekosten Messebesuche Seminare etc. Realisationsphase Steuerlich abzugsfähig ? Vorweggenommene Betriebsausgaben und Vorsteuerabzug? 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 31
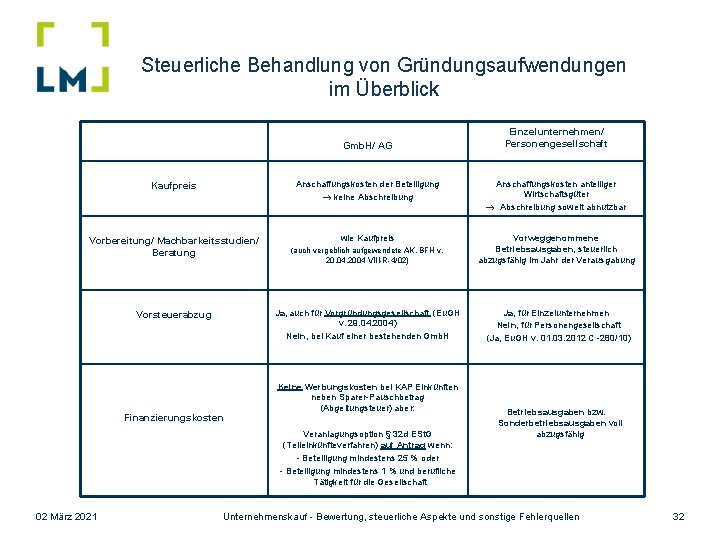
Steuerliche Behandlung von Gründungsaufwendungen im Überblick Gmb. H/ AG Kaufpreis Vorbereitung/ Machbarkeitsstudien/ Beratung Anschaffungskosten der Beteiligung keine Abschreibung Anschaffungskosten anteiliger Wirtschaftsgüter Abschreibung soweit abnutzbar wie Kaufpreis Vorweggenommene Betriebsausgaben, steuerlich abzugsfähig im Jahr der Verausgabung (auch vergeblich aufgewendete AK, BFH v. 20. 04. 2004 VIII-R-4/02) Ja, auch für Vorgründungsgesellschaft (Eu. GH v. 29. 04. 2004) Nein, bei Kauf einer bestehenden Gmb. H Vorsteuerabzug Finanzierungskosten Keine Werbungskosten bei KAP Einkünften neben Sparer-Pauschbetrag (Abgeltungsteuer) aber: Veranlagungsoption § 32 d ESt. G (Teileinkünfteverfahren) auf Antrag wenn: - Beteiligung mindestens 25 % oder - Beteiligung mindestens 1 % und berufliche Tätigkeit für die Gesellschaft 02 März 2021 Einzelunternehmen/ Personengesellschaft Ja, für Einzelunternehmen Nein, für Personengesellschaft (Ja, Eu. GH v. 01. 03. 2012 C -280/10) Betriebsausgaben bzw. Sonderbetriebsausgaben voll abzugsfähig Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 32
Dauerbaustelle Steuern !!? ? !! 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 33
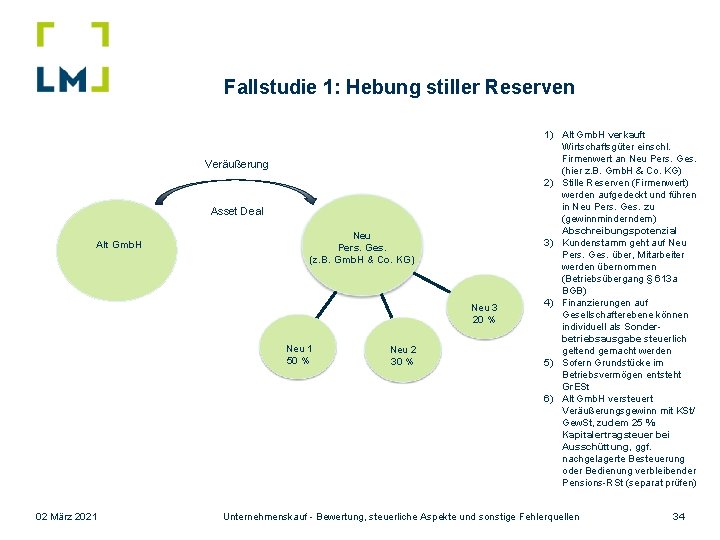
Fallstudie 1: Hebung stiller Reserven Veräußerung Asset Deal Alt Gmb. H Neu Pers. Ges. (z. B. Gmb. H & Co. KG) Neu 3 20 % Neu 1 50 % 02 März 2021 Neu 2 30 % 1) Alt Gmb. H verkauft Wirtschaftsgüter einschl. Firmenwert an Neu Pers. Ges. (hier z. B. Gmb. H & Co. KG) 2) Stille Reserven (Firmenwert) werden aufgedeckt und führen in Neu Pers. Ges. zu (gewinnminderndem) Abschreibungspotenzial 3) Kundenstamm geht auf Neu Pers. Ges. über, Mitarbeiter werden übernommen (Betriebsübergang § 613 a BGB) 4) Finanzierungen auf Gesellschafterebene können individuell als Sonderbetriebsausgabe steuerlich geltend gemacht werden 5) Sofern Grundstücke im Betriebsvermögen entsteht Gr. ESt 6) Alt Gmb. H versteuert Veräußerungsgewinn mit KSt/ Gew. St, zudem 25 % Kapitalertragsteuer bei Ausschüttung, ggf. nachgelagerte Besteuerung oder Bedienung verbleibender Pensions-RSt (separat prüfen) Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 34
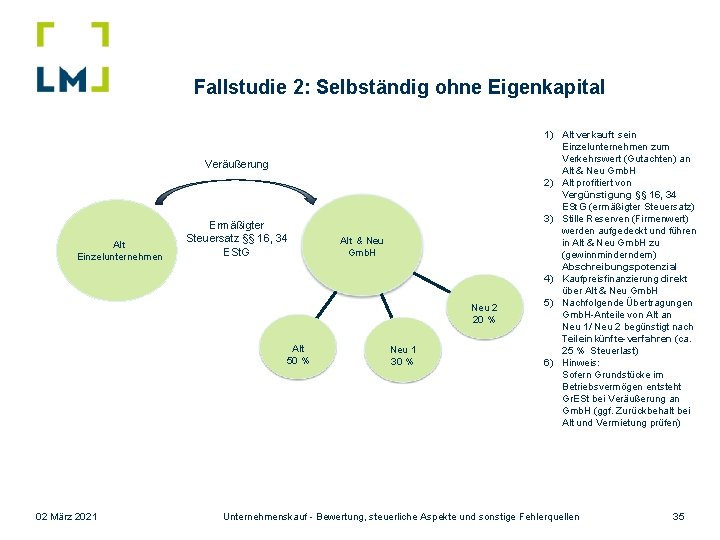
Fallstudie 2: Selbständig ohne Eigenkapital Veräußerung Alt Einzelunternehmen Ermäßigter Steuersatz §§ 16, 34 ESt. G Alt & Neu Gmb. H Neu 2 20 % Alt 50 % 02 März 2021 Neu 1 30 % 1) Alt verkauft sein Einzelunternehmen zum Verkehrswert (Gutachten) an Alt & Neu Gmb. H 2) Alt profitiert von Vergünstigung §§ 16, 34 ESt. G (ermäßigter Steuersatz) 3) Stille Reserven (Firmenwert) werden aufgedeckt und führen in Alt & Neu Gmb. H zu (gewinnminderndem) Abschreibungspotenzial 4) Kaufpreisfinanzierung direkt über Alt & Neu Gmb. H 5) Nachfolgende Übertragungen Gmb. H-Anteile von Alt an Neu 1/ Neu 2 begünstigt nach Teileinkünfte-verfahren (ca. 25 % Steuerlast) 6) Hinweis: Sofern Grundstücke im Betriebsvermögen entsteht Gr. ESt bei Veräußerung an Gmb. H (ggf. Zurückbehalt bei Alt und Vermietung prüfen) Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 35
Fazit (die 7 Schritte zum erfolgreichen Unternehmenskauf) 1. Hinterfragen Sie Bewertungsgutachten 2. Jahresabschlüsse sichten und Unternehmensplanung erstellen 3. Verträge des Zielunternehmens prüfen 4. Akquisitionsstruktur (share-deal, asset-deal, Rechtsform) 5. Kaufvertrag formulieren bzw. prüfen lassen (Assets genau festlegen, Kaufpreismodalitäten, Garantien etc. ) 6. Steuerrisiken vermeiden (Freistellungsklausel, Sicherheitseinbehalt vom Kaufpreis, ggf. verbindliche Auskunft des Finanzamtes) 7. Soll-Ist Vergleich, Erfolgs- und Liquiditätsplanung nach dem Deal (Abweichungsanalyse) 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 36
Fazit 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 37
Zum Nachlesen …. . . im Internet unter: www. LMAT. de LM Audit & Tax Gmb. H Wirtschaftsprüfungsgesellschaft Steuerberatungsgesellschaft LM Law Rechtsanwaltsgesellschaft mb. H Rechtsanwälte Paul-Gerhardt-Allee 50 81245 München Tel. : 089/ 89 60 44 – 0 Fax. : 089/ 89 60 44 - 20 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 38
Unternehmenskauf Bewertung, steuerliche Aspekte und sonstige Fehlerquellen Referent Thomas Jäger Dipl. -Betriebswirt (FH) Steuerberater Partner LM Audit & Tax Gmb. H Wirtschaftsprüfungsgesellschaft Steuerberatungsgesellschaft LM Law Rechtsanwaltsgesellschaft mb. H Paul-Gerhardt-Allee 50 81245 München Tel. : 089 / 89 60 44 – 0 Fax. : 089 / 89 60 44 – 20 www. LMPartner. de 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 39
Hinweis Diese Präsentation will Ihnen eine erste Orientierung geben und Ihnen helfen, die wesentlichen für eine erfolgreiche Unternehmensnachfolge bedeutsamen Aspekte zu erkennen. Ein Unternehmenskauf/ - verkauf ist ein sehr komplexer und höchst individueller Vorgang, der nur unter Zugrundelegung der jeweiligen Prämissen des Einzelfalles sachgerecht durchgeführt werden kann. Sämtliche Folien wurden mit größter Sorgfalt nach aktuell geltender Rechtlage erstellt – eine Haftung kann aus vorstehenden Gründen sowie aufgrund sich ständig änder gesetzlicher Vorschriften jedoch nicht übernommen werden. Diese Präsentation ersetzt keine Rechts- und Steuerberatung. Der Autor steht für Anregungen und Rückfragen gerne zur Verfügung. München, im November 2019 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 40
Vielen Dank für Ihre Aufmerksamkeit! Bei Rückfragen: Thomas Jäger Tel. : 089 / 89 60 44 – 24 e-mail: jaeger@LMAT. de 02 März 2021 Unternehmenskauf - Bewertung, steuerliche Aspekte und sonstige Fehlerquellen 41
- Slides: 41