
UNIVERSIDAD MAYOR DE SAN SIMON FACULTAD DE CIENCIAS
- Slides: 64
UNIVERSIDAD MAYOR DE SAN SIMON FACULTAD DE CIENCIAS ECONOMICAS CARRERA INGENIERIA FINANCIERA ECONOMETRIA 2. MODELO LINEAL SIMPLE Hernán Delgadillo Dorado Dennis Andrew Rossel Aquino 05/11/2020 Econometria I 1
MODELO LINEAL SIMPLE 2. 1. INTRODUCCIÓN 2. 2. HIPOTESIS DEL MODELO 2. 3. METODO DE MINIMOS CUADRADOS ORDINARIOS. 2. 4. PROPIEDADES DE LOS ESTIMADORES MINIMO CUADRATICOS. 2. 5 PRUEBAS DE HIPÓTESIS 2. 6 ESTIMACION POR INTERVALOS 2. 7 ANALISIS DE CORRELACION 2. 8 ANALISIS DE LA VARIANZA 2. 9 APLICACIONES 05/11/2020 Econometria I 2
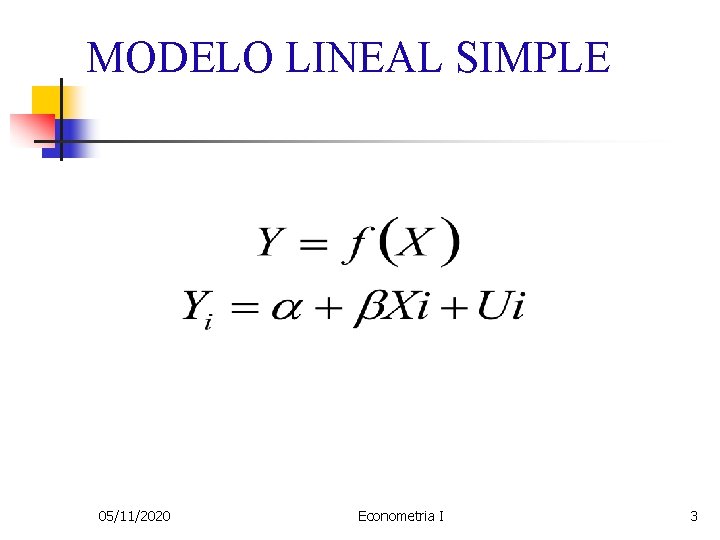
MODELO LINEAL SIMPLE 05/11/2020 Econometria I 3
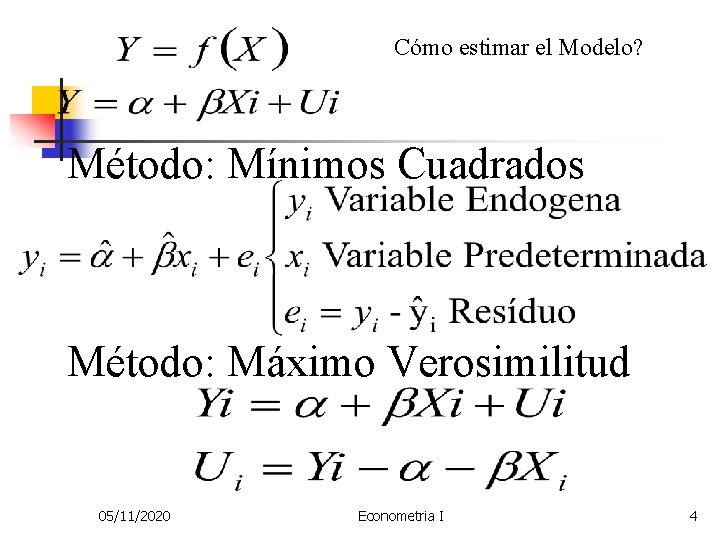
Cómo estimar el Modelo? Método: Mínimos Cuadrados Método: Máximo Verosimilitud 05/11/2020 Econometria I 4
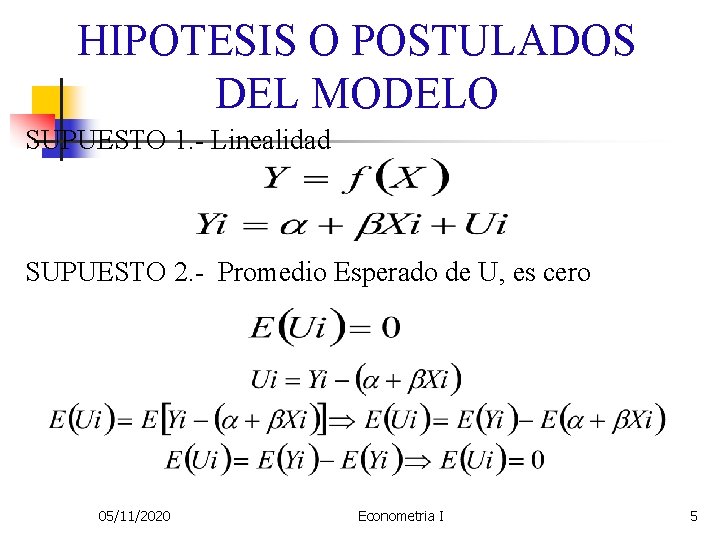
HIPOTESIS O POSTULADOS DEL MODELO SUPUESTO 1. - Linealidad SUPUESTO 2. - Promedio Esperado de U, es cero 05/11/2020 Econometria I 5
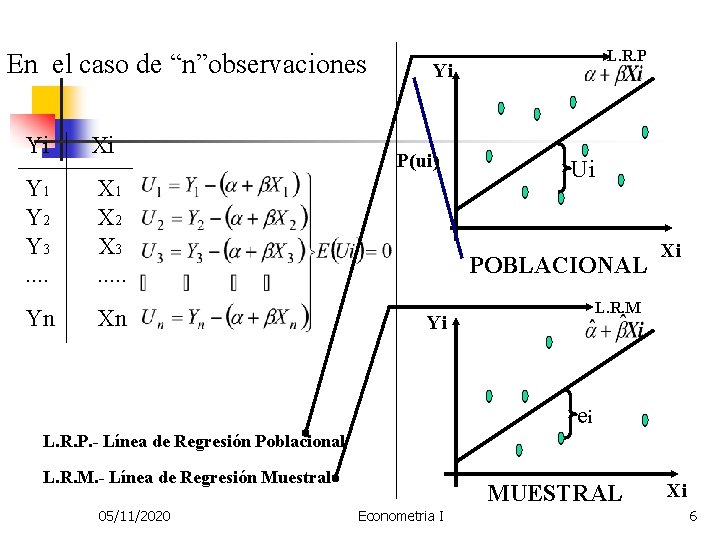
En el caso de “n”observaciones Yi Xi Y 1 Y 2 Y 3. . X 1 X 2 X 3. . . Yn Xn L. R. P Yi P(ui) Ui POBLACIONAL Xi L. R. M Yi ei L. R. P. - Línea de Regresión Poblacional L. R. M. - Línea de Regresión Muestral 05/11/2020 MUESTRAL Econometria I Xi 6
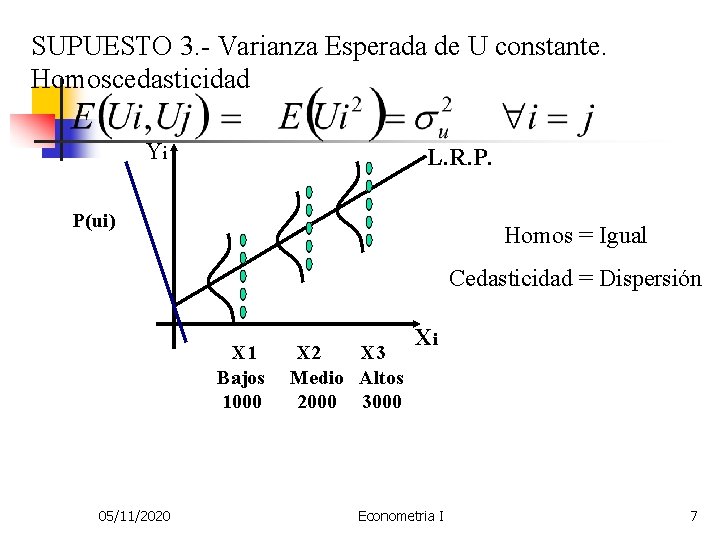
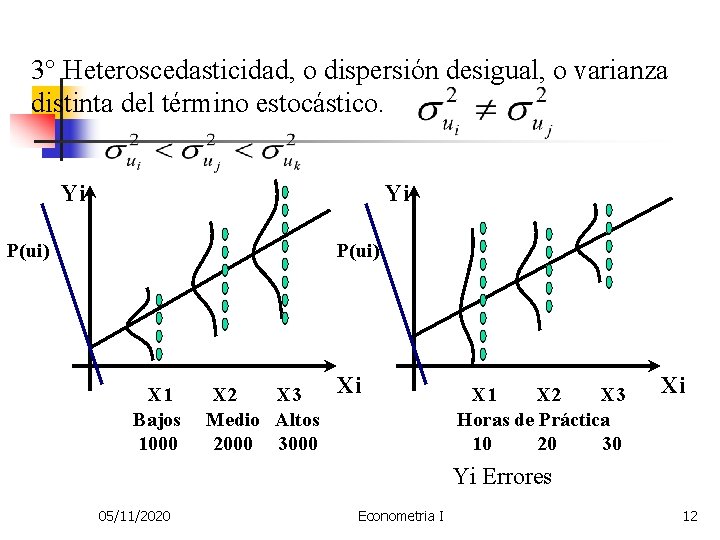
SUPUESTO 3. - Varianza Esperada de U constante. Homoscedasticidad Yi L. R. P. P(ui) Homos = Igual Cedasticidad = Dispersión X 1 Bajos 1000 05/11/2020 X 2 X 3 Medio Altos 2000 3000 Xi Econometria I 7
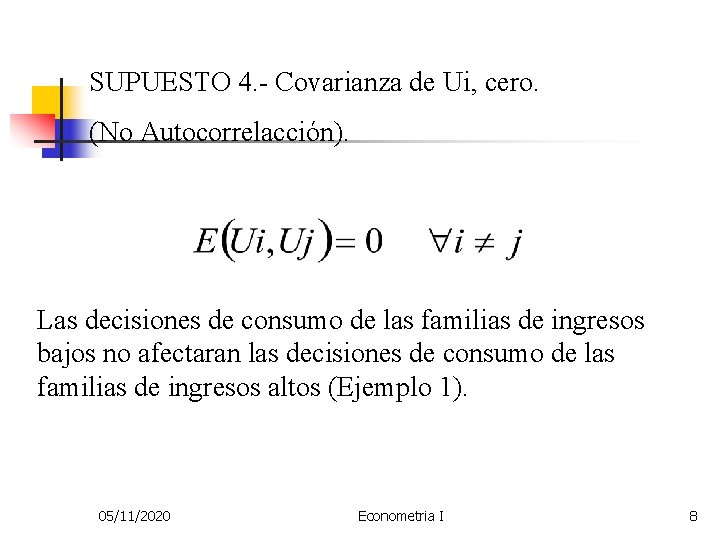
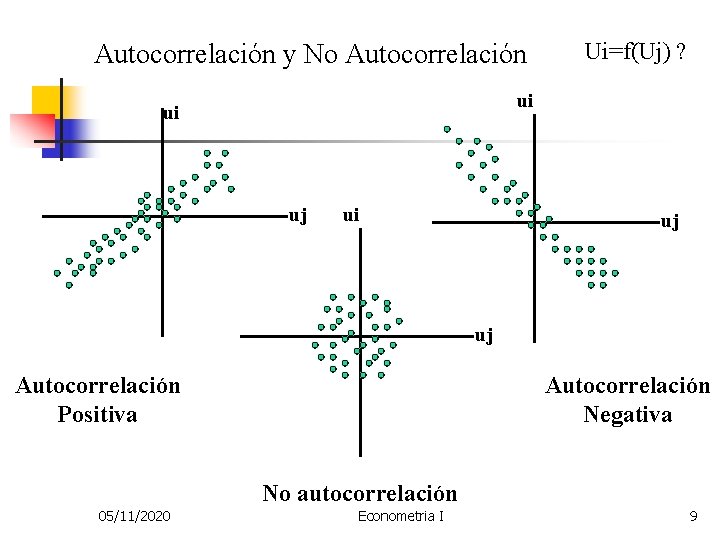
SUPUESTO 4. - Covarianza de Ui, cero. (No Autocorrelacción). Las decisiones de consumo de las familias de ingresos bajos no afectaran las decisiones de consumo de las familias de ingresos altos (Ejemplo 1). 05/11/2020 Econometria I 8
Autocorrelación y No Autocorrelación Ui=f(Uj) ? ui ui uj uj Autocorrelación Positiva Autocorrelación Negativa No autocorrelación 05/11/2020 Econometria I 9
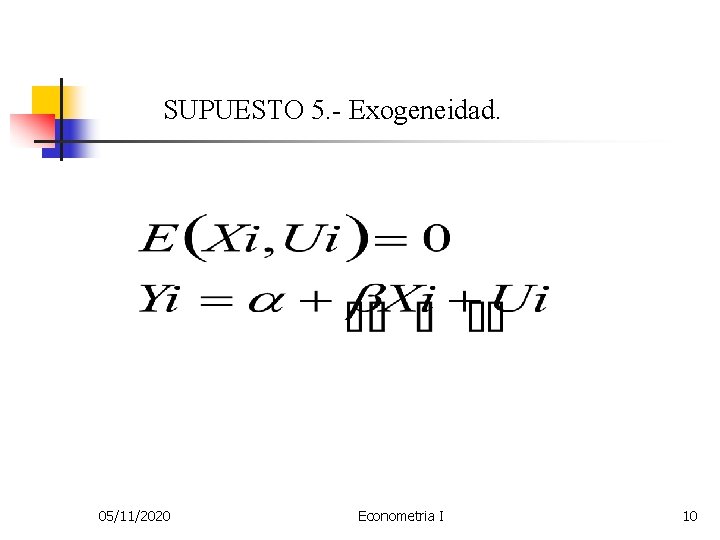
SUPUESTO 5. - Exogeneidad. 05/11/2020 Econometria I 10
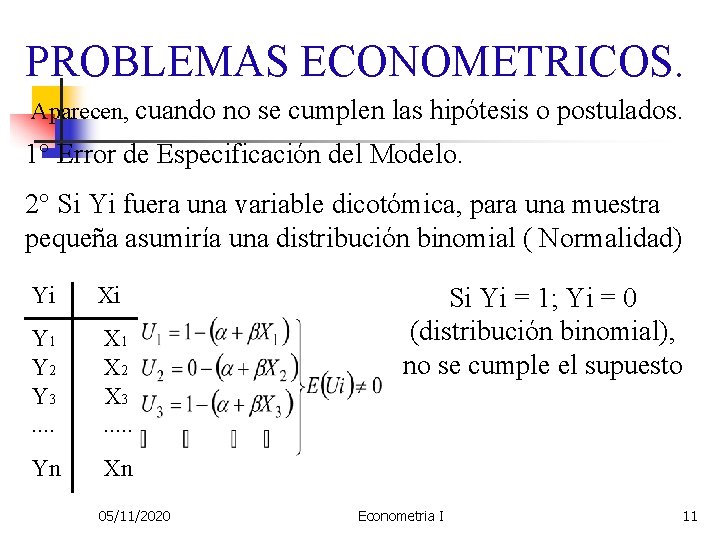
PROBLEMAS ECONOMETRICOS. Aparecen, cuando no se cumplen las hipótesis o postulados. 1° Error de Especificación del Modelo. 2° Si Yi fuera una variable dicotómica, para una muestra pequeña asumiría una distribución binomial ( Normalidad) Yi Xi Y 1 Y 2 Y 3. . X 1 X 2 X 3. . . Yn Xn 05/11/2020 Si Yi = 1; Yi = 0 (distribución binomial), no se cumple el supuesto Econometria I 11
3° Heteroscedasticidad, o dispersión desigual, o varianza distinta del término estocástico. Yi Yi P(ui) X 1 Bajos 1000 X 2 X 3 Medio Altos 2000 3000 Xi X 1 X 2 X 3 Horas de Práctica 10 20 30 Xi Yi Errores 05/11/2020 Econometria I 12
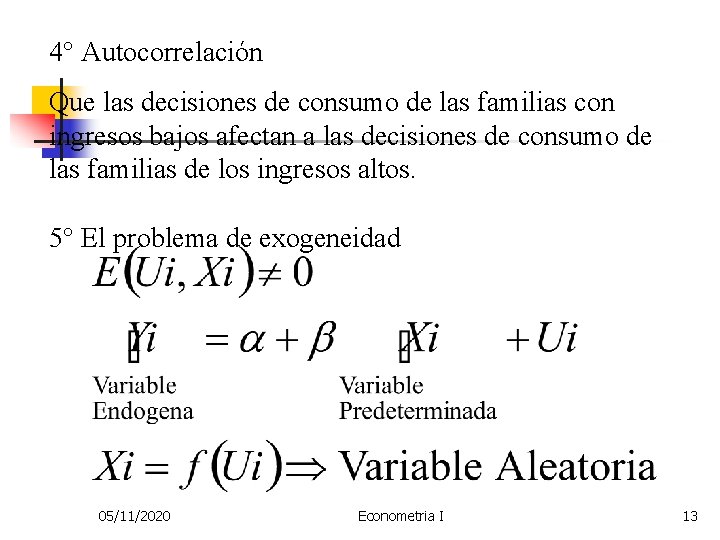
4° Autocorrelación Que las decisiones de consumo de las familias con ingresos bajos afectan a las decisiones de consumo de las familias de los ingresos altos. 5° El problema de exogeneidad 05/11/2020 Econometria I 13
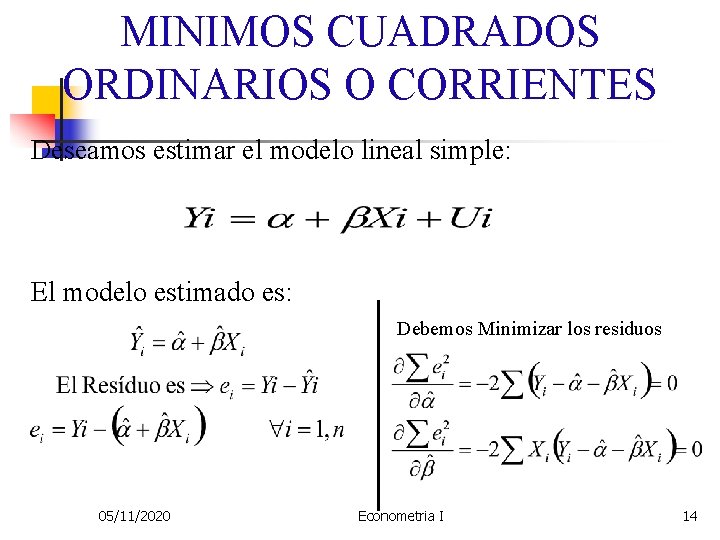
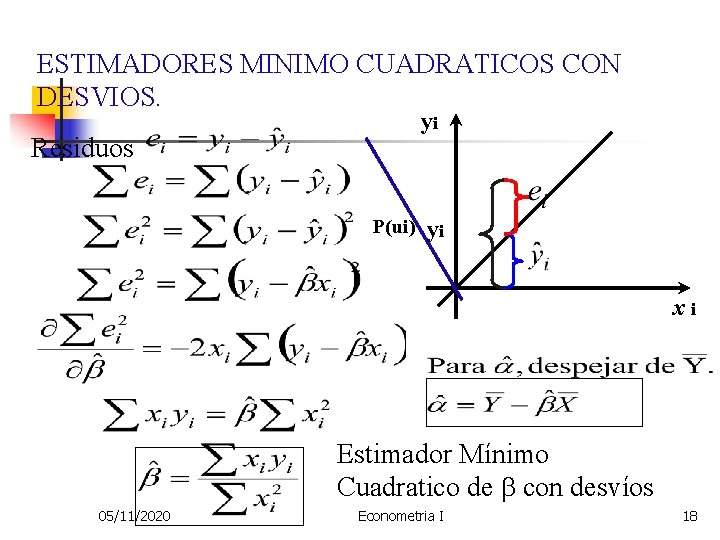
MINIMOS CUADRADOS ORDINARIOS O CORRIENTES Deseamos estimar el modelo lineal simple: El modelo estimado es: Debemos Minimizar los residuos 05/11/2020 Econometria I 14
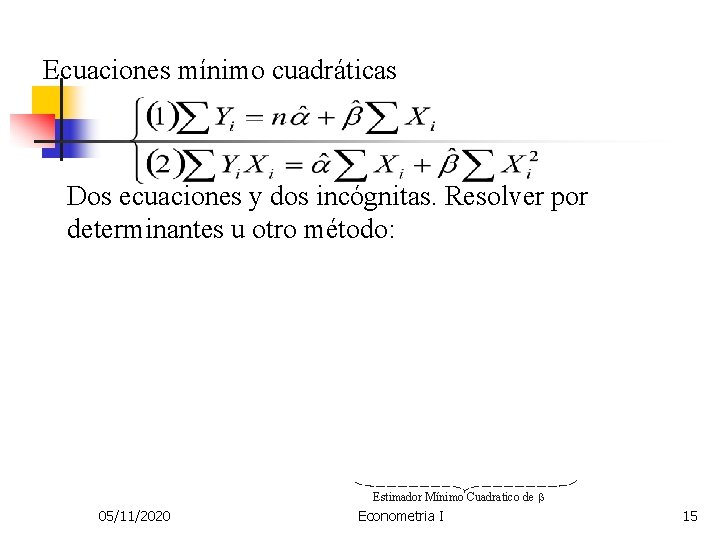
Ecuaciones mínimo cuadráticas Dos ecuaciones y dos incógnitas. Resolver por determinantes u otro método: Estimador Mínimo Cuadratico de 05/11/2020 Econometria I 15
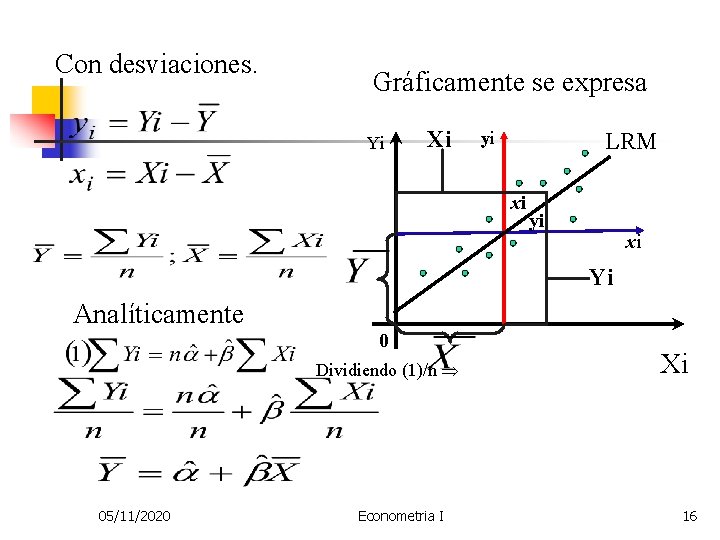
Con desviaciones. Gráficamente se expresa Yi Xi yi LRM xi yi xi Yi Analíticamente 0 Dividiendo (1)/n 05/11/2020 Econometria I Xi 16
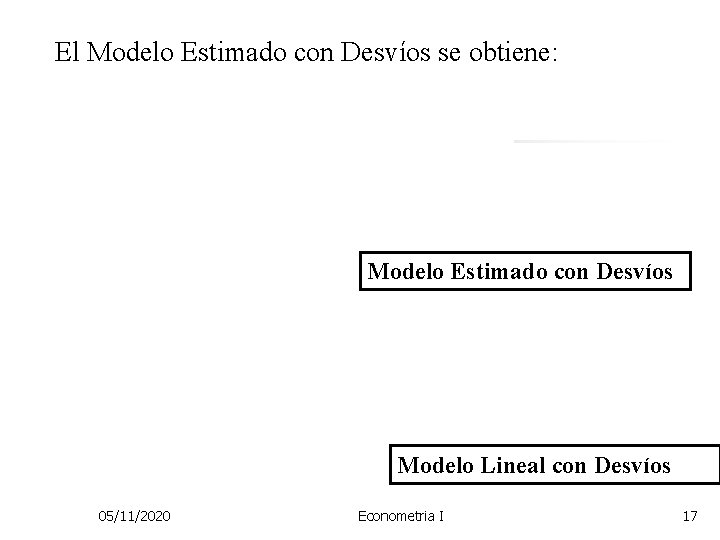
El Modelo Estimado con Desvíos se obtiene: Modelo Estimado con Desvíos Modelo Lineal con Desvíos 05/11/2020 Econometria I 17
ESTIMADORES MINIMO CUADRATICOS CON DESVIOS. yi Residuos P(ui) yi xi Estimador Mínimo Cuadratico de con desvíos 05/11/2020 Econometria I 18
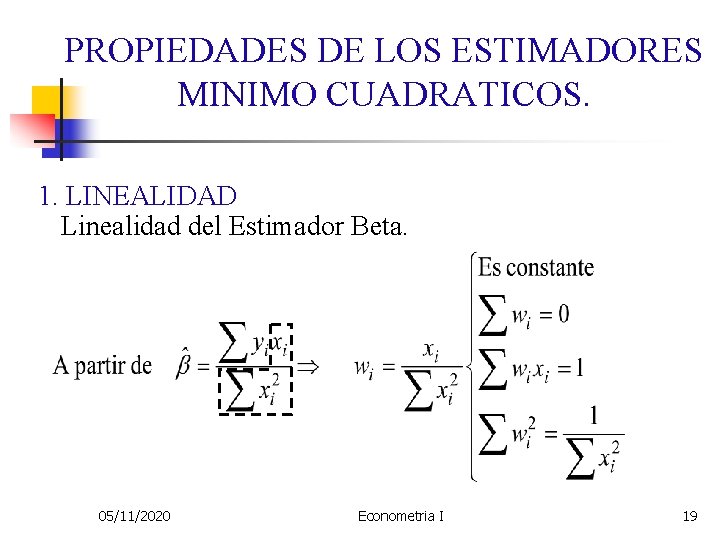
PROPIEDADES DE LOS ESTIMADORES MINIMO CUADRATICOS. 1. LINEALIDAD Linealidad del Estimador Beta. 05/11/2020 Econometria I 19
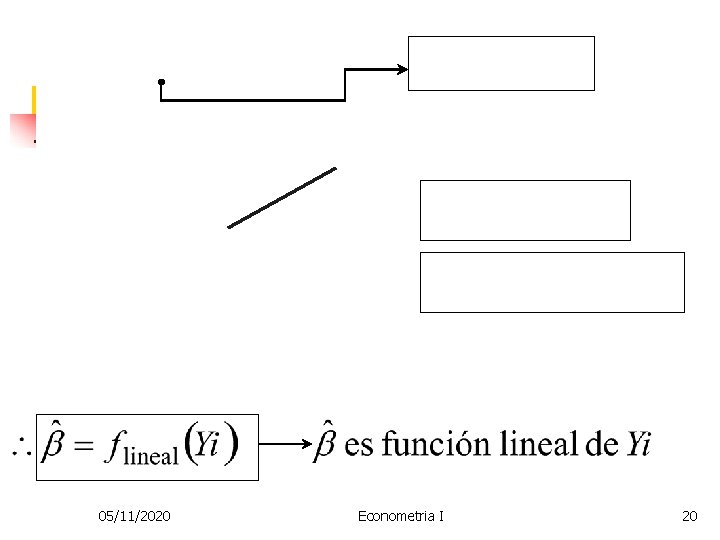
05/11/2020 Econometria I 20
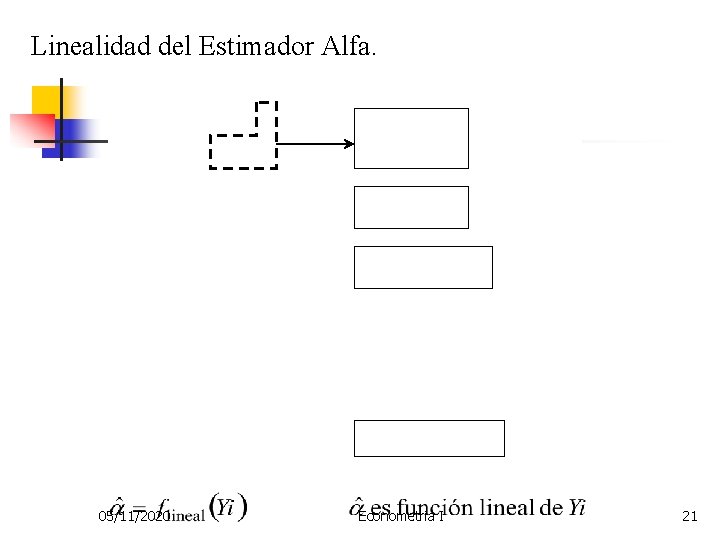
Linealidad del Estimador Alfa. 05/11/2020 Econometria I 21
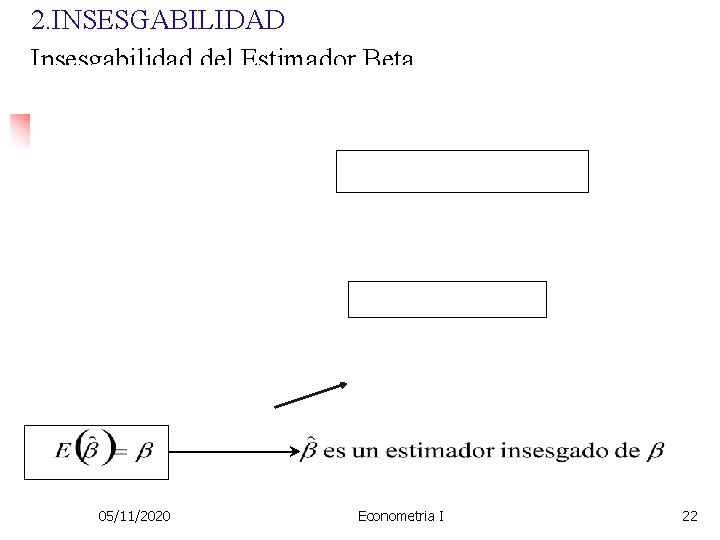
2. INSESGABILIDAD Insesgabilidad del Estimador Beta 05/11/2020 Econometria I 22
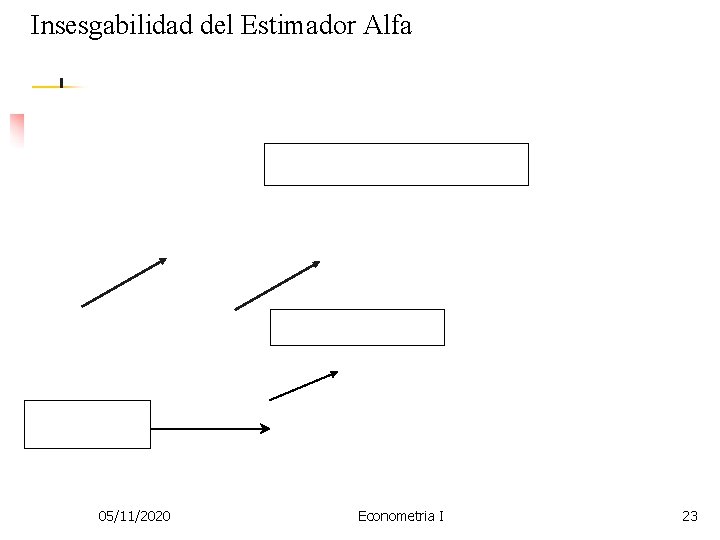
Insesgabilidad del Estimador Alfa 05/11/2020 Econometria I 23
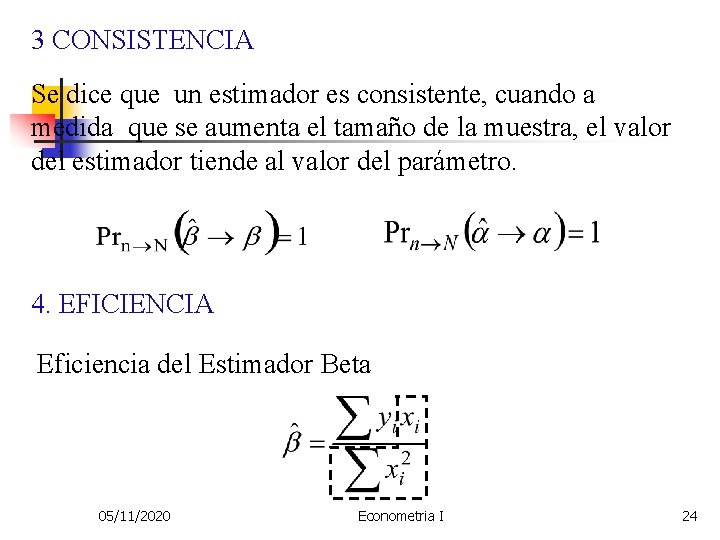
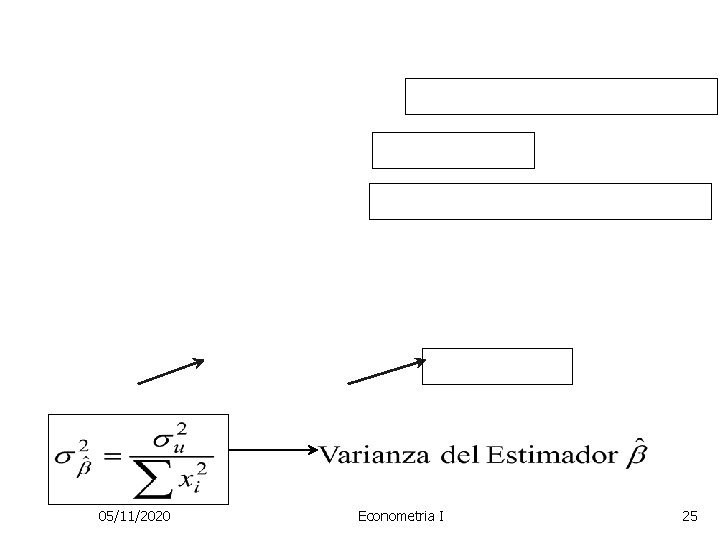
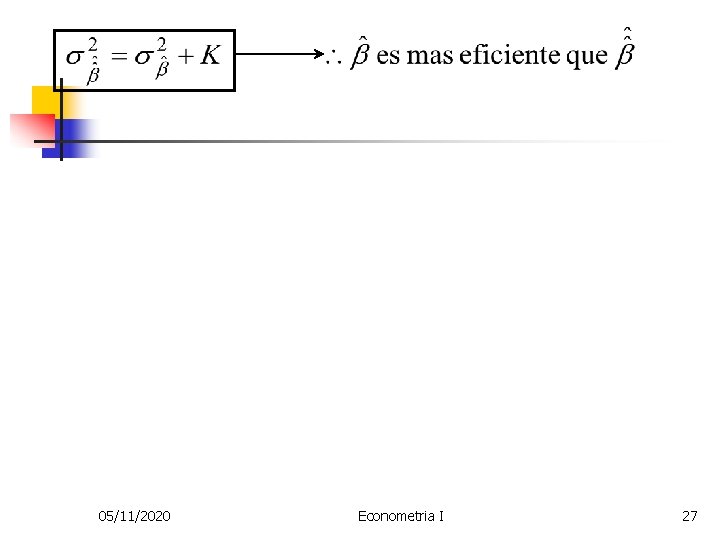
3 CONSISTENCIA Se dice que un estimador es consistente, cuando a medida que se aumenta el tamaño de la muestra, el valor del estimador tiende al valor del parámetro. 4. EFICIENCIA Eficiencia del Estimador Beta 05/11/2020 Econometria I 24
05/11/2020 Econometria I 25
Suponemos Otro Estimador Beta 05/11/2020 Econometria I 26
05/11/2020 Econometria I 27
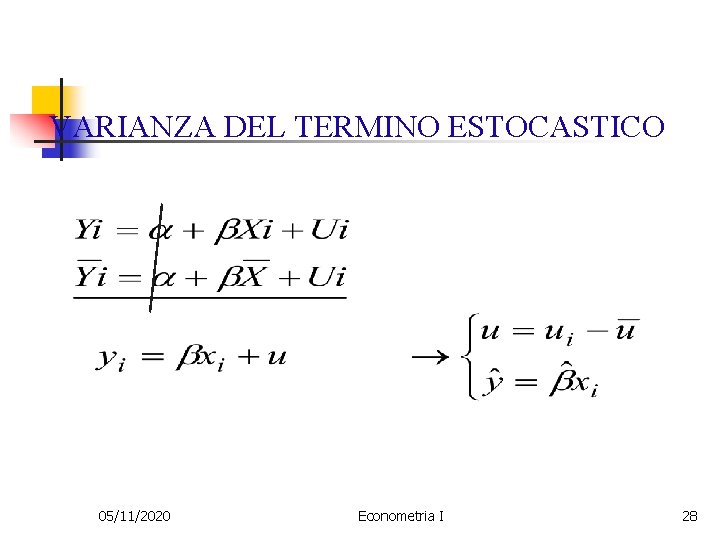
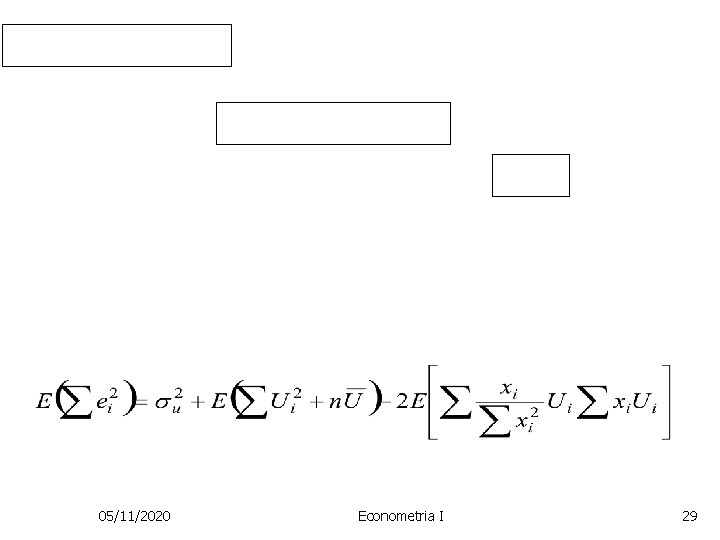
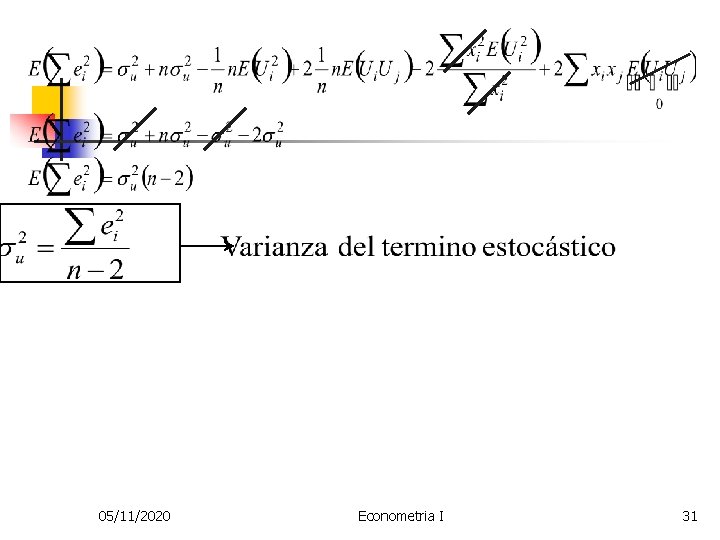
VARIANZA DEL TERMINO ESTOCASTICO 05/11/2020 Econometria I 28
05/11/2020 Econometria I 29
05/11/2020 Econometria I 30
05/11/2020 Econometria I 31
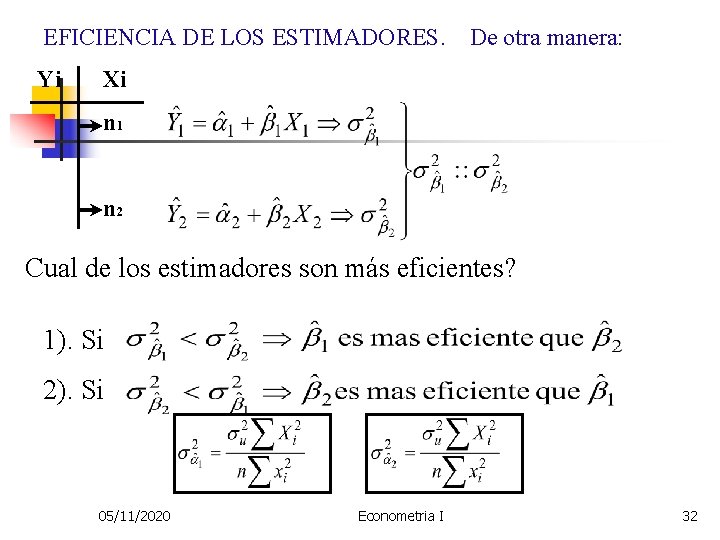
EFICIENCIA DE LOS ESTIMADORES. Yi De otra manera: Xi n 1 n 2 Cual de los estimadores son más eficientes? 1). Si 2). Si 05/11/2020 Econometria I 32
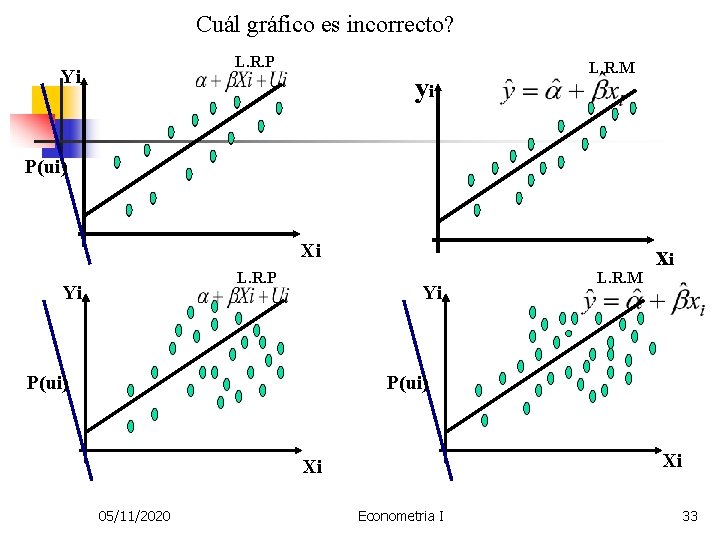
Cuál gráfico es incorrecto? L. R. P Yi yi L. R. M P(ui) Xi L. R. P Yi Yi P(ui) L. R. M xi P(ui) Xi Xi 05/11/2020 Econometria I 33
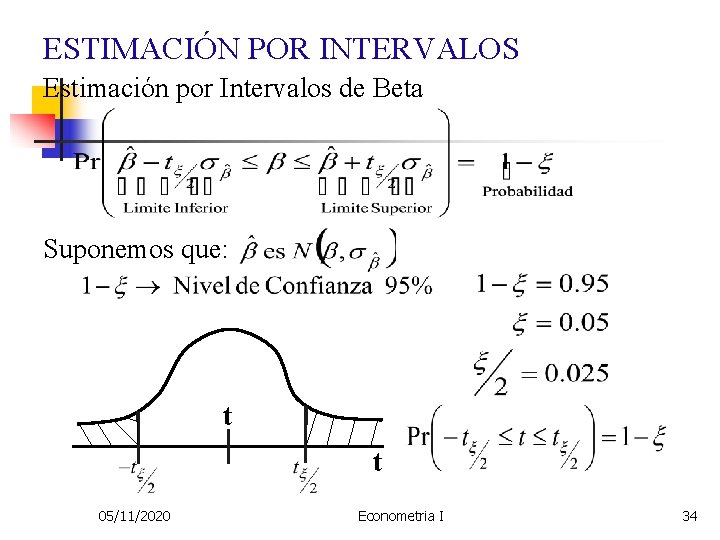
ESTIMACIÓN POR INTERVALOS Estimación por Intervalos de Beta Suponemos que: t t 05/11/2020 Econometria I 34
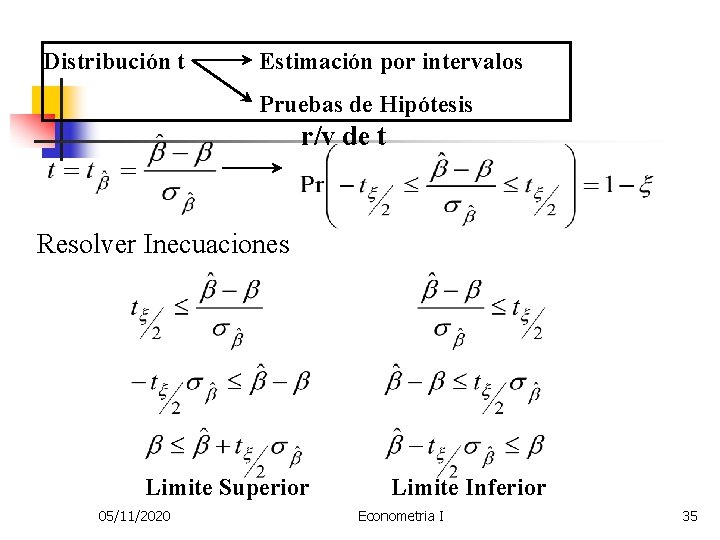
Distribución t Estimación por intervalos Pruebas de Hipótesis r/v de t Resolver Inecuaciones Limite Superior 05/11/2020 Limite Inferior Econometria I 35
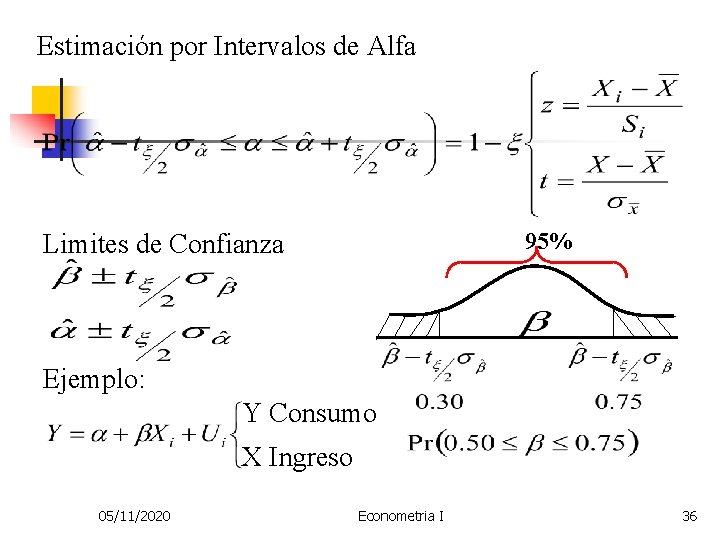
Estimación por Intervalos de Alfa 95% Limites de Confianza Ejemplo: Y Consumo X Ingreso 05/11/2020 Econometria I 36
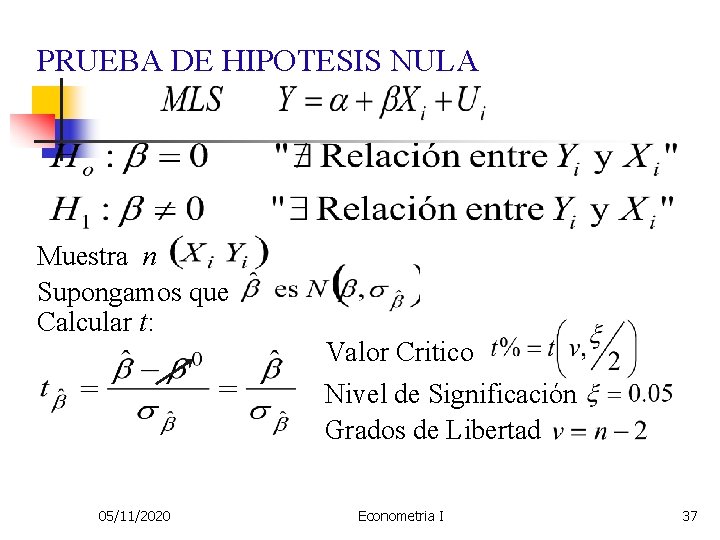
PRUEBA DE HIPOTESIS NULA Muestra n Supongamos que Calcular t: 05/11/2020 Valor Critico Nivel de Significación Grados de Libertad Econometria I 37
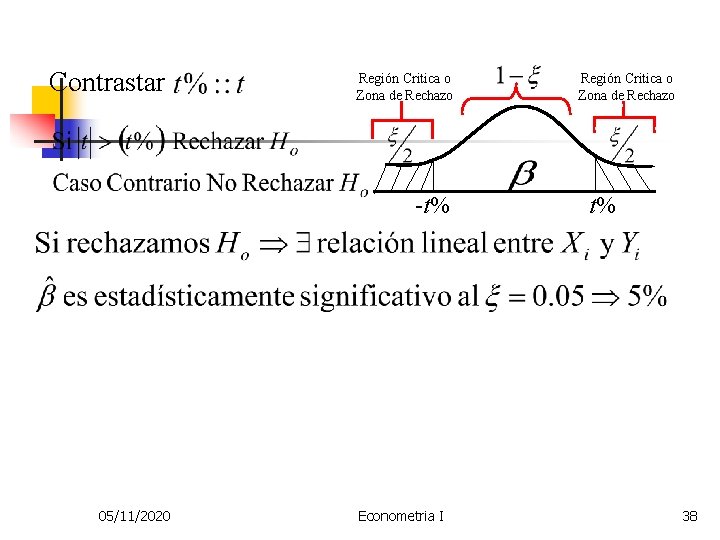
Contrastar Región Critica o Zona de Rechazo -t% 05/11/2020 Econometria I Región Critica o Zona de Rechazo t% 38
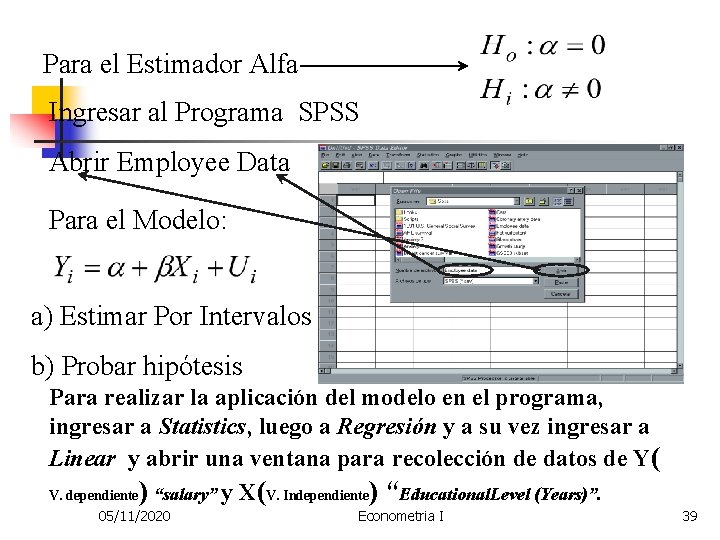
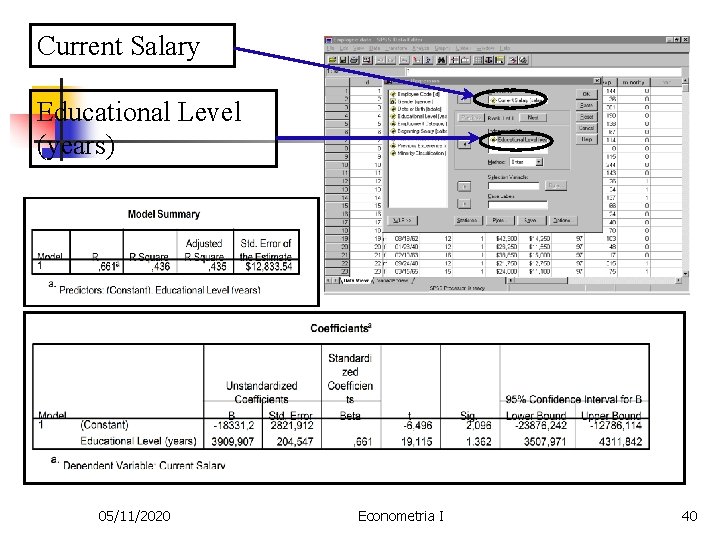
Para el Estimador Alfa Ingresar al Programa SPSS Abrir Employee Data Para el Modelo: a) Estimar Por Intervalos b) Probar hipótesis Para realizar la aplicación del modelo en el programa, ingresar a Statistics, luego a Regresión y a su vez ingresar a Linear y abrir una ventana para recolección de datos de Y( V. dependiente) “salary” y X(V. Independiente) “Educational. Level (Years)”. 05/11/2020 Econometria I 39
Current Salary Educational Level (years) 05/11/2020 Econometria I 40
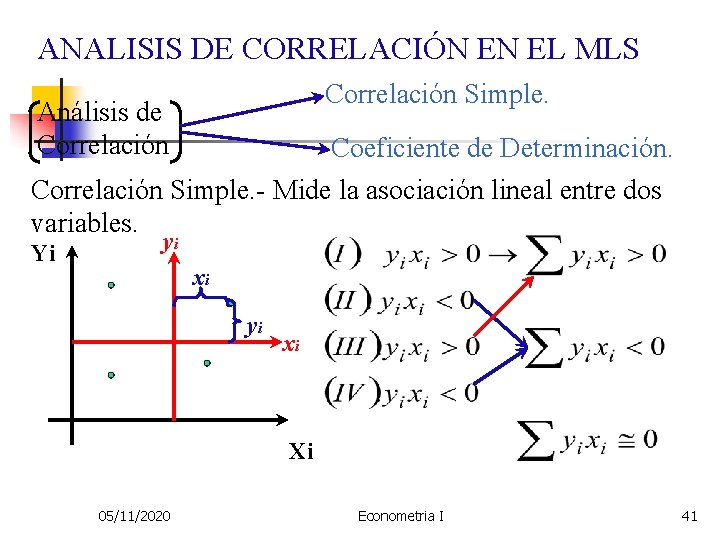
ANALISIS DE CORRELACIÓN EN EL MLS Correlación Simple. Análisis de Correlación Coeficiente de Determinación. Correlación Simple. - Mide la asociación lineal entre dos variables. Yi yi xi Xi 05/11/2020 Econometria I 41
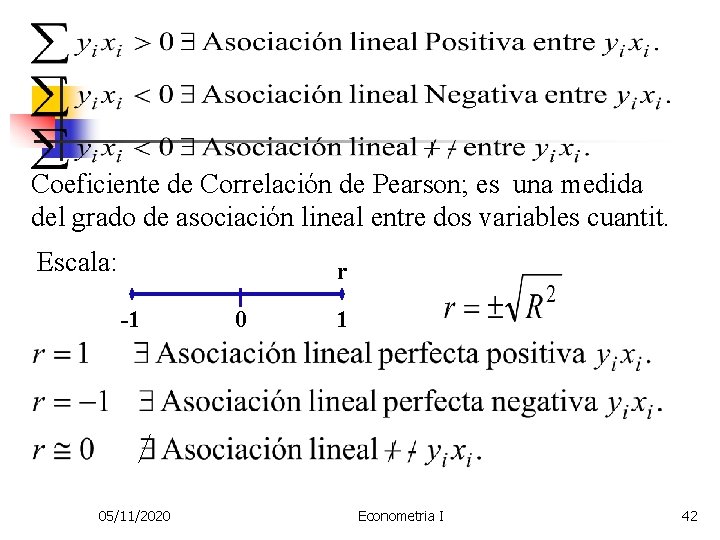
Coeficiente de Correlación de Pearson; es una medida del grado de asociación lineal entre dos variables cuantit. Escala: r -1 05/11/2020 0 1 Econometria I 42
Donde: 05/11/2020 Econometria I 43
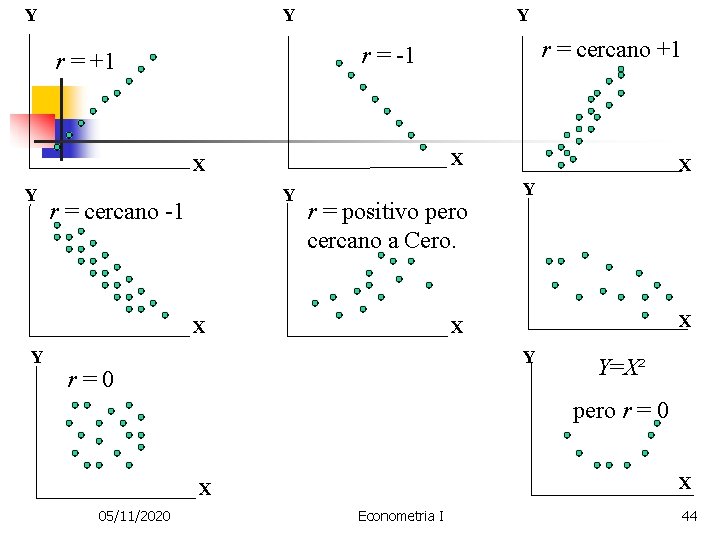
Y Y Y X X Y Y r = cercano -1 r = positivo pero cercano a Cero. X Y r = cercano +1 r = -1 r = +1 X Y X X Y r=0 Y=X² pero r = 0 X X 05/11/2020 Econometria I 44
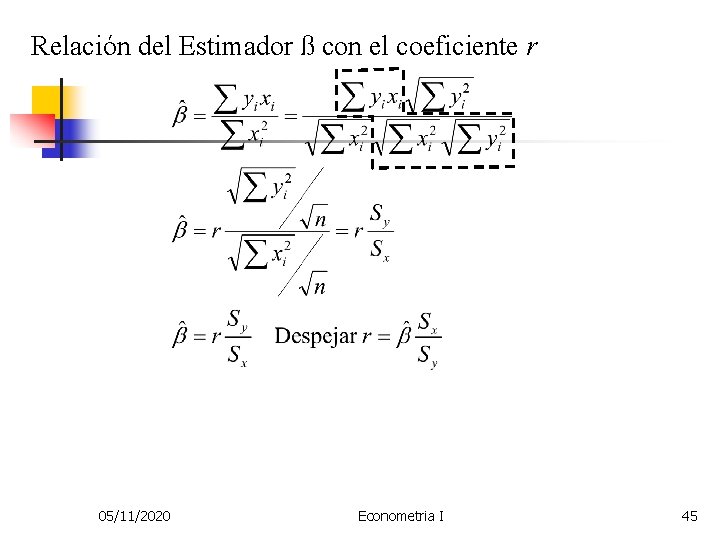
Relación del Estimador ß con el coeficiente r 05/11/2020 Econometria I 45
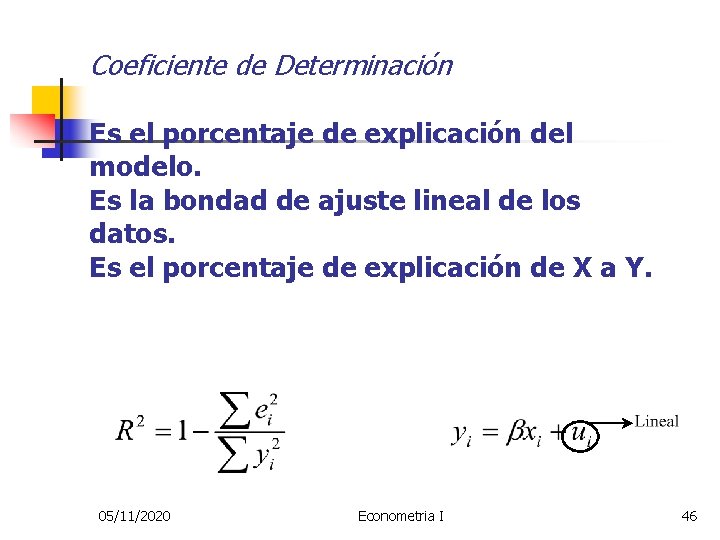
Coeficiente de Determinación Es el porcentaje de explicación del modelo. Es la bondad de ajuste lineal de los datos. Es el porcentaje de explicación de X a Y. 05/11/2020 Econometria I 46
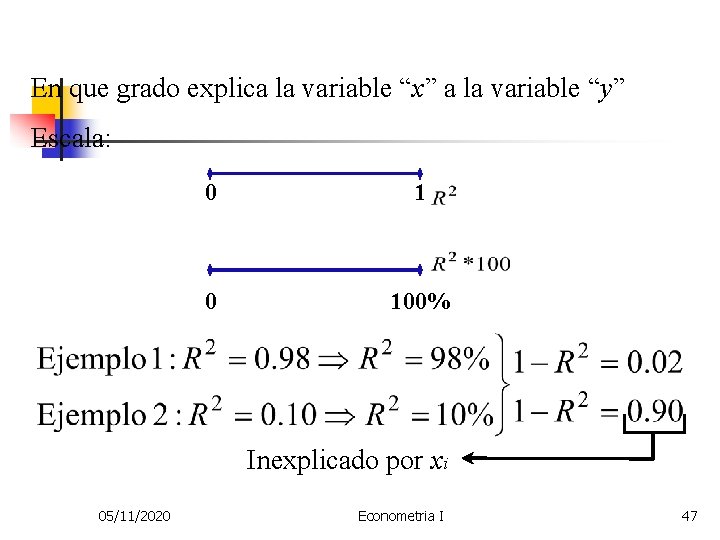
En que grado explica la variable “x” a la variable “y” Escala: 0 100% Inexplicado por xi 05/11/2020 Econometria I 47
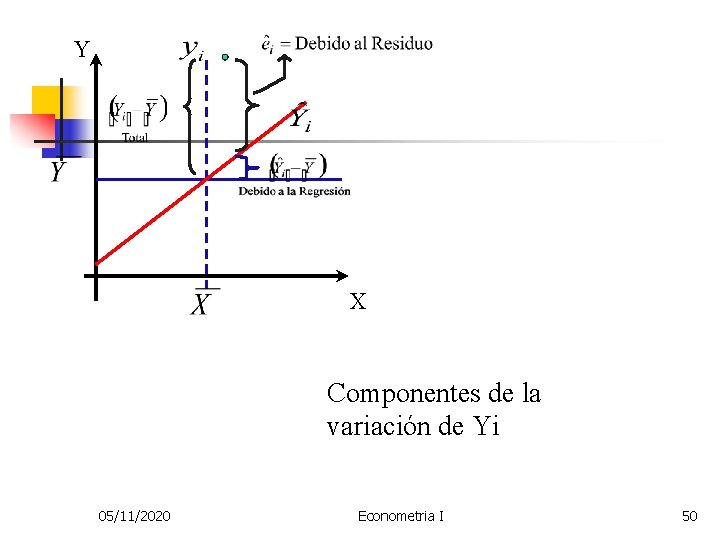
Demostración: STC = Suma Total de cuadrados SCE = Suma de Cuadrados Explicados por Xi SCNE=Suma de Cuadrados No Explicados o “Residuales de Cuadrados”. 05/11/2020 Econometria I 48
05/11/2020 Econometria I 49
Y X Componentes de la variación de Yi 05/11/2020 Econometria I 50
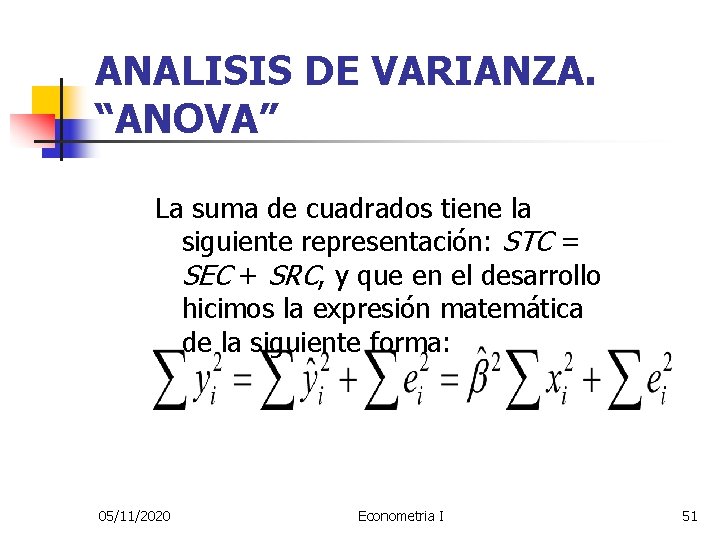
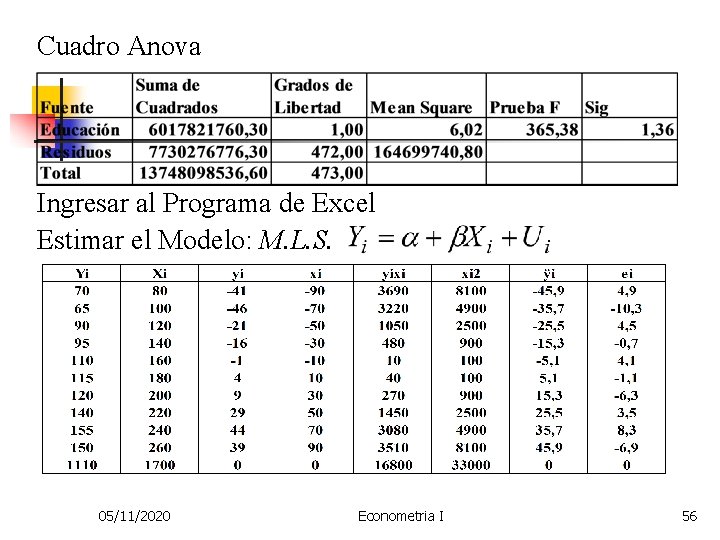
ANALISIS DE VARIANZA. “ANOVA” La suma de cuadrados tiene la siguiente representación: STC = SEC + SRC, y que en el desarrollo hicimos la expresión matemática de la siguiente forma: 05/11/2020 Econometria I 51
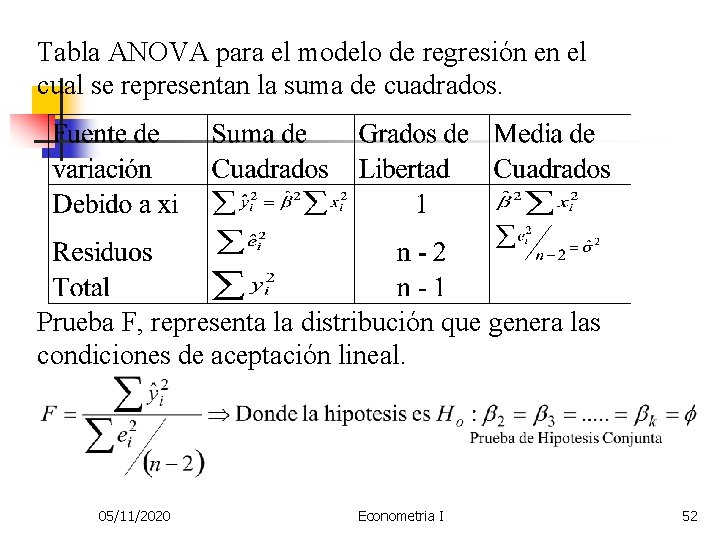
Tabla ANOVA para el modelo de regresión en el cual se representan la suma de cuadrados. Prueba F, representa la distribución que genera las condiciones de aceptación lineal. 05/11/2020 Econometria I 52
Solo en el Modelo Lineal Simple Buscar el F% Crítico en la tabla F: Nivel de Significación 05/11/2020 1 gl num y n-2 gl den Econometria I 53
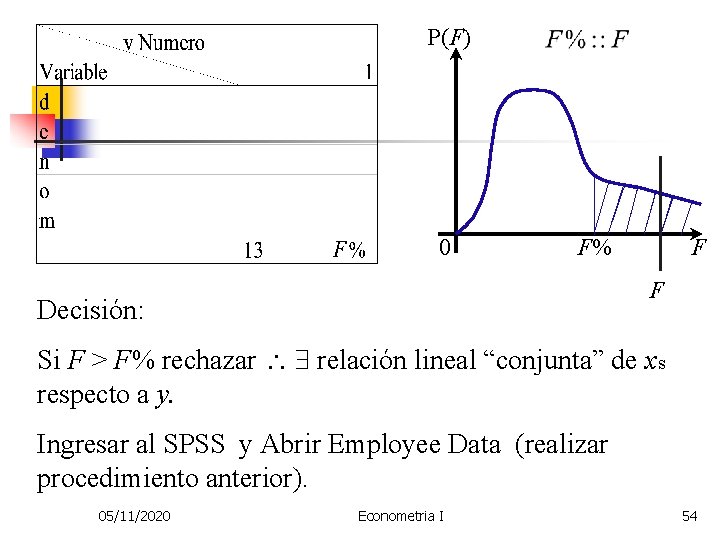
P(F) 0 F% F F Decisión: Si F > F% rechazar relación lineal “conjunta” de xs respecto a y. Ingresar al SPSS y Abrir Employee Data (realizar procedimiento anterior). 05/11/2020 Econometria I 54
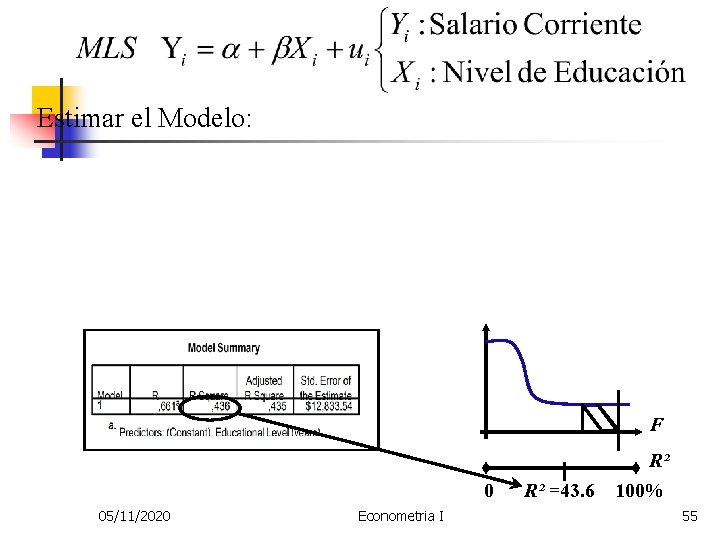
Estimar el Modelo: F 0 05/11/2020 Econometria I R² =43. 6 R² 100% 55
Cuadro Anova Ingresar al Programa de Excel Estimar el Modelo: M. L. S. 05/11/2020 Econometria I 56
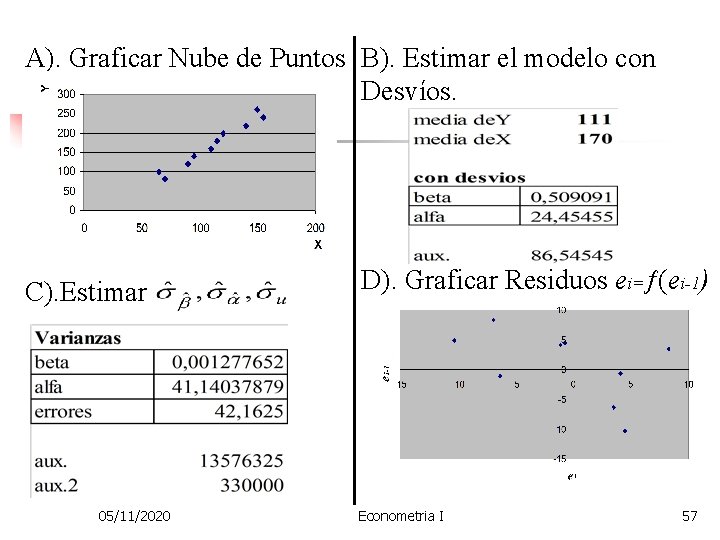
A). Graficar Nube de Puntos B). Estimar el modelo con Desvíos. C). Estimar 05/11/2020 D). Graficar Residuos ei= (ei-1) Econometria I 57
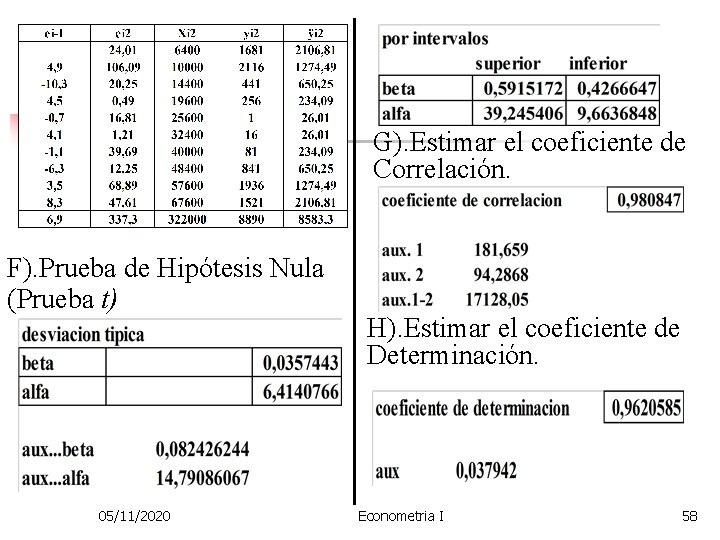
G). Estimar el coeficiente de Correlación. F). Prueba de Hipótesis Nula (Prueba t) 05/11/2020 H). Estimar el coeficiente de Determinación. Econometria I 58
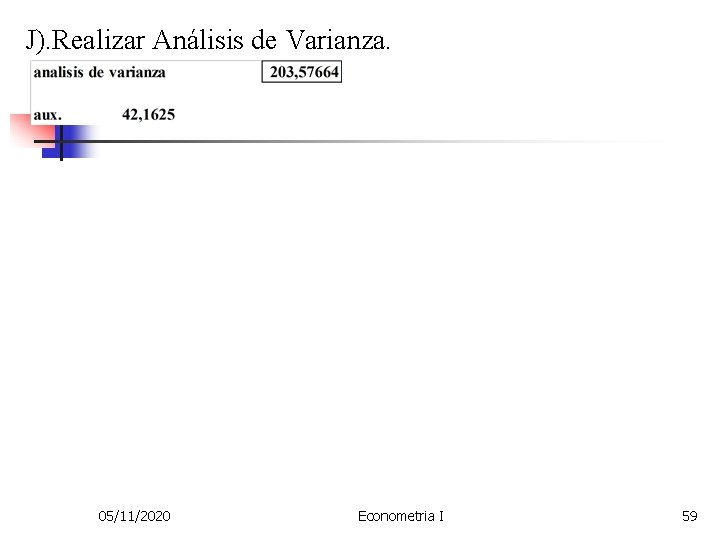
J). Realizar Análisis de Varianza. 05/11/2020 Econometria I 59
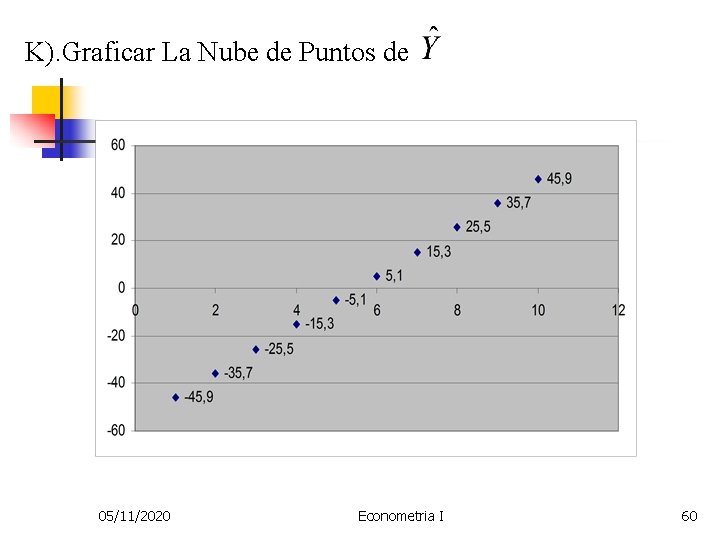
K). Graficar La Nube de Puntos de 05/11/2020 Econometria I 60
UNIVERSIDAD MAYOR DE SAN SIMON FACULTAD DE CIENCIAS ECONOMICAS CARRERA INGENIERIA FINANCIERA ECONOMETRIA 3. OTROS ASPECTOS DEL MODELO LINEAL SIMPLE Hernán Delgadillo Dorado Dennis Andrew Rossel Aquino 05/11/2020 Econometria I 61
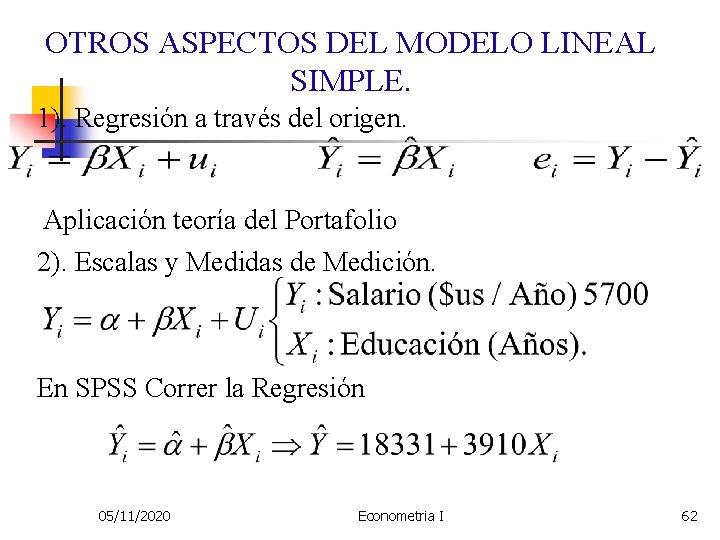
OTROS ASPECTOS DEL MODELO LINEAL SIMPLE. 1). Regresión a través del origen. Aplicación teoría del Portafolio 2). Escalas y Medidas de Medición. En SPSS Correr la Regresión 05/11/2020 Econometria I 62
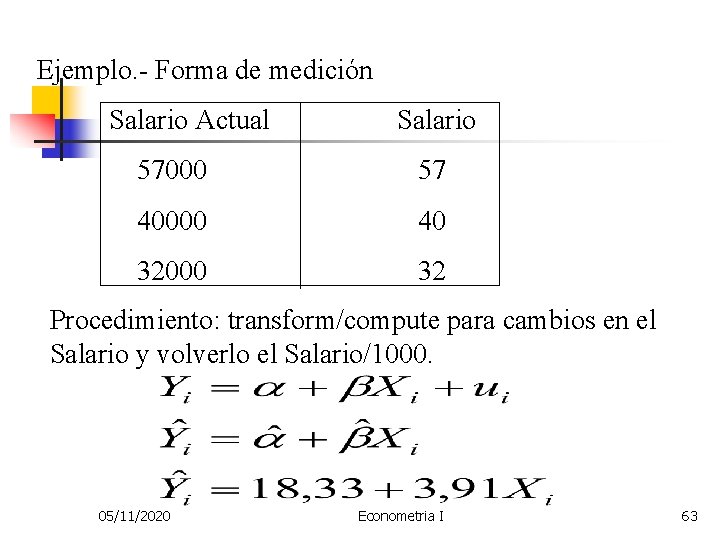
Ejemplo. - Forma de medición Salario Actual Salario 57000 57 40000 40 32000 32 Procedimiento: transform/compute para cambios en el Salario y volverlo el Salario/1000. 05/11/2020 Econometria I 63
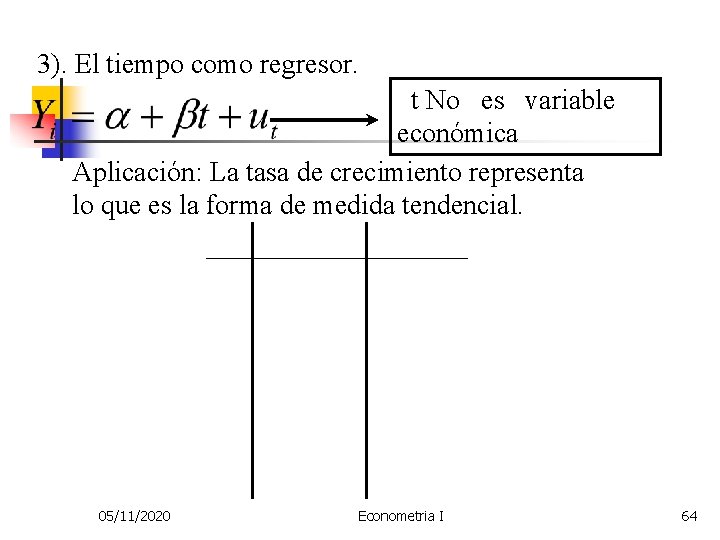
3). El tiempo como regresor. t No es variable económica Aplicación: La tasa de crecimiento representa lo que es la forma de medida tendencial. 05/11/2020 Econometria I 64