
Unidade terica 3 1 Modelo de Markowitz e
- Slides: 42
Unidade teórica 3 1 Modelo de Markowitz e a Fronteira eficiente 2. Determinação da Fronteira eficiente Carlos Arriaga Costa 2005/06 unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 1
Unidade teórica 3. O que é a fronteira eficiente num conjunto de portefólios? . Como modelizar a eficiência ? . Quais as hipóteses do modelo de Markowitz? . Como determinar a fronteira de eficiência? unid 3 Carlos Arriaga Economia. Financeira - Mestrado em. Costa Economia UM 2005/06 4º curso 2
MATEMÁTICA DA FRONTEIRA DE UM PORTEFÓLIO: o MODELO DE MARKOWITZ (1959) u - HIPÓTESES DO MODELO DE MARKOWITZ: HIPÓTESES RELATIVAS AOS ACTIVOS FINANCEIROS H 1: Todo o investimento é uma decisão tomada em situação de risco. O retorno de um activo financeiro para um período futuro é consequentemente uma variável aleatória com distribuição normal. H 2 : os retornos de diferentes activos financeiros não se movimentam de uma forma independente de uns e de outros. unid 3 Carlos Arriaga Economia. Financeira - Mestrado em Costa Economia UM 2005/06 4º curso 3
Hipóteses relativas ao comportamento dos investidores u H 3: O comportamento de todos os investidores é caracterizado por um grau mais ou menos pronunciado de aversão ao risco (medido pelo desvio padrão e pela distribuição dos retornos) u H 4: Os investidores tomam decisões racionais: Mesmo que a sua função de utilidade seja subjectiva eles operam segundo escolhas transitivas. u H 5: Todos os investidores têm um mesmo horizonte de decisão, que comporta um só período. unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 4
ESTRUTURAÇÃO DO MODELO DE MARKOWITZ u Os acontecimentos dos quais contribuem para as decisões tomadas não se encontram explicitados no modelo. A distribuição de probabilidades relativamente aos rendimentos de cada activo financeiro é efectuado condicionalmente ao estado da economia em geral e à situação do mercado financeiro em particular. u Uma decisão consiste em alocar um orçamento aos diferentes activos financeiros unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso determinado 5
FRONTEIRA EFICIENTE u 1º Fase: Repartir as soluções possíveis em dois sub-conjuntos, correspondendo um deles ao das soluções dominantes (eficientes) e um outro ao das soluções dominadas (ineficientes) u 2ºA fase: Dentro das soluções eficientes, fazer corresponder aquela que maximiza a função de utilidade do investidor. unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 6
PRIMEIRA FASE u Em razão do principio de racionalidade, um investidor que pretende situar-se a um nível de risco optará por um portfólio de maior valor esperado do rendimento E(r 2). u Em razão do princípio de racionalidade e de aversão ao risco, um investidor que pretende situar-se a um nível de rendimento esperado optará pelo portfólio de menor risco. Pode-se estabelecer a hipótese de que todos os investidores, com base em características objectivas, localizarão de maneira semelhante a fronteira eficiente , que é independente das preferências individuais dos investidores. unid 3 Carlos Arriaga u unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 7
Segunda Fase u u u Temos de ter em conta as funções de utilidade de cada investidor (curvas de indiferença) A fronteira de eficiência (dado objectivo) Cada investidor escolherá o portfólio correspondente ao ponto onde a fronteira de eficiência é tangente a uma das suas curvas de indiferença. unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 8
Fronteira de eficiência u A fronteira de eficiência deriva da maximização de um retorno esperado dado um determinado risco. u Markowitz (1952, Jo. F) resolveu este problema matemáticamente u Se não existir nenhum activo sem risco , a fronteira de eficiência será a metade mais elevada da fronteira com um mínimo de variância. u Se existir um activo sem risco , a fronteira de eficiência será a linha tangente à fronteira com um mínimo de variância. u Se não forem admitidas “posições curtas” todas as ponderações dos activos são negativas. (Xi 0). u Se forem admitidas indefinidamente. unid 3 Carlos Arriaga Costa “posições curtas” Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso a curva continua 9
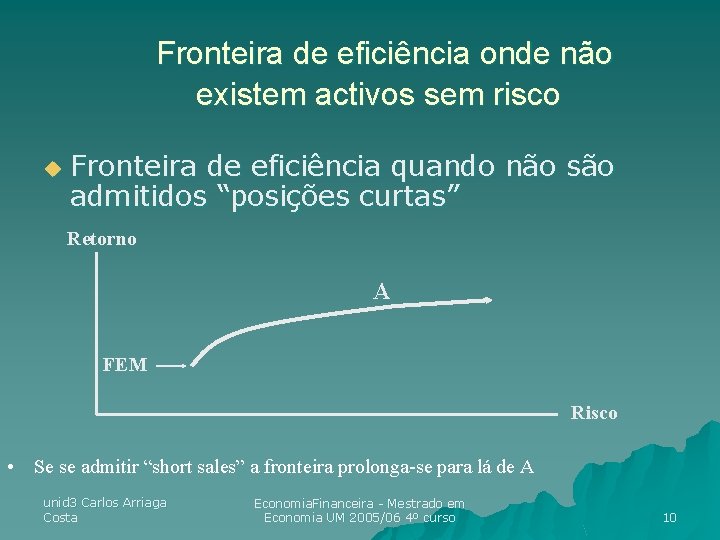
Fronteira de eficiência onde não existem activos sem risco u Fronteira de eficiência quando não são admitidos “posições curtas” Retorno A FEM Risco • Se se admitir “short sales” a fronteira prolonga-se para lá de A unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 10
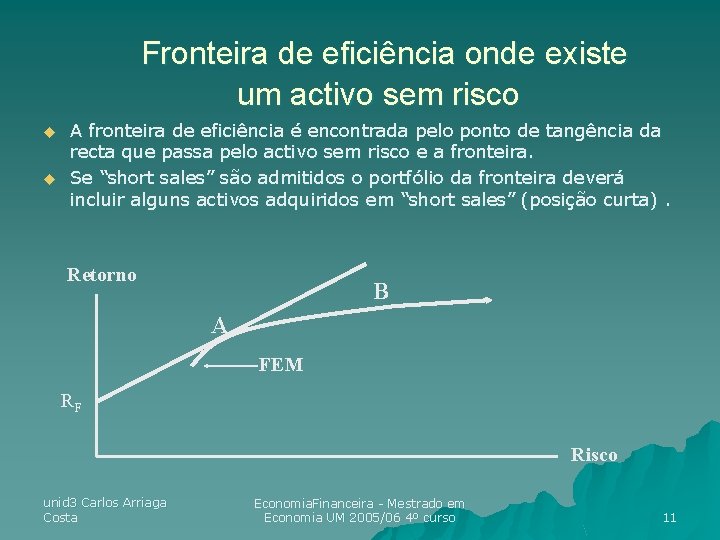
Fronteira de eficiência onde existe um activo sem risco u u A fronteira de eficiência é encontrada pelo ponto de tangência da recta que passa pelo activo sem risco e a fronteira. Se “short sales” são admitidos o portfólio da fronteira deverá incluir alguns activos adquiridos em “short sales” (posição curta). Retorno B A FEM RF Risco unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 11
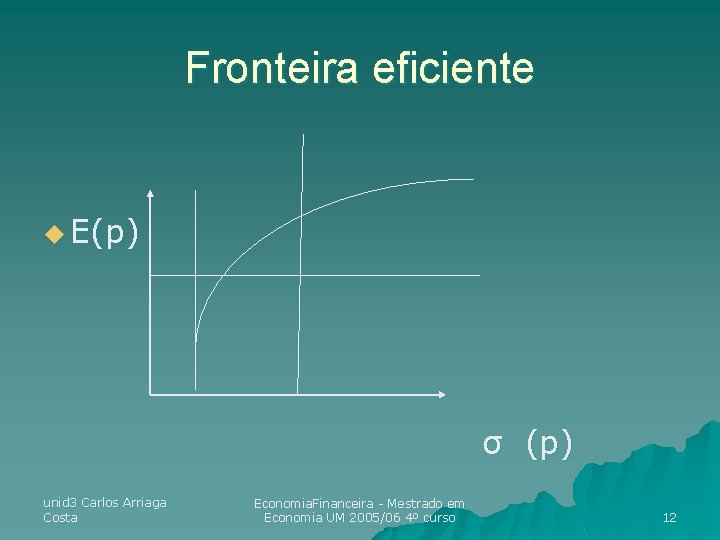
Fronteira eficiente u E(p) σ (p) unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 12
Cálculo da fronteira de eficiência u u u Um investidor poderá enfrentar diferentes cenários não importa a existência de activos sem risco ou a possibilidade de “short sales”. Cada um dos cenários implicará diferentes métodos matemáticos na resolução das ponderações óptimas do portefólio. Os cenários que o investidor enfrenta são: -”Short sales” e uma taxa sem risco para empréstimos ou concessão de emprestimos. -”Short sales” e não existência de uma taxa sem risco para empréstimos ou concessão de emprestimos. -”Short sales” não permitidas e não existência de uma taxa sem risco para empréstimos ou concessão de emprestimos. unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 13
Cálculo da fronteira de eficiência utilizando o método de Markowitz Cenario 1 -”Posições curtas (short sales)” e uma taxa sem risco para empréstimos ou concessão de emprestimos. u u A fronteira de eficiência é obtida pelo ponto de tangência entre a linha de transformação e a fronteira com o mínimo de variância. O declive da linha de transformação é designada por Rácio de sharpe. u O rácio de sharpe é uma medida do excesso de retorno relativamente ao risco total. u O ponto de tangência coincide com o óptimo do portefólio. u Ao longo da fronteira de eficiência um investidor possui uma proporção de fundos neste portefólio que pode compreender alguns activos e “cash” (dívida pública por exemplo). unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 14
Racio de sharpe u Um u dos activos sem risco (rf) rp = (1 -x)rf + xra = rf + (ra-rf)x rp = rf + ((ra-rf) / σa) * σp u Racio de sharpe: declive da recta u ((ra-rf)/ σa) : mede o excesso de retorno derivado do risco do activo u unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 15
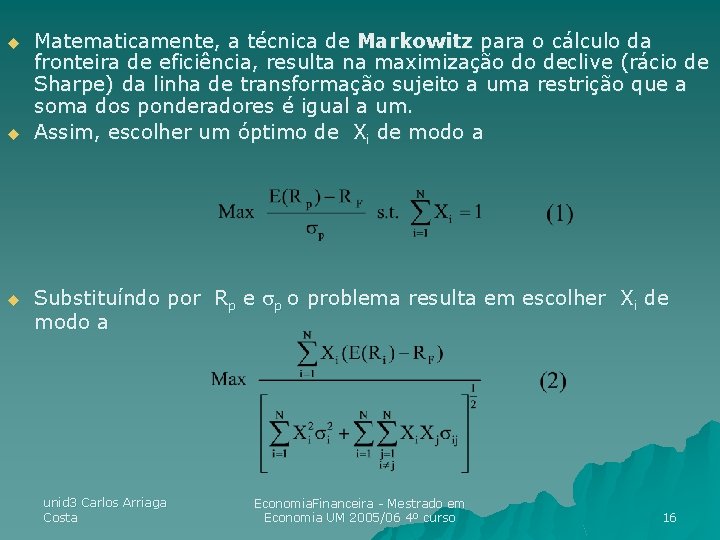
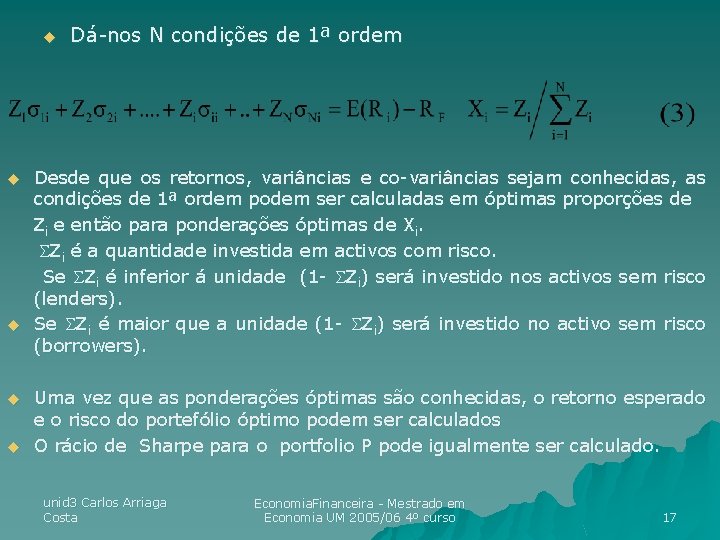
u u u Matematicamente, a técnica de Markowitz para o cálculo da fronteira de eficiência, resulta na maximização do declive (rácio de Sharpe) da linha de transformação sujeito a uma restrição que a soma dos ponderadores é igual a um. Assim, escolher um óptimo de Xi de modo a Substituíndo por Rp e p o problema resulta em escolher Xi de modo a unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 16
u u u Dá-nos N condições de 1ª ordem Desde que os retornos, variâncias e co-variâncias sejam conhecidas, as condições de 1ª ordem podem ser calculadas em óptimas proporções de Zi e então para ponderações óptimas de Xi. Zi é a quantidade investida em activos com risco. Se Zi é inferior á unidade (1 - Zi) será investido nos activos sem risco (lenders). Se Zi é maior que a unidade (1 - Zi) será investido no activo sem risco (borrowers). Uma vez que as ponderações óptimas são conhecidas, o retorno esperado e o risco do portefólio óptimo podem ser calculados O rácio de Sharpe para o portfolio P pode igualmente ser calculado. unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 17
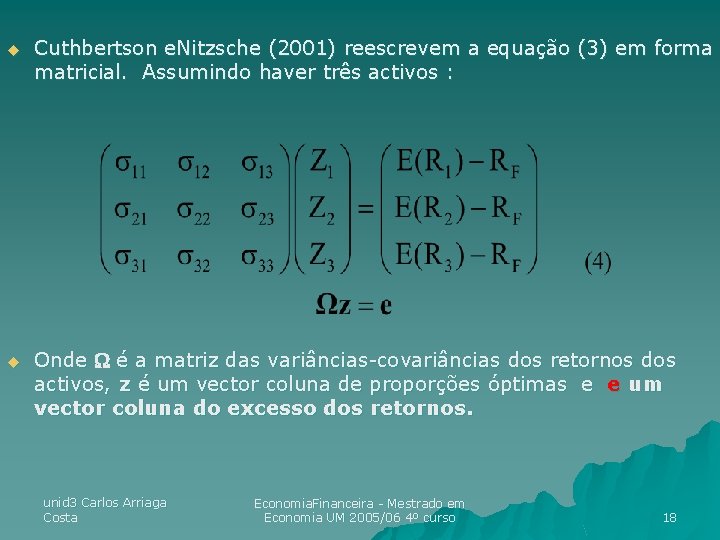
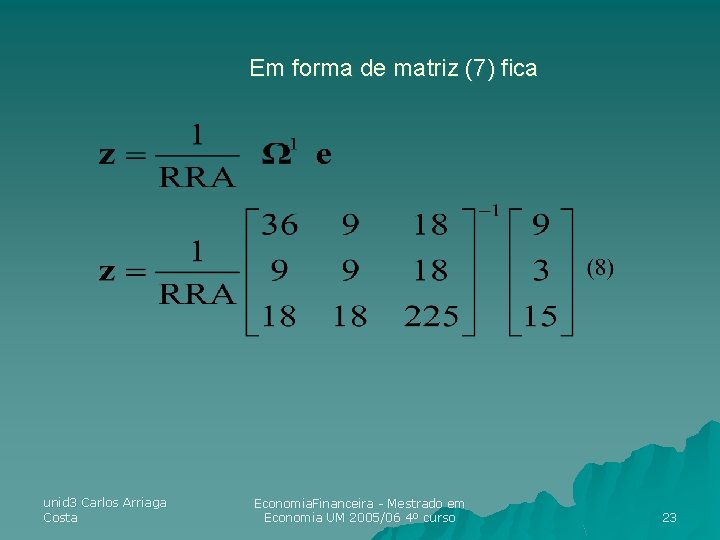
u Cuthbertson e. Nitzsche (2001) reescrevem a equação (3) em forma matricial. Assumindo haver três activos : u Onde é a matriz das variâncias-covariâncias dos retornos dos activos, z é um vector coluna de proporções óptimas e e um vector coluna do excesso dos retornos. unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 18
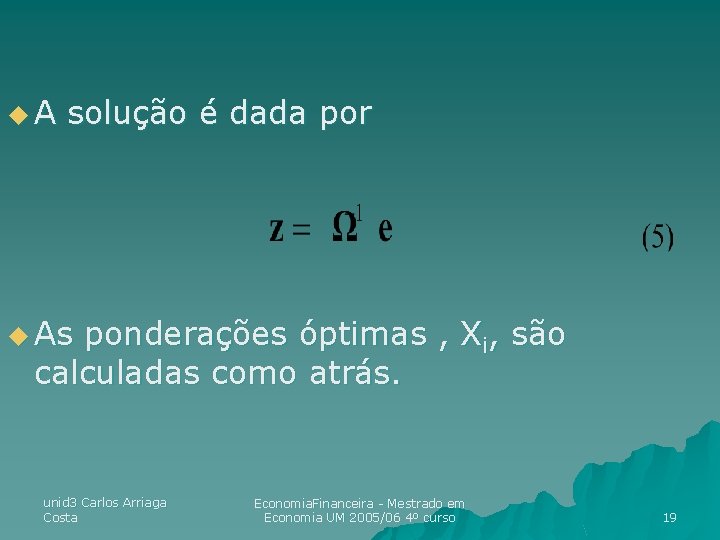
u. A solução é dada por u As ponderações óptimas , Xi, são calculadas como atrás. unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 19
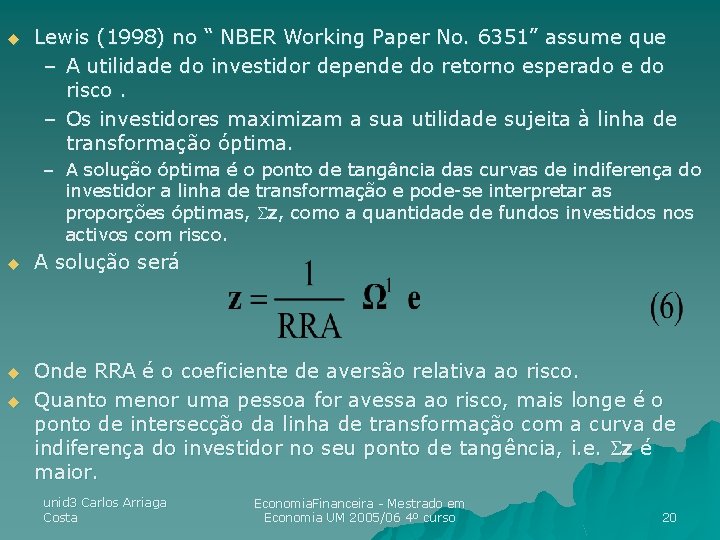
u Lewis (1998) no “ NBER Working Paper No. 6351” assume que – A utilidade do investidor depende do retorno esperado e do risco. – Os investidores maximizam a sua utilidade sujeita à linha de transformação óptima. – A solução óptima é o ponto de tangância das curvas de indiferença do investidor a linha de transformação e pode-se interpretar as proporções óptimas, z, como a quantidade de fundos investidos nos activos com risco. u A solução será u Onde RRA é o coeficiente de aversão relativa ao risco. Quanto menor uma pessoa for avessa ao risco, mais longe é o ponto de intersecção da linha de transformação com a curva de indiferença do investidor no seu ponto de tangência, i. e. z é maior. u unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 20
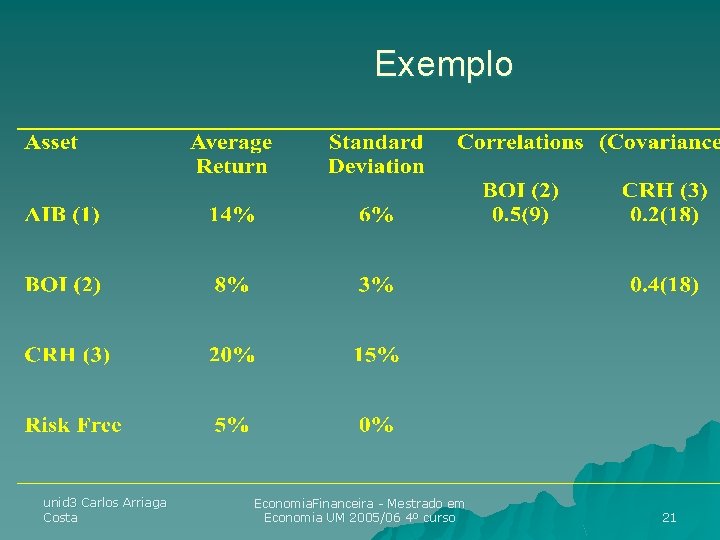
Exemplo unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 21
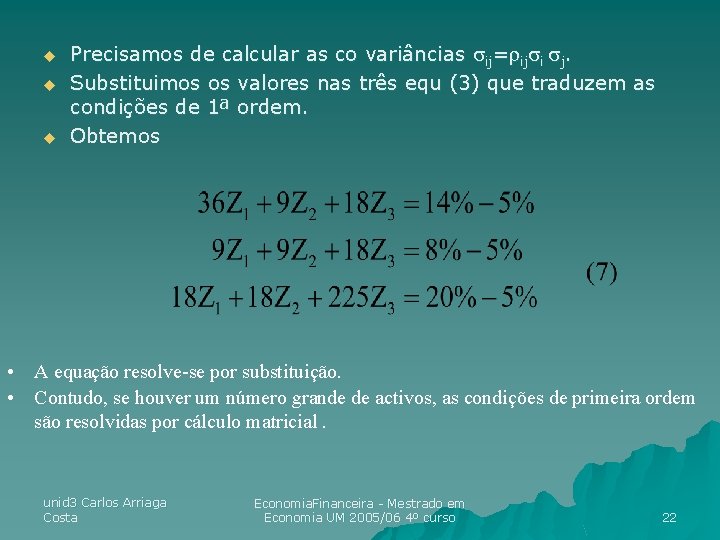
u u u Precisamos de calcular as co variâncias ij= ij i j. Substituimos os valores nas três equ (3) que traduzem as condições de 1ª ordem. Obtemos • A equação resolve-se por substituição. • Contudo, se houver um número grande de activos, as condições de primeira ordem são resolvidas por cálculo matricial. unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 22
Em forma de matriz (7) fica unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 23
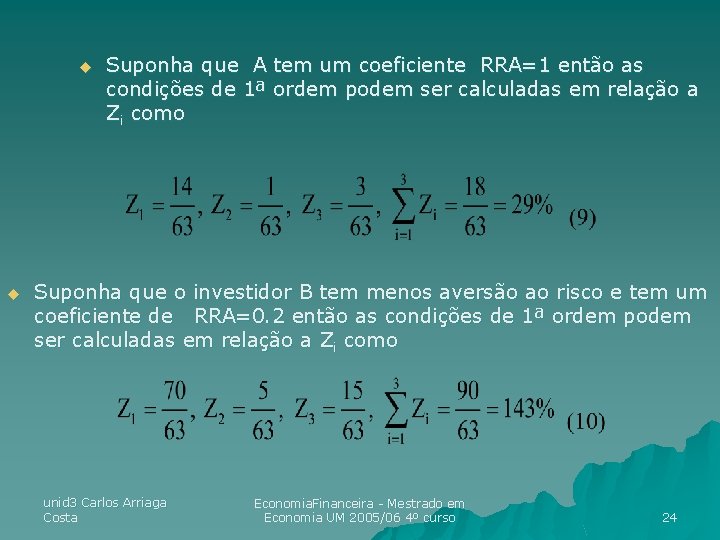
u u Suponha que A tem um coeficiente RRA=1 então as condições de 1ª ordem podem ser calculadas em relação a Zi como Suponha que o investidor B tem menos aversão ao risco e tem um coeficiente de RRA=0. 2 então as condições de 1ª ordem podem ser calculadas em relação a Zi como unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 24
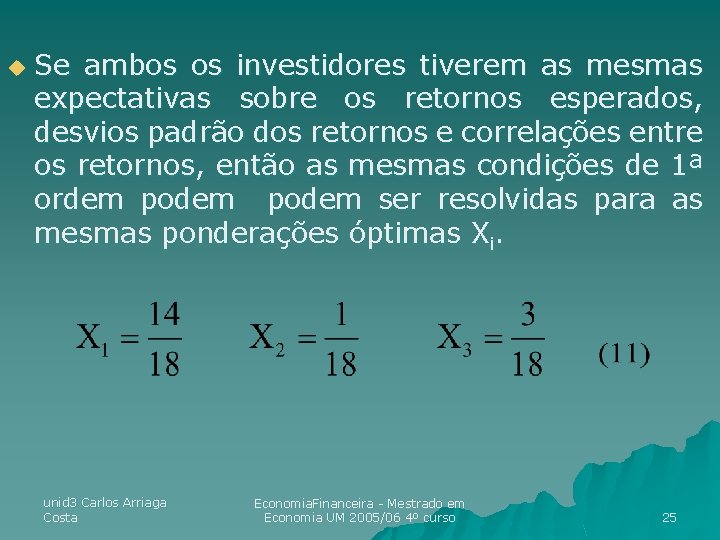
u Se ambos os investidores tiverem as mesmas expectativas sobre os retornos esperados, desvios padrão dos retornos e correlações entre os retornos, então as mesmas condições de 1ª ordem podem ser resolvidas para as mesmas ponderações óptimas Xi. unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 25
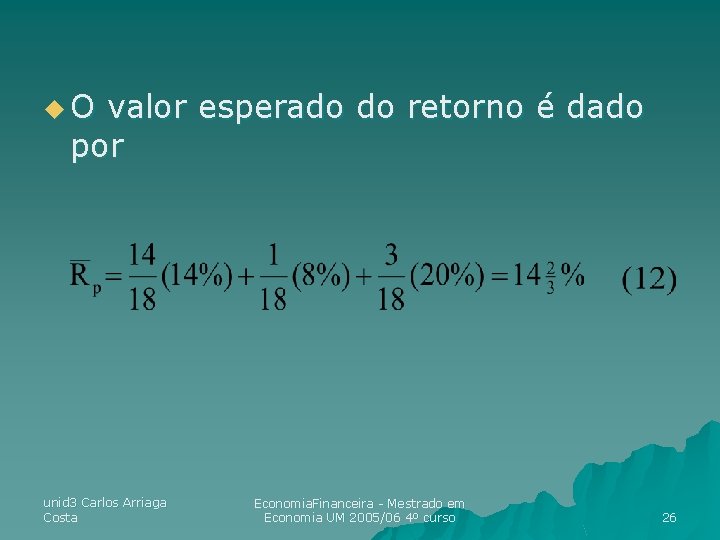
u. O valor esperado do retorno é dado por unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 26
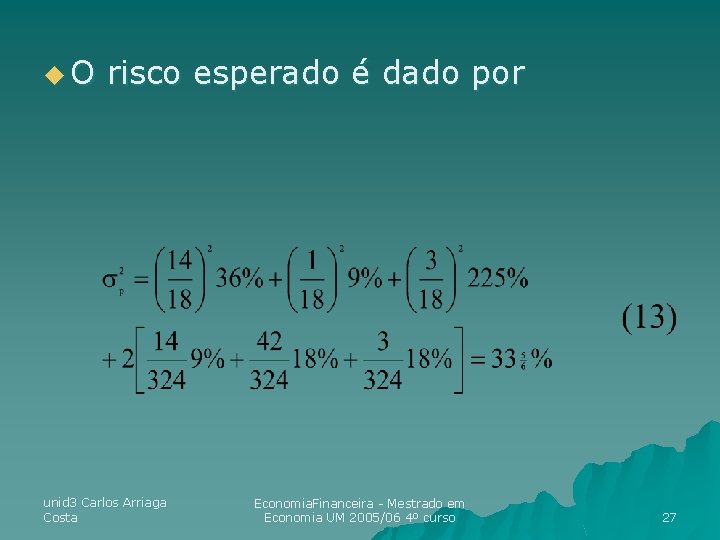
u. O risco esperado é dado por unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 27
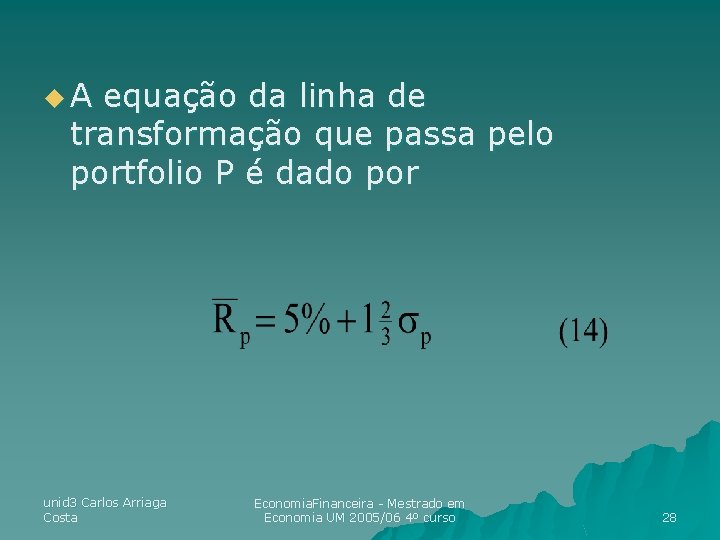
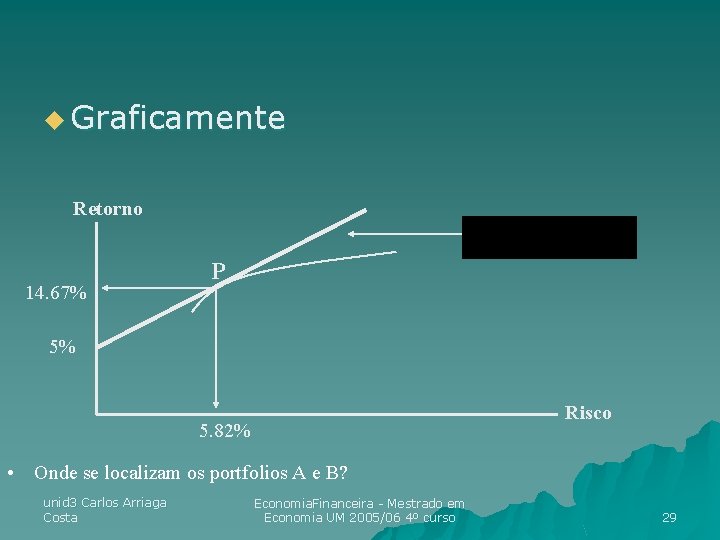
u. A equação da linha de transformação que passa pelo portfolio P é dado por unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 28
u Graficamente Retorno 14. 67% P 5% Risco 5. 82% • Onde se localizam os portfolios A e B? unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 29
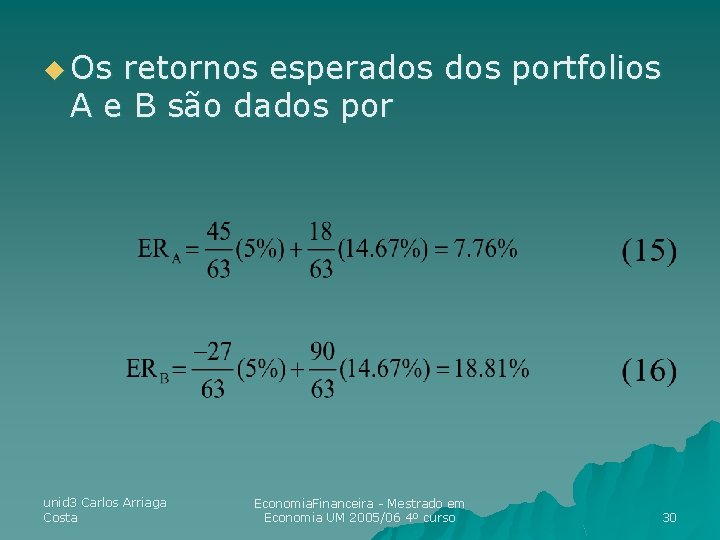
u Os retornos esperados portfolios A e B são dados por unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 30
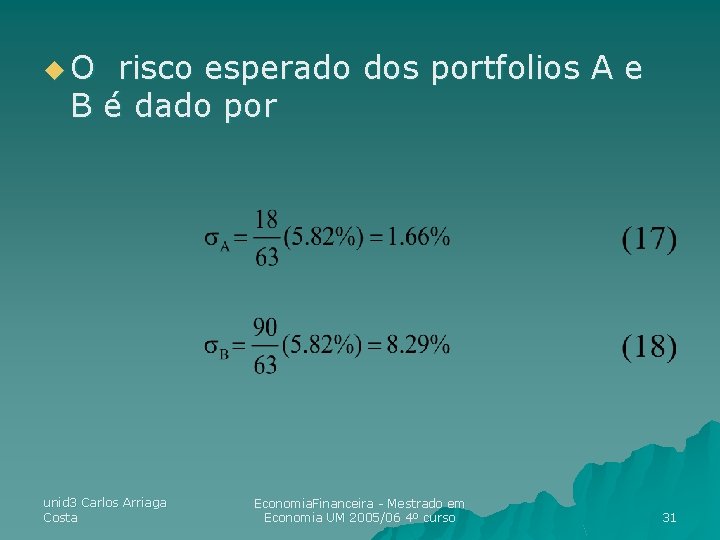
u. O risco esperado dos portfolios A e B é dado por unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 31
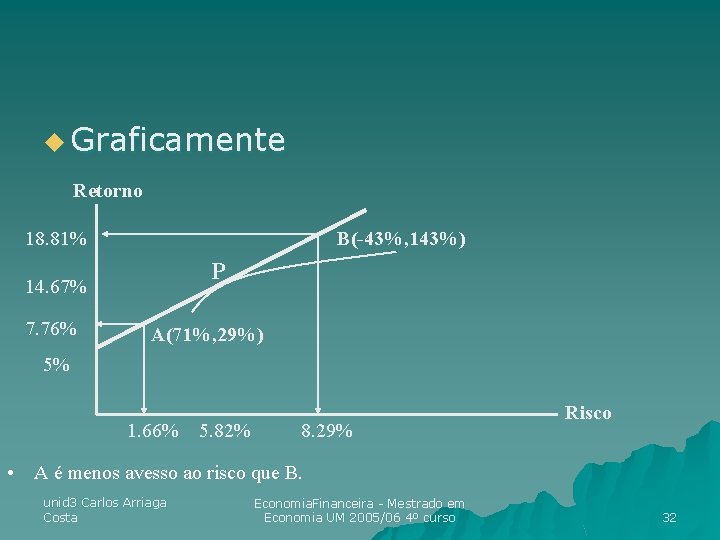
u Graficamente Retorno 18. 81% B(-43%, 143%) P 14. 67% 7. 76% A(71%, 29%) 5% 1. 66% 5. 82% 8. 29% Risco • A é menos avesso ao risco que B. unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 32
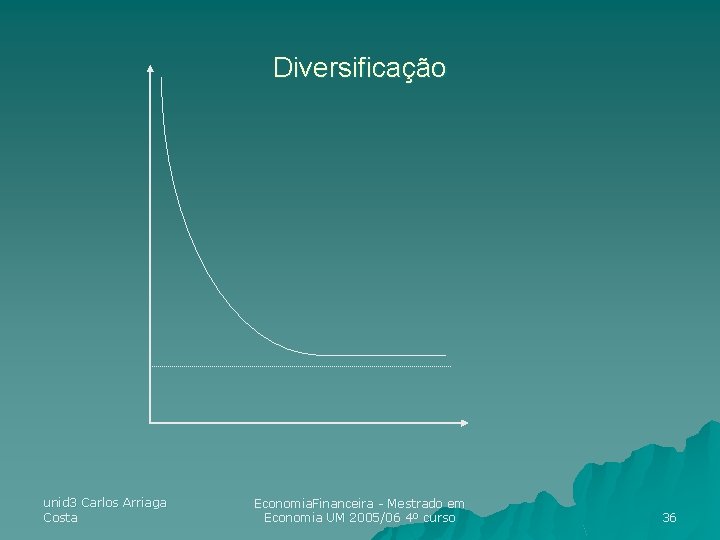
Diversificação eficiente u O conceito de eficiência permite estabelecer a seguinte proposição : para todo o investidor, o portfólio de utilidade máxima que ele vai escolher tendo em conta o princípio de racionalidade, deverá ser um portfólio optimamente diversificado. u Diversificando vai permitir reduzir o risco e aumentar simultâneamente o rendimento esperado do portfólio. u O grau de diversificação possível de obter é função das covariancias dos activos financeiros que constituem o porfólio. u Estudos empíricos têm mostrado que uma diversificação com 20 activos financeiros apresentam um resultado bastante satisfatório no que respeita ao binómio risco versus custos de transacção. O aumento de activos no portfólio pouco mais irá atenuar o risco. unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 33
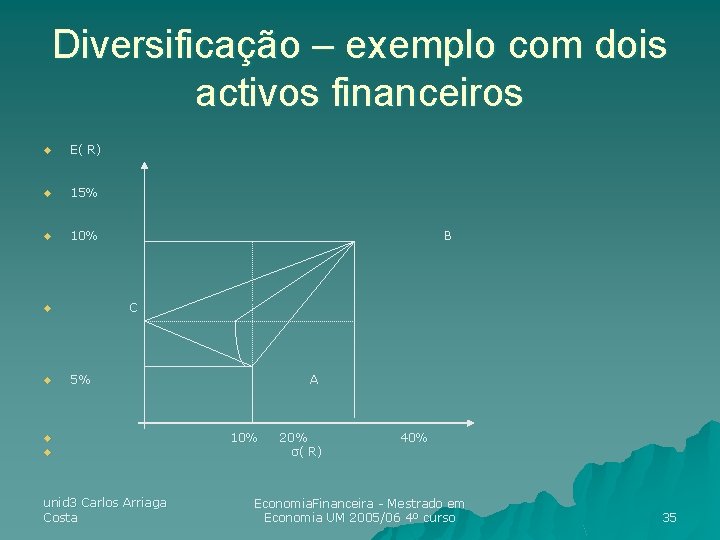
Diversificação – exemplo com dois activos financeiros u Activo A E (RA) = 5% σ (RA) = 20% u Activo B E (RB) = 15% u Que proporções de A e de B? u u Três situações: ρ AB = 1 u ρ u -1<ρ AB<1 σ (RB) = 40% AB = - 1 unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 34
Diversificação – exemplo com dois activos financeiros u E( R) u 15% u 10% C u u B 5% u u unid 3 Carlos Arriaga Costa A 10% 20% σ( R) 40% Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 35
Diversificação unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 36
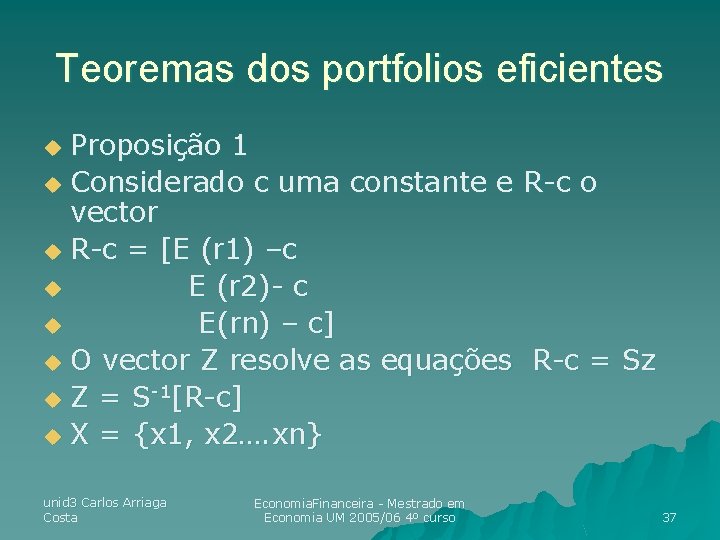
Teoremas dos portfolios eficientes Proposição 1 u Considerado c uma constante e R-c o vector u R-c = [E (r 1) –c u E (r 2)- c u E(rn) – c] u O vector Z resolve as equações R-c = Sz u Z = S-1[R-c] u X = {x 1, x 2…. xn} u unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 37
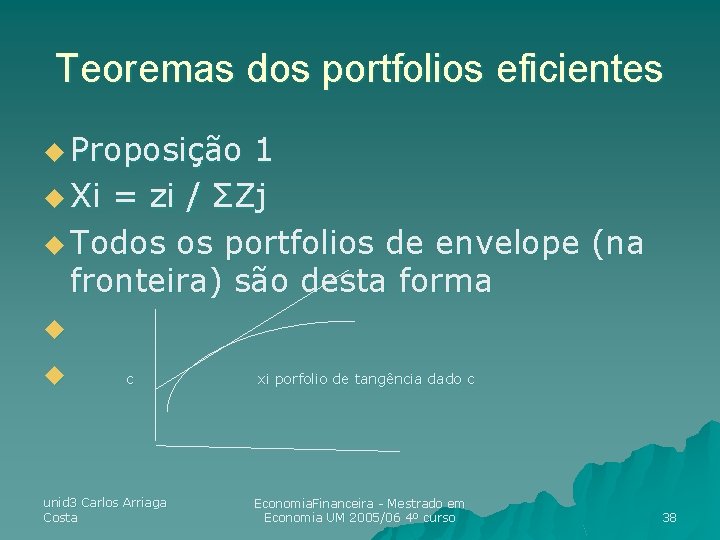
Teoremas dos portfolios eficientes u Proposição 1 u Xi = zi / ΣZj u Todos os portfolios de envelope (na fronteira) são desta forma u u c unid 3 Carlos Arriaga Costa xi porfolio de tangência dado c Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 38
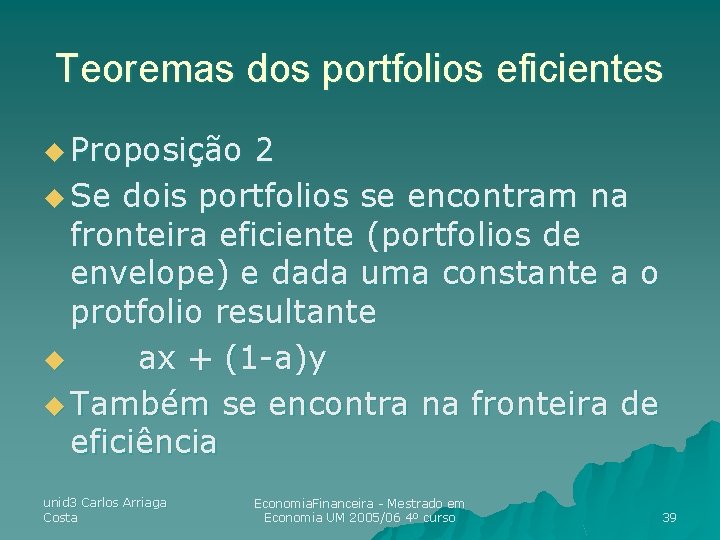
Teoremas dos portfolios eficientes u Proposição 2 u Se dois portfolios se encontram na fronteira eficiente (portfolios de envelope) e dada uma constante a o protfolio resultante u ax + (1 -a)y u Também se encontra na fronteira de eficiência unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 39
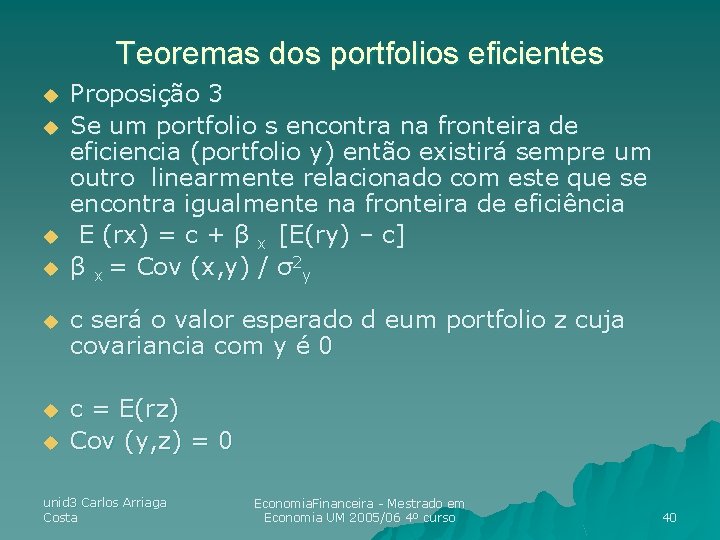
Teoremas dos portfolios eficientes u u Proposição 3 Se um portfolio s encontra na fronteira de eficiencia (portfolio y) então existirá sempre um outro linearmente relacionado com este que se encontra igualmente na fronteira de eficiência E (rx) = c + β x [E(ry) – c] β x = Cov (x, y) / σ2 y u c será o valor esperado d eum portfolio z cuja covariancia com y é 0 u c = E(rz) Cov (y, z) = 0 u unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 40
Dificuldades do modelo de Markowitz 1. Os valores dos parâmetros não serem conhecidos u Algumas estimativas dos parâmetros estarem enviesadas u O modelo requerer n valores de retorno, n valores da variância e N. (N-1)/2 co-variâncias. Para n= 1000, precisamos de estimar 501 500 parâmetros unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 41
u Todavia é a a partir do Modelo de Markowitz que se fizeram simplificações e outros modelos surgiram… unid 3 Carlos Arriaga Costa Economia. Financeira - Mestrado em Economia UM 2005/06 4º curso 42