
Unidad de Control de Pagos Reunin con proveedores
- Slides: 12
Unidad de Control de Pagos Reunión con proveedores Octubre 2018 @Colbun. Energia #Encuentro. Proveedores
OBJETIVO UNIDAD DE CONTROL PAGO (UCP) Es un compromiso de Colbún que sin la ayuda de los proveedores no podemos cumplir ¡PAGAR BIEN Y OPORTUNAMENTE!! Gestionar y controlar la contabilización de facturas y otros documentos de pago, asegurando el cumplimiento de nuestros compromisos con terceros y las políticas y procedimientos de la compañía.
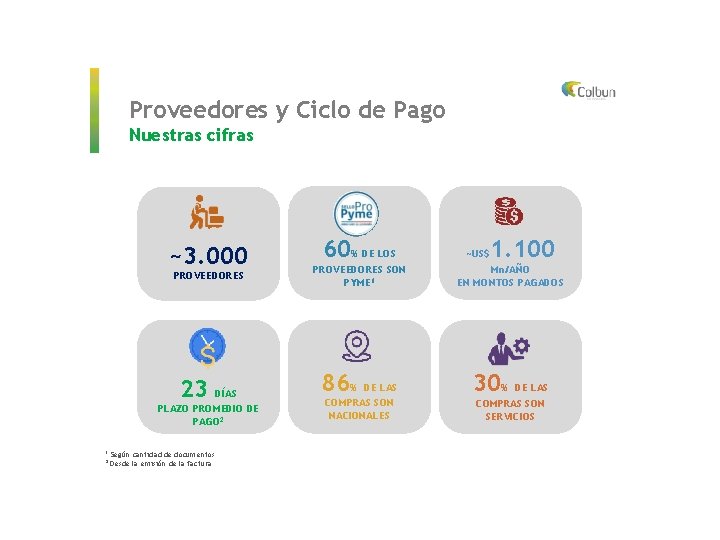
Proveedores y Ciclo de Pago Nuestras cifras ~3. 000 PROVEEDORES 23 DÍAS PLAZO PROMEDIO DE PAGO 2 1 2 60% DE LOS 1. 100 ~US$ PROVEEDORES SON PYME 1 Mn/AÑO EN MONTOS PAGADOS 86% DE LAS 30% DE LAS COMPRAS SON NACIONALES COMPRAS SON SERVICIOS Según cantidad de documentos Desde la emisión de la factura 3
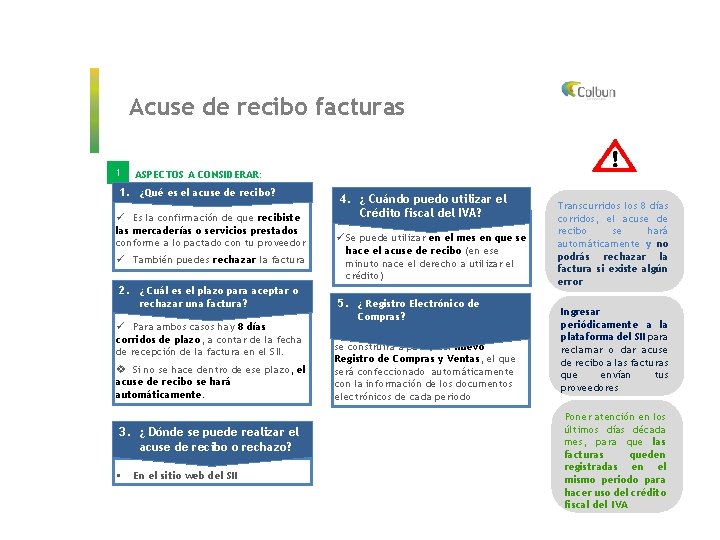
Acuse de recibo facturas 1 ASPECTOS A CONSIDERAR: 1. ¿Qué es el acuse de recibo? ü Es la confirmación de que recibiste las mercaderías o servicios prestados conforme a lo pactado con tu proveedor ü También puedes rechazar la factura 2. ¿ Cuál es el plazo para aceptar o rechazar una factura? ü Para ambos casos hay 8 días corridos de plazo, a contar de la fecha de recepción de la factura en el SII. v Si no se hace dentro de ese plazo, el acuse de recibo se hará automáticamente. 3. ¿ Dónde se puede realizar el acuse de recibo o rechazo? § En el sitio web del SII 4. ¿ Cuándo puedo utilizar el Crédito fiscal del IVA? ü Se puede utilizar en el mes en que se hace el acuse de recibo (en ese minuto nace el derecho a utilizar el crédito) 5. ¿ Registro Electrónico de Compras? ü La propuesta de declaración de IVA se construirá a partir del nuevo Registro de Compras y Ventas, el que será confeccionado automáticamente con la información de los documentos electrónicos de cada periodo Transcurridos los 8 días corridos, el acuse de recibo se hará automáticamente y no podrás rechazar la factura si existe algún error Ingresar periódicamente a la plataforma del SII para reclamar o dar acuse de recibo a las facturas que envían tus proveedores Poner atención en los últimos días década mes, para que las facturas queden registradas en el mismo periodo para hacer uso del crédito fiscal del IVA
Responsabilidad con nuestros proveedores
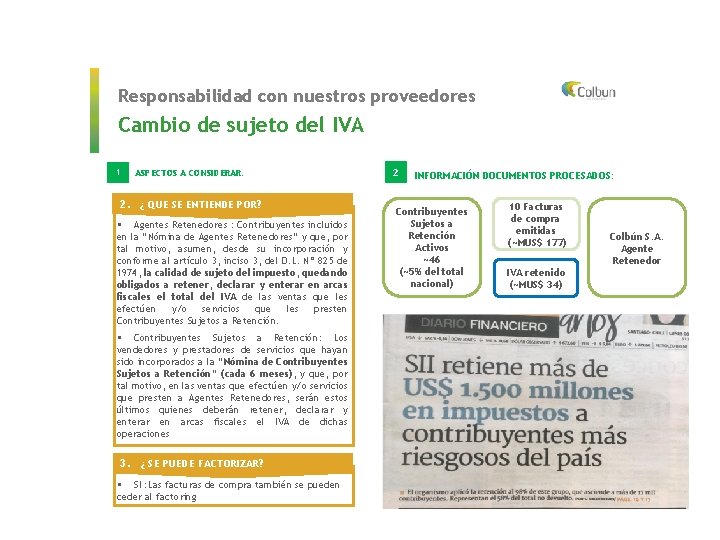
Responsabilidad con nuestros proveedores Cambio de sujeto del IVA 1 ASPECTOS A CONSIDERAR: 2. ¿ QUE SE ENTIENDE POR? § Agentes Retenedores : Contribuyentes incluidos en la “Nómina de Agentes Retenedores” y que, por tal motivo, asumen, desde su incorporación y conforme al artículo 3, inciso 3, del D. L. N° 825 de 1974, la calidad de sujeto del impuesto, quedando obligados a retener, declarar y enterar en arcas fiscales el total del IVA de las ventas que les efectúen y/o servicios que les presten Contribuyentes Sujetos a Retención. 2 INFORMACIÓN DOCUMENTOS PROCESADOS: Contribuyentes Sujetos a Retención Activos ~46 (~5% del total nacional) 10 Facturas de compra emitidas (~MUS$ 177) Colbún S. A. Agente Retenedor IVA retenido (~MUS$ 34) § Contribuyentes Sujetos a Retención: Los vendedores y prestadores de servicios que hayan sido incorporados a la “Nómina de Contribuyentes Sujetos a Retención” (cada 6 meses), y que, por tal motivo, en las ventas que efectúen y/o servicios que presten a Agentes Retenedores, serán estos últimos quienes deberán retener, declarar y enterar en arcas fiscales el IVA de dichas operaciones 3. ¿ SE PUEDE FACTORIZAR? § SI : Las facturas de compra también se pueden ceder al factoring 6
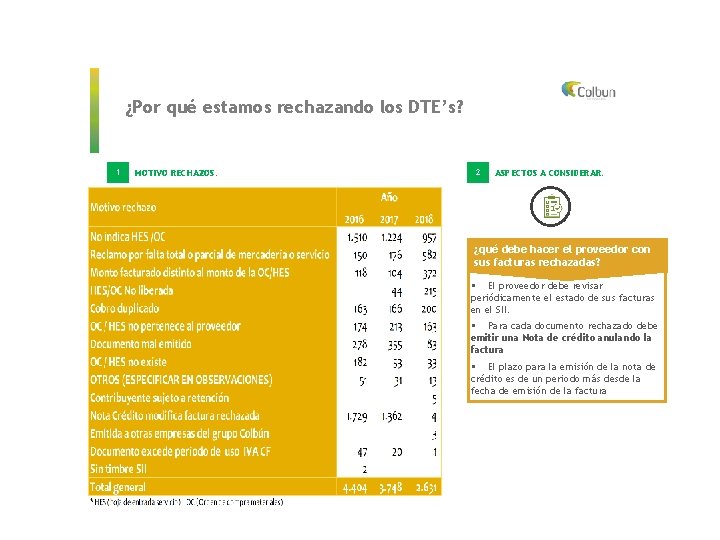
¿Por qué estamos rechazando los DTE’s? 1 MOTIVO RECHAZOS: 2 ASPECTOS A CONSIDERAR: ¿qué debe hacer el proveedor con sus facturas rechazadas? § El proveedor debe revisar periódicamente el estado de sus facturas en el SII. § Para cada documento rechazado debe emitir una Nota de crédito anulando la factura § El plazo para la emisión de la nota de crédito es de un periodo más desde la fecha de emisión de la factura 7
ENTONCES RECORDEMOS!!!!!!! 8
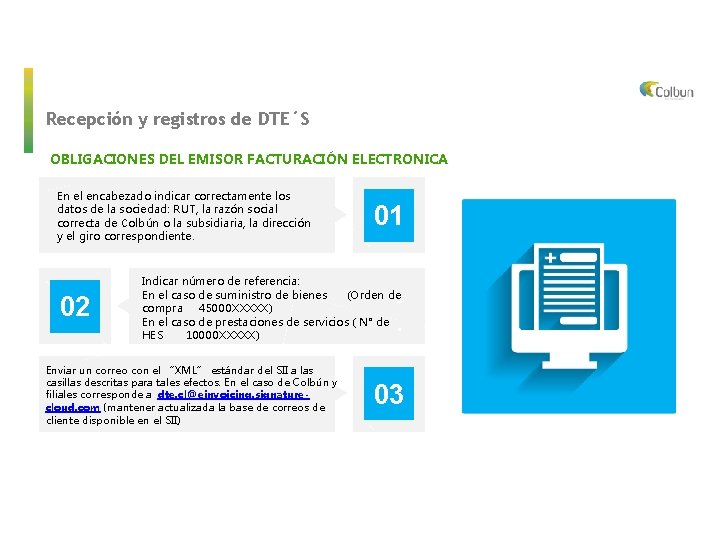
Recepción y registros de DTE´S OBLIGACIONES DEL EMISOR FACTURACIÓN ELECTRONICA En el encabezado indicar correctamente los datos de la sociedad: RUT, la razón social correcta de Colbún o la subsidiaria, la dirección y el giro correspondiente. 02 01 Indicar número de referencia: En el caso de suministro de bienes (Orden de compra 45000 XXXXX) En el caso de prestaciones de servicios ( N° de HES 10000 XXXXX) Enviar un correo con el “XML” estándar del SII a las casillas descritas para tales efectos. En el caso de Colbún y filiales corresponde a dte. cl@einvoicing. signaturecloud. com (mantener actualizada la base de correos de cliente disponible en el SII) 03
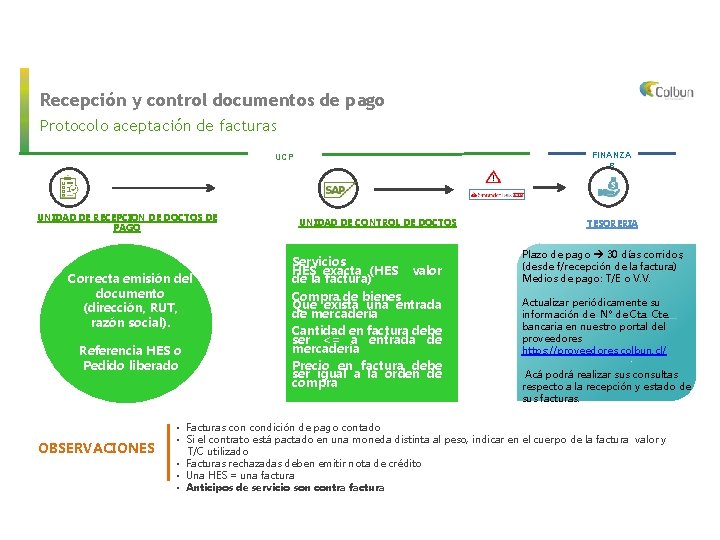
Recepción y control documentos de pago Protocolo aceptación de facturas FINANZA S UCP UNIDAD DE RECEPCION DE DOCTOS DE PAGO Correcta emisión del documento (dirección, RUT, razón social). Referencia HES o Pedido liberado OBSERVACIONES UNIDAD DE CONTROL DE DOCTOS Servicios HES exacta (HES valor de la factura) Compra de bienes Que exista una entrada de mercadería Cantidad en factura debe ser <= a entrada de mercadería Precio en factura debe ser igual a la orden de compra TESORERIA Plazo de pago 30 días corridos, (desde f/recepción de la factura) Medios de pago: T/E o V. V. Actualizar periódicamente su información de N° de Cta. Cte. bancaria en nuestro portal del proveedores https: //proveedores. colbun. cl/ Acá podrá realizar sus consultas respecto a la recepción y estado de sus facturas. • Facturas condición de pago contado • Si el contrato está pactado en una moneda distinta al peso, indicar en el cuerpo de la factura valor y T/C utilizado • Facturas rechazadas deben emitir nota de crédito • Una HES = una factura • Anticipos de servicio son contra factura