
Un nouveau cadre pour la gestion publique internationale
Un nouveau cadre pour la gestion publique internationale María Campos y Javier Zornoza Universidad Complutense de Madrid Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
Un nouveau cadre pour la gestion publique internationale Plan de la présentation La nouvelle gestion publique n La comptabilité publique n Les indicateurs de performance n La convergence internationale n Réflexions finales n Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
Un nouveau cadre pour la gestion publique internationale Plan de la présentation La nouvelle gestion publique n La comptabilité publique n Les indicateurs de performance n La convergence internationale n Réflexions finales n Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
La nouvelle gestion publique n n Modernisation de l’Administration Publique: décentralisation de la gestion Contrôle des finances publiques: stabilité des économies européennes Mesure des résultats de la gestion (accountability) Demandes utilisateurs de l’information (stockholders) Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
Un nouveau cadre pour la gestion publique internationale Plan de la présentation La nouvelle gestion publique n La comptabilité publique n Les indicateurs de performance n La convergence internationale n Réflexions finales n Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
La comptabilité publique Les diverses approches de la comptabilité publique – La comptabilité nationale – La comptabilité du budget – La comptabilité patrimoniale: économicofinancière – La comptabilité analytique: le contrôle de gestion Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
La comptabilité nationale La comptabilité publique § § Information statistiques Comptabilité des flux Critères de comptabilisation: S. E. C. 95 Système de Comparaison dans l’ U. E. Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
La comptabilité publique La comptabilité budgétaire § Régulation par le droit public: la loi administrative et la loi de finances publiques § Le budget: document financier Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
Système d’information économico – financière La comptabilité publique Application du Plan Comptable § Difficultés: • Évaluation des immobilisations, surtout celles d’usage général • Application du critère de comptabilisation “ accrual basis” § Interprétation du Compte de Résultat Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
La comptabilité publique L’intégration des systèmes comptables publics: le cas espagnol Gestion du Budget Comptabilité économicofinancière Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
La comptabilité publique Système d’Information Comptable Publique Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
Comptabilité analytique. Contrôle de Gestion Calcul des coûts La comptabilité publique Maintien du dialogue de gestion entre l’État et l’opérateur : • Comptabilité d’analyse du coût des actions • Mesure de la performance Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
Comptabilité analytique. Contrôle de Gestion Évolution vers une comptabilité de gestion La comptabilité publique • Outil permanent d’information permettant la mesure des performances • Aide à la prise de décisions au sein de l’établissement Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
Un nouveau cadre pour la gestion publique internationale Plan de la présentation La nouvelle gestion publique n La comptabilité publique n Les indicateurs de performance n La convergence internationale n Réflexions finales n Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
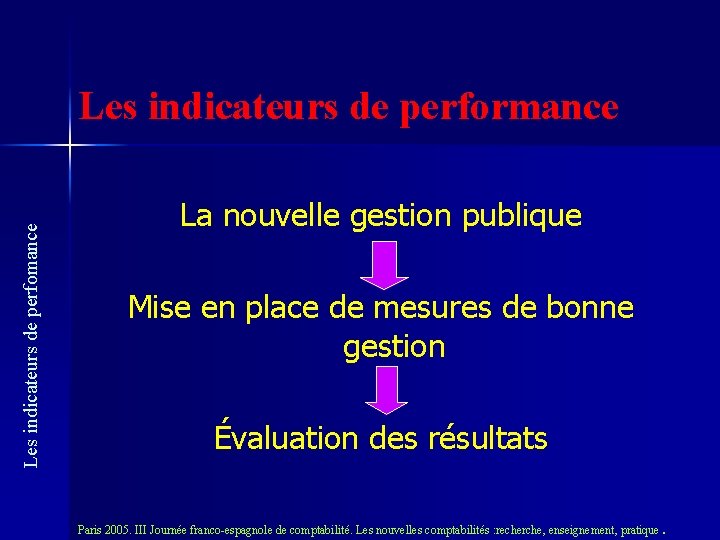
Les indicateurs de perfomance Les indicateurs de performance La nouvelle gestion publique Mise en place de mesures de bonne gestion Évaluation des résultats Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
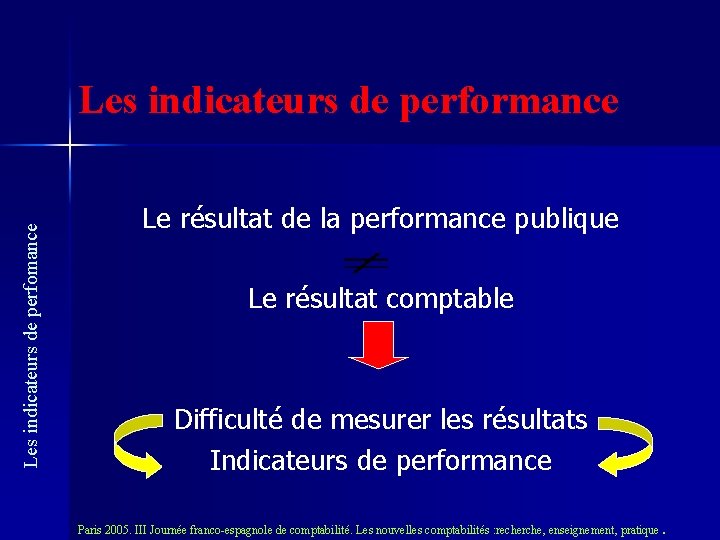
Les indicateurs de perfomance Les indicateurs de performance Le résultat de la performance publique Le résultat comptable Difficulté de mesurer les résultats Indicateurs de performance Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
Les indicateurs de performance Objectifs et indicateurs de performance • Point de vue social • Efficacité • Efficience • Contrôle financier • Qualité du service Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
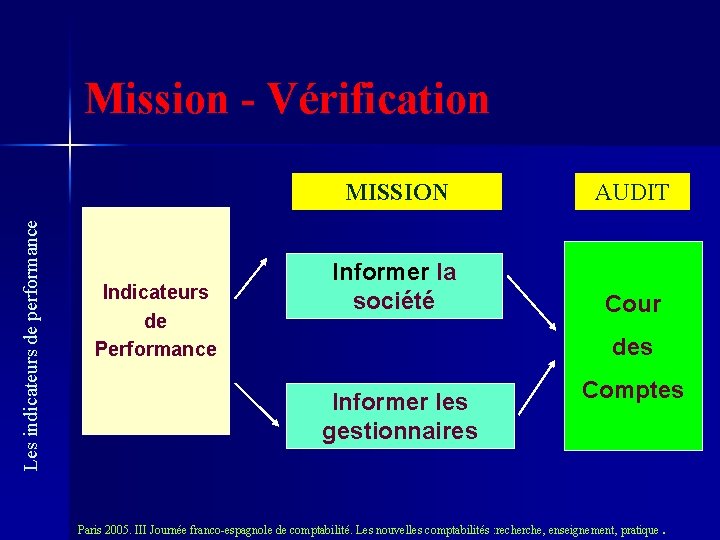
Les indicateurs de performance Mission - Vérification Indicateurs de Performance MISSION AUDIT Informer la société Cour des Informer les gestionnaires Comptes Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
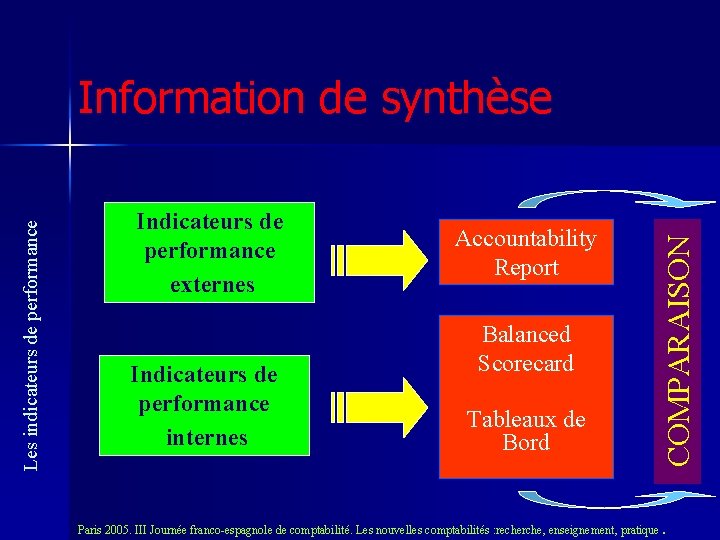
Indicateurs de performance externes Indicateurs de performance internes Accountability Report Balanced Scorecard Tableaux de Bord COMPARAISON Les indicateurs de performance Information de synthèse Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
Les indicateurs de performance Système d’information pour la gestion: cadrage nécessaire INDICATEURS DE PERFORMANCE INFORMATION SOCIALE DIVERSE Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
Un nouveau cadre pour la gestion publique internationale Plan de la présentation La nouvelle gestion publique n La comptabilité publique n Les indicateurs de performance n La convergence internationale n Réflexions finales n Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
La convergence internationale Nouveau cadre comptable international (IASB, Union Européenne) Information comptable comparable pour les marchés financiers Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
La convergence internationale Nouveau cadre comptable international Domaine de la comptabilité publique IPSAS (IFAC) Possibilité d’information comptable publique comparable? Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
La convergence internationale Indicateurs de performance Possibilité d’information comparable • Entités Locales o. Audit Commission o Fédération Espagnole de Mairies et Provinces • Universités Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
Un nouveau cadre pour la gestion publique internationale Plan de la présentation La nouvelle gestion publique n La comptabilité publique n Les indicateurs de performance n La convergence internationale n Réflexions finales n Paris 2005. III Journée franco-espagnole de comptabilité Les nouvelles comptabilités : recherche, enseignement, pratique.
Réflexions finales q La nouvelle gestion publique : §Besoin d’information des utilisateurs §Transparence sur l’utilisation des moyens q La mesure des résultats est une des grandes questions à résoudre Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
Réflexions finales Les apports de la comptabilité générale à la modernisation de la gestion publique: § La recherche d’une meilleure allocation des moyens § L’évaluation des risques et des charges réels ou potentiels Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
Réflexions finales Contrôle de gestion Coûts § § Expression d’un choix économique Indispensable mais insuffisant pour mesurer la performance Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
Réflexions finales Questions sur les indicateurs de performance § § quels objectifs ? quelles informations ? comment les traiter ? comment saisir les informations ? Culture de la performance et démarche qualité Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
Réflexions finales Élaborer un nouveau cadre conceptuel qui permette: • La mesure de la performance • La définition des indicateurs Paris 2005. III Journée franco-espagnole de comptabilité. Les nouvelles comptabilités : recherche, enseignement, pratique.
- Slides: 30