
UMS 23 BORLANMAMALYETLER LGL STANDARTLAR UMS 2 STOKLAR
UMS 23 BORÇLANMAMALİYETLERİ
İLGİLİ STANDARTLAR � UMS 2 STOKLAR � UMS 16 MADDİ DURAN VARLIKLAR � UMS 38 MADDİ OLMAYAN DURAN VARLIKLAR � UMS 40 YATIRIM AMAÇLI GAYRIMENKLULLER
BORÇLANMA MALİYETLERİ Borçlanma maliyetleri, işletme tarafından yapılan borçlanmalarla ilgili olarak katlanılan faiz ve diğer giderlerden oluşur.
BORÇLANMA MALİYETLERİNİN MUHASEBELEŞTİRİLMESİ � İşletme tarafından yapılan borçlanmalarla ilgili katlanılan faiz ve diğer giderler doğduğu anda gider olarak muhasebeleştirilir. � Bir özellikli varlığın elde edilmesi, inşası veya üretimi ile doğrudan ilişkilendirilebilen borçlanma maliyetleri ise aktifleştirilir.
ÖZELLİKLİ VARLIK Özellikli varlıklar, amaçlanan kullanıma veya satışa hazır duruma getirilebilmesi zorunlu olarak uzun bir süreyi gerektiren varlıklardır.
Kapsam dışında bırakılan özellikli varlıklar � Gerçeğe uygun değeri ile ölçülen bir özellikli varlığın elde edilmesi, inşaası veya üretimi ile doğrudan ilişkilendirilebilen borçlanma maliyetleri (örneğin canlı varlıklar) � Çok miktarda ve tekrarlanarak imal edilen veya üretilen stoklarla doğrudan ilişkilendirilebilecek borçlanma maliyetleri
ÖZELLİKLİ VARLIKLAR � Satışa hazır hale getirilebilmesi zorunlu olarak uzun bir süreyi gerektiren stoklar. � İmalat tesisleri, � Enerji üretim tesisleri, � Maddi olmayan duran varlıklar, � Yatırım amaçlı gayrımenkuller.
� Kısa süre içerisinde üretilen veya imal edilen stoklar özellikli varlıklı değildir. � Finansal varlıklar özellikli varlık değildir. � Elde edildiklerinde amaçlanan kullanıma veya satışa hazır hale gelen varlıklar, özellikli varlık değildir.
Özellikli varlıklar � Özellikli varlığa ilişkin borçlanma maliyetlerinin aktifleştirilebilmesi için: � Gelecekte fayda sağlama olasılığının olması ve � Maliyetin güvenilir bir şekilde ölçümlenebilir olması gerekir.
AKTİFLEŞTİRİLECEKBORÇLANMA MALİYETLERİ � Bir özellikli varlığın elde edilmesi, inşası veya üretimi ile doğrudan ilişkilendirilebilen borçlanma maliyetleri, özellikli varlıkla ilgili harcamaların hiç yapılmamış olması durumunda ortaya çıkmayacak borçlanma maliyetleridir. � Özellikli varlığın elde edilmesi amacı ile borçlanılmışsa, o varlıkla ilgili olan borçlanma maliyetleri kolaylıkla belirlenebilir.
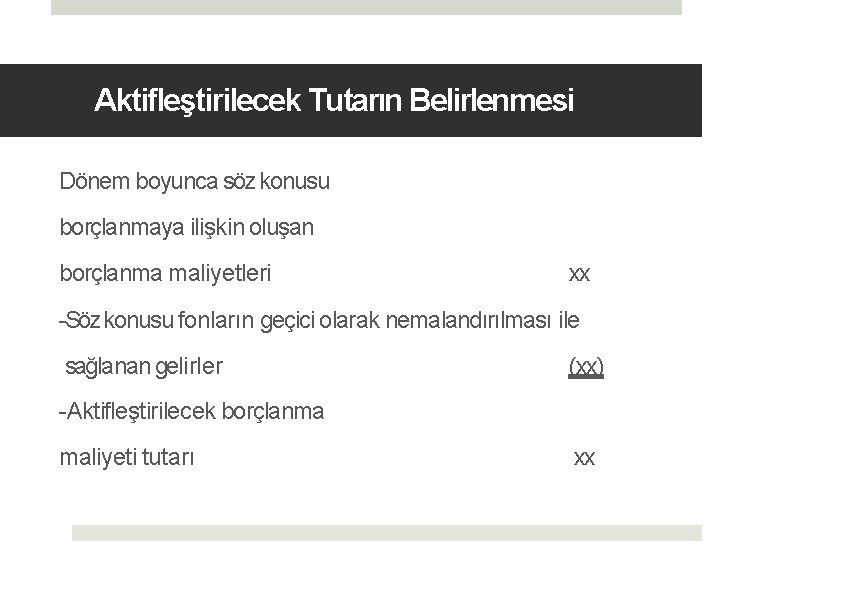
Aktifleştirilecek Tutarın Belirlenmesi Dönem boyunca söz konusu borçlanmaya ilişkin oluşan borçlanma maliyetleri xx -Söz konusu fonların geçici olarak nemalandırılması ile sağlanan gelirler (xx) -Aktifleştirilecek borçlanma maliyeti tutarı xx
Genel amaçlı olarak sağlanan fonların özellikli varlıkların finansmanında kullanılması Aktifleştirme oranı belirlenir.
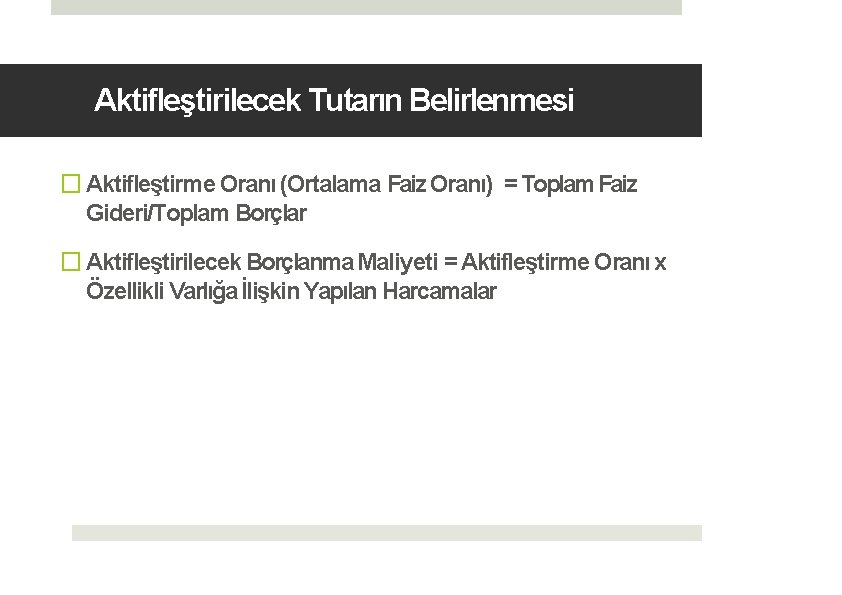
Aktifleştirilecek Tutarın Belirlenmesi � Aktifleştirme Oranı (Ortalama Faiz Oranı) = Toplam Faiz Gideri/Toplam Borçlar � Aktifleştirilecek Borçlanma Maliyeti = Aktifleştirme Oranı x Özellikli Varlığa İlişkin Yapılan Harcamalar
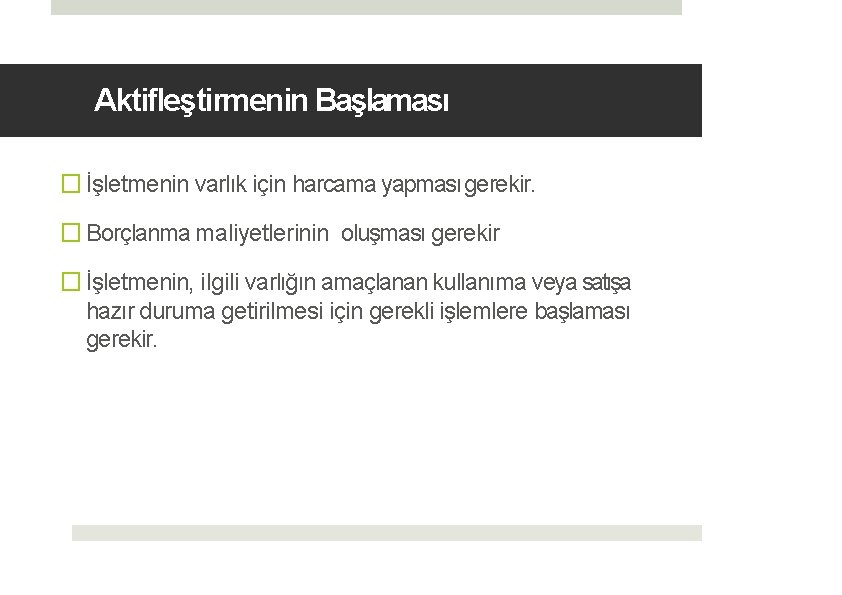
Aktifleştirmenin Başlaması � İşletmenin varlık için harcama yapması gerekir. � Borçlanma maliyetlerinin oluşması gerekir � İşletmenin, ilgili varlığın amaçlanan kullanıma veya satışa hazır duruma getirilmesi için gerekli işlemlere başlaması gerekir.
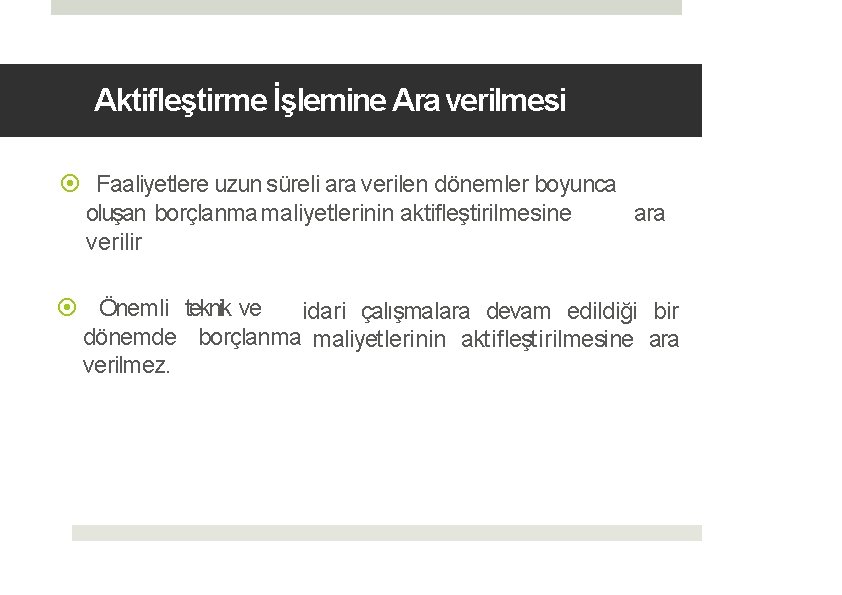
Aktifleştirme İşlemine Ara verilmesi Faaliyetlere uzun süreli ara verilen dönemler boyunca oluşan borçlanma maliyetlerinin aktifleştirilmesine ara verilir Önemli teknik ve idari çalışmalara devam edildiği bir dönemde borçlanma maliyetlerinin aktifleştirilmesine ara verilmez.
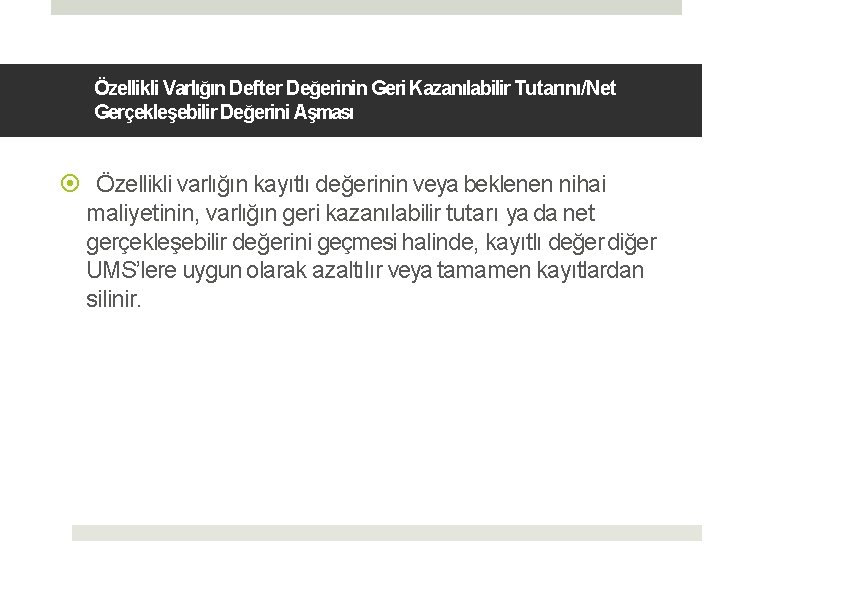
Özellikli Varlığın Defter Değerinin Geri Kazanılabilir Tutarını/Net Gerçekleşebilir Değerini Aşması Özellikli varlığın kayıtlı değerinin veya beklenen nihai maliyetinin, varlığın geri kazanılabilir tutarı ya da net gerçekleşebilir değerini geçmesi halinde, kayıtlı değer diğer UMS’lere uygun olarak azaltılır veya tamamen kayıtlardan silinir.
Örnek � A şirketi, bir bina inşa etmeye karar veriyor ve bir inşaat şirketi ile anlaşıyor. İnşaat 1 Şubat tarihinde başlamış ve 30 Kasım tarihinde tamamlanmıştır. İnşaat şirketine yapılan ödemeler: � 1 mart 150. 000 TL, 1 Haziran 120. 000 TL, 30 Kasım 300. 000 TL. � A şirketi inşaatta kullanılmak amacıyla 1 mart tarihinde bir bankadan 100. 000 TL kredi temin etmiştir. Kredinin vadesi 5 yıl, faiz oranı %12’dir. � İşletme ayrıca 200. 000 TL tutarında , 5 yıl vadeli %13 faiz oranlı bir kredi ile, yine 350. 000 TL tutarında, 4 yıl vadeli %15 faiz oranlı, genel amaçlı iki ayrı kredi temin etmiştir. � Binanın maliyetine dahil edilecek borçlanma maliyeti tutarı:
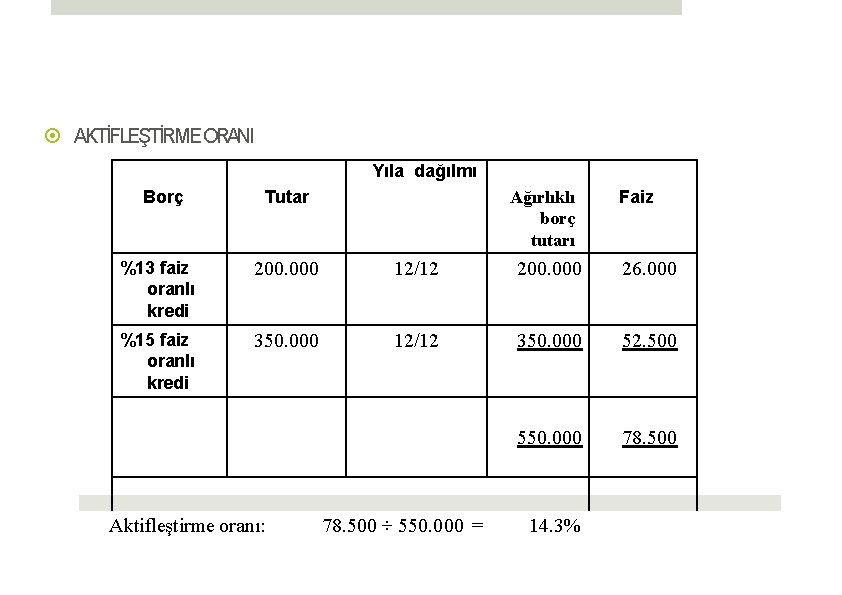
AKTİFLEŞTİRME ORANI Yıla dağılmı Borç Ağırlıklı borç tutarı Tutar Faiz %13 faiz oranlı kredi 200. 000 12/12 200. 000 26. 000 %15 faiz oranlı kredi 350. 000 12/12 350. 000 52. 500 550. 000 78. 500 Aktifleştirme oranı: 78. 500 ÷ 550. 000 = 14. 3%
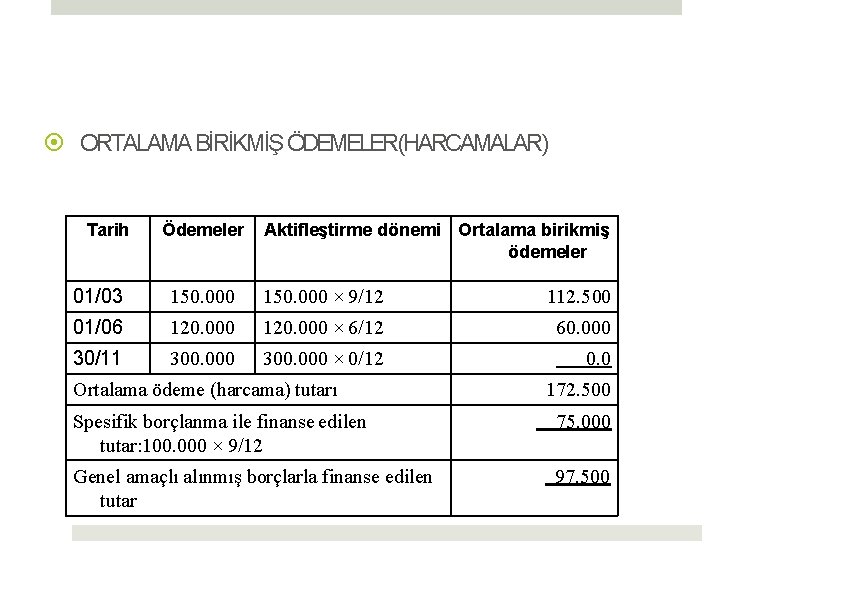
ORTALAMA BİRİKMİŞ ÖDEMELER(HARCAMALAR) Tarih Ödemeler Aktifleştirme dönemi Ortalama birikmiş ödemeler 01/03 150. 000 × 9/12 112. 500 01/06 120. 000 × 6/12 60. 000 30/11 300. 000 × 0/12 0. 0 Ortalama ödeme (harcama) tutarı 172. 500 Spesifik borçlanma ile finanse edilen tutar: 100. 000 × 9/12 75. 000 Genel amaçlı alınmış borçlarla finanse edilen tutar 97. 500
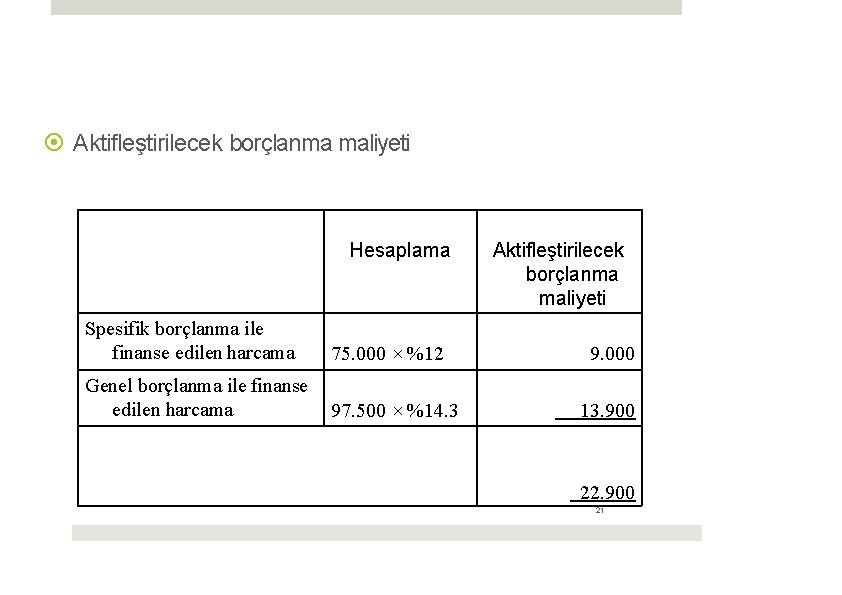
Aktifleştirilecek borçlanma maliyeti Hesaplama Spesifik borçlanma ile finanse edilen harcama 75. 000 × %12 Genel borçlanma ile finanse edilen harcama 97. 500 × %14. 3 Aktifleştirilecek borçlanma maliyeti 9. 000 13. 900 22. 900 21
TMS 12 Gelir Vergileri
İçerik • Ertelenmiş Vergilerin Gelir- Gider Etkisinin Özkaynaklara Kaydedilmesi □ Sürekli Farklar • Ertelenmiş Vergi Varlığının Hesaplanması □ Geçici Farklar □ Ertelenmiş Vergilerin Kayıtlanmasına İlişkin Koşullar • Ertelenmiş Vergi Borcunun Hesaplanması □ Tanımlar ve Genel Açıklamalar □ Muhasebe Karından Vergi Matrahının Hesaplanması □ Ertelenmiş Vergi Varlığının Kayıtlanması □ Ertelenmiş Vergi Borcunun Kayıtlanması • Vergi Oranları • Değerleme • Ülkemizde Vergi Mevzuatına Göre Düzenlenen Finansal Tablolardan Ertelenmiş Vergilerin Hesaplanması
TMS 12 Gelir Vergileri KAPSAM VE TANIMLAR Kurumların muhasebe standartlarına uygun olarak belirlenmiş muhasebe karı üzerinden toplam vergi giderinin tespiti, bunun vergi matrahı ile arasındaki farkların hesaplanması ve muhasebeleştirilmesi Muhasebe kârı ( zararı): Vergi gideri öncesi dönem kârı (zararı) Vergiye tabi kâr (mali zarar): Vergi kanunlarındaki kurallara göre tespit edilen ve üzerinden vergi ödenen (vergi geri kazanımı sağlayan) kâr (zarar) Vergiye esas değer: Bir varlık veya borcun vergisel açıdan taşıdığı tutarı/değeri
Geçici farklar: Bir varlığın veya borcun bilançodaki defter değeri ile bunların vergi açısından taşıdıkları değerler arasındaki farklar Ertelenmiş vergiler; Geçici farklar nedeniyle gelecek dönemlerde ödenecek veya geri alınacak vergiler
Muhasebe Kârı ile Mali Kâr Arasındaki Farklılıklar Giderler Karşılıklar Amortismanlar Gelirler Değerleme ölçüleri Muhasebe standartlarına göre geçici farklar nedeniyle muhasebe karı üzerinde düzeltme gerektiren işlemlerin vergi etkilerinin finansal tablolarda raporlanması gerekir.
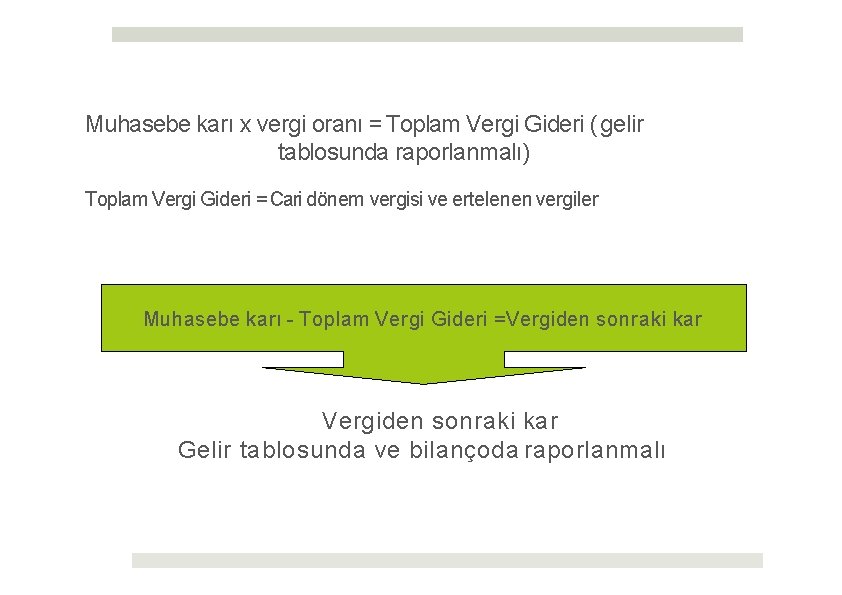
Muhasebe karı x vergi oranı = Toplam Vergi Gideri ( gelir tablosunda raporlanmalı) Toplam Vergi Gideri = Cari dönem vergisi ve ertelenen vergiler Muhasebe karı - Toplam Vergi Gideri =Vergiden sonraki kar Gelir tablosunda ve bilançoda raporlanmalı
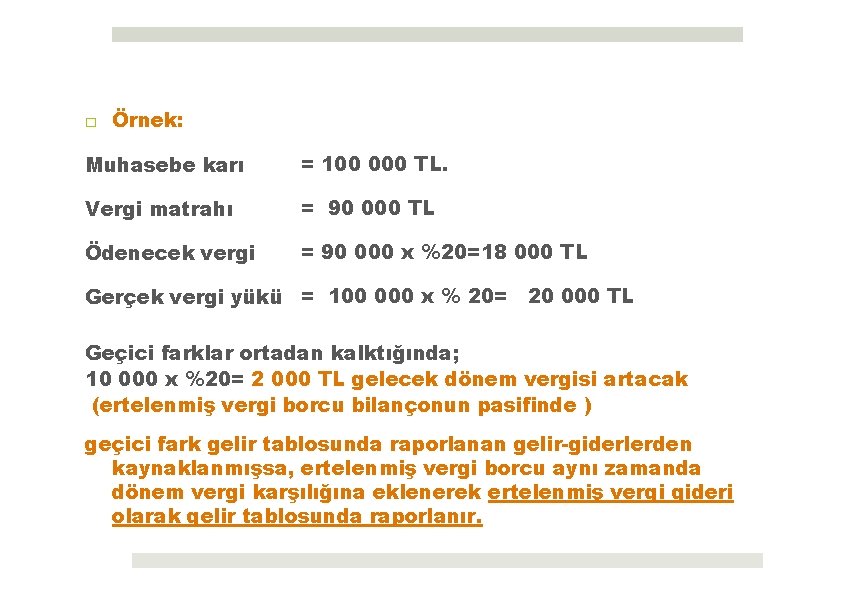
□ Örnek: Muhasebe karı = 100 000 TL. Vergi matrahı = 90 000 TL Ödenecek vergi = 90 000 x %20=18 000 TL Gerçek vergi yükü = 100 000 x % 20= 20 000 TL Geçici farklar ortadan kalktığında; 10 000 x %20= 2 000 TL gelecek dönem vergisi artacak (ertelenmiş vergi borcu bilançonun pasifinde ) geçici fark gelir tablosunda raporlanan gelir-giderlerden kaynaklanmışsa, ertelenmiş vergi borcu aynı zamanda dönem vergi karşılığına eklenerek ertelenmiş vergi gideri olarak gelir tablosunda raporlanır.
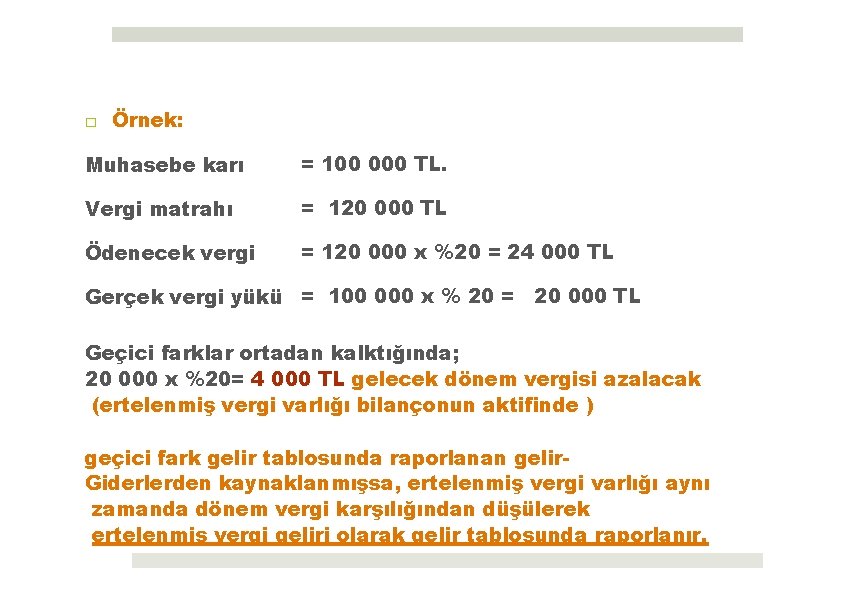
□ Örnek: Muhasebe karı = 100 000 TL. Vergi matrahı = 120 000 TL Ödenecek vergi = 120 000 x %20 = 24 000 TL Gerçek vergi yükü = 100 000 x % 20 = 20 000 TL Geçici farklar ortadan kalktığında; 20 000 x %20= 4 000 TL gelecek dönem vergisi azalacak (ertelenmiş vergi varlığı bilançonun aktifinde ) geçici fark gelir tablosunda raporlanan gelir. Giderlerden kaynaklanmışsa, ertelenmiş vergi varlığı aynı zamanda dönem vergi karşılığından düşülerek ertelenmiş vergi geliri olarak gelir tablosunda raporlanır.
Eğer geçici farklar; diğer kapsamlı gelirin bir unsuru olarak muhasebeleştirilmesi gereken gelir ve giderlerden oluşuyorsa, bu geçici farklar için hesaplanan ertelenmiş vergiler gelir tablosunda değil, diğer kapsamlı gelirde ( özkaynaklarda ) muhasebeleştirilir
DÖNEM K RI (Muhasebe Kârı). . . . . xxx (+) KANUNEN KABUL EDİLMEYEN GİDERLER. . . . ( İndirilebilir geçici fark) xxx ( - ) VERGİDEN MUAF GELİRLER. . . . (xxx) ( Vergilendirilebilir geçici fark) (+) EKSİK DEĞERLENEN İKTİSADİKIYMETLER. . . xxx ( İndirilebilir geçici fark) ( -) FAZLA DEĞERLENEN İKTİSADİKIYMETLER. . . (xxx) ( Vergilendirilebilir geçici fark) MALİ K R (Vergi Matrahı). . . . . xx
İndirilebilir geçici fark => ertelenmiş vergi varlığı ( işletmenin gelecekte ödeyeceği vergiler daha az olacak) Vergilendirilebilir geçici fark => ertelenmiş vergi borcu ( işletmenin gelecekte ödeyeceği vergiler daha fazla olacak)
□ Sürekli Farklar: Vergi kanunlarına göre mali karın tespitinde hiçbir zaman kabul edilmeyen giderler ile hiçbir zaman vergilendirilmeyecek gelirler nedeniyle ortaya çıkan ve sonraki dönemlerde ortadan kalkmayan farklardır. ( vergi cezaları gibi giderler veya iştirak kazançları istisnası gibi gelirler) Bunlar gelecekteki vergi tutarını değiştirmez ve ertelenen vergi borcu veya alacağı yaratmaz.
Geçici Farklar -Zamanlama farlılıkları= Ortaya çıkma zamanı ile vergi kanunlarınca tanınma zamanı faklı olan gelir ve giderler nedeniyle ortaya çıkan farklar (bir kaç dönem sonra kendiliğinden sona erer. Kıdem tazminatı karşılığı , eksik veya fazla ayrılan amortismanlar vb. ) -Değerleme farklılıkları= Muhasebe standartları ve vergi yasaları arasında varlık ve kaynakların değerleme ölçülerinin farklı olmasından kaynaklanan farklar
Geçici farklar - İndirilebilir geçici farklar Vergi karının ticari kardan fazla olmasına neden olan geçici farklar ( Mali kara geçişte ticari kara eklenen , izleyen yıllarda mali kardan düşülebilen farklar) - Vergilendirilebilir geçici farklar Ticari karın vergi karından yüksek olmasına neden olan geçici farklar ( Mali kara geçişte ticari kardan düşülen , izleyen yıllarda mali kara eklenecek farklar)
NETLEŞTİRME Ertelenmiş vergi alacağı ve ertelenmiş vergi borcu aşağıdaki durumlarda netleştirilir □ Netleştirme yapılabilmesine ilişkin yasal bir hak varsa, □ Netleştirilmiş tutar üzerinden ödeme yapılması ya da verginin geri kazanılması mümkünse, .
Ertelenmiş vergi borcu > Ertelenmiş vergi alacağı => Ertelenmiş vergi gideri Ertelenmiş vergi varlığı > Ertelenmiş vergi borcu => Ertelenmiş vergi geliri Toplam vergi gideri =Dönem vergi karşılığı + Ertelenmiş vergi gideri - Ertelenmiş vergi geliri Vergiden sonraki muhasebe karı = Muhasebe karı – Toplam vergi Gideri
KAYITLAMA Ertelenmiş Vergi Varlığı, bilançonun aktifinde duran varlıklar grubunda raporlanır Ertelenmiş vergi gelir etkisinin sürdürülen veya durdurulan faaliyetten kaynaklanmasına göre; "6. . Sürdürülen Faaliyetler Ertelenmiş Vergi Gelir Etkisi" "6. . Durdurulan Faaliyetler Ertelenmiş Vergi Gelir Etkisi" hesaplarına alacak kaydedilir. Özkaynaklara kaydedilen gelir/ giderler için "5. . Ertelenmiş Vergi Gelir Etkisi" hesabına alacak kaydedilir.
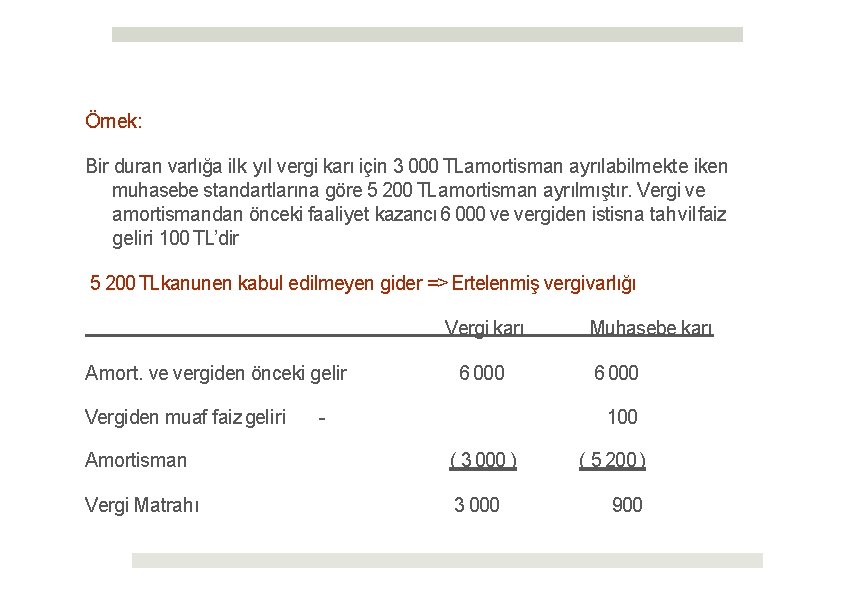
Örnek: Bir duran varlığa ilk yıl vergi karı için 3 000 TLamortisman ayrılabilmekte iken muhasebe standartlarına göre 5 200 TLamortisman ayrılmıştır. Vergi ve amortismandan önceki faaliyet kazancı 6 000 ve vergiden istisna tahvil faiz geliri 100 TL’dir 5 200 TLkanunen kabul edilmeyen gider => Ertelenmiş vergi varlığı Vergi karı Amort. ve vergiden önceki gelir Vergiden muaf faiz geliri 6 000 - Muhasebe karı 6 000 100 Amortisman ( 3 000 ) Vergi Matrahı 3 000 ( 5 200 ) 900
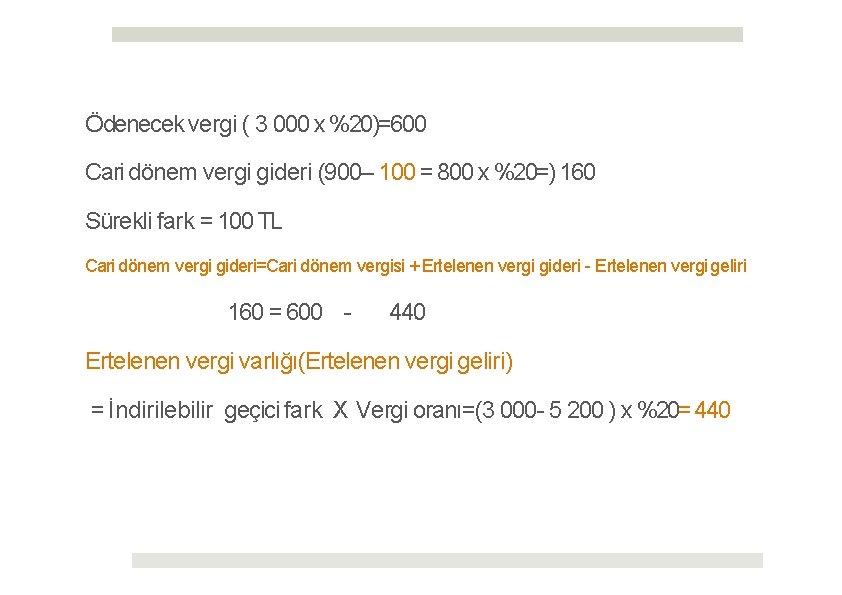
Ödenecek vergi ( 3 000 x %20)=600 Cari dönem vergi gideri (900– 100 = 800 x %20=) 160 Sürekli fark = 100 TL Cari dönem vergi gideri=Cari dönem vergisi + Ertelenen vergi gideri - Ertelenen vergi geliri 160 = 600 - 440 Ertelenen vergi varlığı(Ertelenen vergi geliri) = İndirilebilir geçici fark X Vergi oranı=(3 000 - 5 200 ) x %20= 440
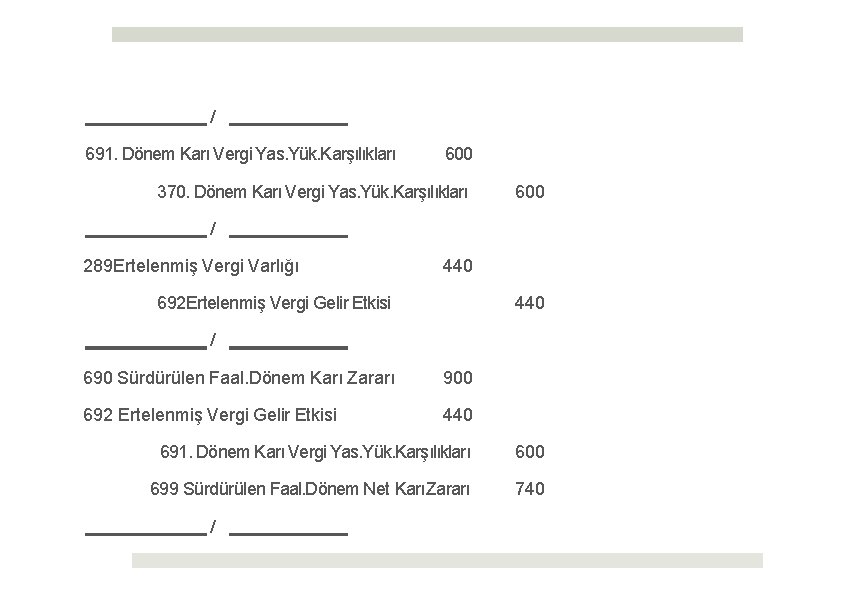
/ 691. Dönem Karı Vergi Yas. Yük. Karşılıkları 600 370. Dönem Karı Vergi Yas. Yük. Karşılıkları 600 / 289 Ertelenmiş Vergi Varlığı 440 692 Ertelenmiş Vergi Gelir Etkisi 440 / 690 Sürdürülen Faal. Dönem Karı Zararı 900 692 Ertelenmiş Vergi Gelir Etkisi 440 691. Dönem Karı Vergi Yas. Yük. Karşılıkları 600 699 Sürdürülen Faal. Dönem Net Karı Zararı 740 /
Ertelenmiş Vergi Borcu, bilançonun pasifinde uzun vadeli yabancı kaynaklar grubunda raporlanır Ertelenmiş vergi gider etkisinin sürdürülen veya durdurulan faaliyetten kaynaklanmasına göre; "692 Sürdürülen Faaliyetler Ertelenmiş Vergi Gider Etkisi" "696 Durdurulan Faaliyetler Ertelenmiş Vergi gider Etkisi" hesaplarına borç kaydedilir. Özkaynaklara kaydedilen gelir/ giderler için "5. . Ertelenmiş Vergi Gider Etkisi" hesabına borç kaydedilir.
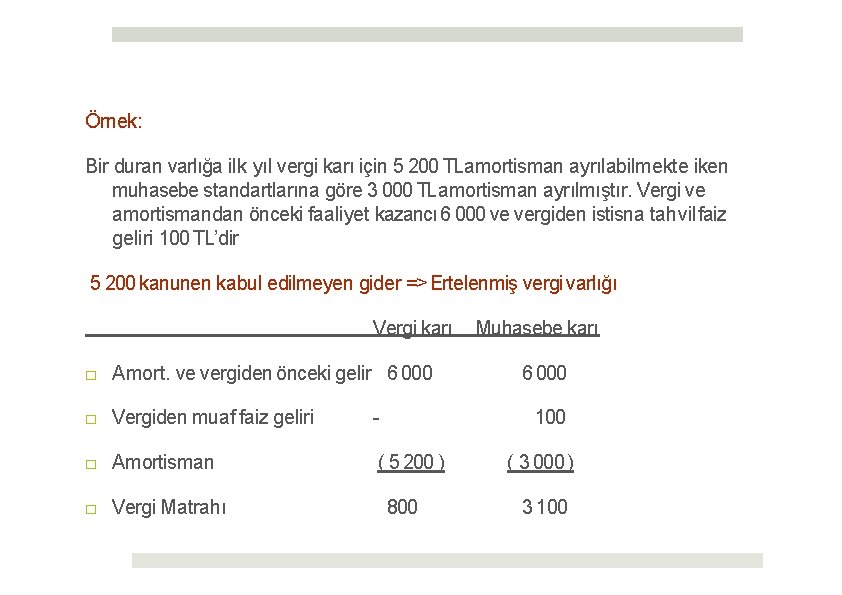
Örnek: Bir duran varlığa ilk yıl vergi karı için 5 200 TLamortisman ayrılabilmekte iken muhasebe standartlarına göre 3 000 TLamortisman ayrılmıştır. Vergi ve amortismandan önceki faaliyet kazancı 6 000 ve vergiden istisna tahvil faiz geliri 100 TL’dir 5 200 kanunen kabul edilmeyen gider => Ertelenmiş vergi varlığı Vergi karı □ Amort. ve vergiden önceki gelir 6 000 □ Vergiden muaf faiz geliri - □ Amortisman ( 5 200 ) □ Vergi Matrahı Muhasebe karı 6 000 100 800 ( 3 000 ) 3 100
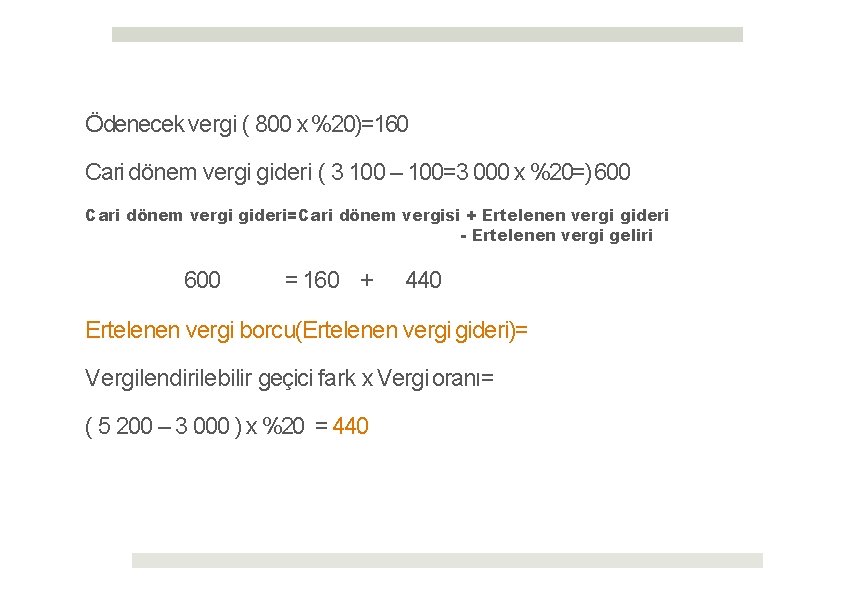
Ödenecek vergi ( 800 x %20)=160 Cari dönem vergi gideri ( 3 100 – 100=3 000 x %20=) 600 Cari dönem vergi gideri=Cari dönem vergisi + Ertelenen vergi gideri - Ertelenen vergi geliri 600 = 160 + 440 Ertelenen vergi borcu(Ertelenen vergi gideri)= Vergilendirilebilir geçici fark x Vergi oranı= ( 5 200 – 3 000 ) x %20 = 440
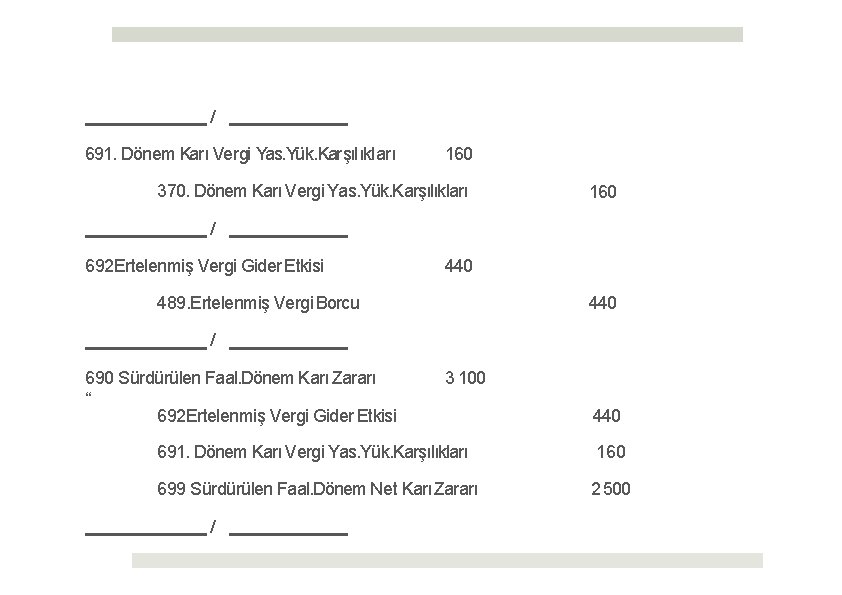
/ 691. Dönem Karı Vergi Yas. Yük. Karşılıkları 160 370. Dönem Karı Vergi Yas. Yük. Karşılıkları 160 / 692 Ertelenmiş Vergi Gider Etkisi 440 489. Ertelenmiş Vergi Borcu 440 / 690 Sürdürülen Faal. Dönem Karı Zararı “ 692 Ertelenmiş Vergi Gider Etkisi 3 100 440 691. Dönem Karı Vergi Yas. Yük. Karşılıkları 160 699 Sürdürülen Faal. Dönem Net Karı Zararı 2 500 /
Ertelenen vergi varlıkları; □ İndirilebilir geçici farklar □ Mali zararlar ile □ Vergi indirim ve istisnalarının cari dönem mali karından fazla olması sebebiyle cari dönem matrahından indirilemeyen, ancak gelecek dönemlerde vergi matrahından indirim yapılabilecek tutarlar üzerinden hesaplanır. Bu tutarlar gelecek dönemlerdeki vergi tasarrufunu ifade eder.
İndirilebilir geçici farklar; - kanunen kabul edilmeyen giderler kıdem tazminatı karşılığı giderleri, Hisse senedi değer düşüklüğü giderleri Alınan çekler reeskont giderleri Vadesiz alacak reeskont giderleri Fazla ayrılan veya geçmiş döneme ilişkin ayrılan amortisman Kanunen kabul edilmeyen aktif hesap karşılık giderleri (sayım noksanları için ayrılan karşılıklar vb. )
İndirilebilir geçici farklar; - Varlıklarda defter değerinin vergi değerinden düşük olması, borçlarda defter değerinin vergi değerinden yüksek olması ( eksik değerlenen varlıklar için değerleme farkı, Fazla değerlenen borçlar için değerleme farkı, - Eksik yazılan gelirler
İndirilebilir geçici fark Varlıkların muhasebe değeri < Varlıkların vergi değeri Yabancı kaynakların muhasebe değeri > Yabancı kaynakların vergi değeri
indirilebilir geçici farkların ortadan kalkacağı dönemde, ertelenen vergi varlıklarının indirilmesine imkân verecek, yeterli miktarda mali (vergiye tabi) kar elde edilebilecekse ertelenen vergi varlıkları muhasebeleştirilmelidir. Örnek: B işletmesinin cari yılda 60. 000 TL’lik indirilebilir geçici farkı vardır. (Vergi oranı %20 ) Kanıtlara göre, işletmenin gelecekte mali karının indirilebilir geçici farkın %25’inden (15. 000) fazla olmayacağına karar verilmiştir. Bu durumda 15. 000 x %20 = 3 000 TLertelenen vergi varlığı kayda alınır
Örnek: Dönem içinde 10 000 TL. ’ya alınan hisse senetleri dönem sonunda 8 000 TL’lik gerçeğe uygun değer ile değerlenmiştir. İşletme 2 000 TL’lik karşılık ayırmıştır. Kanunen kabul edilmeyen gider= 2 000 TL 2 000 x %20=400 TL. ertelenmiş vergi varlığı / 2. . Ertelenmiş vergi varlığı 3. . Ertelenmiş vergi geliri / 400
Ertelenmiş vergi borcu, vergilendirilebilir geçici farklar sebebiyle takip eden dönemlerde ödenecek vergi tutarıdır. Vergilendirilebilir geçici farklar; □ Ticari karın vergi karından fazla olması ve fazlalığın izleyen yıllarda mali kara ilave edilerek vergilendirilecek olması durumunda ortaya çıkar. □ Bu borç izleyen yıllarda vergilendirilir ve ortadan kaldırılır.
Vergilendirilebilir geçici fark yaratan örnekler; - Fazla yazılan gelirler ( tahakkuk ettiğinde ticari kara eklenen ancak tahsil edildiğinde mali kara eklenecek gelirler) - Eksik ayrılan giderler( eksik yazılan amortismanlar) - Varlıkların defter değerinin vergi değerinden yüksek olması - Borçların defter değerinin vergi değerinden düşük olması - Yenileme fonu
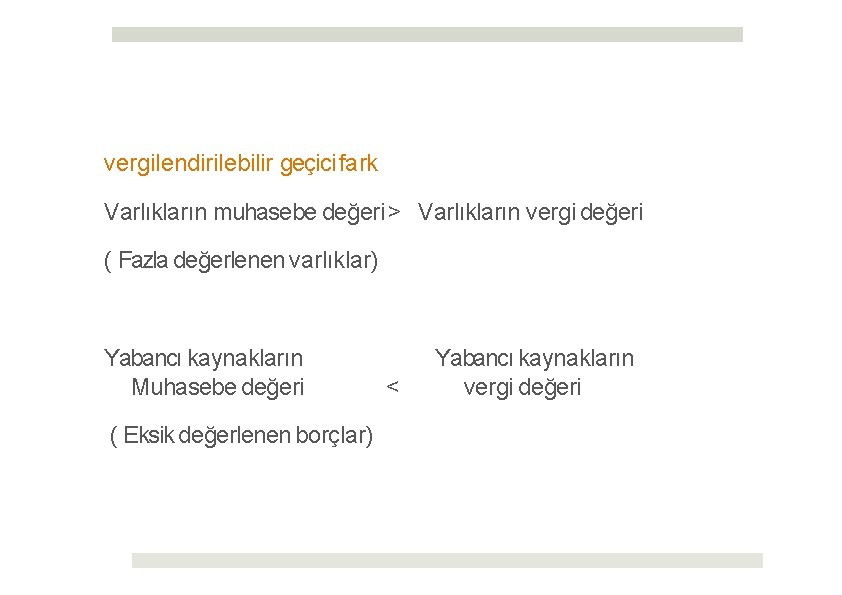
vergilendirilebilir geçici fark Varlıkların muhasebe değeri > Varlıkların vergi değeri ( Fazla değerlenen varlıklar) Yabancı kaynakların Muhasebe değeri ( Eksik değerlenen borçlar) < Yabancı kaynakların vergi değeri
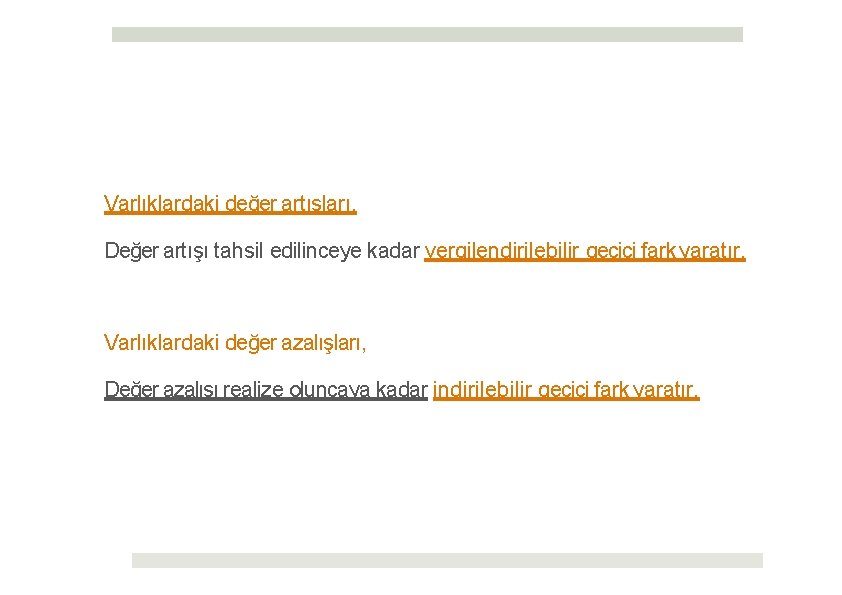
Varlıklardaki değer artışları, Değer artışı tahsil edilinceye kadar vergilendirilebilir geçici fark yaratır. Varlıklardaki değer azalışları, Değer azalışı realize oluncaya kadar indirilebilir geçici fark yaratır.
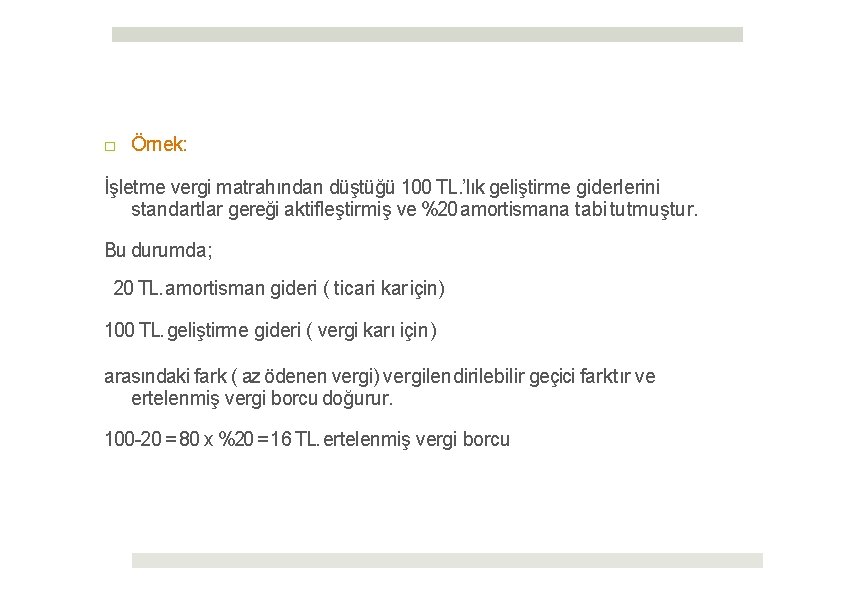
□ Örnek: İşletme vergi matrahından düştüğü 100 TL. ’lık geliştirme giderlerini standartlar gereği aktifleştirmiş ve %20 amortismana tabi tutmuştur. Bu durumda; 20 TL. amortisman gideri ( ticari kar için) 100 TL. geliştirme gideri ( vergi karı için ) arasındaki fark ( az ödenen vergi) vergilendirilebilir geçici farktır ve ertelenmiş vergi borcu doğurur. 100 -20 = 80 x %20 = 16 TL. ertelenmiş vergi borcu
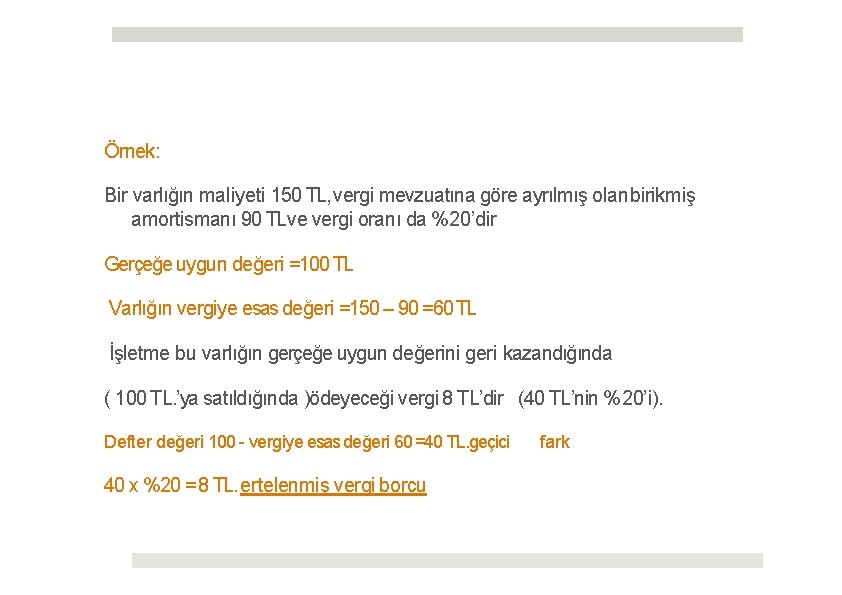
Örnek: Bir varlığın maliyeti 150 TL, vergi mevzuatına göre ayrılmış olan birikmiş amortismanı 90 TLve vergi oranı da %20’dir Gerçeğe uygun değeri =100 TL Varlığın vergiye esas değeri =150 – 90 =60 TL İşletme bu varlığın gerçeğe uygun değerini geri kazandığında ( 100 TL. ’ya satıldığında )ödeyeceği vergi 8 TL’dir (40 TL’nin %20’i). Defter değeri 100 - vergiye esas değeri 60 =40 TL. geçici 40 x %20 = 8 TL. ertelenmiş vergi borcu fark
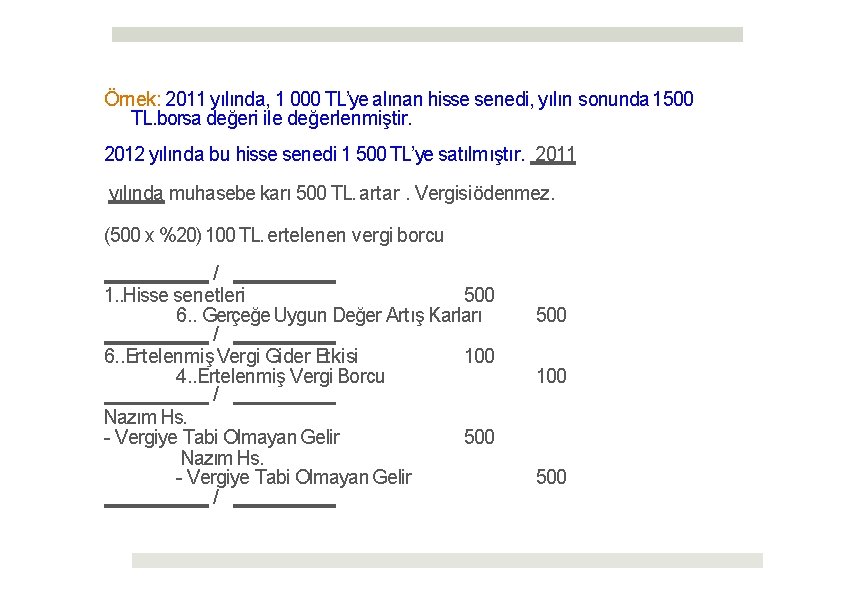
Örnek: 2011 yılında, 1 000 TL’ye alınan hisse senedi, yılın sonunda 1500 TL. borsa değeri ile değerlenmiştir. 2012 yılında bu hisse senedi 1 500 TL’ye satılmıştır. 2011 yılında muhasebe karı 500 TL. artar. Vergisi ödenmez. (500 x %20) 100 TL. ertelenen vergi borcu / 500 1. . Hisse senetleri 6. . Gerçeğe Uygun Değer Artış Karları / 6. . Ertelenmiş Vergi Gider Etkisi 100 4. . Ertelenmiş Vergi Borcu / Nazım Hs. 500 - Vergiye Tabi Olmayan Gelir Nazım Hs. - Vergiye Tabi Olmayan Gelir / 500 100 500
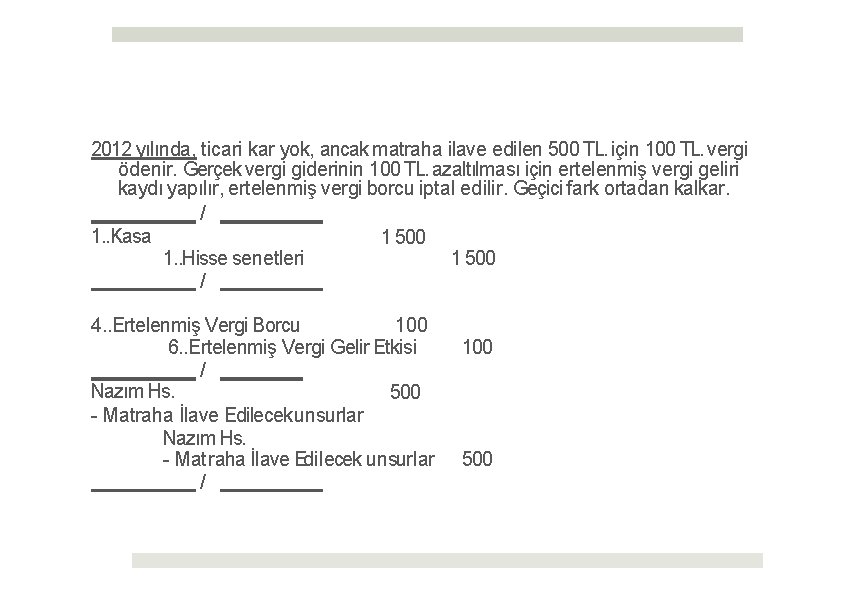
2012 yılında, ticari kar yok, ancak matraha ilave edilen 500 TL. için 100 TL. vergi ödenir. Gerçek vergi giderinin 100 TL. azaltılması için ertelenmiş vergi geliri kaydı yapılır, ertelenmiş vergi borcu iptal edilir. Geçici fark ortadan kalkar. / 1. . Kasa 1 500 1. . Hisse senetleri / 4. . Ertelenmiş Vergi Borcu 100 6. . Ertelenmiş Vergi Gelir Etkisi / Nazım Hs. 500 - Matraha İlave Edilecek unsurlar Nazım Hs. - Matraha İlave Edilecek unsurlar / 100 500
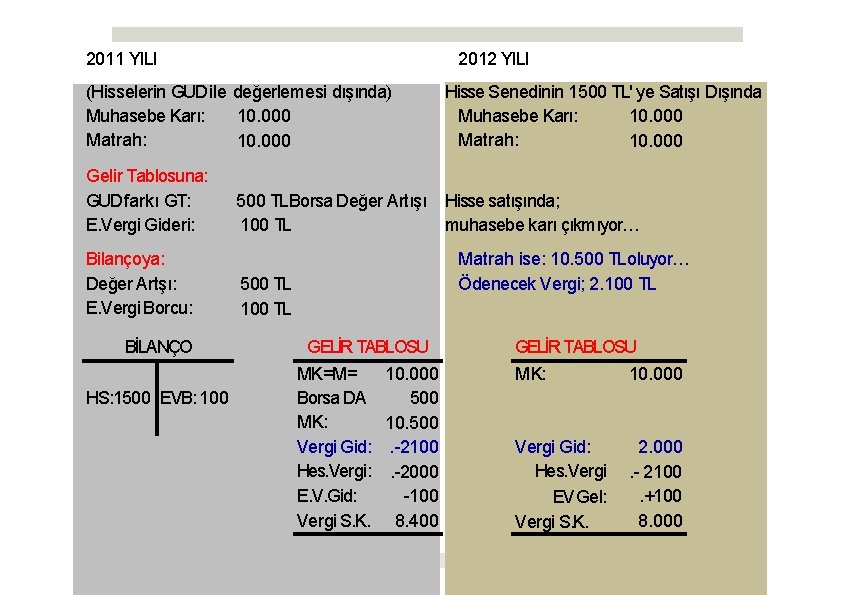
2011 YILI 2012 YILI (Hisselerin GUD ile değerlemesi dışında) Muhasebe Karı: 10. 000 Matrah: 10. 000 Gelir Tablosuna: GUD farkı GT: E. Vergi Gideri: Bilançoya: Değer Artşı: E. Vergi Borcu: BİLANÇO HS: 1500 EVB: 100 Hisse Senedinin 1500 TL' ye Satışı Dışında Muhasebe Karı: 10. 000 Matrah: 10. 000 500 TLBorsa Değer Artışı Hisse satışında; 100 TL muhasebe karı çıkmıyor… Matrah ise: 10. 500 TLoluyor… Ödenecek Vergi; 2. 100 TL 500 TL 100 TL GELİR TABLOSU MK=M= 10. 000 Borsa DA 500 MK: 10. 500 Vergi Gid: . -2100 Hes. Vergi: . -2000 E. V. Gid: -100 Vergi S. K. 8. 400 GELİR TABLOSU MK: 10. 000 Vergi Gid: Hes. Vergi EVGel: Vergi S. K. 2. 000. - 2100. +100 8. 000
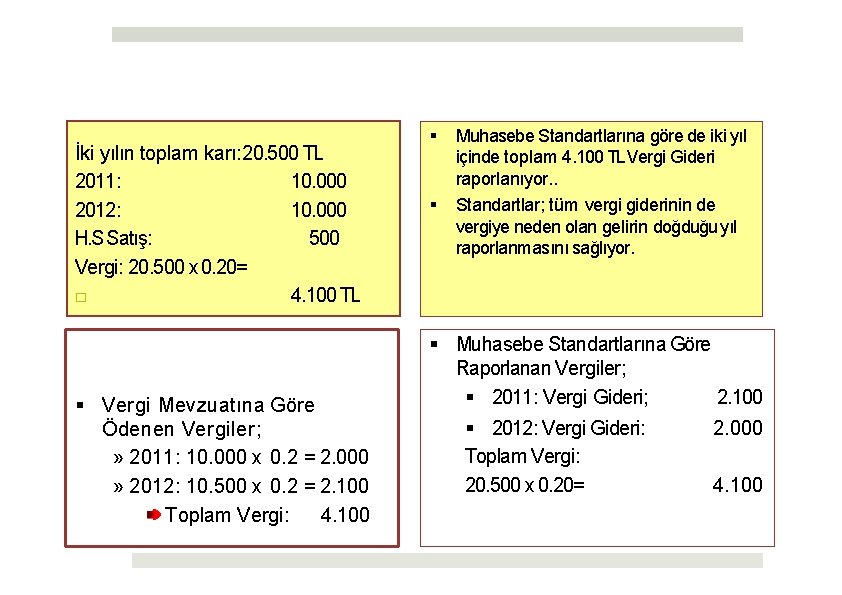
İki yılın toplam karı: 20. 500 TL 10. 000 2011: 10. 000 2012: 500 H. S Satış: Vergi: 20. 500 x 0. 20= 4. 100 TL □ Vergi Mevzuatına Göre Ödenen Vergiler; » 2011: 10. 000 x 0. 2 = 2. 000 » 2012: 10. 500 x 0. 2 = 2. 100 Toplam Vergi: 4. 100 Muhasebe Standartlarına göre de iki yıl içinde toplam 4. 100 TLVergi Gideri raporlanıyor. . Standartlar; tüm vergi giderinin de vergiye neden olan gelirin doğduğu yıl raporlanmasını sağlıyor. Muhasebe Standartlarına Göre Raporlanan Vergiler; 2011: Vergi Gideri; 2. 100 2012: Vergi Gideri: Toplam Vergi: 20. 500 x 0. 20= 2. 000 4. 100
Ertelenmiş Vergilerin Gelir- Gider Etkisinin Özkaynaklara Kaydedilmesi Doğrudan özkaynaklar ile ilişkilendirilen varlık ve borçlarla ilgili ertelenmiş vergiler, özkaynaklar hesap grubunda kaydedilir ve bu grupta yer alan ilgili hesaplarla netleştirilir.
Doğrudan özkaynaklarda kaydedilecek durumlara ilişkin örnekler : Maddi ve maddi olmayan duran varlıklar ile iştirak, bağlı ortaklık, iş ortaklığı yatırımlarının yeniden değerlenmesinden kaynaklanan kayıtlı değerdeki bir değişiklik, Muhasebe politikasındaki bir değişikliğin geçmişe uygulanması veya bir hatanın düzeltilmesi nedeniyle dağıtılmamış karların açılış bakiyesindeki bir düzeltme, Yabancı bir işletmenin mali tablolarının raporlama yapan işletmenin para birimi cinsinden ifade edilmesinden kaynaklanan yabancı para çevrim farkları
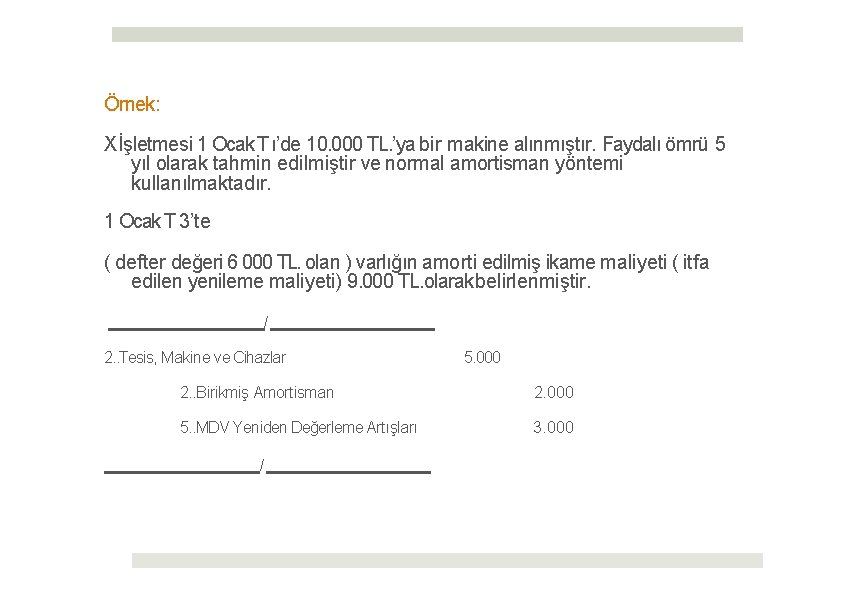
Örnek: X İşletmesi 1 Ocak T ı’de 10. 000 TL. ’ya bir makine alınmıştır. Faydalı ömrü 5 yıl olarak tahmin edilmiştir ve normal amortisman yöntemi kullanılmaktadır. 1 Ocak T 3’te ( defter değeri 6 000 TL. olan ) varlığın amorti edilmiş ikame maliyeti ( itfa edilen yenileme maliyeti) 9. 000 TL. olarak belirlenmiştir. / 2. . Tesis, Makine ve Cihazlar 5. 000 2. . Birikmiş Amortisman 2. 000 5. . MDV Yeniden Değerleme Artışları 3. 000 /
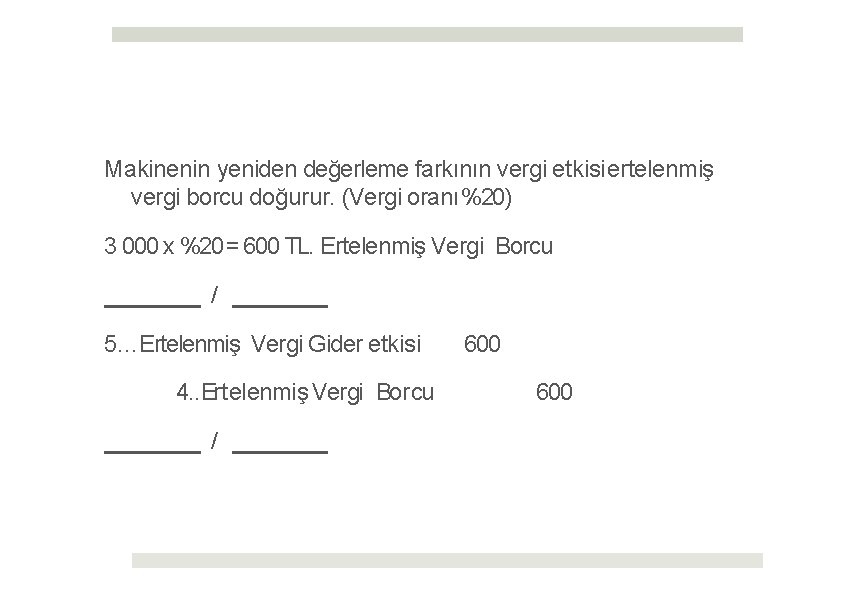
Makinenin yeniden değerleme farkının vergi etkisi ertelenmiş vergi borcu doğurur. (Vergi oranı %20) 3 000 x %20 = 600 TL. Ertelenmiş Vergi Borcu / 5…Ertelenmiş Vergi Gider etkisi 4. . Ertelenmiş Vergi Borcu / 600
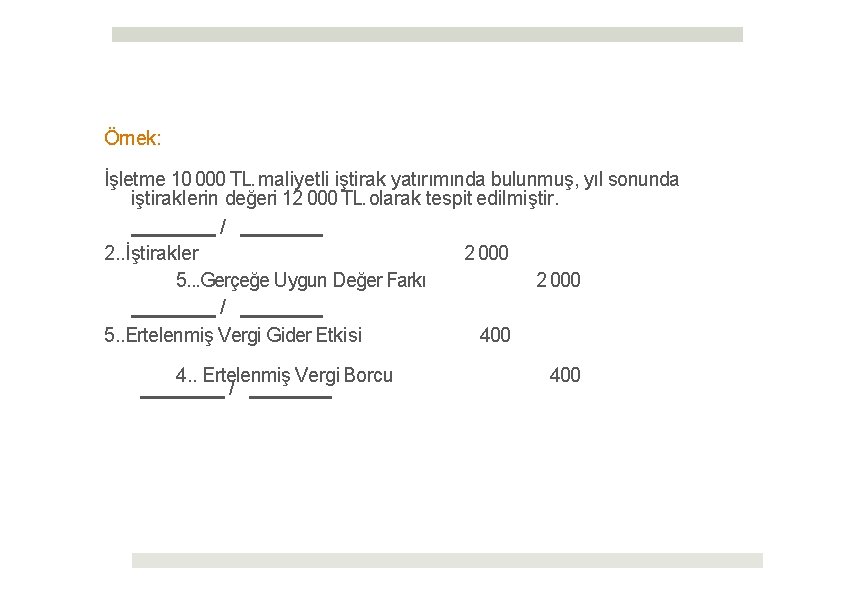
Örnek: İşletme 10 000 TL. maliyetli iştirak yatırımında bulunmuş, yıl sonunda iştiraklerin değeri 12 000 TL. olarak tespit edilmiştir. / 2 000 2. . İştirakler 2 000 5. . . Gerçeğe Uygun Değer Farkı / 400 5. . Ertelenmiş Vergi Gider Etkisi 4. . Ertelenmiş Vergi Borcu / 400
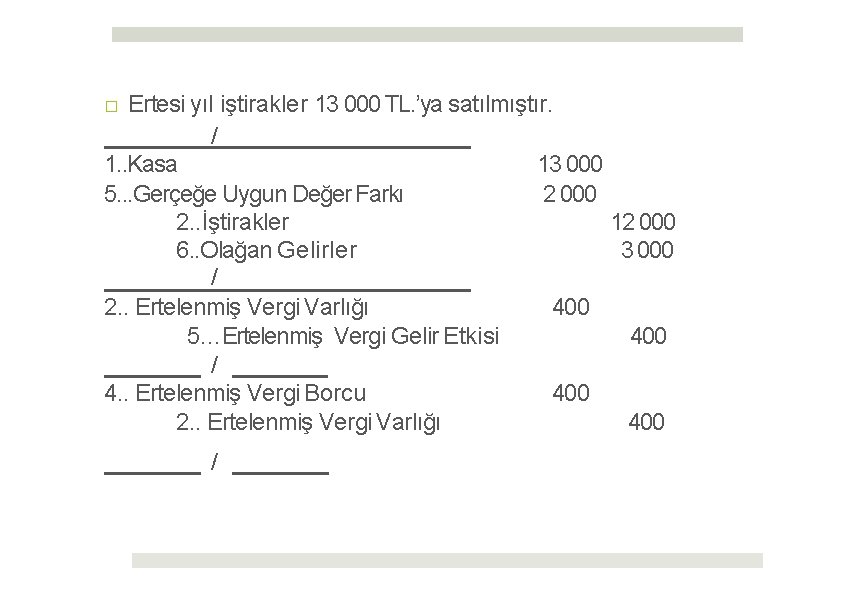
□ Ertesi yıl iştirakler 13 000 TL. ’ya satılmıştır. / 1. . Kasa 13 000 5. . . Gerçeğe Uygun Değer Farkı 2 000 2. . İştirakler 12 000 6. . Olağan Gelirler 3 000 / 2. . Ertelenmiş Vergi Varlığı 400 5…Ertelenmiş Vergi Gelir Etkisi / 4. . Ertelenmiş Vergi Borcu 400 2. . Ertelenmiş Vergi Varlığı /
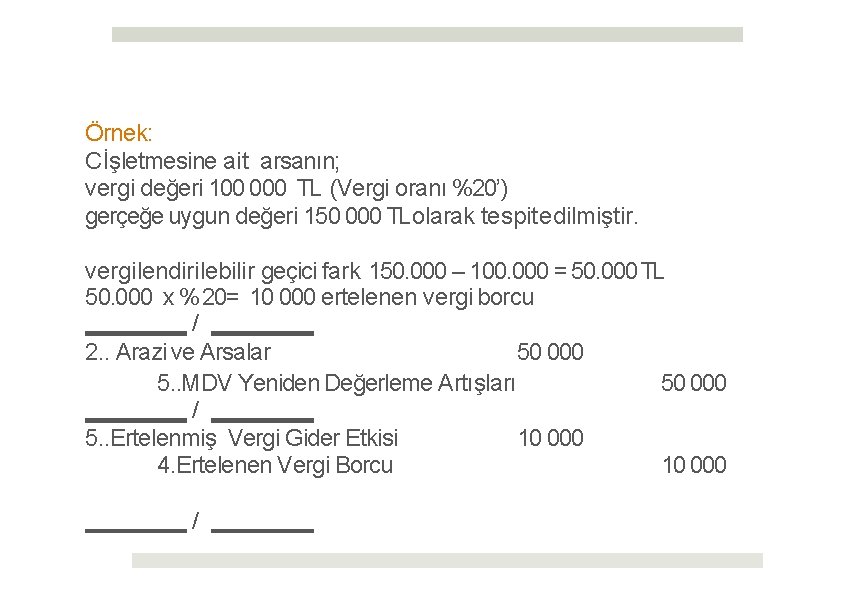
Örnek: C İşletmesine ait arsanın; vergi değeri 100 000 TL (Vergi oranı %20’) gerçeğe uygun değeri 150 000 TLolarak tespit edilmiştir. vergilendirilebilir geçici fark 150. 000 – 100. 000 = 50. 000 TL 50. 000 x % 20= 10 000 ertelenen vergi borcu / 2. . Arazi ve Arsalar 50 000 5. . MDV Yeniden Değerleme Artışları 50 000 / 5. . Ertelenmiş Vergi Gider Etkisi 10 000 4. Ertelenen Vergi Borcu 10 000 /
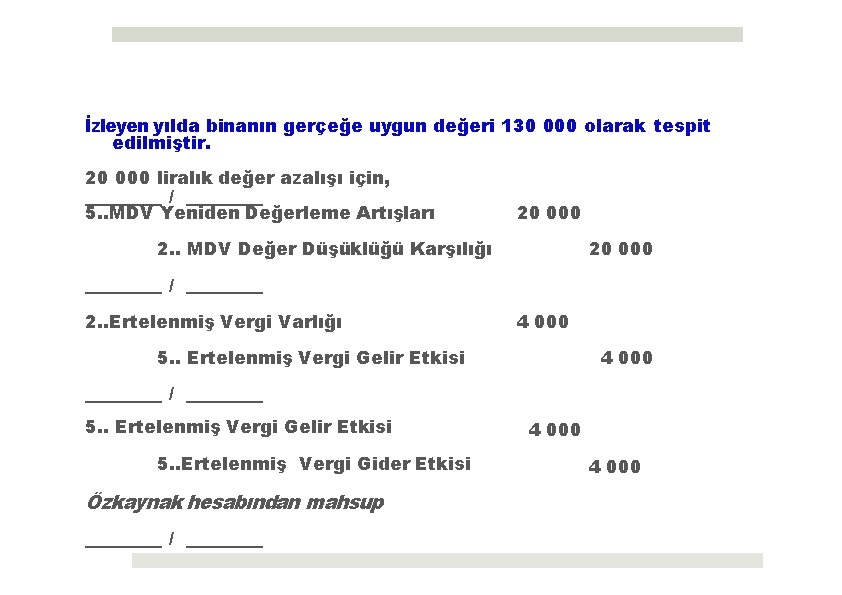
İzleyen yılda binanın gerçeğe uygun değeri 130 000 olarak tespit edilmiştir. 20 000 liralık değer azalışı için, / 5. . MDV Yeniden Değerleme Artışları 20 000 2. . MDV Değer Düşüklüğü Karşılığı 20 000 / 2. . Ertelenmiş Vergi Varlığı 4 000 5. . Ertelenmiş Vergi Gelir Etkisi 4 000 / 5. . Ertelenmiş Vergi Gelir Etkisi 5. . Ertelenmiş Vergi Gider Etkisi Özkaynak hesabından mahsup / 4 000
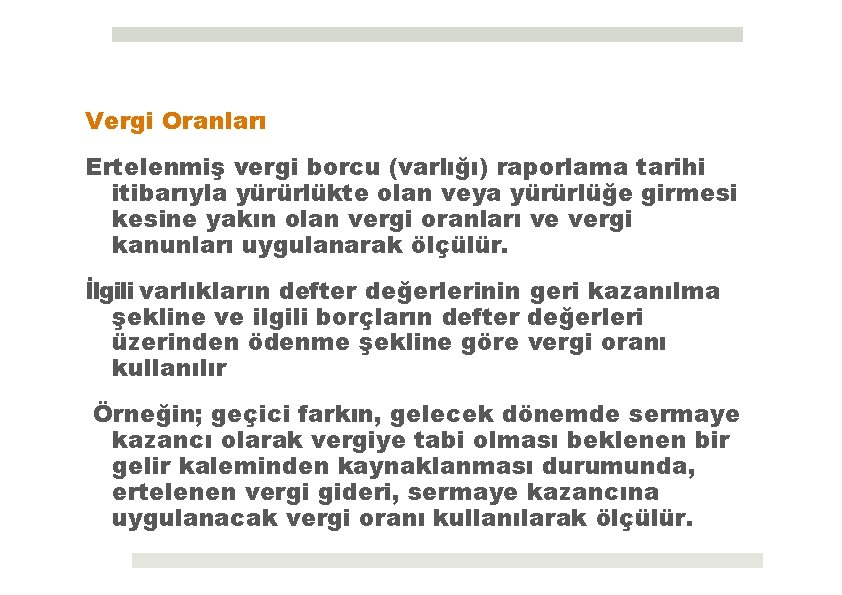
Vergi Oranları Ertelenmiş vergi borcu (varlığı) raporlama tarihi itibarıyla yürürlükte olan veya yürürlüğe girmesi kesine yakın olan vergi oranları ve vergi kanunları uygulanarak ölçülür. İlgili varlıkların defter değerlerinin geri kazanılma şekline ve ilgili borçların defter değerleri üzerinden ödenme şekline göre vergi oranı kullanılır Örneğin; geçici farkın, gelecek dönemde sermaye kazancı olarak vergiye tabi olması beklenen bir gelir kaleminden kaynaklanması durumunda, ertelenen vergi gideri, sermaye kazancına uygulanacak vergi oranı kullanılarak ölçülür.
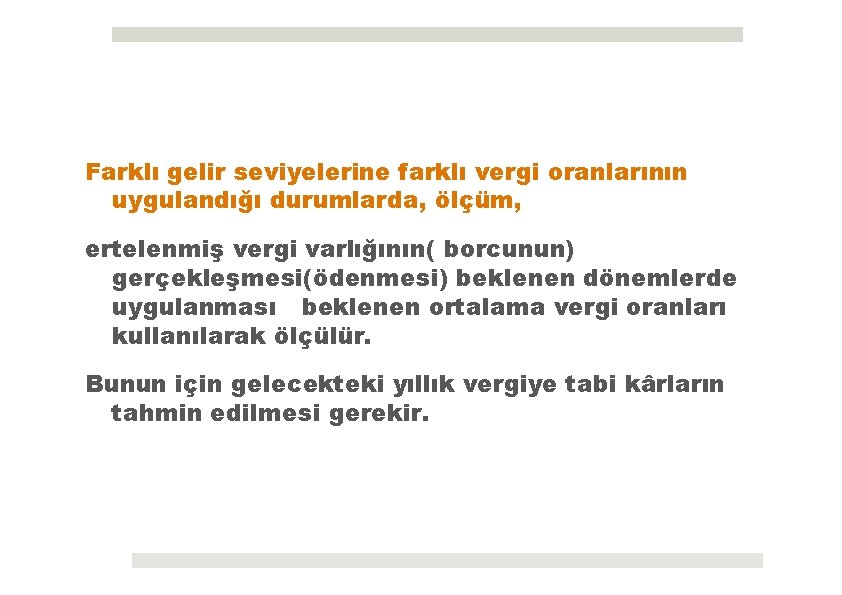
Farklı gelir seviyelerine farklı vergi oranlarının uygulandığı durumlarda, ölçüm, ertelenmiş vergi varlığının( borcunun) gerçekleşmesi(ödenmesi) beklenen dönemlerde uygulanması beklenen ortalama vergi oranları kullanılarak ölçülür. Bunun için gelecekteki yıllık vergiye tabi kârların tahmin edilmesi gerekir.
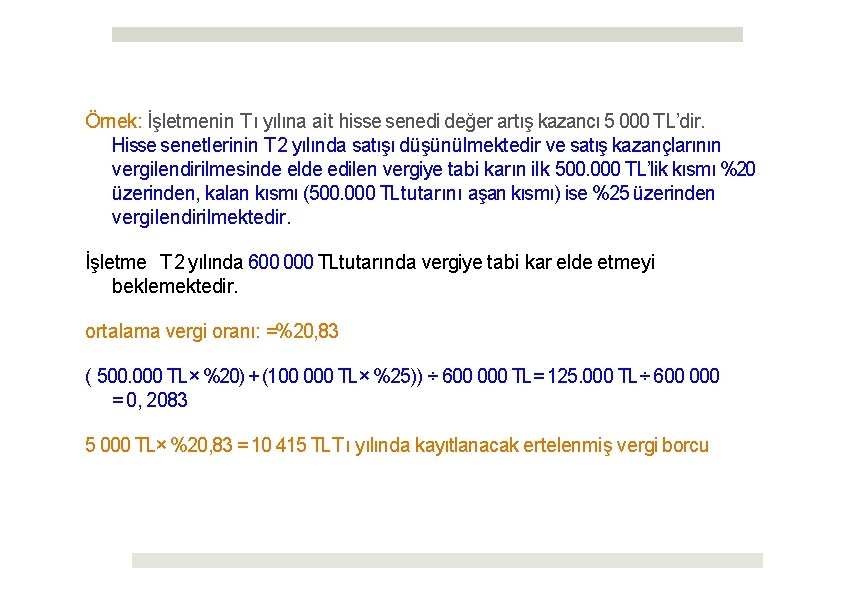
Örnek: İşletmenin T ı yılına ait hisse senedi değer artış kazancı 5 000 TL’dir. Hisse senetlerinin T 2 yılında satışı düşünülmektedir ve satış kazançlarının vergilendirilmesinde elde edilen vergiye tabi karın ilk 500. 000 TL’lik kısmı %20 üzerinden, kalan kısmı (500. 000 TLtutarını aşan kısmı) ise %25 üzerinden vergilendirilmektedir. İşletme T 2 yılında 600 000 TLtutarında vergiye tabi kar elde etmeyi beklemektedir. ortalama vergi oranı: =%20, 83 ( 500. 000 TL× %20) + (100 000 TL× %25)) ÷ 600 000 TL= 125. 000 TL÷ 600 000 = 0, 2083 5 000 TL× %20, 83 = 10 415 TLT ı yılında kayıtlanacak ertelenmiş vergi borcu
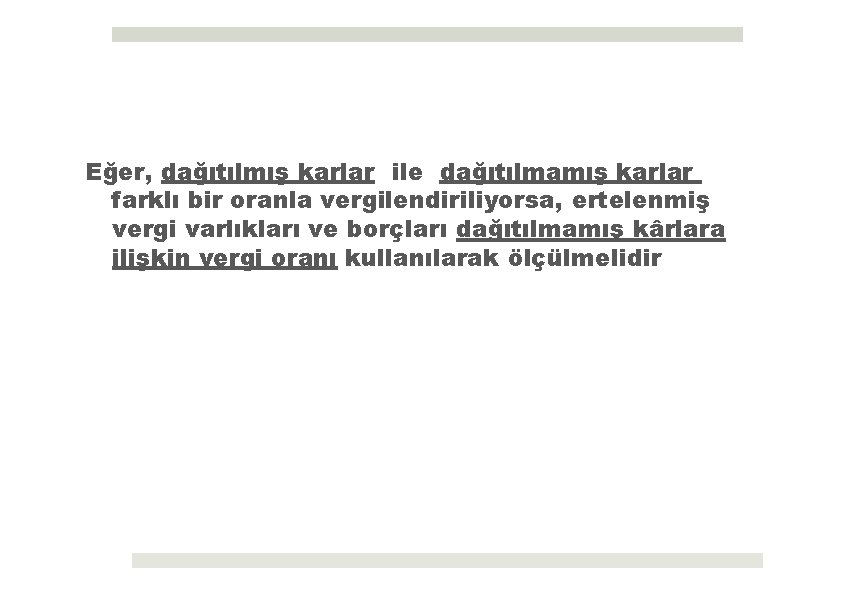
Eğer, dağıtılmış karlar ile dağıtılmamış karlar farklı bir oranla vergilendiriliyorsa, ertelenmiş vergi varlıkları ve borçları dağıtılmamış kârlara ilişkin vergi oranı kullanılarak ölçülmelidir
Değerleme Ertelenmiş vergi varlığı ve ertelenmiş vergi borcu iskontoya tabi tutulmaz. Ertelenmiş vergi varlıkları her bilanço dönemi itibarıyla değerlemeye tabi tutulur. Gelecek dönemlerde ertelenen vergi varlığının bir bölümünün veya tamamının düşülmesine imkan sağlayacak düzeyde mali kâr elde edilmesi mümkün olmayacaksa, ertelenen vergi varlıkları için değer düşüş karşılığı ayrılması zorunludur. Bu tür karşılıklar cari dönem kâr/zararına yansıtılır. Sonraki dönemlerde yeterli mali kâr elde edilmesi mümkün hale geldiğinde, değer düşüş karşılıkları iptal edilerek gelir kaydedilir.
Örnek: X İşletmesinin T 1 dönemindeki indirilebilir geçici farkı 120. 000 TL’dir. ( Vergi oranı yüzde 20) İşletme yönetimi, gelecek yıl muhtemelen 30. 000 TLtutarında vergilendirilebilir kârın elde edilebileceği sonucuna varmıştır. Önceki yıllarda ertelenmiş vergi varlığı muhasebeleştirilmemiştir, T 1 yılına ilişkin kâr sıfıra yakındır 31 Aralık T 1 tarihinde raporlanacak tutarlar; 120. 000 TL × %20 = 24 000 TLertelenmiş vergi varlığı (120. 000 - 30. 000 ) × %20 = 18. 000 TL değerleme karşılığı 24 000 – 18 000= 6 000 TLgelir tablosunda raporlanacak olan ertelenmiş vergi varlığı ( ertelenmiş gelir vergisi varlığının gerçekleşmesi muhtemel olan kısmı)
Ülkemizde Vergi Mevzuatına Göre Düzenlenen Finansal Tablolardan Ertelenmiş Vergilerin Hesaplanması Örnek: X İşletmesinde vergiden önceki sürdürülen faaliyetler dönem karı 20800 TL’dir. Dönem içindeki işlemlere ilişkin bilgiler aşağıdaki gibidir. □ TMS 8 uyarınca; satış hasılatının içinde bulunan 5. 100 TL’lik vade farkları ertelenmiş faiz gelirleri olarak hasılattan ayrıştırılmıştır. 5. 100 x %20 =1. 020 TLErtelenmiş vergi varlığı □ Satış hasılatından ayrıştırılan 5. 100 TL’lik ertelenmiş faiz gelirlerinden döneme isabet eden 800 TL’lik vade farkı geliri kaydı yapılmıştır. 800 TLVergilendirilebilir geçici fark x %20= 160 TLErtelenmiş vergi borcu
□ Vade farkı ayrıştırılmadan hesaplanan satılan ticari maliyetine isabet eden 3. 000 TL’lik ertelenmiş vade farkı giderleri satılan malın maliyetinden ayrıştırılmıştır. 3. 000 x %20 = 600 TL Ertelenmiş vergi borcu □ Ertelenmiş faiz giderlerinden döneme isabet eden vade farkı gideri 1. 050 TL’dir 1. 050 x %20 = 210 TLErtelenmiş vergi varlığı
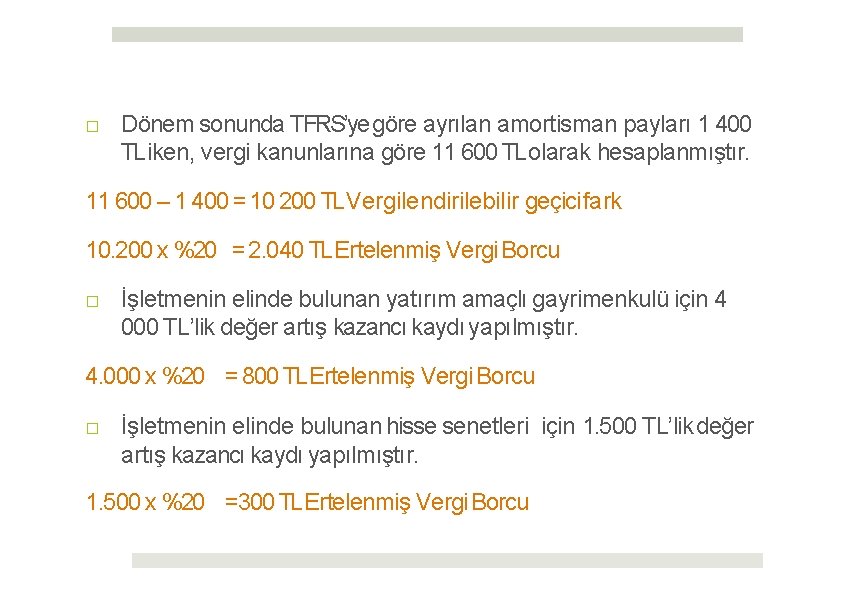
□ Dönem sonunda TFRS’ye göre ayrılan amortisman payları 1 400 TLiken, vergi kanunlarına göre 11 600 TLolarak hesaplanmıştır. 11 600 – 1 400 = 10 200 TLVergilendirilebilir geçici fark 10. 200 x %20 = 2. 040 TLErtelenmiş Vergi Borcu □ İşletmenin elinde bulunan yatırım amaçlı gayrimenkulü için 4 000 TL’lik değer artış kazancı kaydı yapılmıştır. 4. 000 x %20 = 800 TLErtelenmiş Vergi Borcu □ İşletmenin elinde bulunan hisse senetleri için 1. 500 TL’lik değer artış kazancı kaydı yapılmıştır. 1. 500 x %20 =300 TLErtelenmiş Vergi Borcu
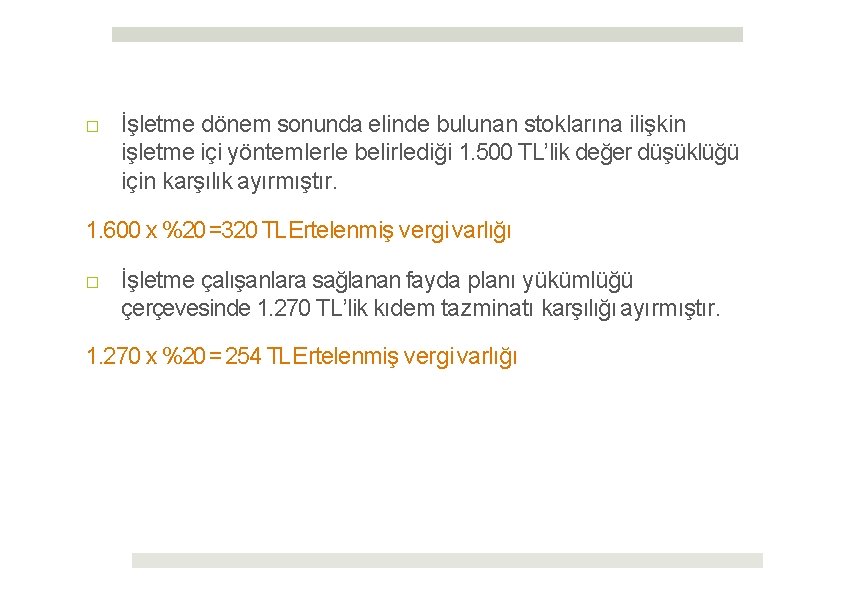
□ İşletme dönem sonunda elinde bulunan stoklarına ilişkin işletme içi yöntemlerle belirlediği 1. 500 TL’lik değer düşüklüğü için karşılık ayırmıştır. 1. 600 x %20 =320 TLErtelenmiş vergi varlığı □ İşletme çalışanlara sağlanan fayda planı yükümlüğü çerçevesinde 1. 270 TL’lik kıdem tazminatı karşılığı ayırmıştır. 1. 270 x %20 = 254 TLErtelenmiş vergi varlığı
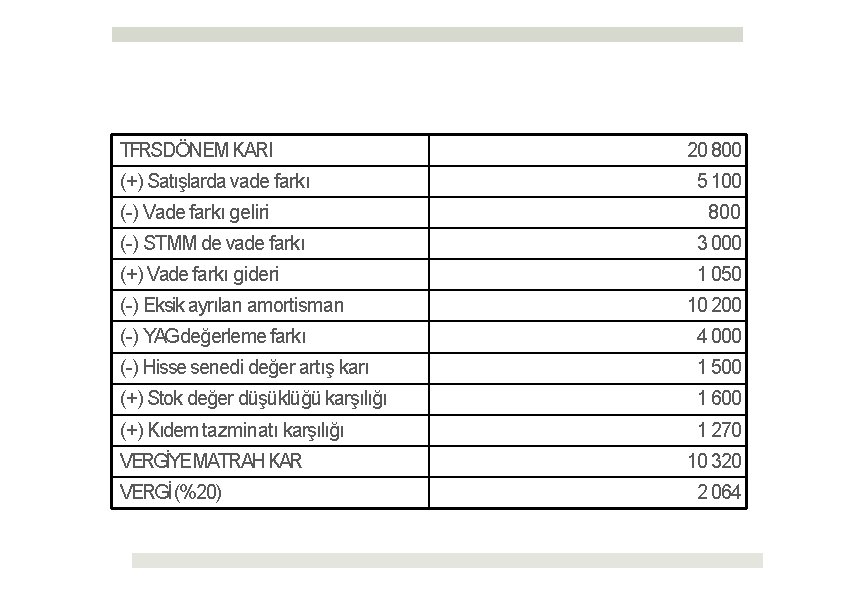
TFRSDÖNEM KARI (+) Satışlarda vade farkı (-) Vade farkı geliri 20 800 5 100 800 (-) STMM de vade farkı 3 000 (+) Vade farkı gideri 1 050 (-) Eksik ayrılan amortisman 10 200 (-) YAGdeğerleme farkı 4 000 (-) Hisse senedi değer artış karı 1 500 (+) Stok değer düşüklüğü karşılığı 1 600 (+) Kıdem tazminatı karşılığı 1 270 VERGİYEMATRAH KAR VERGİ (%20) 10 320 2 064
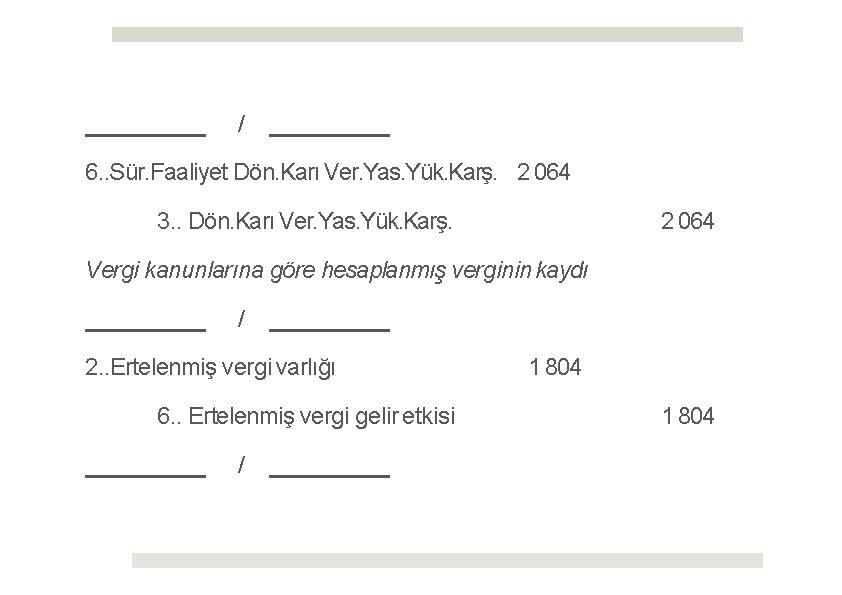
/ 6. . Sür. Faaliyet Dön. Karı Ver. Yas. Yük. Karş. 2 064 3. . Dön. Karı Ver. Yas. Yük. Karş. 2 064 Vergi kanunlarına göre hesaplanmış verginin kaydı / 2. . Ertelenmiş vergi varlığı 6. . Ertelenmiş vergi gelir etkisi / 1 804
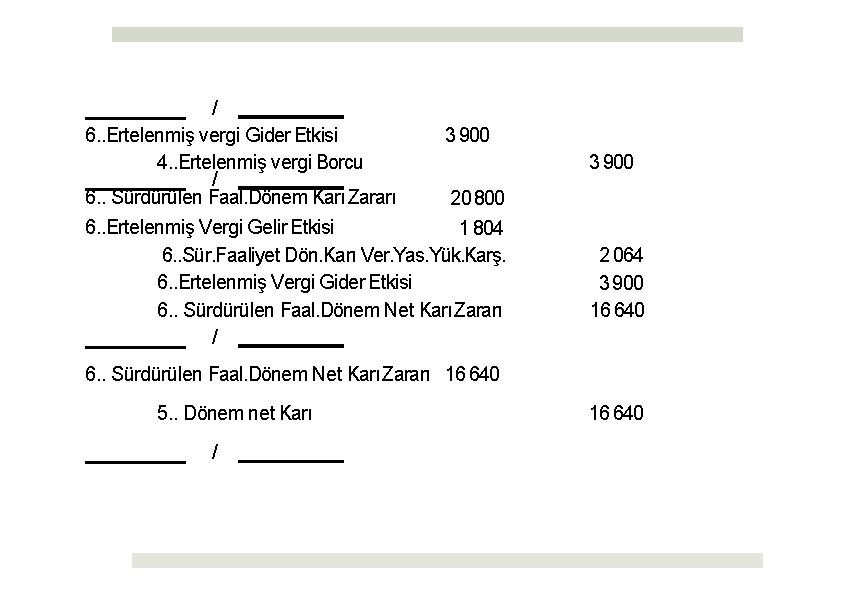
/ 6. . Ertelenmiş vergi Gider Etkisi 3 900 4. . Ertelenmiş vergi Borcu / 6. . Sürdürülen Faal. Dönem Karı Zararı 20 800 6. . Ertelenmiş Vergi Gelir Etkisi 1 804 6. . Sür. Faaliyet Dön. Karı Ver. Yas. Yük. Karş. 6. . Ertelenmiş Vergi Gider Etkisi 6. . Sürdürülen Faal. Dönem Net Karı Zararı / 3 900 2 064 3 900 16 640 6. . Sürdürülen Faal. Dönem Net Karı Zararı 16 640 5. . Dönem net Karı / 16 640
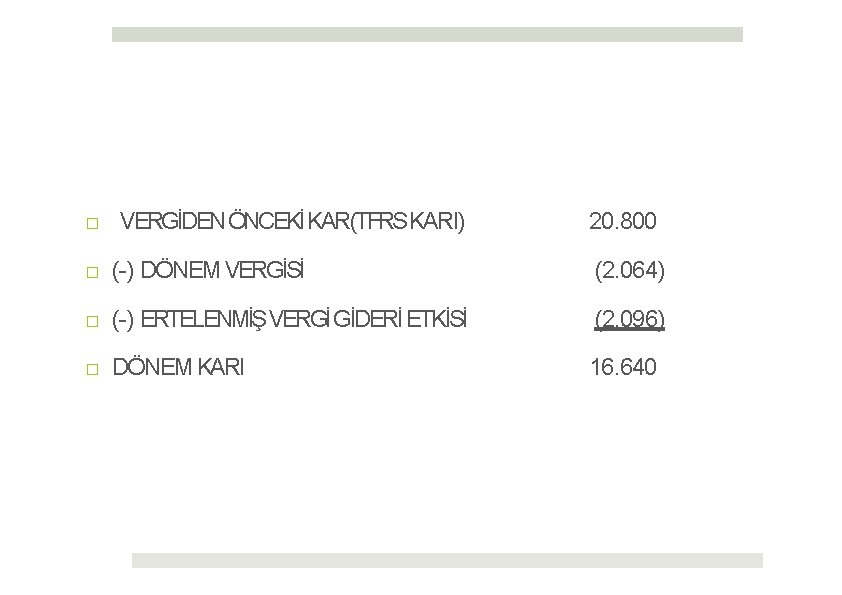
□ VERGİDEN ÖNCEKİ KAR(TFRSKARI) 20. 800 □ (-) DÖNEM VERGİSİ (2. 064) □ (-) ERTELENMİŞ VERGİ GİDERİ ETKİSİ (2. 096) □ DÖNEM KARI 16. 640
- Slides: 82