
UMOWA UBEZPIECZENIA II Dorota Wieczorkowska Zakad Prawa Gospodarczego
UMOWA UBEZPIECZENIA II Dorota Wieczorkowska Zakład Prawa Gospodarczego i Handlowego Wydział Prawa, Administracji i Ekonomii Uniwersytetu Wrocławskiego
UMOWA UBEZPIECZENIA KAZUSY
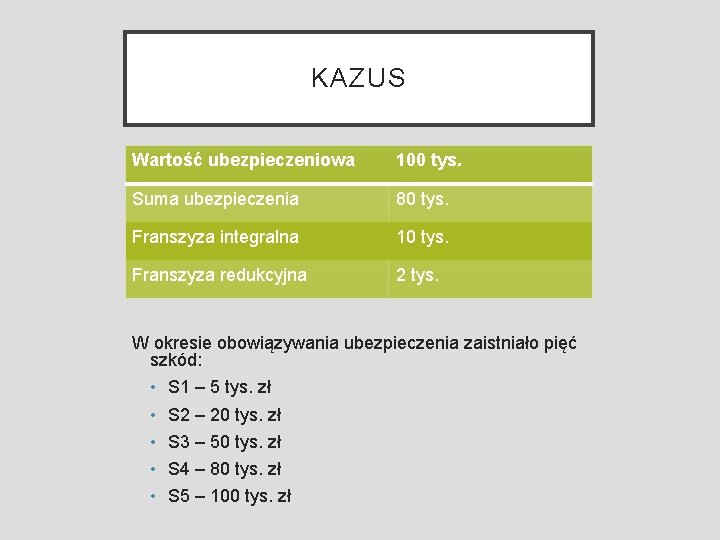
KAZUS Wartość ubezpieczeniowa 100 tys. Suma ubezpieczenia 80 tys. Franszyza integralna 10 tys. Franszyza redukcyjna 2 tys. W okresie obowiązywania ubezpieczenia zaistniało pięć szkód: • • • S 1 – 5 tys. zł S 2 – 20 tys. zł S 3 – 50 tys. zł S 4 – 80 tys. zł S 5 – 100 tys. zł
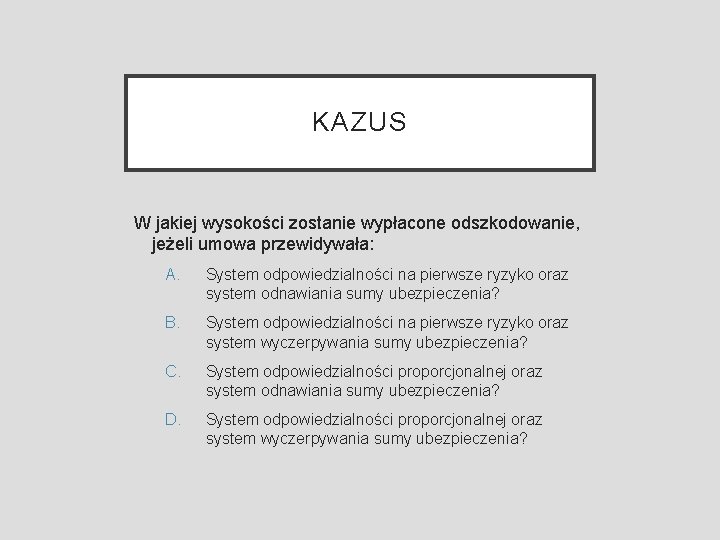
KAZUS W jakiej wysokości zostanie wypłacone odszkodowanie, jeżeli umowa przewidywała: A. System odpowiedzialności na pierwsze ryzyko oraz system odnawiania sumy ubezpieczenia? B. System odpowiedzialności na pierwsze ryzyko oraz system wyczerpywania sumy ubezpieczenia? C. System odpowiedzialności proporcjonalnej oraz system odnawiania sumy ubezpieczenia? D. System odpowiedzialności proporcjonalnej oraz system wyczerpywania sumy ubezpieczenia?
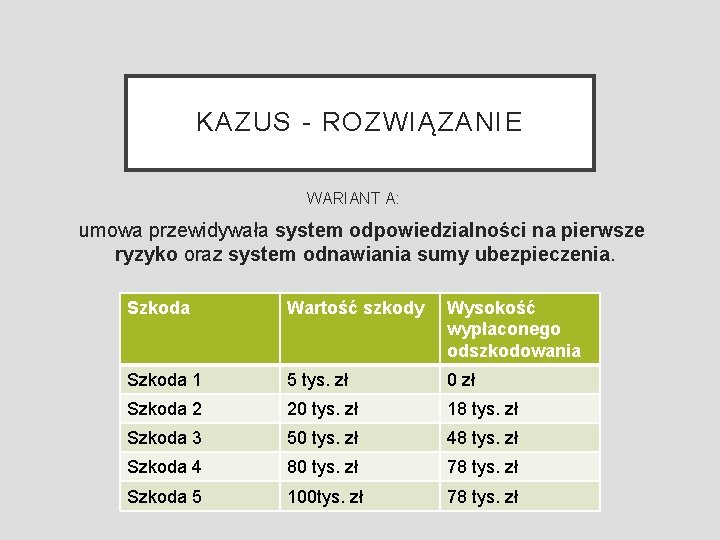
KAZUS - ROZWIĄZANIE WARIANT A: umowa przewidywała system odpowiedzialności na pierwsze ryzyko oraz system odnawiania sumy ubezpieczenia. Szkoda Wartość szkody Wysokość wypłaconego odszkodowania Szkoda 1 5 tys. zł 0 zł Szkoda 2 20 tys. zł 18 tys. zł Szkoda 3 50 tys. zł 48 tys. zł Szkoda 4 80 tys. zł 78 tys. zł Szkoda 5 100 tys. zł 78 tys. zł
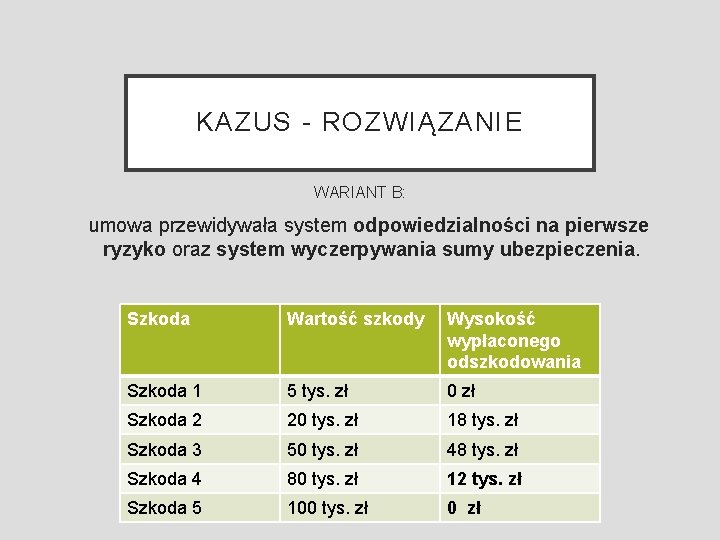
KAZUS - ROZWIĄZANIE WARIANT B: umowa przewidywała system odpowiedzialności na pierwsze ryzyko oraz system wyczerpywania sumy ubezpieczenia. Szkoda Wartość szkody Wysokość wypłaconego odszkodowania Szkoda 1 5 tys. zł 0 zł Szkoda 2 20 tys. zł 18 tys. zł Szkoda 3 50 tys. zł 48 tys. zł Szkoda 4 80 tys. zł 12 tys. zł Szkoda 5 100 tys. zł 0 zł
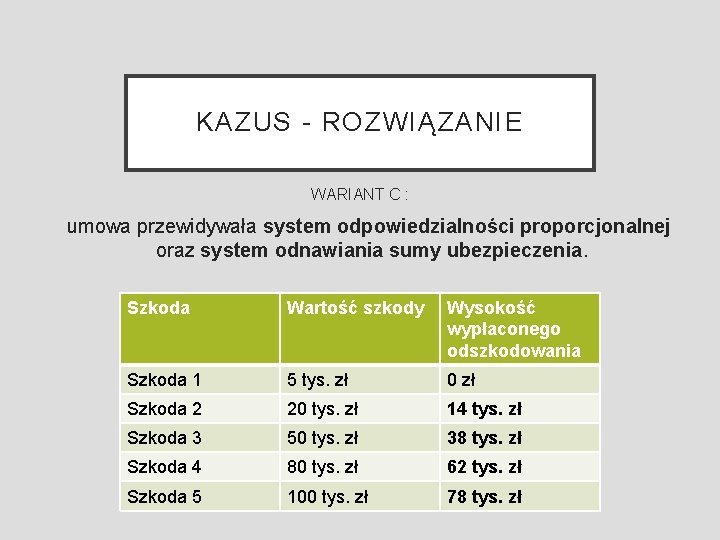
KAZUS - ROZWIĄZANIE WARIANT C : umowa przewidywała system odpowiedzialności proporcjonalnej oraz system odnawiania sumy ubezpieczenia. Szkoda Wartość szkody Wysokość wypłaconego odszkodowania Szkoda 1 5 tys. zł 0 zł Szkoda 2 20 tys. zł 14 tys. zł Szkoda 3 50 tys. zł 38 tys. zł Szkoda 4 80 tys. zł 62 tys. zł Szkoda 5 100 tys. zł 78 tys. zł
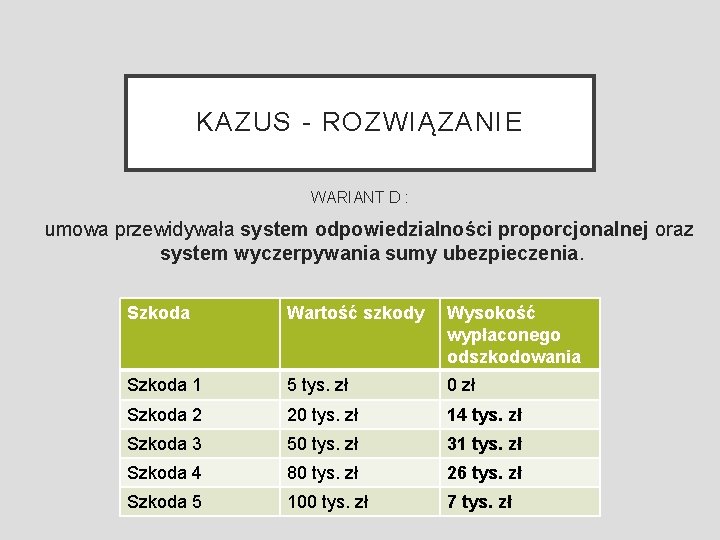
KAZUS - ROZWIĄZANIE WARIANT D : umowa przewidywała system odpowiedzialności proporcjonalnej oraz system wyczerpywania sumy ubezpieczenia. Szkoda Wartość szkody Wysokość wypłaconego odszkodowania Szkoda 1 5 tys. zł 0 zł Szkoda 2 20 tys. zł 14 tys. zł Szkoda 3 50 tys. zł 31 tys. zł Szkoda 4 80 tys. zł 26 tys. zł Szkoda 5 100 tys. zł 7 tys. zł
UBEZPIECZENIA MAJĄTKOWE I OSOBOWE
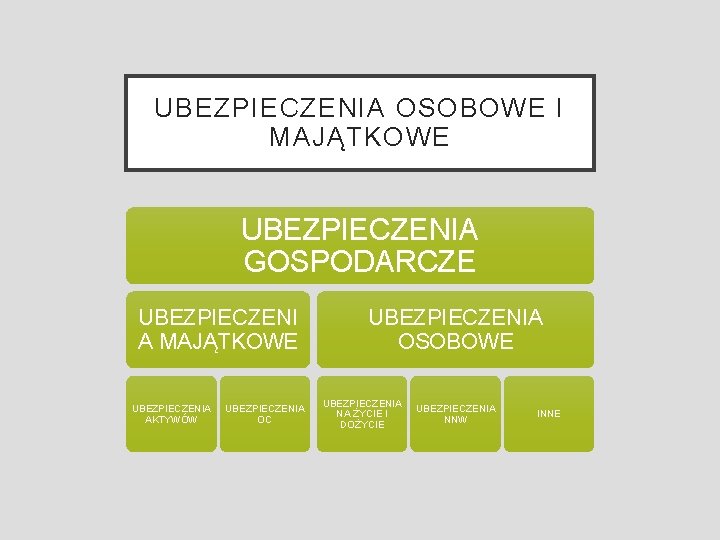
UBEZPIECZENIA OSOBOWE I MAJĄTKOWE UBEZPIECZENIA GOSPODARCZE UBEZPIECZENI A MAJĄTKOWE UBEZPIECZENIA AKTYWÓW UBEZPIECZENIA OC UBEZPIECZENIA OSOBOWE UBEZPIECZENIA NA ŻYCIE I DOŻYCIE UBEZPIECZENIA NNW INNE
UBEZPIECZENIA MAJĄTKOWE • Cel – ochrona integralności majątku ubezpieczonego • Przedmiot – interes ubezpieczeniowy, czyli więź ekonomiczna z przedmiotem podlegającym ubezpieczeniu. • Ma charakter pozytywny w przypadku ubezpieczeń aktywów (istnieje w chwili zawarcia mowy ubezpieczenia) • Ma charakter potencjalny w przypadku ubezpieczeń OC
INTERES UBEZPIECZENIOWY art. 821 KC Przedmiotem ubezpieczenia majątkowego może być każdy interes majątkowy, który nie jest sprzeczny z prawem i daje się ocenić w pieniądzu.
UBEZPIECZENIE AKTYWÓW • Interes ubezpieczeniowy jest wyznaczany przez zakres chronionego prawa majątkowego (lub posiadania). • Ocena interesu w pieniądzu: • Gdy wywodzi się z prawa własności – wartość rynkowa przedmiotu podlegającego ochronie z chwili zawarcia umowy ubezpieczenia • Gdy wywodzi się z innego tytułu – należy wartość interesu wskazać w umowie ubezpieczenia (metodę jej obliczenia)
UBEZPIECZENIE AKTYWÓW • Obowiązki i prawa ubezpieczyciela: • Spełnienie świadczenia – wypłaty odszkodowania – w razie zajścia wypadku ubezpieczeniowego • Świadczenie ochrony ubezpieczeniowej • Obowiązki i prawa ubezpieczającego: • Prawo żądania wypłaty odszkodowania w terminie 30 dni od dnia zgłoszenia szkody • granice: • rzeczywiście poniesiona szkoda 824(1) KC • Suma ubezpieczenia 824 KC • Obowiązek zapłaty składki ubezpieczeniowej
UBEZPIECZENIE ODPOWIEDZIALNOŚCI CYWILNEJ art. 822 par 1 KC Przez umowę ubezpieczenia odpowiedzialności cywilnej ubezpieczyciel zobowiązuje się do zapłacenia określonego w umowie odszkodowania za szkody wyrządzone osobom trzecim, wobec których odpowiedzialność za szkodę ponosi ubezpieczający albo ubezpieczony.
UBEZPIECZENIE ODPOWIEDZIALNOŚCI CYWILNEJ • Interes ubezpieczeniowy: • Czy można go ocenić w pieniądzu w chwili zawierania umowy ubezpieczenia? NIE • Interes ten jest niepoliczalny w momencie zawierania umowy ubezpieczenia. • Ubezpieczyciel będzie ponosił odpowiedzialność w takim zakresie jak ubezpieczający/ubezpieczony, ale z ograniczeniem do określonej w umowie sumy gwarancyjnej.
UBEZPIECZENIE ODPOWIEDZIALNOŚCI CYWILNEJ Granice czasowe odpowiedzialności ubezpieczyciela – zależy od wybranego modelu (trigger): • Klauzula pierwotnej przyczyny szkody • Klauzula powstania szkody • Klauzula ujawnienia szkody • Klauzula zgłoszenia roszczeń odszkodowawczych
UBEZPIECZENIE ODPOWIEDZIALNOŚCI CYWILNEJ Art. 822 par 2 KC Jeżeli strony nie umówiły się inaczej, umowa ubezpieczenia odpowiedzialności cywilnej obejmuje szkody będące następstwem przewidzianego w umowie zdarzenia, które miało miejsce w okresie ubezpieczenia. Klauzula pierwotnej przyczyny szkody – rozwiązanie modelowe przyjęte w KC! Art. . 822 par 3 KC Strony mogą postanowić, że umowa będzie obejmować szkody powstałe, szkody ujawnione lub szkody zgłoszone w okresie
UBEZPIECZENIE ODPOWIEDZIALNOŚCI CYWILNEJ • ACTIO DIRECTA poszkodowanego względem ubezpieczyciela. • art. 822 par. 4 KC Uprawniony do odszkodowania w związku ze zdarzeniem objętym umową ubezpieczenia OC może dochodzić roszczenia bezpośrednio od ubezpieczyciela. • Regres ubezpieczeniowy – art. 828 KC
UBEZPIECZENIA OSOBOWE • CEL: wypłata określonej w umowie sumy pieniężnej, renty lub innego świadczenia. • Przedmiot: katalog otwarty (dobra osobiste) • Art. 829 par 1 KC: • Ubezpieczenie na życie – śmierć osoby ubezpieczonej lub dożycie określonego wieku • Ubezpieczenie NNW – uszkodzenie ciała, rozstrój zdrowia, śmierć wskutek nieszczęśliwego wypadku
UBEZPIECZENIA OSOBOWE • Czy musi istnieć interes ubezpieczeniowy? • Brak przepisów regulujących tę kwestię, • Nie jest dopuszczalne zawieranie umów o charakterze hazardowym dot. cudzego życia (osoby zupełnie obcej).
UBEZPIECZENIE NA ŻYCIE • Dotyczy życia ubezpieczonego • Wypłata sumy pieniężnej w razie zajścia wypadku ubezpieczeniowego: • W razie śmierci: na rzecz osób najbliższych (uposażonych) • W razie dożycia określonego wieku: na rzecz ubezpieczonego • Charakter długoterminowy i inwestycyjny
UBEZPIECZENIE NA ŻYCIE • art. 834 KC Jeżeli do wypadku doszło po upływie lat trzech od zawarcia umowy ubezpieczenia na życie, ubezpieczyciel nie może podmieść zarzutu, że przy zawieraniu umowy podano wiadomości nieprawdziwe, w szczególności że zatajona została choroba osoby ubezpieczonej.
UBEZPIECZENIE NA ŻYCIE • Art. 833 KC Przy ubezpieczeniu na życie samobójstwo ubezpieczonego nie zwalnia ubezpieczyciela od obowiązku świadczenia, jeżeli samobójstwo nastąpiło po upływie lat dwóch od zawarcia umowy ubezpieczenia. Umowa lub ogólne warunki ubezpieczenia mogą skrócić ten termin, nie bardziej jednak niż do 6 miesięcy.
- Slides: 24