
Uloga nadzornog odbora u korporativnom upravljanju Vladimir Hrle
Uloga nadzornog odbora u korporativnom upravljanju Vladimir Hrle, advokat, savetnik za pitanja korporativnog upravljanja IFC-a Beograd, 1. decembar 2017. godine www. uirs. rs
Pojam OECD: interni mehanizmi pomoću kojih se vode i kontrolišu privredna društva, a koja obuhvataju grupu odnosa između menadžmenta društva, njegovog odbora, njegovih vlasnika i drugih nosilaca interesa. Korporativno upravljanje obezbeđuje i strukturu kroz koju se postavljaju ciljevi društva i utvrđuju sredstva za dostizanje tih ciljeva i praćenje učinka. Dobro korporativno upravljanje treba da pruži odgovarajuću stimulaciju izvršnim rukovodiocima i članovima odbora u društvu, kako bi sledili ciljeve koji su u interesu društva i akcionara i omogućili efikasan nadzor, time podstičući društva da efikasnije koriste resurse.
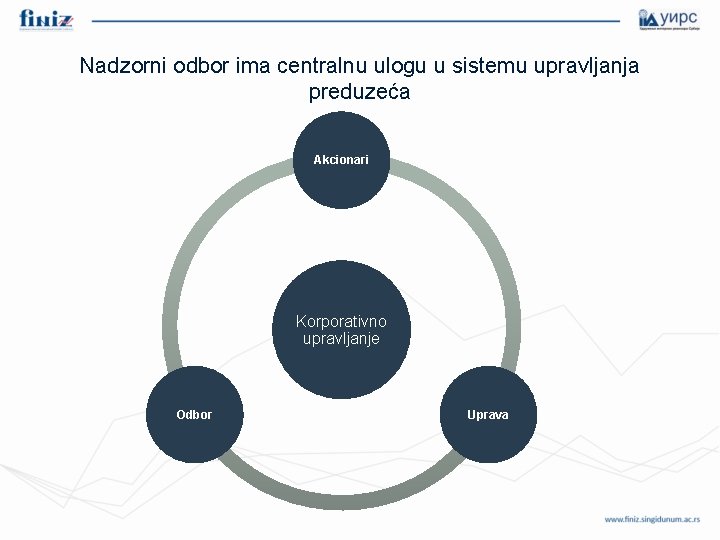
Nadzorni odbor ima centralnu ulogu u sistemu upravljanja preduzeća Akcionari Korporativno upravljanje Odbor Uprava
Uloga • Definiše stratešku orjentaciju preduzeća • Vrši nadzor rada uprave • Imenuje i razrešava dužnosti generalnog direktora, utvrđuje visinu naknade ključnih rukovodilaca i nadzire plan nasleđivanja • Prati korporativno upravljanje i obezbeđuje kontrolu potencijalnih sukoba u ostvarivanju interesa članova odbora i akcionara (uključujući zloupotrebu imovine preduzeća) • Osigurava odgovarajuće sisteme kontrole i integritet sistema finansijskog izveštavanja • Nadgleda proces objavljivanja informacija i komunikacije.
Uloga (nastavak) • Preuzima odgovornost za proveru sistema interne kontrole koji je uspostavljen od strane uprave, direktno ili preko svoje komisije za reviziju; • Stara se o uspostavljanju sistema funkcionalnih, operativnih, finansijskih i upravljačkih standarda za izveštavanje od strane uprave u celom preduzeću i njegovim povezanim društvima; • Potvrđuje da su uspostavljene procedure za identifikovanje, kontrolu i izveštavanje o važnim rizicima kao što je kršenje zakona ili propisa, neovlašćene i prevarne radnje; • Jednom godišnje, ispituje delotvornost internih kontrola i procedura (uključujući finansijsku i operativnu efikasnost, usklađenost sa zahtevima i sistem upravljanja rizicima) i izveštava akcionare o zaključcima; • Potvrđuje da sistem internih kontrola sadrži procedure za identifikaciju i izveštavanje sukoba interesa odboru i, po potrebi, vlasnicima.
Prakse Nadzornog odbora FUNKCIJE i OVLAŠĆENJA ODBORA: • Da li svi članovi odbora društva razumeju stratešku ulogu i prioritete odbora društva? • Da li odbor društva ima dovoljna ovlašćenja, u skladu s aktima društva, da izvršava svoje nadzorne dužnosti i da li su ova ovlašćenja pravilno saopštena? • Koja je uloga odbora društva u pogledu upravljanja društvom, organizacije skupštine akcionara, zaštite sredstava društva, rešavanja sukoba i nadzora internih kontrola i upravljanja rizikom? • Koliko je odbor efikasan u usmeravanju i utvrđivanju strategije? • Da li odbor društva ima instrumente da pravilno nadzire operativno i finansijsko poslovanje društva? • Da li postoji plan sukcesije članova odbora društva?
Prakse SASTAV ODBORA DIREKTORA: • Formulisane i implementacija politika koje se odnose na veličinu, sastav i kombinaciju kvalifikacija, širinu iskustva i druge bitne kvalitete odbora društva; • Da li sastav odbora društva, s obzirom na njegove kompetencije i kombinaciju kvalifikacija, odgovara njegovim dužnostima nadzora i razvoja strategije društva? • Nezavisni direktori? • Da li većinu odbora društva čine neizvršni direktori? • Koliko je delotvorno vođenje odbora društva, kako na nivou odbora tako i na nivou komisija? • Da li broj članova odbora društva odgovara potrebama društva? Da li društvo ima dovoljan broj članova odbora društva za formiranje komisije odbora društva? • Da li se odbor sastaje redovno?
Prakse KOMISIJE: • • Komisija za reviziju, imenovanje i naknade; Da li postoji dovoljno nezavisnih (ili neizvršnih) direktora da predsedavaju ovim komisijama i da budu njihovi članovi? SAMOOCENIVANJE I OBUKA: • • Godišnje samoocenjivanje; Da li odbor društva održava redovne obuke iz oblasti korporativnog upravljanja i drugih pitanja? NAPOMENA: u nekim slučajevima ove odredbe nisu pravno obavezujuće, pa ovo treba ceniti u skladu sa tim.
Interna kontrola • Interna kontrola je sistem procedura uspostavljenih od strane uprave, s ciljem da pruže razumnu garanciju za ostvarivanje sledećih ciljeva: Ø Ø Efikasno i delotvorno poslovanje; Pouzdano i tačno finansijsko izveštavanje; Ostvarivanje utvrđenih ciljeva; Usklađenost sa zakonodavnim i sopstvenim internim pravilima • Sistemi, standardi i procedure koje čine kontrolno okruženje preduzeća, štite integritet i efikasnost upravljanja i poslovanja; • Efikasan sistem interne kontrole omogućava rukovodstvu uvid u sve što se dešava u preduzeću i informacije o tome da li se sprovode njihove smernice.
Izazovi • Slab osnovni sistem kontrole; • Preduzeća često nemaju funkciju interne revizije ili imaju interne revizore koji su pod čvrstom kontrolom uprave, te se stoga ne može očekivati da će oni biti nezavisan izvor informacija za odbor. Osim toga, oni često nemaju potrebne kvalifikacije ili praktično iskustvo za obavljanje interne revizije, ili preduzeća možda nisu opremljena adekvatnim IT sistemima koji mogu da ubrzaju proces; • Kada ne postoji funkcionalan sistem interne kontrole i revizijsko okruženje, nejasno je kako odbori i uprava državnih preduzeća dobiju potrebne informacije za ocenu ključnih pitanja i rizika sa kojima se suočava preduzeće
Rizici • Osnovna funkcija odbora je da predvidi rizike sa kojima se suočava preduzeće i da zna koje su moguće posledice tih rizika i kako ih ublažiti; • Tržišni rizik promena tržišnih cena, kursnih i kamatnih stopa; rizik likvidnosti od iznenadne potražnje za likvidnim sredstvima (ili nedostatka); i kreditni rizik; • Preduzeće treba da uključi nezavisne i kvalifikovane članove odbora u funkciju praćenja i upravljanja rizicima, koju obično vrši glavni službenik za rizik koji izveštava odbor preko komisije za upravljanje rizicima; • Rizik usklađenosti!
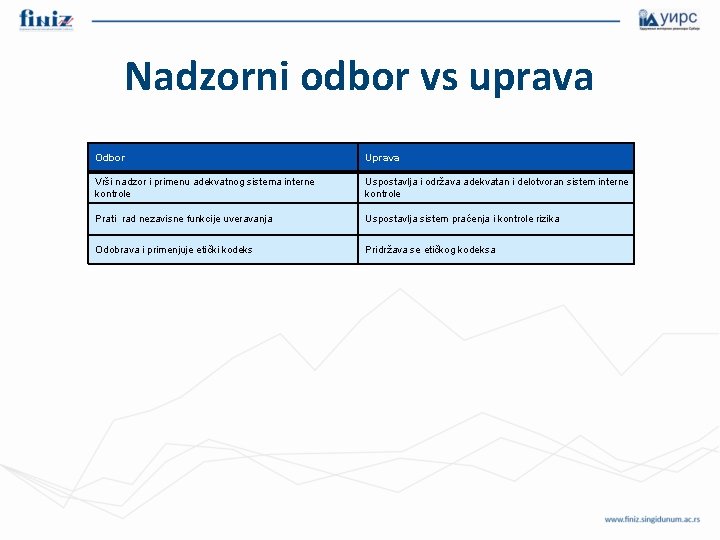
Nadzorni odbor vs uprava Odbor Uprava Vrši nadzor i primenu adekvatnog sistema interne kontrole Uspostavlja i održava adekvatan i delotvoran sistem interne kontrole Prati rad nezavisne funkcije uveravanja Uspostavlja sistem praćenja i kontrole rizika Odobrava i primenjuje etički kodeks Pridržava se etičkog kodeksa
Interna revizija • Objektivnost u radu i pružanje ključnih informacija odboru postiže se obezbeđivanjem da interni revizori budu odgovorni komisiji za reviziju (ili ako odbor nema komisiju za reviziju, onda direktno odboru); • Odbor, uz podršku vlasnika, ima krajnju odgovornost za nezavisnost rada interne revizije; • Interni revizori treba da stave poseban naglasak na vršenje nadzora nad sistemom unutrašnjih kontrola i izloženosti riziku sistema upravljanja, operativnog i informacionog sistema preduzeća, odnosno na (i) pouzdanost i integritet finansijskih i operativnih informacija, (ii) efikasnost i delotvornost poslovnih operacija i programa, (iii) zaštitu imovine, i (iv) usklađenost sa zakonima, propisima, politikama, procedurama i ugovorima; • Interni revizori uobičajeno mogu da vrše ad hoc preglede na zahtev komisije za reviziju i odbora, a komisija se stara da interni revizori imaju adekvatne resurse za ovaj zadatak.
Komisija za reviziju Ø Komisiju za reviziju obrazuje odbor. Uobičajeno je da komisiju čine nezavisni, neizvršni članovi koji imaju odgovarajuća znanja i iskustva u oblasti finansija. U zemljama širom sveta mogu se uočiti različiti oblici komisija za reviziju, a najbolja praksa sugeriše sledeće osnovne funkcije: Ø Vrši nadzor nad postupkom interne revizije i odgovornost za obezbeđivanje adekvatnih resursa i nezavisnost za ovaj zadatak; Ø Vrši nadzor nad radom sistema interne kontrole i adekvatnosti sistema; Ø Ispituje primenu računovodstvenih standarda u pripremi finansijskih izveštaja i ocenjuje sadržinu finansijskih izveštaja; Ø Savetuje o izboru eksternog revizora i vrši koordinaciju o obimu, naknadi i nalazima eksterne revizije; Ø Prati usklađenost sa zakonom i propisima.
HVALA NA PAŽNJI ! Učlanjenje u UIRS-IIA Srbija i IIA Global je investicija u vašu budućnost, profesiju i karijeru. Udruženje internih revizora Srbije Kičevska 15/II, 11000 Beograd, Srbija Tel: +381 65 205 34 52 E-mail: office@uirs. rs www. uirs. rs
- Slides: 15