
UCI MAF 24 IMPOSICION INMOBILIARIA Master Marietta Montero
UCI MAF 24: “IMPOSICION INMOBILIARIA” Master Marietta Montero 02/11/2020 UCI/. MMZ-2013 1
OBJETIVOS DEL CURSO o Conocer y analizar las interrelaciones de la imposición inmobiliaria y mobiliaria o Tributos aplicables a los bienes inmuebles, o Tributos aplicables a los bienes Muebles, o Impuestos a las patentes 02/11/2020 UCI/. MMZ-2013 2
IMPOSICIÓN INMOBILIARIA Imposición Inmobiliaria o Manifestación de capacidad económica o Por adquisición o Por explotación o disfrute o Manifestación de riqueza o Ámbito local y ámbito estatal 02/11/2020 UCI/. MMZ-2013 3
SITUACION DEL SECTOR MUNICIPAL Y DESARROLLO EN CR. OBJETIVOS DELLOCAL CURSO o CR-estado unitarioo Organización-7 provincias-81 cantones o municipios-470 distritos. o Marco constitucional vigente: Gobiernos municipales y Gobierno central y sus instituciones. o Administracion centralizada y gestión del Estado por 2 siglos. o Cambios Ultimas 2 décadas: 02/11/2020 UCI/. MMZ-2013 4
SITUACION DEL SECTOR MUNICIPAL Y DESARROLLO EN CR. OBJETIVOS DELLOCAL CURSO Descentralización Ley Impto. de BI. Reformas al código municipal Elecciòn del alcalde por sufragio directo. Ley 8801 Ley General de transferencia de competencias del poder ejecutivo a las municipalidades. (pendiente reglamento). v Reforma de Ley para Regulación y comercialización de bebidas contenido alcohólico. v v 02/11/2020 UCI/. MMZ-2013 5
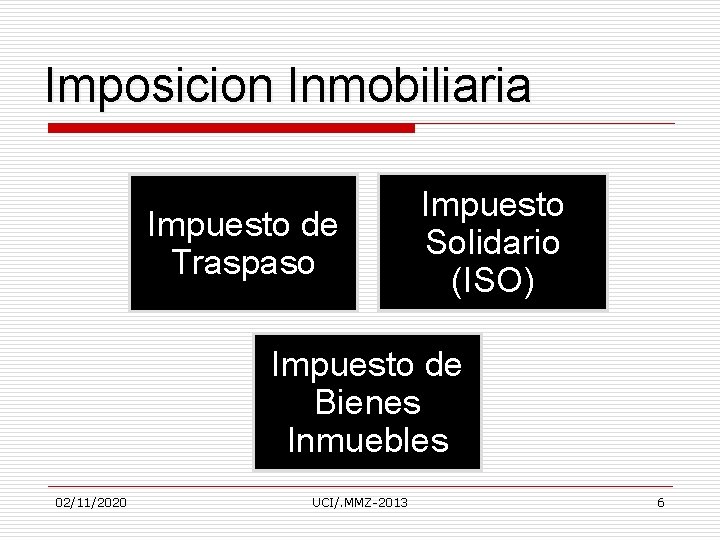
Imposicion Inmobiliaria Impuesto de Traspaso Impuesto Solidario (ISO) Impuesto de Bienes Inmuebles 02/11/2020 UCI/. MMZ-2013 6
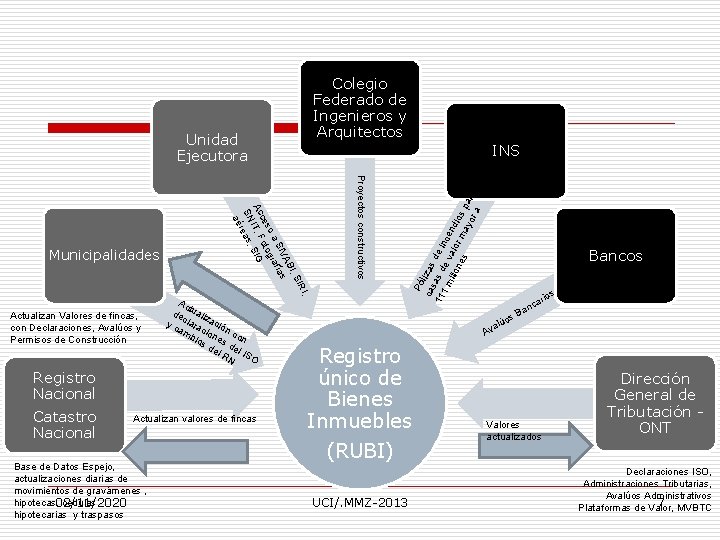
Colegio Federado de Ingenieros y Arquitectos Unidad Ejecutora Actualizan valores de fincas Base de Datos Espejo, actualizaciones diarias de movimientos de gravámenes , hipotecas, 02/11/2020 cedulas hipotecarias y traspasos Pó ca lizas s 11 as d de i nc 1 m e illo valo endi ne r m os s ay par or a a Proyectos constructivos Registro Nacional Catastro Nacional Ac de tualiz y c clara ació am cio n c bio nes on sd el del IS RN O I, Actualizan Valores de fincas, con Declaraciones, Avalúos y Permisos de Construcción SIR BI, IVA as a S grafí so ce Foto G , Ac T SI I SN eas, r aé Municipalidades INS Bancos os ari c an s. B lúo a v A Registro único de Bienes Inmuebles (RUBI) UCI/. MMZ-2013 Valores actualizados Dirección General de Tributación - ONT Declaraciones ISO, Administraciones Tributarias, Avalúos Administrativos 7 MVBTC Plataformas de Valor,
Impuesto sobre bienes inmuebles o BASE LEGAL o Ley No. 7509 del 9 -5 -95 y su reforma con Ley 7729 del 15 -12 -97 o Reglamento Decreto 27601 27 -01 -99 o Norma supletoria: CNPT No. 4755 del 3 -5 -71 y sus reformas, o Ley de notificaciones judiciales No. 8687 de 4 de diciembre de 2008. o Ley 9069 del 30 -09 -2012 UCI/. MMZ-2013 8 02/11/2020
Impuesto sobre bienes inmuebles o Que se grava? o La realización de negocios jurídicos en los que este presente un bien inmueble o La mera tenencia del mismo, enajenación o adquisición. o La construcción de mayor valor. 02/11/2020 UCI/. MMZ-2013 9
Impuesto sobre bienes inmuebles o o o o Es un impuesto de carácter directo Grava el patrimonio (la propiedad o la posesión) Es real Grava una manifestación de riqueza sin ponerla en relación con una persona Es objetivo No considera las circunstancias personales del sujeto pasivo Es periodico Grava una situación que perdura en el tiempo 02/11/2020 UCI/. MMZ-2013 10
Impuesto sobre bienes inmuebles o Objeto del impuesto Propiedad o tenencia de un bien inmueble. Art. 2 o Bien Inmueble: Consta de dos partes: 1. terreno: ocupado o vacío, productivo o improductivo 2. Edificación: instalaciones, construcciones fijas y permanentes. o Pueden ser de naturaleza urbana o rural o De diferentes usos: comercial, industrial, residencial 02/11/2020 UCI/. MMZ-2013 11
Alcances de la LEY ISBI o LEY ISBI: Ley especial, de alcance general y nacional. Dictamen C 136. 2007 PGR o Hecho Generador: es la posesión del BI y el disfrute del derecho de posesión dentro de una jurisdicción cantonal. Dictamen C-328 -2003 PGR o No aplica código municipal por ser un impuesto delegado. 02/11/2020 UCI/. MMZ-2013 12
Impuesto sobre bienes inmuebles 1. 2. o RELACION JURIDICA TRIBUTARIA COMPETENCIA MUNICIPAL SON ADMINISTRACION TRIBUTARIA POR TANTO DEBEN: n REGISTRAR SUS CONTRIBUYENTES GESTIONAR Y FISCALIZAR LAS DECLARACIONES FACTURAR, RECAUDAR Y TRAMITAR EL JUDICIAL VALORAR LOS INMUEBLES ADMINISTRAR LOS TRIBUTOS n ART. 3 02/11/2020 UCI/. MMZ-2013 COBRO 13
Impuesto sobre bienes inmuebles · · Periodo impositivo: 1 de enero al 31 de diciembre, de determinación anual Pago exigible: anual- semestral-trimestral. · Lo define la municipalidad. Falta de pago genera cobro de intereses (Art. 57 CNPT)- Dictamen C-220 -99 PGR) Cambios de tipo físico, económico, jurídico, que se produzcan, serán efectivo en el período impositivo siguiente a aquel en que tuvieron lugar. 02/11/2020 UCI/. MMZ-2013 14
Impuesto sobre bienes inmuebles · · · Aspecto Cuantitativo: se cobra sobre el valor del inmueble registrado al 31 dic. Deudas constituyen hipoteca legal preferente. (art. 28 ) Prescripción: deudas tres años. Principal e intereses (art. 8 ) NO APLICA ART. 73 CODIGO MUNICIPAL – DE 5 AÑOS · Valores establecidos son base para el impuesto de traspaso BI (articulo 36 ) 02/11/2020 UCI/. MMZ-2013 15
Causales de interrupción de prescripción de la O. T. - Inicio de actuaciones (avalúos). - Determinaciones de la A. T. o del Contribuyente - Rectificaciones de valor- Reconocimiento de Deudas - Pedido de aplazam. o fraccionamientos de pago - Notificaciones de Cobro - Toda petición o reclamo - Recursos contra resoluciones de la A. T. 02/11/2020 UCI/. MMZ-2013 16
. OBLIGACION TRIBUTARIA. o SUJETO PASIVO o SUJETO ACTIVO o (ACREEDOR) o (DEUDOR) o MUNICIPALIDAD o CONTRIBUYENTE o HECHO GENERADOR 02/11/2020 o Posesión y disfrute del BI UCI/. MMZ-2013 17
Beneficios Fiscales: Bienes INMUEBLES NO AFECTOS o LOS DEL ESTADO, MUNICIPALIDADES, Y DE INSTITUCIONES AUTÓNOMAS. o QUE CONSTITUYAN CUENCAS HIDROGRAFICAS, RESERVAS INDIGENAS, (Dictamen C-277 -2001) BIOLOGICAS, PARQUES NACIONALES, RESERVAS FORESTALES: ASÍ DECLARADAS. (BI-C-2232008 y C-355 -2001 PGR) o. LOS PARCELEROS Y ADJUDICATARIOS DEL IDA ( Primeros 5 AÑOS) (Art. 4 LIBI) 02/11/2020 UCI/. MMZ-2013 18
INMUEBLES NO AFECTOS o. BIEN UNICO DE PERSONA FISICA A NIVEL NACIONAL (45 SB- PF- 2013 ¢ 16. 848. 000 (SB-¢ 374. 400 c/ año se solicita D-144 -1999 PGR - Se paga sobre el exceso (DGT-1224 -98) o IGLESIAS O ORGANIZACIONES RELIGIOSAS. (solo lo que se dedique al culto) Dictamen c -129 -2002 PGR o SEDES DIPLOMATICAS, CRUZ ROJA, ORGANISMOS INTERNACIONALES, BOMBEROS, ASOCIACIONES DE DESARROLLO, CONFEDERACIONES. 02/11/2020 UCI/. MMZ-2013 19
JURISPRUDENCIA-PGR Y 63 CNPT o INA, SNAA, GRAVADA CON ISBI o COOPERATIVAS, EARTH, MUTUALES No sujetas al ISBI o CENTROS AGRICOLAS CANTONALES cuando demuestren ser de utilidad publica o Bancos SBN y BPDC, BANHVI gravados o Nichos de cementerio y servidumbres no sujetos 02/11/2020 UCI/. MMZ-2013 20
SUJETO PASIVO: PF, PJ, UNIDADES ECONÓMICAS: · Los propietarios de BI inscritos o no · Los concesionarios, permisionarios, ocupantes de franja fronteriza o zona marítima terrestre, respecto a las construcciones, terreno paga canon. · Poseedores, ocupantes empresarios agrícolas, usufructuarios, parceleros rurales, prestatarios gratuitos de tierras. · Parceleros del IDA, (5 to año). · Codueños en forma proporcional. (Art. 6 LIBI) 02/11/2020 UCI/. MMZ-2013 21
TARIFA DEL ISBI ·TARIFA: 0. 25% · Sobre el valor del terreno + Valor construcción o instalación fija o permanente que se encuentre en él. (BI) (Art. 23 LIBI) : CALCULO: n. BASE IMPONIBLE X 0. 25%. Fija para todos los inmuebles sujetos al pago del impuesto ubicados en el territorio nacional (Art. 23 LIBI) 02/11/2020 UCI/. MMZ-2013 22
BASE IMPONIBLE o BASE IMPONIBLE: o Esta constituida por el valor de la totalidad de los inmuebles registrados en la Administración Tributaria respectiva, (municipalidad) al primero de enero de cada año. o (Art. 9 LIBI) 02/11/2020 UCI/. MMZ-2013 23
Determinación de la Obligación Tributaria 1. AUTODETERMINACIÓN – o Por el Contribuyente (sujeto pasivo) o Declara la existencia y cuantía por autoliquidación. Declaraciones-Vigencia 5 años, fecha de presentación varia según criterio municipal. o Por documentos públicos-modificación automática. 2. DETERMINACION DE OFICIO- Por la Administración Tributaria o por gestión de parte. o Declara la existencia y cuantía por liquidación de la O. T. por la valoración del BI o por la fiscalización de declaraciones 02/11/2020 UCI/. MMZ-2013 24
No presentacion de declaraciones o Multas: Cuando el contribuyente no haya presentado la declaración, la Administración Tributaria le impondrá una multa de un monto igual a la diferencia dejada de pagar y estará facultada para efectuar, de oficio, la valoración de los bienes inmuebles sin declarar y no podrá efectuar nuevas valoraciones, hasta que haya expirado el plazo de tres años contemplado en la presente ley. (Ley 9069) 02/11/2020 UCI/. MMZ-2013 25
Valoración de los bienes inmuebles: Auto avalúo: DECLARACIONES o SE PRESUMEN FIEL REFLEJO DE LA VERDAD. o NO SON DECLARACIONES JURADAS. Art. 3 o HACEN RESPONSABLE AL DECLARANTE POR LOS TRIBUTOS QUE SE GENEREN. o NO SE PUEDE REDUCIR EL TRIBUTO DETERMINADO A TRAVÉS DE LA PRESENTACIÓN DE DECLARACIONES POSTERIORES, SALVO EXCEPCIONES. o ERRORES ARITMÉTICOS, SE PUEDE RECTIFICAR EN CUALQUIER MOMENTO. (Art. 157 Ley Gral de Admin. Pública) o CORRECCIONES DENTRO DEL PERÍODO FISCAL SIGUIENTE A LA PRESENTACIÓN DE LA MISMA. 02/11/2020 UCI/. MMZ-2013 26
ACTUALIZACIÓN VALOR AUTOMÁTICA (Art. 14 ISBI) o EL MAYOR VALOR DADO EN: · · · Declaración realizada por el sujeto pasivo. Escritura pública: . Por Traslado de dominio Por constitución de un gravamen o cédula hipotecaria. Por Rectificación de cabida y reunión de fincas. En Fraccionamiento del inmueble. Mejoras con permiso de construcción que representen un valor igual o superior al 20%. RIGE A PARTIR DE ENERO DEL AÑO SIGUIENTE A SU REGISTRO ANTE LA A. T. (CRITERIOS PGF-TFA) 02/11/2020 UCI/. MMZ-2013 27
Valoración de bienes inmuebles: DETERMINACION DE OFICIO · · · RECTIFICACIÓN del valor declarado al determinar diferencias con lo declarado Se requiere la presentación de nuevas declaraciones al realizar una valoración masiva o una valoración individual a los omisos. REGULARIZACION (Art. 144 CNPT) Determinación del valor se hace a través de un avalúo. Requiere la notificación al interesado, de acuerdo al procedimiento legal de la ley de notificaciones. · Una vez firme en vía administrativa, rige a partir del primer día del año siguiente a 02/11/2020 28 aquel en que sea UCI/. MMZ-2013 Notificada. (Art. 15 LIB ·
Notificaciones. o En la valoración o modificación de la base imponible, si no se ha señalado lugar para recibir notificaciones dentro del perímetro municipal, se le notificará mediante los procedimientos de notificación de la Ley N. º 8687, Ley de Notificaciones Judiciales, de 4 de diciembre de 2008. Si se ha indicado lugar para recibir notificaciones, la Administración Tributaria procederá conforme al dato ofrecido por el administrado. ” (Ley 9069) 02/11/2020 UCI/. MMZ-2013 29
VALORACION DE BIENES · · · TODO INMUEBLE DEBE SER VALORADO SOLO UNA VEZ CADA 5 AÑOS. SE HARA APLICANDO LOS CRITERIOS ESTABLECIDOS POR EL O. N. T. DEBE SER ELABORADO POR UN PROFESIONAL INCORPORADO AL C. I. A. O C. F. I. A. INDIVIDUAL A LOS BIENES SIN DECLARAR. OMISOS. Res. 2007 -013250 SC. GENERAL: ABARCA TODOS LOS INMUEBLES DEL DISTRITO. 02/11/2020 UCI/. MMZ-2013 30
Valoración de los bienes inmuebles: o. AVALUO: o. Es el conjunto de cálculos, razonamientos y operaciones, que sirven para determinar el valor de un bien inmueble de naturaleza urbana o rural tomando en cuenta su uso. o Criterios de valoración o. SUELO: considera las características propias de cada terreno. o. CONSTRUCCIONES: Considera el uso, la tipología de valores, la antigüedad y el estado en que se encuentra. 02/11/2020 UCI/. MMZ-2013 31
MÉTODO PARA VALORACIÓN (O. N. T. ) VALORACIÓN DE CONSTRUCCIONES 02/11/2020 UCI/. MMZ-2013 VALORACIÓN DE TERRENOS 32
Publicación del Manual de Valores Base Unitarios por Tipología Constructiva Gaceta No. 30 11 de Febrero del 2011 Alcance Digital No. 12 02/11/2020 UCI/. MMZ-2013 33
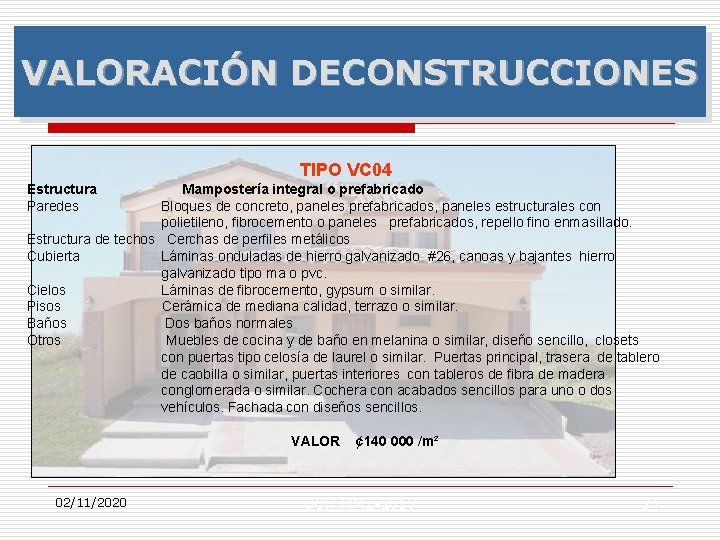
VALORACIÓN DECONSTRUCCIONES TIPO VC 04 Estructura Paredes Mampostería integral o prefabricado Bloques de concreto, paneles prefabricados, paneles estructurales con polietileno, fibrocemento o paneles prefabricados, repello fino enmasillado. Estructura de techos Cerchas de perfiles metálicos Cubierta Láminas onduladas de hierro galvanizado #26, canoas y bajantes hierro galvanizado tipo ma o pvc. Cielos Láminas de fibrocemento, gypsum o similar. Pisos Cerámica de mediana calidad, terrazo o similar. Baños Dos baños normales Otros Muebles de cocina y de baño en melanina o similar, diseño sencillo, closets con puertas tipo celosía de laurel o similar. Puertas principal, trasera de tablero de caobilla o similar, puertas interiores con tableros de fibra de madera conglomerada o similar. Cochera con acabados sencillos para uno o dos vehículos. Fachada con diseños sencillos. VALOR 02/11/2020 ¢ 140 000 /m² UCI/. MMZ-2013 34
Tipología Constructiva MÉTODO DE REPOSICIÓN: Se determina el valor de nuevo o reposición de un bien, y se le aplica un ajuste por depreciación para obtener el “valor real”, se aplica un factor por estado. 02/11/2020 Este manual contiene los valores para cada tipo de construcción. Se Publicado en el diario oficial La Gaceta y en la pagina web del Ministerio de Hacienda, cada 2 anos se actualiza. Ultimo publicado el 20 -01 -2013 UCI/. MMZ-2013 35
VALORACION DE TERRENOS PLANOS DE ZONAS HOMOGENEAS INFORME TECNICO PROGRAMA DE VALORACION 02/11/2020 UCI/. MMZ-2013 36
ZONA HOMOGENEA Concepto: Conjunto de bienes inmuebles con características similares en cuanto a su desarrollo y uso específico. 02/11/2020 UCI/. MMZ-2013 37
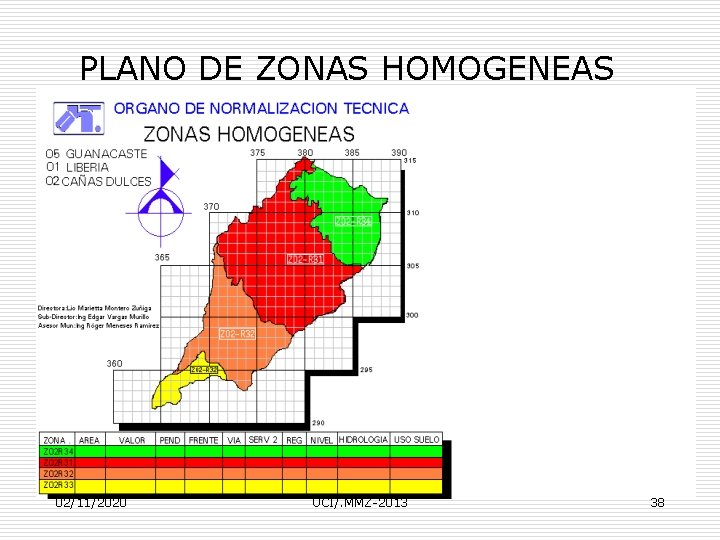
PLANO DE ZONAS HOMOGENEAS 02/11/2020 UCI/. MMZ-2013 38
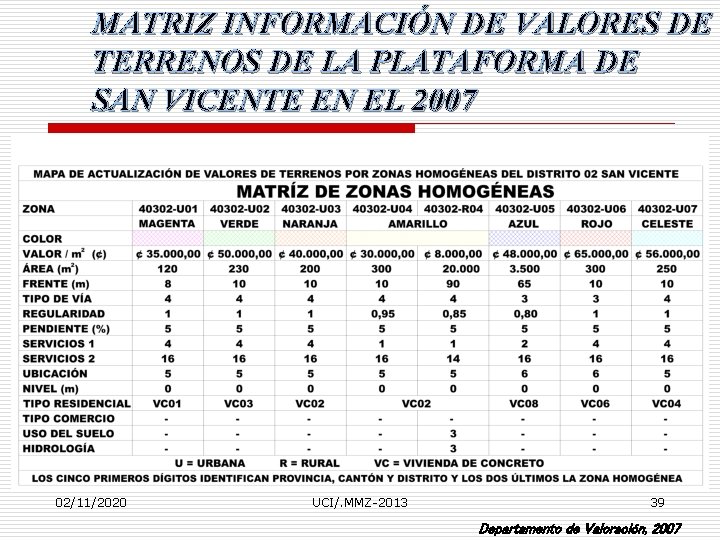
MATRIZ INFORMACIÓN DE VALORES DE TERRENOS DE LA PLATAFORMA DE SAN VICENTE EN EL 2007 02/11/2020 UCI/. MMZ-2013 39 Departamento de Valoración, 2007
Valoracion de terrenos o EL VALOR DEL TERRENO DE CADA ZONA HOMOGÉNEA VARIARÁ DE ACUERDO CON LAS CARACTERÍSTICAS DEL LOTE O FINCA QUE SE VALORE. o LOS PLANOS DE ZONAS HOMOGÉNEAS DEBEN UTILIZARSE SIMULTÁNEAMENTE CON EL PROGRAMA DE VALORACIÓN. 02/11/2020 UCI/. MMZ-2013 40
Valoracion general o Considera los componentes: terreno y construcción, o únicamente el terreno, se realizar con base en el área inscrita en el Registro Público de la Propiedad y en el valor de la zona homogénea donde se ubica el inmueble dentro del respectivo distrito. 02/11/2020 UCI/. MMZ-2013 41
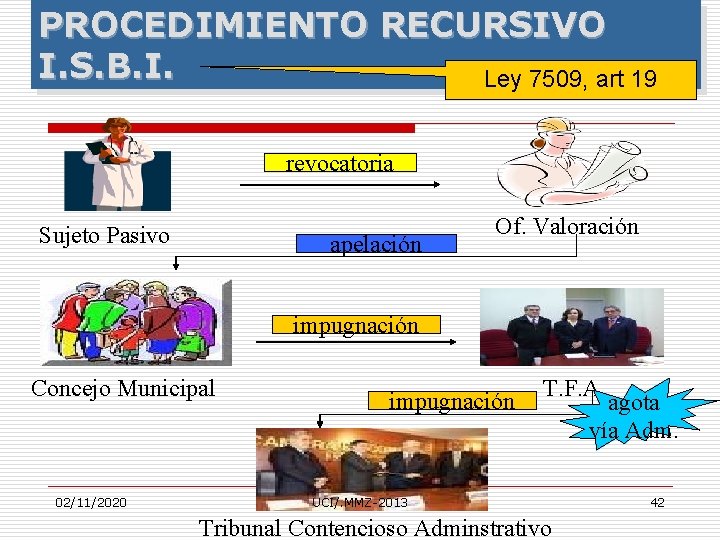
PROCEDIMIENTO RECURSIVO I. S. B. I. Ley 7509, art 19 revocatoria Sujeto Pasivo apelación Of. Valoración impugnación Concejo Municipal 02/11/2020 impugnación T. F. A UCI/. MMZ-2013 Tribunal Contencioso Adminstrativo agota vía Adm. 42
DEBERES TRIBUTARIOSmunicipalidad . REQUERIR AL CONTRIBUYENTE PARA QUE DECLARE. o FISCALIZAR TODAS LAS DECLARACIONES PRESENTADAS Y SELECCIONAR LAS INCORRECTAS. o REQUERIR EL PAGO Y PERCIBIRLO CON LOS INTERESES NO PROCEDE COBRO DE MORA. DICTAMEN C-176 -2002 Y C 220 -1999 PGR. o ORGANIZAR Y GESTIONAR EL COBRO ADMINISTRATIVO Y JUDICIAL. o EVACUAR CONSULTAS DE CASOS 02/11/2020 PARTICULARES. UCI/. MMZ-2013 43
DEBERES TRIBUTARIOSpropietario 1. PAGAR EN TESORERIA MUNICIPAL O EN CAJAS RECAUDADORAS AUTORIZADAS 2. VALOR DE PROPIEDADES ES PUBLICO 3. PUEDEN SOLICITAR DESCUENTOS POR PRONTO PAGO 4. SI ESTA MOROSIDAD PUEDEN SALIR EN LISTA DE MOROSOS –Dictamen C-295 -2006 PGR 5. PUEDEN SOLICITAR FACILIDADES DE PAGO - 38 CNPT 6. CONOCER QUE VALOR REGISTRADO ACTUALIZA VALORES A DGT PARA COBRO DEL IMPUESTO TRASPASO BI. 7. CONOCER QUE VALOR REGISTRADO SE ACTUALIZA CON VALORES DECLARADOS 02/11/2020 UCI/. MMZ-2013 PARA EL ISO. 44
IMPUESTO DE TRASPASO DE BIENES INMMUEBLES o Ley Nº 6999 de 3 de setiembre de 1985, o Artículo 9. 02/11/2020 UCI/. MMZ-2013 45
IMPUESTO TRASPASO DE BI Base legal o Se crea con Ley 5969 del 10 -6 -76, modificado con Ley Nº 6952 del 29 -2 -84 que lo deroga o Se crea nuevamente con Ley Nº 6999 de 3 de setiembre de 1985, artículo 9. o Código Notarial Ley Nº 7764 DEL 17 – 4 -98 o Ley de Impuesto sobre Bienes Inmuebles Nº 7509 del 9 -5 -96 y su reforma Ley Nº 7729 del 15 -12 -97. o Código de Normas y Procedimientos Tributarios o Ley de Catastro o Ley sobre Inscripción de Documentos en el Registro Público 02/11/2020 UCI/. MMZ-2013 46
IMPUESTO TRASPASO DE BI Base legal o Ley 9069 del 30 -09 -2012 Ley de Fortalecimiento Tributario o ARTÍCULO 9. - Se reforman los artículos 2, 3, 4, 7, 10 y 12 de la Ley N. º 6999, o Ley del Impuesto sobre el Traspaso de Bienes Inmuebles, de 3 de setiembre de 1985, y sus reformas, 02/11/2020 UCI/. MMZ-2013 47
Bienes inmuebles. Articulo 3. o Se considerarán bienes inmuebles, para los efectos de esta ley, los conceptuados como tales en la Ley 7509, Ley Impuesto sobre bienes Inmuebles, excepto las maquinarias y demás bienes muebles, aunque se encuentren adheridos a tales inmuebles o sean utilizados en la explotación del establecimiento a que están destinados. 02/11/2020 UCI/. MMZ-2013 48
DEFINICIONES GENERALES ITBI o OBJETO: Impuesto sobre los traspasos bajo cualquier título de inmuebles estén o no inscritos en el Registro Público. o Momento en que ocurre el HECHO GENERADOR: del impuesto en la hora y fecha del otorgamiento de la escritura pública en que se asienta el negocio jurídico de traspaso del inmueble, o en la fecha en que se documente cualquier negocio jurídico que tenga por efecto el traspaso directo o indirecto del inmueble, conforme a la definición de traspaso establecida en la ley. ” o CONTRIBUYENTES: en traspaso de dominio, son contribuyentes por partes iguales, los trasmitentes y los adquirentes, son responsables solidarios. o En adjudicación en remate, dación en pago o adjudicación en pago de deudas, los adquirentes son responsables por el total del impuesto. 02/11/2020 UCI/. MMZ-2013 49
DEFINICIONES GENERALES ITBI o Definición de traspaso: es todo negocio jurídico por el cual se transfiera, directa o indirectamente, un inmueble, atendiendo a la naturaleza jurídica del negocio respectivo y no a la denominación que a este le hayan dado las partes. Por traspaso indirecto se entiende cualquier negocio jurídico que implique la transferencia del poder de control sobre una persona jurídica titular del inmueble. o 02/11/2020 UCI/. MMZ-2013 50
No constituyen traspaso-exentos o a) Las capitulaciones matrimoniales. o b) La renuncia de bienes gananciales o C) El reconocimiento de aporte matrimonial. o d) Las adjudicaciones o división de bienes entre cónyuges o entre condueños. o e) La cesion de derechos hereditarios o de adjudicaciones hereditarias. o f) Las cesiones de remates. o g) Las expropiaciones de inmuebles. o h) La restitución de inmuebles en virtud de anulación, rescisión o resolución de contratos. 02/11/2020 UCI/. MMZ-2013 51
DEFINICIONES GENERALES ITBI o BASE IMPONIBLE: se calculará sobre el valor real de la transacción, que deberá ser acorde con el valor usual de mercado y nunca podrá ser menor al mayor valor registrado por cualquiera de los métodos de actualización de valores de la Ley del Impuesto sobre Bienes Inmuebles. (valor contabilizado en los registros de la Administración Tributaria). o En casos de adjudicación en remate, el impuesto se calculará sobre el precio de la subasta. • PLAZO: El impuesto deberá cancelarse dentro de los quince días hábiles siguientes a la fecha del otorgamiento del documento respectivo • Tasa: 1. 5% escrituras con fecha de otorgamiento igual o 02/11/2020 posterior al 22/05/98). UCI/. MMZ-2013 52
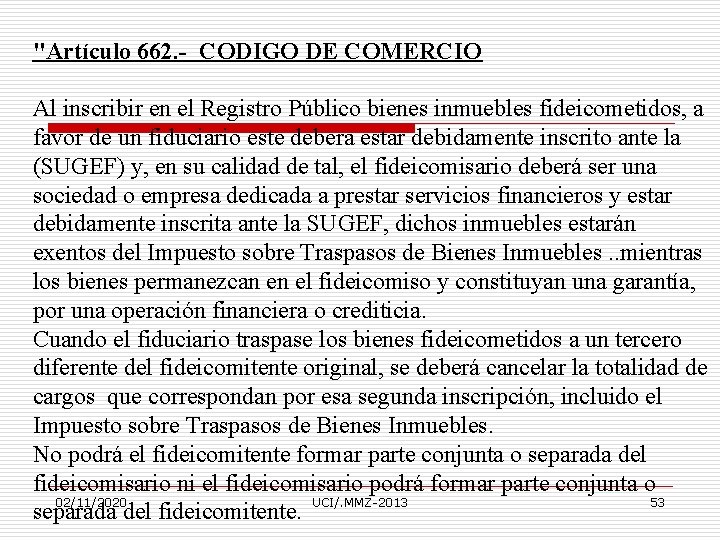
"Artículo 662. - CODIGO DE COMERCIO Al inscribir en el Registro Público bienes inmuebles fideicometidos, a favor de un fiduciario este debera estar debidamente inscrito ante la (SUGEF) y, en su calidad de tal, el fideicomisario deberá ser una sociedad o empresa dedicada a prestar servicios financieros y estar debidamente inscrita ante la SUGEF, dichos inmuebles estarán exentos del Impuesto sobre Traspasos de Bienes Inmuebles. . mientras los bienes permanezcan en el fideicomiso y constituyan una garantía, por una operación financiera o crediticia. Cuando el fiduciario traspase los bienes fideicometidos a un tercero diferente del fideicomitente original, se deberá cancelar la totalidad de cargos que correspondan por esa segunda inscripción, incluido el Impuesto sobre Traspasos de Bienes Inmuebles. No podrá el fideicomitente formar parte conjunta o separada del fideicomisario ni el fideicomisario podrá formar parte conjunta o 02/11/2020 UCI/. MMZ-2013 53 separada del fideicomitente.
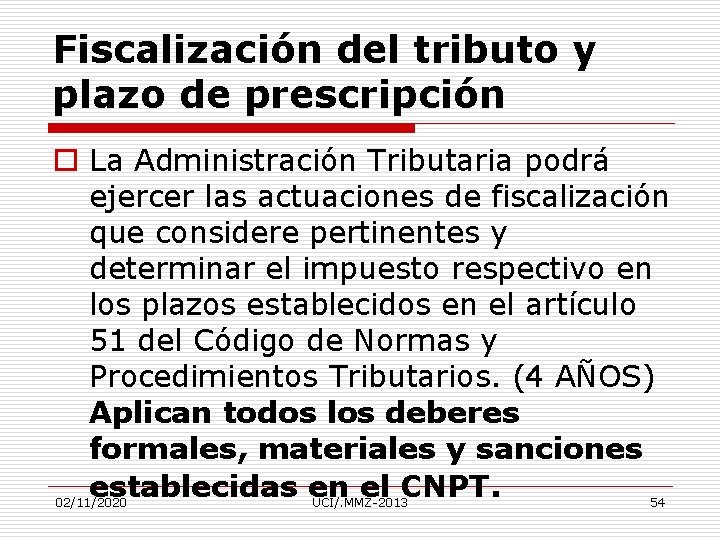
Fiscalización del tributo y plazo de prescripción o La Administración Tributaria podrá ejercer las actuaciones de fiscalización que considere pertinentes y determinar el impuesto respectivo en los plazos establecidos en el artículo 51 del Código de Normas y Procedimientos Tributarios. (4 AÑOS) Aplican todos los deberes formales, materiales y sanciones establecidas en el CNPT. 02/11/2020 UCI/. MMZ-2013 54
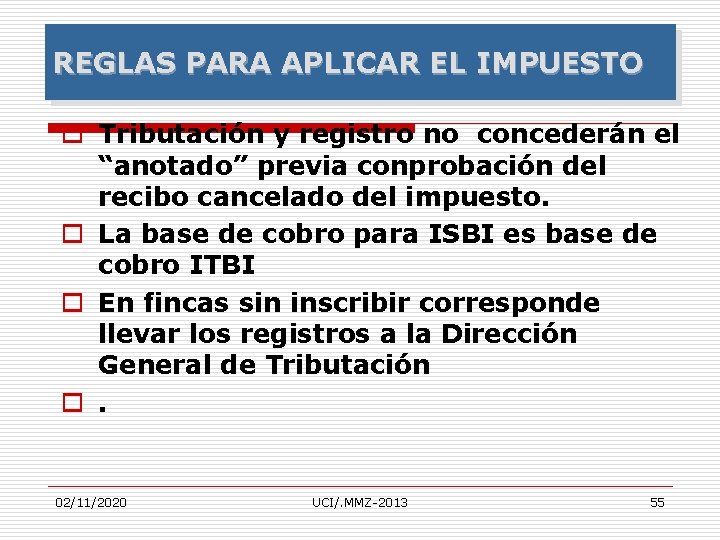
REGLAS PARA APLICAR EL IMPUESTO o Tributación y registro no concederán el “anotado” previa conprobación del recibo cancelado del impuesto. o La base de cobro para ISBI es base de cobro ITBI o En fincas sin inscribir corresponde llevar los registros a la Dirección General de Tributación o. 02/11/2020 UCI/. MMZ-2013 55
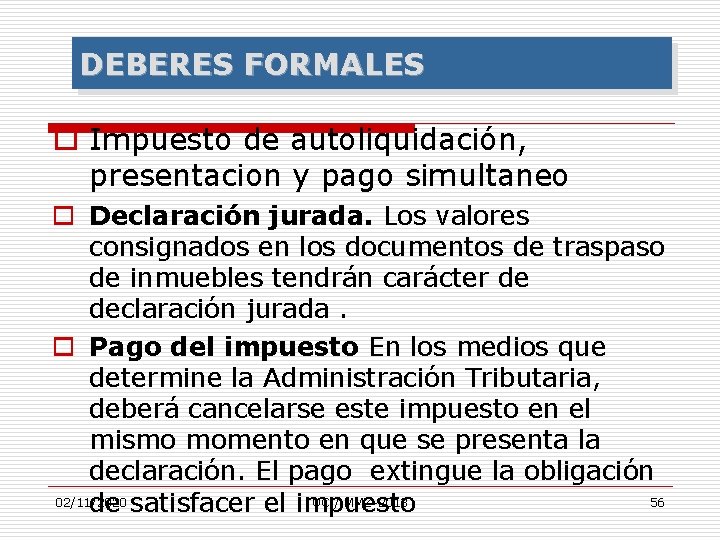
DEBERES FORMALES o Impuesto de autoliquidación, presentacion y pago simultaneo o Declaración jurada. Los valores consignados en los documentos de traspaso de inmuebles tendrán carácter de declaración jurada. o Pago del impuesto En los medios que determine la Administración Tributaria, deberá cancelarse este impuesto en el mismo momento en que se presenta la declaración. El pago extingue la obligación 02/11/2020 UCI/. MMZ-2013 56 de satisfacer el impuesto
DEBERES FORMALES o Se establece una obligación de información para el comprador de declarar, en los medios que establezca para tales efectos la Administración Tributaria, el valor de la transacción a la municipalidad de localización del inmueble. Dicha declaración alterará el valor para efectos del impuesto de bienes inmuebles, Ley N. º 7509. ” o 02/11/2020 UCI/. MMZ-2013 57
LEY 8683 IMPUESTO SOLIDARIO PARA EL FORTALECIMIENTO DE PROGRAMAS DE VIVIENDA. 19 de noviembre del 2008 02/11/2020 UCI/. MMZ-2013 58
Ley No. 8668 de Impuesto Solidario o Propósito de la Ley Es un impuesto directo nacional a favor del gobierno central, cuyos ingresos serán destinados a financiar los programas de vivienda de carácter público ejecutados por el Banco Hipotecario de la Vivienda, el cual podrá utilizar hasta un 7% de esos recursos para gastos administrativos. o Hecho Generador El hecho generador, se da por la propiedad o titularidad de un derecho de uso, goce o disfrute de un bien inmueble de uso. 02/11/2020 UCI/. MMZ-2013 59
Ley No. 8668 de Impuesto Solidario o Sujeto Pasivo Son los propietarios o titulares de derechos sobre los bienes indicados en el artículo 2 de esta Ley, solo que además se adicionan los concesionarios, los permisionarios y los ocupantes de la franja fronteriza de la zona marítimoterrestre o de cualquier otro inmueble otorgado por el Estado o sus instituciones. o Base imponible Esta constituida por el valor fiscal del inmueble de uso habitacional, determinado por el sujeto pasivo o sea es autodeterminativo, pero conforme a los criterios técnicos de valoración establecidos por la Dirección General de Tributación, en atención a lo dispuesto en el artículo 10 de la presente Ley. Los dueños de bienes en condominios deberán adicionar al valor de su filial la parte proporcional de las áreas comunes que le corresponde. 02/11/2020 UCI/. MMZ-2013 60
VALOR DE CONSTRUCCION + INSTALACIONES Define si se es contribuyente o no de este impuesto 02/11/2020 UCI/. MMZ-2013 61
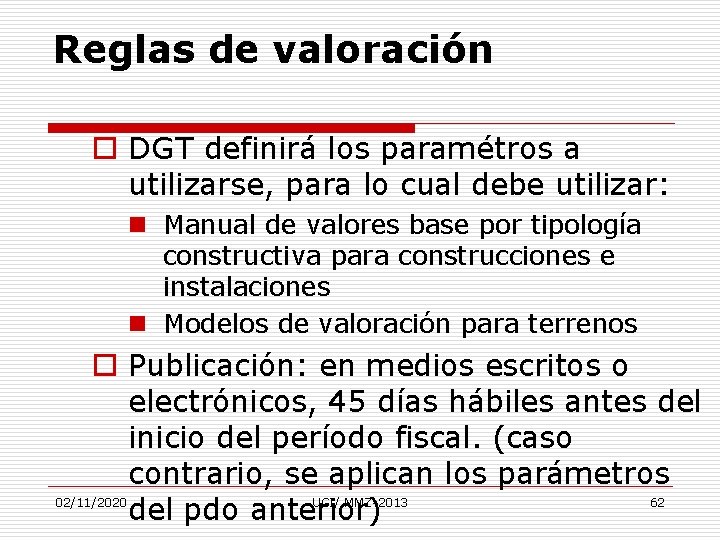
Reglas de valoración o DGT definirá los paramétros a utilizarse, para lo cual debe utilizar: n Manual de valores base por tipología constructiva para construcciones e instalaciones n Modelos de valoración para terrenos o Publicación: en medios escritos o electrónicos, 45 días hábiles antes del inicio del período fiscal. (caso contrario, se aplican los parámetros del pdo anterior) 02/11/2020 UCI/. MMZ-2013 62
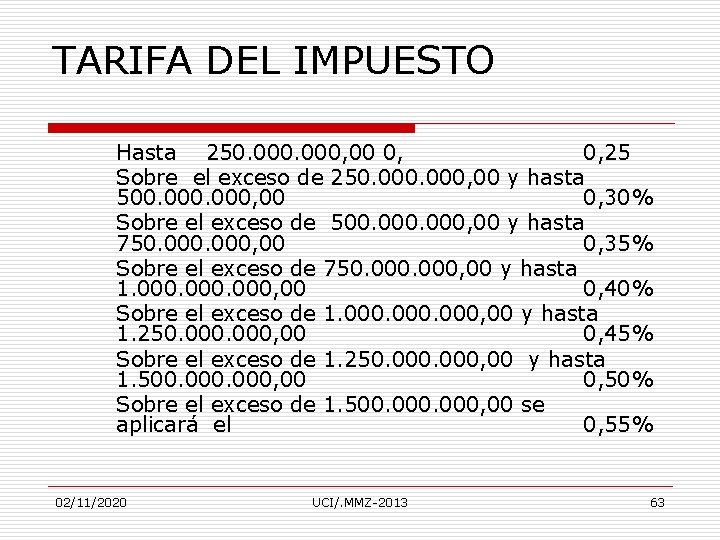
TARIFA DEL IMPUESTO Hasta 250. 000, 00 0, 25 Sobre el exceso de 250. 000, 00 y hasta 500. 000, 00 0, 30% Sobre el exceso de 500. 000, 00 y hasta 750. 000, 00 0, 35% Sobre el exceso de 750. 000, 00 y hasta 1. 000, 00 0, 40% Sobre el exceso de 1. 000, 00 y hasta 1. 250. 000, 00 0, 45% Sobre el exceso de 1. 250. 000, 00 y hasta 1. 500. 000, 00 0, 50% Sobre el exceso de 1. 500. 000, 00 se aplicará el 0, 55% 02/11/2020 UCI/. MMZ-2013 63
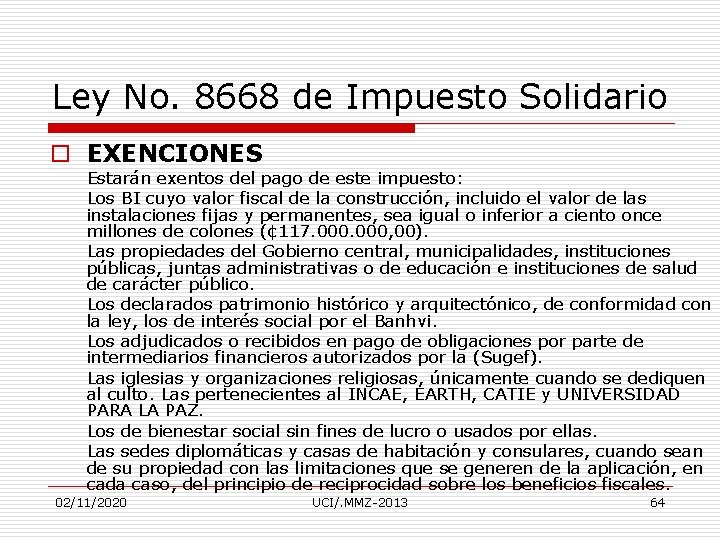
Ley No. 8668 de Impuesto Solidario o EXENCIONES Estarán exentos del pago de este impuesto: Los BI cuyo valor fiscal de la construcción, incluido el valor de las instalaciones fijas y permanentes, sea igual o inferior a ciento once millones de colones (¢ 117. 000, 00). Las propiedades del Gobierno central, municipalidades, instituciones públicas, juntas administrativas o de educación e instituciones de salud de carácter público. Los declarados patrimonio histórico y arquitectónico, de conformidad con la ley, los de interés social por el Banhvi. Los adjudicados o recibidos en pago de obligaciones por parte de intermediarios financieros autorizados por la (Sugef). Las iglesias y organizaciones religiosas, únicamente cuando se dediquen al culto. Las pertenecientes al INCAE, EARTH, CATIE y UNIVERSIDAD PARA LA PAZ. Los de bienestar social sin fines de lucro o usados por ellas. Las sedes diplomáticas y casas de habitación y consulares, cuando sean de su propiedad con las limitaciones que se generen de la aplicación, en cada caso, del principio de reciprocidad sobre los beneficios fiscales. 02/11/2020 UCI/. MMZ-2013 64
Declaración jurada o Obligados a declarar: Propietarios de BI cuyas construcciones por unidad habitacional superen los ciento diecisiete millones de colones. (Edif de aptos y hoteles) o Periodicidad: cada tres años (primeros 15 dias naturales de enero del período fiscal correspondiente) o Copropietarios: declaran en forma conjunta (art 16 CNPT) o Condominios: se debe incluir el valor 02/11/2020 UCI/. MMZ-2013 65
Ley No. 8668 de Impuesto Solidario o Es un impuesto nacional o la Administración le corresponde a la Dirección General de Tributación o la DGT pondrá a disposición de todos los afectos a este impuesto los instrumentos para valorar los bienes inmuebles sujetos al impuesto. o No deducibilidad en ISR del impuesto o Información de terceros: Registro Nal, municipalidades, CFIA, según establezca DGT o Suministro informacion a Munic por DGT. o Normativa supletoria: CNPT 02/11/2020 UCI/. MMZ-2013 66
RELACION DE LA LEY DEL IMPUESTO SOLIDARIO CON LA LEY DEL IMPUESTO SOBRE BIENES INMUEBLES o CONDICION DEL SUJETO PASIVO EN LA APLICACIÓN DEL IMPUESTO, La base imponible que define la Ley No. 8683 del Impuesto Solidario para el Fortalecimiento de Programas de Vivienda, en el Artículo No. 4, párrafo 4 to. establece que en el caso de propiedades ubicadas en 2 o más fincas o filiales colindantes y/o superpuestas, que pertenezcan a un mismo propietario o título de derechos para el cálculo de la base imponible, deberán sumarse los correspondientes valores de terreno y construcción y acumularlos en una sola declaración para los efectos del impuesto, siempre y cuando su uso coincida con los indicados en el articulo 2 de la Ley, y conformen una unidad de uso habitacional. PRINCIPIO DE INTEGRALIDAD FUNCIONAL 02/11/2020 UCI/. MMZ-2013 67
RELACION LEY DEL IMPUESTO SOLIDARIO VS LEY IMPUESTO DE TRASPASO DE BIENES INMUEBLES o INTERRELACION ECONOMICA o Según el artículo No. 15 párrafo primero de la Ley, el valor fiscal del bien inmueble de uso habitacional, se actualizará automáticamente por las mismas causales indicadas en el artículo 14 de la Ley N. º 7509, Impuesto sobre bienes inmuebles del 9 de mayo de 1995, y sus reformas, y el nuevo valor regirá a partir del período fiscal siguiente. REGLAS DE VALORACION, HERRAMIENTAS Y DECLARACIÓN DISPONIBLES EN LA WEB DE LA A. T. 02/11/2020 UCI/. MMZ-2013 68
MUCHAS GRACIAS 02/11/2020 DUDAS Y CONSULTAS? ? ? UCI/. MMZ-2013 69
- Slides: 69