
Trokovi Vrste trokova Trokovi u kratkom roku Trokovi




- Slides: 65
Troškovi Vrste troškova Troškovi u kratkom roku Troškovi u dugom roku
Vrste troškova • • • Utrošci i troškovi Podela troškova prema faktorima proizvodnje Podela troškova prema mestima nastanka Podela troškova prema vezanosti za nosioce Podela troškova prema načinu prenošenja na nosioce • Podela troškova prema zavisnosti od obima proizvodnje • Dodatni, neotklonjivi i oportunitetni troškovi
Utrošci i troškovi • Troškovi su proizvod utošaka faktora proizvodnje i njihovih cena po jedinici utroška • Utrošci faktora proizvodnje su oblik trošenja u naturalnom vidu • Utrošci su fizički iskazane količine faktora proizvodnje koje se troše u procesu proizvodnje
Utrošci • Bitno svojstvo utrošaka je količina utrošenih faktora proizvodnje • Količina utrošaka zavisi od: – Intenziteta trošenja – Vremena trošenja • Utrošci faktora proizvodnje se razlikuju po: • Mestima nastanka (tehnološka, netehnološka) • Mogućnostima merenja (merljivi, nemerljivi) i jedinicama mere (fizičke jedinice mere ili neke druge) • Vezi sa nosiocima
Uslovljenost utrošaka • Utrošci su uslovljeni: – Tehničkim faktorima – Organizacionih faktorima • Tehnički faktori su: – – – – Karakteristike proizvoda Karakteristike tehnološkog procesa Karakteristike sredstava za rad Karakteristike materijala Tehnički uslovi rada Tipovi proizvodnje Nivo tehničke opremljenosti rada • Organizacioni faktori – subjektivni faktori (izraz subjektivnih kvaliteta proizvođača)
Podela utrošaka • Utrošci materijala • Utrošci sredstava za rad • Utrošci radne snage
Utrošci materijala • Fizički iskazane količine materijala utrošene u proizvodnji • Osnovna karakteristika trošenja materijala: – Postepeno unošenje u proces proizvodnje – Jednokratna upotreba • Utošci materijala se, prema faktorima koji uslovljavaju njihovo trošenje, dele na: • Standardne utroške materijala • Stvarne utroške materijala
Standardni utrošci materijala • Standardni utrošci materijala nastaju pod isključivim delovanjem tehničkih faktora • Standardni utrošci materijala minimalna količina materijala potrebna za proizvodnju proizvoda određenih karakteristika
Stvarni utrošci materijala • Stvarni utrošci materijala – količina materijala koja je stvarno utrošena u procesu proizvodnje • Stvarni utrošci materijala nastaju pod uticajem tehničkih i organizacionih faktora • Osnovni pojavni oblici organizaciono uslovljenih utrošaka materijala: – Škart – Kalo – Rastur
Vrste materijala prema ulozi u procesu proizvodnje • Osnovni materijal (materijal za izradu) • Pomoćni materijal • Energija • Režijski materijal
Utrošci sredstava za rad • Pretpostavljeni iznosi fizičke istrošenosti sredstava za rad • Unose se u ukupnom uznosu, ne ulaze u supstancu proizvoda, koriste se u više ciklusa proizvodnje, zadržavaju svoj oblik • Jednokratno se unose u proces proizvodnje i višekratno se koriste
Oblici stvarnog trošenja sredstava za rad • Habanje • Starenje • Lom i kvar
Utrošci radne snage • Količina bioenergije koja se troši u procesu rada • Utrošci radne snage se izražavaju vremenskim jedinicama mere • Trošenje radne snage je neodvojivo od ličnosti radnika, tj. od njegove • Kvalifikovanosti • Intenziteta rada • Načina (metod) rada
Utrošci radne snage • Da bi vreme trajanja procesa rada bilo adekvatan izraz utrošaka radne snage potrebno je obezbediti nepromenljivost elementa vezanih za ličnost radnika, tzv. subjektivnih elementa: • Kvalifikovanosti – izabrati kalifikovanost za koju su utrošci radne snage minimalni po jedinici proizvoda • Intenziteta rada – izabrati intenzitet za koji su utrošci radne snage minimalni po jedinici proizvoda • Metoda rada, tj. organizacije – najkraće trajanje procesa rada po jedinici proizvoda
Podela troškova prema faktorima proizvodnje • Troškovi materijala – cenovni izraz utrošaka materijala (osnovnog, pomoćnog, energije, režijskog) • Troškovi sredstava za rad (amortizacija) - deo vrednosti sredstava za rad koji se uračunava u cenu koštanja i utvrđuje se na osnovu pretpostavljenog veka upotrebe ili broja proizvoda u čijoj proizvodnji učestvuje (troškovi tekućeg i investicionog održavanja i troškovi sitnog inventara i alata) • Troškovi radne snage – nadoknade za izvršeni rad, naknade za odsustvovanje sa posla, porezi i doprinosi za socijalno i zdravstveno osiguranje radnika
Podela troškova prema mestima nastanka • Troškovi izrade – nastaju na mestima izrade i nazivaju se i proizvodni troškovi (troškovi osnovnog materijala, pomoćnog materijala, pogonske energije, radne snage na poslovima izrade, na pomoćnim poslovima u proizvodnji, troškovi sredstava za rad kod funkcionalne amortizacije) • Režijski troškovi- ostali troškovi (rukovodeća mesta u proizvodnji, sva izvršna i rukovodeća mesta izvan proizvodnje)
Podela troškova prema vezanosti za nosioce • Pojedinačni troškovi - nastaju u vezi sa izradom određenog proizvoda ili pružanja usluge (troškovi osnovnog materijala i radne snage na poslovima izrade) • Zajednički troškovi – nastaju zajedničkim trošenjem faktora proizvodnje i oni su zajednički za sve proizvode koji su proizvedeni u određenom periodu i na određenom mestu
Podela troškova prema načinu prenošenja na nosioce • Direktni troškovi – mogu se direktno ili neposredno preneti na nosioce (troškovi osnovnog, pomoćnog materijala, radne snage na poslovima izrade) • Indirektni troškovi - ne mogu se direktno vezati za nosioce, već posredno prema određenom kriterijumu raspoređivanja
Podela troškova - zavisnost od obima proizvodnje • Fiksni troškovi • Varijabilni troškovi • Kratak rok • Dugi rok
Dodatni, neotklonjivi i oportunitetni troškovi • Dodatni troškovi – promena ukupnih troškova, zbog promene plana aktivnosti • Neotklonjivi troškovi – troškovi koji su nastali kao rezultat prethodnih poslovnih odluka (ne utiču na odluke) • Oportunitetni troškovi – žrtvovana korist zbog neprihvatanja sledeće najbolje alternative istog rizika • Računovodstveni i ekonomski troškovi
Troškovi u kratkom roku • Fiksni troškovi • Varijabilni troškovi
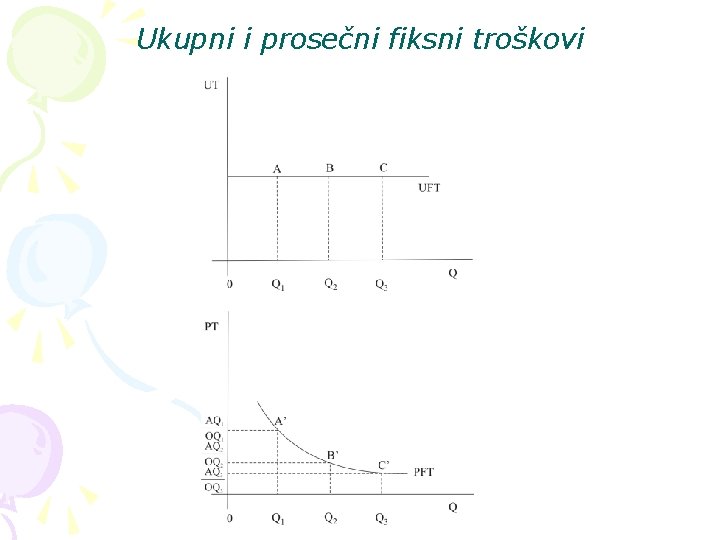
Fiksni troškovi • Ukupni fiksni troškovi (UFT) – ne menjaju se sa promenom obima proizvodnje • Prosečni fiksni troškovi (PFT = UFT/Q) – opadaju sa povećanjem obima proizvodnje • Pad prosečnih fiksnih troškova, zbog povećanja obima proizvodnje, naziva se degresija fiksnih troškova po jedinici
Ukupni i prosečni fiksni troškovi
Vrste fiksnih troškova • Troškovi sredstava za rad – vremenska amortizacija • Troškovi rada i materijala u pripremnoj fazi • Troškovi rada najviših rukovodilaca
Varijabilni troškovi • Menjaju se sa promenom obima proizvodnje • Komponente varijabilnih troškova: – Proporcionalni troškovi – Progresivni troškovi – Degresivni troškovi – Relativno-fiksni troškovi
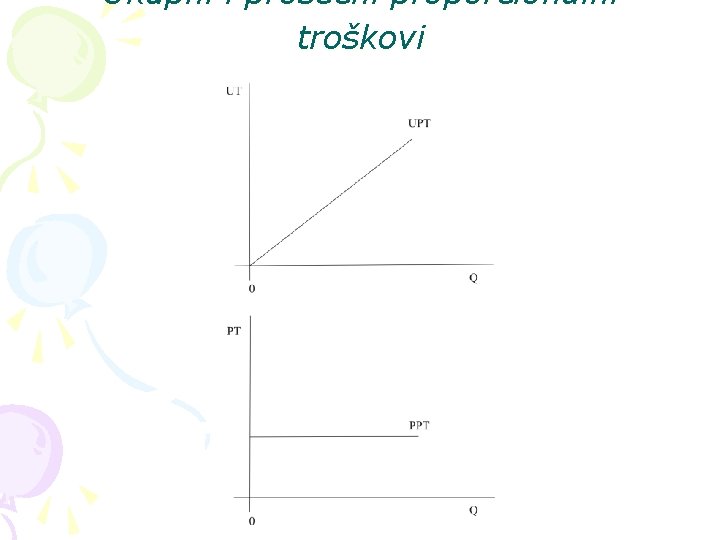
Proporcionalni troškovi • Ukupni proporcionalni troškovi • Prosečni proporcionalni troškovi
Ukupni i prosečni proporcionalni troškovi
Vrste proprocionalnih troškova • Troškovi osnovnog materijala • Troškovi pomoćnog materijala i energije • Troškovi radne snage na poslovima izrade • Troškovi sredstava za rad kod funkcionalne amortizacije
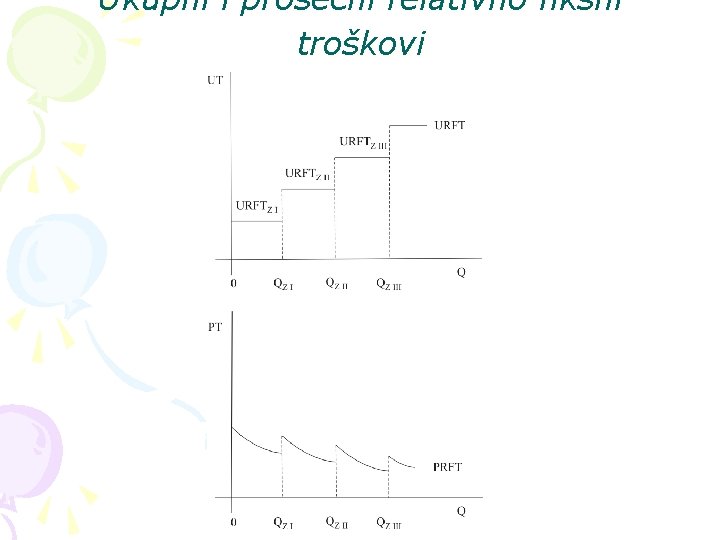
Relativno-fiksni troškovi • Ukupni relativno-fiksni troškovi • Prosečni relativno-fiksni troškovi
Ukupni i prosečni relativno fiksni troškovi
Vrste relativno-fiksnih troškova • Troškovi materijala i rada na pripremno-završnim poslovima (organizaciona radna mesta)
Varijabilni troškovi • Ukupni varijabilni troškovi (UVT) • Prosečni varijabilni troškovi (PVT = UVT/Q)
Ukupni i prosečni varijabilni troškovi
Marginalni troškovi • Marginalni troškovi – promena ukupnih troškova po jedinici promene obima proizvodnje (MT = ΔUT/ΔQ) • Marginalni troškovi - promena ukupnih varijabilnih troškova po jedinici promene obima proizvodnje (zato što se fiksni troškovi ne menjaju) - MT = ΔUVT/ΔQ)
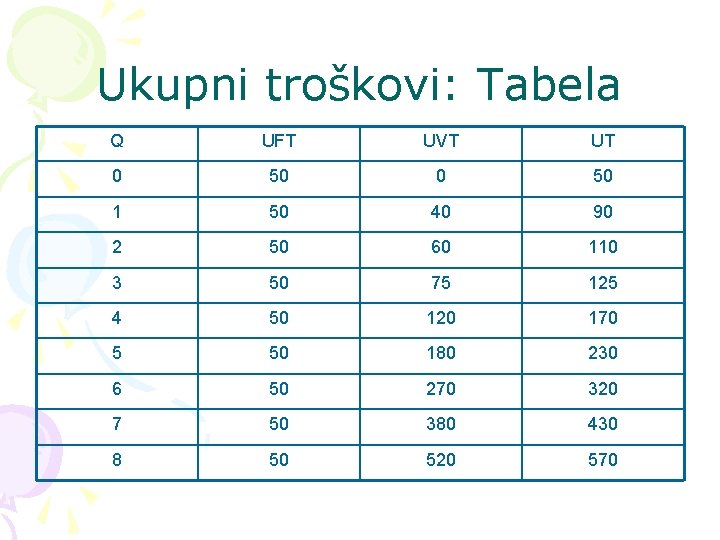
Ukupni troškovi i prosečni ukupni troškovi • Ukupni troškovi (UT) – zbir ukupnih varijabilnih troškova (UVT) i ukupnih fiksnih troškova (UFT) • Prosečni ukupni troškovi (PUT) – ukupni troškovi po jednici obima proizvodnje (UT/Q)
Ukupni troškovi i prosečni ukupni troškovi
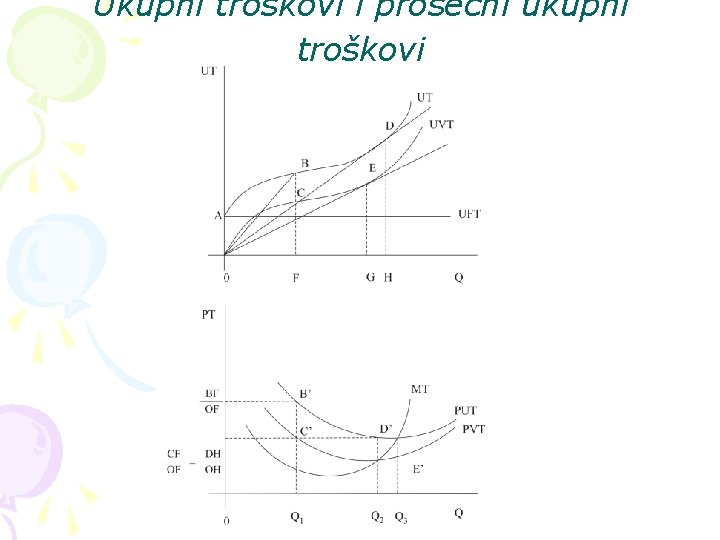
Ukupni troškovi • Kriva ukupnih troškova izvodi se vertikalnim sumiranjem kriva ukupnih fiksnih troškova (UFT) i ukupnih varijabilnih troškova (UVT), zato što su ukupni troškovi jednaki zbiru ukupnih fiksnih troškova i ukupnih varijabilnih troškova (UT = UFT + UVT) • Kriva ukupnih troškova nikada ne počinje od nule • Kriva ukupnih troškova počinje od iznosa fiksnih troškova, jer kada je obim proizvodnje jednak nuli, ukupni troškovi su jednaki ukupnim fiksnim troškovima
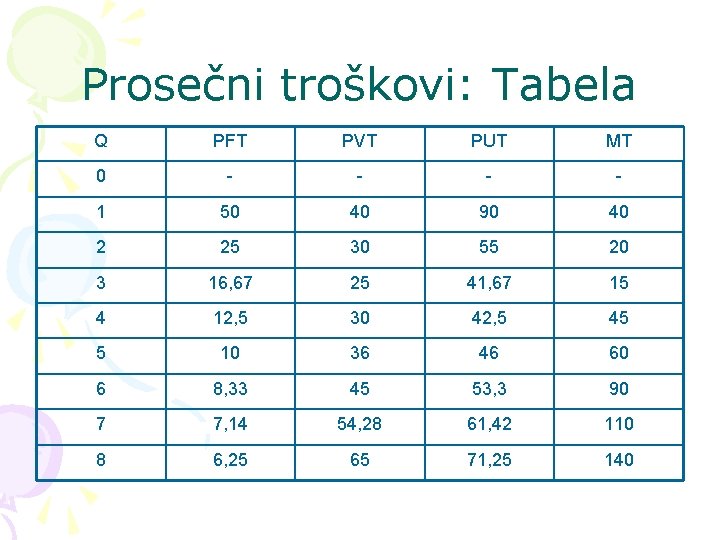
Prosečni ukupni troškovi • Prosečni ukupni troškovi (PUT) jednaki su ukupnim troškovima po jedinici proizvoda i izračunavaju se kada se ukupni troškovi podele sa ukupnim brojem proizvedenih proizvoda • Prosečni ukupni troškovi pokazuju iznos ukupnih troškova po jednom proizvodu • Na primer, ako su ukupni troškovi UT = 9200 dinara, a ako je obim proizvodnje Q = 10 proizvoda, prosečni ukupni troškovi iznose 920 dinara (9200/10 = 920 dinara), i pokazuju koliki je iznos ukupnih troškova po jednom proizvodu • Pošto su ukupni troškovi jednaki zbiru ukupnih fiksnih i ukupnih varijabilnih troškova, tj. UT = UFT + UVT, i prosečni ukupni troškovi jednaki su zbiru prosečnih fiksnih troškova (PFT) i prosečnih varijabilnih troškova (PVT), odnosno PUT = PFT + PVT
Prosečni ukupni troškovi • Kriva prosečnih ukupnih troškova – ima oblik slova U • Kriva prosečnih ukupnih troškova je uvek iznad krive prosečnih varijabilnih troškova
Ukupni troškovi: Tabela Q UFT UVT UT 0 50 1 50 40 90 2 50 60 110 3 50 75 125 4 50 120 170 5 50 180 230 6 50 270 320 7 50 380 430 8 50 520 570
Prosečni troškovi: Tabela Q PFT PVT PUT MT 0 - - 1 50 40 90 40 2 25 30 55 20 3 16, 67 25 41, 67 15 4 12, 5 30 42, 5 45 5 10 36 46 60 6 8, 33 45 53, 3 90 7 7, 14 54, 28 61, 42 110 8 6, 25 65 71, 25 140
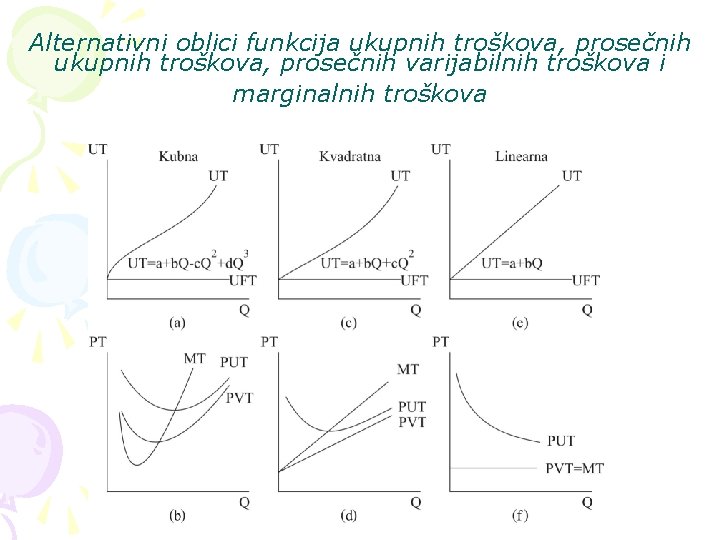
Alternativni oblici funkcija ukupnih i prosečnih troškova • Kubna funkcija ukupnih i prosečnih troškova - grafik • Kvadratna funkcija ukupnih i prosečnih troškova - grafik • Linearna funkcija ukupnih i prosečnih troškova - grafik
Alternativni oblici funkcija ukupnih troškova, prosečnih varijabilnih troškova i marginalnih troškova
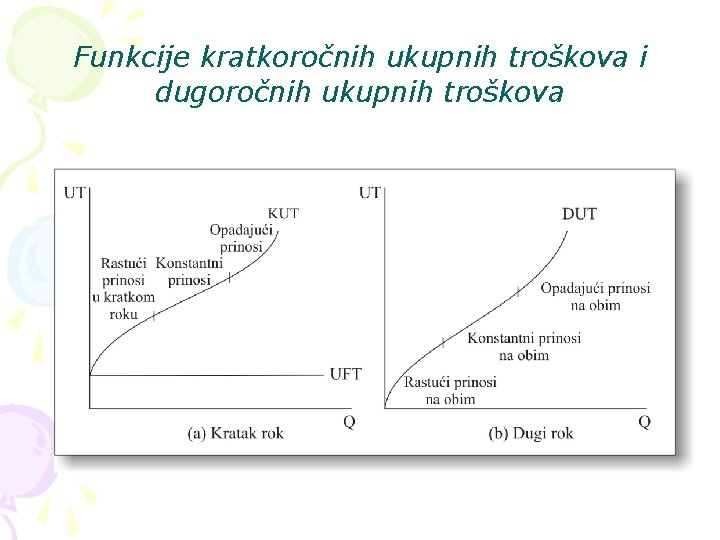
Troškovi u dugom roku • U dugom roku su svi troškovi varijabilni • Kriva dugoročnih ukupnih troškova (DUT) – počinje od nule i njen oblik zavisi od prinosa obima (rastući, konstantni i opadajući)
Funkcije kratkoročnih ukupnih troškova i dugoročnih ukupnih troškova
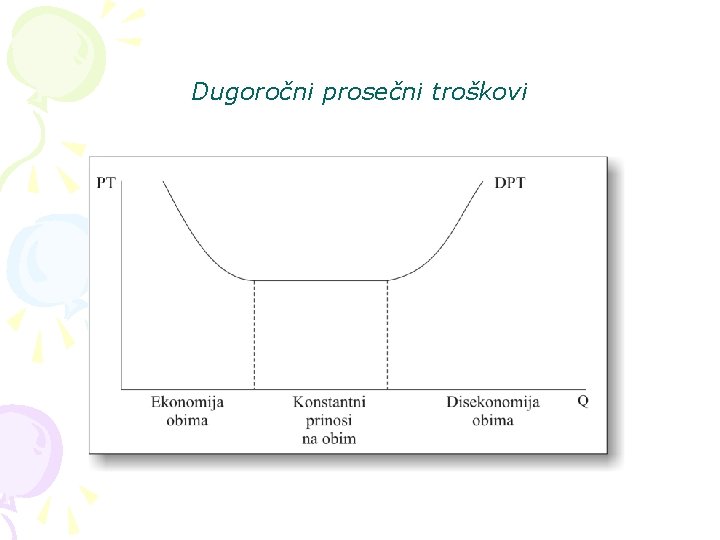
Dugoročni prosečni troškovi • Dugoročni prosečni troškovi – količnik dugoročnih ukupnih troškova (DUT) i obima proizvodnje (Q) • Kriva dugoročnih prosečnih troškova (DPT) – oblik razvučenog slova U
Dugoročni prosečni troškovi
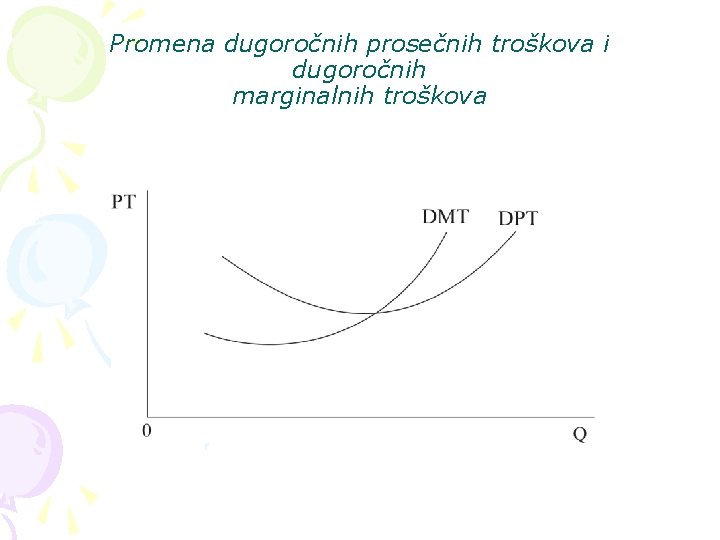
Dugoročni prosečni troškovi i dugoročni marginalni troškovi • Odnos dugoročnih prosečnih troškova (DPT)i dugoročnih marginalnih troškova (DMT) • Efekti ekonomija obima postoje sve dok su DMT manji od DPT • DPT su najniži kada su DMT i DPT izjednačni • Kada su DMT veći od DPT – disekonomija obima
Promena dugoročnih prosečnih troškova i dugoročnih marginalnih troškova
DPT i veličina kapaciteta • Kriva DPT – instrument planiranja veličine preduzeća (planska kriva troškova) • DPT - izbor optimalne veličine kapaciteta
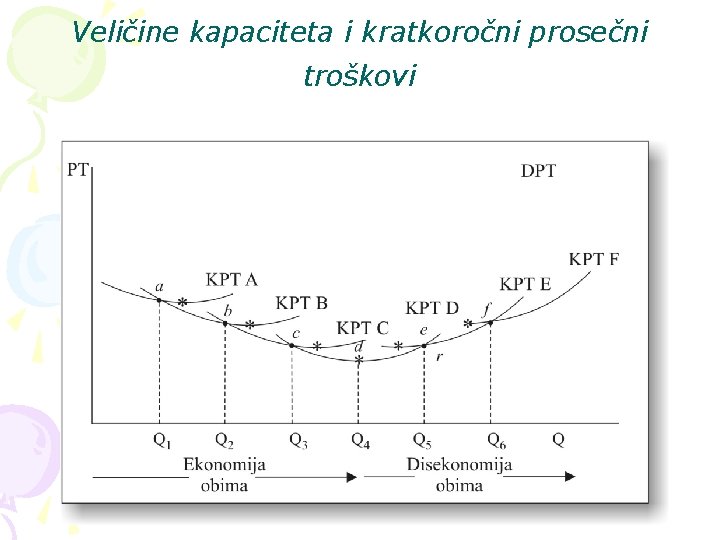
Veličine kapaciteta i kratkoročni prosečni troškovi
Veličina kapaciteta: KPT i DPT • Kapaciteti različitih veličina prikazuju se krivama kratkoročnih prosečnih troškova - KPT A, KPT B, . . . KPT F • Kada su prisutne ekonomije obima svaka sledeća kriva KPT je ispod i desno od prethodne • Kada su pristne disekonomije obima svaka sledeća kriva KPT je iznad i levo od prethodne
Veličina kapaciteta: KPT i DPT • Kada su prisutni efekti ekonomije obima minimalni troškovi manjih kapaciteta su veći od prosečnih troškova većih kapaciteta za isti obim proizvodnje – racionalnije je nepotpuno koristiti veći kapacitet nego da prekomerno koristiti manji kapacitet
Veličina kapaciteta: KPT i DPT • Kada su prisutni efekti disekonomije obima minimalni troškovi manjih kapaciteta su manji od prosečnih troškova većih kapaciteta za isti obim proizvodnje – racionalnije je prekomerno koristiti manji kapacitet nego nepotpuno koristiti veći kapacitet
Veličina kapaciteta: KPT i DPT • Kriva dugoročnih prosečnih troškova obavija sve krive kratkoročnih prosečnih troškova i naziva se krivom obvojnicom
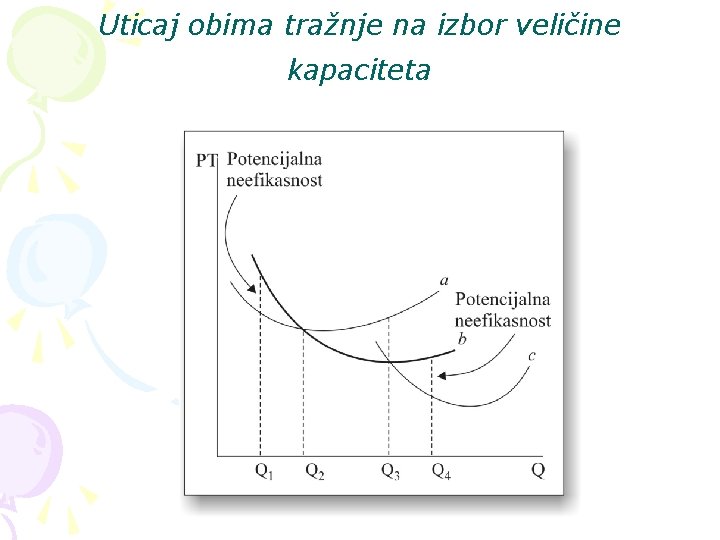
Tražnja i veličina kapaciteta • Izbor veličine kapaciteta zavisi od tražnje za proizvodima preduzeća • Odrediti visinu tražnje • Pogrešna procena visine tražnje ima za posledicu veće troškove
Uticaj obima tražnje na izbor veličine kapaciteta
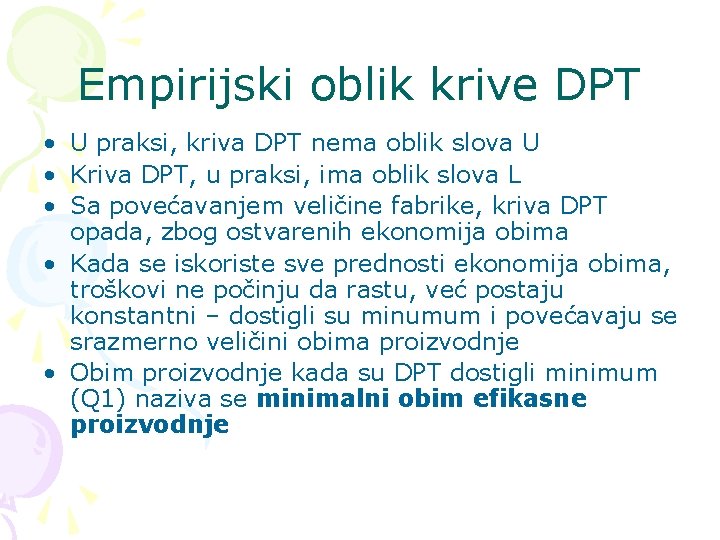
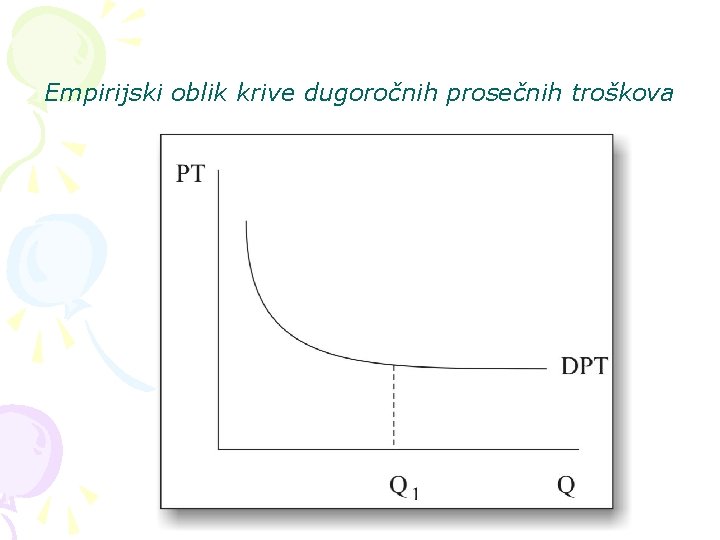
Empirijski oblik krive DPT • U praksi, kriva DPT nema oblik slova U • Kriva DPT, u praksi, ima oblik slova L • Sa povećavanjem veličine fabrike, kriva DPT opada, zbog ostvarenih ekonomija obima • Kada se iskoriste sve prednosti ekonomija obima, troškovi ne počinju da rastu, već postaju konstantni – dostigli su minumum i povećavaju se srazmerno veličini obima proizvodnje • Obim proizvodnje kada su DPT dostigli minimum (Q 1) naziva se minimalni obim efikasne proizvodnje
Empirijski oblik krive dugoročnih prosečnih troškova
Kalkulacija troškova • Kalkulacija troškova - postupak raspoređivanja ukupnih troškova na nosioce • Cilj kalkulacije je da se svaki proizvod optereti troškovima, koje je izazvao • Principi kalkulacije: – – – – Tačnost Prilagodljivost Dokumentovanost Blagovremenost Preglednost Jednoobraznost Uporedivnost Ekonomičnost
Kalkulacija troškova • Kalkulacija troškova se deli prema: – Vremenu izrade – Načinu izrade • Prema vremenu izrade kalkulacija može da bude: – Prethodna ili planska – Međukalkulacija – Naknadna ili stvarna • Prema načinu izrade (metodu raspoređivanja troškova na nosioce) kalkulacija može da bude: – – Diviziona kalkulacija Kalkulacija ekvivalentnih brojeva Kalkulacija vezanih proizvoda Dodatna kalkulacija
Diviziona kalkulacija • Primenjuje se za raspoređivanje troškova na homogene proizvode • Utvrđuju se ukupni troškovi na određenom mestu troškova (pogon, sektor, služba) i dele se sa ukupnom količinom proizvoda koja je proizvedena na tom mestu troškova
Kalkulacija ekvivalentnih brojeva • Primenjuje se za raspoređivanje indirektnih troškova kada se proizvodi više srodnih proizvoda • Za pojedine proizvode se utvrđuju koeficijenti (normativ rada , mašina) • Množenjem količine proizvoda i utvrđenih koeficijenata dobijaju se ekvivalentni brojevi (obim proizvodnje u uslovnim jedinicama) • Deljenjem indirektnih troškova sa zbirom uslovnih jedinica utvrđuje se visina indirektnih troškova po jedinici uslovnog obima • Ovaj iznos se množi sa odgovarajućim koeficijentom da bi se dobio iznos indirektnih troškova po jedinici stvarnog obima proizvodnje
Kalkulacija vezanih proizvoda • Koristi se za raspoređivanje troškova na proizvode koji nastaju u jedinstvenom tehnološkom postupku • Osnovni proizvod i sporedni proizvodi • Problem raspoređivanja zajedničkih troškova na nosioce i problem raspoređivanja troškova osnovnog materijala na proizvode • Utvrđuje se iznos ukupnih troškova i oduzima se procenjena vrednost sporednih proizvoda (njihova očekivana prodajna cena) • Preostali iznos troškova se deli sa proizvedenom količinom osnovnog proizvoda • Nedostatak - promena prodajne cene sporednih proizvoda
Dodatna kalkulacija • Koristi se za raspoređivanje indirektnih troškova na heterogene proizvode • Indirektni troškovi se raspoređuju na nosioce po određenom ključu (odnos ukupnih indirektnih troškova i zbira ukupnih direktnih troškova ili samo jedne vrste direktnih troškova) • Cena koštanja jedinice proizvoda se dobija dodavanjem indirektnih troškova direktnim troškovima i njihovim deljenjem sa brojem jedinica proizvoda