
Tributao e Meio Ambiente aula 7 Ctedra Escolhas
Tributação e Meio Ambiente – aula 7 Cátedra Escolhas: Economia e Meio Ambiente Bernard Appy Março/abril de 2017
2 Uso de Instrumentos Tributários com Fins Ambientais em Vários Países
Instrumentos tributários Referência A referência para a aula é o texto KPMG. The KPMG Green Tax Index 2013 Disponível em https: //assets. kpmg. com/content/dam/kpmg/pdf/2013/08/k pmg-green-tax-index-2013. pdf 3
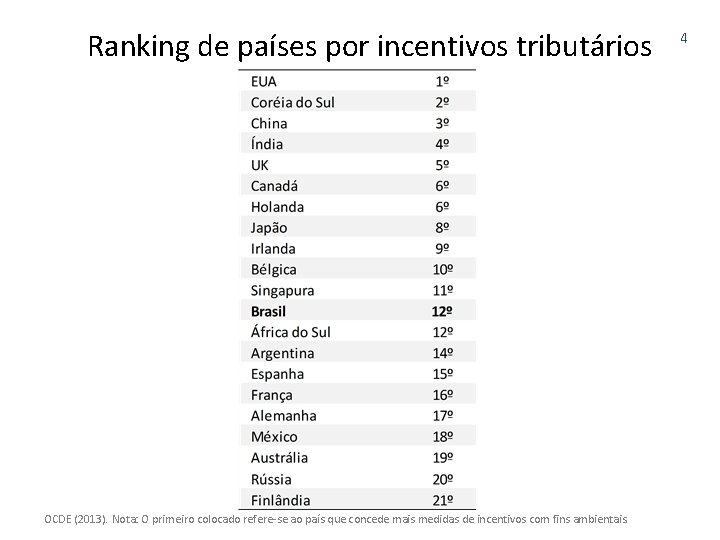
Ranking de países por incentivos tributários OCDE (2013). Nota: O primeiro colocado refere-se ao país que concede mais medidas de incentivos com fins ambientais. 4
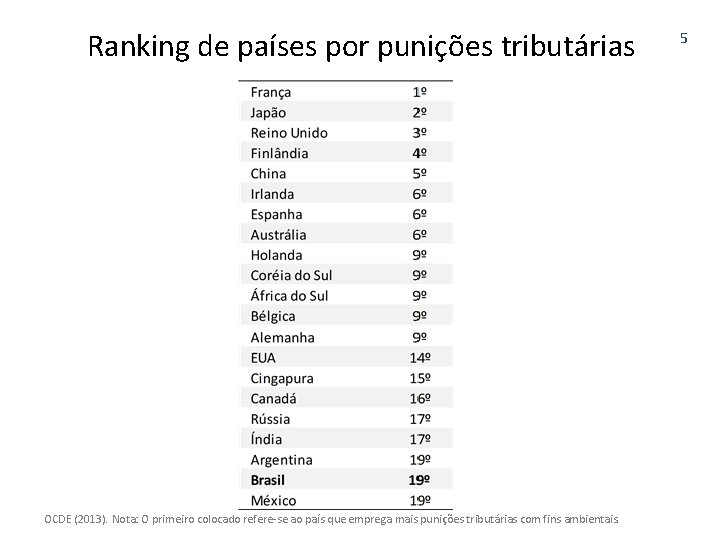
Ranking de países por punições tributárias OCDE (2013). Nota: O primeiro colocado refere-se ao país que emprega mais punições tributárias com fins ambientais. 5
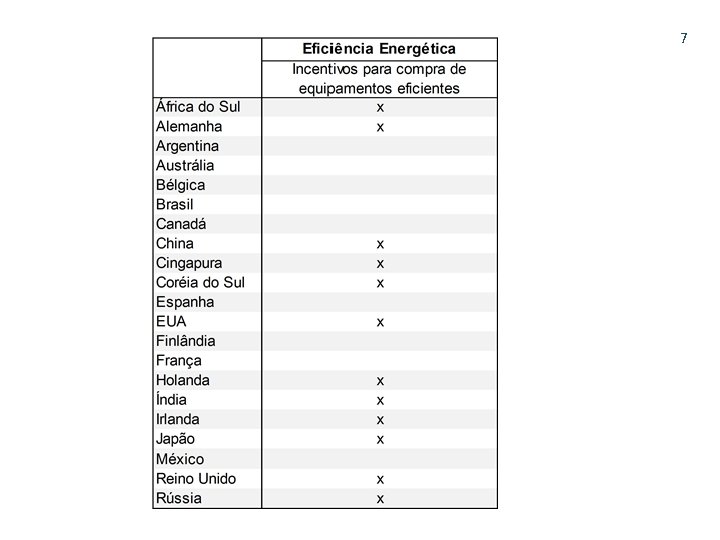
Instrumentos tributários Eficiência energética Maioria dos benefícios tem como objetivo incentivar a aquisição de equipamentos eficientes - Usualmente são utilizados mecanismos que reduzem o IRPJ (Corporate Income Tax) devido, tais como créditos tributários, depreciação acelerada ou ampliação do valor dedutível Em alguns casos há redução ou isenção de outros tributos, como impostos sobre a propriedade ou taxas sobre a energia 6
7
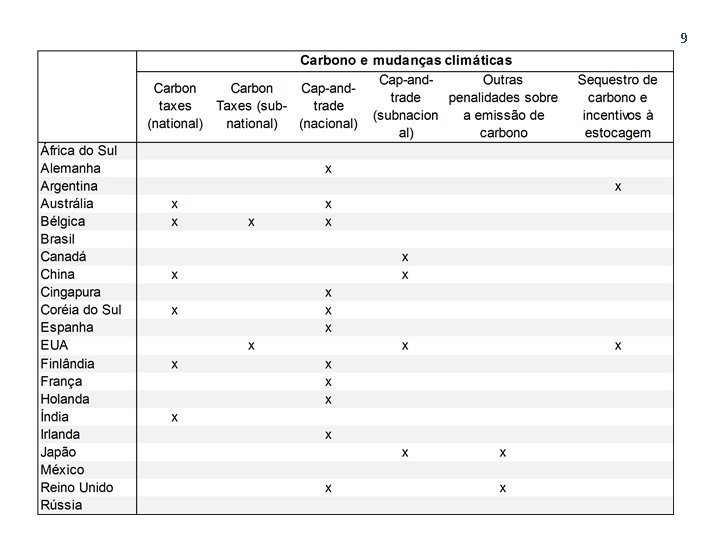
Instrumentos tributários Carbono e mudanças climáticas Instrumentos variam muito Carbon Tax “autêntico” é raro - Cap & Trade é mais utilizado (embora não seja tecnicamente tributo pode ter efeitos semelhantes) - Tributos específicos como impostos sobre gasolina, óleo diesel e carvão são mais frequentes Alguns países dão incentivos para o sequestro de carbono (p. ex. EUA no caso de tertiary injectant) 8
9
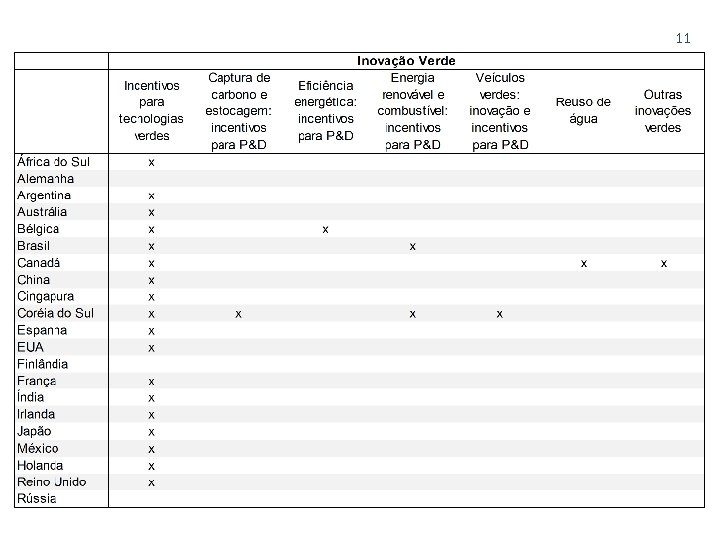
Instrumentos tributários Inovação verde Tratam-se basicamente de incentivos para P&D - Em muitos casos são incentivos de caráter geral que alcançam também tecnologia verde - Em alguns casos são incentivos específicos para tecnologia voltada a fins ambientais - Instrumento mais utilizado são incentivos de IRPJ (ex. Lei do Bem) - Alguns países dão incentivos através de tributos indiretos (obviamente Brasil é um desses casos) 10
11
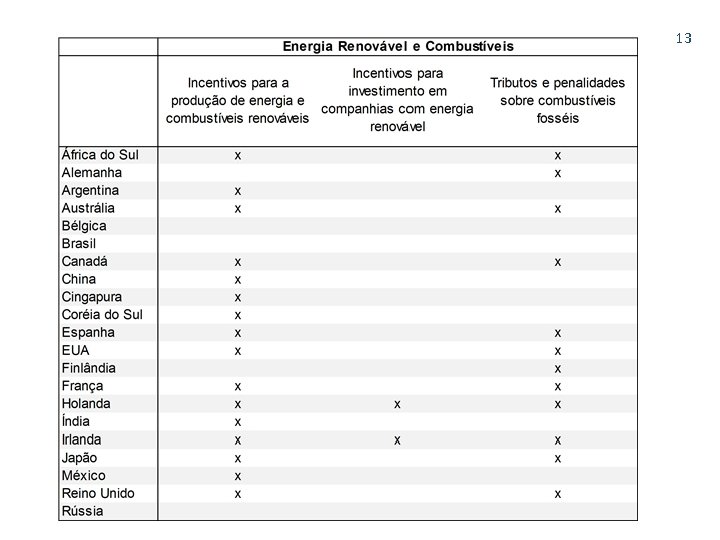
Instrumentos tributários Energia renovável e combustíveis Há diversos tipos de benefícios tributários para energia e combustíveis renováveis, sendo aplicáveis tanto à aquisição de equipamentos quanto à venda de energias renováveis - Maioria são incentivos de IRPJ (p. ex. crédito tributário para empresas de energia eólica nos EUA), mas há alguns incentivos em tributos indiretos Outro instrumento bastante utilizado é a imposição de tributos sobre combustíveis fósseis convencionais - É mais comum em países desenvolvidos que em desenvolvimento 12
13
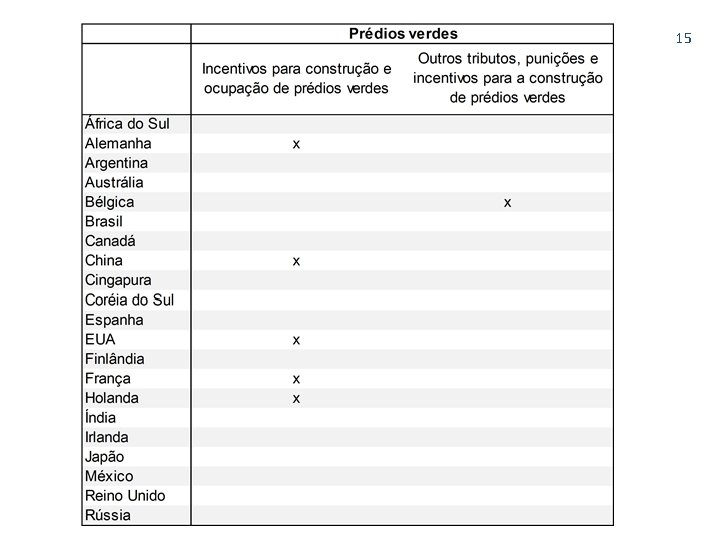
Instrumentos tributários Prédios verdes O foco é a redução do consumo de energia e água - Instrumentos orçamentários (subvenções) são mais utilizados que tributos Há alguns instrumentos de incentivo tributário, mas não penalidades - Créditos fiscais de imposto de renda (p. ex. nos EUA créditos são de US$ 1. 000 para residências 30% mais eficientes e US$ 2. 000 para as 50% mais eficientes - Deduções de IRPJ na aquisição de equipamentos voltados à redução de consumo de energia ou construção de prédios verdes 14
15
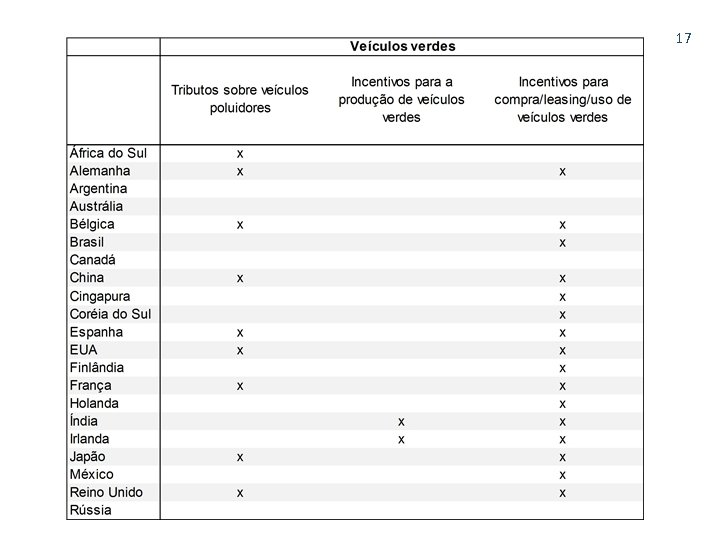
Instrumentos tributários Veículos verdes Tributação da aquisição ou uso de veículos poluentes - Na aquisição ou registro (em função de tamanho, tipo de combustível ou emissão de CO 2) - Anualmente Incentivos à produção ou aquisição de veículos verdes - Redução ou isenção de IVA na venda de carros de baixo consumo ou que usam combustíveis alternativos - Redução de IRPJ na aquisição de veículos verdes pelas empresas - Isenção da “congestion charge” (Londres) 16
17
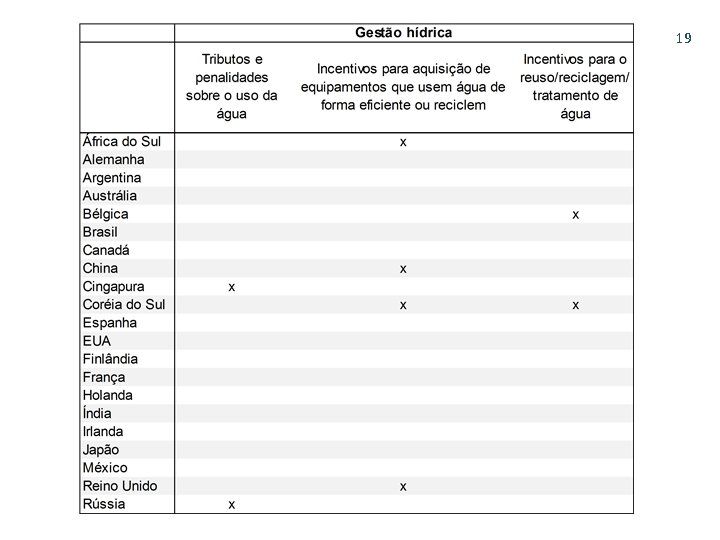
Instrumentos tributários Uso eficiente da água Benefícios para a aquisição de equipamentos poupadores de água (inclusive tratamento e reciclagem) - Redução do IRPJ (via créditos tributários, depreciação acelerada ou ampliação das deduções) - Isenção/redução da tributação do lucro gerado em atividades de conservação da água Vários países cobram taxas pelo uso da água a nível regional ou através de agências ambientais - Poucos países (p. ex. Rússia) possuem um imposto federal sobre o uso da água 18
19
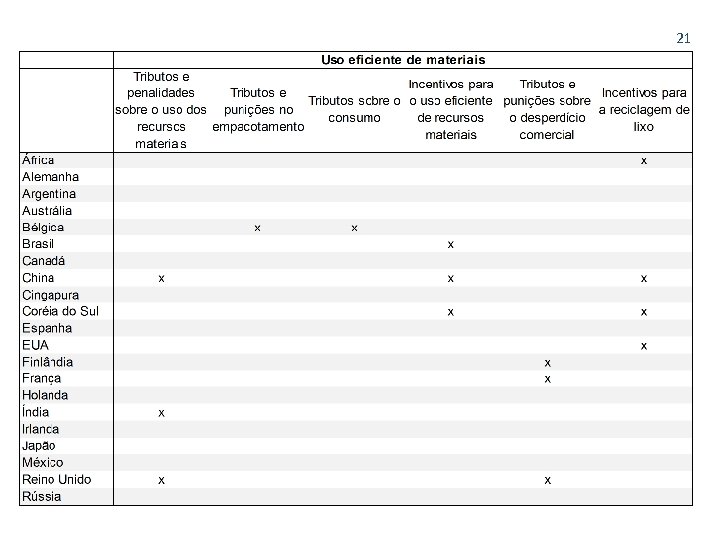
Instrumentos tributários Uso eficiente de materiais e gestão de resíduos sólidos Impostos/multas (instrumento mais comum) - Impostos ou taxas sobre a coleta de resíduos sólidos e sobre o uso de aterros sanitários - Tributos sobre a produção ou importação de materiais específicos (p. ex. eletroeletrônicos, papel ou pilhas) - Impostos sobre a colocação de embalagens no mercado Incentivos tributários - Menor IRPJ na produção com uso eficiente de materiais - Redução IVA para bens produzidos com material reciclado - Benefícios IRPJ na aquisição equipamentos p/ reciclagem 20
21
Instrumentos tributários Controle da poluição e proteção de ecossistemas Incentivos à aquisição de equipamentos que reduzem a poluição (usualmente redução do IRPJ) Incentivos à reabilitação de solo contaminado (IRPJ) - Singapura incentiva ampliação de unidades existentes (brownfield) ao invés de construção de novas plantas Tributação da emissão de poluentes - França: Taxe Générale sur les Activités Polluantes - Poluição atmosférica industrial / ruídos resultantes do tráfego aéreo / produtos de limpeza / inseticidas utilizados na agricultura 22
23
24 Temas Sugeridos para Discussão
Temas sugeridos para discussão Resumo Nove alunos enviaram sugestões de temas para discussão Foram selecionados três temas a serem desenvolvidos nas próximas aulas - Modelo sueco de destinação de resíduos sólidos - Benefícios tributários para agrotóxicos no Brasil - Acordo de logística reversa de embalagens e questionamento do MPF/SP A bibliografia será disponibilizada no site do Instituto Escolhas Será reservada metade da última aula para discussão de outros temas de interesse dos alunos 25
Tributação e Meio Ambiente – aula 7 Cátedra Escolhas: Economia e Meio Ambiente Bernard Appy Março/abril de 2017
- Slides: 26