
Toshkent moliya instituti Kreditiqtisod fakulteti Mavzu RIVOJLANGAN MAMLAKATLAR
- Slides: 24
Toshkent moliya instituti Kredit-iqtisod fakulteti Mavzu: “RIVOJLANGAN MAMLAKATLAR BANK AMALIYOTIDA KREDIT SIYOSATI VA UNING O'ZIGA XOS XUSUSIYATLARI” Маърузачи: ўқит. Xolmamatov F. Toshkent-2011
Kredit siyosati - bankning kredit operatsiyalari sohasidagi strategiyasi va taktikasidir Kredit siyosati – bu kredit berish borasida (kreditlash, ssuda shakllari) bo‘lgani kabi, uni olish (qarzlar) borasidagi ham siyosatdir Bank siyosati kreditlash, qimmatli qog‘ozlar va sho‘ba kompaniyalariga investitsiyalar, kapital qo‘yilmalarni moliyalash-tirishga odatda asosiy funksiyalarni qamrab oladi: xarajatlar; personal; ichki nazorat va moliyaviy boshqaruv.
Bank siyosati va uning tarkibiy qismlari Depozit siyosat. Kredit siyosati. Bank mijozlariga hisob kassa xizmatlarini ko‘rsatishni tashkil etish sohasidagi siyosat. Foiz siyosati. Valyuta siyosati. Alohida bank operatsiyalari va xizmatlarini o‘tkazish bo‘yicha siyosat. Bank risklarini boshqarish sohasidagi siyosat. Bank foydaliligi, rentabelligiga nisbatan siyosat. Xodimlarni boshqarish bo‘yicha siyosat. Raqiblarga nisbatan siyosat va x. k.
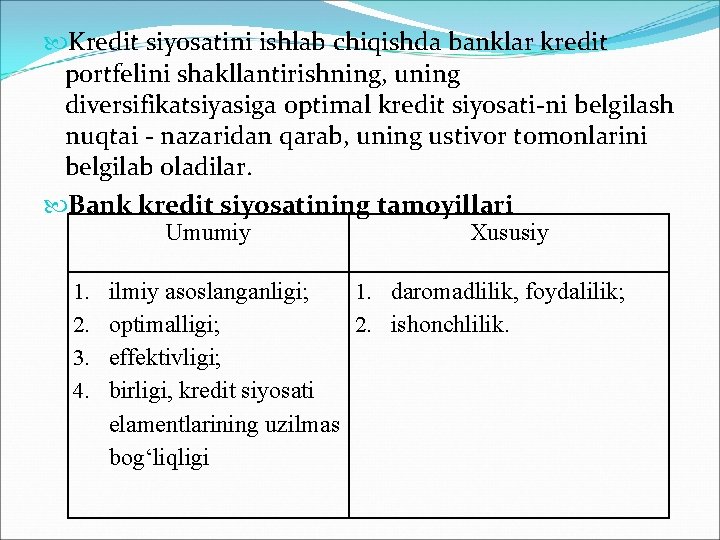
Kredit siyosatini ishlab chiqishda banklar kredit portfelini shakllantirishning, uning diversifikatsiyasiga optimal kredit siyosati-ni belgilash nuqtai - nazaridan qarab, uning ustivor tomonlarini belgilab oladilar. Bank kredit siyosatining tamoyillari Umumiy Xususiy 1. 2. 3. 4. ilmiy asoslanganligi; 1. daromadlilik, foydalilik; optimalligi; 2. ishonchlilik. effektivligi; birligi, kredit siyosati elamentlarining uzilmas bog‘liqligi
G‘arb iqtisodiy adabiyotida bank kredit siyosati quyidagi asosiy mezonlardan iborat bo‘lishi maqsadga muvofiq hisoblanadi: 1. Kredit portfelini shakllantiradigan maqsad (ya'ni, yaxshi kredit portfelining xususiyatlarini ko‘rsatish; kredit turlari, so‘ndirish muddatlari, miqdori va sifati). 2. Kredit faoliyati doirasida har bir kredit inspektori va kredit xayatiga yuklangan vakolatlar ro‘yxati (ma'sul xodim tomonidan ma'qullanishi mumkin bo‘lgan kreditning maksimal summasi va turi, hamda zarur imzolar). 3. Bank kredit xizmati huquqlarini o‘tkazish va axborot taqdim etish bo‘yicha jami majburiyatlar.
4. Kredit arizalari bo‘yicha tekshirish, baholash va qaror chiqarish tizimi bayoni. 5. Kredit arizasiga ilova qilinadigan zaruriy hujjatlar va kredit ishida albatta saqlanadigan hujjatlar ro‘yxati (qarzdor moliyaviy hisoboti, kredit shartnomasi, garov, kafolat haqida shartnoma va h. . k. lar). 6. Kredit ishlari saqlanishi va tekshirilishi uchun kim javobgarligi, kim va qanday holatda ularni olish huquqiga egaligi to‘g‘risidagi batafsil ma'lumotlar. 7. Kredit ta'minotini qabul qilish, baholash va realizatsiyasining asosiy qoidalari. 8. Fond stavkalari va kreditlar bo‘yicha komissiyalar, hamda kreditlarni so‘ndirish shartlarini belgilash siyosati va amaliyoti bayoni.
9. Barcha kreditlarga qo‘llaniladigan sifat standartlari bayoni. 10. Kredit qo‘yilmalarining maksimal miqdorini belgilash va ko‘rsatish (ya'ni, kredit qo‘yilmalari va bank yalpi aktivlari nisbatining yo‘l qo‘yiladigan maksimal darajasi). 11. Bank xizmat ko‘rsatadigan mintaqada kredit qo‘yilmalarining asosiy qismi joriy etiladigan tarmoq, iqtisodiyot sohasi yoki sektori. 12. Muammoli kreditlar tashxisi, tahlili va u bilan bog‘liq bo‘lgan holatlar yechimi amaliyot bayoni.
Jahon tajribasida hamda kredit siyosatini metodologik jihatdan optimallashtirish talablarini shakllantirishning quyidagi sxemasini tavsiya etadi: 1. Kredit siyosatining asosiy qoidalari va maqsadlari; 2. Kredit operatsiyalarini boshqarish apparati hamda bank xizmatchilari mas'uliyati; 3. Kredit shartnomasining turli bosqichlarida kredit jarayonini tashkil qilish; 4. Bank nazorati va kredit jarayonini boshqarish.
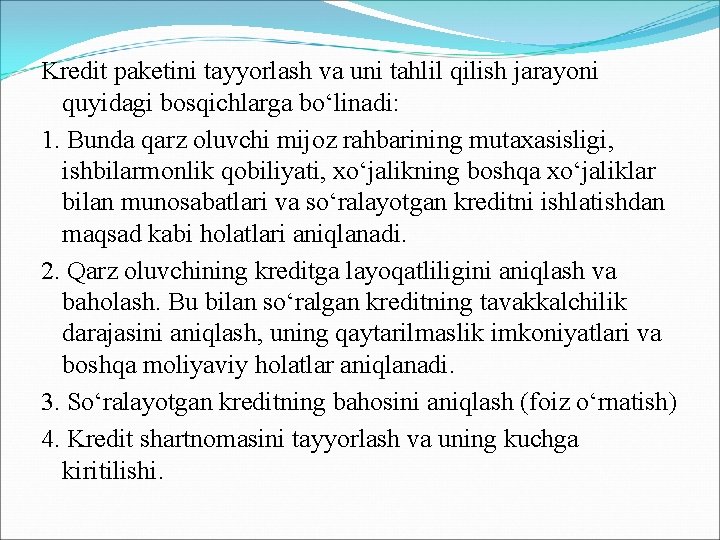
Kredit paketini tayyorlash va uni tahlil qilish jarayoni quyidagi bosqichlarga bo‘linadi: 1. Bunda qarz oluvchi mijoz rahbarining mutaxasisligi, ishbilarmonlik qobiliyati, xo‘jalikning boshqa xo‘jaliklar bilan munosabatlari va so‘ralayotgan kreditni ishlatishdan maqsad kabi holatlari aniqlanadi. 2. Qarz oluvchining kreditga layoqatliligini aniqlash va baholash. Bu bilan so‘ralgan kreditning tavakkalchilik darajasini aniqlash, uning qaytarilmaslik imkoniyatlari va boshqa moliyaviy holatlar aniqlanadi. 3. So‘ralayotgan kreditning bahosini aniqlash (foiz o‘rnatish) 4. Kredit shartnomasini tayyorlash va uning kuchga kiritilishi.
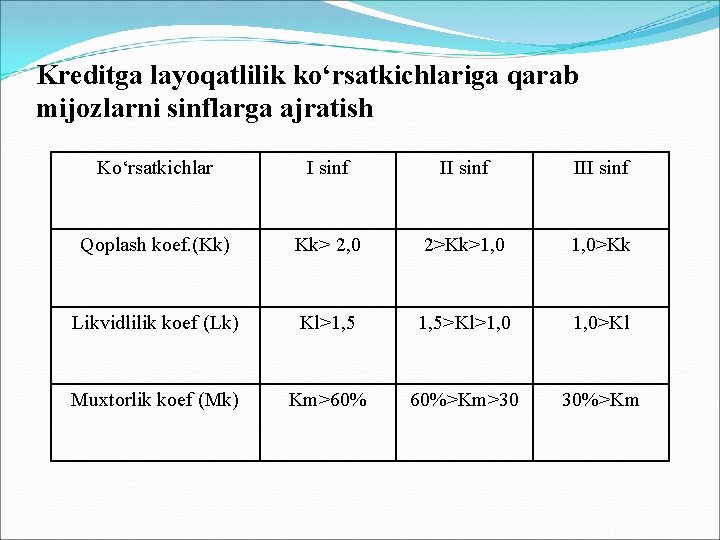
Kreditga layoqatlilik ko‘rsatkichlariga qarab mijozlarni sinflarga ajratish Ko‘rsatkichlar I sinf III sinf Qoplash koef. (Kk) Kk> 2, 0 2>Kk>1, 0>Kk Likvidlilik koef (Lk) Kl>1, 5>Kl>1, 0>Kl Muxtorlik koef (Mk) Km>60% 60%>Km>30 30%>Km
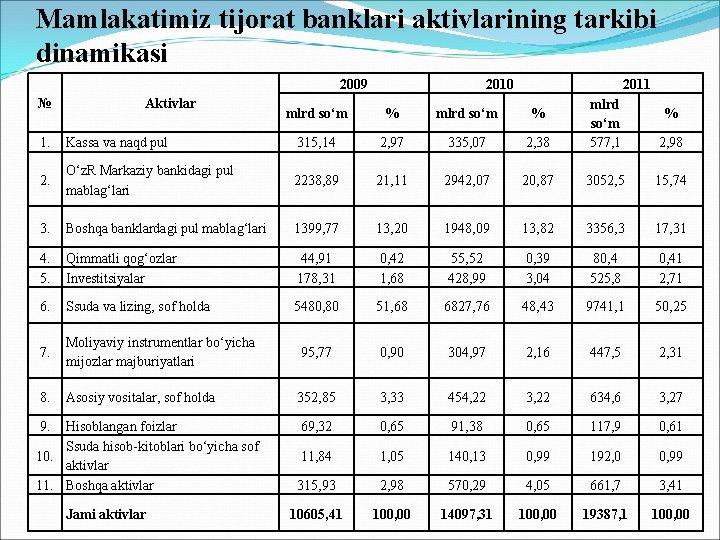
Mamlakatimiz tijorat banklari aktivlarining tarkibi dinamikasi 2009 № Aktivlar 2010 2011 1. Kassa va naqd pul 315, 14 2, 97 335, 07 2, 38 mlrd so‘m 577, 1 2. O‘z. R Markaziy bankidagi pul mablag‘lari 2238, 89 21, 11 2942, 07 20, 87 3052, 5 15, 74 3. Boshqa banklardagi pul mablag‘lari 1399, 77 13, 20 1948, 09 13, 82 3356, 3 17, 31 4. 5. Qimmatli qog‘ozlar Investitsiyalar 44, 91 178, 31 0, 42 1, 68 55, 52 428, 99 0, 39 3, 04 80, 4 525, 8 0, 41 2, 71 6. Ssuda va lizing, sof holda 5480, 80 51, 68 6827, 76 48, 43 9741, 1 50, 25 7. Moliyaviy instrumentlar bo‘yicha mijozlar majburiyatlari 95, 77 0, 90 304, 97 2, 16 447, 5 2, 31 8. Asosiy vositalar, sof holda 352, 85 3, 33 454, 22 3, 22 634, 6 3, 27 69, 32 0, 65 91, 38 0, 65 117, 9 0, 61 11, 84 1, 05 140, 13 0, 99 192, 0 0, 99 315, 93 2, 98 570, 29 4, 05 661, 7 3, 41 10605, 41 100, 00 14097, 31 100, 00 19387, 1 100, 00 9. Hisoblangan foizlar Ssuda hisob-kitoblari bo‘yicha sof 10. aktivlar 11. Boshqa aktivlar Jami aktivlar mlrd so‘m % % 2, 98
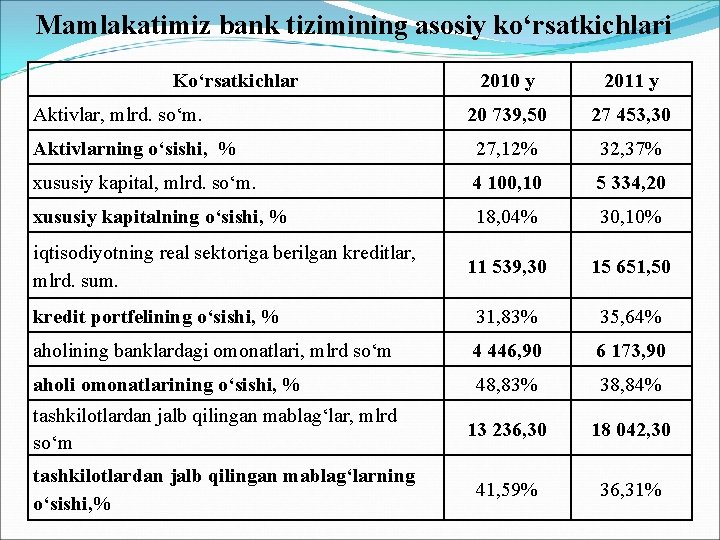
Mamlakatimiz bank tizimining asosiy ko‘rsatkichlari Ko‘rsatkichlar 2010 y 2011 y 20 739, 50 27 453, 30 Aktivlarning o‘sishi, % 27, 12% 32, 37% xususiy kapital, mlrd. so‘m. 4 100, 10 5 334, 20 xususiy kapitalning o‘sishi, % 18, 04% 30, 10% 11 539, 30 15 651, 50 kredit portfelining o‘sishi, % 31, 83% 35, 64% aholining banklardagi omonatlari, mlrd so‘m 4 446, 90 6 173, 90 aholi omonatlarining o‘sishi, % 48, 83% 38, 84% 13 236, 30 18 042, 30 41, 59% 36, 31% Aktivlar, mlrd. so‘m. iqtisodiyotning real sektoriga berilgan kreditlar, mlrd. sum. tashkilotlardan jalb qilingan mablag‘lar, mlrd so‘m tashkilotlardan jalb qilingan mablag‘larning o‘sishi, %
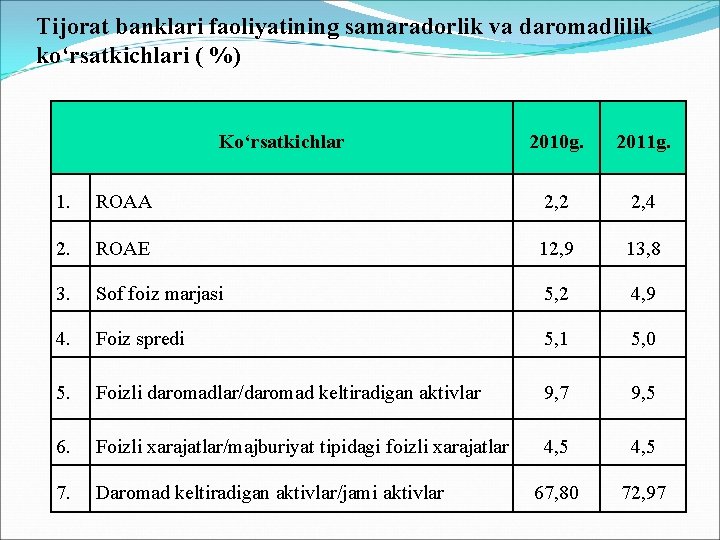
Tijorat banklari faoliyatining samaradorlik va daromadlilik ko‘rsatkichlari ( %) Ko‘rsatkichlar 2010 g. 2011 g. 1. ROAА 2, 2 2, 4 2. ROАE 12, 9 13, 8 3. Sof foiz marjasi 5, 2 4, 9 4. Foiz spredi 5, 1 5, 0 5. Foizli daromadlar/daromad keltiradigan aktivlar 9, 7 9, 5 6. Foizli xarajatlar/majburiyat tipidagi foizli xarajatlar 4, 5 7. Daromad keltiradigan aktivlar/jami aktivlar 67, 80 72, 97
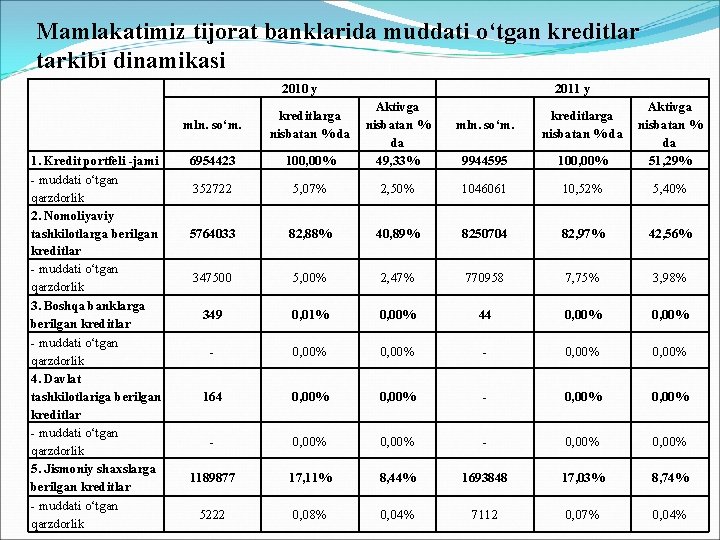
Mamlakatimiz tijorat banklarida muddati o‘tgan kreditlar tarkibi dinamikasi 2010 y 1. Kredit portfeli -jami - muddati o‘tgan qarzdorlik 2. Nomoliyaviy tashkilotlarga berilgan kreditlar - muddati o‘tgan qarzdorlik 3. Boshqa banklarga berilgan kreditlar - muddati o‘tgan qarzdorlik 4. Davlat tashkilotlariga berilgan kreditlar - muddati o‘tgan qarzdorlik 5. Jismoniy shaxslarga berilgan kreditlar - muddati o‘tgan qarzdorlik 2011 y mln. so‘m. kreditlarga nisbatan % da 6954423 100, 00% Aktivga nisbatan % da 49, 33% mln. so‘m. kreditlarga nisbatan % da 9944595 100, 00% Aktivga nisbatan % da 51, 29% 352722 5, 07% 2, 50% 1046061 10, 52% 5, 40% 5764033 82, 88% 40, 89% 8250704 82, 97% 42, 56% 347500 5, 00% 2, 47% 770958 7, 75% 3, 98% 349 0, 01% 0, 00% 44 0, 00% - 0, 00% 164 0, 00% - 0, 00% 1189877 17, 11% 8, 44% 1693848 17, 03% 8, 74% 5222 0, 08% 0, 04% 7112 0, 07% 0, 04%
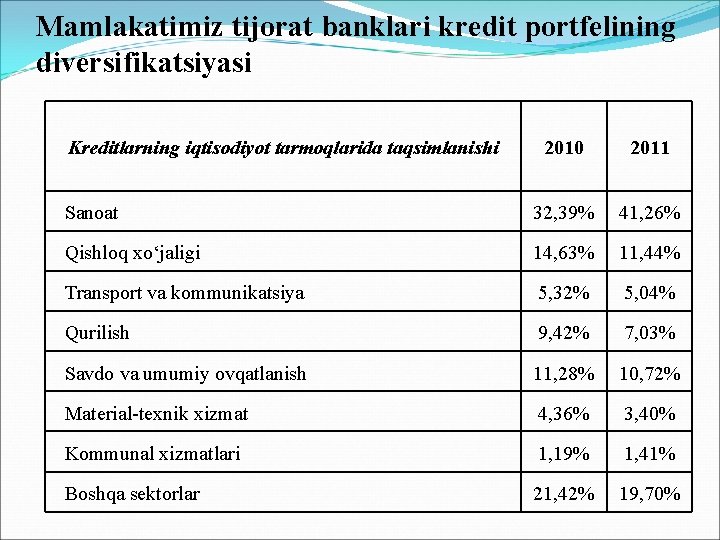
Mamlakatimiz tijorat banklari kredit portfelining diversifikatsiyasi Kreditlarning iqtisodiyot tarmoqlarida taqsimlanishi 2010 2011 Sanoat 32, 39% 41, 26% Qishloq xo‘jaligi 14, 63% 11, 44% Transport va kommunikatsiya 5, 32% 5, 04% Qurilish 9, 42% 7, 03% Savdo va umumiy ovqatlanish 11, 28% 10, 72% Material-texnik xizmat 4, 36% 3, 40% Kommunal xizmatlari 1, 19% 1, 41% Boshqa sektorlar 21, 42% 19, 70%
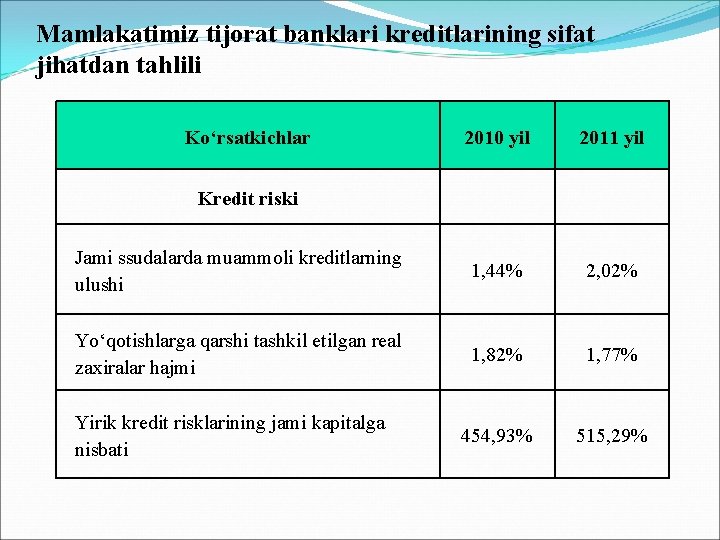
Mamlakatimiz tijorat banklari kreditlarining sifat jihatdan tahlili Ko‘rsatkichlar 2010 yil 2011 yil Jami ssudalarda muammoli kreditlarning ulushi 1, 44% 2, 02% Yo‘qotishlarga qarshi tashkil etilgan real zaxiralar hajmi 1, 82% 1, 77% 454, 93% 515, 29% Kredit riski Yirik kredit risklarining jami kapitalga nisbati
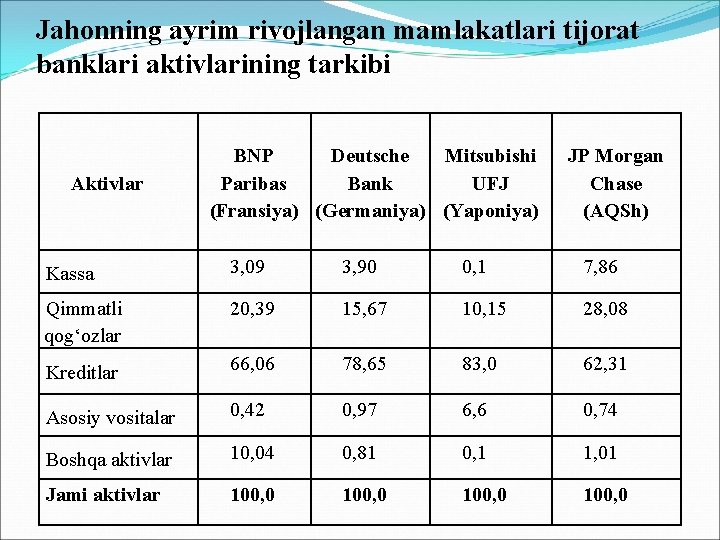
Jahonning ayrim rivojlangan mamlakatlari tijorat banklari aktivlarining tarkibi Aktivlar BNP Deutsche Mitsubishi Paribas Bank UFJ (Fransiya) (Germaniya) (Yaponiya) JP Morgan Chase (AQSh) Kassa 3, 09 3, 90 0, 1 7, 86 Qimmatli qog‘ozlar 20, 39 15, 67 10, 15 28, 08 Kreditlar 66, 06 78, 65 83, 0 62, 31 Asosiy vositalar 0, 42 0, 97 6, 6 0, 74 Boshqa aktivlar 10, 04 0, 81 0, 1 1, 01 Jami aktivlar 100, 0
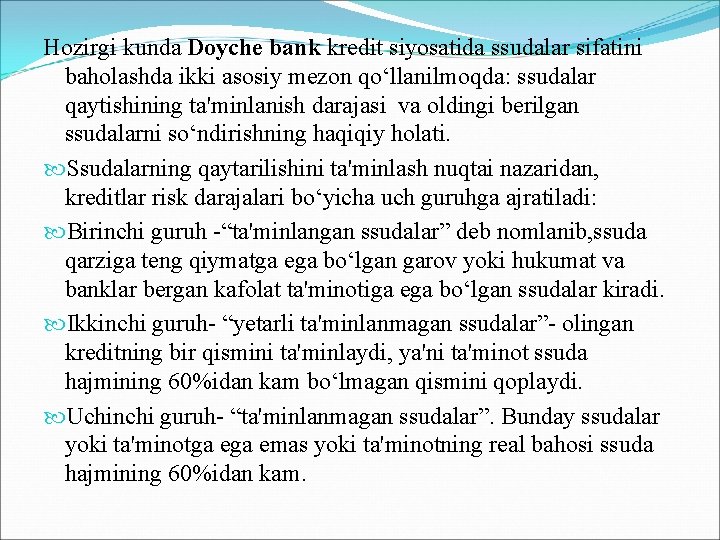
Hozirgi kunda Doyche bank kredit siyosatida ssudalar sifatini baholashda ikki asosiy mezon qo‘llanilmoqda: ssudalar qaytishining ta'minlanish darajasi va oldingi berilgan ssudalarni so‘ndirishning haqiqiy holati. Ssudalarning qaytarilishini ta'minlash nuqtai nazaridan, kreditlar risk darajalari bo‘yicha uch guruhga ajratiladi: Birinchi guruh -“ta'minlangan ssudalar” deb nomlanib, ssuda qarziga teng qiymatga ega bo‘lgan garov yoki hukumat va banklar bergan kafolat ta'minotiga ega bo‘lgan ssudalar kiradi. Ikkinchi guruh- “yetarli ta'minlanmagan ssudalar”- olingan kreditning bir qismini ta'minlaydi, ya'ni ta'minot ssuda hajmining 60%idan kam bo‘lmagan qismini qoplaydi. Uchinchi guruh- “ta'minlanmagan ssudalar”. Bunday ssudalar yoki ta'minotga emas yoki ta'minotning real bahosi ssuda hajmining 60%idan kam.
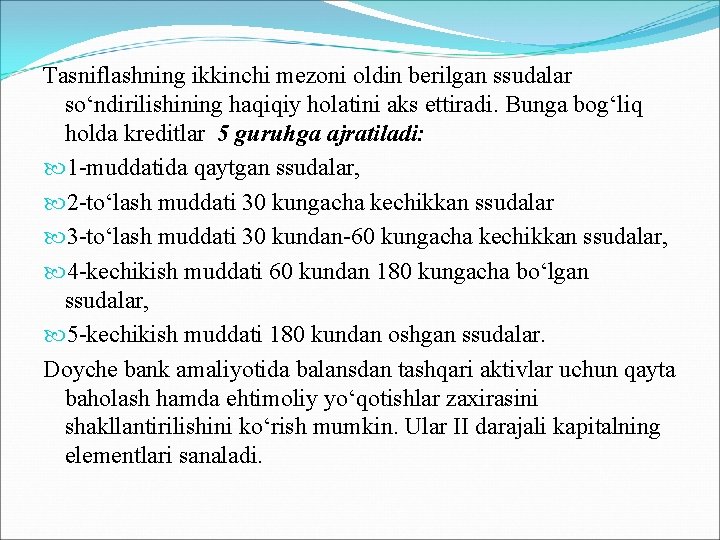
Tasniflashning ikkinchi mezoni oldin berilgan ssudalar so‘ndirilishining haqiqiy holatini aks ettiradi. Bunga bog‘liq holda kreditlar 5 guruhga ajratiladi: 1 -muddatida qaytgan ssudalar, 2 -to‘lash muddati 30 kungacha kechikkan ssudalar 3 -to‘lash muddati 30 kundan-60 kungacha kechikkan ssudalar, 4 -kechikish muddati 60 kundan 180 kungacha bo‘lgan ssudalar, 5 -kechikish muddati 180 kundan oshgan ssudalar. Doyche bank amaliyotida balansdan tashqari aktivlar uchun qayta baholash hamda ehtimoliy yo‘qotishlar zaxirasini shakllantirilishini ko‘rish mumkin. Ular II darajali kapitalning elementlari sanaladi.
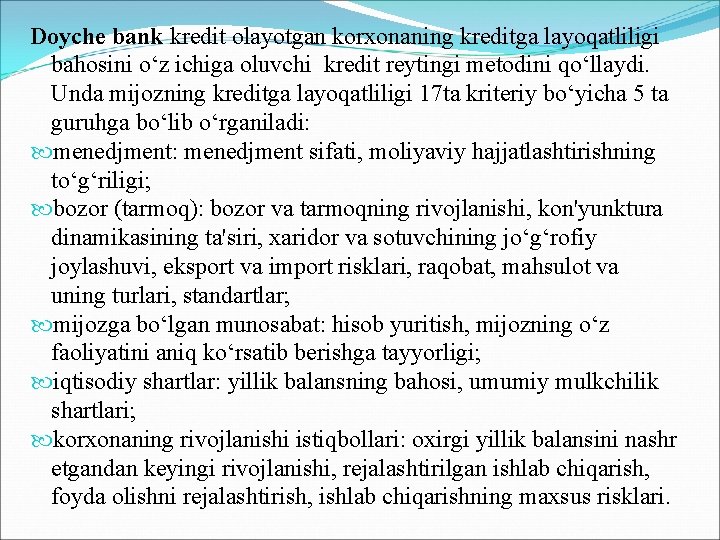
Doyche bank kredit olayotgan korxonaning kreditga layoqatliligi bahosini o‘z ichiga oluvchi kredit reytingi metodini qo‘llaydi. Unda mijozning kreditga layoqatliligi 17 ta kriteriy bo‘yicha 5 ta guruhga bo‘lib o‘rganiladi: menedjment: menedjment sifati, moliyaviy hajjatlashtirishning to‘g‘riligi; bozor (tarmoq): bozor va tarmoqning rivojlanishi, kon'yunktura dinamikasining ta'siri, xaridor va sotuvchining jo‘g‘rofiy joylashuvi, eksport va import risklari, raqobat, mahsulot va uning turlari, standartlar; mijozga bo‘lgan munosabat: hisob yuritish, mijozning o‘z faoliyatini aniq ko‘rsatib berishga tayyorligi; iqtisodiy shartlar: yillik balansning bahosi, umumiy mulkchilik shartlari; korxonaning rivojlanishi istiqbollari: oxirgi yillik balansini nashr etgandan keyingi rivojlanishi, rejalashtirilgan ishlab chiqarish, foyda olishni rejalashtirish, ishlab chiqarishning maxsus risklari.
Angliya (HSBC, Barclays, Royal Bank of Scotland) banklari PARSER va CAMPARI metodlarini qo‘llaydi. PARSER metodi: P – Person – mijoz to‘g‘risidagi ma'lumotlar; A – Amount – so‘ralgan kredit summasi; R – Repayment – qaytarib berish imkoniyati; S – Security – ta'minlanganlik; E – Expediency – kreditning maqsadliligi; R – Remuneration – kredit foiz stavkasi.
Baholash tizimida CAMPARI metodi ko‘proq qo‘llaniladi: C – Character – mijoz; A – Ability – kredit oluvchi faoliiyatining bahosi; M – Means – ssudaga zarur muomala tahlili; P – Purpose – kredit maqsadi; A – Amount – kredit summasi; R – Repayment – kreditni qaytarib berish; I – Insurance – kredit riskini sug‘urtalash.
Amerikadagi ko‘pgina banklar (Citigroup, Bank of America, JP Morgan Chase) mijozning kreditni to‘lay olish qobiliyatini baholashda quyidagi 4 ta moliyaviy ko‘rsatkichlar guruhidan foydalanadilar: 1. aktivlarning likvidligi 2. kapital aylanishi 3. mablag‘ni jalb qilish 4. foyda olish.
Fransiya tijorat banklarida (BNP Paribas, Credit Agricole) kreditlashga umumiy baho berishda quyidagi ko‘rsatkichlardan foydalaniladi: Korxonaning moliviy-iqtisodiy bahosi va ishlab chiqarish faktorlari: 1. mehnat resurslari (ta'lim, boshqaruvchining faoliyati va yoshi, uning izdoshlari, boshqaruvchilarning ish joylari bo‘yicha ko‘chish harakatlari, ishchilar strukturasi, ish haqi va qo‘shilgan qiymatning o‘zaro ta'siri); 2. Ishlab chiqarish resurslari (amortizatsiya va inflyasiya darajasi); 3. Moliyaviy resurslar; 4. Iqtisodiy muhit