
THU V HIU QU KINH T PGS TS
- Slides: 12
THUẾ VÀ HIỆU QUẢ KINH TẾ PGS. TS. SỬ ĐÌNH THÀNH 12/2/2020 1
NỘI DUNG NGHIÊN CỨU n Thuế tác động đến giới hạn ngân sách và tiêu dùng n Thuế và hiệu quả kinh tế n Tối thiểu gánh nặng phụ trội đánh thuế 12/2/2020 2
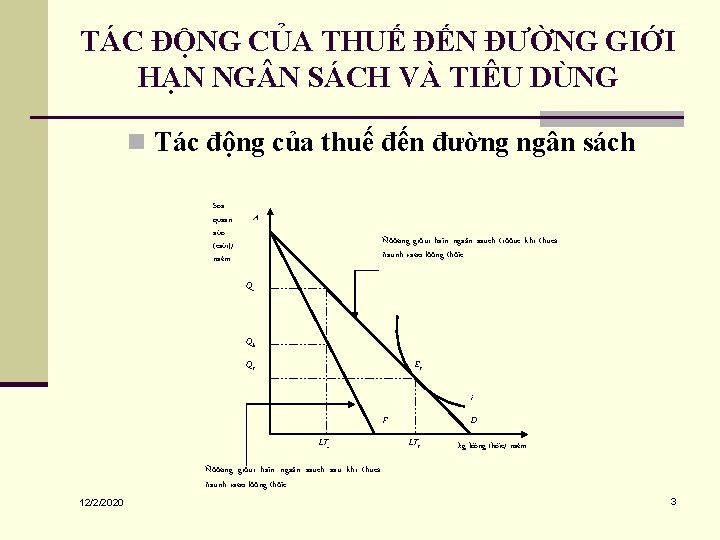
TÁC ĐỘNG CỦA THUẾ ĐẾN ĐƯỜNG GIỚI HẠN NG N SÁCH VÀ TIÊU DÙNG n Tác động của thuế đến đường ngân sách Soá quaàn aùo (caùi)/ naêm A Ñöôøng giôùi haïn ngaân saùch tröôùc khi thueá ñaùnh vaøo löông thöïc Qa Qb Q 1 E 1 i F LTa D LT 1 kg löông thöïc/ naêm Ñöôøng giôùi haïn ngaân saùch sau khi thueá ñaùnh vaøo löông thöïc 12/2/2020 3
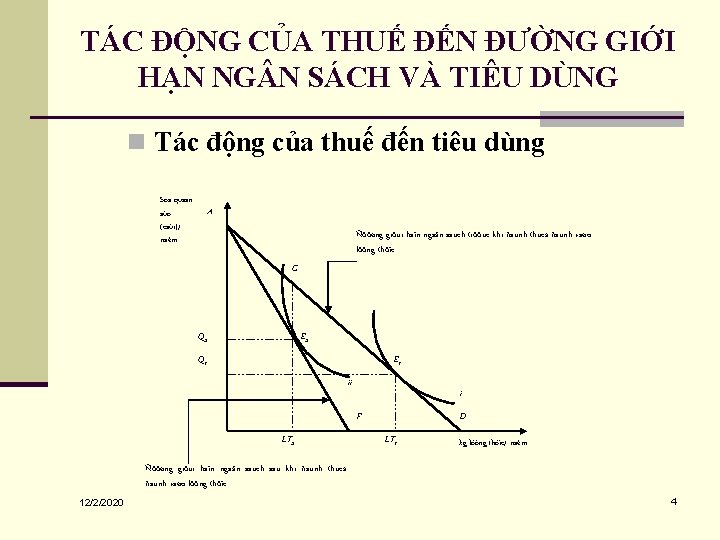
TÁC ĐỘNG CỦA THUẾ ĐẾN ĐƯỜNG GIỚI HẠN NG N SÁCH VÀ TIÊU DÙNG n Tác động của thuế đến tiêu dùng Soá quaàn aùo (caùi)/ naêm A Ñöôøng giôùi haïn ngaân saùch tröôùc khi ñaùnh thueá ñaùnh vaøo löông thöïc. G Q 2 E 2 Q 1 E 1 ii i F LT 2 D LT 1 kg löông thöïc/ naêm Ñöôøng giôùi haïn ngaân saùch sau khi ñaùnh thueá ñaùnh vaøo löông thöïc. 12/2/2020 4
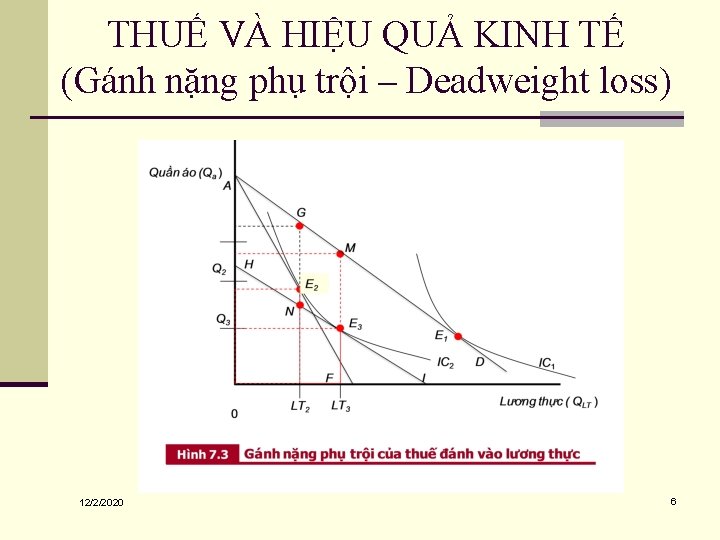
THUẾ VÀ HIỆU QUẢ KINH TẾ (Gánh nặng phụ trội – Deadweight loss) n Gánh nặng phụ trội là phần tổn thất phúc lợi xã hội vượt quá số thuế mà chính phủ thu được. Gánh nặng phụ trội còn gọi là chi phí phúc lợi xã hội hoặc phần mất trắng. n Xét trường hợp đánh thuế vào lương thực (hình bên) 12/2/2020 5
THUẾ VÀ HIỆU QUẢ KINH TẾ (Gánh nặng phụ trội – Deadweight loss) 12/2/2020 6
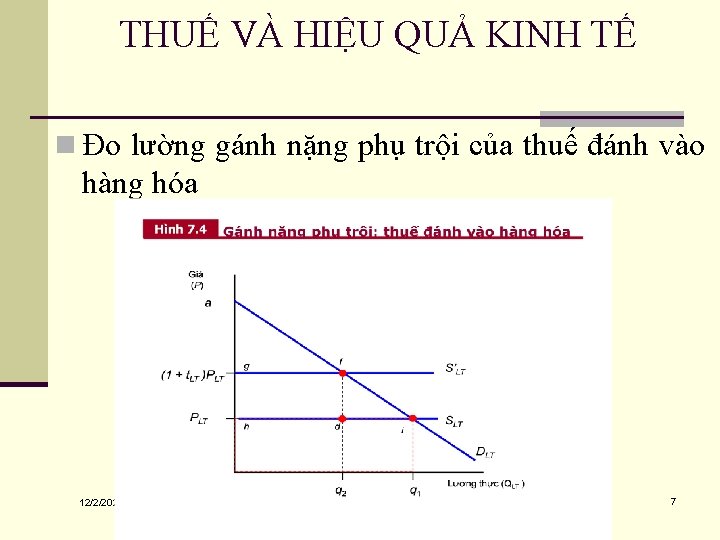
THUẾ VÀ HIỆU QUẢ KINH TẾ n Đo lường gánh nặng phụ trội của thuế đánh vào hàng hóa 12/2/2020 7
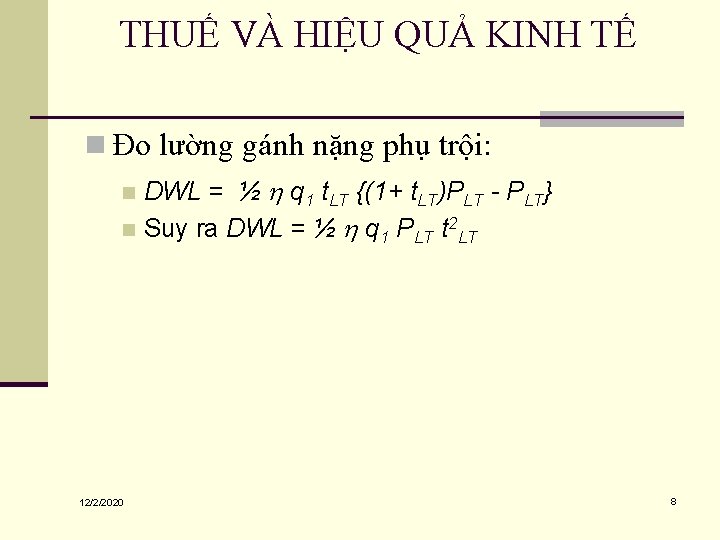
THUẾ VÀ HIỆU QUẢ KINH TẾ n Đo lường gánh nặng phụ trội: DWL = ½ q 1 t. LT {(1+ t. LT)PLT - PLT} n Suy ra DWL = ½ q 1 PLT t 2 LT n 12/2/2020 8
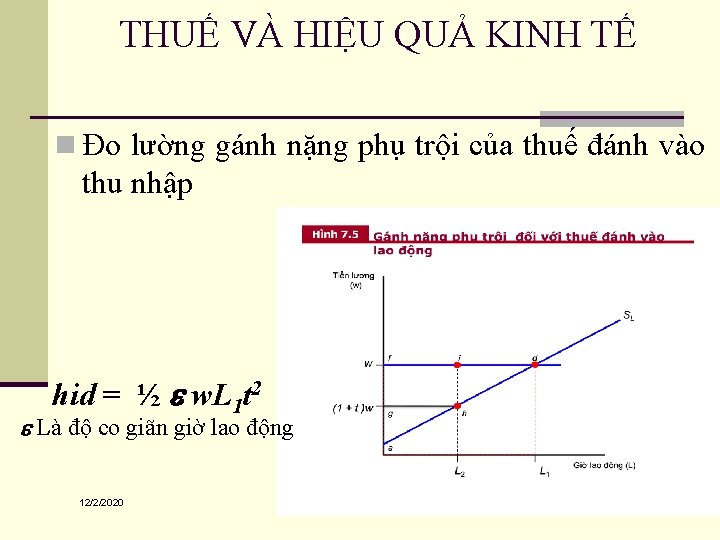
THUẾ VÀ HIỆU QUẢ KINH TẾ n Đo lường gánh nặng phụ trội của thuế đánh vào thu nhập hid = ½ w. L 1 t 2 Là độ co giãn giờ lao động 12/2/2020 9
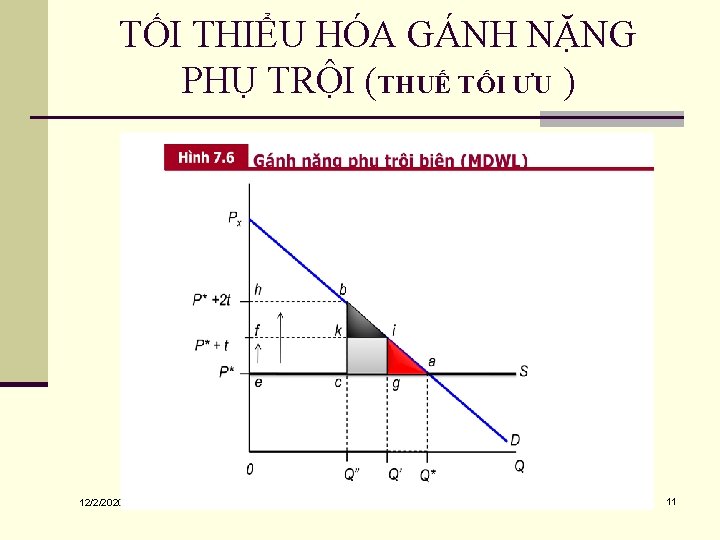
TỐI THIỂU HÓA GÁNH NẶNG PHỤ TRỘI (THUẾ TỐI ƯU ) n Tối thiểu hóa gánh nặng phụ trội => lý thuyết thuế tối ưu của Ramsey. n Thuế tối ưu là cơ cấu thuế làm tối đa hóa phúc lợi xã hội, trong đó có tính đến nguồn thu ngân sách nhà nước. 12/2/2020 10
TỐI THIỂU HÓA GÁNH NẶNG PHỤ TRỘI (THUẾ TỐI ƯU ) 12/2/2020 11
THUẾ TỐI ƯU (Thuế hàng hóa tối ưu) n Quy tắc Ramsey : thuế đánh vào hàng hóa có cầu không co dãn thì thuế thu được càng lớn; và thuế đánh vào hàng hóa có cầu càng co dãn thì thuế thu được càng nhỏ. n 12/2/2020 Và để giảm thiểu gánh nặng phụ trội, hàng hóa có cầu không co dãn nên được đánh thuế cao hơn so với hàng hóa có cầu co dãn cao hơn. 12