
Thme 4 Les dterminants de linvestissement Les rpercussions
- Slides: 39
Thème 4 Les déterminants de l’investissement Les répercussions de l’investissement sur la croissance
Introduction – La diversité des déterminants de l’investissement Document 1 : Débouchés, taux d'intérêt, profit : quelle hiérarchie ? ¡ Parmi tous ces déterminants, quels sont les plus décisifs ? Les résultats des études empiriques publiées notamment par l'INSEE au début du XXIe siècle montrent que l'évolution globale de l'investissement est expliquée principalement par l'accélérateur et le taux de profit. Le profit a une influence dans la mesure où un certain rationnement du crédit fait de l'autofinancement (c'est-à-dire du profit conservé par l'entreprise) la source privilégiée du financement de l'investissement. Cette situation de marché financier imparfait est sans doute assez fréquente : l'emprunteur en sait plus sur lui- même que son prêteur. . . ¡ Les autres variables supposées pertinentes par la théorie (taux d'intérêt. . . ) n'ont pas de pouvoir explicatif empiriquement détectable (on peut évidemment soutenir que ce n'est pas parce que ces effets ne sont pas encore détectables avec les techniques disponibles qu'ils n'existent pas, mais l'enjeu concret de cette affirmation semble faible). ¡ Reste que le rôle de l'accélérateur dans l'évolution de l'investissement renforce l'idée finalement assez banale selon laquelle les débouchés jouent un rôle décisif dans la décision d'investir. Sans eux, effectivement, pourquoi investir ? Source : A Epaulard
Partie 1 – L’analyse keynésienne de la relation demande-investissement I -La théorie keynésienne du multiplicateur : l’évolution de la demande comme conséquence de l’évolution de l’investissement. A -Présentation du modèle http: //ecomultimedia. free. fr/multiplicateur/multipli. html
B -Les limites du modèle du multiplicateur http: //ecomultimedia. free. fr/term. html ppt multiplicateur , fin du diaporama ¡ http: //dornbusch. free. fr/multi%20 eco%2 0 ouv/multi%20 eco%20 ouv. pps
II -Le modèle de l’accélérateur : l’évolution de la demande effective : un déterminant de l’évolution de l’investissement A -Présentation du modèle Un extrait du cours sur l'investissement : le mécanisme de l'accélérateur
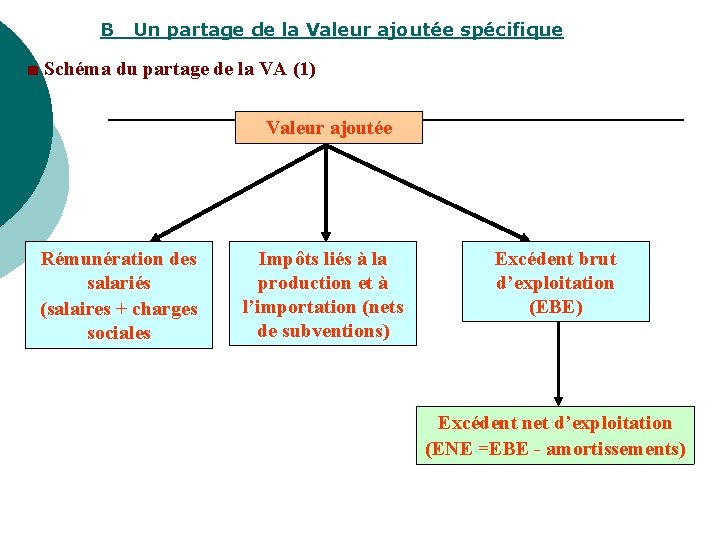
B _Un partage de la Valeur ajoutée spécifique ■ Schéma du partage de la VA (1) Valeur ajoutée Rémunération des salariés (salaires + charges sociales Impôts liés à la production et à l’importation (nets de subventions) Excédent brut d’exploitation (EBE) Excédent net d’exploitation (ENE =EBE - amortissements)
III -Une conception de l’épargne particulière L'aspect nocif de l'épargne est précisé plus loin par Keynes dans ce que Jacques Rueff appelle la « parabole du dîner » • « Un acte d’épargne signifie pour ainsi dire une décision de ne pas dîner aujourd’hui. Mais il n'implique pas nécessairement une décision de commander un dîner une semaine ou une année plus tard. II ne consiste pas dans la substitution d'une demande pour la consommation future à une demande pour la consommation présente, mais seulement dans une diminution nette de cette dernière. En outre, la prévision d'une consommation future est si largement fondée sur la connaissance d'une consommation présente que toute réduction de celle-ci est susceptible de nuire à la première [. . . ]. Dans ce cas, il contracte la demande en vue de l'investissement actuel aussi bien que la demande en vue de la consommation actuelle » [ibid. , p. 226]. Selon Keynes, tout accroissement exogène de l'épargne exerce donc un effet déprimant non seulement sur la consommation, mais aussi sur l'investissement, en réduisant les débouchés anticipés. Le renversement de perspective est total par rapport aux classiques : l'acte d'épargne individuel, bien qu'il enrichisse l'individu qui le pratique, peut appauvrir la communauté dans son ensemble, en restreignant à la fois les débouchés présents et anticipés, donc l'investissement et l'emploi. Ce paradoxe de l'épargne, par lequel un bienfait au niveau individuel devient un méfait au niveau global, est en quelque sorte créateur de la macroéconomie : le raisonnement macroéconomique n'est pas toujours réductible à un raisonnement microéconomique. Source : P. Villieu , op cité
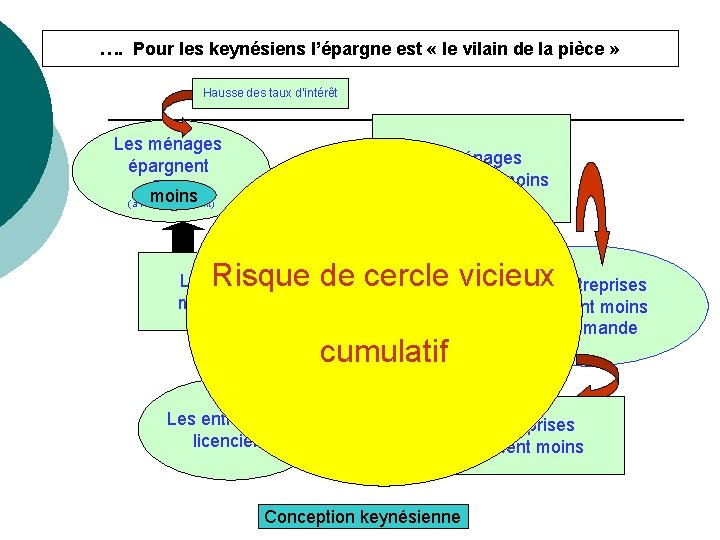
…. Pour les keynésiens l’épargne est « le vilain de la pièce » Hausse des taux d’intérêt Les ménages épargnent Plus moins Les ménages consomment moins (à revenu constant) Risque de cercle vicieux Les entreprises Le revenu des ménages chute cumulatif Les entreprises licencient reçoivent moins de demande Les entreprises produisent moins Conception keynésienne
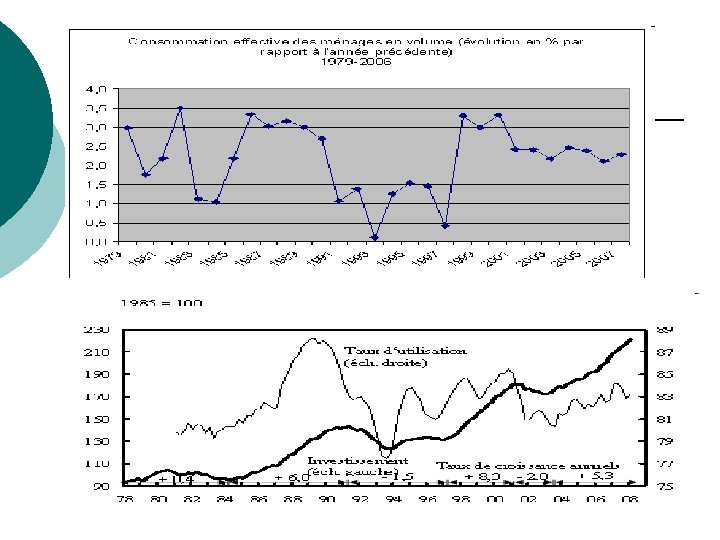
IV – Une vérification empirique ? A – Une corrélation investissementcroissance ?
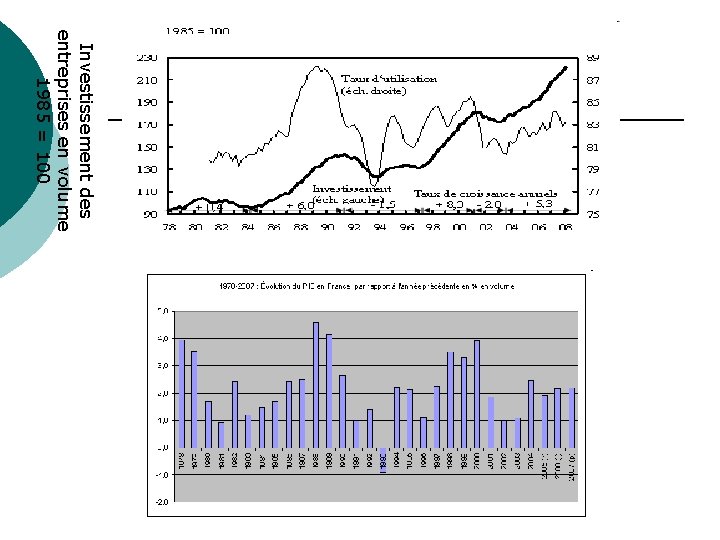
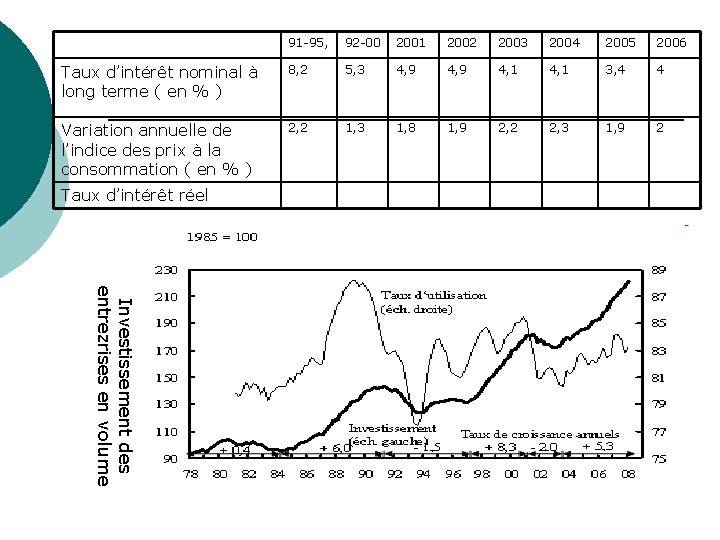
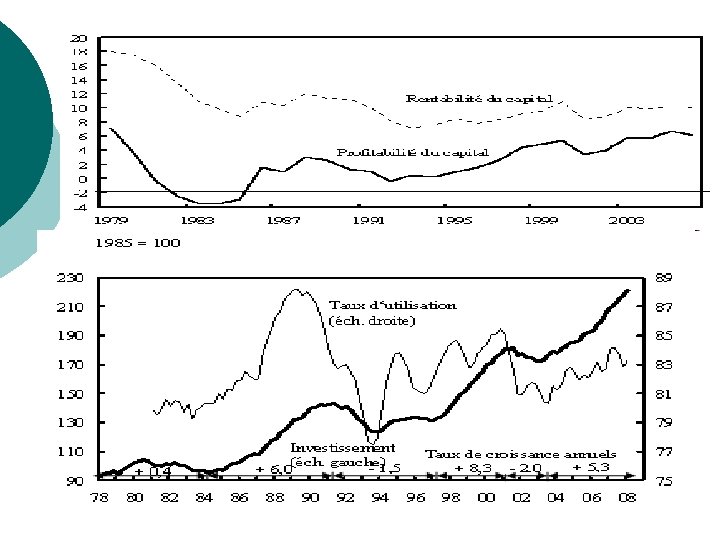
Investissement des entreprises en volume 1985 = 100
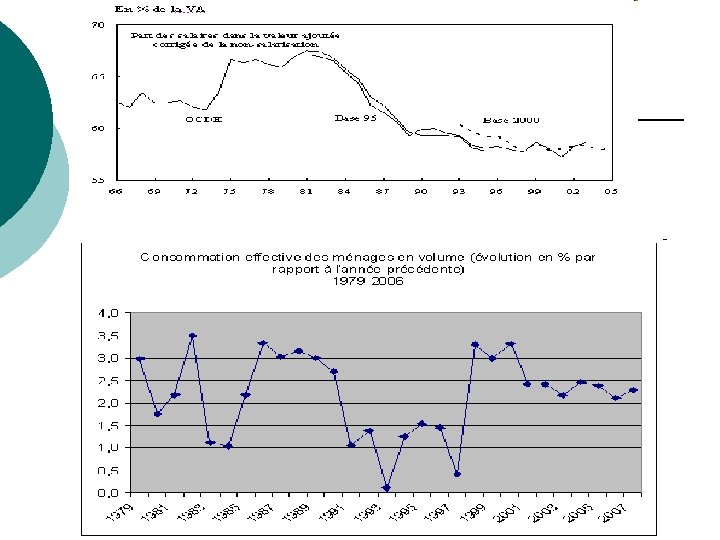
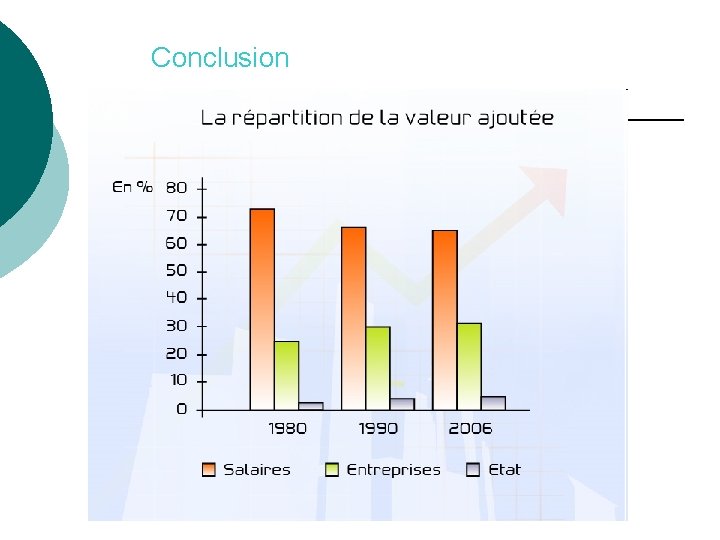
B – Une corrélation partage de la VA favorable aux salariés – consommation -investissement ?
Partie II –La prise en compte des facteurs financiers A- L’analyse néo-classique : le rôle essentiel des taux d’intérêt
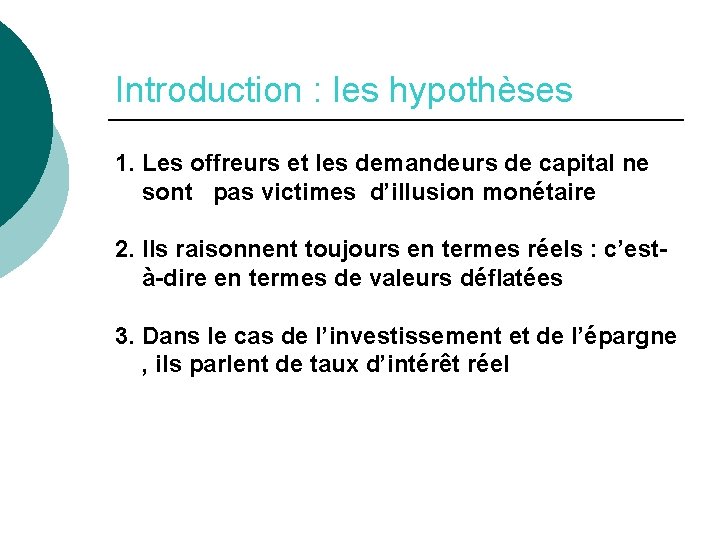
Introduction : les hypothèses 1. Les offreurs et les demandeurs de capital ne sont pas victimes d’illusion monétaire 2. Ils raisonnent toujours en termes réels : c’està-dire en termes de valeurs déflatées 3. Dans le cas de l’investissement et de l’épargne , ils parlent de taux d’intérêt réel
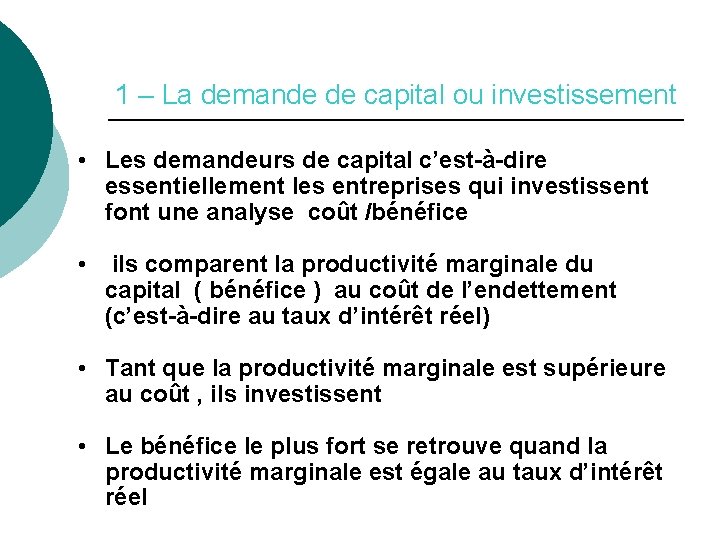
1 – La demande de capital ou investissement • Les demandeurs de capital c’est-à-dire essentiellement les entreprises qui investissent font une analyse coût /bénéfice • ils comparent la productivité marginale du capital ( bénéfice ) au coût de l’endettement (c’est-à-dire au taux d’intérêt réel) • Tant que la productivité marginale est supérieure au coût , ils investissent • Le bénéfice le plus fort se retrouve quand la productivité marginale est égale au taux d’intérêt réel
• Or d’après la loi des rendements décroissants , la productivité marginale diminue au et à mesure que le capital utilisé augmente • pour que l’entreprise continue à investir , le taux d’intérêt réel doit diminuer • l’investissement des entreprises est donc une fonction décroissante du taux d’intérêt réel
2 – L’offre de capital ou épargne ¡ Les offreurs de capital c’est-à-dire essentiellement les ménages font un arbitrage entre la consommation (assimilée à une destruction de richesses) et l’épargne (une abstention de consommation) ¡ Ils renonceront à une consommation présente si la consommation future permise par l’épargne est forte ¡ Plus le taux d’intérêt réel est élevé , plus la renonciation à consommer aujourd’hui est forte ¡ L’épargne des ménages est donc une fonction croissante du taux d’intérêt réel
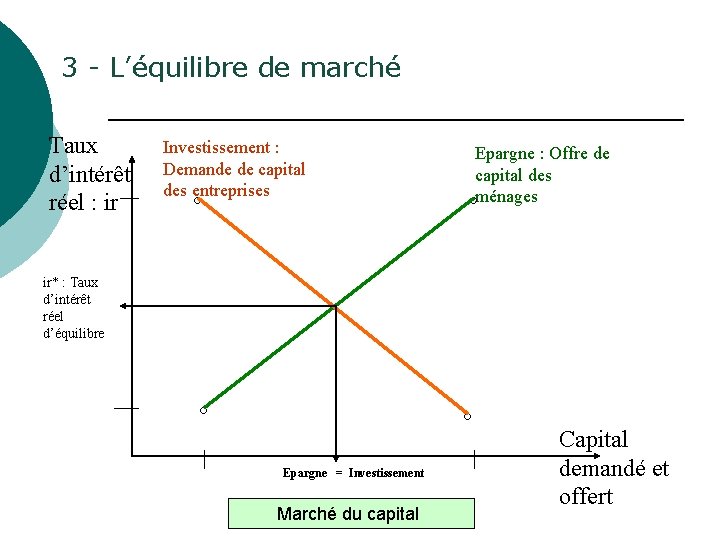
3 - L’équilibre de marché Taux d’intérêt réel : ir Investissement : Demande de capital des entreprises Epargne : Offre de capital des ménages ° ° ir* : Taux d’intérêt réel d’équilibre Epargne = Investissement Marchédu ducapital Capital demandé et offert
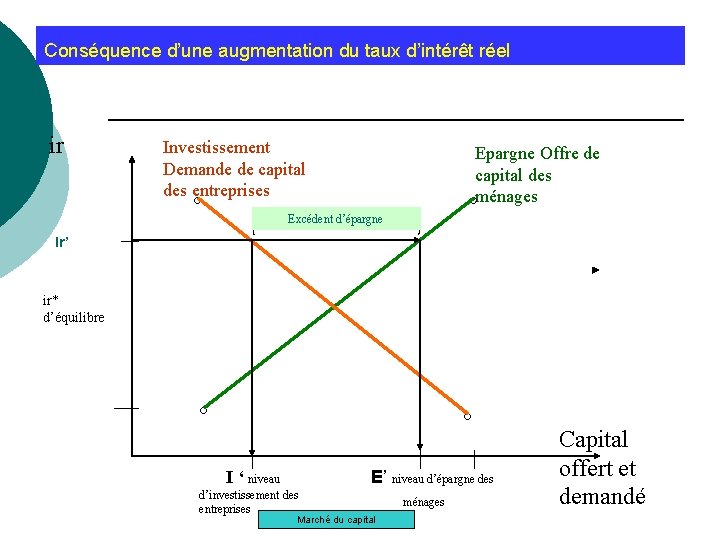
Conséquence d’une augmentation du taux d’intérêt réel ir Investissement Demande de capital des entreprises ° Epargne Offre de capital des ménages ° Excédent d’épargne Ir’ ir* d’équilibre ° ° E’ niveau d’épargne des I ‘ niveau d’investissement des entreprises Marché du capital ménages Capital offert et demandé
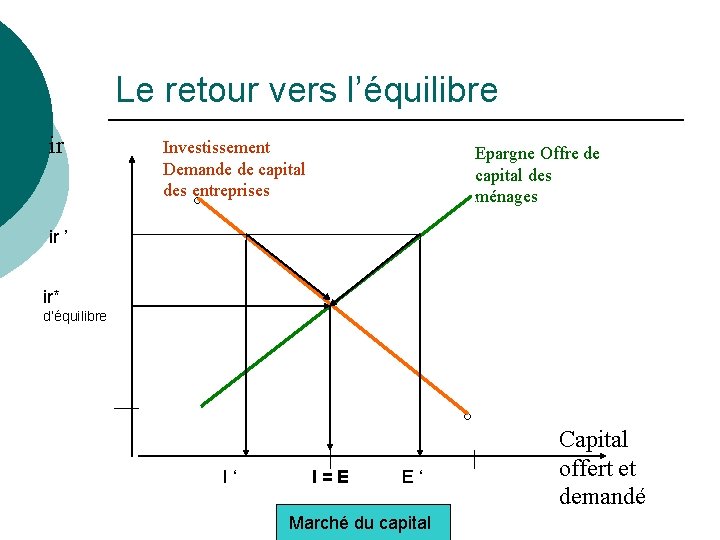
Le retour vers l’équilibre ir Investissement Demande de capital des entreprises Epargne Offre de capital des ménages ° ° ir ’ ir* d’équilibre I‘ I=E E‘ Marché du capital Capital offert et demandé
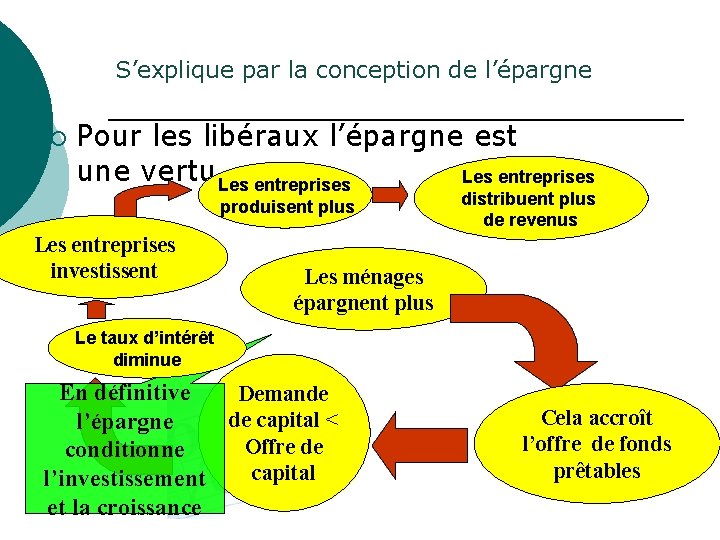
S’explique par la conception de l’épargne ¡ Pour les libéraux l’épargne est une vertu… Les entreprises produisent plus Les entreprises investissent distribuent plus de revenus Les ménages épargnent plus Le taux d’intérêt diminue En définitive Demande de capital < l’épargne Offre de conditionne capital l’investissement et la croissance Cela accroît l’offre de fonds prêtables
91 -95, 92 -00 2001 2002 2003 2004 2005 2006 Taux d’intérêt nominal à long terme ( en % ) 8, 2 5, 3 4, 9 4, 1 3, 4 4 Variation annuelle de l’indice des prix à la consommation ( en % ) 2, 2 1, 3 1, 8 1, 9 2, 2 2, 3 1, 9 2 Taux d’intérêt réel Investissement des entrezrises en volume
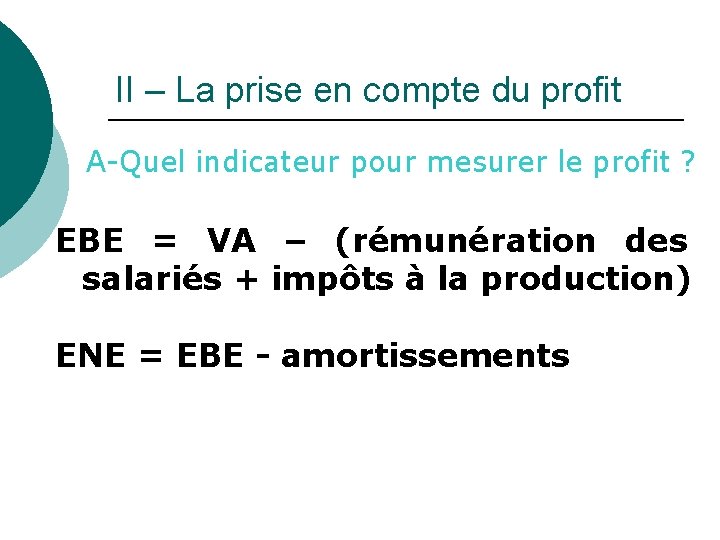
II – La prise en compte du profit A-Quel indicateur pour mesurer le profit ? EBE = VA – (rémunération des salariés + impôts à la production) ENE = EBE - amortissements
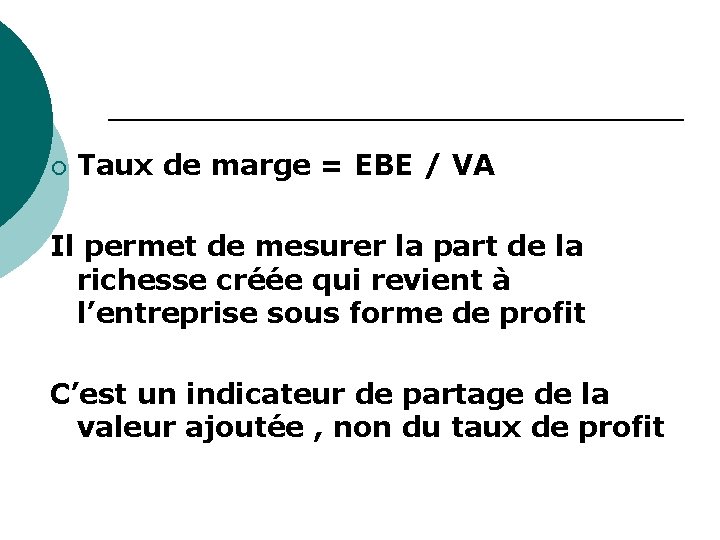
¡ Taux de marge = EBE / VA Il permet de mesurer la part de la richesse créée qui revient à l’entreprise sous forme de profit C’est un indicateur de partage de la valeur ajoutée , non du taux de profit
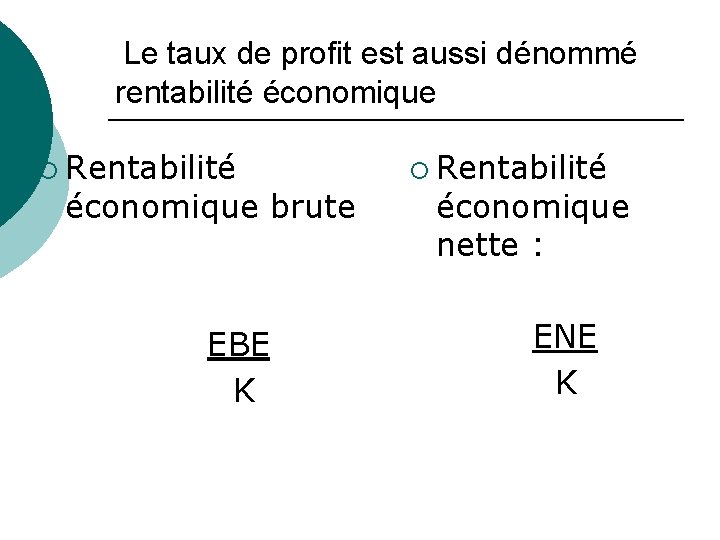
Le taux de profit est aussi dénommé rentabilité économique ¡ Rentabilité économique brute EBE K ¡ Rentabilité économique nette : ENE K
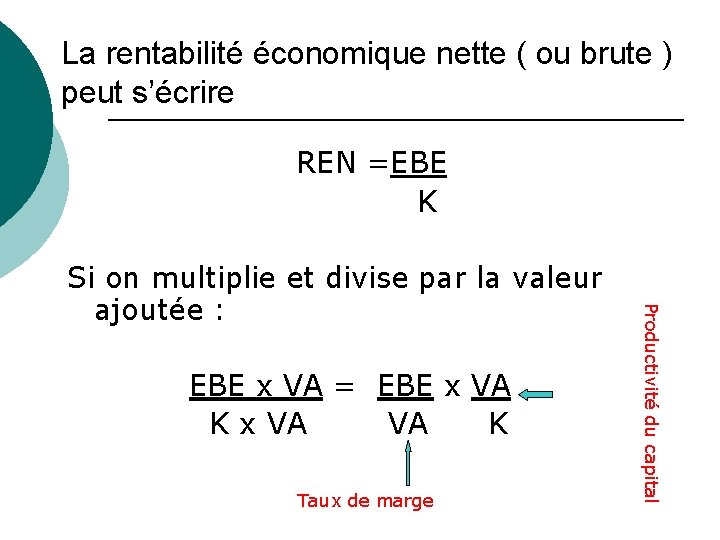
La rentabilité économique nette ( ou brute ) peut s’écrire REN =EBE K EBE x VA = EBE x VA K x VA VA K Taux de marge Productivité du capital Si on multiplie et divise par la valeur ajoutée :
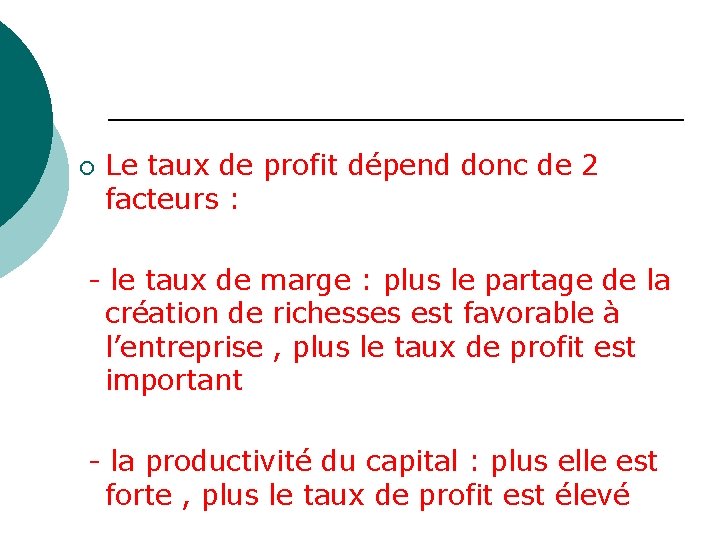
¡ Le taux de profit dépend donc de 2 facteurs : - le taux de marge : plus le partage de la création de richesses est favorable à l’entreprise , plus le taux de profit est important - la productivité du capital : plus elle est forte , plus le taux de profit est élevé
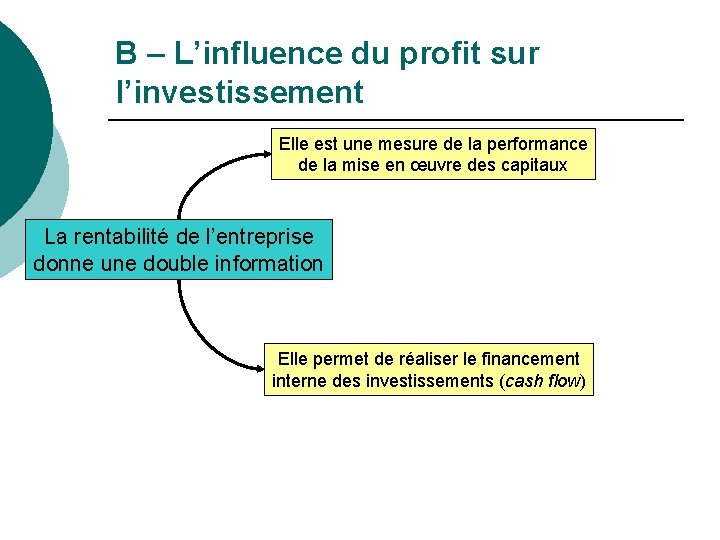
B – L’influence du profit sur l’investissement Elle est une mesure de la performance de la mise en œuvre des capitaux La rentabilité de l’entreprise donne une double information Elle permet de réaliser le financement interne des investissements (cash flow)
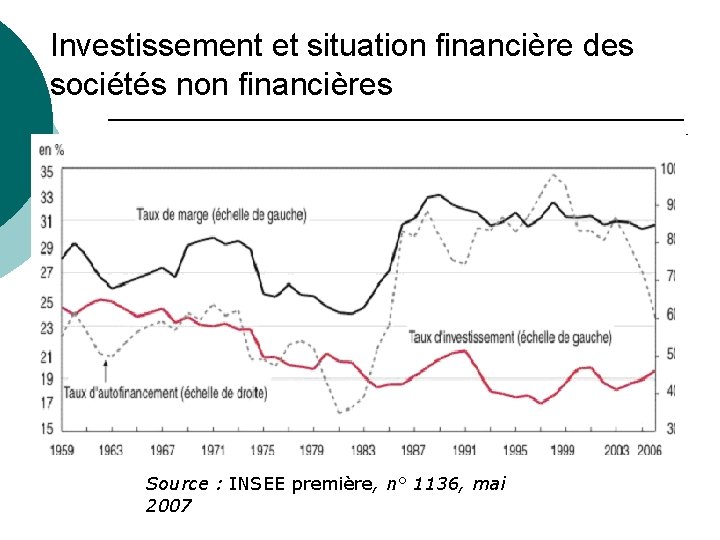
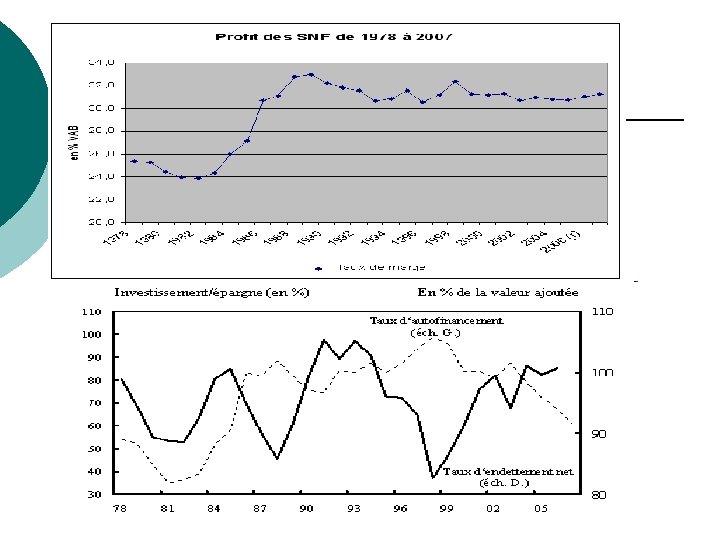
Investissement et situation financière des sociétés non financières Source : INSEE première, n° 1136, mai 2007
III – Une réalité beaucoup plus complexe A – rentabilité économique-Rentabilité financière Sur le site de J. Dornbusch , cliquez sur taux d’intérêt et investissement ( début du diaporama ) http: //ecomultimedia. free. fr/term. html
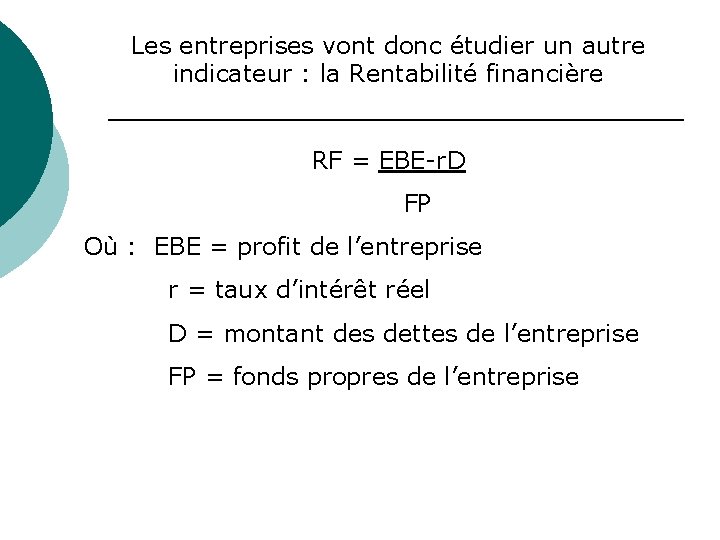
Les entreprises vont donc étudier un autre indicateur : la Rentabilité financière RF = EBE-r. D FP Où : EBE = profit de l’entreprise r = taux d’intérêt réel D = montant des dettes de l’entreprise FP = fonds propres de l’entreprise
La rentabilité financière mesure donc le taux de profit qui revient aux propriétaires de l’entreprise C’est donc le ratio que vont étudier les entreprises : elles recherchent avant tout la rémunération de leurs propres capitaux
B- L’effet de levier ¡ Un diaporama de J. Dornbusch Sur le site de J. Dornbusch , cliquez sur taux d’intérêt et investissement ( suite du diaporama ) http: //ecomultimedia. free. fr/term. h tml
C- La profitabilité ¡ ¡ Elle permet de résumer le calcul de l’entreprise Car : RF- taux d’intérêt réel Si la profitabilité est forte , L’entre prise a intérêt à investir ¡ Si la profitabilité est faible , L’entreprise à intérêt à opérer des placements financiers ¡
Cette notion de profitabilité est d’autant plus importante que : - l’investissement est incertain : il dépend de la demande anticipée qui n’est qu’une prévision - il est irréversible : un investissement est à long terme
Conclusion