
Teria a politika rozpotovch prjmov truktra verejnch prjmov
- Slides: 24
Teória a politika rozpočtových príjmov ¡ Štruktúra verejných príjmov ¡ Úvod do teórie daňových príjmov a základy daňovej teórie ¡ Makroekonomické aspekty zdaňovania ¡ Klasifikácia daní ¡ Nedaňové príjmy verejných rozpočtov
Literatúra ¡ ¡ ¡ ¡ Daňové zákony 2006 Beňová a kol. 2005. Financie a mena. 3. kap. www. finance. gov. sk www. eu. int www. drsr. sk www. nbs. sk www. zbierka. sk Orviská, M. 2005. Sociálno-ekonomická a inštitucionálna analýza tieňovej ekonomiky a daňových únikov.
Verejné príjmy ¡ ¡ zdroj prostriedkov na financovanie verejných rozpočtov rozhodujúci zdroj krytia verejných výdavkov
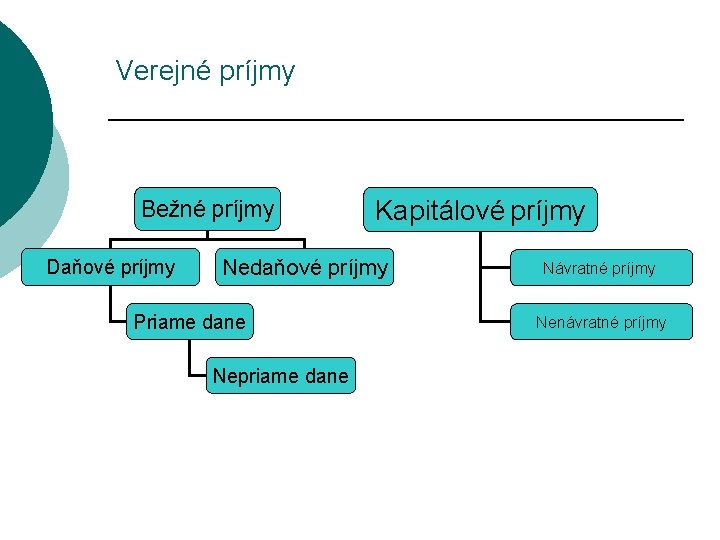
Verejné príjmy Bežné príjmy Daňové príjmy Kapitálové príjmy Nedaňové príjmy Priame dane Nepriame dane Návratné príjmy Nenávratné príjmy
DAŇ Daň ¡ ¡ ¡ Povinná zákonom určená, spravidla sa opakujúca platba, ktorú odvádzajú fyzické a právnické osoby štátu v určenej výške a stanovenom termíne Povinná zákonom ustanovená platba vyberaná štátom, obcami alebo inými verejnoprávnymi subjektami na úhradu verejných potrieb, a to vo vopred určenej výške a s vopred určeným termínom splatnosti Predstavuje transfer finančných prostriedkov od súkromného sektora k verejnému sektoru
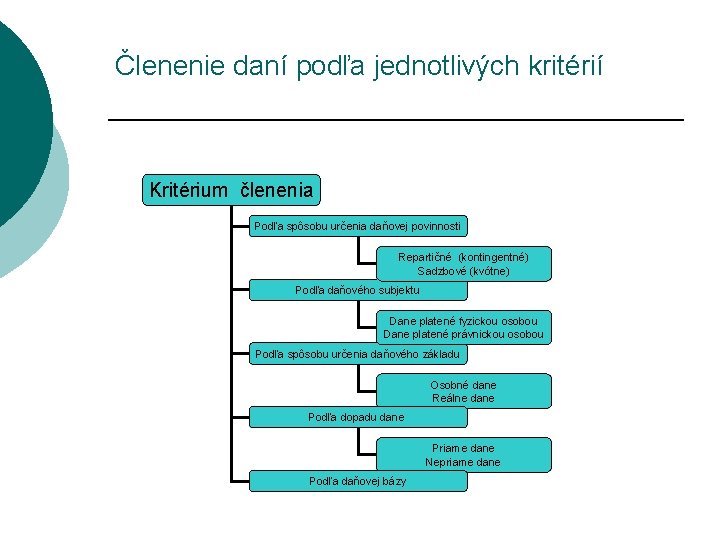
Členenie daní podľa jednotlivých kritérií Kritérium členenia Podľa spôsobu určenia daňovej povinnosti Repartičné (kontingentné) Sadzbové (kvótne) Podľa daňového subjektu Dane platené fyzickou osobou Dane platené právnickou osobou Podľa spôsobu určenia daňového základu Osobné dane Reálne dane Podľa dopadu dane Priame dane Nepriame dane Podľa daňovej bázy
Daňová sústava ¡ ¡ predstavuje súhrn daní vyberaných v určitom štáte v určitom čase z právneho hľadiska sú to jednotlivé dane upravené v daňových zákonoch
Daňový systém sústava daní ¡ právne, organizačne a technicky konštituovaný systém inštitúcií, ktoré zabezpečujú správu daní, ich vyrúbenie, vymáhanie a kontrolu ¡ systém nástrojov, metód a pracovných postupov, ktoré tieto inštitúcie uplatňujú vo vzťahu k daňovým subjektom, prípadne k ďalším osobám ¡
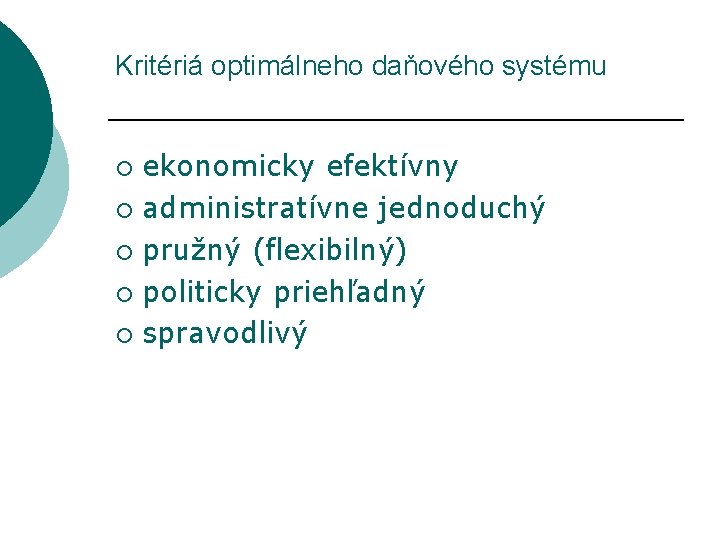
Kritériá optimálneho daňového systému ekonomicky efektívny ¡ administratívne jednoduchý ¡ pružný (flexibilný) ¡ politicky priehľadný ¡ spravodlivý ¡
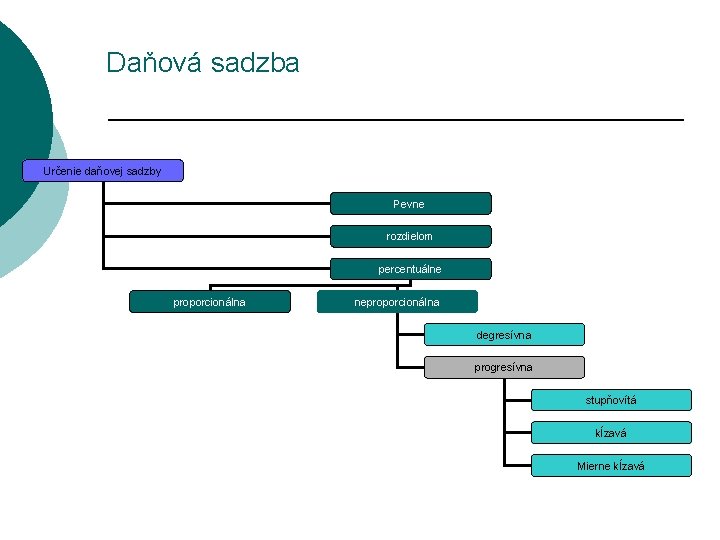
Daňová sadzba Určenie daňovej sadzby Pevne rozdielom percentuálne proporcionálna neproporcionálna degresívna progresívna stupňovítá kĺzavá Mierne kĺzavá
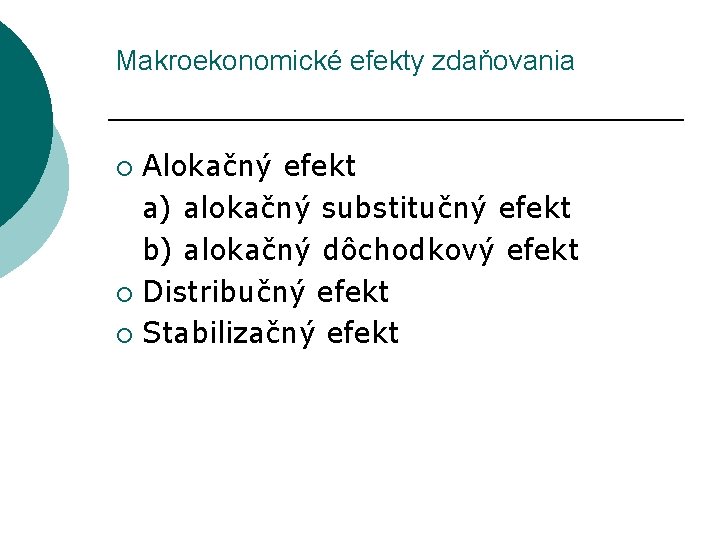
Makroekonomické efekty zdaňovania Alokačný efekt a) alokačný substitučný efekt b) alokačný dôchodkový efekt ¡ Distribučný efekt ¡ Stabilizačný efekt ¡
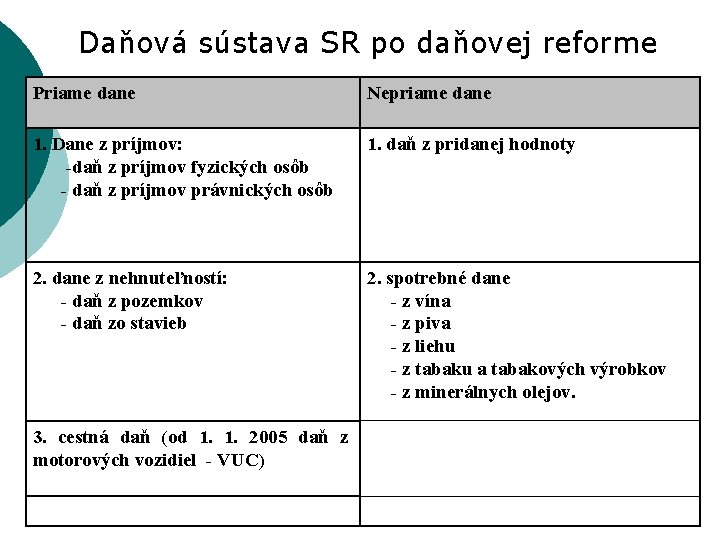
Daňová sústava SR po daňovej reforme Priame dane Nepriame dane 1. Dane z príjmov: -daň z príjmov fyzických osôb - daň z príjmov právnických osôb 1. daň z pridanej hodnoty 2. dane z nehnuteľností: - daň z pozemkov - daň zo stavieb 2. spotrebné dane - z vína - z piva - z liehu - z tabaku a tabakových výrobkov - z minerálnych olejov. 3. cestná daň (od 1. 2005 daň z motorových vozidiel - VUC)
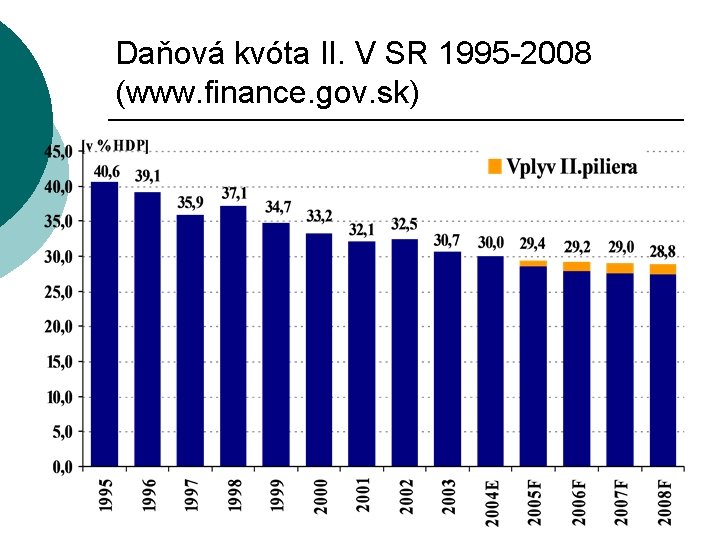
Daňová kvóta II. V SR 1995 -2008 (www. finance. gov. sk)
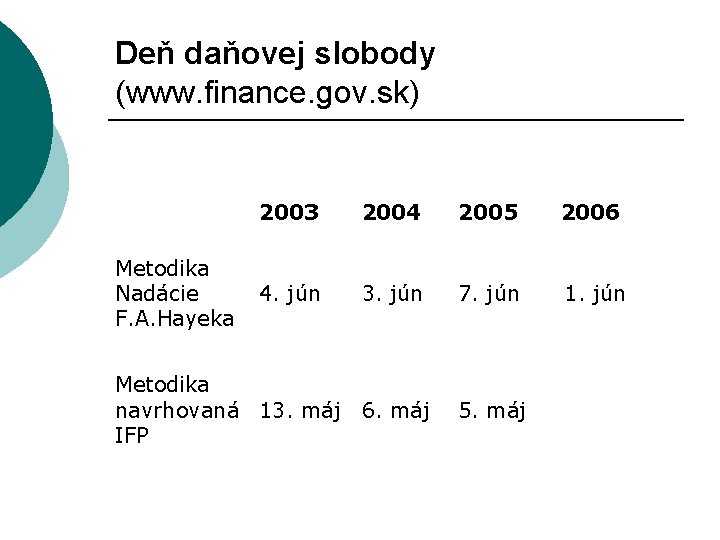
Deň daňovej slobody (www. finance. gov. sk) 2003 2004 2005 Metodika Nadácie F. A. Hayeka 4. jún 3. jún 7. jún 1. jún Metodika navrhovaná 13. máj 6. máj IFP 2006 5. máj
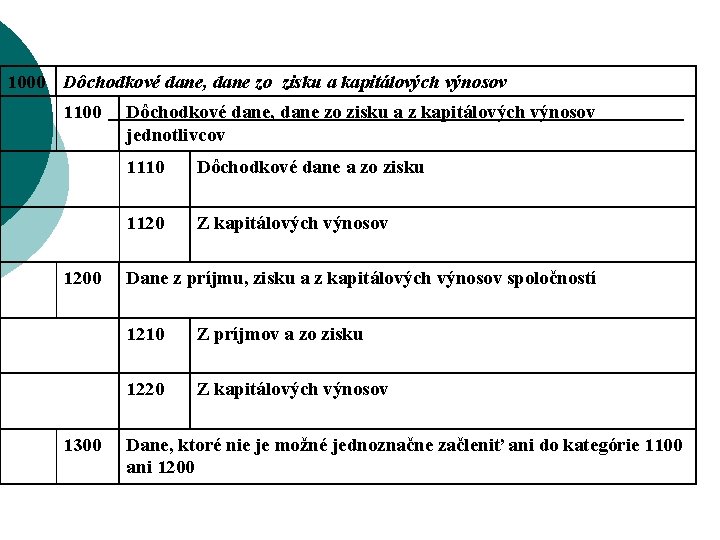
1000 Dôchodkové dane, dane zo zisku a kapitálových výnosov 1100 1200 1300 Dôchodkové dane, dane zo zisku a z kapitálových výnosov jednotlivcov 1110 Dôchodkové dane a zo zisku 1120 Z kapitálových výnosov Dane z príjmu, zisku a z kapitálových výnosov spoločností 1210 Z príjmov a zo zisku 1220 Z kapitálových výnosov Dane, ktoré nie je možné jednoznačne začleniť ani do kategórie 1100 ani 1200
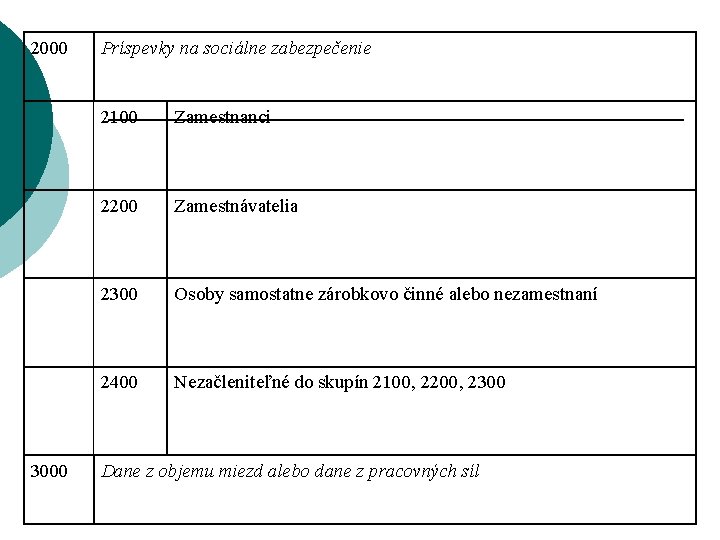
2000 3000 Príspevky na sociálne zabezpečenie 2100 Zamestnanci 2200 Zamestnávatelia 2300 Osoby samostatne zárobkovo činné alebo nezamestnaní 2400 Nezačleniteľné do skupín 2100, 2200, 2300 Dane z objemu miezd alebo dane z pracovných síl
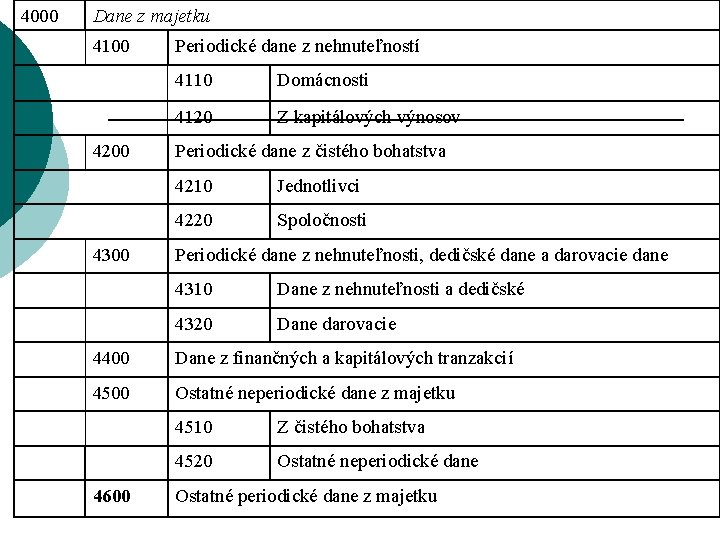
4000 Dane z majetku 4100 4200 4300 Periodické dane z nehnuteľností 4110 Domácnosti 4120 Z kapitálových výnosov Periodické dane z čistého bohatstva 4210 Jednotlivci 4220 Spoločnosti Periodické dane z nehnuteľnosti, dedičské dane a darovacie dane 4310 Dane z nehnuteľnosti a dedičské 4320 Dane darovacie 4400 Dane z finančných a kapitálových tranzakcií 4500 Ostatné neperiodické dane z majetku 4600 4510 Z čistého bohatstva 4520 Ostatné neperiodické dane Ostatné periodické dane z majetku
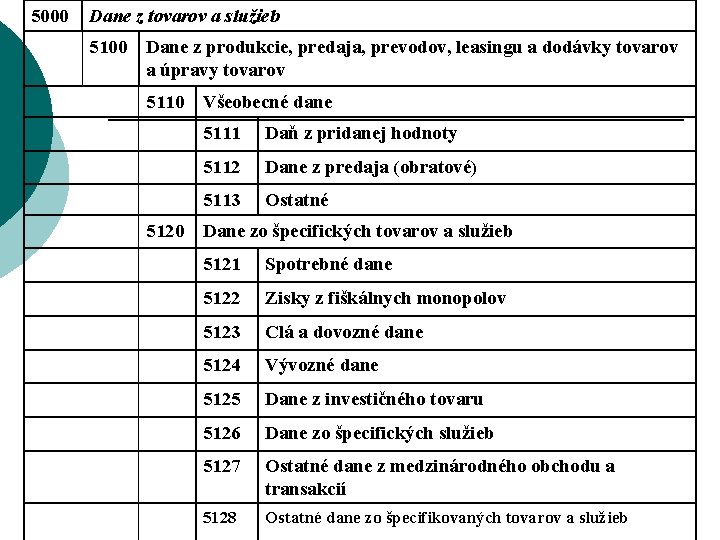
5000 Dane z tovarov a služieb 5100 Dane z produkcie, predaja, prevodov, leasingu a dodávky tovarov a úpravy tovarov 5110 Všeobecné dane 5111 Daň z pridanej hodnoty 5112 Dane z predaja (obratové) 5113 Ostatné 5120 Dane zo špecifických tovarov a služieb 5121 Spotrebné dane 5122 Zisky z fiškálnych monopolov 5123 Clá a dovozné dane 5124 Vývozné dane 5125 Dane z investičného tovaru 5126 Dane zo špecifických služieb 5127 Ostatné dane z medzinárodného obchodu a transakcií 5128 Ostatné dane zo špecifikovaných tovarov a služieb
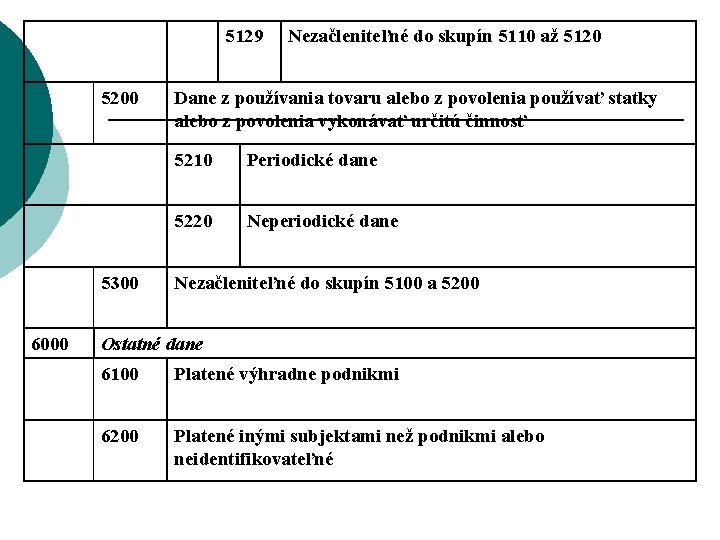
5129 5200 5300 6000 Nezačleniteľné do skupín 5110 až 5120 Dane z používania tovaru alebo z povolenia používať statky alebo z povolenia vykonávať určitú činnosť 5210 Periodické dane 5220 Neperiodické dane Nezačleniteľné do skupín 5100 a 5200 Ostatné dane 6100 Platené výhradne podnikmi 6200 Platené inými subjektami než podnikmi alebo neidentifikovateľné
Nedaňové príjmy: poplatky predstavujú jednorázové, nenávratné platby fyzických alebo právnických osôb za úkony alebo služby orgánov verejnej správy v prospech poplatníka.
Členenie poplatkov štátne ¡ miestne ¡
Štátne poplatky ¡ súdne poplatky - platia sa za úkony súdov v prípadoch súvisiacich so súdnym konaním a právnym jednaním (napríklad poplatok pri podaní návrhu na začatie konania rozvodu manželstva) ¡ správne poplatky platia sa za úkony orgánov štátnej správy (napríklad za úradné overenie podpisu, za nahliadnutie do matriky, za vydanie stavebného povolenia a pod. )
Odvody môžeme charakterizovať ako povinné a nenávratné platby štátnych podnikov a organizácií do verejných rozpočtov. Na rozdiel od dani môžu byť vykonávané aj na základe nižšej právnej normy (vyhlášky, nariadenia). Pri ich odvádzaní sa nemení forma vlastníctva a týkajú sa len právnických osôb. (? )
Príspevky sú povinné a nenávratné platby právnických osôb do štátneho rozpočtu alebo štátnych účelových fondov, majú parafiškálny charakter a sú determinované určitým druhom štátnych potrieb. Príkladom môžu byť príspevky na sociálne zabezpečenie platené do fondov sociálneho poistenia a pod.