
TEORIJA I POLITIKA BILANSA FINANSIJSKO IZVETAVANJE Nematerijalna i
TEORIJA I POLITIKA BILANSA (FINANSIJSKO IZVEŠTAVANJE) Nematerijalna i Materijalna ulaganja
STALNA IMOVINA § Ø § Koji je osnovni kriterijum na osnovu kojeg se vrši klasifikacija sredstava (imovine) na stalna i obrtna sredstva? Poslovni cilj, a ne prirodne osobine sredstava (primer - stalna sredstva namenjena prodaji) Kako biste definisali stalna sredstva? Stalna sredstva predstavljaju samo ona sredstva čiji je procenjni vek trajanja duži od 12 meseci (odnosno duži od trajanja jednog poslovnog ciklusa ukoliko on traje više od 12 meseci), odnosno čije se otuđenje očekuje u dužem roku Šta sve obuhvataju stalna sredstva?
NEMATERIJALNA ULAGANJA § Ø Kako biste definisali nematerijalno sredstvo? Nematerijalno sredstvo je nemonetarno sredstvo bez fizičke supstance, koje se može identifikovati, a koje se poseduje radi korišćenja u proizvodnji ili snabdevanju robom i uslugama, u svrhe iznajmljivanja ili za administrativne namene Zašto potraživanja i HOV (koje se nalaze u dematerijalizovanom obliku) ne mogu biti klasifikovana kao nematerijalna ulaganja? Zato što nisu nemonetrano sredstvo
NEMATERIJALNA ULAGANJA § 1) Pod kojim uslovima se nešto može priznati kao nematerijalno sredstvo (MRS 38)? Mora biti zadovoljena definicija sredstva - prošli događaj - kontrola nad sredstvom - priticanje budućih koristi - mogućnost identifikacije 2) Moraju biti zadovoljeni kriterijumi priznavanja -izvesnost i mogućnost procene priticanja budućih ekonomskih koristi -mora da postoji pouzdanost utvrđivanja vrednosti sredstva
NEMATERIJALNA ULAGANJA Ø Klasifikacija nematerijalnih ulaganja Ø Kako se klasifikuju nematerijalna sredstva prema načinu sticanja? 1) stečena nematerijalna sredstva (stečena izvan preduzeća) 2) interno generisana nematerijalna sredstva u samom preduzeću) (stvorena
STEČENA NEMATERIJALNA SREDSTVA Ø Opšta pravila procenjivanja § Kako se vrednuju nematerijalna sredstva koja su stečena zasebnom kupovinom? Vrednuju se po nabavnoj vrednosti Ø § Ø Ø Ø Iz čega se sastoji nabavna vrednost? fakturna vrednost umanjena za sve odobrene i iskorišćene komercijalne popuste i bonifikacije uvećanoj za sve zavisne troškove nabavke (ZTN)
STEČENA NEMATERIJALNA SREDSTVA Ø Opšta pravila procenjivanja § Kako se vrednuju nematerijalna sredstva koja su stečena kao deo poslovne kombinacije? Ø Vrednuju se po fer vrednosti (kao posledica toga što se pri kupovini/prodaji firme njena neto imovina vrednuje po fer vrednosti).
STEČENA NEMATERIJALNA SREDSTVA Ø Opšta pravila procenjivanja Kako se vrednuje nematerijalno sredstvo pribavljeno kroz program državnog davanja? Ø Primljena sredstva kao deo državne pomoći vrednujemo u skladu sa MRS 20 – Državna pomoć i donacije § Kakav je bilansni tretman ovih nematerijalnih sredstava? - nisu kapital jer ih nije uneo vlasnik - ako se odnose na više obračunskih perioda nisu prihod u celini - bilansiraju se kao sredstvo u aktivi i kao odloženi prihod u pasivi (PVR) ili se nabavna vrednost sredstva umanji za deo državnog davanja §
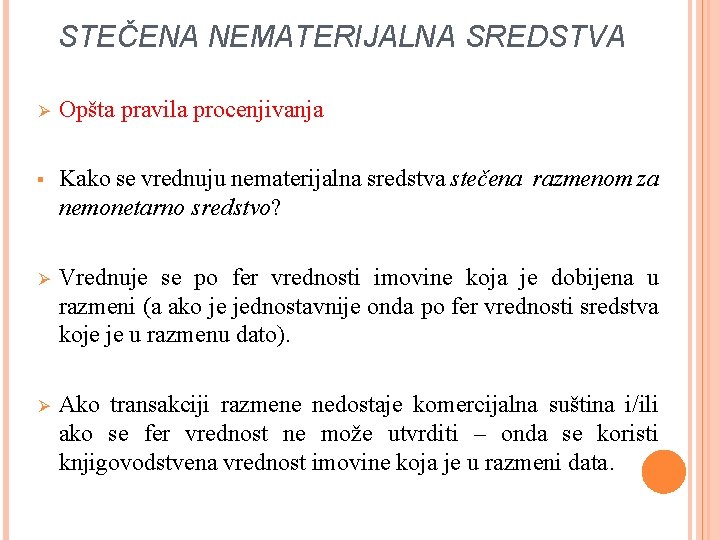
STEČENA NEMATERIJALNA SREDSTVA Ø Opšta pravila procenjivanja § Kako se vrednuju nematerijalna sredstva stečena razmenom za nemonetarno sredstvo? Ø Vrednuje se po fer vrednosti imovine koja je dobijena u razmeni (a ako je jednostavnije onda po fer vrednosti sredstva koje je u razmenu dato). Ø Ako transakciji razmene nedostaje komercijalna suština i/ili ako se fer vrednost ne može utvrditi – onda se koristi knjigovodstvena vrednost imovine koja je u razmeni data.
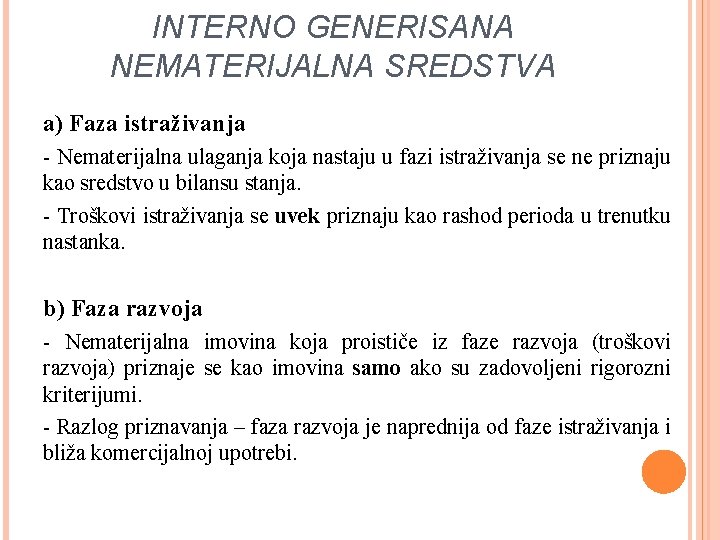
INTERNO GENERISANA NEMATERIJALNA SREDSTVA a) Faza istraživanja - Nematerijalna ulaganja koja nastaju u fazi istraživanja se ne priznaju kao sredstvo u bilansu stanja. - Troškovi istraživanja se uvek priznaju kao rashod perioda u trenutku nastanka. b) Faza razvoja - Nematerijalna imovina koja proističe iz faze razvoja (troškovi razvoja) priznaje se kao imovina samo ako su zadovoljeni rigorozni kriterijumi. - Razlog priznavanja – faza razvoja je naprednija od faze istraživanja i bliža komercijalnoj upotrebi.
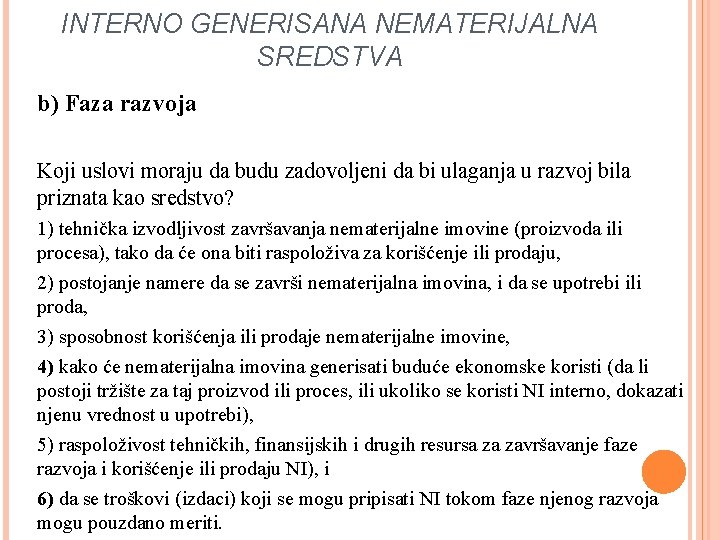
INTERNO GENERISANA NEMATERIJALNA SREDSTVA b) Faza razvoja Koji uslovi moraju da budu zadovoljeni da bi ulaganja u razvoj bila priznata kao sredstvo? 1) tehnička izvodljivost završavanja nematerijalne imovine (proizvoda ili procesa), tako da će ona biti raspoloživa za korišćenje ili prodaju, 2) postojanje namere da se završi nematerijalna imovina, i da se upotrebi ili proda, 3) sposobnost korišćenja ili prodaje nematerijalne imovine, 4) kako će nematerijalna imovina generisati buduće ekonomske koristi (da li postoji tržište za taj proizvod ili proces, ili ukoliko se koristi NI interno, dokazati njenu vrednost u upotrebi), 5) raspoloživost tehničkih, finansijskih i drugih resursa za završavanje faze razvoja i korišćenje ili prodaju NI), i 6) da se troškovi (izdaci) koji se mogu pripisati NI tokom faze njenog razvoja mogu pouzdano meriti.
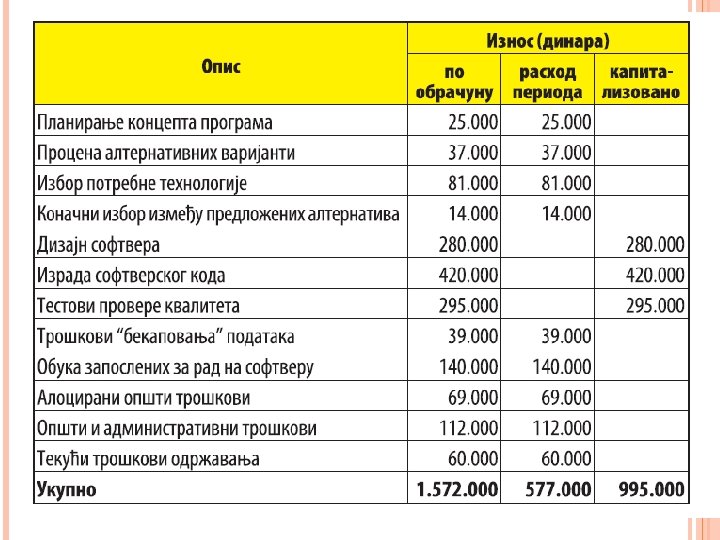
INTERNO GENERISANA NEMATERIJALNA SREDSTVA b) Faza razvoja § Kako se vrednuju nematerijalna sredstva koja su interno generisana a koja se mogu priznati kao sredstvo (ulaganja u razvoj)? Ø Vrednuju se po CK (u visini troškova koji se datom sredstvu mogu pripisati – direktni troškovi i pripadajući deo opštih troškova koji su alocirani na sredstvo primenom kvalitetno odabranih ključeva za raspodelu).
INTERNO GENERISANA NEMATERIJALNA SREDSTVA Preduzeće je razvilo i zakonski zaštitilo (patentiralo) postupak proizvodnje slušnog aparata nove generacije. U fazi istraživanja ukupna ulaganja su iznosila 2, 7 miliona RSD. U fazi razvoja do dana kada su ispunjeni svi uslovi za kapitalizaciju ulaganja utrošeno je dodatnih 1, 1 miliona RSD. Nakon tog dana dodatno su još nastali sledeći izdaci: Troškovi materijala i usluga. . . 0, 6 mil. RSD Troškovi zarada angažovanih radnika. . 1, 4 mil. RSD Troškovi relevantne obuke zaposlenih. . 0, 8 mil. RSD Troškovi prodajne kampanje. . . . 0, 4 mil. RSD Registracija patenta u ZIS-u. . . 0, 1 mil. RSD Kolika je cena koštanja ovog patenta (zaštićenog postupka proizvodnje slušnog aparata) ? Ulaganja u fazi istraživanja (2, 7 mil. RSD) - rashod perioda, Ulaganja do ispunjenja uslova za kapitalizaciju (1, 1 mil. RSD) - rashod perioda, U cenu koštanja ulaze izdaci nakon ispunjenja uslova za kapitalizaciju ulaganja (bez stavki 3 i 4) !! Cena koštanja patenta (stavke 1, 2 i 5) = 0, 6 + 1, 4 + 0, 1 = 2, 1 mil. RSD
INTERNO GENERISANA NEMATERIJALNA SREDSTVA c) Interno generisani goodwill – ne prikazuje se kao sredstvo u finansijskim izveštajima Ø Ø IGG predstavlja sve one interno generisane nematerijalne resurse koji ne ispunjavaju definiciju sredstva i/ili kriterijume priznavanja koji dovode do toga da tržišna vrednost preduzeća bude veća od njegove knjigovodstvene vrednosti. IGG predstavlja razliku između tržišne vrednosti preduzeća i fer vrednosti neto imovine (Investitori ga vrednuju a knjigovodstvo mu dodeljuje vrednost jednaku nuli) Međutim pošto se fer vrednost neto imovine uglavnom ne može sagledati iz bilansa preduzeća, vrednost IGG se često aproksimira kao razlika između tržišne vrednosti preduzeća i knjigovodstvene vrednosti neto imovine. Visoke vrednosti P/B racio pokazatelja ukazuju na postojanje IGG.
INTERNO GENERISANA NEMATERIJALNA SREDSTVA c) Interno generisani goodwill – komponente intereno generisanog gudvila Ø Ø Ø Ø odnosi sa kupcima odnosi sa dobavljačima brend ulaganja u zaposlene ulaganja u promociju interne procedure i pravilnici lokacija i geografska rasprostranjenost ulaganja u istraživanje
STEČENI GUDVIL I INTERNO GENERISANA NEMATERIJALNA IMOVINA KOJA SE MOŽE PRIZNATI ODVOJENO OD STEČENOG GUDVILA Ø Ø Ø Stečeni gudvil predstavlja specifičnu vrstu nematerijalne imovine koja ispunjava kriterijume za priznavanje u trenutku nastanka poslovne kombinacije. Poslovna kombinacija je transakcija u kojoj jedan entitet stiče kontrolu nad drugim entietom (akvizicija, fuzija). MSFI 3 – Poslovne kombinacije predstavlja računovodstveni standard koji je merodavan za računovodstveno obuhvatanje poslovnih kombinacija. MSFI 3 je samim tim merodavan za priznavanje i inicijalno vrednovanje gudvila. U osnovi MSFI 3 nalazi se metoda sticanja (acquisition method)
STEČENI GUDVIL I INTERNO GENERISANA NEMATERIJALNA IMOVINA KOJA SE MOŽE PRIZNATI ODVOJENO OD STEČENOG GUDVILA Primena metode sticanja podrazumeva sledeće korake: 1) identifikovanje sticaoca 2) utvrđivanje fer vrednosti prenesene naknade 3) utvrđivanje fer vrednosti imovine i obaveza stečenog entiteta (fer vrednosti neto imovine) 4) utvrđivanje razlike između 2) i 3) i priznavanje: - gudvila ukoliko je fer vrednot prenesene naknade veća od fer vrednosti neto imovine stečenog entiteta - dobitka od povoljne kupovine ukoliko je fer vrednost prenesene naknade manja od fer vrednosti neto imovine stečenog entitet
STEČENI GUDVIL I INTERNO GENERISANA NEMATERIJALNA IMOVINA KOJA SE MOŽE PRIZNATI ODVOJENO OD STEČENOG GUDVILA Imovina koja prethodno nije bila priznata u finansijkim izveštajima stečenog entiteta Ø Najznačajniju stavku ove imovine čini nematerijalna imovina koja se može priznati odvojeno od gudvila. Reč je o nematerijalnoj imovini (interno generisanoj) koja pre poslovne kombinacije nije ispunjavala uslove priznavanja u finansijskim izveštajima stečenog preduzeća. Ukoliko ona u ternutku poslovne kombinacije ispunjava kriterijume za priznavanje nematerijalne imovine (MRS 38) i pri tome se može identifikovati odvojeno od gudvila onda se ona priznaje odvojeno od gudvila u finansijskim izveštajima sticaoca. Priznaje se kao nematerijalna imovina i ukoliko se njen korisni vek trajanja može pouzdano utvrditi amortizuje se u tom periodu. U suprotnom testira se na obezvređenje u skladu sa MRS 36. Ø Ø Ø
STEČENI GUDVIL I INTERNO GENERISANA NEMATERIJALNA IMOVINA KOJA SE MOŽE PRIZNATI ODVOJENO OD STEČENOG GUDVILA Ø Imovina koja prethodno nije bila priznata u finansijkim izveštajima stečenog entiteta Polazeći od ilustrativnih primera navedenih u MSFI 3 i Uputstva br. 4 Saveta za međunarodne standarde vrednovanja mogu se izdvojiti 4 tipa Nematerijalne imovine koja se u poslovnim kombinacijama može prizanti odvojeno od gudvila: 1) Nematerijalna imovina povezana sa marketingom (trgovačke marke) 2) Nematerijalna imovina povezana sa kupcima (liste kupaca, ugovori sa potrošačima) 3) Nematerijalna imovina povezana sa umetnošću (baleti, opere) 4) Nematerijalna imovina koja se zasniva na ugovorima (građevinske dozvole) 5) Nematerijalna imovina koja se zasniva na tehnologiji (baze podataka)
PRIMERI § Preduzeće „A“ je kupovinom akcija preduzeća „B“ steklo 100% učešća u kapitalu ovog preduzeća pri čemu pre ove transakcije nije posedovalo bilo kakva učešća u kapitalu preduzeća B. § Preduzeće „A“ je ovu transakciju finansiralo tako što je izvršilo uplatu na tekući račun preduzeća „B“ u iznosu od 500. 000 RSD i prenelo pravo vlasništva nad građevinskim zemljištem čija je fer vrednost na dan transakcije procenjena na 300. 000 RSD. § Knjigovodstvena vrednost aktive preduzeća „B“ na dan poslovne kombinacije iznosi 800. 000 RSD dok je ponovnom procenom postojeće aktive utvrđeno da njena fer vrednost iznosi 1. 000 pri čemu je utvrđeno da preduzeće poseduje vredne ugovorne odnose sa kupcima koje do sada nije moglo da prizna u svojim knjigama čija je fer vrednost procenjena na 100. 000 RSD. § Knjigovodstvena vrednost obaveza preduzeća „B“ na dan poslovne kombinacije iznosi 550. 000 RSD pri čemu je ponovnom procenom obaveza utvrđeno da je fer vrednost obaveza jednaka knjigovodstvenoj. Međutim, pošto se nakon akvizicije očekuje smena top menadžmenta čiji članovi po osnovu ugovora zaključenim sa preduzećem imaju pravo da nakon smene još tri godine primaju platu kao da su i dalje zaposleni u preduzeću, preduzeće „B“ mora na dan procene priznati obavezu po ovom osnovu u iznosu od 250. 000 RSD. § Da li u konkretnom primeru postoji gudvil ili dobitak od povoljne kupovine? § U kom iznosu treba priznati jednu od pomenute dve pozicije? § Da li se u konkretnom primeru pojavljuje nematerijalna imovina koja se može priznati odvojeno od gudvila i u kom iznosu?
PRIMERI Da li sledeći izdaci ispunjavaju uslove za priznavanje u okviru nematerijalne imovine ? Preduzeće “B” je angažovalo konsultantsku kuću da izvrši procenu vrednosti njegove neto imovine (sopstvenog kapitala). Nakon izvršene procene sastavljen je izveštaj o proceni iz koga se vidi da je procenjena vrednost neto imovine viša za 3, 5 miliona RSD u odnosu na knjigovodstvenu vrednost neto imovine. Da li ta razlika predstavlja nematerijalnu imovinu? - Ako predstavlja, koji je to oblik nematerijalne imovine ? - Ako ne predstavlja, pod kojim uslovima bi ta razlika mogla biti deo nematerijalne imovine ? Preduzeće koje proizvodi specijalizovanu kancelarijsku opremu za levoruke osobe ustupilo je trgovinskom lancu koji prodaje njihove proizvode listu kupaca opreme uz naknadu od 350. 000 RSD. Da li je taj izdatak rashod ili deo nematerijalne imovine? Obrazložite. Preduzeće „Tablet“ je u procesu fuzije pripojilo preduzeće „Aplikacija“ i u toj transakciji priznalo gudvil u iznosu od 100. 000 RSD. Već naredne godine preduzeće „Tablet“ je otpisalo gudvil u iznosu od 70. 000 RSD. Šta na bazi ovoga možemo zaključiti o prvobitnoj vrednosti gudvila? Mobilni operater “Profitel” potrošio je u novembru 2017. godine 1, 6 miliona RSD u promotivnoj kampanji upoznavanja klijenata sa mogućnostima mobilne mreže nove generacije. Da li je taj izdatak rashod ili deo nematerijalne imovine ? Obrazložite. Proizvođač spoljnih memorija razvija novi proizvod (eksterni disk) znatno veće brzine pristupa. U fazi istraživanja ulaganja su 14 miliona RSD, dok su izdaci u fazi razvoja 7 miliona RSD (od čega su 4, 5 miliona RSD izdaci od dana kada su kumulativno ispunjeni uslovi o kojima je bilo reči). Koji deo navedenih iznosa će biti tretiran kao rashod, a koji deo treba evidentirati kao nematerijalno sredstvo? Na kom računu će biti evidentiran deo ukupnih izdataka koji predstavlja sredstvo?
NEMATERIJALNA ULAGANJA § Koje od sledećih ekonomskih promena se mogu smtrati osnovom za nastanak nematerijalnog sredstva? - Preduzeće „Zastava“ je uložilo 120. 000 din. u obuku proizvodnih radnika - Zavod za inelektualnu svojinu je obezbedio pravnu zaštitu preduzeću „Farmakom“ za pronalazak novog leka u trajanju od 6 godina. Vrednost patenta je procenjena na 1. 000 evra - Preduzeće „Gombit“ a. d. je potrošilo 200. 000 din. na ime sazivanja osnivačke skupštine akcionara - Preduzeće „Hemofarm“ a. d. je izdvojilo 900. 000 evra za istraživanje novog sastojka koji bi se koristio prilikom proizvodnje analgetika
NEMATERIJALNA ULAGANJA § Koje od sledećih ekonomskih promena se mogu smtrati osnovom za nastanak nematerijalnog sredstva? - Preduzeće „LG“ je dobilo dozvolu Agencije za zaštitu životne sredine za emisiju 1000 m³ ugljen-dioksida, ta dozvola na tržištu vredi 20. 000 evra - Preduzeće „Lasta“ a. d. je dobilo nagradu Privredne komore za najkvalitetniji menadžment ali ne zna kako da tu činjenicu uvrsti u aktivu BS - Preduzeće „Airbus“ radi na izgradnji i testiranju prototipa novog aviona čija su krila napravljena od njanovije vrste materijala koju je ovo preduzeće razvilo, pri čemu menadžment dokazuje tehničku izvodljivost, nameru da završi projekat i koristi ga kao deo flote, priticanje budućih koristi jer će novi avion koristiti za otvaranje linije Beograd – Lisabon. Zatim menadžment dokazuje raspoloživost finansijskih sredstava za završetak projekta i prezentuje jasnu kalkulaciju izdataka koji su učinjeni i koji se mogu pripisati datom projektu – 2. 000 evra
NEMATERIJALNA ULAGANJA § Koje od sledećih ekonomskih promena se mogu smtrati osnovom za nastanak nematerijalnog sredstva? - Vlada Republike Srbije je izdala BOT koncesiju preuzeću „ALP“ iz Nemačke da izgradi deo autoputa po osnovu kojeg će imati pravo na putarinu u narednih 20 godina. Naknada koju je koncesionar platio iznosi 100. 000 - Preduzeće „Benzinska pumpa“ je dobilo procenu od konsultantske kuće da bi prodajom svoje neto imovine moglo da dobije i do 200. 000 više u odnosu na fer vrednost neto imovine. Da li će preduzeće priznati ovih 200. 000 u BS? - Preduzeće „Novosti“ je kupilo pravo za izdavanje časopisa sa bazom podataka o pretplatnicima
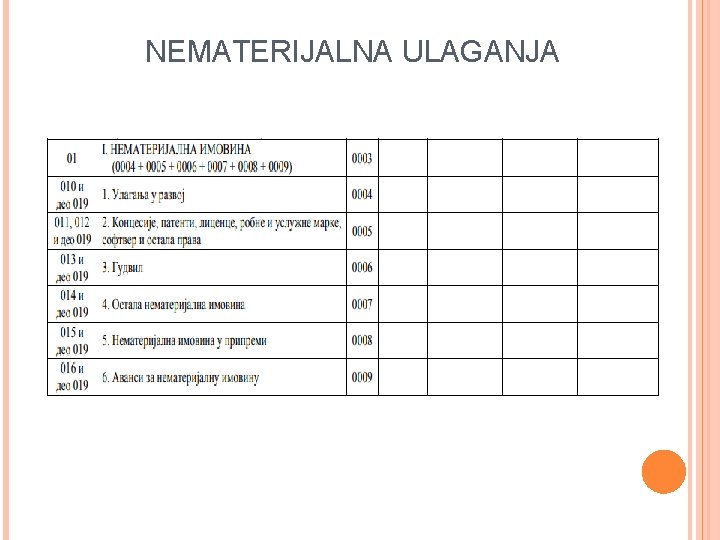
NEMATERIJALNA ULAGANJA
NEMATERIJALNA ULAGANJA Ø Opšta pravila procenjivanja Pod kojim uslovima se naknadni izdaci za nematerijalna sredstva mogu pripisati vrednosti sredstva? - ako je verovatno da će po osnovu naknadnih ulaganja doći do natprosečnog povećanja ekonomskih korisiti od upotrebe sredstva - ako se vrednost izdatka može pouzdano proceniti i pripisati datom sredstvu §
NEMATERIJALNA ULAGANJA Ø Naknadno procenjivanje (vrednovanje) nematerijalnih ulaganja § Naknadno vrednovanje nematerijalnih ulaganja se može vršiti primenom dva postupka: - Model nabavne vrednosti - Model revalorizacije (dozvoljeni alternativni postupak) § Šta alternativni postupak (tretman) naknadnog vrednovanja ne dozvoljava?
MATERIJALNA ULAGANJA Stari naziv – osnovna sredstva Materijalna ulaganja obuhvataju: 1) Nekretnine, postrojenja i oprema - IAS 16 (zemljište, zgrade, proizvodne linije, mašine i dr. ) 2) Investicione nekretnine - IAS 40 (zemljište i zgrade koje se ne koriste u uobičajenom poslovnom procesu, već se izdaju sa ciljem ostvarivanja prihoda od zakupnine, ili se drže pretpostavljajući da će njihova cena rasti i da će se njihovom kasnijom prodajom ostvariti prihodi). 3) Biološka sredstva - IAS 41 (osnovno stado, šume) 4) Lizing – MRS 17 (od 2019. godine MSFI 16)
MATERIJALNA ULAGANJA Uslovi za priznavanje NPO Ø Nekretnine, postrojenja i oprema Priznavanje Ø Nekretnine, postrojenja i oprema obuhvataju heterogenu grupu materijalnih sredstava koje se: - drže za korišćenje u proizvodnji proizvoda ili isporuci dobara ili usluga, za iznajmljivanje drugima ili za administrativne svrhe, i - za koje se očekuje da će se koristiti duže od jednog obračunskog perioda. Ø Nekretnine, postrojenja i oprema priznaju se kao sredstvo u bilansu stanja (aktiviraju se), ako zadovoljavaju definiciju sredstva i ako: 1) postoji verovatnoća priticanja budućih ekonomskih koristi povezanih sa tim sredstvom u entitet, i 2) vrednost sredstva se može pouzdano meriti. Ø
MATERIJALNA ULAGANJA Ø Inicijalno vrednovanje materijalnih ulaganja (MRS 16) Ø Inicijalno vrednovanje materijalnih ulaganja (NPO) je pod neposrednim uticajem načina na koji se materijalno sredstvo stiče
MATERIJALNA ULAGANJA Ø Inicijalno vrednovanje materijalnih ulaganja (MRS 16) 1) NPO koje su stečene nabavkom § NPO koje su stečene nabavkom vrednuju se po nabavnoj vrednosti § Nabavna vrednost nekretnina, postrojenja i opreme obuhvata: - fakturnu cenu (umanjenu za komercijalne popuste i bonifikacije) - carine i druge uvozne dažbine, porez na prenos apsolutnih (ukoliko preduzeće nije obveznik PDV-a) prava, PDV - troškove koji se mogu direktno pripisati nabavci NPO - inicijalna procena troškova demontaže, uklanjanja sredstava restauracije (obnove) područja na kojem je sredstvo locirano - troškovi popravki koje se izvrše neposredno po kupovini kako bi ono bilo privedeno upotrebi i sredstva - troškovi kamate (MRS 23 – Troškovi pozajmljivanja) § U troškove koji se ne uključuju u nabavnu vrednost NPO spadaju: - troškovi otvaranja nove fabrike - troškovi uvođenja novog proizvoda ili usluge - troškovi vođenja poslova na novoj lokaciji (uključujući troškove obuke osoblja)
MATERIJALNA ULAGANJA 2) NPO proizvedene u sopstvenoj režiji § NPO proizvedene u sopstvenoj režiji vrednuju se po ceni koštanja § Cena koštanja građevinskih objekata koji su izgrađeni u sopstvenoj režiji utvrđuje se korišćenjem istih principa kao i kod utvrđivanja cene koštanja proizvoda namenjenih prodaji (MRS 2). § Imajući ovo u vidu u cenu koštanja treba uključiti: - direktni troškovi materijala (troškovi građevinskog materijala) - diretktni troškovi rada (troškovi zarada zaposlenih koji su angažovani na samoj izgradnji objekta) - direktni troškovi usluga (usluge postavljanja parketa, električne, vodovodne i drugih instalacija) pločica, - posebni pojedinačni troškovi (troškovi izrade nacrta i tehničke pomoći koji se direktno odnose na objekat u izgradnji, honorari) - opšti troškovi (troškovi amortizacije opreme, troškovi transporta materijala, troškovi osiguranja gradilišta, zakupa opreme, troškovi nadzora) troškovi
MATERIJALNA ULAGANJA 2) NPO proizvedene u sopstvenoj režiji U cenu koštanja ne treba uključiti: - iznose vanstandardne potrošnje - troškove skladištenja (osim ako su ti troškovi neophodni u proizvodnom procesu pre sledeće faze procesa proizvodnje) - troškove uprave i opšte administrativne troškove koji se ne mogu dovesti u vezu sa proizvodnjom - troškove prodaje i istraživanja - troškove kamate (osim ako nije reč o kamati na kredit koji je korišćen za finansiranje izgradnje objekta) - troškove otvaranja fabrike - troškove koji nastaju nakon stavljanja građevinskog objekta u upotrebu a koji nisu neophodni da bi sredstvo funkcionisalo na planirani način
MATERIJALNA ULAGANJA 3) NPO stečene razmenom Ø Sredstvo stečeno razmenom za neko drugo nemonetarno sredstvo vrednuje se po fer vrednosti. Ø Ukoliko se fer vrednost sredstva koje je dobijeno u razmeni ne može pouzdano utvrditi onda se ono vrednuje po fer vrednosti sredstva koje je u razmenu dato. Ø U slučaju kada: - transakcija razmene nema komercijalnu suštinu; ili - se ne može pouzdano utvrditi fer vrednost ni primljenog ni datog sredstva Ø Vrednost sredstva koje je dobijeno u razmeni vrednuje po knjigovodstvenoj vrednosti sredstva koje je u razmenu dato. 4) NPO stečena kao deo poslovne kombinacije Ø NPO stečena kao deo poslovne kombinacije vrednuju se po fer vrednosti na dan poslovne kombinacije
MATERIJALNA ULAGANJA 5) NPO dobijene kao deo državne pomoći (MRS 20) Ukoliko država u sklopu programa državne pomoći daje neko sredstvo (NPO) na korišćenje entitetu, onda se to sredstvo (NPO) vrednuje po fer vrednosti. Ukoliko država u sklopu programa državne pomoći ustupa novčana sredstva entitetu koja on mora da iskoristi za nabavku određenog sredstva (NPO) onda entitet ima dve mogućnosti: 1) da nabavljeno sredstvo vrednuje po nabavnoj vrednosti a da iznos državnog davanja prizna kao odloženi prihod koji će periodično prenositi na račun prihoda od uslovljenih donacija; ili 2) da za iznos državnog davanja umanji nabavnu vrednost nabavljenog sredstva i po tom osnovu umanji osnov za amortizaciju i buduće troškove amortizacije
MATERIJALNA ULAGANJA 6) NPO stečene kao grupa sredstava Nekada preduzeća nabavljaju grupu sredstava (poslovna zgrada, lift, pokretne stepenice; pravo na korišćenje zemljišta i nekretninu) i plaćaju jedinistvenu cenu za stečenu grupu sredstava Međutim za potrebe analitičke evidencije neophodno je utvrditi nabavnu vrednost za svaku stavku u okviru grupe sredstava (različiti amortizacioni periodi) Tada se: 1) procenjuje fer vrednost za svaku stavku sredstava, 2) utvrđuje učešće fer vrednosti svake od stavki u ukupnoj fer vrednosti grupe sredstava 3) dobijeni procenat učešća primenjuje na nabanu vrednost grupe sredstava 4) dobija pojedinačna nabavna vrednost za svaku stavku u okviru grupe sredstava
MATERIJALNA ULAGANJA Ø Naknadni izdaci za materijalna sredstva Pod kojim uslovima se naknadni izdaci za materijalna sredstva mogu pripisati vrednosti tih sredstava? - ukoliko će takvi izdaci produžiti procenjeni vek korišćenja, povećati kapacitet sredstva, smanjiti troškove koje sredstvo izaziva - ukoliko se visina naknadnih izdataka može pouzdano utvrditi § § § Kakav tretman imaju troškovi tekućeg održavanja? Kakav tretman imaju troškovi investicionog održavanja?
MATERIJALNA ULAGANJA Ø Naknadno procenivanje stalne imovine Ø MRS nudi dve mogućnosti: 1. Po istorijskom trošku – nabavna vrednost ili koštanja 2. Model revalorizacije – fer vrednost cena
NAKNADNO VREDNOVANJE RAZLIČITIH VRSTA NPO 1) Model nabavne vrednosti Prema modelu nabavne vrednosti, nakon početnog priznavanja, stavke nekretnina postrojenja i opreme obuhvataju se po nabavnoj vrednosti umanjenoj za iznos akumilirane amortizacije i eventualne akumulirane gubitke zbog umanjenja vrednosti Model nabavne vrednosti ne dozvoljava da NPO budu iskazane iznad inicijalne nabavne vrednosti Primena ovog modela je jednostavna i izaziva manje troškove finansijskog izveštavanja zato što ne zahteva od preduzeća periodičnu procenu fer vrednosti Primena ovog modela zahteva procenu fer vrednosti samo u slučaju da indikatori obezvređenja ukazuju na postojanje obezvređenja NPO jer ukoliko je fer vrednost NPO niža od njihove knjigovodstvene vrednosti NPO su obezvređene i treba ih vrednovati po toj nižoj fer vrednosti
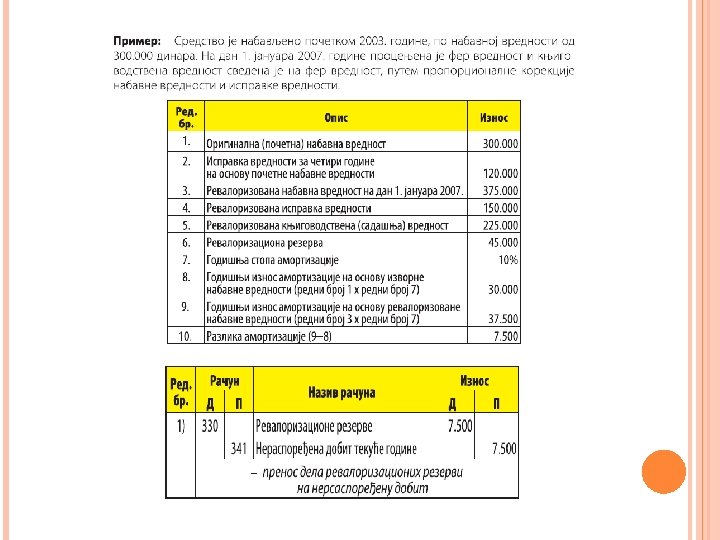
NAKNADNO VREDNOVANJE RAZLIČITIH VRSTA NPO 2) Model revalorizacije Polazeći od modela revalorizacije, nakon početnog priznavanja, NPO čija se fer vrednost može pouzdano utvrditi vrednuju se po revalorizovanom iznosu. Revalorizovan iznos predstavlja iznos fer vrednosti NPO utvrđen na određeni dan. Fer vrednost NPO se utvrđuje procenom koju vrše ovlašćeni procenitelji (koji mogu ali ne moraju biti nezavisni u odnosu na konkretni entitet). Fer vrednost NPO se najčešće utvrđuje primenom tržišnog pristupa. U slučaju nepostojanja tržišta za neku stavku NPO, prilikom utvrđivanja fer vrednosti mogu se alternativno primenjivati prinosni pristup ili troškovni pristup.
NAKNADNO VREDNOVANJE RAZLIČITIH VRSTA NPO Procena fer vrednosti NPO vrši se sa stanjem na određeni dan, pri čemu su moguće dve varijante: 1) Ukoliko se procena fer vrednosti vrši na dan bilansa, potrebno je knjigovodstvenu vrednost koja je postojala na prethodni dan bilansa umanjiti za godišnju amortizaciju da bi se onda fer vrednost poredila sa sadašnjom vrednošću 2) Ukoliko se procena fer vrednosti vrši na početku obračunskog perioda onda se fer vrednost poredi sa knjigovodstvenom vrednošću sa kraja obračunskog perioda koja se ne umanjuje za troškove amortizacije Ukoliko je fer vrednost NPO viša od knjigovodstvene vrednosti to dovodi do povećanja vrednosti NPO i do povećanja revalorizacionih rezervi (pozicija kapitala) Ukoliko je fer vrednost NPO niža od knjigovodstvene vrednosti to dovodi do smanjenja vrednosti NPO i do smanjenja revalorizacionih rezervi (pozicija kapitala) Ukoliko je fer vrednost NPO niža od knjigovodstvene vrednosti za iznos koji je veći od trenutnog salda na računu revalorizacione rezerve, preduzeće prvo smanjuje revalorizacione rezerve a za preostali deo priznaje ostale rashode Ukoliko fer vrednost NPO u nekom od narednih perioda bude ponovo viša od knjigovodstvene vrednosti, prvo se storniraju prethodno priznati gubici tako što se za taj iznos priznaju ostali prihodi pa se tek nakon toga ponovo povećavaju revalorizacione rezerve
NAKNADNO VREDNOVANJE RAZLIČITIH VRSTA NPO 2) Model revalorizacije U okviru računa revalorizacione rezerve preduzeće je dužno da obezbedi analitiku revalorizacionih rezervi za stavku u okviru određene grupe sredstava koja se vrednuje po revalorizovanoj vrednosti. Pozitivni i negativni efekti procene različitih stavki sredstava ne mogu se međusobno prebijati već se odvojeno evidentiraju. Učestalost revalorizovanja zavisi od promena fer vrednosti NPO koje se procenjuju. Za neke stavke se može zahtevati godišnje procenjivanje, dok je za neke stavke prihvatljivo raditi procenu na svake tri ili pet godina.
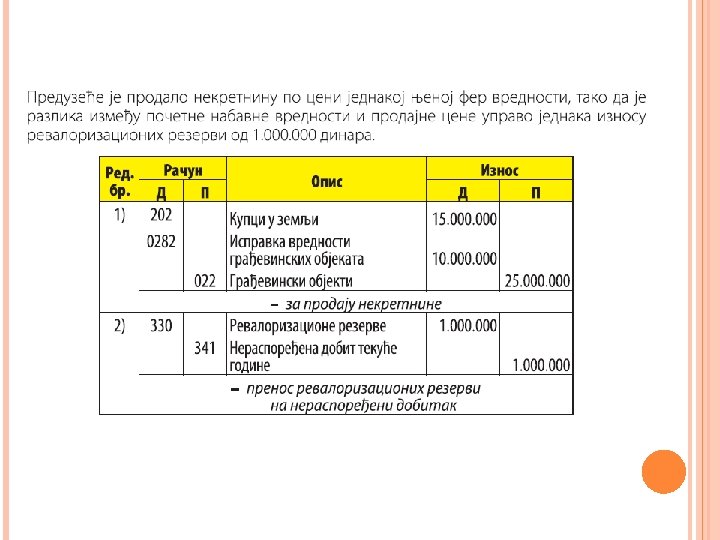
NAKNADNO VREDNOVANJE RAZLIČITIH VRSTA NPO 2) Model revalorizacije Ukidanje (korišćenje) revalorizacionih rezervi: - revalorizacione rezerve se u trenutku prestanka priznavanja
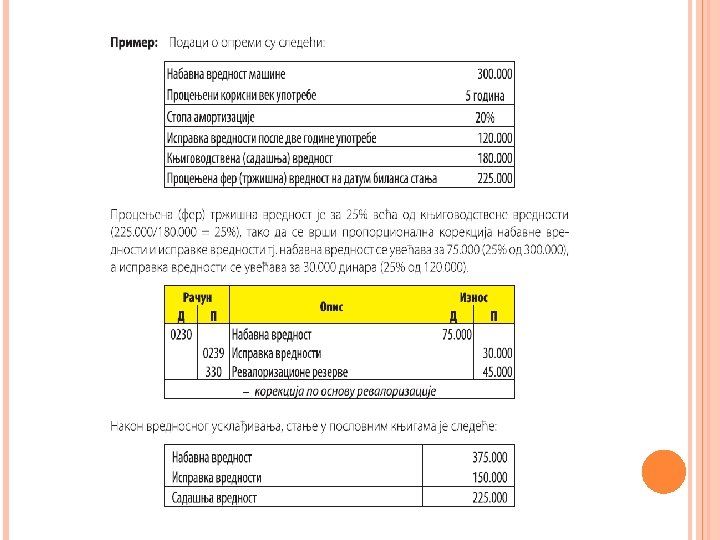
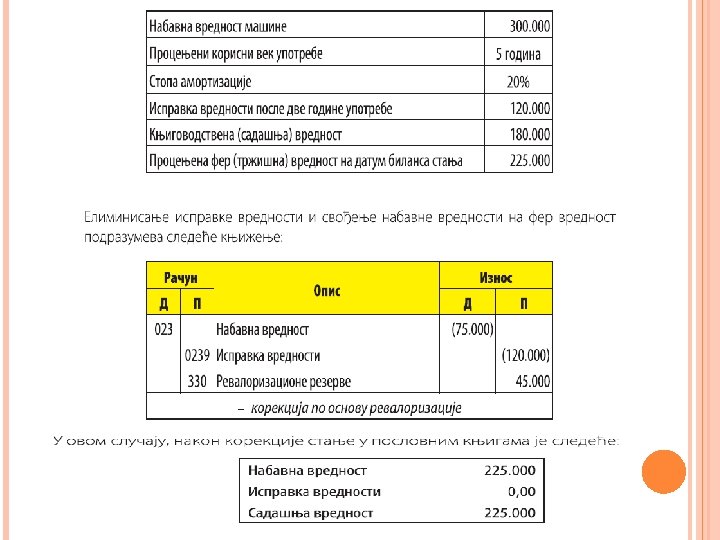
AMORTIZACIJA ( OTPISIVANJE) Pojam: knjigovodstveni postupak smanjenja inicijalne vrednosti stalnih sredstava, ili postupak alokacije inicijalne vrednosti stalnih sredstava (kao rashoda) na niz sukcesivnih obračunskih perioda. Obračun tačnog periodičnog rezultata pretpostavlja uključivanje u rashode obračunskog perioda alikvotnog dela izdatka za nabavku ili proizvodnju stalnih sredstava koji u momentu nastanka nisu bili rashod. Imajući u vidu da se stalna sredstva koriste sa ciljem da budu dugoročno upotrebljavana, ukupni izdaci po pomenutom osnovu se alociraju na njihov ceo korisni vek upotrebe.
AMORTIZACIJA ( OTPISIVANJE) Stalna sredstva koja podležu amortizaciji Nematerijalna sredstva sa ograničenim vekom trajanja – aktiviraju se i amortizuju tokom korisnog veka trajanja (npr. većina franšiznih ugovora, patenti) Amortizacija se obračunava za stavke nekretnina, postrojenja i opreme koji su priznati kao stalno sredstvo i koji imaju ograničeni vek upotrebe. Stalna sredstva koja ne podležu obračunu amortizacije Nematerijalna sredstva sa neograničenim vekom trajanja – aktiviraju se ali se ne amortizuju, s tim što se od entiteta zahteva testiranje nematerijalnog sredstva na obezvređenje (u skladu sa MRS 36) poređenjem njegovog nadoknadivog iznosa i knjigovodstvene vrednosti (npr. trgovačke marke, brend, ). Određene stavke NPO se ne otpisuju: - zemljište (ima neograničeni korisni vek trajanja), - stalna sredstva trajne vrednosti (npr. umetnička dela, spomenici kulture, skulpture i sl. ), stalna sredstva u pripremi (amortizacioni period počinje od momenta kada je sredstvo raspoloživo za korišćenje). - stalna sredstva namenjena prodaji (u skladu sa IFRS 5) i investicione nekretnine ukoliko se vrednuju po fer vrednosti
AMORTIZACIJA ( OTPISIVANJE) Elementi obračuna amortizacije: 1) iznos koji se amortizuje (osnovica za obračun amortizacije) 2) amortizacioni period 3) korisni vek upotrebe 4) stopa amortizacije 5) metodi amortizacije
AMORTIZACIJA ( OTPISIVANJE) 1) Osnovica za obračun amortizacije (model nabavne vrednosti) utvrđuje se kao razlika između nabavne vrednosti/cene koštanja i rezidualne vrednosti (ostatak vrednosti). Rezidualna vrednost datog sredstva je procenjeni iznos koji bi danas entitet primio ako bi otuđio sredstvo nakon odbijanja procenjenih troškova prodaje, pod pretpostavkom da je sredstvo već na kraju svog korisnog veka upotrebe, i u stanju koje se očekuje na kraju njegovog korisnog veka. Rezidualna vrednost je često beznačajna (uglavnom se smatra da je jednaka nuli) ili se ne može pouzdano proceniti te je samim tim nebitna za utvrđivanje osnovice za amortizaciju (bez uticaja na obračun amortizacije). Rezidualna vrednost treba da se utvrđuje ako: - je procenjeni vek upotrebe sredstva kraći od njegovog ekonomskog veka upotrebe, - politika upravljanja sredstvima podrazumeva njihovu prodaju pre njihovog ekonomskog veka upotrebe, i - je procenjeni iznos rezidualne vrednosti značajan (materijalan). - se njen iznos može pouzdano utvrditi isteka
AMORTIZACIJA ( OTPISIVANJE) 2) Amortizacioni period je period od početka obračuna amortizacije do prestanka obračuna amortizacije. 1) amortizacija sredstva započinje kada sredstvo postane raspoloživo za upotrebu. 2) sredstvo se amortizuje sve do njegovog isknjižavanja (obračun amortizacije se ne obustavlja kada se sredstvo ne koristi ili kada se ne koristi aktivno, osim ako nije u potpunosti otpisano). 3) obračun amortizacije prestaje kada je sredstvo otuđeno na bilo koji način, kada je u potpunosti otpisano ili kada je reklasifikovano kao stalno sredstvo namenjeno prodaji ( u skladu sa IFRS 5).
AMORTIZACIJA ( OTPISIVANJE) 3) Korisni vek upotrebe sredstva Korisni vek upotrebe je: 1) vremenski period u kojem se očekuje da će entitet koristiti sredstvo 2) broj proizvoda ili sličnih jedinica, koje entitet očekuje da će proizvesti datim sredstvom. Procena korisnog veka upotrebe zasniva se na profesionalnom prosuđivanju Procena korisnog veka upotrebe zavisi od poslovne politike entiteta u vezi sa nabavkom i trošenjem konkretnih sredstava. Korisni vek upotrebe može se razlikovati od ekonomskog veka upotrebe konkretnog sredstva. Primer: Ekonomski vek upotrebe mašine je je 10 godina. Poslovna politika entiteta je da se nabavljaju nove mašine svakih 8 godina. U ovom slučaju, korisni vek upotrebe mašine je 8 godina. Stopa amortizacije se određuje na osnovu korisnog veka upotrebe sredstva.
AMORTIZACIJA ( OTPISIVANJE) Prilikom određivanja korisnog veka upotrebe sredstva moraju se uzeti u obzir sledeći faktori: - očekivano korišćenje sredstva (procenjuje se na osnovu očekivanog kapaciteta ili fizičkog učinka sredstva), - očekivano fizičko trošenje i habanje (npr, broj smena u kojima se sredstvo koristi), - tehnička ili komercijalna zastarelost (usled promena ili poboljšanja u proizvodnji, promene u tražnji za proizvodom ili uslugama koje se pružaju uz pomoć sredstva), - ograničenja u korišćenju sredstva (npr. istek roka upotrebe sredstva po osnovu ugovora). Okolnosti koje ukazuju da je neophodno preispitivanje korisnog veka upotrebe sredstva: - naknadna ulaganja u sredstvo kojima se produžava njegov vek upotrebe, - obezvređenje sredstva (npr. usled oštećenja), čime se skraćuje njegov vek upotrebe, - planirano otuđenje sredstva u skorijem periodu, - tehnološke promene ili promene na tržištu.
AMORTIZACIJA ( OTPISIVANJE) 4 i 5) Metode amortizacije i stopa amortizacije Metoda amortizacije treba da najvernije odražava dinamiku trošenja budućih ekonomskih koristi sadržanih u sredstvu. Mogu se primenjivati različite metode za različita sredstva Princip kontinuiteta (konzistentnosti) • Klasifikacija metoda amortizacije: 1) vremenske metode: a) linearna (proporcionalna) metoda, b) degresivna metoda 2) funkcionalna metoda Napomena: postoji i progresivna metoda koja spada u grupu vremenskih metoda amortizacije – nije dozvoljena njena upotreba.
- Slides: 57