
Temadag om TCO i indkb p sundheds og
Temadag om TCO i indkøb på sundheds- og velfærdsområdet 16. august 2016 1
Tekst 10. 00 – 10. 15 Velkomst 10. 15 – 11. 00 Introduktion til TCO v/ chef for offentlig-privat Rikke Thorlund Haahr, Udbudsportalen 11. 00 – 11. 30 TCO i køb af velfærdsteknologi, v/ Gitte Duelund Madsen, KL’s Center for velfærdsteknologi 11. 30 – 12. 00 Case: TCO i vaskeriydelser, v/ Divisionsdirektør Hanne Selsholt og Ansvarlig for Borgervask Morten Schou Andersen, Forenede Dampvaskerier. 12. 00 – 12. 45 Frokost 12. 45 – 13. 55 Regler og rammer, v/ Advokat Mikala Berg Dueholm, Lett Advokater 13. 55 – 14. 10 Pause 14. 10 – 14. 40 TCO-fordele ved at bruge (miljø)mærker, v/ Chefkonsulent Rikke Dreyer, Miljømærkning Danmark 14. 40 – 15. 05 Case: TCO ved levering af mad, v/ Driftsdirektør Henrik Niclasen, Compass Group – Din Private Kok. 15. 05 – 15. 30 Case: TCO ved levering af sundhedsydelser, v/ Senior Public Affairs Manager Ole Qvist Pedersen, Falck Danmark A/S 15. 30 -15. 45 Afrunding 2
Introduktion til TCO
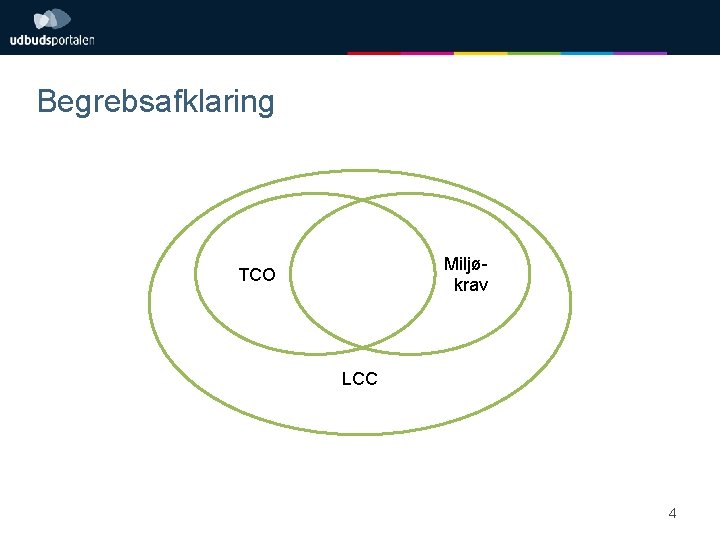
Begrebsafklaring Miljøkrav TCO LCC 4
Miljøkrav • EU definerer offentlige grønne indkøb som ". . . en proces, hvorved offentlige myndigheder erhverver varer, tjenester eller får udført bygge- og anlægsarbejder, som har mindre miljøvirkning målt over levetiden sammenlignet med varer, tjenester og bygge- og anlægsarbejder med samme primære funktion. . . ” • Miljøkrav: krav, der sikrer at anskaffelsen har mindre miljøvirkning målt over levetiden sammenlignet med anskaffelser med samme primære funktion. 5
TCO – Total Cost of Ownership • Anskaffelsesprisen udgør ofte kun en mindre del af de samlede omkostninger ved at eje et produkt • TCO-beregninger omfatter de direkte økonomiske udgifter for ejeren af et produkt • TCO kan defineres som summen af: • • • Anskaffelsespris Transaktionsomkostninger Driftsomkostninger Service og vedlighed Bortskaffelse 6
LCC – Life Cycle Costs • Omfatter også omkostninger, der ligger uden for ejerens brugsperiode, samt indirekte omkostninger mht. klimapåvirkning og miljøbelastning mv. 7
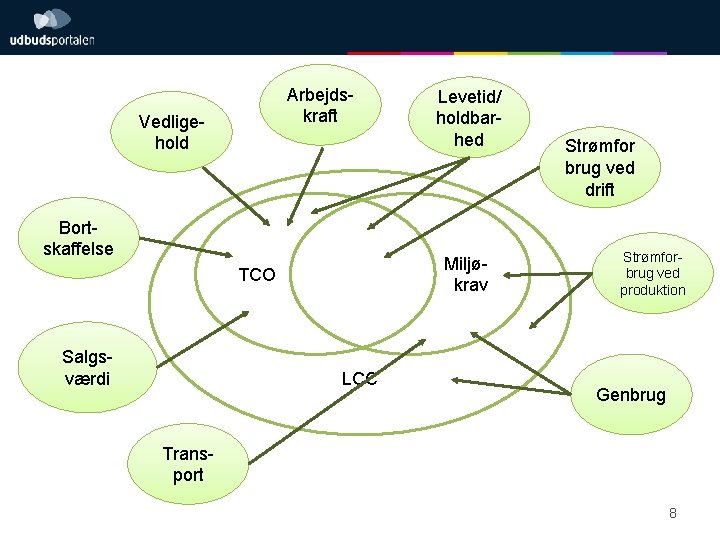
Arbejdskraft Vedligehold Bortskaffelse Miljøkrav TCO Salgsværdi Levetid/ holdbarhed LCC Strømfor brug ved drift Strømforbrug ved produktion Genbrug Transport 8
Beslægtede begreber • ESCO-samarbejder: Energy Saving Company: Investeringer i energireducerende foranstaltninger finansieres gennem besparelser via reduceret ressourceforbrug • Cirkulær økonomi: Et ”system”, hvor produkterne går fra ’vugge til vugge’ (frem for ‘vugge til grav’)i et cirkulært kredsløb, og komponenter lever videre i nye produkter. • Afledte effekter (eksternaliteter): arbejdsskader/ arbejdsmiljø, sociale konsekvenser mv. • Andre? 9
TCO som mindstekrav Mindstekrav • De tekniske specifikationer – dvs. krav til det specifikke produkt – kan f. eks. være særlige miljøkrav til produktet. • Særlige kontraktretlige forpligtelser – den ordregivende myndighed kan medtage særlige kontraktretlige forpligtelser, der ikke nødvendigvis er knyttet til produktets/ydelsens karakteristika. • Udfordring: Kræver et godt kendskab til markedet, for at vide hvilke mindstekrav der er de rigtige (hvor er de reelle cost-drivere? ) 10
Udfordringer ved at anvende TCO (og LCC) som tildelingskriterium Tildelingskriterium, betingelser der skal være opfyldt • Være baseret på objektivt verificerbare og ikkediskriminerende kriterier • Metoden må ikke uberettiget favorisere eller forringe vilkårene for visse virksomheder, herunder særligt hvis metoden endnu ikke er godkendt til gentagen eller vedvarende anvendelse. • Udfordring: De TCO-parametre, der konkurreres på, konkurrerer også med de øvrige tildelingskriterier. Større usikkerhed om, hvad man får. 11
Andre metoder til at tænke totaløkonomisk • Køb vedligeholdelsesfrit/ lad leverandøren stå for vedligeholdelsen: • Konkurrencen omfatter også vedligeholdelsesomkostninger • Leverandøren (som måske har bedst kendskab til costdriverne) foretager TCO-vurderingen. • Leasing • Indarbejd ”bløde” TCO-kriterier i underkriterierne vedr. kvalitet. 12
Gevinstrealisering (I) • En besparelse er ikke realiseret før udgiften de facto er reduceret. • Organisatorisk udfordring: udgifterne til anskaffelse og driftsomkostningerne er ofte placeret forskellige steder i organisationen. • Fx køb af legepladser. En vedligeholdelsesfri legeplads er måske dyrere i anlæg (institutionens budget), men sparer tid hos tekniske medarbejdere i ejendomsservice. • Hvis en dyrere vaskemaskine bruger mindre vand, skal institutionernes budget så reduceres i overensstemmelse med mindreforbruget? • TCO i sparet arbejdskraft: hvordan omsættes ”brugervenlighed” i gevinster? • Arbejdskraftsbesparende teknologi/ velfærdsteknologi 13
Gevinstrealisering (II) • Ofte baserer gevinstvurderingen (og evt. realiseringen) sig på en forventet volumen. Men TCO-vurderinger af fx holdbarhed er kun vurderinger: • Fx engangspipetter, som viser sig ikke at have samme holdbarhed som forudsat (resultat: laboratoriet brugte flere pipetter end forudsat). • Fx engangshandsker, som viste sig ikke at falde i brugerens smag (resultat: brugerne valgte så vidt muligt en anden og dyrere variant i sortimentet). 14
TCO i praksis Mindstekrav • De tekniske specifikationer – dvs. krav til det specifikke produkt – kan f. eks. være særlige miljøkrav til produktet. • Særlige kontraktretlige forpligtelser – den ordregivende myndighed kan medtage særlige kontraktretlige forpligtelser, der ikke nødvendigvis er knyttet til produktets/ydelsens karakteristika. • Udfordring: Kræver et godt kendskab til markedet, for at vide hvilke mindstekrav der er de rigtige (hvor er de reelle cost-drivere? ) 15
TCO i praksis Tildelingskriterium, betingelser der skal være opfyldt • Være baseret på objektivt verificerbare og ikkediskriminerende kriterier • Metoden må ikke uberettiget favorisere eller forringe vilkårene for visse virksomheder, herunder særligt hvis metoden endnu ikke er godkendt til gentagen eller vedvarende anvendelse. • Udfordring: De TCO-parametre, der konkurreres på, konkurrerer også med de øvrige tildelingskriterier. Større usikkerhed om, hvad man får. 16
Andre metoder til at tænke totaløkonomisk • Køb vedligeholdelsesfrit/ lad leverandøren stå for vedligeholdelsen: • Konkurrencen omfatter også vedligeholdelsesomkostninger • Leverandøren (som måske har bedst kendskab til costdriverne) foretager TCO-vurderingen. • Leasing • Indarbejd ”bløde” TCO-kriterier i underkriterierne vedr. kvalitet. 17
Gevinstrealisering • En besparelse er ikke realiseret før udgiften de facto er reduceret. • Organisatorisk udfordring: udgifterne til anskaffelse og driftsomkostningerne er ofte placeret forskellige steder i organisationen. • Fx køb af legepladser. En vedligeholdelsesfri legeplads er måske dyrere i anlæg (institutionens budget), men sparer tid hos tekniske medarbejdere i ejendomsservice. • Hvis en dyrere vaskemaskine bruger mindre vand, skal institutionernes budget så reduceres i overensstemmelse med mindreforbruget? • TCO i sparet arbejdskraft: hvordan omsættes ”brugervenlighed” i gevinster? • Arbejdskraftsbesparende teknologi/ velfærdsteknologi 18
Gevinstrealisering (II) • Ofte baserer gevinstvurderingen (og evt. realiseringen) sig på en forventet volumen. Men TCO-vurderinger af fx holdbarhed er kun vurderinger: • Fx engangspipetter, som viser sig ikke at have samme holdbarhed som forudsat (resultat: laboratoriet brugte flere pipetter end forudsat). • Fx engangshandsker, som viste sig ikke at falde i brugerens smag (resultat: brugerne valgte så vidt muligt en anden og dyrere variant i sortimentet). 19
- Slides: 20