
TEMA VII Evaluacin de proyectos La evaluacin de
- Slides: 15
TEMA VII Evaluación de proyectos
�La evaluación de un proyecto surge de comparar sus ingresos y sus egresos. �Ingresos : valor de los bienes o servicios que se producirán en el futuro de realizarse el proyecto. �Egresos: valor de los recursos necesarios para producir los bienes y servicios de realizarse el proyecto.
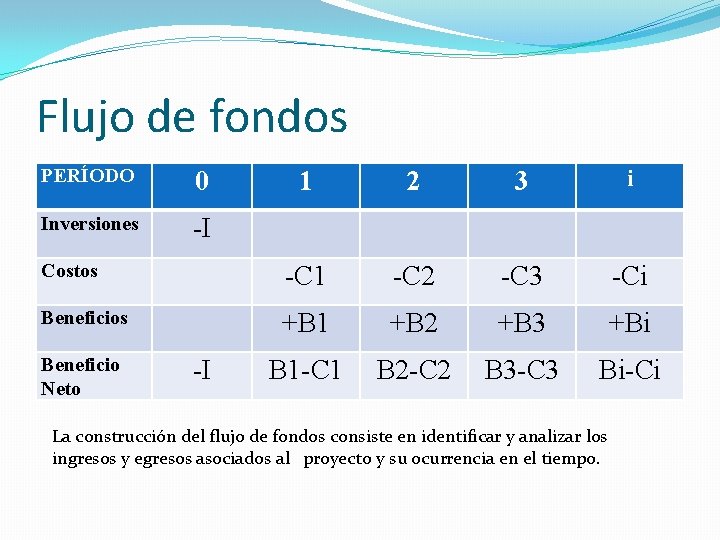
BENEFICIO NETO (BN) = Ingresos - Egresos �Los BN no se producen en un mismo momento sino a lo largo del tiempo. Esto implica un: �FLUJO DE FONDOS = Flujo de ingresos – Flujo de egresos
Actualización de valores �Para poder homogeneizar los valores a lo largo del tiempo se debe considerar dos factores: Los intereses que devenga el capital y el efecto inflacionario. �La ecuación para “actualizar” un valor económico por estos factores es: donde r: tasa de interés, descuento o inflación para cada año, según corresponda.
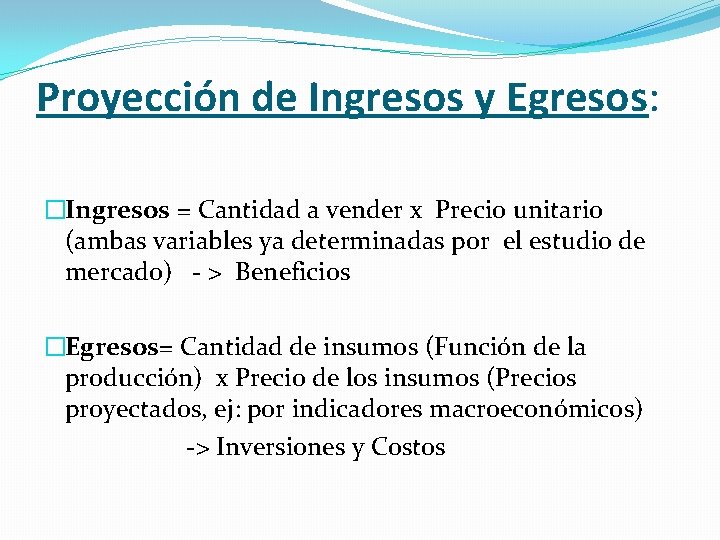
Proyección de Ingresos y Egresos: �Ingresos = Cantidad a vender x Precio unitario (ambas variables ya determinadas por el estudio de mercado) - > Beneficios �Egresos= Cantidad de insumos (Función de la producción) x Precio de los insumos (Precios proyectados, ej: por indicadores macroeconómicos) -> Inversiones y Costos
Flujo de fondos PERÍODO 0 Inversiones -I 1 2 3 i Costos -C 1 -C 2 -C 3 -Ci Beneficios +B 1 +B 2 +B 3 +Bi B 1 -C 1 B 2 -C 2 B 3 -C 3 Bi-Ci Beneficio Neto -I La construcción del flujo de fondos consiste en identificar y analizar los ingresos y egresos asociados al proyecto y su ocurrencia en el tiempo.
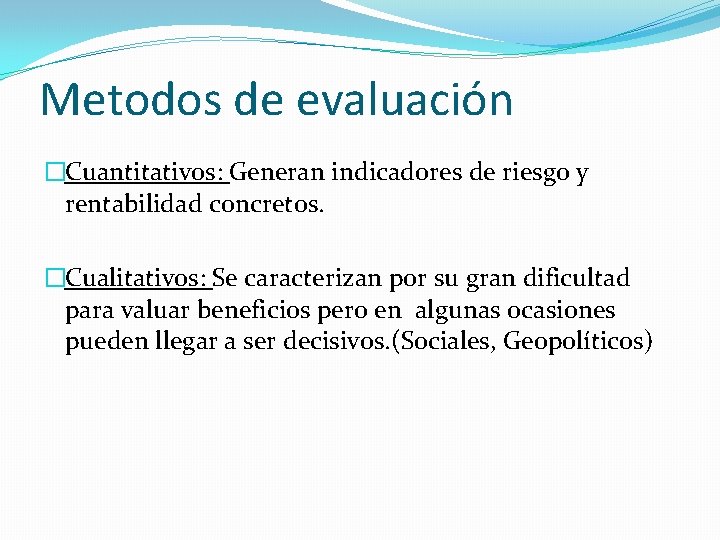
Metodos de evaluación �Cuantitativos: Generan indicadores de riesgo y rentabilidad concretos. �Cualitativos: Se caracterizan por su gran dificultad para valuar beneficios pero en algunas ocasiones pueden llegar a ser decisivos. (Sociales, Geopolíticos)
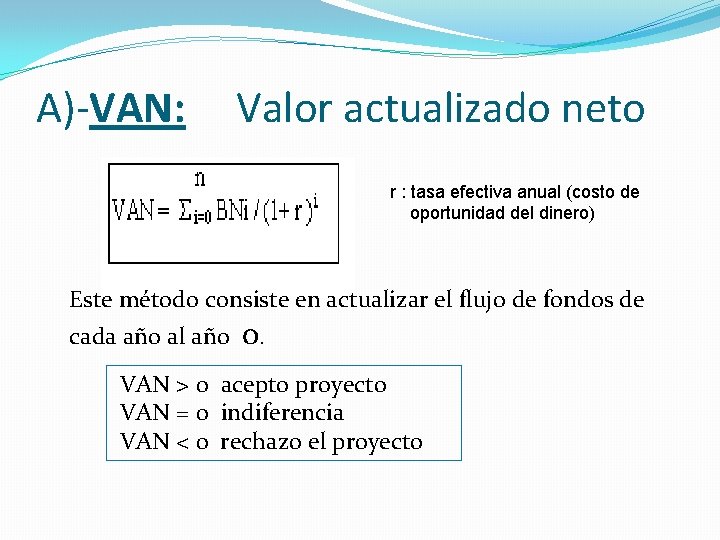
A)-VAN: Valor actualizado neto r : tasa efectiva anual (costo de oportunidad del dinero) Este método consiste en actualizar el flujo de fondos de cada año al año 0. VAN > 0 acepto proyecto VAN = 0 indiferencia VAN < 0 rechazo el proyecto
Ventajas y Desventajas del VAN �Indica la magnitud del beneficio del proyecto. �No da idea del rendimiento del proyecto y no se puede comparar con el rendimiento de otras inversiones. �No se pueden comparar proyectos con distinto período de análisis.
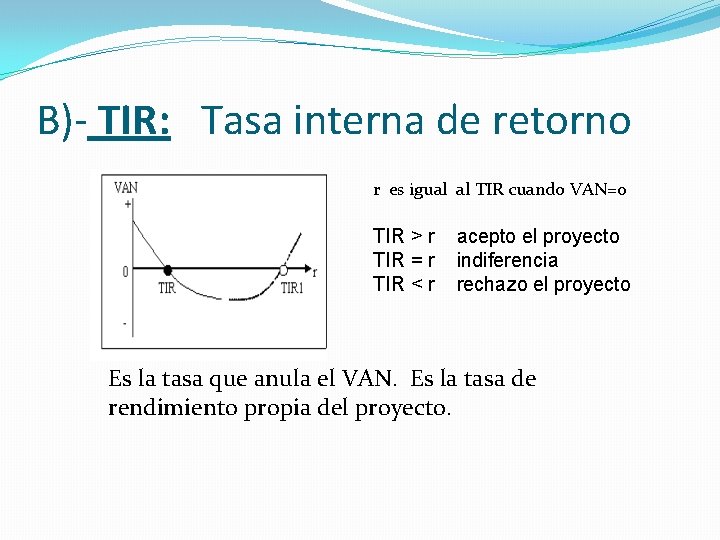
B)- TIR: Tasa interna de retorno r es igual al TIR cuando VAN=0 TIR > r TIR = r TIR < r acepto el proyecto indiferencia rechazo el proyecto Es la tasa que anula el VAN. Es la tasa de rendimiento propia del proyecto.
Ventajas y Desventajas del TIR �Da una idea de la rentabilidad del proyecto. �No da idea de la magnitud del beneficio del proyecto. �Puede ocurrir que haya dos o más TIR. Esto se presenta en proyectos con egresos e ingresos a intervalos. � Supone que los ingresos del flujo de fondos se reinvierten a la TIR.
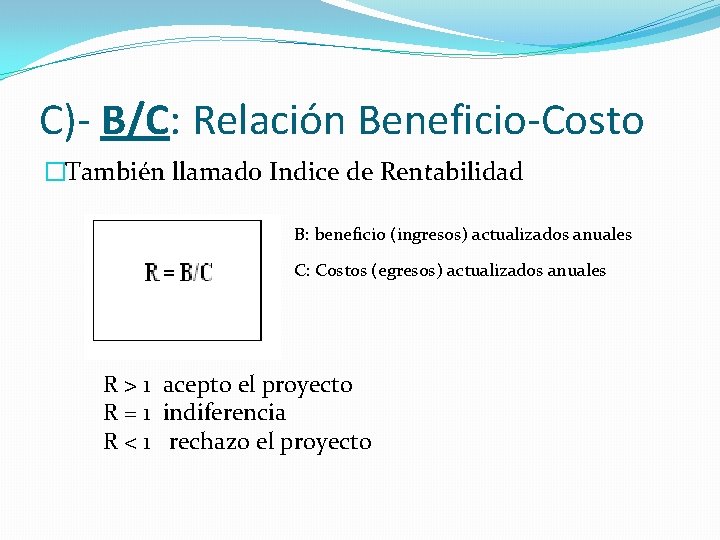
C)- B/C: Relación Beneficio-Costo �También llamado Indice de Rentabilidad B: beneficio (ingresos) actualizados anuales C: Costos (egresos) actualizados anuales R > 1 acepto el proyecto R = 1 indiferencia R < 1 rechazo el proyecto
Ventajas y Desventajas de B/C �Da un índice de relación entre los beneficios y costos del proyecto. �Es sensible a la forma en que se definen los costos en el armado del flujo de fondos.
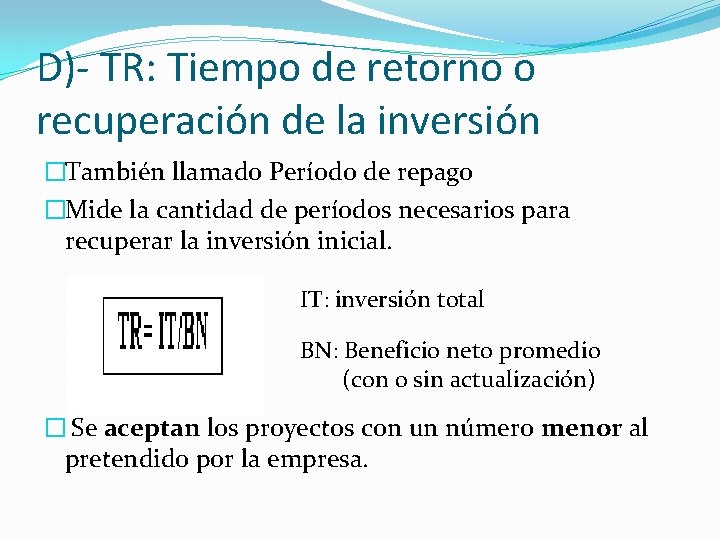
D)- TR: Tiempo de retorno o recuperación de la inversión �También llamado Período de repago �Mide la cantidad de períodos necesarios para recuperar la inversión inicial. IT: inversión total BN: Beneficio neto promedio (con o sin actualización) � Se aceptan los proyectos con un número menor al pretendido por la empresa.
Ventajas y Desventajas del TR �Simplicidad de cálculo. �En la comparación de proyectos penaliza a los de mayor duración. �Se puede cometer errores si no se interpreta y aplica correctamente.