
TEMA 5 Llogaria e shitjes sht llogari e
- Slides: 20
TEMA 5
Llogaria e shitjes është llogari e të ardhurave e shfrytëzuar për shitjen e mallrave dhe shërbimeve
Kur realizohet shitja me kredi, biznesit i lindë një llogari e arkëtueshme Pasuri në bilanc të gjendjes
Llogaritë e arkëtueshme Shitja e mallrave apo shërbimeve ne afat pagese
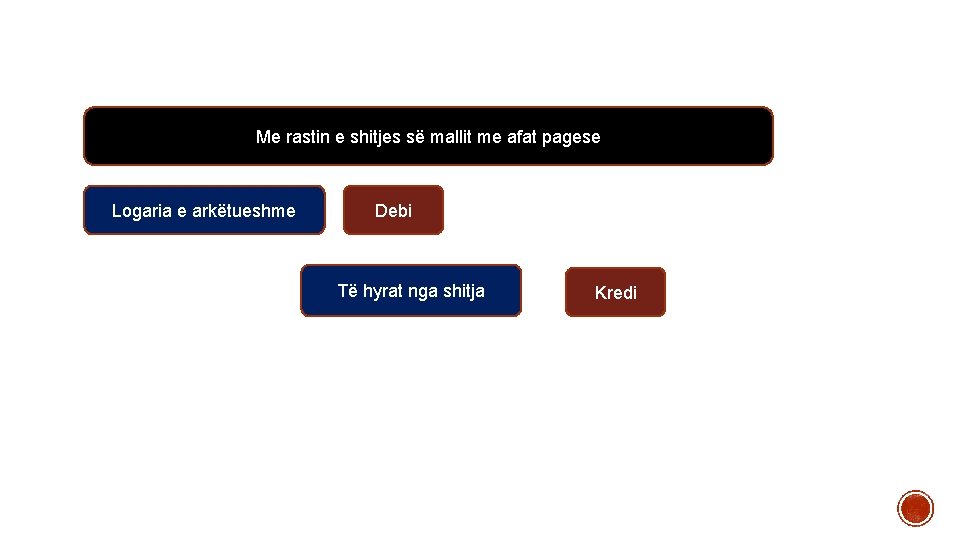
Me rastin e shitjes së mallit me afat pagese Logaria e arkëtueshme Debi Të hyrat nga shitja Kredi
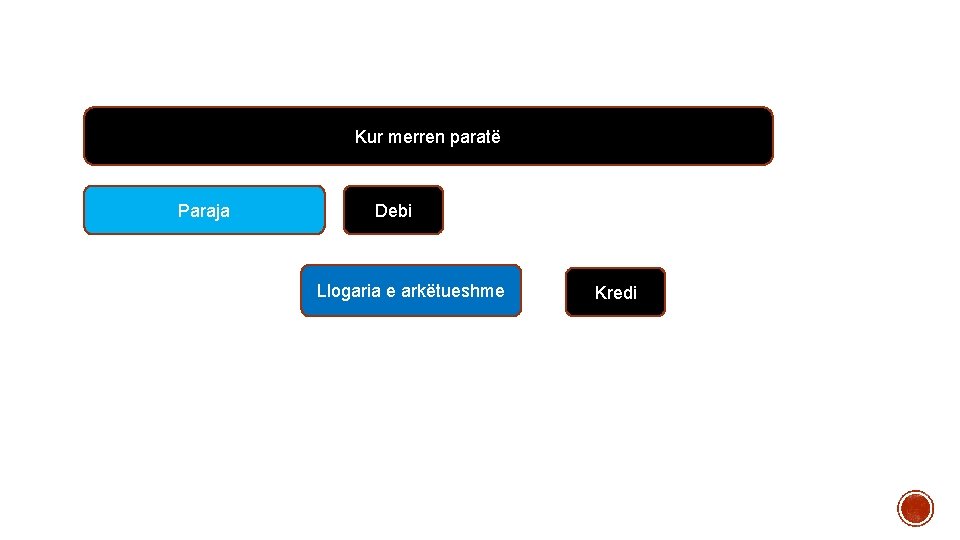
Kur merren paratë Paraja Debi Llogaria e arkëtueshme Kredi
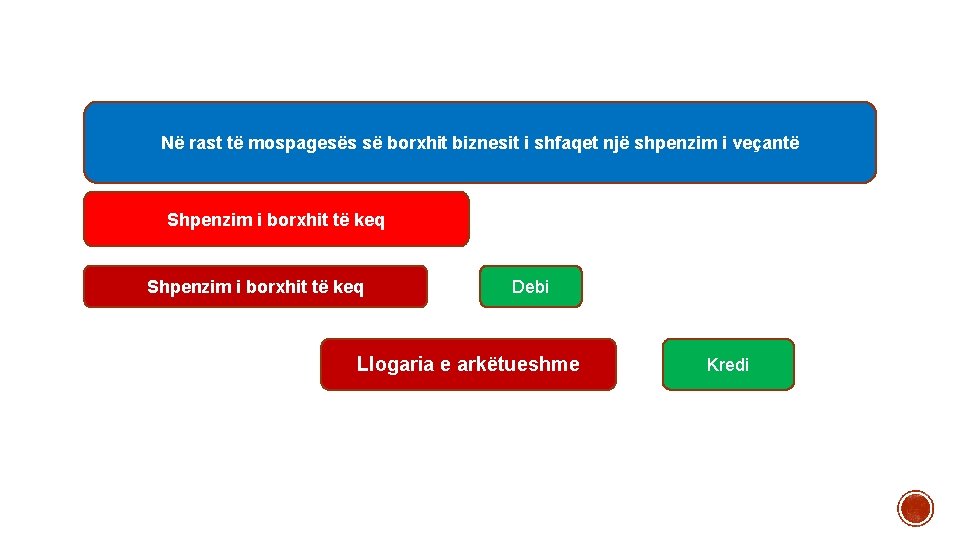
Në rast të mospagesës së borxhit biznesit i shfaqet një shpenzim i veçantë Shpenzim i borxhit të keq Debi Llogaria e arkëtueshme Kredi
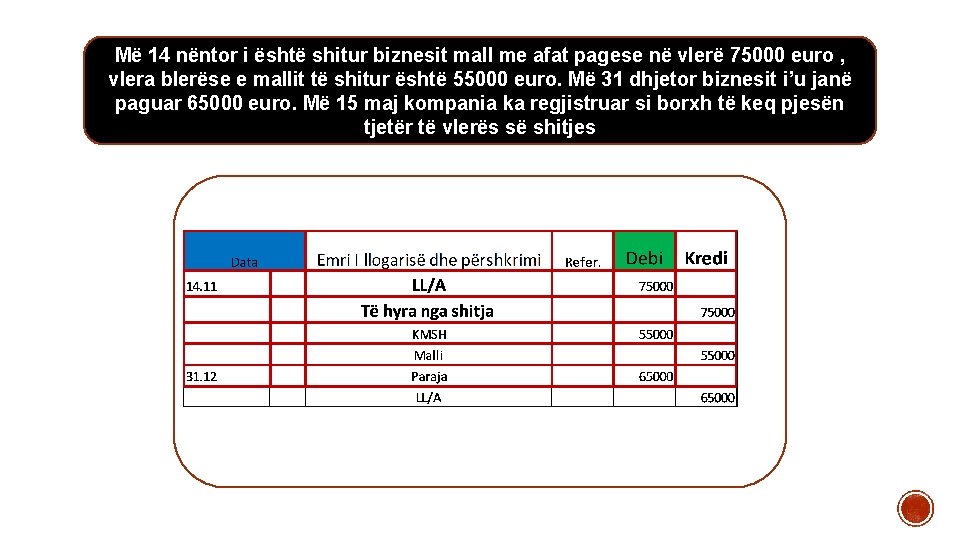
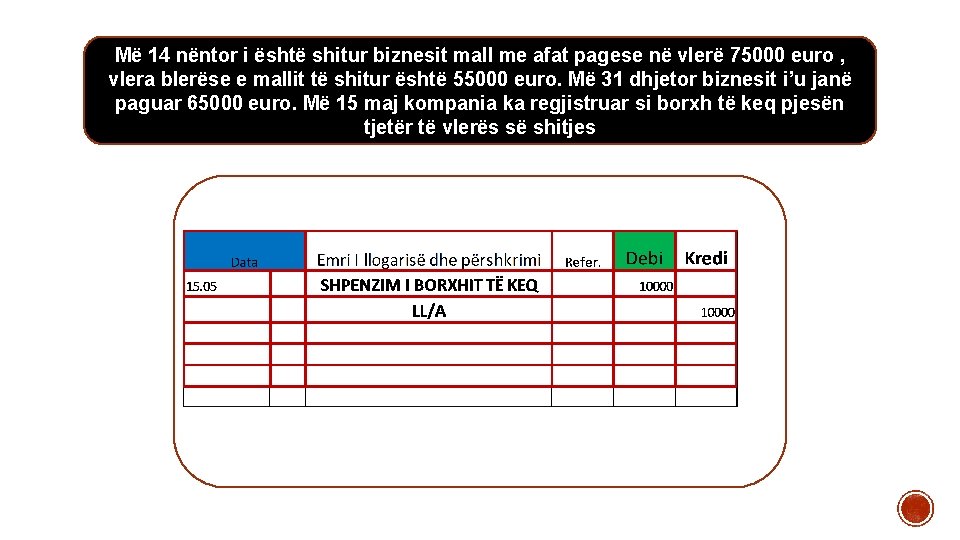
Më 14 nëntor i është shitur biznesit mall me afat pagese në vlerë 75000 euro , vlera blerëse e mallit të shitur është 55000 euro. Më 31 dhjetor biznesit i’u janë paguar 65000 euro. Më 15 maj kompania ka regjistruar si borxh të keq pjesën tjetër të vlerës së shitjes
Më 14 nëntor i është shitur biznesit mall me afat pagese në vlerë 75000 euro , vlera blerëse e mallit të shitur është 55000 euro. Më 31 dhjetor biznesit i’u janë paguar 65000 euro. Më 15 maj kompania ka regjistruar si borxh të keq pjesën tjetër të vlerës së shitjes
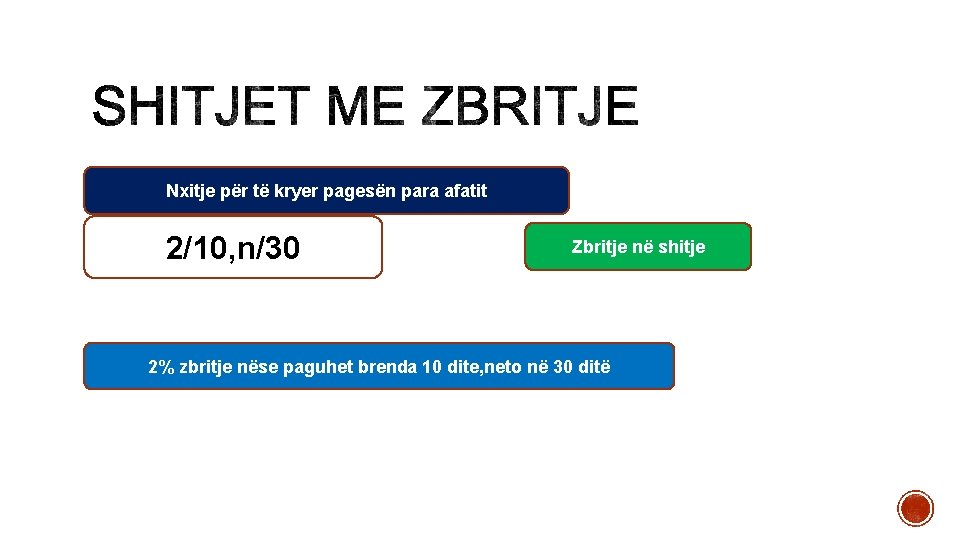
Nxitje për të kryer pagesën para afatit 2/10, n/30 Zbritje në shitje 2% zbritje nëse paguhet brenda 10 dite, neto në 30 ditë
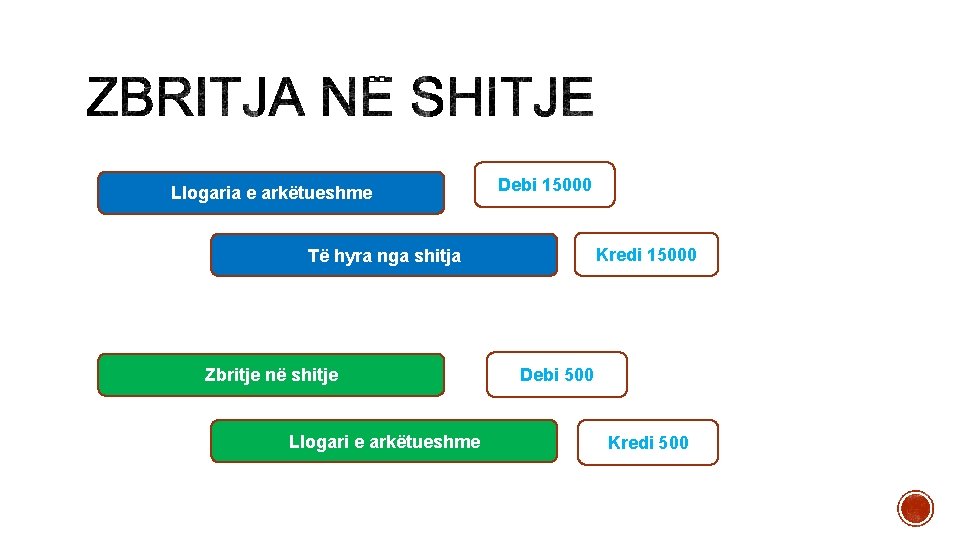
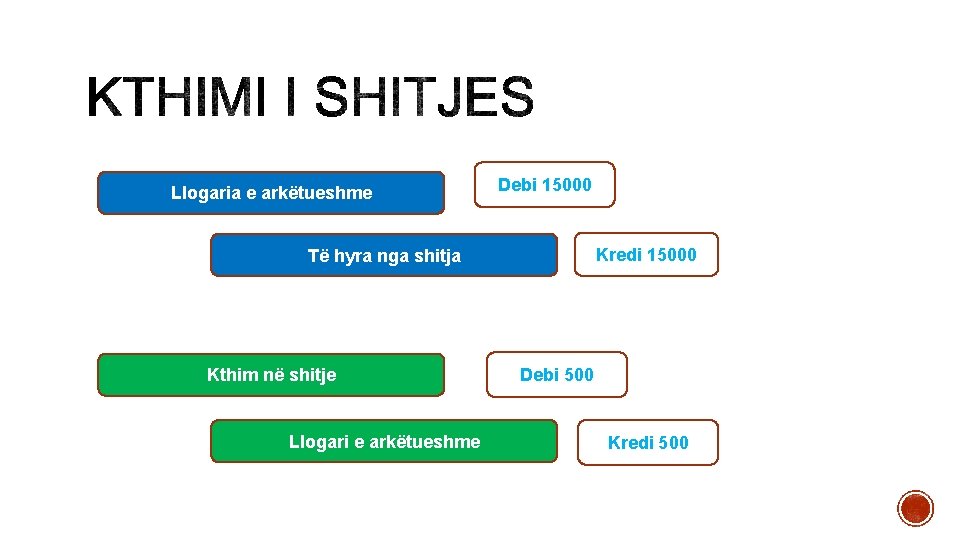
Llogaria e arkëtueshme Debi 15000 Kredi 15000 Të hyra nga shitja Zbritje në shitje Llogari e arkëtueshme Debi 500 Kredi 500
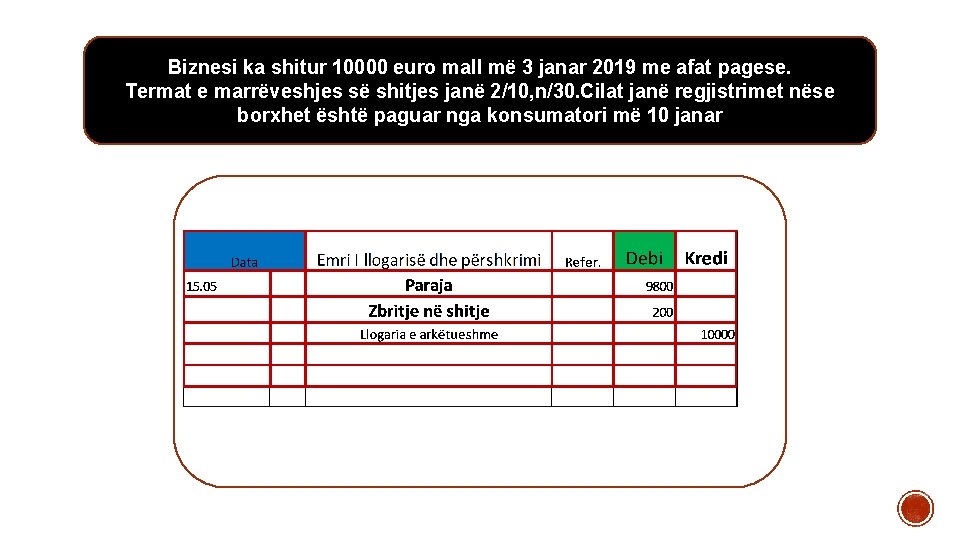
Biznesi ka shitur 10000 euro mall më 3 janar 2019 me afat pagese. Termat e marrëveshjes së shitjes janë 2/10, n/30. Cilat janë regjistrimet nëse borxhet është paguar nga konsumatori më 10 janar
Llogaria e arkëtueshme Debi 15000 Kredi 15000 Të hyra nga shitja Kthim në shitje Llogari e arkëtueshme Debi 500 Kredi 500
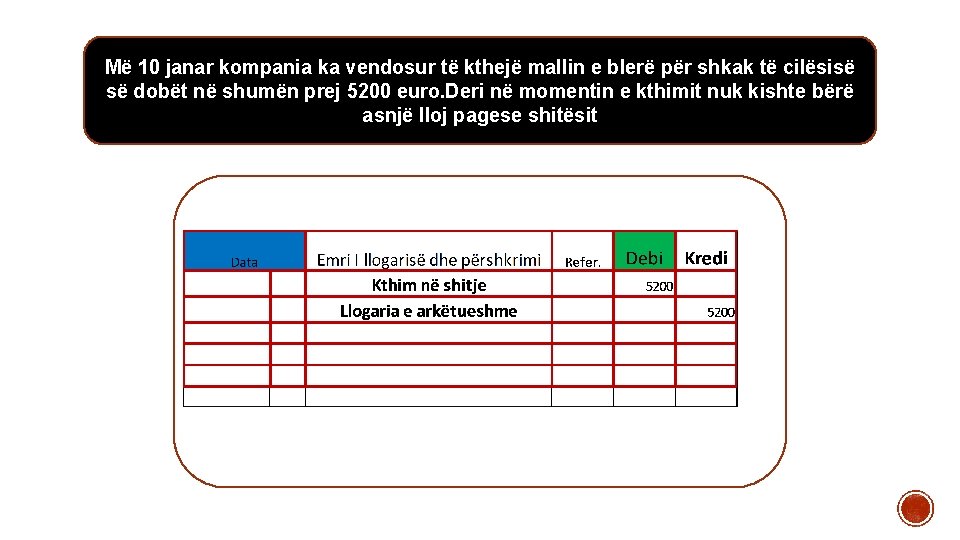
Më 10 janar kompania ka vendosur të kthejë mallin e blerë për shkak të cilësisë së dobët në shumën prej 5200 euro. Deri në momentin e kthimit nuk kishte bërë asnjë lloj pagese shitësit
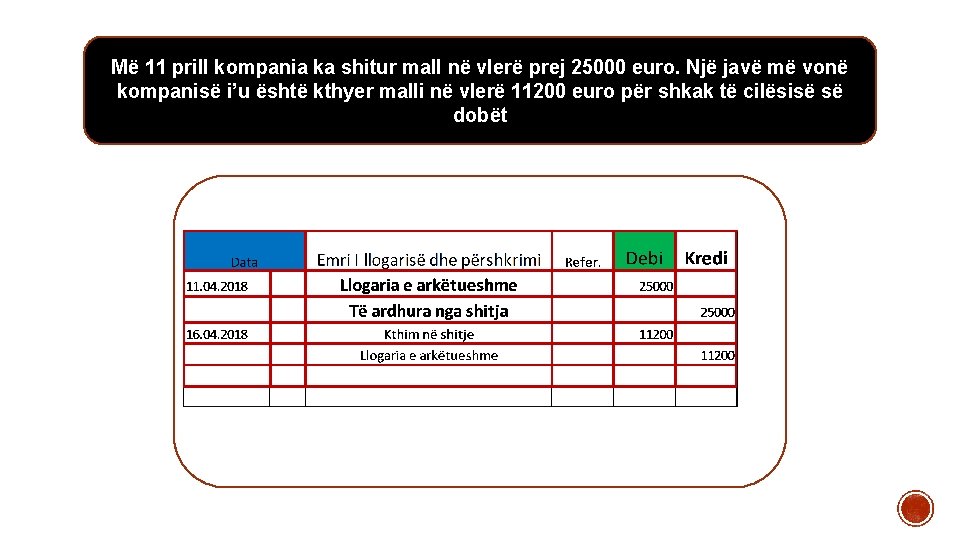
Më 11 prill kompania ka shitur mall në vlerë prej 25000 euro. Një javë më vonë kompanisë i’u është kthyer malli në vlerë 11200 euro për shkak të cilësisë së dobët
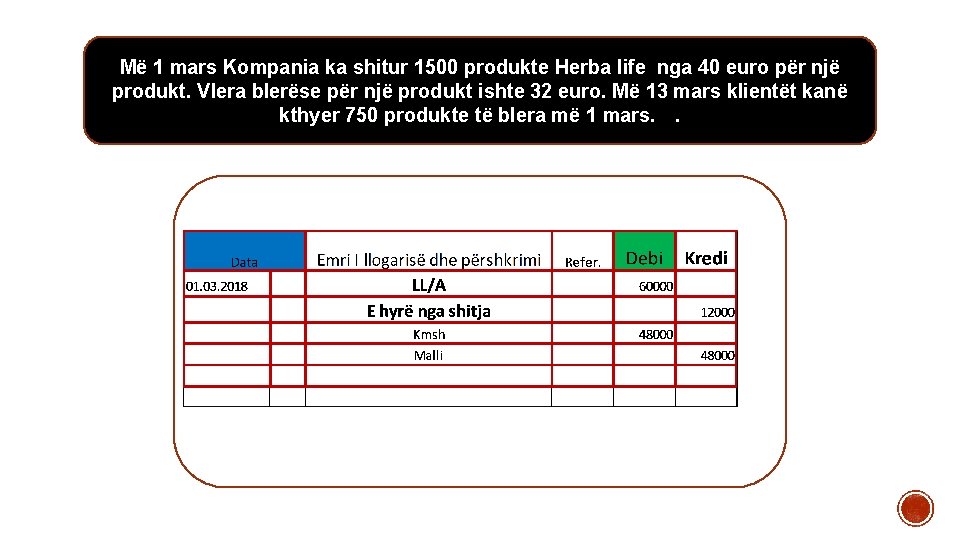
Më 1 mars Kompania ka shitur 1500 produkte Herba life nga 40 euro për një produkt. Vlera blerëse për një produkt ishte 32 euro. Më 13 mars klientët kanë kthyer 750 produkte të blera më 1 mars. .
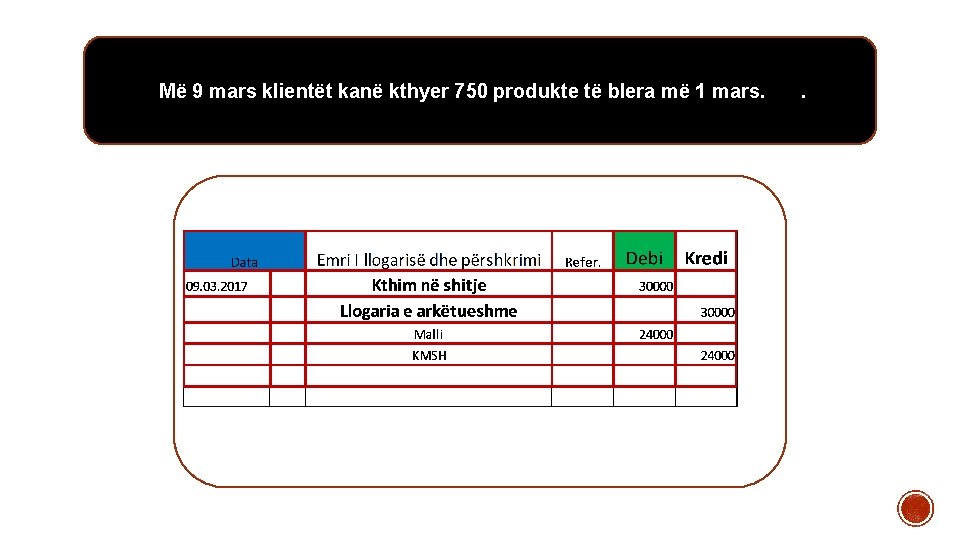
Më 9 mars klientët kanë kthyer 750 produkte të blera më 1 mars. .
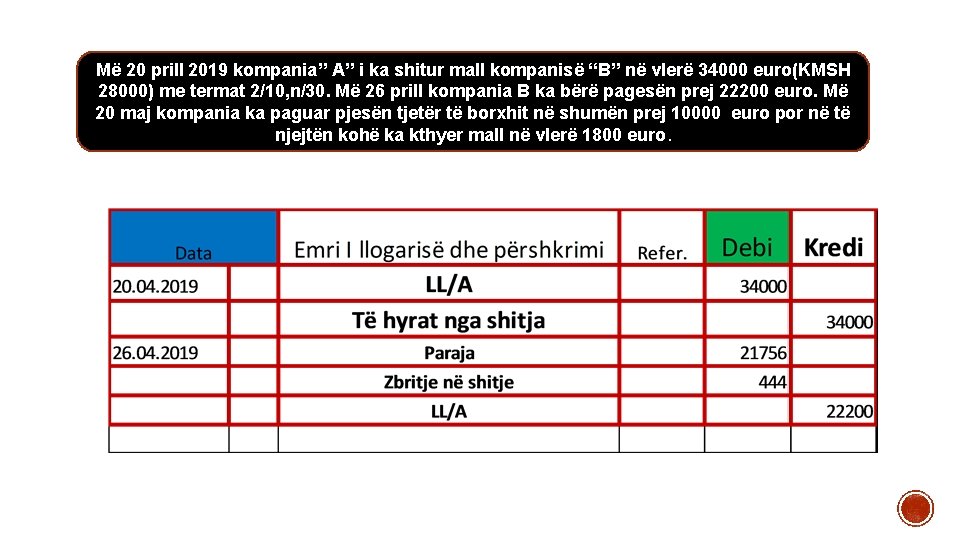
Më 20 prill 2019 kompania” A” i ka shitur mall kompanisë “B” në vlerë 34000 euro(KMSH 28000) me termat 2/10, n/30. Më 26 prill kompania B ka bërë pagesën prej 22200 euro. Më 20 maj kompania ka paguar pjesën tjetër të borxhit në shumën prej 10000 euro por në të njejtën kohë ka kthyer mall në vlerë 1800 euro.
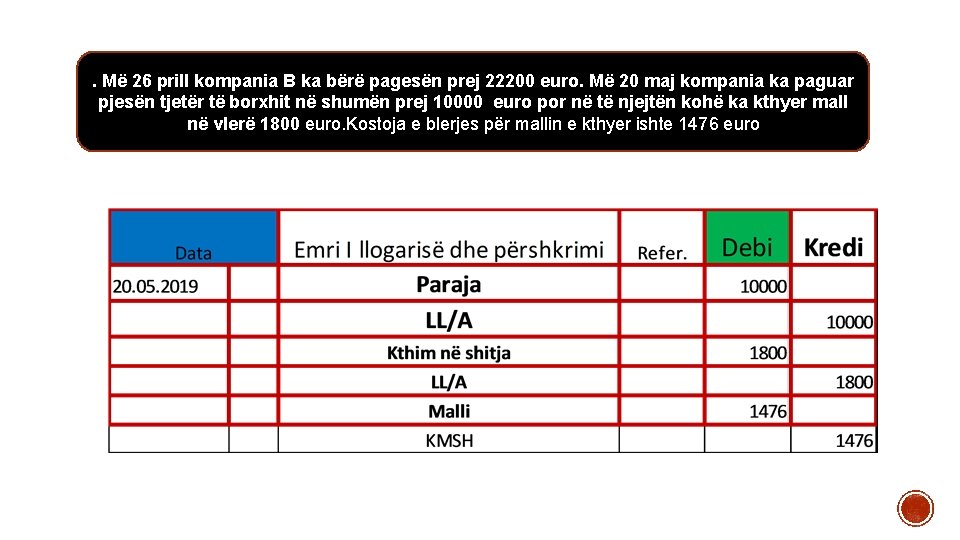
. Më 26 prill kompania B ka bërë pagesën prej 22200 euro. Më 20 maj kompania ka paguar pjesën tjetër të borxhit në shumën prej 10000 euro por në të njejtën kohë ka kthyer mall në vlerë 1800 euro. Kostoja e blerjes për mallin e kthyer ishte 1476 euro
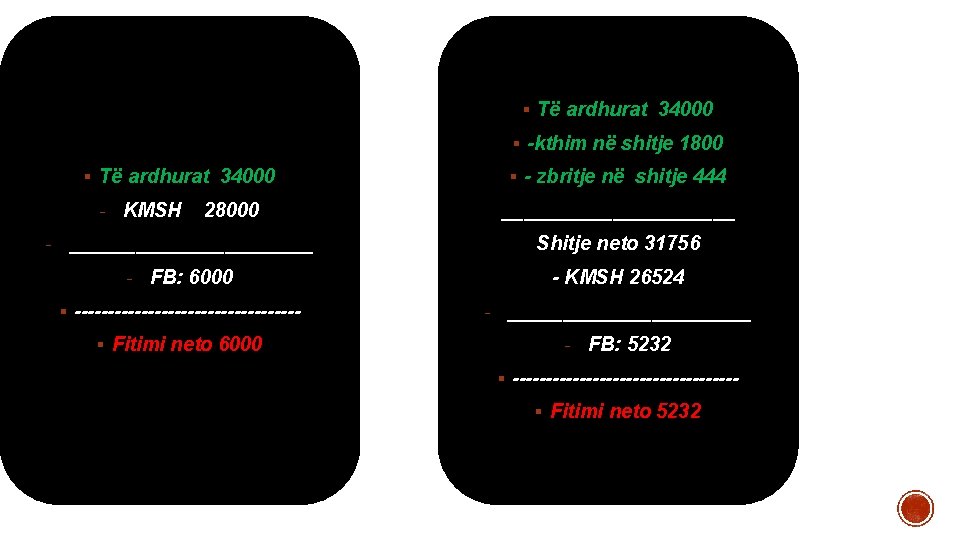
§ Të ardhurat 34000 § -kthim në shitje 1800 § Të ardhurat 34000 - KMSH 28000 § - zbritje në shitje 444 ___________ - ___________ Shitje neto 31756 - FB: 6000 - KMSH 26524 § ----------------- - ___________ § Fitimi neto 6000 - FB: 5232 § -----------------§ Fitimi neto 5232