
TEMA 1 EL ENTORNO DE LA DOCTRINA CONTABLE
TEMA 1 EL ENTORNO DE LA DOCTRINA CONTABLE La contabilidad como lenguaje de los negocios
GUIÓN 1. 1. - Concepto de contabilidad 1. 2. - Los juicios de valor en la contabilidad 1. 3. - Funciones del dpto. de contabilidad 1. 4. - Etapas del proceso contable 1. 5. - Tipos de documentos contables 1. 6. - Los estados financieros 1. 7. - Fines y usuarios de la contabilidad 1. 8. - La regulación contable en España
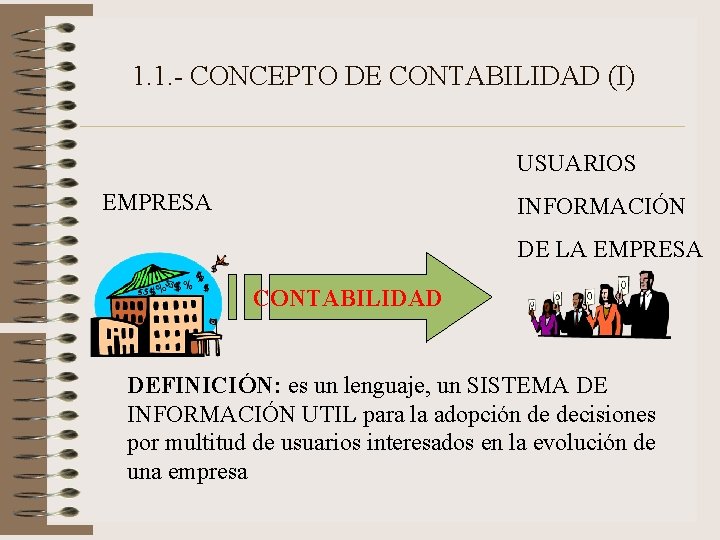
1. 1. - CONCEPTO DE CONTABILIDAD (I) USUARIOS EMPRESA INFORMACIÓN DE LA EMPRESA CONTABILIDAD DEFINICIÓN: es un lenguaje, un SISTEMA DE INFORMACIÓN UTIL para la adopción de decisiones por multitud de usuarios interesados en la evolución de una empresa
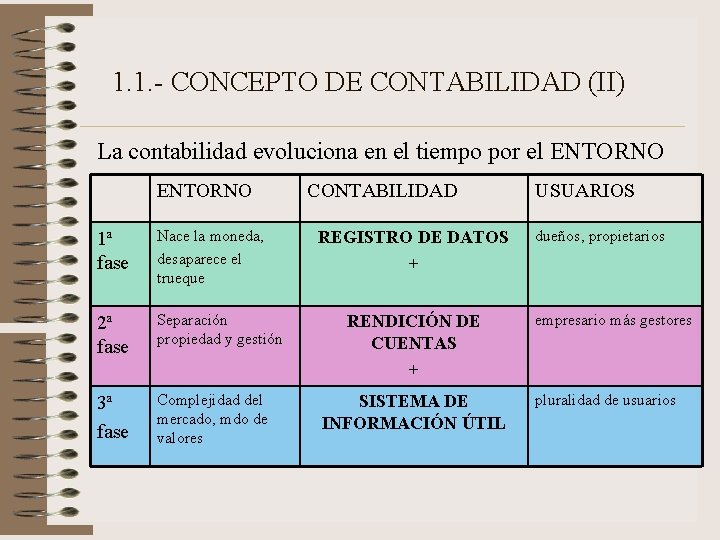
1. 1. - CONCEPTO DE CONTABILIDAD (II) La contabilidad evoluciona en el tiempo por el ENTORNO 1ª fase Nace la moneda, desaparece el trueque 2ª fase Separación propiedad y gestión 3ª fase Complejidad del mercado, mdo de valores CONTABILIDAD REGISTRO DE DATOS + RENDICIÓN DE CUENTAS + SISTEMA DE INFORMACIÓN ÚTIL USUARIOS dueños, propietarios empresario más gestores pluralidad de usuarios
1. 2. - LOS JUICIOS DE VALOR EN LA CONTABILIDAD CIENCIA SOCIAL: afectación del individuo en la forma de elaborar y analizar la información contable
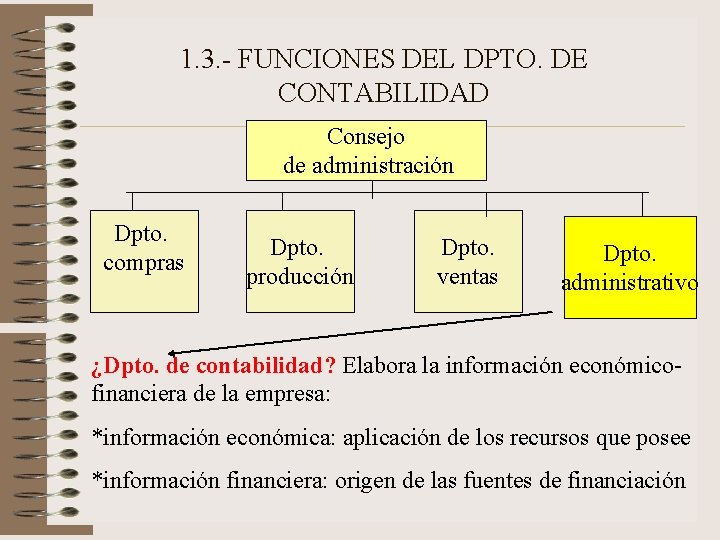
1. 3. - FUNCIONES DEL DPTO. DE CONTABILIDAD Consejo de administración Dpto. compras Dpto. producción Dpto. ventas Dpto. administrativo ¿Dpto. de contabilidad? Elabora la información económicofinanciera de la empresa: *información económica: aplicación de los recursos que posee *información financiera: origen de las fuentes de financiación
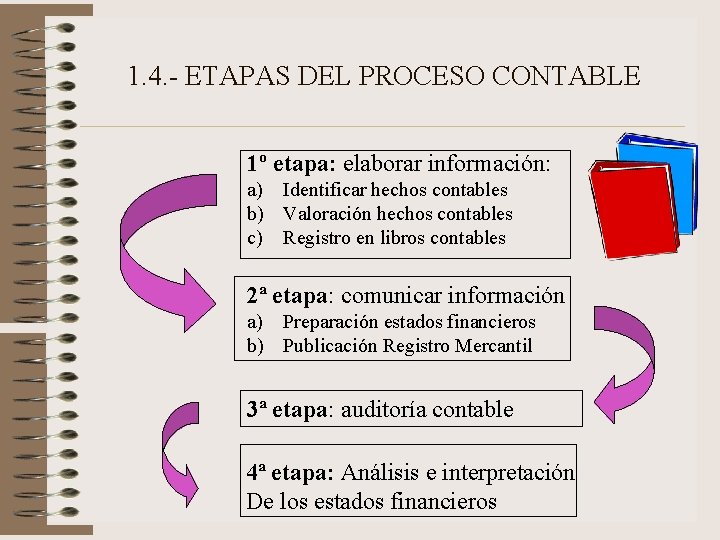
1. 4. - ETAPAS DEL PROCESO CONTABLE 1º etapa: elaborar información: a) Identificar hechos contables b) Valoración hechos contables c) Registro en libros contables 2ª etapa: comunicar información a) Preparación estados financieros b) Publicación Registro Mercantil 3ª etapa: auditoría contable 4ª etapa: Análisis e interpretación De los estados financieros

1. 5. - TIPOS DE DOCUMENTOS CONTABLES OJO: informe anual estados financieros (CCAA) DOCUMENTOS EXTERNOS: elaborados para 3º DIFERENCIAS DOCUMENTOS INTERNOS: elaborados para sí Normalizados, estándar FORMATO No estándar Obligatorios PRESENTACIÓN Voluntarios Públicos PUBLICIDAD Secretos
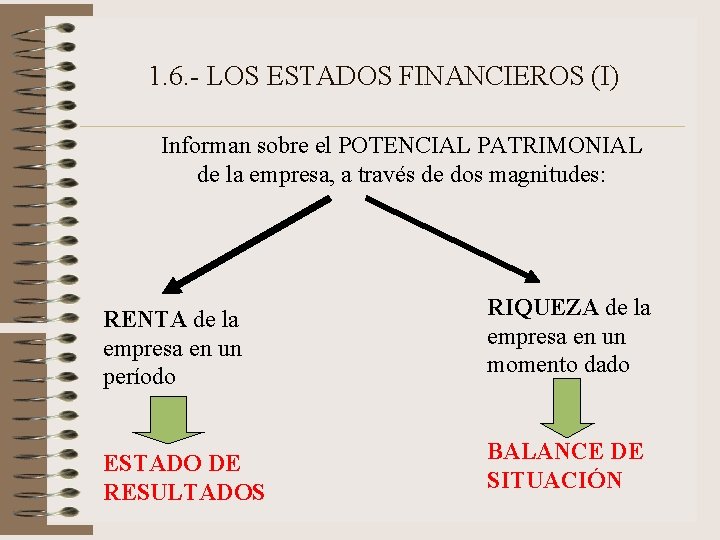
1. 6. - LOS ESTADOS FINANCIEROS (I) Informan sobre el POTENCIAL PATRIMONIAL de la empresa, a través de dos magnitudes: RENTA de la empresa en un período RIQUEZA de la empresa en un momento dado ESTADO DE RESULTADOS BALANCE DE SITUACIÓN
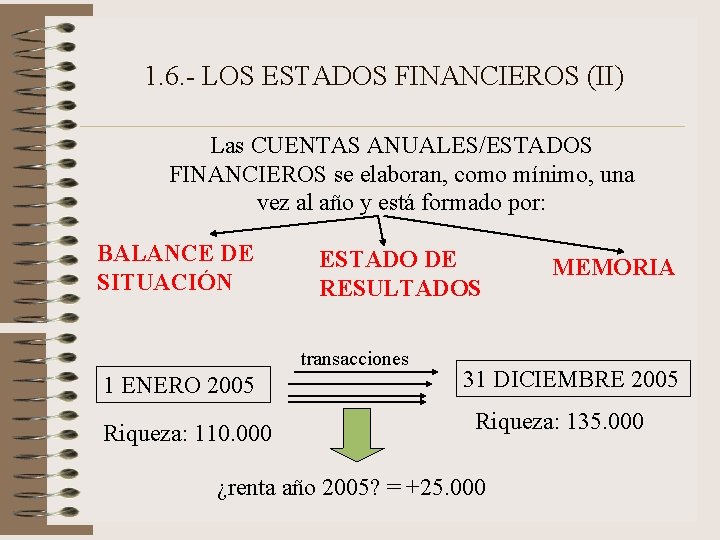
1. 6. - LOS ESTADOS FINANCIEROS (II) Las CUENTAS ANUALES/ESTADOS FINANCIEROS se elaboran, como mínimo, una vez al año y está formado por: BALANCE DE SITUACIÓN ESTADO DE RESULTADOS transacciones 1 ENERO 2005 Riqueza: 110. 000 MEMORIA 31 DICIEMBRE 2005 Riqueza: 135. 000 ¿renta año 2005? = +25. 000
1. 7. - FINES Y USUARIOS DE LA CONTABILIDAD IMAGEN FIEL EMPRESA ESTADOS FINANCIEROS CONTABILIDAD: mostrar en los estados financieros -como si fuera un espejo- la imagen fiel de la realidad empresarial
1. 7. - FINES Y USUARIOS DE LA CONTABILIDAD • • PROPIETARIOS y ACCIONISTAS ACREEDORES ADMINISTRACIÓN PÚBLICA TRABAJADORES Y SINDICATOS DEUDORES Y CLIENTES ANALISTAS PÚBLICO EN GENERAL
1. 8. - LA REGULACIÓN CONTABLE EN ESPAÑA NORMAS COMUNITARIAS: • IV y VII DIRECTIVAS • REGLAMENTO 1606/2002 NORMAS NACIONALES: --LEYES NACIONALES: C. CO, TRLSA, LSRL, LMV, LCOOP, . . . --DECRETOS: PGCE, RRM --OTRAS NORMAS: RESOLUCIONES DEL ICAC
- Slides: 13