
TEKNOLOJ GELTRME BLGELERTEKNOPARK MAL UYGULAMALARI Teknopark Mali Uygulamalar
TEKNOLOJİ GELİŞTİRME BÖLGELERİ/TEKNOPARK MALİ UYGULAMALARI
Teknopark Mali Uygulamalar 01 MEVZUAT ve TANIMLAR 02 TEŞVİK ve DESTEKLER 03 Özellik Arz Eden Hususlar
1 MEVZUAT ve TANIMLAR
Teknopark Mevzuatı 1 Mevzuat kapsamındaki kanun ve yönetmelikler ü 06. 07. 2001 - 4691 sayılı Teknoloji Geliştirme Bölgeleri (TGB) Kanunu ü 19. 06. 2002 - Uygulama Yönetmeliği ü 02. 01. 2004 - 5035 sayılı Kanun ü 31. 12. 2004 - 5281 sayılı Kanun (TUBİTAK-Marmara Araştırma Merkezi Teknoloji Serbest Bölgesi kapsama dâhil edildi ) ü 12. 03. 2011 - 6170 sayılı Kanun (4691 sayılı Kanun'da değişiklik yapılmıştır) ü 12. 03. 2014 - Uygulama Yönetmeliği (Yürürlülük 01. 04. 2014) ü 16. 02. 2016 - 6676 sayılı Ar-Ge Reform Paketi Kanunu (Yürürlülük 01. 03. 2016) ü 10. 08. 2016 - TGB Ar-Ge Reform Paketi Uygulama Yönetmeliği (Yürürlülük 01. 03. 2016)
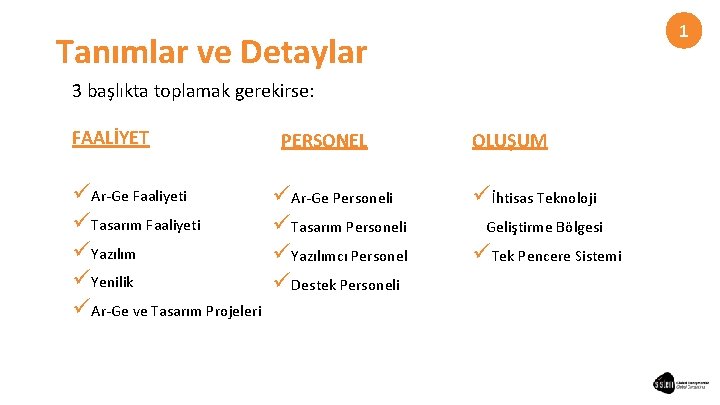
1 Tanımlar ve Detaylar 3 başlıkta toplamak gerekirse: FAALİYET üAr-Ge Faaliyeti üTasarım Faaliyeti üYazılım üYenilik üAr-Ge ve Tasarım Projeleri OLUŞUM PERSONEL üAr-Ge Personeli üTasarım Personeli üYazılımcı Personel üDestek Personeli üİhtisas Teknoloji Geliştirme Bölgesi üTek Pencere Sistemi
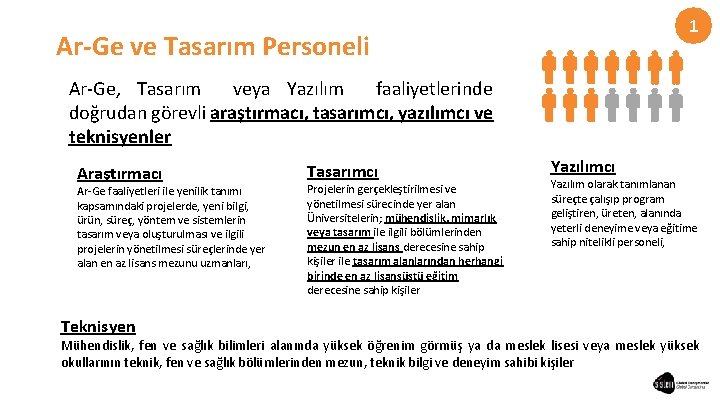
1 Ar-Ge ve Tasarım Personeli Ar-Ge, Tasarım veya Yazılım faaliyetlerinde doğrudan görevli araştırmacı, tasarımcı, yazılımcı ve teknisyenler Araştırmacı Ar-Ge faaliyetleri ile yenilik tanımı kapsamındaki projelerde, yeni bilgi, ürün, süreç, yöntem ve sistemlerin tasarım veya oluşturulması ve ilgili projelerin yönetilmesi süreçlerinde yer alan en az lisans mezunu uzmanları, Teknisyen Tasarımcı Projelerin gerçekleştirilmesi ve yönetilmesi sürecinde yer alan Üniversitelerin; mühendislik, mimarlık veya tasarım ile ilgili bölümlerinden mezun en az lisans derecesine sahip kişiler ile tasarım alanlarından herhangi birinde en az lisansüstü eğitim derecesine sahip kişiler Yazılımcı Yazılım olarak tanımlanan süreçte çalışıp program geliştiren, üreten, alanında yeterli deneyime veya eğitime sahip nitelikli personeli, Mühendislik, fen ve sağlık bilimleri alanında yüksek öğrenim görmüş ya da meslek lisesi veya meslek yüksek okullarının teknik, fen ve sağlık bölümlerinden mezun, teknik bilgi ve deneyim sahibi kişiler
Destek Personeli Ar-Ge faaliyetlerine katılan veya bu faaliyetlerle doğrudan ilişkili yönetici, teknik eleman, laborant, sekreter, işçi ve benzeri personeli ifade eder. İstisna kapsamındaki destek personeli sayısı Ar-Ge ve tasarım personeli sayısının %10’unu aşamaz. 1
2 TEŞVİK ve DESTEKLER
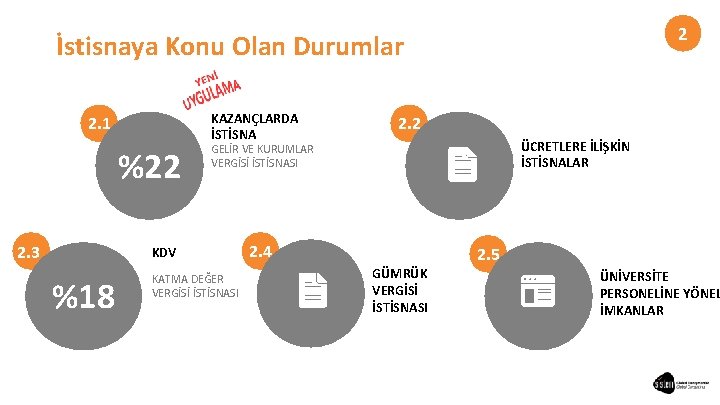
2 İstisnaya Konu Olan Durumlar KAZANÇLARDA İSTİSNA 2. 1 %22 2. 3 ÜCRETLERE İLİŞKİN İSTİSNALAR GELİR VE KURUMLAR VERGİSİ İSTİSNASI KDV %18 2. 2 KATMA DEĞER VERGİSİ İSTİSNASI 2. 4 2. 5 GÜMRÜK VERGİSİ İSTİSNASI ÜNİVERSİTE PERSONELİNE YÖNEL İMKANLAR
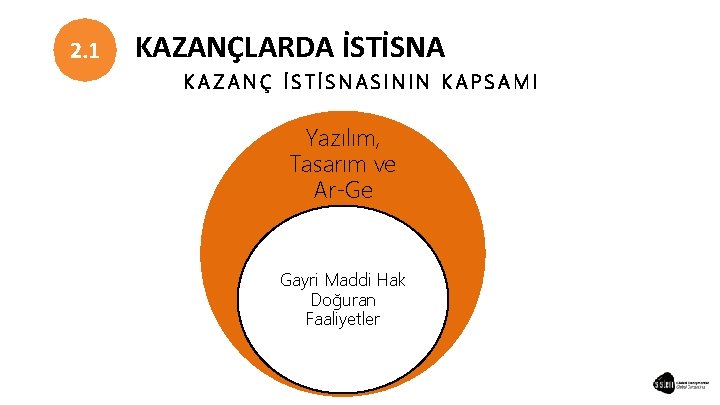
2. 1 KAZANÇLARDA İSTİSNA KAZANÇ İSTİSNASININ KAPSAMI Yazılım, Tasarım ve Ar-Ge Gayri Maddi Hak Doğuran Faaliyetler
KAZANÇLARDA İSTİSNA 2. 1 %22 GELİR ve KURUMLAR VERGİSİ İSTİSNASI § Yönetici şirketlerin kanun kapsamında elde ettikleri kazançlar, § Bölgede faaliyet gösteren mükelleflerin; bu bölgelerdeki Yazılım, Tasarım veya Ar-Ge faaliyetlerinden elde ettikleri kazançları
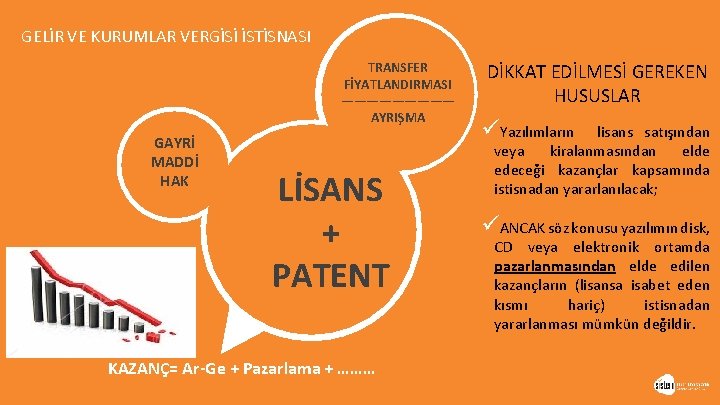
GELİR VE KURUMLAR VERGİSİ İSTİSNASI TRANSFER FİYATLANDIRMASI ————— AYRIŞMA GAYRİ MADDİ HAK LİSANS + PATENT KAZANÇ= Ar-Ge + Pazarlama + ……… DİKKAT EDİLMESİ GEREKEN HUSUSLAR üYazılımların lisans satışından veya kiralanmasından elde edeceği kazançlar kapsamında istisnadan yararlanılacak; üANCAK söz konusu yazılımın disk, CD veya elektronik ortamda pazarlanmasından elde edilen kazançların (lisansa isabet eden kısmı hariç) istisnadan yararlanması mümkün değildir.
KAZANÇ İSTİSNASINDAKİ DEĞİŞİKLİKLER Referans Mevzuatlar Kanun: 7033 sayılı Sanayinin Geliştirilmesi ve Üretimin Desteklenmesi Amacıyla Bazı Kanun ve Kanun Hükmünde Kararnamelerde Değişiklik Yapılmasına Dair Kanun-64. Madde (4691 sayılı Kanun-Geçici 2. Madde’ye ek getiren) Bakanlar Kurulu Kararı (BKK): 11/09/2017 tarihli ve 2017/10821 sayılı BKK Kurumlar Vergisi Genel Tebliğ (Seri No: 1)’nde Değişiklik Yapılmasına Dair Tebliğ (Seri No: 16)
KAZANÇ İSTİSNASINDAKİ DEĞİŞİKLİKLER İstisnadan Faydalanmak için Belge Zorunluluğu Getirildi Belgeler Firmaların Gayri Maddi Hak Gelirleri ve Net Satış Hasılatlarına Göre Farklılaştırıldı İstisna Tutarına Uygulanmak Üzere Belli Bir Oranlama Yapılmaya Başlanacak Yazılım Faaliyetleri İçin Telif Hakkı Tescil Belgesi Zorunluluğu Getirildi
KAZANÇ İSTİSNASINDAKİ DEĞİŞİKLİKLER İstisna Gayri Maddi Haklardan Elde Edilen Brüt Gelir ve Grup İçi Net Satış Hasılatı (5 Yıllık Ortalama) BKK’da Belirtilen Tutarın Üstünde İse; Firmalar Artık Kazanç İstisnasından Faydalanabilmek İçin Gayri Maddi Haklarını Patent veya Patente Eş Değer Bir Belgeye Bağlayacak ve Belli Oranda İstisna Uygulayacak! (%100 Değil) *** İstisna kazancın elde edildiği vergilendirme dönemine ilişkin beyannamelerin verilmesi gereken sürenin sonuna kadar tescil ve kayıt için yetkili kuruma başvurulmuş olması şarttır.
GAYRİ MADDİ HAK NEDİR? DİKKAT Transfer Fiyatlandırması Yoluyla Örtülü Kazanç Dağıtımı Hakkında Genel Tebliğ (18. 11. 2007 - Seri No: 1) Gayri maddi haklar, sinema filmleri, radyo-televizyon yayınlarında kullanılan filmler ve bantlar dahil olmak üzere edebi, artistik, bilimsel her nevi telif hakkının veya her nevi patentin, alameti farikanın, desen veya modelin, planın, gizli formül veya üretim yönteminin veya sınai, ticari, bilimsel tecrübeye dayalı bilgi birikiminin kullanma imtiyazı, kullanma hakkı veya satışı ile sınai, ticari, bilimsel teçhizatın kullanma imtiyazı veya kullanma hakkını ifade etmektedir.
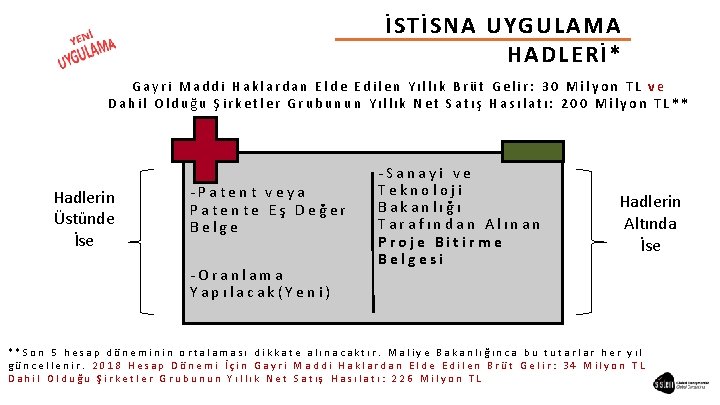
İSTİSNA UYGULAMA HADLERİ* Gayri Maddi Haklardan Elde Edilen Yıllık Brüt Gelir: 30 Milyon TL ve Dahil Olduğu Şirketler Grubunun Yıllık Net Satış Hasılatı: 200 Milyon TL** Hadlerin Üstünde İse -Patent veya Patente Eş Değer Belge -Oranlama Yapılacak(Yeni) -Sanayi ve Teknoloji Bakanlığı Tarafından Alınan Proje Bitirme Belgesi Hadlerin Altında İse **Son 5 hesap döneminin ortalaması dikkate alınacaktır. Maliye Bakanlığınca bu tutarlar her yıl güncellenir. 2018 Hesap Dönemi İçin Gayri Maddi Haklardan Elde Edilen Brüt Gelir: 34 Milyon TL Dahil Olduğu Şirketler Grubunun Yıllık Net Satış Hasılatı: 226 Milyon TL
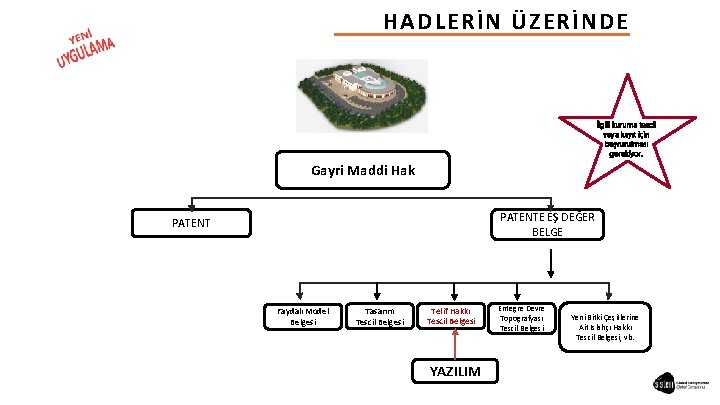
HADLERİN ÜZERİNDE İlgili kuruma tescil veya kayıt için başvurulması gerekiyor. Gayri Maddi Hak PATENTE EŞ DEĞER BELGE PATENT Faydalı Model Belgesi Tasarım Tescil Belgesi Telif Hakkı Tescil Belgesi YAZILIM Entegre Devre Topografyası Tescil Belgesi Yeni Bitki Çeşitlerine Ait Islahçı Hakkı Tescil Belgesi, vb.
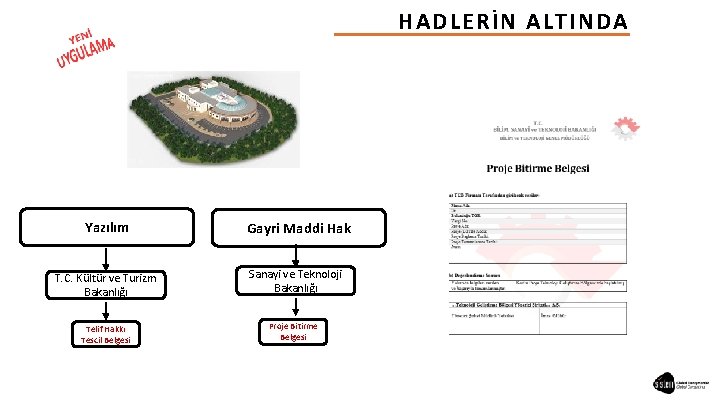
HADLERİN ALTINDA Yazılım Gayri Maddi Hak T. C. Kültür ve Turizm Bakanlığı Sanayi ve Teknoloji Bakanlığı Telif Hakkı Tescil Belgesi Proje Bitirme Belgesi
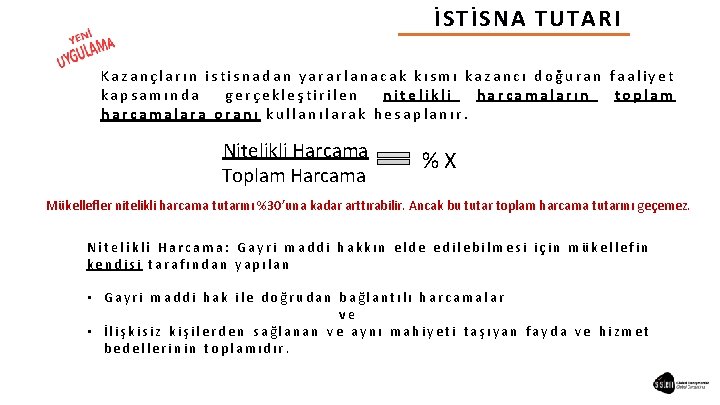
İSTİSNA TUTARI Kazançların istisnadan yararlanacak kısmı kazancı doğuran faaliyet kapsamında gerçekleştirilen nitelikli harcamaların toplam harcamalara oranı kullanılarak hesaplanır. Nitelikli Harcama Toplam Harcama % X Mükellefler nitelikli harcama tutarını %30’una kadar arttırabilir. Ancak bu tutar toplam harcama tutarını geçemez. Nitelikli Harcama: Gayri maddi hakkın elde edilebilmesi için mükellefin kendisi tarafından yapılan • Gayri maddi hak ile doğrudan bağlantılı harcamalar ve • İlişkisiz kişilerden sağlanan ve aynı mahiyeti taşıyan fayda ve hizmet bedellerinin toplamıdır.
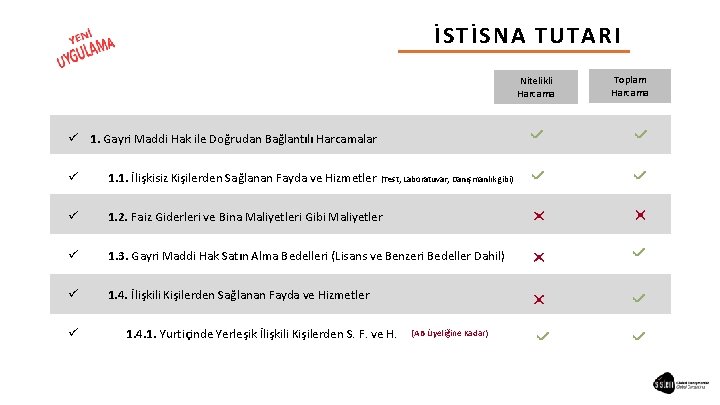
İSTİSNA TUTARI Nitelikli Harcama ü 1. Gayri Maddi Hak ile Doğrudan Bağlantılı Harcamalar ü 1. 1. İlişkisiz Kişilerden Sağlanan Fayda ve Hizmetler (Test, Laboratuvar, Danışmanlık gibi) ü 1. 2. Faiz Giderleri ve Bina Maliyetleri Gibi Maliyetler ü 1. 3. Gayri Maddi Hak Satın Alma Bedelleri (Lisans ve Benzeri Bedeller Dahil) ü 1. 4. İlişkili Kişilerden Sağlanan Fayda ve Hizmetler ü 1. 4. 1. Yurtiçinde Yerleşik İlişkili Kişilerden S. F. ve H. (AB Üyeliğine Kadar) Toplam Harcama
Sipariş Usulüyle Yapılan Çalışmalarda Durum Ne? Sipariş üzerine yapılan ve doğabilecek tüm gayri maddi hakların sözleşme hükümleri çerçevesinde siparişi verene ait olacağı durumlarda siparişi yapan mükellefler kazanç istisnasını tebliğ öncesi hükümler dikkate alınarak uygulamaya devam edebileceklerdir. Yani söz konusu BKK; sipariş usulüyle Ar-Ge, tasarım ve yazılım faaliyetini gerçekleştirenler lehine 4691 sayılı Kanuna istinaden kazanç istisnasından faydalanamayacaklarına dair herhangi bir hüküm içermemektedir. DİKKAT
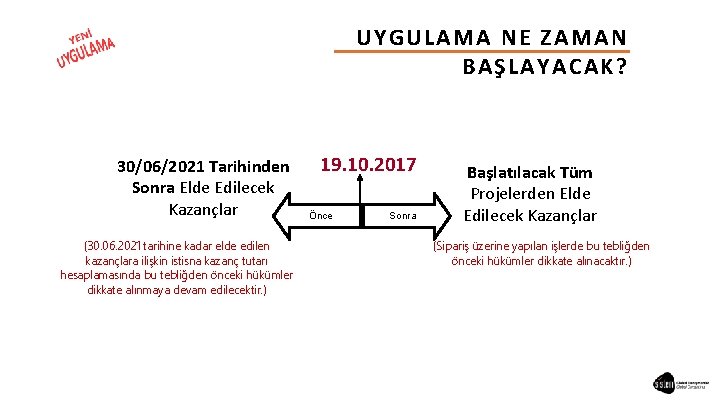
UYGULAMA NE ZAMAN BAŞLAYACAK? 30/06/2021 Tarihinden Sonra Elde Edilecek Kazançlar (30. 06. 2021 tarihine kadar elde edilen kazançlara ilişkin istisna kazanç tutarı hesaplamasında bu tebliğden önceki hükümler dikkate alınmaya devam edilecektir. ) 19. 10. 2017 Önce Sonra Başlatılacak Tüm Projelerden Elde Edilecek Kazançlar (Sipariş üzerine yapılan işlerde bu tebliğden önceki hükümler dikkate alınacaktır. )
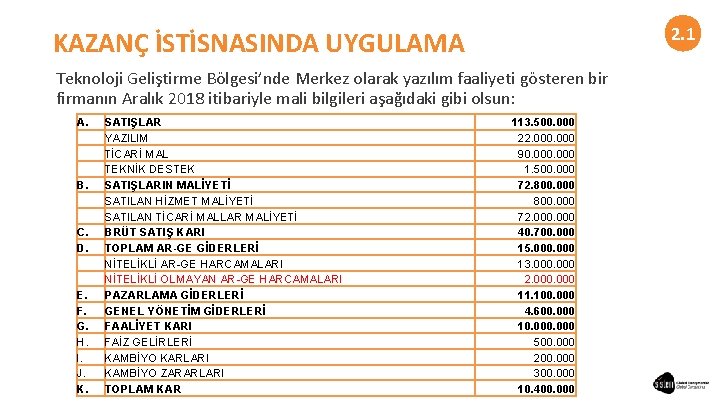
2. 1 KAZANÇ İSTİSNASINDA UYGULAMA Teknoloji Geliştirme Bölgesi’nde Merkez olarak yazılım faaliyeti gösteren bir firmanın Aralık 2018 itibariyle mali bilgileri aşağıdaki gibi olsun: A. B. C. D. E. F. G. H. I. J. K. SATIŞLAR YAZILIM TİCARİ MAL TEKNİK DESTEK SATIŞLARIN MALİYETİ SATILAN HİZMET MALİYETİ SATILAN TİCARİ MALLAR MALİYETİ BRÜT SATIŞ KARI TOPLAM AR-GE GİDERLERİ NİTELİKLİ AR-GE HARCAMALARI NİTELİKLİ OLMAYAN AR-GE HARCAMALARI PAZARLAMA GİDERLERİ GENEL YÖNETİM GİDERLERİ FAALİYET KARI FAİZ GELİRLERİ KAMBİYO KARLARI KAMBİYO ZARARLARI TOPLAM KAR 113. 500. 000 22. 000 90. 000 1. 500. 000 72. 800. 000 72. 000 40. 700. 000 15. 000 13. 000 2. 000 11. 100. 000 4. 600. 000 10. 000 500. 000 200. 000 300. 000 10. 400. 000
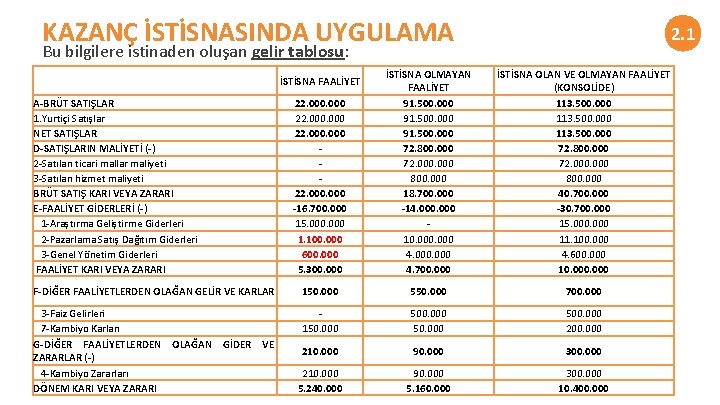
KAZANÇ İSTİSNASINDA UYGULAMA 2. 1 Bu bilgilere istinaden oluşan gelir tablosu: 22. 000 -16. 700. 000 15. 000 1. 100. 000 600. 000 5. 300. 000 İSTİSNA OLMAYAN FAALİYET 91. 500. 000 72. 800. 000 72. 000 800. 000 18. 700. 000 -14. 000 10. 000 4. 700. 000 İSTİSNA OLAN VE OLMAYAN FAALİYET (KONSOLİDE) 113. 500. 000 72. 800. 000 72. 000 800. 000 40. 700. 000 -30. 700. 000 15. 000 11. 100. 000 4. 600. 000 10. 000 F-DİĞER FAALİYETLERDEN OLAĞAN GELİR VE KARLAR 150. 000 550. 000 700. 000 3 -Faiz Gelirleri 7 -Kambiyo Karları G-DİĞER FAALİYETLERDEN ZARARLAR (-) 4 -Kambiyo Zararları DÖNEM KARI VEYA ZARARI 150. 000 500. 000 200. 000 210. 000 90. 000 300. 000 210. 000 5. 240. 000 90. 000 5. 160. 000 300. 000 10. 400. 000 İSTİSNA FAALİYET A-BRÜT SATIŞLAR 1. Yurtiçi Satışlar NET SATIŞLAR D-SATIŞLARIN MALİYETİ (-) 2 -Satılan ticari mallar maliyeti 3 -Satılan hizmet maliyeti BRÜT SATIŞ KARI VEYA ZARARI E-FAALİYET GİDERLERİ (-) 1 -Araştırma Geliştirme Giderleri 2 -Pazarlama Satış Dağıtım Giderleri 3 -Genel Yönetim Giderleri FAALİYET KARI VEYA ZARARI OLAĞAN GİDER VE
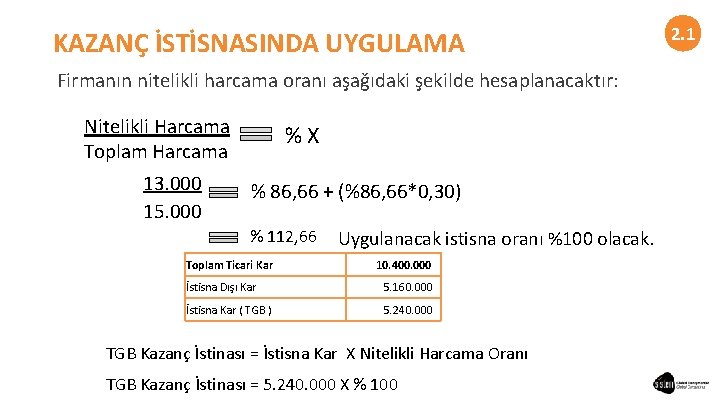
KAZANÇ İSTİSNASINDA UYGULAMA Firmanın nitelikli harcama oranı aşağıdaki şekilde hesaplanacaktır: Nitelikli Harcama Toplam Harcama 13. 000 15. 000 % X % 86, 66 + (%86, 66*0, 30) % 112, 66 Toplam Ticari Kar Uygulanacak istisna oranı %100 olacak. 10. 400. 000 İstisna Dışı Kar 5. 160. 000 İstisna Kar ( TGB ) 5. 240. 000 TGB Kazanç İstinası = İstisna Kar X Nitelikli Harcama Oranı TGB Kazanç İstinası = 5. 240. 000 X % 100 2. 1
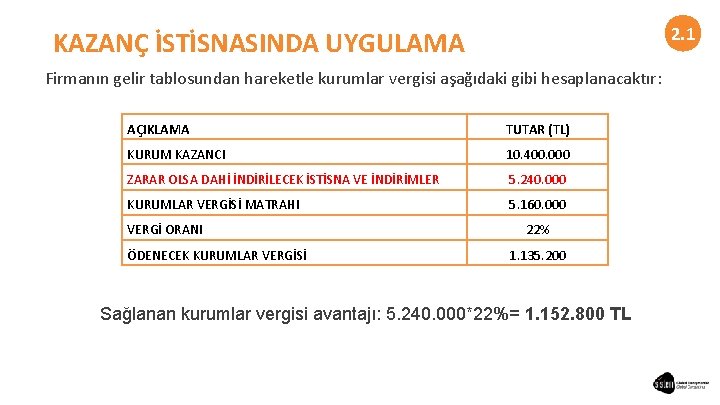
2. 1 KAZANÇ İSTİSNASINDA UYGULAMA Firmanın gelir tablosundan hareketle kurumlar vergisi aşağıdaki gibi hesaplanacaktır: AÇIKLAMA TUTAR (TL) KURUM KAZANCI 10. 400. 000 ZARAR OLSA DAHİ İNDİRİLECEK İSTİSNA VE İNDİRİMLER 5. 240. 000 KURUMLAR VERGİSİ MATRAHI 5. 160. 000 VERGİ ORANI ÖDENECEK KURUMLAR VERGİSİ 22% 1. 135. 200 Sağlanan kurumlar vergisi avantajı: 5. 240. 000*22%= 1. 152. 800 TL
2. 2 ÜCRETLERE İLİŞKİN İSTİSNALAR • Gelir Vergisi Stopajı Teşviki • Sigorta Primi İşveren Hissesi Desteği • Damga Vergisi Teşviki
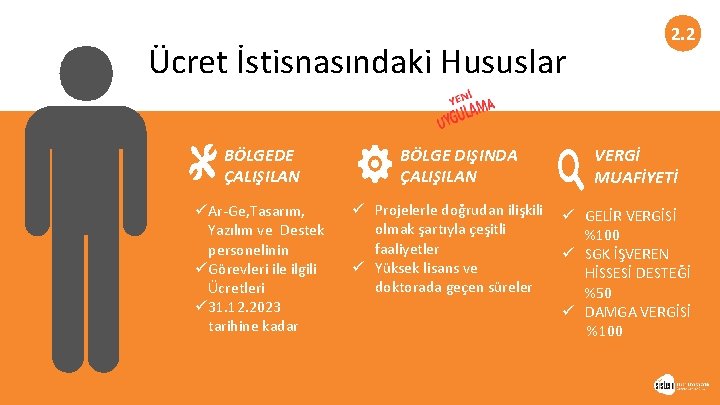
Ücret İstisnasındaki Hususlar BÖLGEDE ÇALIŞILAN ü Ar-Ge, Tasarım, Yazılım ve Destek personelinin ü Görevleri ile ilgili Ücretleri ü 31. 12. 2023 tarihine kadar BÖLGE DIŞINDA ÇALIŞILAN 2. 2 VERGİ MUAFİYETİ ü Projelerle doğrudan ilişkili ü GELİR VERGİSİ olmak şartıyla çeşitli %100 faaliyetler ü SGK İŞVEREN ü Yüksek lisans ve HİSSESİ DESTEĞİ doktorada geçen süreler %50 ü DAMGA VERGİSİ %100
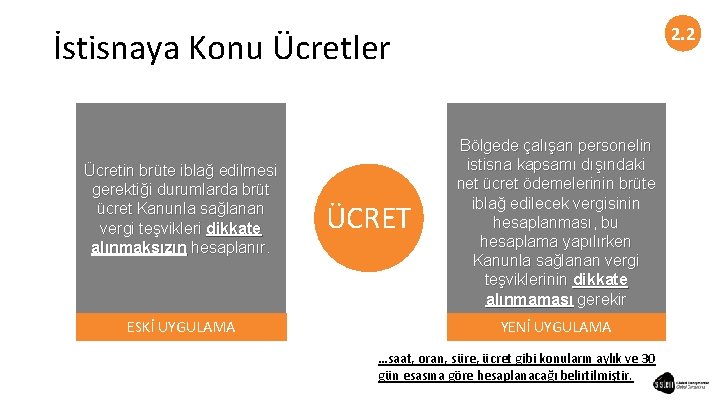
2. 2 İstisnaya Konu Ücretler Ücretin brüte iblağ edilmesi gerektiği durumlarda brüt ücret Kanunla sağlanan vergi teşvikleri dikkate alınmaksızın hesaplanır. ESKİ UYGULAMA ÜCRET Bölgede çalışan personelin istisna kapsamı dışındaki net ücret ödemelerinin brüte iblağ edilecek vergisinin hesaplanması, bu hesaplama yapılırken Kanunla sağlanan vergi teşviklerinin dikkate alınmaması gerekir YENİ UYGULAMA …saat, oran, süre, ücret gibi konuların aylık ve 30 gün esasına göre hesaplanacağı belirtilmiştir.
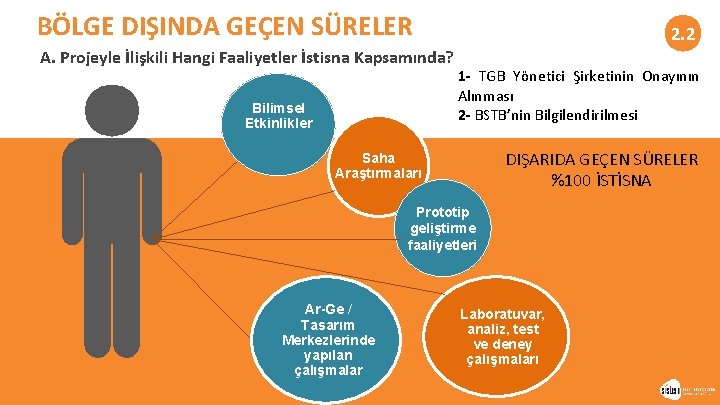
BÖLGE DIŞINDA GEÇEN SÜRELER A. Projeyle İlişkili Hangi Faaliyetler İstisna Kapsamında? Bilimsel Etkinlikler 2. 2 1 - TGB Yönetici Şirketinin Onayının Alınması 2 - BSTB’nin Bilgilendirilmesi DIŞARIDA GEÇEN SÜRELER %100 İSTİSNA Saha Araştırmaları Prototip geliştirme faaliyetleri Ar-Ge / Tasarım Merkezlerinde yapılan çalışmalar Laboratuvar, analiz, test ve deney çalışmaları
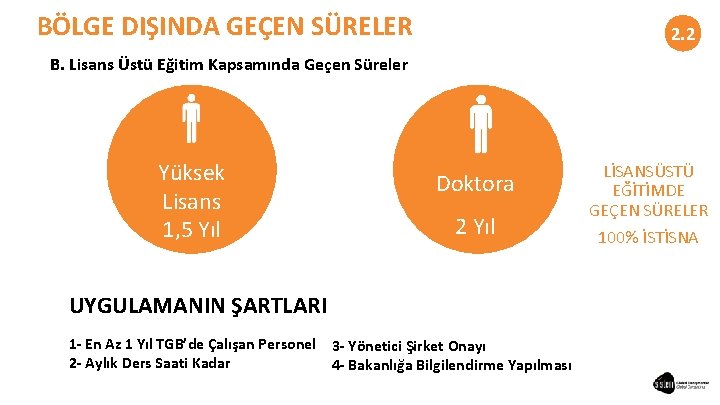
BÖLGE DIŞINDA GEÇEN SÜRELER 2. 2 B. Lisans Üstü Eğitim Kapsamında Geçen Süreler Yüksek Lisans 1, 5 Yıl Doktora 2 Yıl UYGULAMANIN ŞARTLARI 1 - En Az 1 Yıl TGB’de Çalışan Personel 3 - Yönetici Şirket Onayı 2 - Aylık Ders Saati Kadar 4 - Bakanlığa Bilgilendirme Yapılması LİSANSÜSTÜ EĞİTİMDE GEÇEN SÜRELER 100% İSTİSNA
KDV 2. 3 %18 KATMA DEĞER VERGİSİ İSTİSNASI
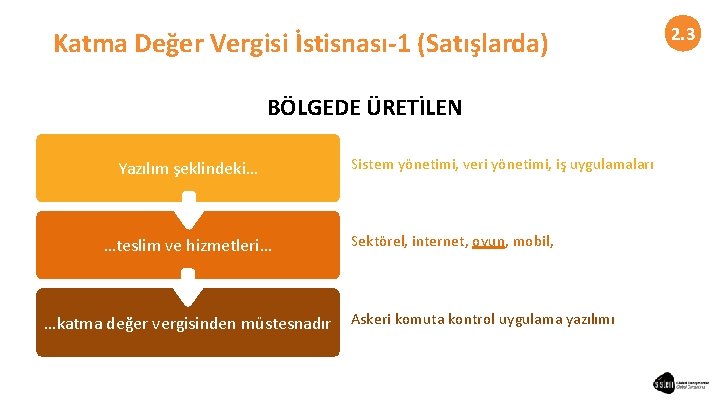
Katma Değer Vergisi İstisnası-1 (Satışlarda) BÖLGEDE ÜRETİLEN Yazılım şeklindeki… …teslim ve hizmetleri… …katma değer vergisinden müstesnadır Sistem yönetimi, veri yönetimi, iş uygulamaları Sektörel, internet, oyun, mobil, Askeri komuta kontrol uygulama yazılımı 2. 3
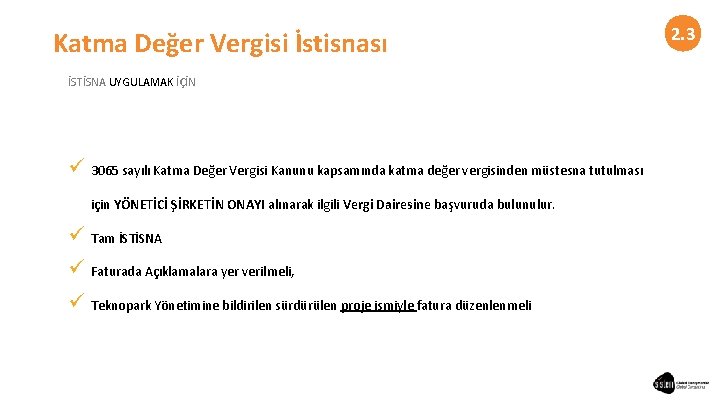
Katma Değer Vergisi İstisnası İSTİSNA UYGULAMAK İÇİN ü 3065 sayılı Katma Değer Vergisi Kanunu kapsamında katma değer vergisinden müstesna tutulması için YÖNETİCİ ŞİRKETİN ONAYI alınarak ilgili Vergi Dairesine başvuruda bulunulur. ü Tam İSTİSNA ü Faturada Açıklamalara yer verilmeli, ü Teknopark Yönetimine bildirilen sürdürülen proje ismiyle fatura düzenlenmeli 2. 3
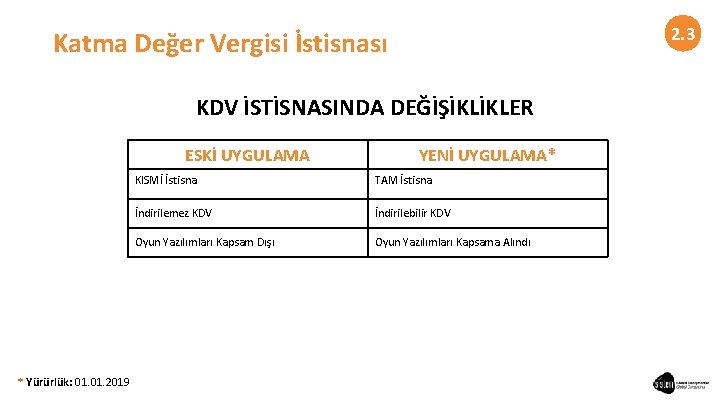
2. 3 Katma Değer Vergisi İstisnası KDV İSTİSNASINDA DEĞİŞİKLİKLER ESKİ UYGULAMA * Yürürlük: 01. 2019 YENİ UYGULAMA* KISMİ İstisna TAM İstisna İndirilemez KDV İndirilebilir KDV Oyun Yazılımları Kapsam Dışı Oyun Yazılımları Kapsama Alındı
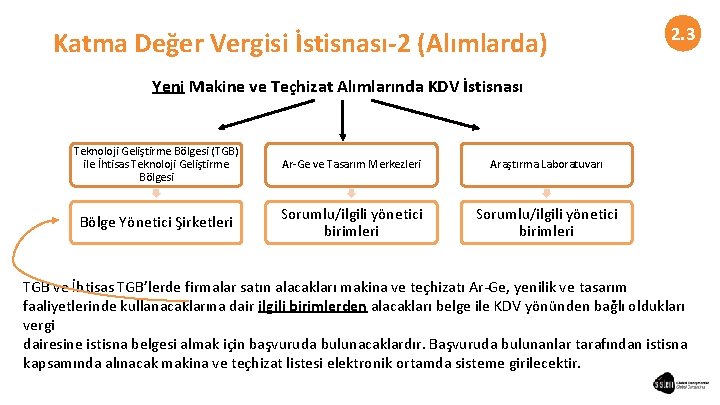
Katma Değer Vergisi İstisnası-2 (Alımlarda) 2. 3 Yeni Makine ve Teçhizat Alımlarında KDV İstisnası Teknoloji Geliştirme Bölgesi (TGB) ile İhtisas Teknoloji Geliştirme Bölgesi Ar-Ge ve Tasarım Merkezleri Araştırma Laboratuvarı Bölge Yönetici Şirketleri Sorumlu/ilgili yönetici birimleri TGB ve İhtisas TGB’lerde firmalar satın alacakları makina ve teçhizatı Ar-Ge, yenilik ve tasarım faaliyetlerinde kullanacaklarına dair ilgili birimlerden alacakları belge ile KDV yönünden bağlı oldukları vergi dairesine istisna belgesi almak için başvuruda bulunacaklardır. Başvuruda bulunanlar tarafından istisna kapsamında alınacak makina ve teçhizat listesi elektronik ortamda sisteme girilecektir.
2. 4 GÜMRÜK VERGİSİ İSTİSNASI TEK PENCERE SİSTEMİ
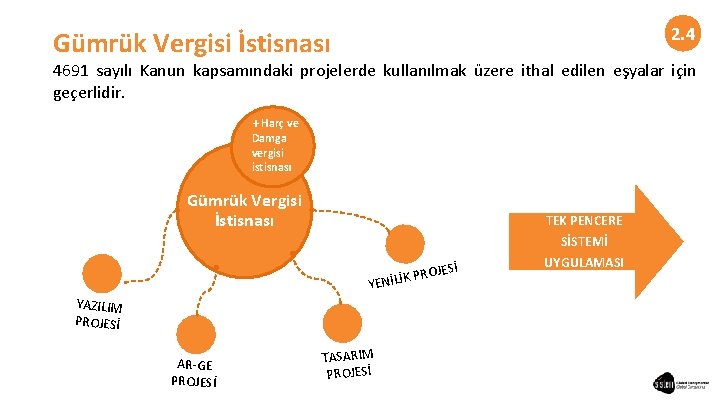
2. 4 Gümrük Vergisi İstisnası 4691 sayılı Kanun kapsamındaki projelerde kullanılmak üzere ithal edilen eşyalar için geçerlidir. + Harç ve Damga vergisi istisnası Gümrük Vergisi İstisnası TEK PENCERE SİSTEMİ JESİ O R P K İ YENİL YAZILIM PROJESİ AR-GE PROJESİ TASARIM PROJESİ UYGULAMASI
2. 5 ÜNİVERSİTE PERSONELİNE YÖNELİK İMKANLAR
Üniversite Personeline Yönelik İmkanlar 2. 5 Araştırmacı personel olarak hizmetine ihtiyaç duyulanlar İZİN ile çalıştırılabilirler. PERSONELE YÖNELİK İMKANLAR; üBu Gelirler Üniversite Döner Sermaye kapsamı dışında tutulur. üÖğretim elemanları İZİN ile yaptıkları araştırmaların sonuçlarını, ticarileştirmek amacı ile bu bölgelerde şirket kurabilir, kurulu bir şirkete ortak olabilir ve/veya bu şirketlerin yönetiminde görev alabilirler.
3 Özellik Arz Eden Hususlar
TGB içindeki Teknoloji Şirketlerine Doğrudan Sermaye Desteği Doğrudan Girişim Sermayesi Desteği 500. 000 TL Beyan edilen gelir veya kurum kazancının < %10 Öz sermayenin < % 20 şartıyla ve kurum kazancının tesbitinde 3 üSermaye desteğinin, Bölgede faaliyette bulunan işletmelere, sermaye desteğini sağlayan mükelleflerce, işletmenin kuruluşunda veya sonrasında ortak olmak ve sermaye koymak suretiyle sağlanması zorunludur. ü[Ticari bilanço kârı (zararı) + kanunen kabul edilmeyen giderler-geçmiş yıl zararları-tüm indirim ve istisnalar] dikkate alınacaktır.
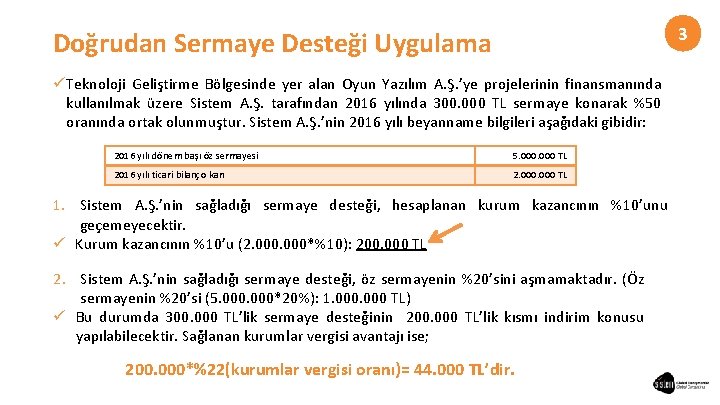
3 Doğrudan Sermaye Desteği Uygulama ü Teknoloji Geliştirme Bölgesinde yer alan Oyun Yazılım A. Ş. ’ye projelerinin finansmanında kullanılmak üzere Sistem A. Ş. tarafından 2016 yılında 300. 000 TL sermaye konarak %50 oranında ortak olunmuştur. Sistem A. Ş. ’nin 2016 yılı beyanname bilgileri aşağıdaki gibidir: 2016 yılı dönem başı öz sermayesi 5. 000 TL 2016 yılı ticari bilanço karı 2. 000 TL 1. Sistem A. Ş. ’nin sağladığı sermaye desteği, hesaplanan kurum kazancının %10’unu geçemeyecektir. ü Kurum kazancının %10’u (2. 000*%10): 200. 000 TL 2. Sistem A. Ş. ’nin sağladığı sermaye desteği, öz sermayenin %20’sini aşmamaktadır. (Öz sermayenin %20’si (5. 000*20%): 1. 000 TL) ü Bu durumda 300. 000 TL’lik sermaye desteğinin 200. 000 TL’lik kısmı indirim konusu yapılabilecektir. Sağlanan kurumlar vergisi avantajı ise; 200. 000*%22(kurumlar vergisi oranı)= 44. 000 TL’dir.
“Bilgiyi, Tecrübe ile güce dönüştürür. ”
- Slides: 45