
TATA CARA PENERAPAN P 3 B dan PENCEGAHAN
TATA CARA PENERAPAN P 3 B dan PENCEGAHAN PENYALAHGUNAAN P 3 B
Pokok-Pokok Pemaparan 1 Latar Belakang 2 Cara Penerapan P 3 B di Indonesia 3 Ketentuan Baru tentang P 3 B 4 Cara Pengisian Form-DGT 1 dan DGT 2 2
Latar Belakang 1. Kesepakatan G-20 tentang transparansi dan akses informasi untuk pertukaran informasi perpajakan. 2. Jaringan P 3 B Indonesia yang luas dengan 59 negara. 3. Ketentuan dalam P 3 B untuk penghasilan passive income (bunga, dividen, dan royalti) menyatakan bahwa hak pemajakan negara sumber dibatasi apabila penerima penghasilan adalah beneficial owner. 4. Belum terdapat aturan (P 3 B maupun ketentuan domestik) yang mengatur secara tegas tentang penentuan beneficial owner. @Subdit PKPI-DJP 3
Latar Belakang 5. Prosedur yang berlaku sebelumnya (SE-03/PJ. 101/1996) mensyaratkan WPLN menyampaikan Surat Keterangan Domisili (SKD) yang diterbitkan oleh pejabat berwenang di negaranya. Permasalahan SE-03/PJ. 101/1996: a. Bentuk SKD yang diterima WP Pemotong Pajak bervariasi dan dalam berbagai bahasa, sehingga menimbulkan keraguan penerapan P 3 B, b. WP Pemotong pajak sering menerapkan P 3 B tanpa terlebih dulu memperoleh SKD dari WPLN. c. SKD tidak dapat digunakan untuk mengetahui apakah penerima penghasilan adalah beneficial owner. d. SKD tidak menyediakan informasi yang cukup untuk mencegah penyalahgunaan P 3 B. @Subdit PKPI-DJP 4
2 Cara Penerapan P 3 B di Indonesia Secara unilateral Indonesia menerapkan 2 cara penerapan P 3 B: 1. Relief-at source method: P 3 B diterapkan oleh WP Pemotong Pajak saat WPLN menerima penghasilan (SE-03/PJ. 101/1996). 2. Refund method: manfaat P 3 B diberikan melalui refund (Pasal 17 ayat (2) UU KUP, PMK-190/PMK. 03/2007, dan SE 09/PJ. 10/1994). Secara bilateral, dilakukan melalui Prosedur Persetujuan Bersama (Mutual Agreement Procedures/MAP) sesuai ketentuan P 3 B. Dengan berlakunya ketentuan yang baru (Per-61 dan Per-62), Indonesia tetap menggunakan cara penerapan P 3 B di atas. 5
2 Cara Penerapan P 3 B di Indonesia Relief-at-source: Indonesia Negara X SKD Jika Gagal DJP Pasal 17 (2) UU KUP PMK-190/PMK. 03/2007 SE-09/PJ. 10/1994 Refund Application Request For MAP Tax Office Request For MAP: Mutual Agreement Procedures 6
PERATURAN DIREKTUR JENDERAL PAJAK NO. PER-62/PJ/2009 TENTANG PENCEGAHAN PENYALAHGUNAAN P 3 B (TELAH DIUBAH DENGAN PERATURAN DIREKTUR JENDERAL PAJAK NO. PER-25/PJ/2009) Berlaku sejak 1 Januari 2010 7
PENYALAHGUNAAN P 3 B 1. P 3 B tidak diterapkan dalam hal terjadi penyalahgunaan P 3 B 2. Penyalahgunaan P 3 B dapat terjadi dalam hal : a. Transaksi tidak mempunyai substansi ekonomi & semata-mata untuk memperoleh manfaat P 3 B; b. Transaksi yang format hukumnya (legal form) berbeda dengan substansi ekonomisnya (economic substance) & semata-mata untuk memperoleh manfaat P 3 B; atau c. Penerima penghasilan bukan pemilik yang sebenarnya atas manfaat ekonomis penghasilan (beneficial owner). 3. Kriteria beneficial owner hanya diterapkan untuk penghasilan yang di dalam pasal P 3 B terkait memuat persyaratan beneficial owner. 8
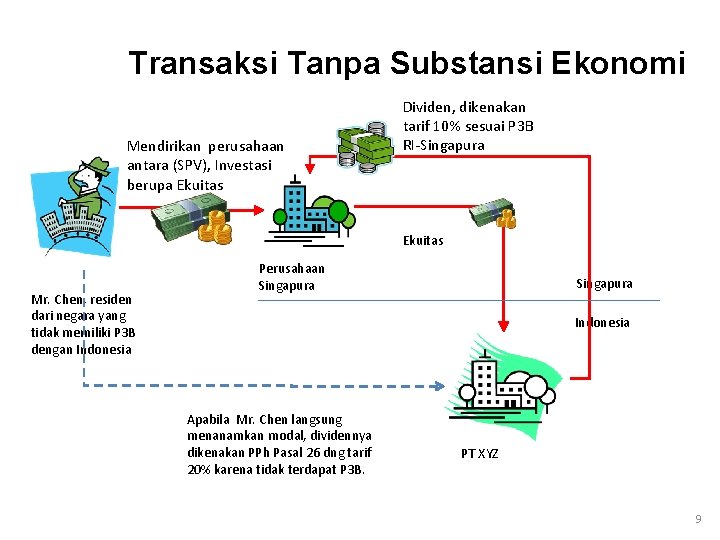
Transaksi Tanpa Substansi Ekonomi Mendirikan perusahaan antara (SPV), Investasi berupa Ekuitas Dividen, dikenakan tarif 10% sesuai P 3 B RI-Singapura Ekuitas Mr. Chen, residen dari negara yang tidak memiliki P 3 B dengan Indonesia Perusahaan Singapura Indonesia Apabila Mr. Chen langsung menanamkan modal, dividennya dikenakan PPh Pasal 26 dng tarif 20% karena tidak terdapat P 3 B. PT XYZ 9
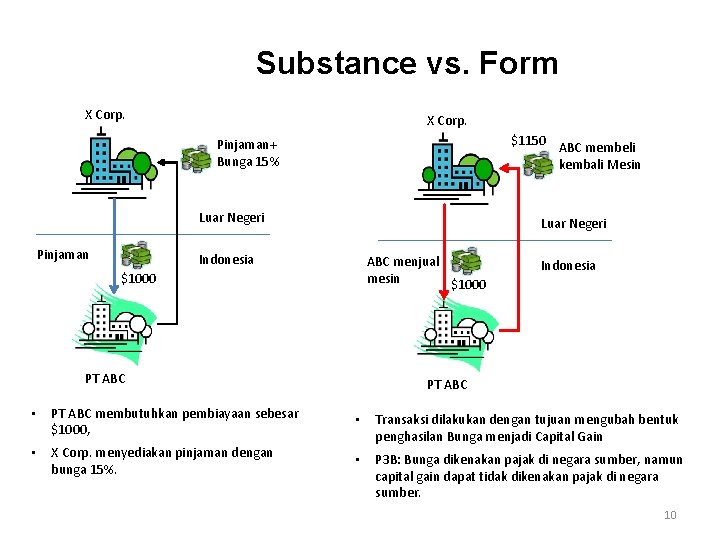
Substance vs. Form X Corp. $1150 Pinjaman+ Bunga 15% Luar Negeri Pinjaman ABC membeli kembali Mesin Luar Negeri Indonesia ABC menjual mesin $1000 PT ABC Indonesia PT ABC • PT ABC membutuhkan pembiayaan sebesar $1000, • • X Corp. menyediakan pinjaman dengan bunga 15%. Transaksi dilakukan dengan tujuan mengubah bentuk penghasilan Bunga menjadi Capital Gain • P 3 B: Bunga dikenakan pajak di negara sumber, namun capital gain dapat tidak dikenakan pajak di negara sumber. 10
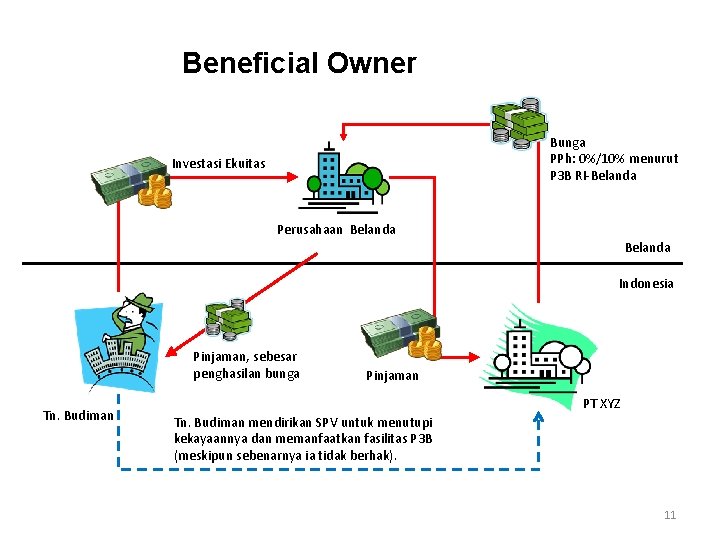
Beneficial Owner Bunga PPh: 0%/10% menurut P 3 B RI-Belanda Investasi Ekuitas Perusahaan Belanda Indonesia Pinjaman, sebesar penghasilan bunga Tn. Budiman Pinjaman PT XYZ Tn. Budiman mendirikan SPV untuk menutupi kekayaannya dan memanfaatkan fasilitas P 3 B (meskipun sebenarnya ia tidak berhak). 11
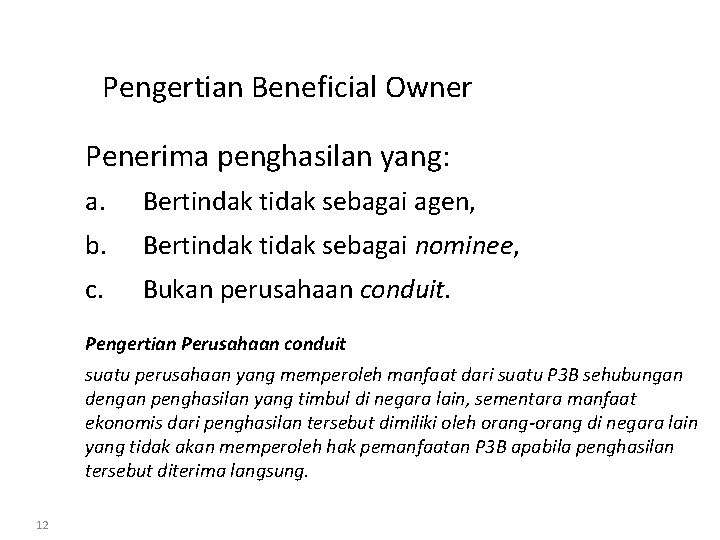
Pengertian Beneficial Owner Penerima penghasilan yang: a. Bertindak tidak sebagai agen, b. Bertindak tidak sebagai nominee, c. Bukan perusahaan conduit. Pengertian Perusahaan conduit suatu perusahaan yang memperoleh manfaat dari suatu P 3 B sehubungan dengan penghasilan yang timbul di negara lain, sementara manfaat ekonomis dari penghasilan tersebut dimiliki oleh orang-orang di negara lain yang tidak akan memperoleh hak pemanfaatan P 3 B apabila penghasilan tersebut diterima langsung. 12
Safe Harbor a. Individu yang bertindak tidak sebagai agen atau nominee; b. lembaga yang namanya disebutkan secara tegas dalam P 3 B atau yang telah disepakati oleh pejabat yang berwenang di Indonesia dan di negara mitra P 3 B; c. WPLN yang menerima atau memperoleh penghasilan melalui Kustodian sehubungan dengan pengalihan saham atau obligasi yang diperdagangkan atau dilaporkan di pasar modal di Indonesia, selain bunga dan dividen, dalam hal WPLN bertindak tidak sebagai agen atau nominee. d. Perusahaan yang sahamnya terdaftar di Pasar Modal dan diperdagangkan secara teratur; e. Bank; atau 13
Safe Harbor f. Perusahaan yang memenuhi persyaratan (kumulatif): 1) bagi perusahaan yang menerima atau memperoleh penghasilan yang di dalam pasal P 3 B terkait tidak mengatur persyaratan beneficial owner, yaitu: pendirian perusahaan atau pengaturan struktur/skema transaksi tidak semata-mata ditujukan untuk pemanfaatan P 3 B; 2) bagi perusahaan yang menerima atau memperoleh penghasilan yang di dalam pasal P 3 B terkait mengatur persyaratan beneficial owner, yaitu: a. pendirian perusahaan atau pengaturan struktur/skema transaksi tidak semata-mata ditujukan untuk pemanfaatan P 3 B; dan b. kegiatan usaha dikelola oleh manajemen sendiri yang mempunyai kewenangan yang cukup untuk menjalankan transaksi; dan c. perusahaan mempunyai pegawai; dan d. mempunyai kegiatan atau usaha aktif; dan e. penghasilan yang bersumber dari Indonesia terutang pajak di negara penerimanya; dan f. tidak menggunakan lebih dari 50% (lima puluh persen) dari total penghasilannya untuk memenuhi kewajiban kepada pihak lain dalam bentuk, seperti: bunga, royalti, atau imbalan 14 Iainnya.
DALAM HAL TERJADI PENYALAHGUNAAN P 3 B 1. Pemotong/Pemungut Pajak tidak diperkenankan untuk menerapkan P 3 B dan wajib memotong PPh sesuai UU PPh. 2. WPLN yang melakukan penyalahgunaan P 3 B tidak dapat mengajukan permohonan refund. Substance over form: Perlakuan pajak diterapkan atas substance. 15
PERATURAN DIREKTUR JENDERAL PAJAK NO. PER-61/PJ/2009 TENTANG TATA CARA PENERAPAN P 3 B (TELAH DIUBAH DENGAN PERATURAN DIREKTUR JENDERAL PAJAK NO. PER-24/PJ/2009) Berlaku sejak 1 Januari 2010 16
P 3 B diterapkan oleh WP Pemotong, apabila: • Penerima penghasilan bukan Subjek Pajak dalam negeri Indonesia; • Persyaratan administratif untuk menerapkan P 3 B telah dipenuhi; dan • Tidak terjadi penyalahgunaan P 3 B sesuai PER 62/PJ/2009 17
Persyaratan Administratif a. b. c. d. e. 18 menggunakan formulir yang telah ditetapkan dalam Lampiran II atau. Lampiran III Peraturan Direktur Jenderal Pajak ini; telah diisi oleh WPLN dengan Iengkap; telah ditandatangani oleh WPLN atau diberi tanda yang setara dengantanda tangan sesuai dengan kelaziman di negara mitra P 3 B; telah disahkan oleh pejabat yang berwenang, wakilnya yang sah, ataupejabat kantor pajak yang berwenang di negara mitra P 3 B, yang dapatberupa tanda tangan atau diberi tanda'yang setara dengan tanda tangansesuai dengan kelaziman di negara mitra P 3 B; dan disampaikan sebelum berakhirnya batas waktu dengan penyampaian SPT
Dalam hal WPLN tidak dapat memenuhi ketentuan pada ayat (3) butir d, WPLN dianggap memenuhi persyaratan administratif apabila ketentuan-ketentuan pada ayat (3) butir a, b, c, dan e dipenuhi, dan WPLN melampirkan surat keterangan domisili yang lazim disahkan atau diterbitkan oleh negara mitra P 3 B yang memenuhi persyaratan sebagai berikut: a. menggunakan bahasa Inggris; b. diterbitkan pada atau setelah tanggal 1 Januari 2010; c. berupa dokumen asli atau dokumen fotokopi yang telah dilegalisasi oleh Kantor Pelayanan Pajak tempat salah satu Pemotong/Pemungut Pajak terdaftar sebagai Wajib Pajak; d. sekurang-kurangnya mencantumkan informasi mengenai nama WPLN; dan e. mencantumkan tanda tangan pejabat yang berwenang, wakilnya yang sah, atau pejabat kantor pajak yang berwenang di negara mitra P 3 B atau tanda yang setara dengan tanda tangan sesuai dengan kelaziman di negara mitra P 3 B dan nama pejabat dimaksud. 19
Formulir SKD yang diterbitkan DJP: 1. Form-DGT 1: umum 2. Form-DGT 2: dipakai khusus untuk: a. bank b. WPLN yang menerima penghasilan melalui Kustodian dari transaksi pengalihan saham atau obligasi yang diperdagangkan atau dilaporkan di pasar modal di Indonesia, selain bunga dan dividen. c. WPLN yang berbentuk dana pensiun yang pendiriannya sesuai dengan ketentuan perundang-undangan di negara mitra P 3 B Indonesia dan merupakan subjek pajak di negara mitra P 3 B Indonesia. 20 20
Form-DGT 1 1. Dibuat untuk setiap WP Pemotong Pajak. 2. Lembar kesatu yang berisi pernyataan WPLN dan otorisasi pejabat yang berwenang di luar negeri. 3. Lembar kedua yang berisi pernyataan WPLN dan ditandatangani oleh WPLN. 4. Form-DGT 1 lembar ke-1 dapat berlaku selama 12 bulan sejak disahkan. 5. Form-DGT 1 lembar ke-2 dapat dipakai untuk melaporkan penghasilan dalam periode 1 bulan (Masa Pajak) dengan dilampiri rincian 21 21
Form-DGT 2 1. Berlaku selama 12 bulan sejak disahkan oleh pejabat berwenang di luar negeri. 2. Penghasilan dari transaksi obligasi yang diperlakukan sebagai bunga/diskonto sesuai PP No. 27 Tahun 2008 dan PP No. 16 Tahun 2009. Atas penghasilan tersebut WPLN, selain bank, menggunakan Form-DGT 1. 22 22
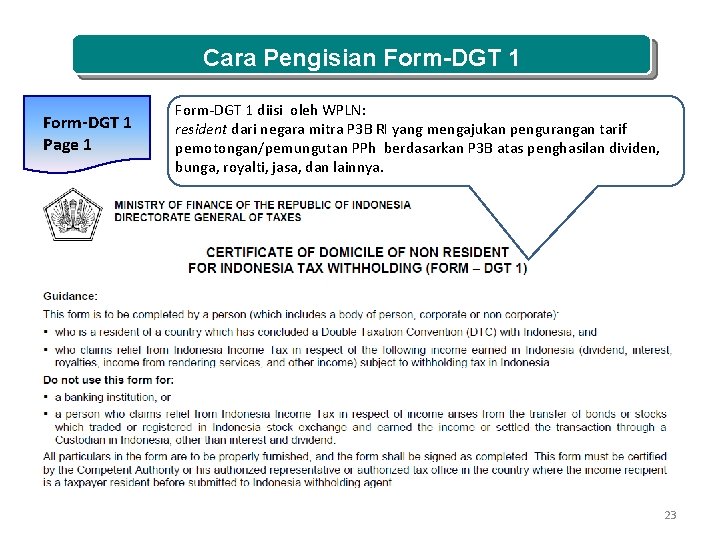
Cara Pengisian Form-DGT 1 Page 1 Form-DGT 1 diisi oleh WPLN: resident dari negara mitra P 3 B RI yang mengajukan pengurangan tarif pemotongan/pemungutan PPh berdasarkan P 3 B atas penghasilan dividen, bunga, royalti, jasa, dan lainnya. 23
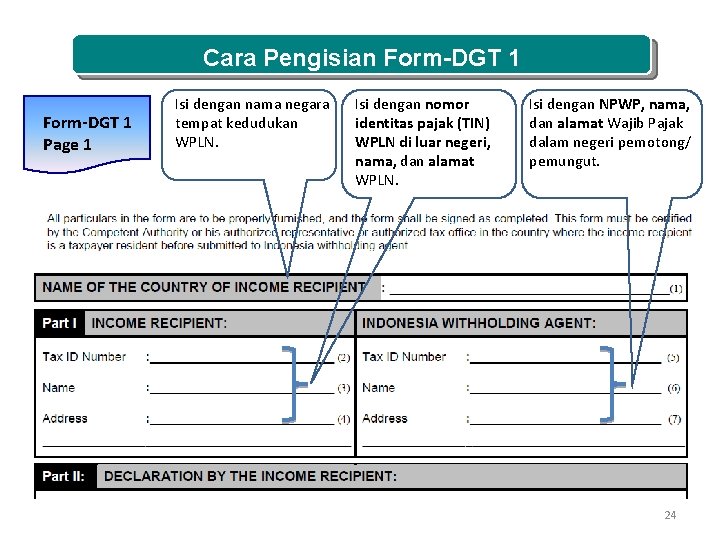
Cara Pengisian Form-DGT 1 Page 1 Isi dengan nama negara tempat kedudukan WPLN. Isi dengan nomor identitas pajak (TIN) WPLN di luar negeri, nama, dan alamat WPLN. Isi dengan NPWP, nama, dan alamat Wajib Pajak dalam negeri pemotong/ pemungut. 24
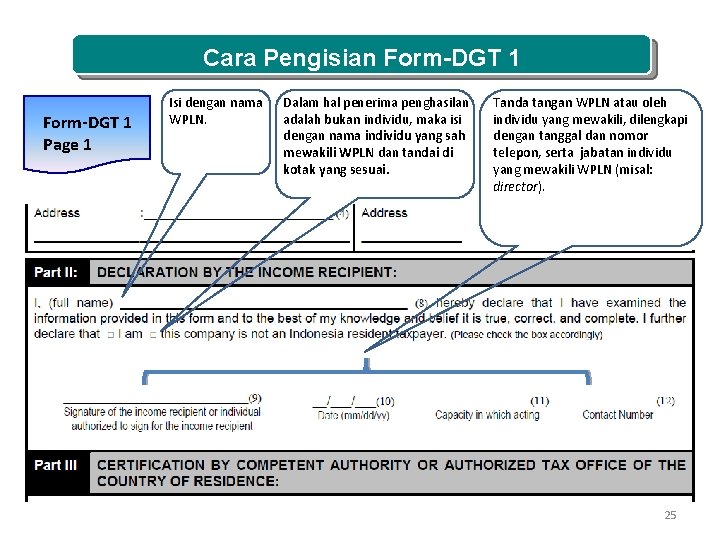
Cara Pengisian Form-DGT 1 Page 1 Isi dengan nama WPLN. Dalam hal penerima penghasilan adalah bukan individu, maka isi dengan nama individu yang sah mewakili WPLN dan tandai di kotak yang sesuai. Tanda tangan WPLN atau oleh individu yang mewakili, dilengkapi dengan tanggal dan nomor telepon, serta jabatan individu yang mewakili WPLN (misal: director). 25
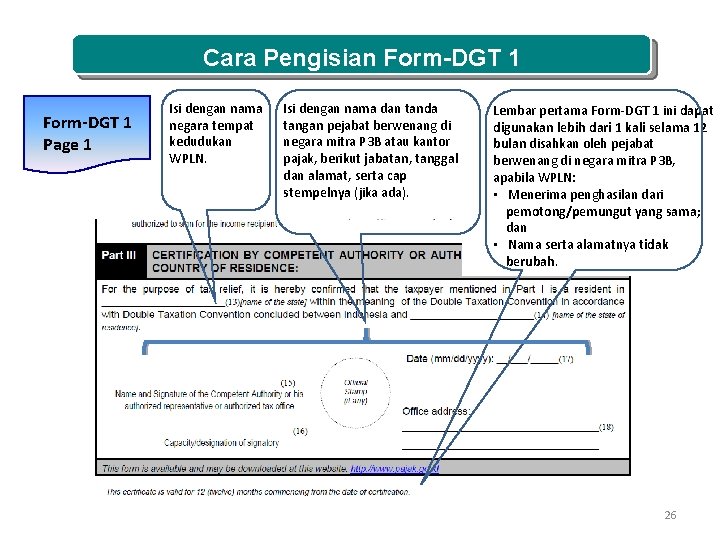
Cara Pengisian Form-DGT 1 Page 1 Isi dengan nama negara tempat kedudukan WPLN. Isi dengan nama dan tanda tangan pejabat berwenang di negara mitra P 3 B atau kantor pajak, berikut jabatan, tanggal dan alamat, serta cap stempelnya (jika ada). Lembar pertama Form-DGT 1 ini dapat digunakan lebih dari 1 kali selama 12 bulan disahkan oleh pejabat berwenang di negara mitra P 3 B, apabila WPLN: • Menerima penghasilan dari pemotong/pemungut yang sama; dan • Nama serta alamatnya tidak berubah. 26
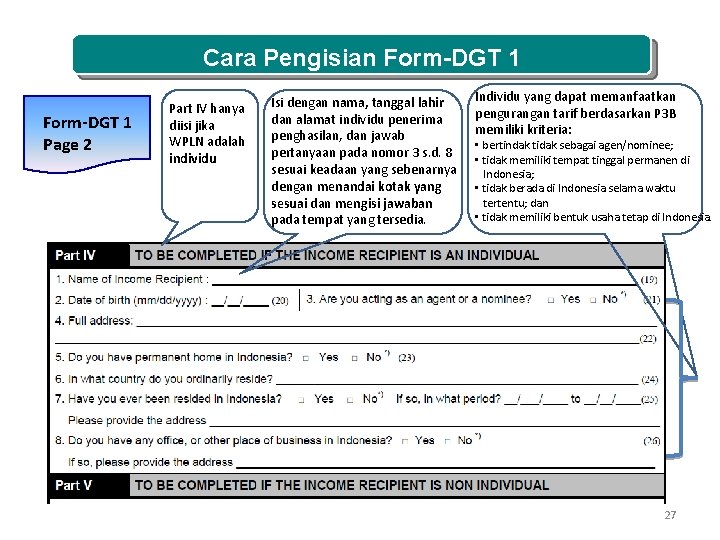
Cara Pengisian Form-DGT 1 dan DGT 12 Pengisian Form-DGT 1 Page 2 Part IV hanya diisi jika WPLN adalah individu Isi dengan nama, tanggal lahir dan alamat individu penerima penghasilan, dan jawab pertanyaan pada nomor 3 s. d. 8 sesuai keadaan yang sebenarnya dengan menandai kotak yang sesuai dan mengisi jawaban pada tempat yang tersedia. Individu yang dapat memanfaatkan pengurangan tarif berdasarkan P 3 B memiliki kriteria: • bertindak tidak sebagai agen/nominee; • tidak memiliki tempat tinggal permanen di Indonesia; • tidak berada di Indonesia selama waktu tertentu; dan • tidak memiliki bentuk usaha tetap di Indonesia. 27
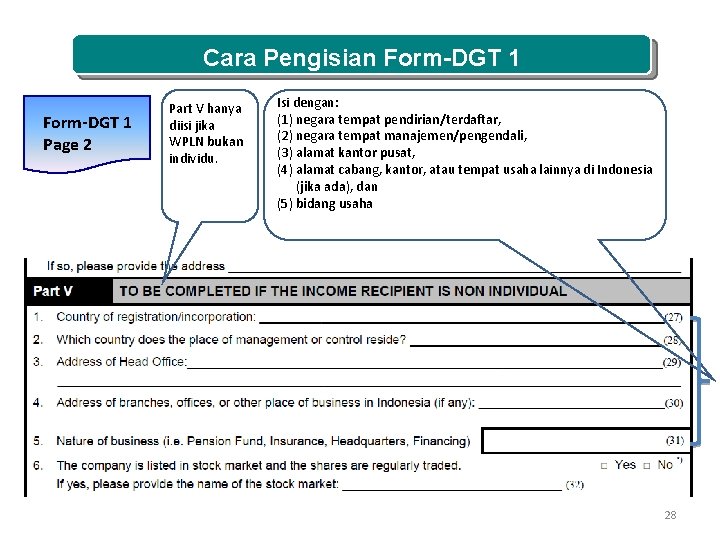
Cara Pengisian Form-DGT 1 Page 2 Part V hanya diisi jika WPLN bukan individu. Isi dengan: (1) negara tempat pendirian/terdaftar, (2) negara tempat manajemen/pengendali, (3) alamat kantor pusat, (4) alamat cabang, kantor, atau tempat usaha lainnya di Indonesia (jika ada), dan (5) bidang usaha 28
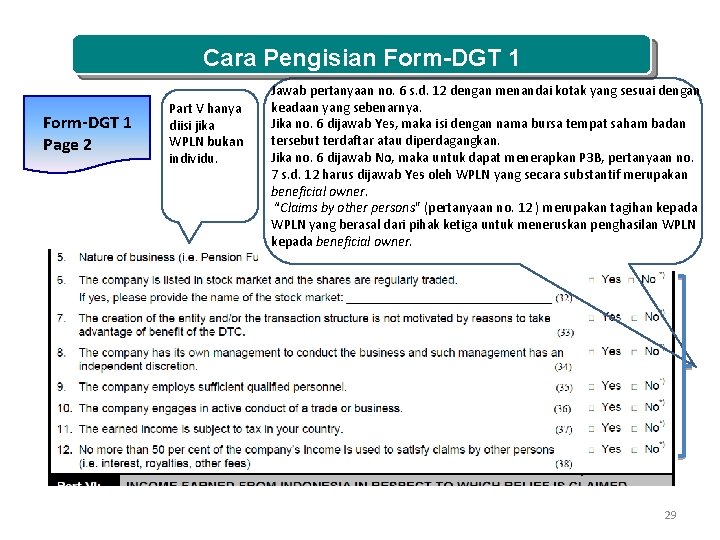
Cara Pengisian Form-DGT 1 Page 2 Part V hanya diisi jika WPLN bukan individu. Jawab pertanyaan no. 6 s. d. 12 dengan menandai kotak yang sesuai dengan keadaan yang sebenarnya. Jika no. 6 dijawab Yes, maka isi dengan nama bursa tempat saham badan tersebut terdaftar atau diperdagangkan. Jika no. 6 dijawab No, maka untuk dapat menerapkan P 3 B, pertanyaan no. 7 s. d. 12 harus dijawab Yes oleh WPLN yang secara substantif merupakan beneficial owner. “Claims by other persons" (pertanyaan no. 12 ) merupakan tagihan kepada WPLN yang berasal dari pihak ketiga untuk meneruskan penghasilan WPLN kepada beneficial owner. 29
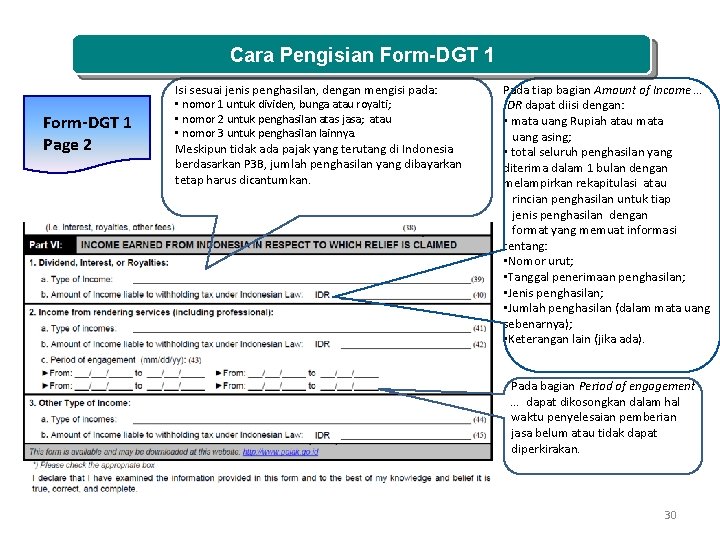
Cara Pengisian Form-DGT 1 Page 2 Isi sesuai jenis penghasilan, dengan mengisi pada: • nomor 1 untuk dividen, bunga atau royalti; • nomor 2 untuk penghasilan atas jasa; atau • nomor 3 untuk penghasilan lainnya. Meskipun tidak ada pajak yang terutang di Indonesia berdasarkan P 3 B, jumlah penghasilan yang dibayarkan tetap harus dicantumkan. Pada tiap bagian Amount of Income … IDR dapat diisi dengan: • mata uang Rupiah atau mata uang asing; • total seluruh penghasilan yang diterima dalam 1 bulan dengan melampirkan rekapitulasi atau rincian penghasilan untuk tiap jenis penghasilan dengan format yang memuat informasi tentang: • Nomor urut; • Tanggal penerimaan penghasilan; • Jenis penghasilan; • Jumlah penghasilan (dalam mata uang sebenarnya); • Keterangan lain (jika ada). Pada bagian Period of engagement … dapat dikosongkan dalam hal waktu penyelesaian pemberian jasa belum atau tidak dapat diperkirakan. 30
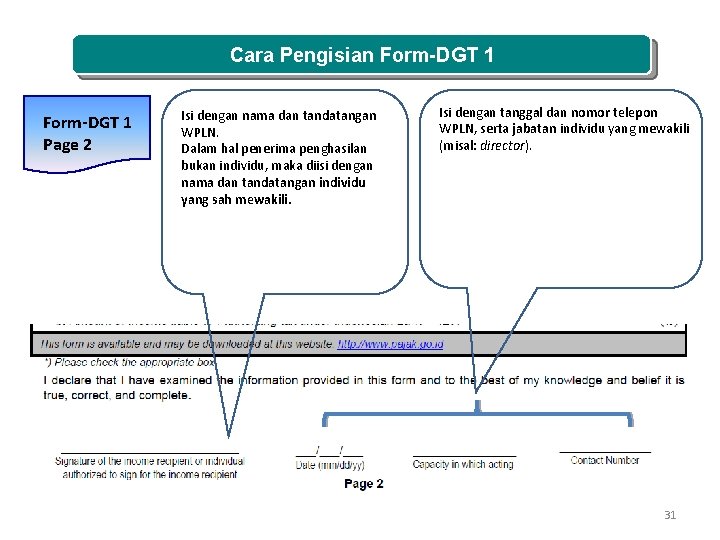
Cara Pengisian Form-DGT 1 Page 2 Isi dengan nama dan tandatangan WPLN. Dalam hal penerima penghasilan bukan individu, maka diisi dengan nama dan tandatangan individu yang sah mewakili. Isi dengan tanggal dan nomor telepon WPLN, serta jabatan individu yang mewakili (misal: director). 31
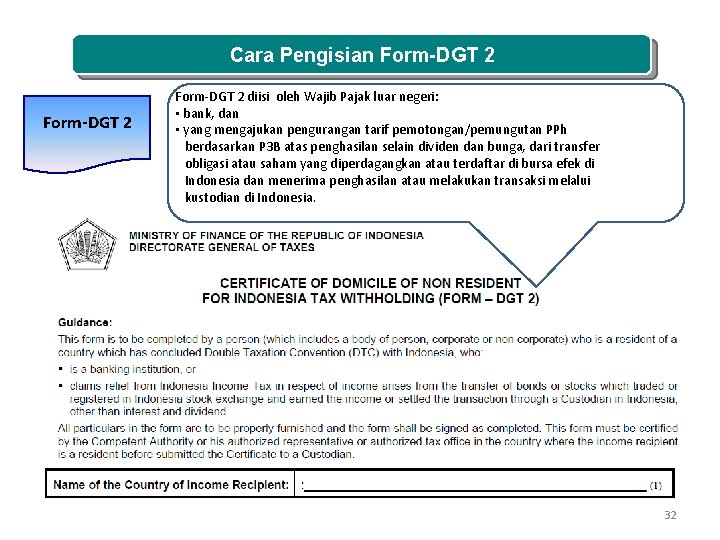
Cara Pengisian Form-DGT 2 diisi oleh Wajib Pajak luar negeri: • bank, dan • yang mengajukan pengurangan tarif pemotongan/pemungutan PPh berdasarkan P 3 B atas penghasilan selain dividen dan bunga, dari transfer obligasi atau saham yang diperdagangkan atau terdaftar di bursa efek di Indonesia dan menerima penghasilan atau melakukan transaksi melalui kustodian di Indonesia. 32
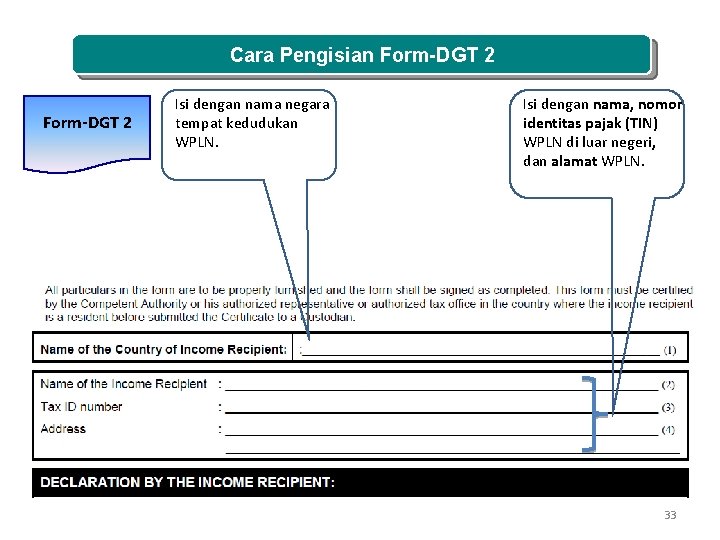
Cara Pengisian Form-DGT 2 Isi dengan nama negara tempat kedudukan WPLN. Isi dengan nama, nomor identitas pajak (TIN) WPLN di luar negeri, dan alamat WPLN. 33
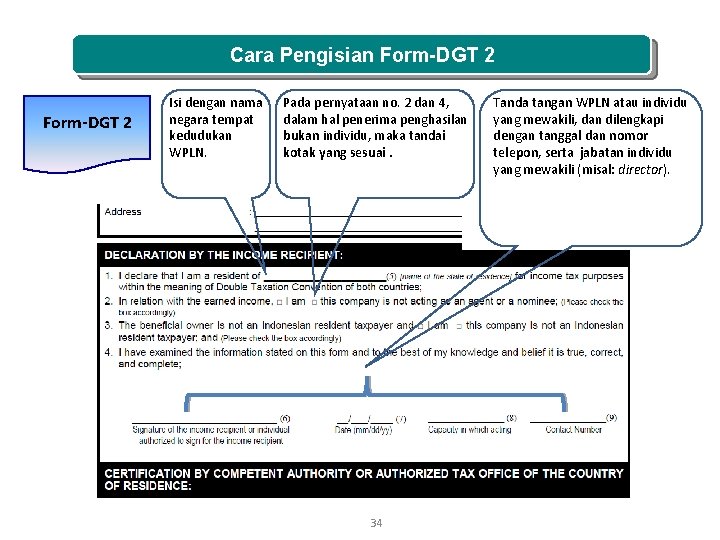
Cara Pengisian Form-DGT 2 Isi dengan nama negara tempat kedudukan WPLN. Pada pernyataan no. 2 dan 4, dalam hal penerima penghasilan bukan individu, maka tandai kotak yang sesuai. 34 Tanda tangan WPLN atau individu yang mewakili, dan dilengkapi dengan tanggal dan nomor telepon, serta jabatan individu yang mewakili (misal: director).
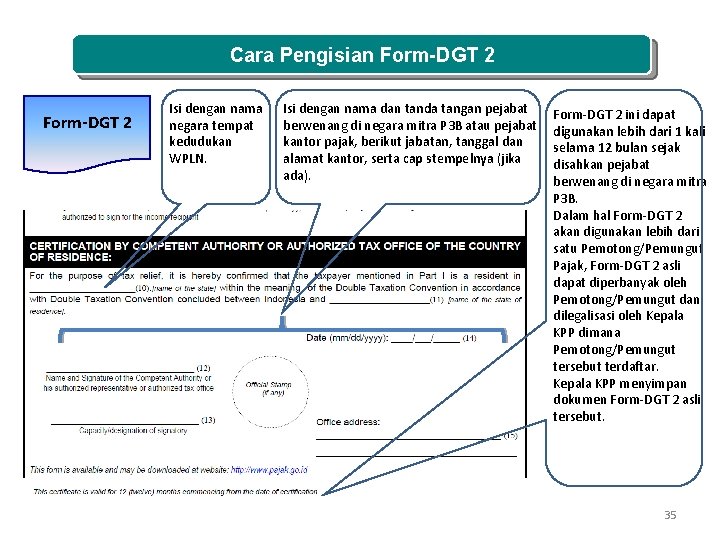
Cara Pengisian Form-DGT 2 Isi dengan nama negara tempat kedudukan WPLN. Isi dengan nama dan tanda tangan pejabat berwenang di negara mitra P 3 B atau pejabat kantor pajak, berikut jabatan, tanggal dan alamat kantor, serta cap stempelnya (jika ada). Form-DGT 2 ini dapat digunakan lebih dari 1 kali selama 12 bulan sejak disahkan pejabat berwenang di negara mitra P 3 B. Dalam hal Form-DGT 2 akan digunakan lebih dari satu Pemotong/Pemungut Pajak, Form-DGT 2 asli dapat diperbanyak oleh Pemotong/Pemungut dan dilegalisasi oleh Kepala KPP dimana Pemotong/Pemungut tersebut terdaftar. Kepala KPP menyimpan dokumen Form-DGT 2 asli tersebut. 35
Indikator Penyalahgunaan Tax Treaty Dianggap terjadi penyalahgunaan SKD jika : q Transaksi yg tdk mempunyai substansi ekonomi dilakukan dgn skema yang sedemikian rupa semata 2 utk memperoleh manfaat P 3 B; atau q Transaksi dgn struktur yang format hukumnya berbeda dgn substansi ekonomisnya dilakukan sedemikian rupa semata-mata utk memperoleh manfaat P 3 B; q Penerima penghasilan bukan beneficial owner (utk P 3 B yg mengatur mengennai BO) 36
Penerapan Ketentuan Tax Treaty Jika tax treaty tidak dapat diterapkan dan penerima penghasilan merupakan WPLN, maka: • Penghasilan WPLN dipotong PPh Psl 26 sebesar 20% – WPLN yang tidak mememenuhi persyaratan administratif SKD dapat mengajukan restitusi bila beranggapan bahwa pemotongan pajak tidak sesuai dengan tax treaty. 37
Penerapan Ketentuan Tax Treaty • Jika P 3 B tidak dapat diterapkan dan penerima penghasilan merupakan WPDN, maka: • Berlaku ketentuan UU PPh. 38
- Slides: 39