
TAHAP TERAKHIR PROSES AUDIT MENGEVALUASI BUKTI AUDIT KOMUNIKASI
TAHAP TERAKHIR PROSES AUDIT MENGEVALUASI BUKTI AUDIT KOMUNIKASI DENGAN TCWG MERUMUSKAN OPINI AUDITOR
Ø Menilai kembali materialitas Ø Perubahan dalam penilaian risiko Ø Evaluasi dampak salah saji Ø Pernyataan tertulis Ø Bukti audit yang cukup dan tepat Ø Prosedur analitikal akhir Ø Temuan dan masalah penting
Menilai Kembali Meterialitas Faktor – faktor yang mungkin menyebabkan terjadinya perubahan angka meterialitas • Angka materialitas pada awal audit tidak lagi tepat karena hasil keuangan entitas yang sesungguhnya berbeda dari estimasi yang digunakan. • Ada informasi baru • Salah saji yang tidak terduga yang menyebabkan angka materialitas untuk jenis transaksi, saldo akun, atau pengungkapan tertentu terlampaui
Perubahan Dalam Penilaian Risiko Penilaian risiko pada tingkat asersi seringkali didasarkan atas bukti audit yang tersedia sebelum prosedur audit lanjut dilaksanakan informasi baru mungkin diperoleh. Informasi baru ini bisa menyebabkan penilaian risiko semula perlu dimodifikasi.
Evaluasi Dampak Salah Saji Sumber – sumber penyebab salah saji: 1. Sumber data yang tidak akurat 2. Kealpaan 3. Transaksi signifikan 4. Journal entries 5. Kekeliruan estimasi 6. Kekeliruan dalam nilai wajar 7. Pemilihan dan penerapan kebijakan akuntansi 8. Salah saji yang tidak dikoreksi 9. Pengakuan pendapatan 10. Kelemahan pengendalian intern 11. Penyajian atau pengungkapan dalam laporan keuangan
Pernyataan Tertulis Tanggung jawab manajemen dibuktikan dengan pernyataan tertulis dari manajemen. Pernyataan tertulis ini menegaskan bahwa salah saji yang tidak dikoreksi menurut pendapat manajemen, adalah tidak material.
Bukti Audit Yang Cukup Dan Tepat Faktor – faktor yang harus dipertimbangkan: 1. Materialitas salah saji 2. Tanggapan manajemen 3. Pengalaman yang lalu 4. Hasil dari pelaksanaan prosedur audit 5. Kualitas informasi 6. Persuasif 7. Pemahaman mengenai entitas
Prosedur Analitikal Akhir • Mengidentifikasi risiko salah saji yang material, yang sebelumnya tidak diketahui • Memastikan bahwa kesimpulan mengenai unsur – unsur laporan keuangan dapat didukung dengan bukti – bukti yang diperoleh • Membantu menyusun kesimpulan umum mengenai kewajaran laporan keuangan
KOMUNIKASI DENGAN TCWG • Orang / orang – orang yang bertanggung jawab untuk mengawasi arah strategi perusahaan. goal • Untuk mendorong komunikasi dua arah yang efektif antara auditor dan TCWG.
Hal – Hal Yang Dikomunikasikan • Tanggung jawab auditor dalam hubungannya dengan audit atas laporan keuangan • Lingkup audit yang direncanakan dan kapan audit akan dilaksanakan • Temuan – temuan audit yang signifikan
Tinjauan Umum Proses audit ialah mengevaluasi bukti audit yang diperoleh, mempertimbangkan dampak salah saji yang ditemukan, merumuskan opini audit, dan membuat laporan audit dengan perumusan kalimat yang tepat.
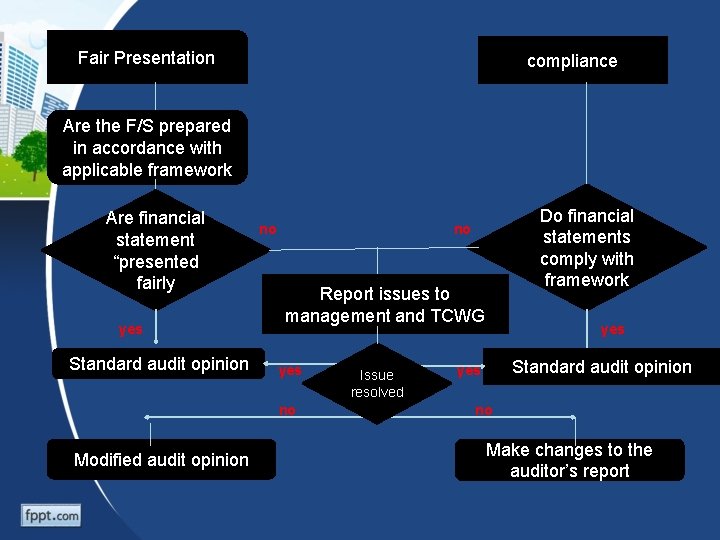
Fair Presentation compliance Are the F/S prepared in accordance with applicable framework Are financial statement “presented fairly yes Standard audit opinion no Report issues to management and TCWG yes no Modified audit opinion Do financial statements comply with framework no Issue resolved yes Standard audit opinion yes no Make changes to the auditor’s report
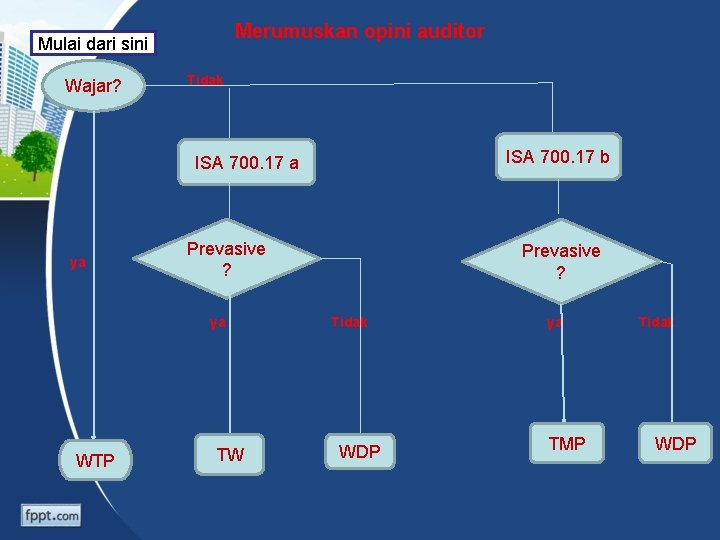
Merumuskan opini auditor Mulai dari sini Wajar? Tidak ISA 700. 17 b ISA 700. 17 a ya Prevasive ? ya WTP TW Prevasive ? Tidak WDP ya TMP Tidak WDP
- Slides: 13