
Tabelle 6 1 1 Arten von Einflussgren auf
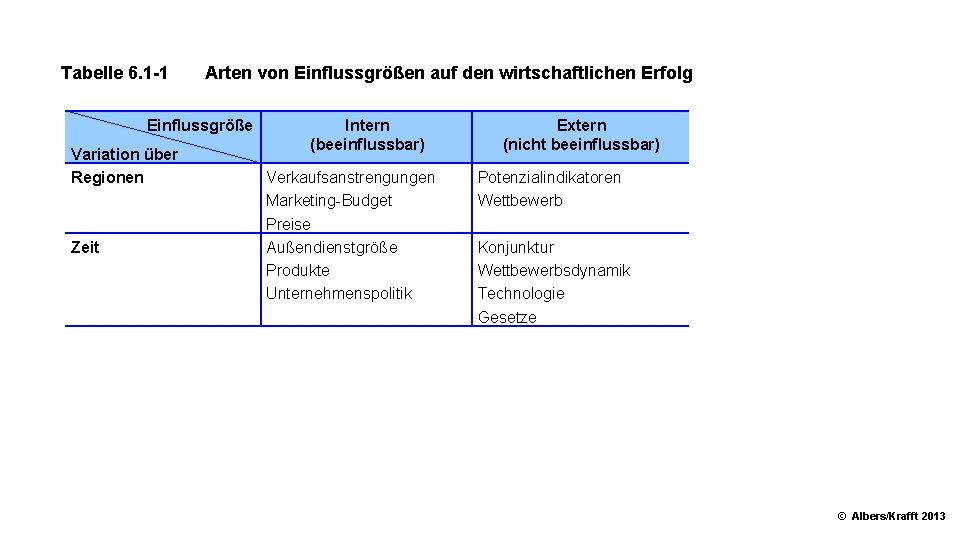
Tabelle 6. 1 1 Arten von Einflussgrößen auf den wirtschaftlichen Erfolg Einflussgröße Variation über Regionen Zeit Intern (beeinflussbar) Verkaufsanstrengungen Marketing Budget Preise Außendienstgröße Produkte Unternehmenspolitik Extern (nicht beeinflussbar) Potenzialindikatoren Wettbewerb Konjunktur Wettbewerbsdynamik Technologie Gesetze © Albers/Krafft 2013
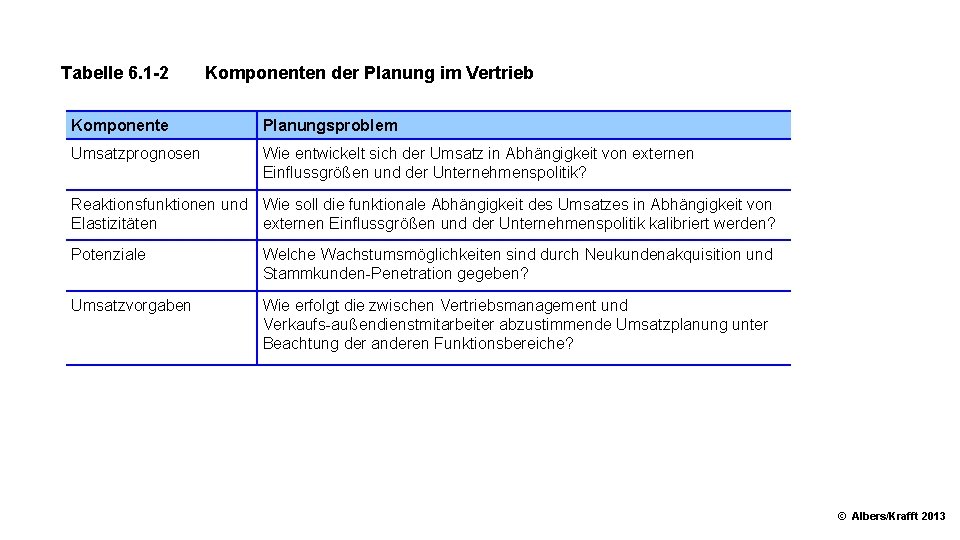
Tabelle 6. 1 2 Komponenten der Planung im Vertrieb Komponente Planungsproblem Umsatzprognosen Wie entwickelt sich der Umsatz in Abhängigkeit von externen Einflussgrößen und der Unternehmenspolitik? Reaktionsfunktionen und Wie soll die funktionale Abhängigkeit des Umsatzes in Abhängigkeit von Elastizitäten externen Einflussgrößen und der Unternehmenspolitik kalibriert werden? Potenziale Welche Wachstumsmöglichkeiten sind durch Neukundenakquisition und Stammkunden Penetration gegeben? Umsatzvorgaben Wie erfolgt die zwischen Vertriebsmanagement und Verkaufs außendienstmitarbeiter abzustimmende Umsatzplanung unter Beachtung der anderen Funktionsbereiche? © Albers/Krafft 2013
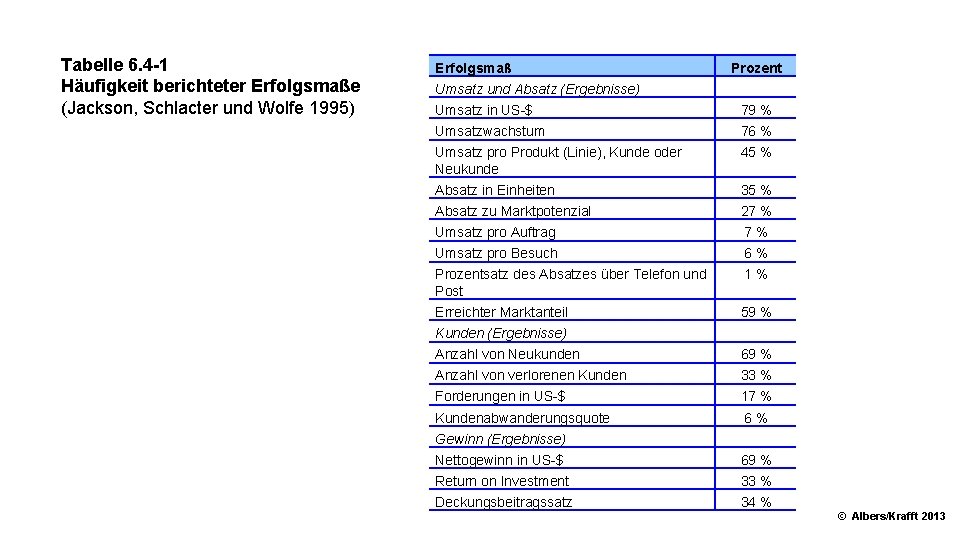
Tabelle 6. 4 1 Häufigkeit berichteter Erfolgsmaße (Jackson, Schlacter und Wolfe 1995) Erfolgsmaß Umsatz und Absatz (Ergebnisse) Prozent Umsatz in US $ 79 % Umsatzwachstum 76 % Umsatz pro Produkt (Linie), Kunde oder Neukunde 45 % Absatz in Einheiten 35 % Absatz zu Marktpotenzial 27 % Umsatz pro Auftrag 7 % Umsatz pro Besuch 6 % Prozentsatz des Absatzes über Telefon und Post 1 % Erreichter Marktanteil 59 % Kunden (Ergebnisse) Anzahl von Neukunden 69 % Anzahl von verlorenen Kunden 33 % Forderungen in US $ 17 % Kundenabwanderungsquote 6 % Gewinn (Ergebnisse) Nettogewinn in US $ 69 % Return on Investment 33 % Deckungsbeitragssatz 34 % © Albers/Krafft 2013
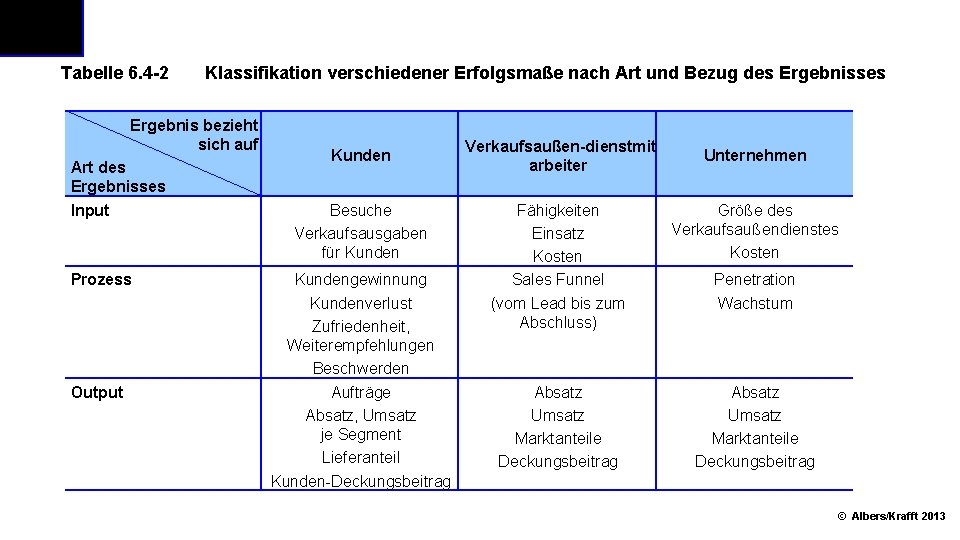
Tabelle 6. 4 2 Klassifikation verschiedener Erfolgsmaße nach Art und Bezug des Ergebnisses Ergebnis bezieht sich auf Art des Ergebnisses Input Prozess Output Kunden Besuche Verkaufsausgaben für Kundengewinnung Kundenverlust Zufriedenheit, Weiterempfehlungen Beschwerden Aufträge Absatz, Umsatz je Segment Lieferanteil Kunden Deckungsbeitrag Verkaufsaußen dienstmit arbeiter Unternehmen Fähigkeiten Einsatz Kosten Sales Funnel (vom Lead bis zum Abschluss) Größe des Verkaufsaußendienstes Kosten Absatz Umsatz Marktanteile Deckungsbeitrag Penetration Wachstum © Albers/Krafft 2013
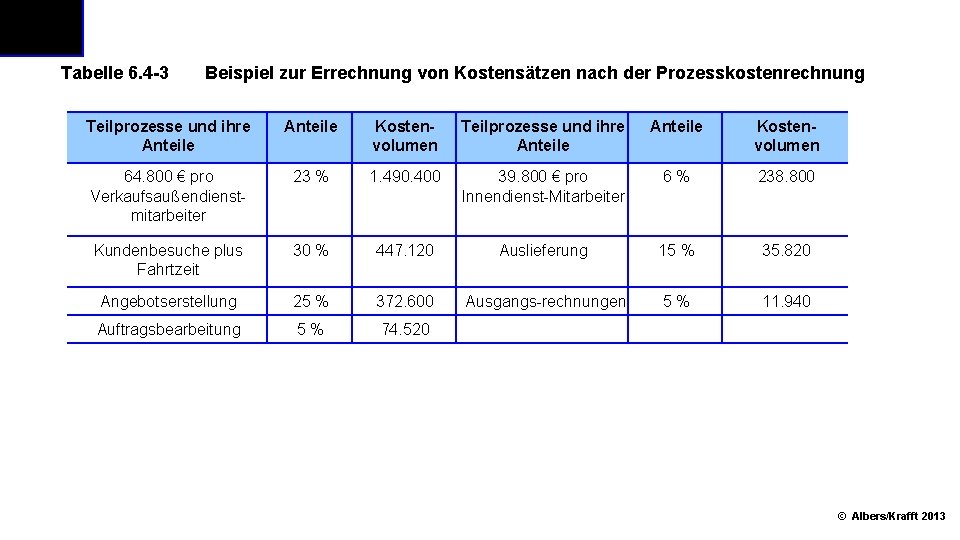
Tabelle 6. 4 3 Beispiel zur Errechnung von Kostensätzen nach der Prozesskostenrechnung Teilprozesse und ihre Anteile Kosten volumen 64. 800 € pro Verkaufsaußendienst mitarbeiter 23 % 1. 490. 400 39. 800 € pro Innendienst Mitarbeiter 6 % 238. 800 Kundenbesuche plus Fahrtzeit 30 % 447. 120 Auslieferung 15 % 35. 820 Angebotserstellung 25 % 372. 600 Ausgangs rechnungen 5 % 11. 940 Auftragsbearbeitung 5 % 74. 520 © Albers/Krafft 2013
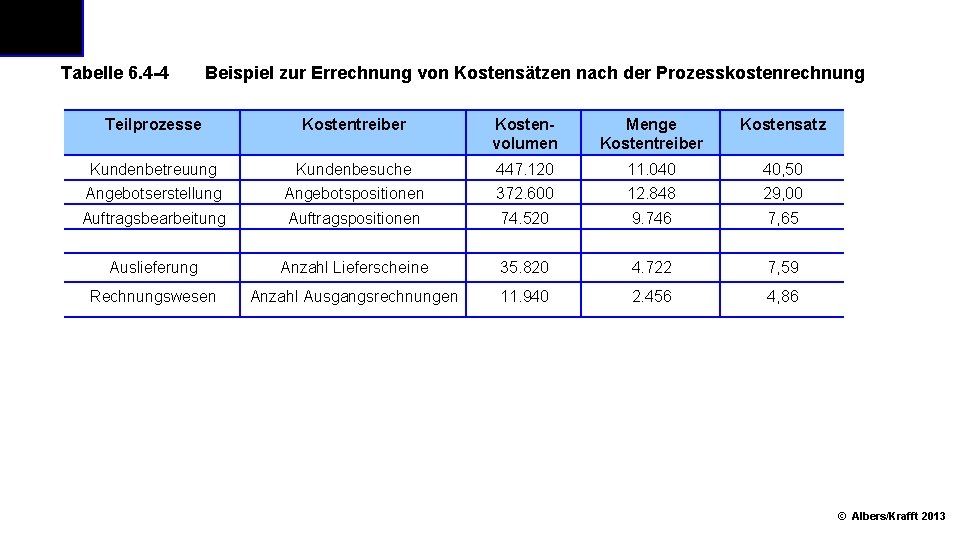
Tabelle 6. 4 4 Beispiel zur Errechnung von Kostensätzen nach der Prozesskostenrechnung Teilprozesse Kostentreiber Kosten volumen Menge Kostentreiber Kostensatz Kundenbetreuung Kundenbesuche 447. 120 11. 040 40, 50 Angebotserstellung Angebotspositionen 372. 600 12. 848 29, 00 Auftragsbearbeitung Auftragspositionen 74. 520 9. 746 7, 65 Auslieferung Anzahl Lieferscheine 35. 820 4. 722 7, 59 Rechnungswesen Anzahl Ausgangsrechnungen 11. 940 2. 456 4, 86 © Albers/Krafft 2013
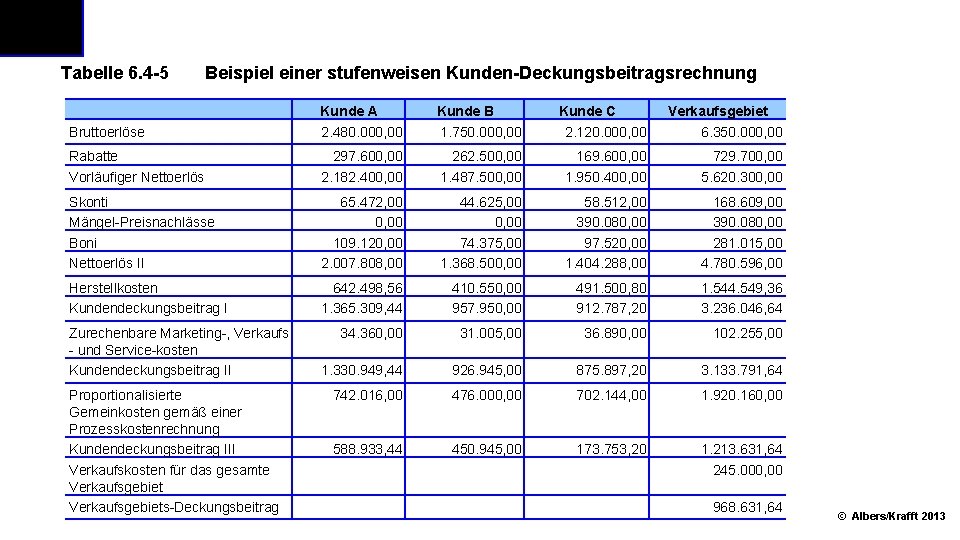
Tabelle 6. 4 5 Beispiel einer stufenweisen Kunden Deckungsbeitragsrechnung Bruttoerlöse Kunde A 2. 480. 000, 00 Kunde B 1. 750. 000, 00 Kunde C 2. 120. 000, 00 Verkaufsgebiet 6. 350. 000, 00 Rabatte Vorläufiger Nettoerlös 297. 600, 00 2. 182. 400, 00 262. 500, 00 1. 487. 500, 00 169. 600, 00 1. 950. 400, 00 729. 700, 00 5. 620. 300, 00 Skonti Mängel Preisnachlässe Boni Nettoerlös II 65. 472, 00 0, 00 109. 120, 00 2. 007. 808, 00 44. 625, 00 0, 00 74. 375, 00 1. 368. 500, 00 58. 512, 00 390. 080, 00 97. 520, 00 1. 404. 288, 00 168. 609, 00 390. 080, 00 281. 015, 00 4. 780. 596, 00 Herstellkosten Kundendeckungsbeitrag I 642. 498, 56 1. 365. 309, 44 410. 550, 00 957. 950, 00 491. 500, 80 912. 787, 20 1. 544. 549, 36 3. 236. 046, 64 34. 360, 00 31. 005, 00 36. 890, 00 102. 255, 00 1. 330. 949, 44 926. 945, 00 875. 897, 20 3. 133. 791, 64 742. 016, 00 476. 000, 00 702. 144, 00 1. 920. 160, 00 588. 933, 44 450. 945, 00 173. 753, 20 1. 213. 631, 64 245. 000, 00 968. 631, 64 Zurechenbare Marketing , Verkaufs und Service kosten Kundendeckungsbeitrag II Proportionalisierte Gemeinkosten gemäß einer Prozesskostenrechnung Kundendeckungsbeitrag III Verkaufskosten für das gesamte Verkaufsgebiets Deckungsbeitrag © Albers/Krafft 2013
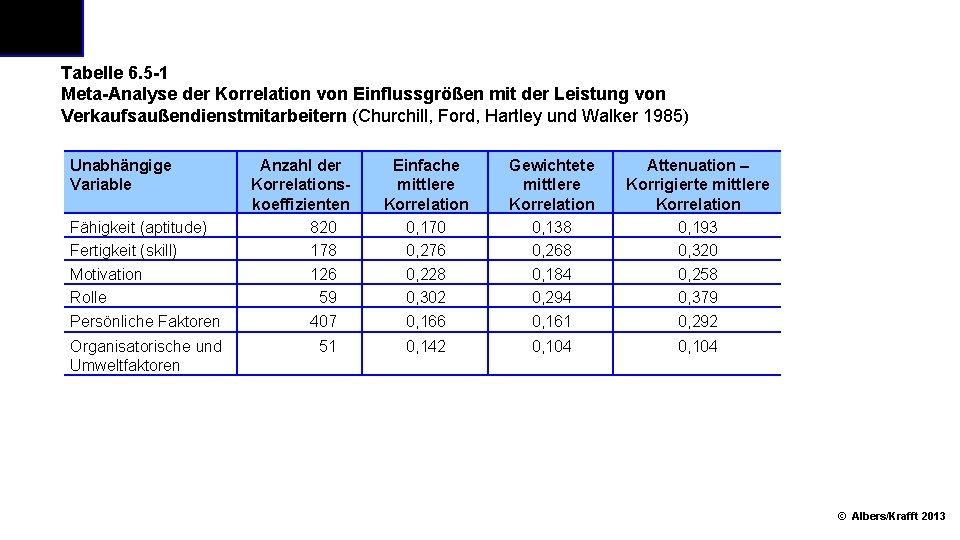
Tabelle 6. 5 1 Meta Analyse der Korrelation von Einflussgrößen mit der Leistung von Verkaufsaußendienstmitarbeitern (Churchill, Ford, Hartley und Walker 1985) Unabhängige Variable Fähigkeit (aptitude) Fertigkeit (skill) Motivation Rolle Persönliche Faktoren Organisatorische und Umweltfaktoren Anzahl der Korrelations koeffizienten 820 178 126 59 407 51 Einfache mittlere Korrelation 0, 170 0, 276 0, 228 0, 302 0, 166 Gewichtete mittlere Korrelation 0, 138 0, 268 0, 184 0, 294 0, 161 Attenuation – Korrigierte mittlere Korrelation 0, 193 0, 320 0, 258 0, 379 0, 292 0, 142 0, 104 © Albers/Krafft 2013
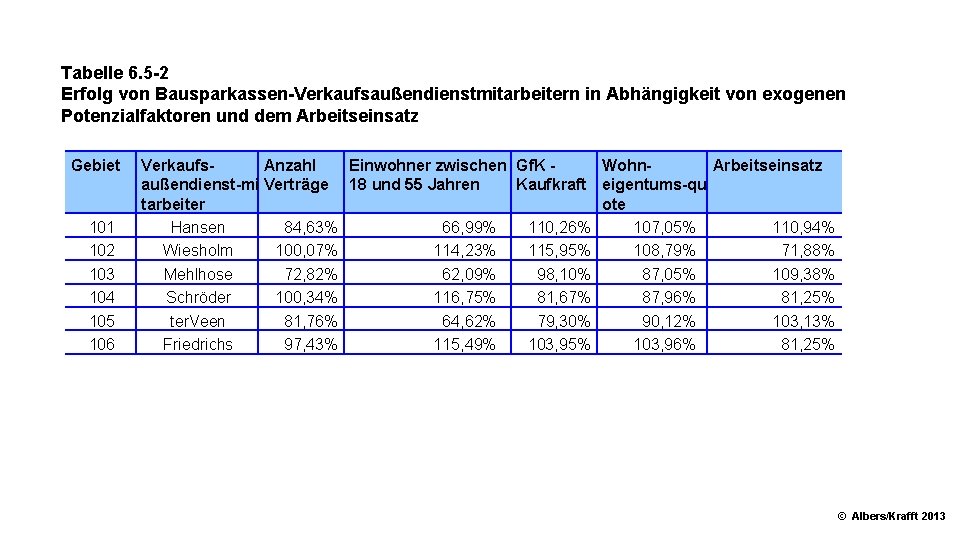
Tabelle 6. 5 2 Erfolg von Bausparkassen Verkaufsaußendienstmitarbeitern in Abhängigkeit von exogenen Potenzialfaktoren und dem Arbeitseinsatz Gebiet 101 102 103 104 105 106 Verkaufs Anzahl Einwohner zwischen Gf. K Wohn Arbeitseinsatz außendienst mi Verträge 18 und 55 Jahren Kaufkraft eigentums qu tarbeiter ote Hansen 84, 63% 66, 99% 110, 26% 107, 05% 110, 94% Wiesholm 100, 07% 114, 23% 115, 95% 108, 79% 71, 88% Mehlhose 72, 82% 62, 09% 98, 10% 87, 05% 109, 38% Schröder 100, 34% 116, 75% 81, 67% 87, 96% 81, 25% ter. Veen 81, 76% 64, 62% 79, 30% 90, 12% 103, 13% Friedrichs 97, 43% 115, 49% 103, 95% 103, 96% 81, 25% © Albers/Krafft 2013
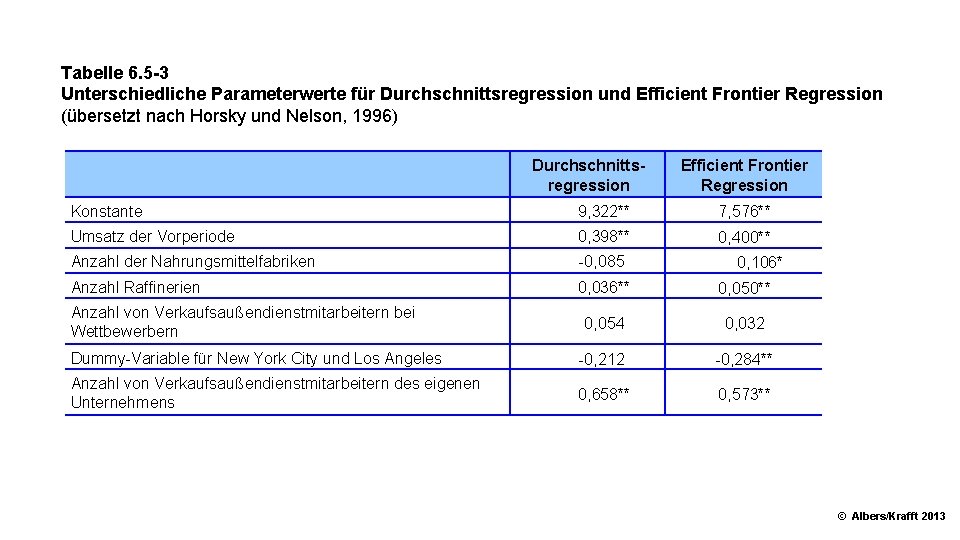
Tabelle 6. 5 3 Unterschiedliche Parameterwerte für Durchschnittsregression und Efficient Frontier Regression (übersetzt nach Horsky und Nelson, 1996) Durchschnitts regression Efficient Frontier Regression Konstante 9, 322** 7, 576** Umsatz der Vorperiode 0, 398** 0, 400** Anzahl der Nahrungsmittelfabriken 0, 085 Anzahl Raffinerien 0, 036** 0, 050** 0, 054 0, 032 Dummy Variable für New York City und Los Angeles 0, 212 0, 284** Anzahl von Verkaufsaußendienstmitarbeitern des eigenen Unternehmens 0, 658** 0, 573** Anzahl von Verkaufsaußendienstmitarbeitern bei Wettbewerbern 0, 106* © Albers/Krafft 2013
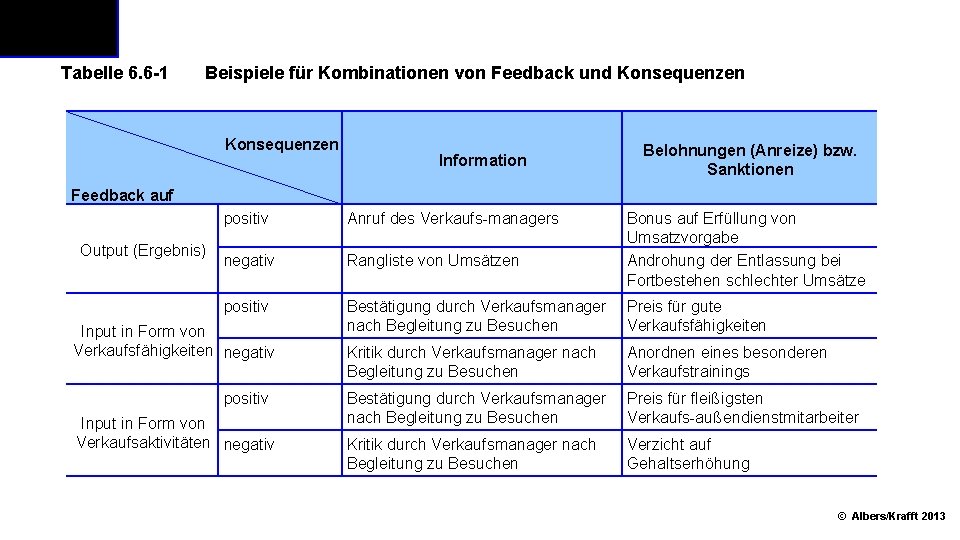
Tabelle 6. 6 1 Beispiele für Kombinationen von Feedback und Konsequenzen Information Belohnungen (Anreize) bzw. Sanktionen Feedback auf Output (Ergebnis) positiv Anruf des Verkaufs managers negativ Rangliste von Umsätzen positiv Bestätigung durch Verkaufsmanager Preis für gute nach Begleitung zu Besuchen Verkaufsfähigkeiten Input in Form von Verkaufsfähigkeiten negativ positiv Input in Form von Verkaufsaktivitäten negativ Kritik durch Verkaufsmanager nach Begleitung zu Besuchen Bonus auf Erfüllung von Umsatzvorgabe Androhung der Entlassung bei Fortbestehen schlechter Umsätze Anordnen eines besonderen Verkaufstrainings Bestätigung durch Verkaufsmanager Preis für fleißigsten nach Begleitung zu Besuchen Verkaufs außendienstmitarbeiter Kritik durch Verkaufsmanager nach Begleitung zu Besuchen Verzicht auf Gehaltserhöhung © Albers/Krafft 2013
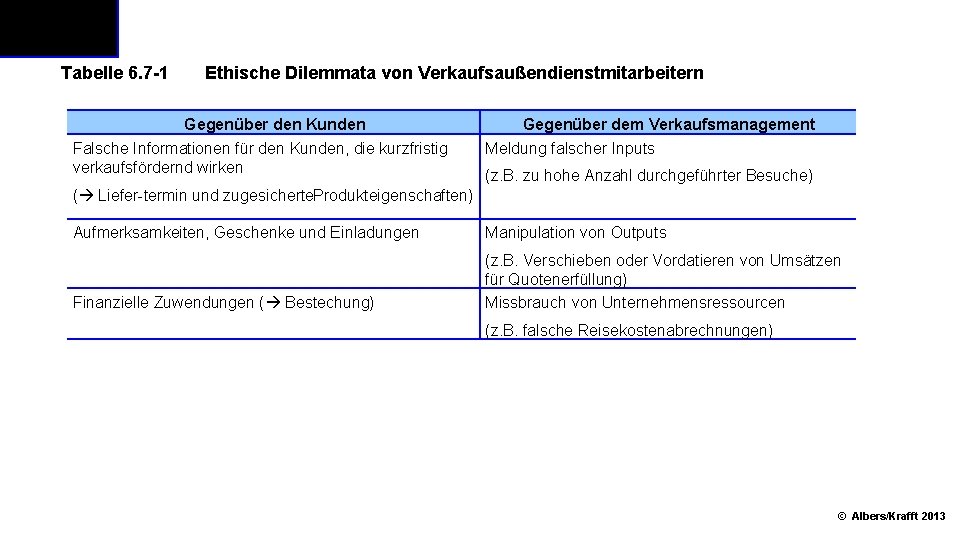
Tabelle 6. 7 1 Ethische Dilemmata von Verkaufsaußendienstmitarbeitern Gegenüber den Kunden Falsche Informationen für den Kunden, die kurzfristig verkaufsfördernd wirken Gegenüber dem Verkaufsmanagement Meldung falscher Inputs (z. B. zu hohe Anzahl durchgeführter Besuche) ( Liefer termin und zugesicherte Produkteigenschaften) Aufmerksamkeiten, Geschenke und Einladungen Manipulation von Outputs Finanzielle Zuwendungen ( Bestechung) (z. B. Verschieben oder Vordatieren von Umsätzen für Quotenerfüllung) Missbrauch von Unternehmensressourcen (z. B. falsche Reisekostenabrechnungen) © Albers/Krafft 2013
- Slides: 12