
Suomeen tulevat tyntekijt ja opiskelijat 1 Tss esityksess
- Slides: 34
Suomeen tulevat työntekijät ja opiskelijat 1
Tässä esityksessä § tutustutaan niihin verotukseen ja velvollisuuksiin liittyviin asioihin, jotka ulkomailta Suomeen töihin tulevan työntekijän tai opiskelijan on hyvä tietää. – Verovelvollisuusasema § rajoitetusti verovelvollinen / yleisesti verovelvollinen – Verosopimuksen mukainen asuminen – Rajoitetusti verovelvollinen § lähdeverotus / progressiivinen verotus / 75 %: n sääntö § lähdeverokortti / rajoitetusti verovelvollisen verokortti / ennakkovero – Yleisesti verovelvollinen § verokortti / ennakkovero – Suomalainen henkilötunnus – Veronumero – Verosopimusten vaikutus opiskelijoiden verotukseen 2 – Vakuuttaminen
Yleistä Henkilö, joka tekee töitä Suomessa, maksaa yleensä palkasta veroa Suomeen. Palkan verotukseen vaikuttavat mm. seuraavat asiat: § Suomessa oleskelun kesto (verovelvollisuusasema) § Missä maassa on koti ja henkilökohtaiset siteet (verosopimuksen mukainen asuinvaltio) § Verosopimuksen rajoitukset: – Onko työnantaja suomalainen vai ulkomainen – Onko kyseessä vuokratyö – Opiskelijahuojennukset § Minkä maan sosiaaliturvaa sovelletaan. 3
Ratkaisu verovelvollisuusasemasta § Ulkomailta Suomeen tulevan työntekijän tai opiskelijan verotuksellinen asema ratkaistaan Suomen sisäisen lainsäädännön perusteella. – Rajoitetusti verovelvollisia ovat ulkomailla asuvat henkilöt. – Yleisesti verovelvollisia ovat Suomessa asuvat henkilöt ja sellaiset ulkomailla asuvat henkilöt, jotka oleskelevat Suomessa yli kuusi kuukautta. § Aiheesta lisää Verohallinnon ohjeessa: Yleinen ja rajoitettu verovelvollisuus 4
Verosopimus § Suomella on verosopimus yli 70 valtion kanssa. § Verosopimuksen tarkoitus on estää kaksinkertainen verotus. § Verosopimuksen mukainen asuinvaltiosi ratkaistaan sopimuksen asuinpaikkaartiklan perusteella seuraavassa järjestyksessä (ns. tie breaker -sääntö): 1. Missä on vakituinen asuntosi. 2. Mihin valtioon henkilökohtaiset ja taloudelliset siteesi ovat kiinteämmät (tämä valtio on ns. elinetujen keskus). 3. Missä valtiossa oleskelet pysyvästi. 4. Minkä valtion kansalainen olet. 5 5. Jos olet kummankin valtion kansalainen tai et ole kummankaan valtion kansalainen, asia on ratkaistava sopimusvaltioiden toimivaltaisten viranomaisten keskinäisin sopimuksin (harvoin käytetty menettely).
Verosopimus § Jos asut Suomessa, sinun on maksettava Suomeen veroa myös ulkomailta saamistasi tuloista. – Ulkomailta saadusta tulosta on usein maksettava veroa myös siihen maahan, josta tulo on saatu. § Suomi poistaa kaksinkertaisen verotuksen joko hyvitys- tai vapautusmenetelmällä. § Hyvitysmenetelmä: Suomi verottaa ulkomaantulon, mutta vähentää eli hyvittää sen veron, jonka olet jo maksanut toisessa valtiossa. Suomen verosta voidaan vähentää ulkomaanveroa vain sen verran kuin Suomen vero samasta tulosta olisi. § Vapautusmenetelmä: Suomi vapauttaa tulon verosta, mutta ottaa tulon huomioon veroprosentissa. § Ulkomaantulosta ei makseta veroa Suomeen. § Ulkomaantulo vaikuttaa kuitenkin Suomesta saatavien tulojen veroon. § Kaksinkertaisen verotuksen poistamista on itse haettava. § Aiheesta lisää: Kaksinkertaisen verotuksen poistaminen henkilöasiakkaan ulkomaantulosta 6
Rajoitetusti verovelvollisen verotus § Rajoitetusti verovelvollinen maksaa Suomeen veroa vain Suomesta saamistaan tuloista, kuten: – palkka ja eläke suomalaiselta julkisyhteisöltä – palkka ja eläke Suomessa olevalta yksityiseltä työnantajalta, kun työstä yli puolet on tehty Suomessa – vuokratyöntekijän palkka – liike- ja ammattitulo – maa- ja metsätalouden tulo – hallituksen jäsenen palkkio – osinko ja korko – rojalti – kiinteistöstä tai osakehuoneistosta saatu tulo. 7
Rajoitetusti verovelvollisen verotus Kun ulkomaalaisella työnantajalla ei ole kiinteää toimipaikkaa Suomessa, verosopimus voi rajoittaa Suomen verotusoikeutta työntekijän palkkaan, jos työntekijän oleskelu ei Suomessa ylitä 183: a päivää tarkastelujakson aikana. Tarkastelujakso voi olla: – kalenterivuosi – peräkkäiset 12 kuukautta – verovuosi § § 8 esimerkiksi Uuden Seelannin verovuosi on 1. 4. – 31. 3. Tarkastelujakso on selvitettävä verosopimuksesta.
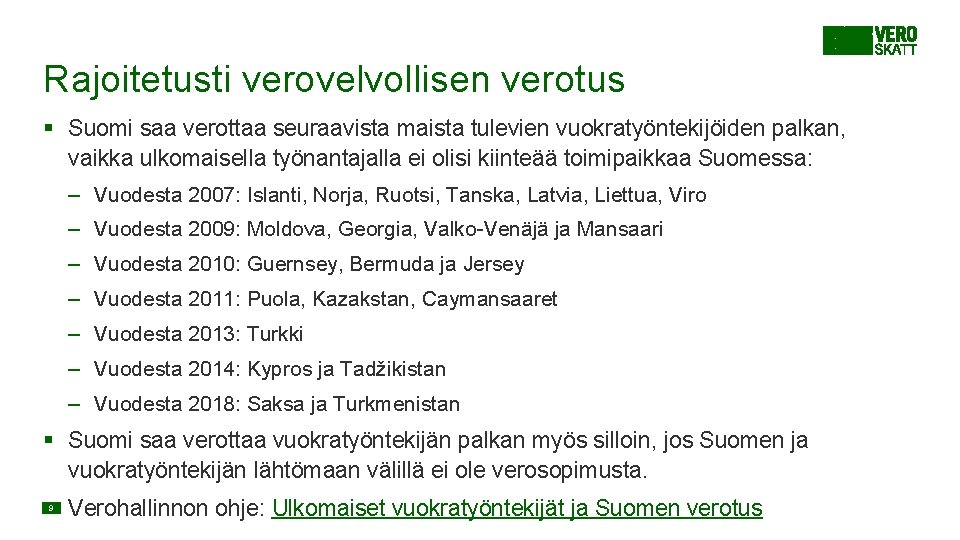
Rajoitetusti verovelvollisen verotus § Suomi saa verottaa seuraavista maista tulevien vuokratyöntekijöiden palkan, vaikka ulkomaisella työnantajalla ei olisi kiinteää toimipaikkaa Suomessa: – Vuodesta 2007: Islanti, Norja, Ruotsi, Tanska, Latvia, Liettua, Viro – Vuodesta 2009: Moldova, Georgia, Valko-Venäjä ja Mansaari – Vuodesta 2010: Guernsey, Bermuda ja Jersey – Vuodesta 2011: Puola, Kazakstan, Caymansaaret – Vuodesta 2013: Turkki – Vuodesta 2014: Kypros ja Tadžikistan – Vuodesta 2018: Saksa ja Turkmenistan § Suomi saa verottaa vuokratyöntekijän palkan myös silloin, jos Suomen ja vuokratyöntekijän lähtömaan välillä ei ole verosopimusta. § Verohallinnon ohje: Ulkomaiset vuokratyöntekijät ja Suomen verotus 9
Rajoitetusti verovelvollisen verotus Palkkaa voidaan verottaa seuraavasti: 1. Palkasta peritään tulojen suuruudesta riippumaton lähdevero (lähdeverotus). 2. Palkka verotetaan progressiivisesti: huomioon otetaan tulot Suomesta ja ulkomailta (progressiivinen verotus). 3. Palkka verotetaan progressiivisesti, mutta maailmanlaajuisia tuloja ei huomioida (75 %: n sääntö). Rajoitetusti verovelvollisen verotuksesta voit lukea ohjeesta: Rajoitetusti verovelvollisen henkilön ansiotulon verotus: lähdevero vai progressiivinen vero. 10
Lähdeverotus § Palkan ja luontoisetujen yhteismäärästä peritään 35 %: n lähdevero. – Ennen veron perimistä rahapalkan ja luontoisetujen yhteismäärästä tehdään lähdeverovähennys, jos vähennyksestä on maininta lähdeverokortissa. § Lähdeverovähennys on 510 €/kk (tai 17 €/pv, jos palkkaa maksetaan kalenterikuukautta lyhemmältä ajalta). – Vähennys ei voi olla suurempi kuin tulon määrä. § Esiintyvän taitelijan tai urheilijan tulosta peritään 15 %: n lähdevero. § Työntekijältä perittävien sairaanhoito- ja päivärahamaksun sekä eläke- ja työttömyysvakuutusmaksun perusteena on tulo, josta ei ole tehty lähdeverovähennystä, ks. seuraavan dian esimerkki. – Ulkomailta Suomeen tuleva voi yleensä olla Suomessa vakuutettu vain, jos hän työskentelee Suomessa vähintään 4 kuukautta. 11
Lähdeverotus § Esimerkki: – Stefanie työskentelee Suomessa suomalaisen työnantajan palveluksessa 1. 5. – 9. 9. Hän on toimittanut työnantajalleen verotoimistosta saamansa lähdeverokortin. – 35 %: n lähdeverokortissa on määräys 510 €: n / 17 €: n vähennyksestä. Lisäksi lähdeverokortissa on määräys siitä, että lähdeveron alaisen palkan perusteella on perittävä sairausvakuutuksen sairaanhoito- ja päivärahamaksu. – Stefanien palkka koko työskentelyajalta on 7 000 €. Työnantajan tekemä lähdeverovähennys koko ajalta on 2 193 € (4 kk x 510 e + 9 pv x 17 e = 2 193 e), joten työnantaja perii lähdeveron 4 807 €: sta (7 000 € - 2 193 € = 4 807 €). – Sairaanhoito- ja päivärahamaksu + eläke- ja työttömyys-vakuutusmaksut menevät bruttotulosta (7 000 €: sta). 12
Lähdeverotus § Hae lähdeverokorttia, kun Suomella on verotusoikeus palkkaasi ja teet töitä: – suomalaiselle yritykselle – ulkomaalaiselle yritykselle, jolla on kiinteä toimipaikka Suomessa – ulkomaalaiselle yritykselle, joka on työnantajarekisterissä Suomessa. § Hae lähdeverokorttia, jos et ole varma siitä, että oleskelet Suomessa yli 6 kk. – Kun yli 6 kk: n oleskelu Suomessa varmistuu, voit hakea yleisesti verovelvollisen verokorttia. § Jo saamasi palkka ja maksamasi vero huomioidaan. § Anna lähdeverokortti työnantajallesi. – Ilman lähdeverokorttia työnantajan on tehtävä palkasta § 60 %: n ennakonpidätys, jos työnantaja ei tiedä verovelvollisuusasemaasi 13 § 35 % veroa , jos työnantaja tietää, että olet rajoitetusti verovelvollinen.
Lähdeverotus § Hae ennakkoveroa, kun työskentelet vuokratyöntekijänä ulkomaalaiselle yritykselle ja Suomella on verotusoikeus palkkaasi, ja – ulkomaalainen yrityksellä ei ole kiinteää toimipaikkaa Suomessa tai – se ei ole Suomessa työnantajarekisterissä. § Maksa ennakkovero itse. § Hae lähdeverokorttia tai ennakkoveroa: Hakemus rajoitetusti verovelvollisen lähdeverokortista, ennakkoverosta tai verokortista (lomake 5057). 14
Lähdeverotus § Lähdeverokortti voidaan tehdä ilman suomalaista henkilötunnusta, jos et työskentele rakennustyömaalla. – Verohallinto suosittelee henkilötunnuksen hankkimista. § Lähdevero on lopullinen vero, etkä saa Suomesta veroilmoitusta. § Sinun on ilmoitettava Suomesta saamasi tulot asuinvaltiossasi. § Suomessa tekemäsi työn palkan kaksinkertainen verotus poistetaan asuinvaltiossasi. 15
Progressiivinen verotus § Jos olet rajoitetusti verovelvollinen ja jokin seuraavista ehdoista täyttyy, voit vaatia lähdeverotuksen sijaan, että ansiotulosi verotetaan progressiivisesti: – asut ETA-valtiossa – asut valtiossa, jonka kanssa Suomella on verosopimus – sinulla on tutkijadirektiivin mukainen oleskelulupa. § Suomi verottaa vain Suomesta saamiasi tuloja. – Ansiotulosta menevään veroon kuitenkin vaikuttaa sellainen ulkomailta saatu palkka, eläke ja sosiaaliturvaan perustuva suoritus, jota Suomessa verotettaisiin ansiotulona ja joka täyttää jommankumman seuraavista ehdoista: § tulo on saatu muualta kuin Suomesta, ja se on verovelvollisen asuinvaltiossa veronalaista tuloa § tulo on saatu Suomesta ja verosopimus estää tulon verottamisen. § Ulkomaantulosta voidaan vähentää tulojen hankkimisesta ja säilyttämisestä johtuneet menot ja korot. 16
Progressiivinen verotus EU-jäsenvaltion tai ETA-maan kansalainen: § Hakeutuessasi progressiiviseen verotukseen tarvitset suomalaisen henkilötunnuksen. – Hae henkilötunnusta lomakkeella: Suomessa tilapäisesti oleskelevan ulkomaalaisen rekisteröinti-ilmoitus (6150). – Kun haet henkilötunnusta verotoimistosta, mukana on oltava: § voimassa oleva passi tai virallinen henkilötodistus § maahanmuuttoviraston antama todistus oleskeluoikeuden rekisteröinnistä, jos maahantulostasi on kulunut 3 kuukautta 17 § työsopimus tai kirjallinen selvitys työsuhteen keskeisistä ehdoista (Suomessa tehtävästä työstä).
Progressiivinen verotus Muun kuin EU- tai ETA-maan kansalainen: § Hakeutuessasi progressiiviseen verotukseen tarvitset suomalaisen henkilötunnuksen. – Hae henkilötunnusta lomakkeella: Suomessa tilapäisesti oleskelevan ulkomaalaisen rekisteröinti-ilmoitus (6150). – Kun haet henkilötunnusta verotoimistosta, mukana on oltava: § Voimassa oleva passi. § Voimassa oleva oleskelulupa tai viisumi silloin, kun sellainen vaaditaan (tarve riippuu oleskelun kestosta ja kansalaisuudesta). § Työsopimus tai kirjallinen selvitys työsuhteen keskeisistä ehdoista (Suomessa tehtävästä työstä). § Yleensä työlupa, kun työskentelet Suomessa (työnteko-oikeus on yleensä merkitty oleskelulupapäätökseen). 18
Progressiivinen verotus § Hae verotoimistosta rajoitetusti verovelvollisen verokortti ja toimita se työnantajalle. – Hae verokorttia lomakkeella: Hakemus rajoitetusti verovelvollisen lähdeverokortista, ennakkoverosta tai verokortista (5057). § Liitä verokorttihakemukseen – Hakemus progressiiviseen verotukseen (lomake 6148). § Lomakkeita saa vero. fi-sivuilta: – vero. fi/lomakkeet 19
Progressiivinen verotus § Hakemus progressiiviseen verotukseen on vuosikohtainen. § Ilmoita hakemuksessa – kaikki Suomesta saamasi ansiotulot – kaikki asuinvaltiossasi verotettavat ansiotulot – näihin tuloihin kohdistuvat vähennykset. § Progressiiviseen verotukseen päästyäsi et voi hakea saman vuoden aikana takaisin lähdeverotukseen. § Seuraavana vuonna saat esitäytetyn veroilmoituksen. – Näet verotuksen perusteena olleet tulot ja vähennykset ja verotuksen lopputuloksen (maksua tai palautusta). – Tarkista tiedot. Palauta veroilmoitus, jos esitäytetyt tiedot ovat puutteellisia tai virheellisiä. § Voit hakea progressiivista verotusta myös jälkikäteen. – Palauta veroilmoitus työskentelyvuoden jälkeen tai tee oikaisuvaatimus verotuksen päättymisen jälkeen. – Liitä mukaan: Hakemus progressiiviseen verotukseen (lomake 6148). 20
Progressiivinen verotus – 75 %: n sääntö § Suomesta saatavien ansiotulojen progressiossa ei oteta huomioon maailmanlaajuisia tuloja, jos Suomesta saatu puhdas ansiotulo on vähintään 75 % Suomesta ja muualta saatujen puhtaiden ansiotulojen yhteissummasta. – Sääntöä sovelletaan vain henkilöihin, jotka asuvat ETA-alueella tai joilla on tutkijadirektiivissä tarkoitettu oleskelulupa. – Puhdas ansiotulo = veronalaiset tulot – ns. luonnolliset vähennykset (tulonhankkimiskulut, asunnon ja työpaikan väliset matkakulut, työmarkkinajärjestön jäsenmaksut). § Verovelvollisen on esitettävä asuinvaltion veroviranomaisen todistus maailmanlaajuisista tuloistaan. • Sääntöä voidaan käytännössä soveltaa vasta lopullisessa verotuksessa. 21
Yleisesti verovelvollisen verotus § Yleisesti verovelvollista verotetaan Suomessa sekä hänen Suomesta että ulkomailta saamistaan tuloista § Ulkomailta tulevan yleisesti verovelvollisen palkansaajan verotus on samanlainen kuin Suomessa asuvilla. – Ansiotulojen verotus on progressiivinen. – Pääomatulojen veroprosentti on 30 %, yli 30 000 €: n ylittävältä osalta 34 %. – Kaikilla Suomessa asuvilla yleisesti verovelvollisilla henkilöillä on oikeus samoihin vähennyksiin riippumatta siitä, ovatko he Suomen vai ulkomaan kansalaisia. 22
Yleisesti verovelvollisen verotus § Hae verokorttia, kun teet töitä: – suomalaiselle yritykselle – ulkomaalaiselle yritykselle, jolla on kiinteä toimipaikka Suomessa tai joka on hakeutunut työnantajarekisteriin. § Hae ennakkoveroa silloin, kun – ulkomaisella työnantajalla ei ole kiinteää toimipaikkaa eikä se ole hakeutunut työnantajarekisteriin. § Verokorttia tai ennakkoveroa varten sinulla on oltava suomalainen henkilötunnus. 23
Yleisesti verovelvollisen verotus § Hae verotoimistosta palkkaa varten verokortti tai ennakkovero. – Hakemus verokortista tai ennakkoverosta - Ulkomailla asuva tai asunut henkilö, joka tulee Suomeen yli kuudeksi kuukaudeksi (5042). – Samalla lomakkeella voit hakea veronumeroa, jos työskentelet rakennustyömaalla. § Toimita verokortti työnantajalle tai maksa ennakkovero itse. § Saat seuraavana vuonna esitäytetyn veroilmoituksen. – Siitä näet verotuksen perusteena olleet tulot ja vähennykset ja verotuksen lopputuloksen (maksua tai palautusta). 24 – Tarkista tiedot. Palauta veroilmoitus, jos esitäytetyt tiedot ovat puutteellisia tai virheellisiä.
Suomalainen henkilötunnus § Tarvitset suomalaisen henkilötunnuksen tullessasi Suomeen töihin silloin, kun haet: – rajoitetusti verovelvollisen verokorttia tai ennakkoveroa – yleisesti verovelvollisen verokorttia tai ennakkoveroa – veronumeroa. § Voit saada suomalaisen henkilötunnuksen asioimalla henkilökohtaisesti verotoimistossa tai maistraatissa. § Hae henkilötunnusta lomakkeella: – Suomessa tilapäisesti oleskelevan ulkomaalaisen rekisteröinti-ilmoitus (6150) § Henkilötunnuksen hakeminen on maksutonta. § Henkilötunnusta varten tarvittavat asiakirjat: katso diat 17 ja 18. § Lue lisää: Suomeen töihin tulevalle suomalainen henkilötunnus. 25
Veronumero § Tarvitset veronumeron, jos työskentelet rakennustyömaalla § Veronumeron saamiseksi sinulla on oltava suomalainen henkilötunnus. – Lisäksi tarvitset kopion työsopimuksesta tai selvityksen Suomessa tehtävän työn keskeisistä ehdoista. § Jos olet rajoitetusti verovelvollinen, hae veronumeroa lomakkeella: – Hakemus rajoitetusti verovelvollisen lähdeverokortista, ennakkoverosta tai verokortista (5057) § Jos olet yleisesti verovelvollinen, hae veronumeroa lomakkeella: – Hakemus verokortin saamiseksi, ulkomailla asuva tai asunut henkilö (5042 a) – Lue lisää: vero. fi/veronumero 26
Verosopimusten opiskelijahuojennuksia § Tuletko ulkomailta Suomeen opiskelemaan? Verovelvollisuusasemasi ja verosopimuksen mukainen asuinpaikkasi määräytyvät samoin perustein kuin Suomeen tulevilla työntekijöillä. § Opiskelijana sinulla voi olla verosopimuksen perusteella oikeus huojennuksiin Suomen verosta. – Huojennus voi koskea sekä yleisesti että rajoitetusti verovelvollisia. § Suomi ei yleensä verota ulkomaisen opiskelijan tai harjoittelijan ulkomailta saamaa tuloa, kuten apurahaa tai EU: n maksamaa taskurahaa. § Lue lisää: Opiskelemaan Suomeen 27
Verosopimusten opiskelijahuojennuksia § Useimmat verosopimukset eivät rajoita suomalaiselta työnantajalta saamasi tulon verotusta. § Poikkeuksen voi muodostaa tilanne, jossa Suomessa tekemäsi työ liittyy opintoihisi kotivaltiossa. – Jos tämä edellytys täyttyy, verosopimukseen perustuva vähennys voidaan tehdä, jos siitä on merkintä verokortissasi tai lähdeverokortissasi. – Ota yhteyttä verotoimistoon ja hae verokorttia tai lähdeverokorttia. – Ota mukaan opiskelijakortti tai todistus opiskelusta. – Anna verokortti tai lähdeverokortti työnantajalle. – Lue lisää: Opiskelijan ja harjoittelijan verotus kansainvälisissä tilanteissa 28
Verosopimusten opiskelijahuojennukset § Saadaksesi opiskelijahuojennuksen sinun on oltava verosopimuksen mukaan toisessa sopimusvaltiossa asuva juuri ennen kuin tulet Suomeen. § Esimerkki: Ranskalainen Celine opiskeli ennen Suomeen tuloaan kolme vuotta Lontoossa. – Suomen ja Ranskan välistä verosopimusta ei voida soveltaa, jos Celine ei osoita, että Ranska pitää häntä edelleen Ranskassa asuvana verosopimuksen tarkoittamalla tavalla. – Tarvittaessa Celinen on esitettävä veroviranomaisen asuinpaikkatodistus kotivaltiosta, jotta tilanteessa voidaan soveltaa oikeaa sopimusta. 29
Vakuuttaminen § Työskentelet Suomessa alle 4 kk – Sinulta ei peritä sairaanhoito- tai päivärahamaksua. § Työskentelet Suomessa vähintään 4 kk – Yleensä sinulta peritään sairaanhoito- ja päivärahamaksu. – Maksuja ei yleensä peritä, jos tulet EU/ETA/Sveitsi-alueelta ja sinulla on todistus A 1 tai lähetetyn työntekijän todistus sosiaaliturvasopimusvaltiosta. § Sairaanhoito- ja päivärahamaksu – Jos olet yleisesti verovelvollinen, maksut sisältyvät pidätysprosenttiisi. – Jos olet rajoitetusti verovelvollinen, maksut peritään sinulta lähdeveron lisäksi. § Eläke- ja työttömyysvakuutusmaksu 30 – Peritään palkastasi, jos sinulla ei ole todistusta A 1.
Vakuuttaminen § Esimerkiksi au pairit ja harjoittelijat – Jos työansiosi on alle 1 189 e/kk (v. 2018) tai työaikasi alle 18 t/viikko, et ole Suomessa vakuutettu, ja sairaanhoito- tai päivärahamaksua ei peritä. – Jos tulet Suomeen yli 2 vuodeksi, maksut peritään, ellei sinulla ole Kelan todistusta siitä, että et ole Suomessa vakuutettu. § Lähetetyt työntekijät sosiaaliturvasopimusvaltioista – USA: sta, Quebecista tai Israelista § Lähetetyn työntekijän todistuksen voimassaoloajalta ei makseta sairaanhoito- tai päivärahamaksua. – Australiasta, Kanadasta, Intiasta, Chilestä, Kiinasta tai Etelä-Koreasta § Sairaanhoito- ja päivärahamaksu määrätään, ellei sinulla ole Kelan todistusta siitä, ettet kuulu Suomessa sairausvakuutuksen tai asumisperusteisin sosiaaliturvan piiriin. 31 – Näiden maiden sosiaaliturvasopimukset eivät koske sairausvakuutusta.
Vakuuttaminen § Sinun on maksettava sairaanhoito- ja päivärahamaksu seuraavissa tilanteissa, vaikka et tulekaan Suomeen ja vaikka sinulla ei ole todistusta A 1: – Tulet EU/ETA/Sveitsi -alueen ulkopuolelta ja työskentelet vähintään 4 kk suomalaisessa laivassa. § Maksa maksut aikarajasta huolimatta, jos palvelussuhteesi on merimieslain mukainen. – Jos työskentelet kahdessa tai useammassa valtiossa (esim. rekkakuskina), pääsäännön mukaan olet vakuutettu työnantajan kotivaltiossa. § Olet kuitenkin vakuutettu omassa kotivaltiossasi, jos teet siellä huomattavan osan työstä (vähintään 25 %). 32
Vakuuttaminen § Esimerkki: – Erik tulee töihin Suomeen 3 kk: ksi ja hänen palkkansa on 1 400 €/kk. – Erik on rajoitetusti verovelvollinen ja tarvitsee lähdeverokortin. Erik ei vaadi ennakkoperinnässä progressiivista verotusta. – Erik saa verotoimistosta 35 %: n lähdeverokortin. Lähdeverokortissa on merkintä lähdeverovähennyksestä (510 €/kk tai 17 €/pv). – Erikiltä ei peritä sairaanhoito- tai päivärahamaksua, koska hän työskentelee Suomessa alle 4 kk. 33 – Työeläkemaksu ja työttömyysvakuutusmaksu sen sijaan peritään, ellei Erikillä ole todistusta A 1/E 101.
Lue lisää vero. fi: stä § Ulkomailta Suomeen tulevan verotus § Leased employees - taxation in Finland § Verotietoa ulkomailta Suomeen tuleville työntekijöille § Employees arriving in Finland/bulletin foreign taxpayers § Finnish personal identity codes for workers arriving in Finland § Taxation of the earned income of nonresident individuals: Tax at source or Progressive tax § Individual Tax Numbers — instructions for use § Kansainvälisen verotuksen käsikirja 2015 34