
Steuerstze Wert des Erwerbs bis einschlielich I II
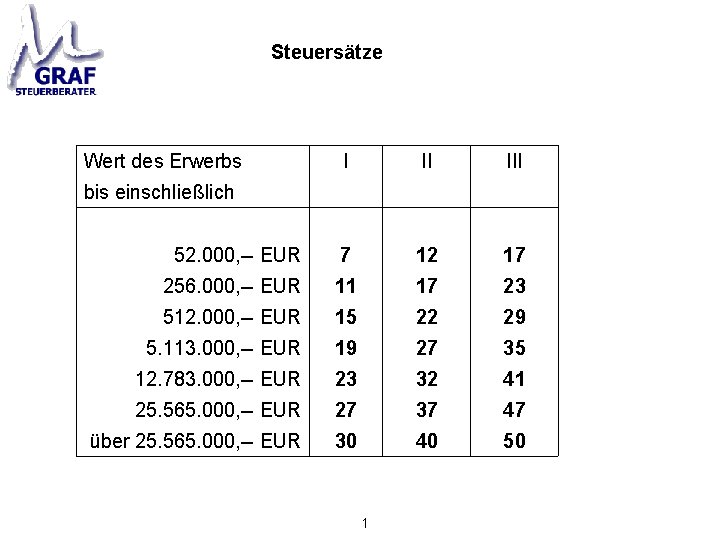
Steuersätze Wert des Erwerbs bis einschließlich I II III 52. 000, -- EUR 7 12 17 256. 000, -- EUR 11 17 23 512. 000, -- EUR 15 22 29 5. 113. 000, -- EUR 19 27 35 12. 783. 000, -- EUR 23 32 41 25. 565. 000, -- EUR 27 37 47 über 25. 565. 000, -- EUR 30 40 50 1
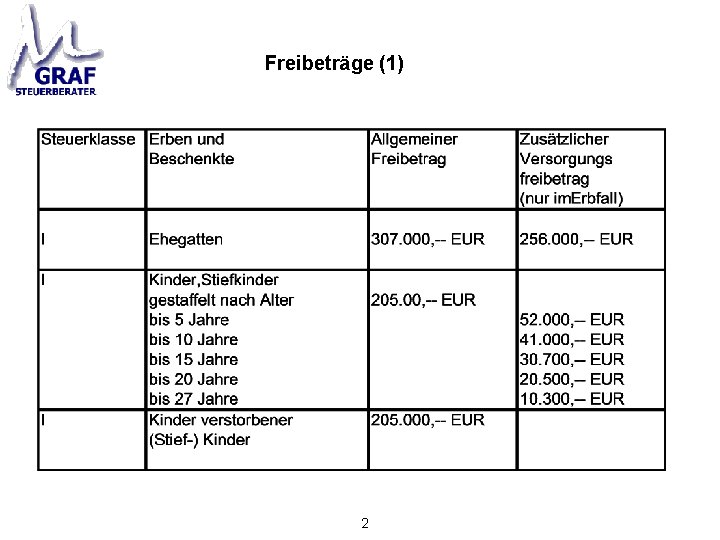
Freibeträge (1) 2
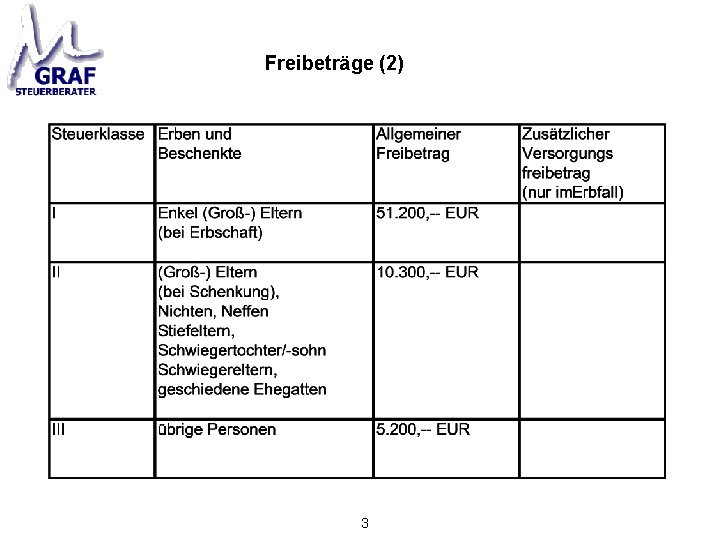
Freibeträge (2) 3
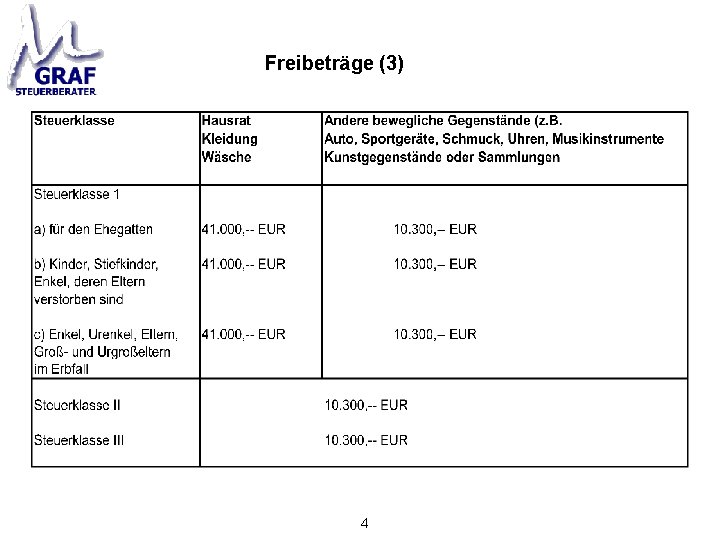
Freibeträge (3) 4
zeitliche Streckung Die eingangs tabellarisch aufgeführten Freibeträge stehen nicht etwa nur einmal sondern alle 10 Jahre erneut zur Verfügung Die einfachste Möglichkeit, Erbschaft- bzw. Schenkungssteuer zu sparen, besteht dementsprechend darin in Abständen von 10 Jahren Schenkungen in Höhe der Freibeträge vorzunehmen 5
Beispiel: Tarifmanagement durch Ausnutzung der 10 -Jahres-Frist A verfügt über ein Vermögen von 500. 00, -- EUR, das er seinem Sohn zukommen lassen will Schenkung im Jahr 2000 Freibetrag Erwerb Steuer, 15% 500. 000, -- EUR. /. 205. 000, -- EUR 295. 000, -- EUR 44. 250, -- EUR Sachverhaltsvariante 1. Schenkung im Jahr 2000 Freibetrag Erwerb Steuer, 15% 205. 000, -- EUR. /. 205. 000, -- EUR 0, -- EUR 2. Schenkung 10 Jahre später Freibetrag Erwerb Steuer, 11% Ersparnis 295. 000, -- EUR. /. 205. 000, -- EUR 90. 000, -- EUR 9. 900, -- EUR 34. 340, -- EUR 6
Minderung der Bemessungsgrundlage Auch die Bemessungsgrundlage der Erbschaft- und Schenkungssteuer unterliegt in gewissem Umfang der Disposition des Steuerpflichtigen Hier können etwa güterrechtliche Lösungsansätze unter Ehegatten oder Vermögensübertragungen unter Nießbrauchsvorbehalt zu steuerlicher Entlastung führen. 7
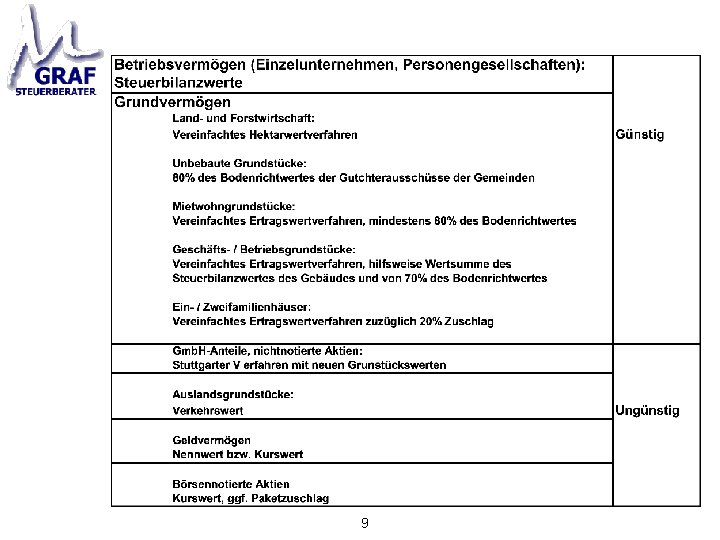
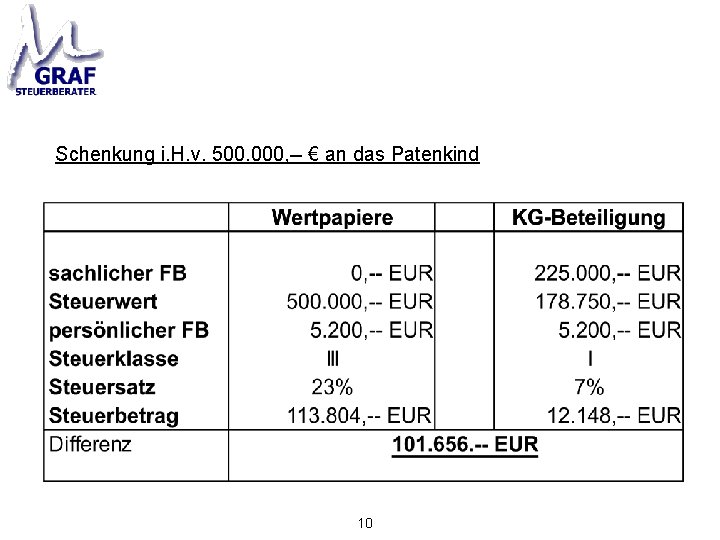
Wahl der Vermögensart Die verschiedenen Vermögensarten Grundvermögen, Betriebsvermögen, Wertpapiervermögen und sonstiges Privatvermögen werden für Zwecke der Erbschaft- und Schenkungssteuer recht unterschiedlich behandelt. Es kann deshalb sinnvoll sein, frei verfügbares Vermögen vor einer Schenkung oder einem Erbfall in eine günstige Vermögensart umzuschichten. 8
9
Schenkung i. H. v. 500. 000, -- € an das Patenkind 10
Zusammenfassung der Bewertungs- und Steuervorteile bei der Übertragung von Betriebsvermögen • Alle zehn Jahre Betriebsvermögensfreibetrag in Höhe von 225. 000, -- EUR • Bewertungsabschlag von 35% • Stets Erbschaftsteuerklasse I (!) • ggf. bis zu 10 -jährige Stundung der Erb. St • aber: Fünfjahreshaltefrist beachten (!) 11
Ertragswertverfahren: 12
Grundsatz für erbrechtliche Gestaltungen Lassen Sie sich niemals von der Gier "Steuern sparen zu wollen“ leiten zivilrechtliche Überlegungen und der gesunde Menschenverstand haben stets Vorrang! 13
"Hebelansatzpunkte" zur Steuerminderung (1) • lebzeitige Nutzung von steuerlichen Freibeträgen (Verteilung auf mehrere Personen, rhythmische Wiederholungen, Kettenschenkungen) • lebzeitige Nutzung steuerbefreiter Übertragungen (Gelegenheitsgeschenke, Übertragungen des Familienheims auf Ehegatten) • Nutzung von - im Vergleich zum Verkehrswert - niedrigen steuerlichen Wertansätzen (Immobilie, mittelbare Grundstücksschenkungen, Lebensversicherungen, Betriebsvermögen) • Nutzung steuerlicher Privilegien für Übertragung von Betriebsvermögen (Freibetrag, Bewertungsabschlag, Steuerklassenprivileg) 14
"Hebelansatzpunkte" zur Steuerminderung (2) • Übernahme der Steuerlast durch den Schenker • Stundungs- oder Abzinsungseffekte bei Nießbrauchgestaltungen • Gestaltungen durch Wegzug in einer steuergünstigeren Staat, ggf. verbunden mit der Begründung eines Trust / Stiftung • Steueroptimale Wahl des ehelichen Güterstandes…. 15
Nutzung steuerlicher Freibeträge (1) Beispiel: alle 10 Jahre neuer Freibetrag von 205. 000 EUR pro Kind Nutzt jeder Ehegatte diese Möglichkeit, können so innerhalb von nur 20 Jahren 820. 000 EUR pro Kind steuerfrei übertragen werden. Gestaltung: Schenker überträgt Vermögenssubstanz, behält sich aber Nießbrauch vor (z. B. Zinsen, Mietüberschüsse, Wohnrecht etc. ) Achtung: • Schenkungen innerhalb von 10 Jahren vor Versterben des Schenkers mindern den Freibetrag des beschenkten Erben • Regelungen treffen, inwieweit eine Anrechnung auf das Erbe erfolgen soll! 16

Nutzung steuerlicher Freibeträge (2) Beispiel: Kettenschenkungen, wenn ein Ehepartner kein verschenkbares Vermögen verfügt Achtung: Gefahr der steuerlichen Nichtanerkennung wg. Missbräuchlicher Gestaltung (§ 42 AO) Gestaltung: a) keinen zeitlichen Zusammenhang zwischen 1. Schenkung (blau) und zweiter Schenkung (grün) entstehen lassen b) keine Verknüpfung der Schenkungen in Urkunden c) Beiträge nicht deckungsgleich gestalten 17
Nutzung steuerlicher Übertragungen • Die üblichen Gelegenheitsschenkungen sind steuerfrei (§ 13 Abs. 1 Nr. 14 Erb. St. G) Geburtstage, Namenstage, Festtage wie Weihnachten oder Ostern "Kleinvieh macht bekanntlich auch Mist“ • Höhe: keine feste Regelung - im für die Lebensverhältnisse der Familie entsprechenden Rahmen • Beispielgestaltung: Schenken Sie kleinere Tranchen Wertpapiere: Bei 4 Schenkungen pro Jahr im Gegenwert von z. B. je € 1. 000 können so in 20 Jahren immerhin € 80. 000 steuerfrei und ohne Anrechnung auf den steuerlichen Freibetrag übertragen werden. Hinzu treten Zinseffekte sowie steuerfreie Wertsteigerungseffekte 18
Nutzung steuerbefreiter Übertragungen • Schenkungen zwischen Ehegatten betreffend (Mit-) Eigentum an einer zu Wohnzwecken dienenden Immobilie (inländisches Familienwohnheim = wo sich der Mittelpunkt des familiären Lebens befindet) • der Höhe nach unbegrenzt steuerfrei nach § 13 Abs. 1 Nr. 4 a Erb. St. G, keine Anrechnung auf Steuerfreibetrag; auch mehrfach möglich; kein "Objektverbrauch" wie z. B. bei der Eigenheimzulage Gestaltungsbeispiele - Ehegatte 1 verschenkt (Teil-) Eigentum an Ehegatte 2 - Ehegatten erwerben gemeinsam mit Mitteln vom Ehegatten 1 - Ehegatte 1 erwirbt mit Mitteln vom Ehegatten 2 - Ehegatte 1 übernimmt Darlehenstilgung oder nachträgliche Anschaffungs- oder Herstellungskosten für Immobilie des Ehegatten 2 19
Nutzung niedriger steuerlicher Wertansätze (1) -Schenkung von Lebensversicherungspolicen = Bewertung mit 2/3 der eingezahlten Prämien (§ 12 Abs. 4 Bew. G) - Ertragssteuer: Kapitalleistungen einer ab 2005 abgeschlossenen Kapital-LV (Mindestlaufzeit 12 Jahre) ist grundsätzlich voll steuerpflichtig (Auszahlungsbetrag abzügl. gezahlte Prämien = steuerbarer Betrag; wenn Vertragsablauf erst nach 60. Geburtstag des Versicherungsnehmers, dann sind nur 50% davon steuerfrei Gestaltung: Einmalprämie jetzt möglich (keine Speisung über mind. 5 Jahre) Daher Gesamtbetrag einzahlen und dann voll bezahlte Police verschenken Beispiel: Statt (steuerfreier) Barschenkung an Sohn in Höhe von € 205. 000 kann eine LV mit € 307. 500 eingezahlten Prämien schenkungssteuerfrei übertragen werden. 20
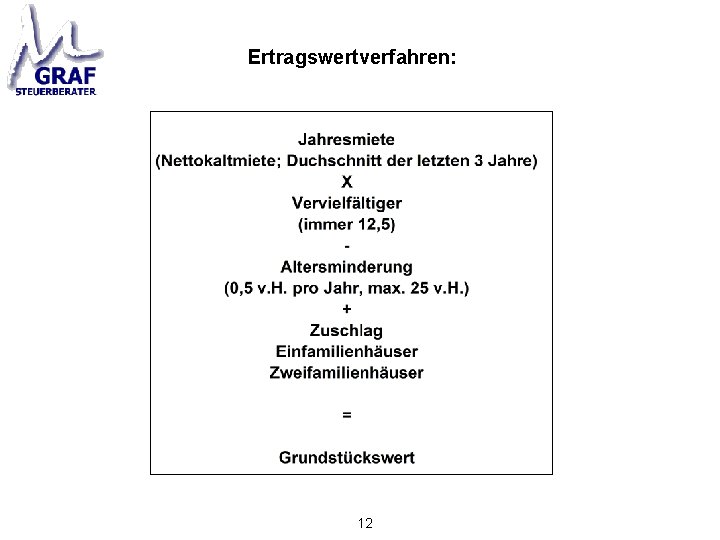
Nutzung niedriger steuerlicher Wertansätze (2) • Schenkung von Grundstücken (bzw. mittelbare Grundstücksschenkung) • Der sog. steuerliche Bedarfswert i. S. d. §§ 145 Bew. G ff. unterschreitet regelmäßig den Marktwert (-30% bis -50%) Gestaltung: Vorsicht bei mittelbaren Grundstücksschenkungen! Zur steuerlichen Annerkennung muss Schenkungsversprechen vor dem Kaufvertrag gegeben werden und die Schenkung (Geldfluss) muss vor Kaufpreisentrichtung erfolgen 21
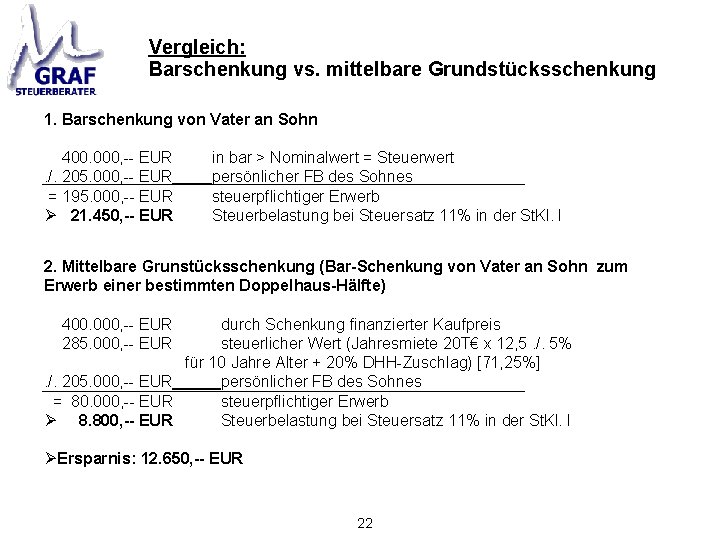
Vergleich: Barschenkung vs. mittelbare Grundstücksschenkung 1. Barschenkung von Vater an Sohn 400. 000, -- EUR. /. 205. 000, -- EUR = 195. 000, -- EUR 21. 450, -- EUR in bar > Nominalwert = Steuerwert persönlicher FB des Sohnes steuerpflichtiger Erwerb Steuerbelastung bei Steuersatz 11% in der St. Kl. I 2. Mittelbare Grunstücksschenkung (Bar-Schenkung von Vater an Sohn zum Erwerb einer bestimmten Doppelhaus-Hälfte) 400. 000, -- EUR 285. 000, -- EUR durch Schenkung finanzierter Kaufpreis steuerlicher Wert (Jahresmiete 20 T€ x 12, 5. /. 5% für 10 Jahre Alter + 20% DHH-Zuschlag) [71, 25%]. /. 205. 000, -- EUR persönlicher FB des Sohnes = 80. 000, -- EUR steuerpflichtiger Erwerb 8. 800, -- EUR Steuerbelastung bei Steuersatz 11% in der St. Kl. I Ersparnis: 12. 650, -- EUR 22
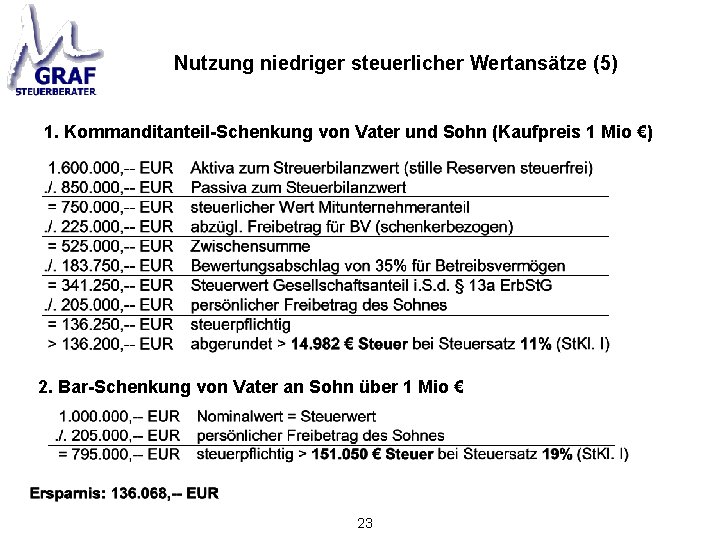
Nutzung niedriger steuerlicher Wertansätze (5) 1. Kommanditanteil-Schenkung von Vater und Sohn (Kaufpreis 1 Mio €) 2. Bar-Schenkung von Vater an Sohn über 1 Mio € 23
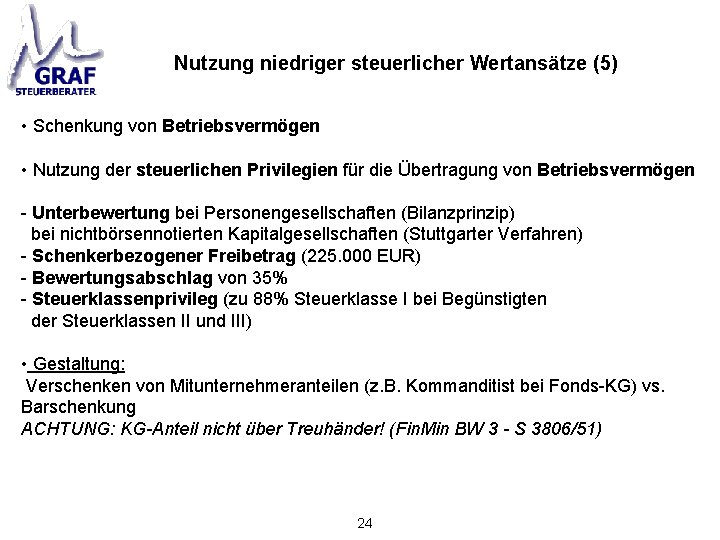
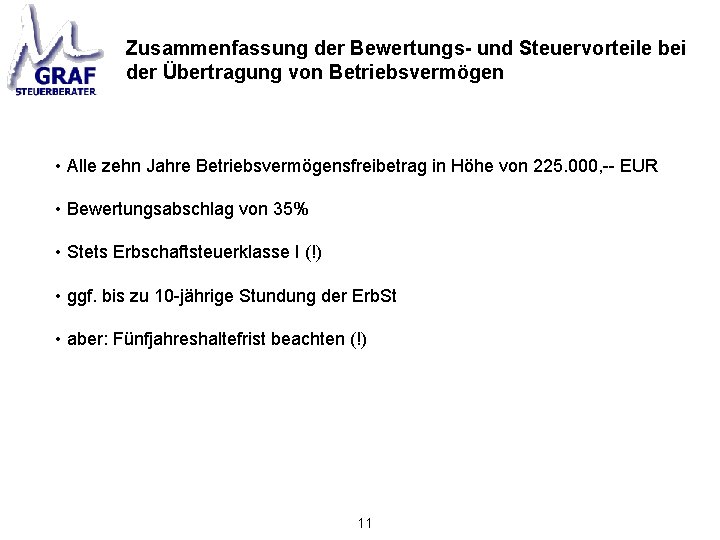
Nutzung niedriger steuerlicher Wertansätze (5) • Schenkung von Betriebsvermögen • Nutzung der steuerlichen Privilegien für die Übertragung von Betriebsvermögen - Unterbewertung bei Personengesellschaften (Bilanzprinzip) bei nichtbörsennotierten Kapitalgesellschaften (Stuttgarter Verfahren) - Schenkerbezogener Freibetrag (225. 000 EUR) - Bewertungsabschlag von 35% - Steuerklassenprivileg (zu 88% Steuerklasse I bei Begünstigten der Steuerklassen II und III) • Gestaltung: Verschenken von Mitunternehmeranteilen (z. B. Kommanditist bei Fonds-KG) vs. Barschenkung ACHTUNG: KG-Anteil nicht über Treuhänder! (Fin. Min BW 3 - S 3806/51) 24
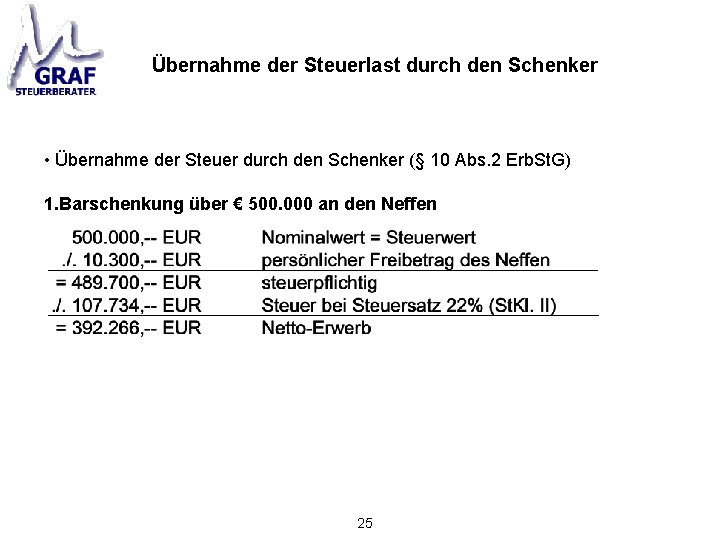
Übernahme der Steuerlast durch den Schenker • Übernahme der Steuer durch den Schenker (§ 10 Abs. 2 Erb. St. G) 1. Barschenkung über € 500. 000 an den Neffen 25
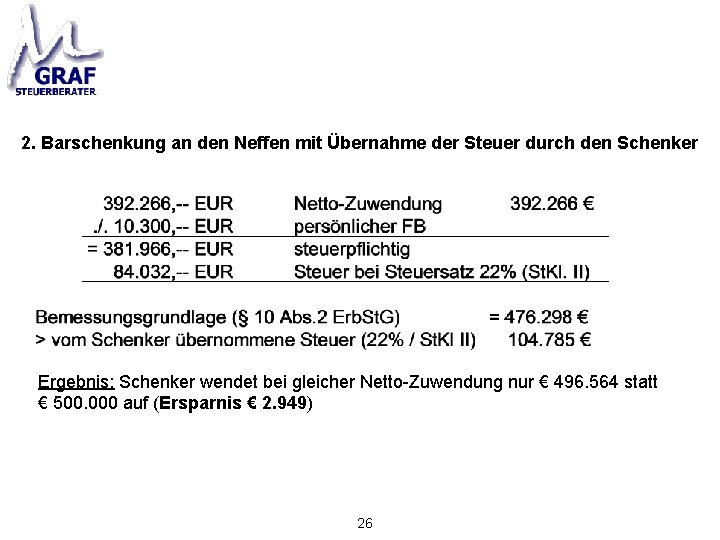
2. Barschenkung an den Neffen mit Übernahme der Steuer durch den Schenker Ergebnis: Schenker wendet bei gleicher Netto-Zuwendung nur € 496. 564 statt € 500. 000 auf (Ersparnis € 2. 949) 26
Steuerstundungsverzicht bei Nießbrauch (Abzinsungseffekt) Beispiel: Sohn erbt vom Vater Wohnhaus, in dem Mutter lebenslanges Wohnrecht hat • Nießbrauchsbelastung senkt aber nicht den steuerpflichtigen Erwerb. Sohn zahlt Steuer zunächst auf den Wert, der nach Abzug des Kapitalwerts des Nießbrauchs übrig bleibt (=Steuer auf den Kapitalwert des Nießbrauchs wird bis zum Erlöschen zinslos gestundet) • Sohn kann aber die auf den Kapitalwert entfallende Steuer sofort zahlen Vorteil: Der Kapitalwert ist mit 5, 5% abzuzinsen (Abzinsung senkt Bemessungsgrundlage + Steuerlast; § 25 Abs. 2 Erb. St. G i. V. m. § 12 Abs. 3 Bew. G) 27
Ehelicher Güterstand / Wegzug ins Ausland • bei ehevertraglicher Gütertrennung kein erbschaftssteuerfreier Zugewinnausgleich im Erbfall ! Alternative: modifizierter Zugewinnausgleich • kein Ausscheiden aus der deutschen Schenkung- und Erbschaftsteuerpflicht durch den Wegzug ins Ausland ! (5 -Jahresfrist; § 2 Abs. 1 Erb. St. G); jedoch: Wechsel der Staatsbürgerschaft prüfen. . . Im Übrigen: Steuerliche Sondervorschriften beachten, wie z. B. die Wegzugsbesteuerung nach § 6 ASt. G hinsichtlich Anteile an Kapitalgesellschaften…. 28
- Slides: 28