
St Ice Skousen Pendanaan Hutang Debt Financing Chapter
St. Ice |Skousen Pendanaan Hutang ( Debt Financing ) Chapter 12 Intermediate Accounting 16 E Dosen: Hj. Rochmawati Daud, SE, M. Si, Ak COPYRIGHT © 2007 Thomson South-Western, a part of The Thomson Corporation. Thomson, the Star logo, and South-Western are trademarks used herein under license.
Tujuan Pembelajaran 1. Memahami berbagai klasifikasi dan pengukuran yg berhubungan dengan utang. 2. Menjelaskan utang jangka pendek termasuk yg diharapkan utk didanai kembali dan menjelaskan tujuan dari lini kredit (lines of credit). 3. Menerapkan konsep nilai sekarang utk mencatat utang jangka panjang seperti hipotik.
Tujuan Pembelajaran 4. Memahami berbagai klasifikasi dan pengukuran yg berhubungan dengan utang. 5. Menjelaskan berbagai jenis pendanaan di luar neraca dan memahami alasan-alasan atas jenis pendanaan tersebut. 6. Menganalisis posisi utang perusahaan dengan menggunakan rasio-rasio keuangan. 7. Meninjau ulang catatan atas laporan keuangan dan memahami pengungkapan yang berhubungan dengan pendanaan utang. 8. Memahami kondisi-kondisi saat terjadinya restrukturisasi utang bermasalah dan bagaimana mencatat restrukturisasi utang bermasalah.
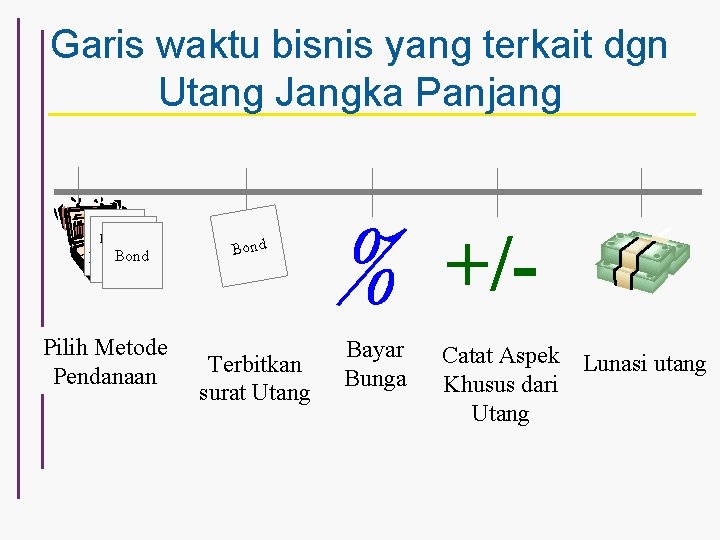
Garis waktu bisnis yang terkait dgn Utang Jangka Panjang Notes Mortgage Bond Payable Pilih Metode Pendanaan +/- Bond Terbitkan surat Utang Bayar Bunga Catat Aspek Lunasi utang Khusus dari Utang
Definisi Kewajiban • Kemungkinan pengorbanan manfaat ekonomi di masa depan. – Hasil transaksi atau kejadian masa lalu. – Mengalihkan aset atau menyediakan jasa kepada entitas lain dimasa depan.
Klasifikasi Kewajiban • Kewajiban lancar (Current Liabilities)Akan jatuh tempo dalam waktu satu tahun atau satu siklus operasi mana yang lebih panjang.
Klasifikasi Kewajiban • Kewajian tdk lancar (Noncurrent Liabilities)Jatuh tempo pada tahun depan atau akan dibayar dengan aset tidak lancar.
Stop and Think • Lihatlah tampilan 12 -3. hal 10 Rasio Lancar Mc. Donald’s th 2004 hanya 0. 81 Bagaimana Mc. Donald akan memenuhi kewajiban lancarnya yg jt tempo ?
Diskusikanlah kemungkinan yang dilakukan Mc Donald: • A) Dengan menerbitkan • lembar-lembar baru saham biasa • B). Dengan melikuidasi aset jangka panjang, spt: • tanah atau gedung C). Mc. Donald kemungkinan tidak akan mampu memenuhi kewajiban lancarnya saat jatuh tempo D). Melalui penciptaan arus kas operasi dalam kegiatan normal perusahaannya.
Pengukuran Kewajiban Untuk tujuan pengukuran, kewajiban dibagi menjadi 3 kategori: 1. Kewajiban dalam jumlah yg pasti. 2. Kewajiban yg diestimasi (Estimated liabilities). 3. Kewajiban Kontinjensi (Contingent liabilities).
Kewajiban Operasi Jangka Pendek • Kewajiban jangka pendek akan jatuh tempo dalam waktu satu tahun atau satu siklus operasi normal. • Hutang Usaha (Account Payable) –mengacu pada jml yg hrs dibayarkan u pembelian bahan baku or barang dagangan. • Hutang Wesel (Notes Payable) – Suatu janji tertulis yg resmi u/ membayar sejumlah uang dimasa depan.
Utang jk panjang yg diharapkan akan didanai kembali • Utang jk panjang yg diharapkan akan didanai kembali dalam jangka panjang 1. Manajemen harus berniat melakukan tidak dilaporkan sebagai hutang lancar. pendanaan kembali kewajiban tsb dlm jk • FASB Statement No. 6 mensyaratkan dua panjang. kondisi yg hrs dipenuhi sebelum utang jk Manajemen hrs memprlihatkan pendek 2. dikeluarkan dari klasifikasi lancar. kemampuan untuk mendanai kembali kewajiban.
Utang jk pendek yg diharapkan akan didanai kembali • Kemampuan mendanai kembali dpt ditunjukkan dengan: – Benar benar melakukan pendanaan kembali kewajiban selama periode antara tanggal neraca dan tanggal dikeluarkannya pernyataan. – Adanya perjanjian pasti yg dgn jelas menetapkan adanya pendanaan kembali dalam jk panjang.
Sekilas Informasi • Standar Internasional u/ klasifikasi kewajiban jangka pendek yg akan didanai kembali sedikit berbeda. • Menurut IAS 1, agar kewajiban dapat diklasifikasikan sbg jangka panjang, pendanaan kembali tsb harus terjadi sebelum tanggal neraca, dan bukan tanggal setelah laporan keuangan selesai difinalisasi. • FASB sedang mempertimbangkan untuk mengadopsi yang lebih ketat ini.
Lini Kredit (Lines of Credit) • Line of credit- is suatu kesepakatan yg dinegosiasikan dengan seorang pemberi pinjaman, yg persyaratanya disetujui sebelum adanya kebutuhan akan pinjaman. • Bila perusahaan memerlukan uang, maka lini kredit yg ada memungkinkan dana diakses tanpa melewati proses persetujuan kredit. • Lini kredit bukanlah kewajiban. Tetapi ketika lini kredit digunakan maka dpt dilaporkan sbg kewajiban lancar atau tidak lancar.
Nilai Sekarang dari Utang Jk Panjang • Kewajiban obligasi dilaporkan di neraca pd nilai sekarangnya. Yg mendekati jumlah Contoh Jurnal Hutng Hipotek (mortgage uangpayable): kas yg dapat melunasi kewajiban pada hari ini. A Beban Bunga 2, 000 Hutang Hipotik 57 • Pemisahan pembayaran komponen bunga Kas 2, 057 dan pokoknya disebut amortisasi utang atau hipotik.
Tipe Hutang • Utang Hipotek (Mortgage)- Suatu pinjaman yg dijamin dengan aset. • Bila peminjam tdk dpt membayar pinjamannya, pemberi pinjaman berhak secara hukum u/ mengklaim aset yg dihipotekkan dan menjualnya u/ menutupi jumlah yg terutang. • Utang yg dijamin (Secured loan)- mirip dgn hipotik, yi: pinjaman yg dijamin aset. Bila peminjam tidak dpt melunasi pinjamaan, pemberi pinjaman dpt mengklaim aset tsb. – Ini mengurangi risiko bagi pemberi pinjaman. Karenanya mengurangi biaya bunga u/ peminjam.
Pendanaan dengan Obligasi • Beberapa alasan mengapa Obligasi lebih disukai daripada penerbitan Saham : 1. Pemilik perusahaan saat ini tetap memegang kendali atas perusahaan. 2. Bunga merupakan beban yg dapat mengurangi pendapatan kena pajak, sedangkan dividen tidak. 3. Tingkat suku bunga pasar yg berlaku mungkin lebih menguntungkan relatif terhadap harga pasar u/ saham. 4. Beban yg rendah dibandingkan dengan jumlah dividen yg diharapkan oleh pemegang saham.
Pendanaan dengan Obligasi • Keterbatasan dan kekurangan dari pendanaan dengan Obligasi: 1. Hanya dimungkinkan bagi perusahaan yg memiliki kondisi keuangan yg memuaskan. 2. Bunga harus dibayar tanpa mempedulikan posisi keuangan perusahaan dan laba perusahaan. 3. Jika perusahaan rugi maka pemegang utang yang dijamin dapat mengambil tidakan hukum, yaitu mengambil alih kendali atas aset perusahaan yg berutanag tsb. .
Akuntansi untuk Obligasi • Tiga hal Utama sehubungan dgn Akuntansi u/ Obligasi: 1. Pencatatan atas penerbitan atau penjualan. 2. Pengakuan bunga yang berlaku selama umur obligasi. 3. Perlakuan akuntansi u/ penarikan/pelunasan obligasi, baik pd tgl jt tempo maupun sebelumnya.
Sifat Obligasi • Sertifikat Obligasi (Bond Certificates)- biasanya diterbitkan dalam pecahan $1, 000. • Nilai Nominal (Face Value)- nilai yg akan dibayarkan pada saat jatuh tempo. Dikenal dengan nilai pari (par value) atau nilai jt tempo (maturity value). • Surat kontrak Obligasi (Bond indenture)- Kontrak kelompok antara perusahaan yg menerbitkan obligasi dgn pemegang obligasi. .
Jenis-jenis Obligasi • Obligasi berjangka (Term bonds)- Obligasi yg jt tempo pada satu tanggal. • Obligasi berseri (Serial bonds)- Obligasi yg jt tempo secara cicilan. • Obligasi yg dijamin (Collateral trust bonds)Obligasi yg yg memberikan perlindungan pada investor dengan cara menyediakan suatu bentuk jaminan. • Obligasi yg tdk dijamin (Unsecured (debenture) bonds) - Obligasi tanpa jaminan.
Jenis-jenis Obligasi • Obligasi Atas Nama (Registered bonds)Obligasi yg menyebutkan nama pemegangnya. Perpindahan kepemilikan obligasi maka akan dikeluarkan sertifikat baru u/ pembeli. • Obligasi atas Unjuk (Bearer (coupon) bonds)tidak mencatat nama pemegang obligasi, pembayaran bunga dilakukan kepada siapa yang memegang kupon.
Jenis-jenis Obligasi • Obligasi tanpa bunga (Zero-interest bonds)Obligasi yang tidak membayarkan bunga tetapi obligasi tersebut dijual dengan pemotongan harga yg signifikan. • Obligasi Sampah (Junk bond)- Obligasi dgn resiko tinggi yg dikeluarkan oleh perusahaan yg punya hutang besar atau dlm kondisi keuangan yg lemah. • Obligasi yg dijamin komoditas (Commoditybacked bonds)- Obligasi yg dapat ditukar dengan komoditas seperti minyak dan logam mulia.
Jenis-jensi Obligasi • Obligasi Konversi (Convertible bonds)Obligasi yng dimungkinkan dapat ditukar ke dalam bentuk efek-efek lain (saham biasa) • Obligasi dapat ditarik (Callable bonds)Obligasi yg dapat ditarik sebelum jatuh tempo dengan harga sesuai dengan ketentuan penarikan (call provision).
Harga Pasar Obligasi • Disagio Obligasi (Bond discount)Perbedaan antara nominal dengan harga jual ketika obligasi dijual dibawah nominal. § Agio Obligasi (Bond premium)- Perbedaan antara nominal dan harga jual obligasi ketika obligasi dijual diatas nilai nominal.
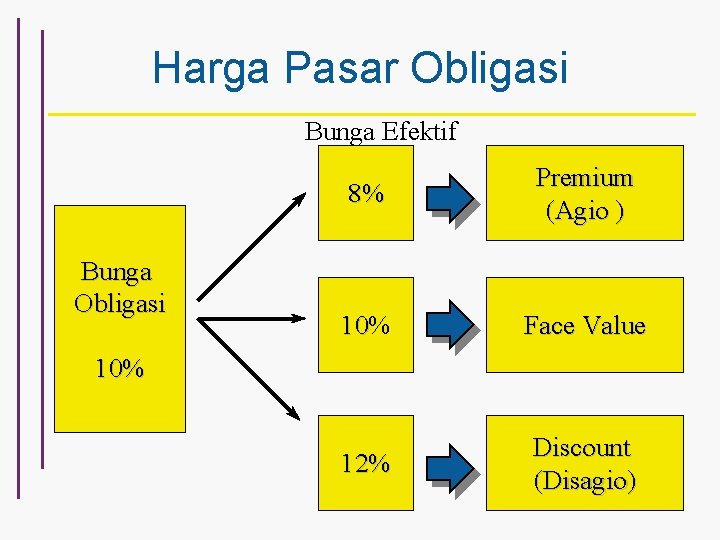
Harga Pasar Obligasi Bunga Efektif Bunga Obligasi 8% Premium (Agio ) 10% 10 Face Value 12% Discount (Disagio) 10%
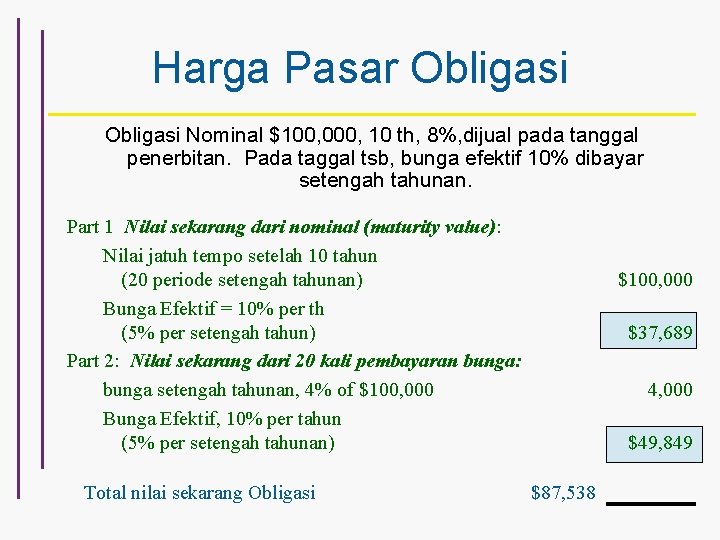
Harga Pasar Obligasi Nominal $100, 000, 10 th, 8%, dijual pada tanggal penerbitan. Pada taggal tsb, bunga efektif 10% dibayar setengah tahunan. Part 1 Nilai sekarang dari nominal (maturity value): Nilai jatuh tempo setelah 10 tahun (20 periode setengah tahunan) Bunga Efektif = 10% per th (5% per setengah tahun) Part 2: Nilai sekarang dari 20 kali pembayaran bunga: bunga setengah tahunan, 4% of $100, 000 Bunga Efektif, 10% per tahun (5% per setengah tahunan) Total nilai sekarang Obligasi $100, 000 $37, 689 4, 000 $49, 849 $87, 538
PR • • • Praktik 12 -1 s/d 12 - 7 Obligasi nominal 5. 000 BO 18% BE 16% Jk waktu obligasi 10 th, bunga dibayar 3 bulanan 1/1, ¼, 1/7, 1/10 • Hitung harga pasar obligasi • Jurnal penerbitan Obligasi bila diterbitkan pada tgl 1/2
Stop and Think Dalam menghitung harga obligasi, apakah satu-satunya kegunaan dari tingkat bunga yang ditetapkan?
Lanjutan Stop and Think a). Menghitung jumlah pembayaran bunga periodik. b). Menghitung jumlah nilai saat jatuh tempo. c). Menghitung nilai sekarang dari pembayaran bunga periodik d. ). Menghitung nilai sekarang dari nilai saat jatuh tempo.
Sekilas Informasi • Dimana pasar modal kurang berkembang, bank merupakan sumber utama pendanaan utang perusahaan • Seiring dengan tumbuhnya perekonomian seperti di china, jumlah pendanaan obligasi relatif akan meningkat.
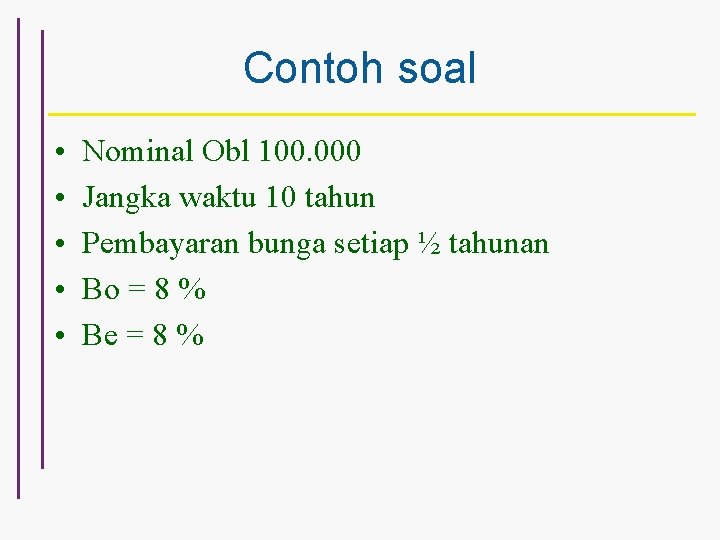
Contoh soal • • • Nominal Obl 100. 000 Jangka waktu 10 tahun Pembayaran bunga setiap ½ tahunan Bo = 8 % Be = 8 %
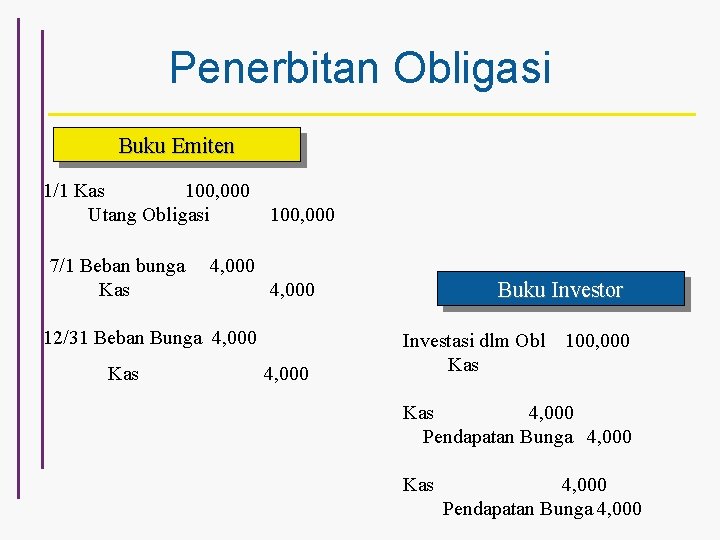
Penerbitan Obligasi Buku Emiten 1/1 Kas 100, 000 Utang Obligasi 100, 000 7/1 Beban bunga Kas 4, 000 12/31 Beban Bunga 4, 000 Kas Buku Investor 4, 000 Investasi dlm Obl Kas 100, 000 Kas 4, 000 Pendapatan Bunga 4, 000
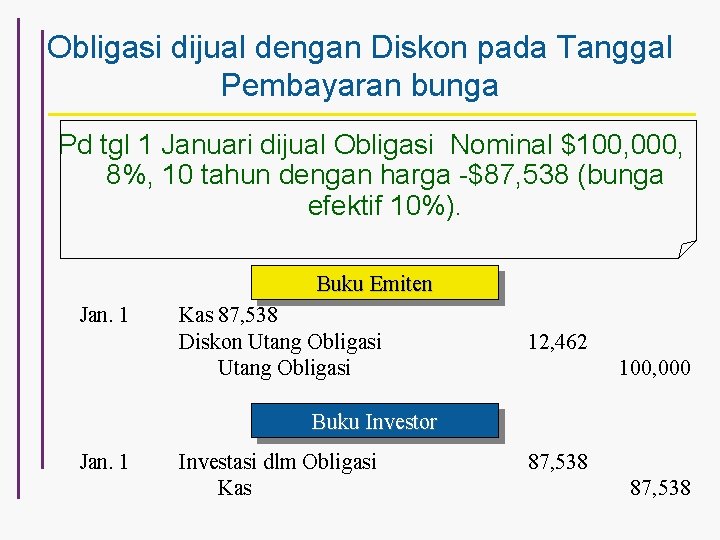
Obligasi dijual dengan Diskon pada Tanggal Pembayaran bunga Pd tgl 1 Januari dijual Obligasi Nominal $100, 000, 8%, 10 tahun dengan harga -$87, 538 (bunga efektif 10%). Buku Emiten Jan. 1 Kas 87, 538 Diskon Utang Obligasi 12, 462 100, 000 Buku Investor Jan. 1 Investasi dlm Obligasi Kas 87, 538
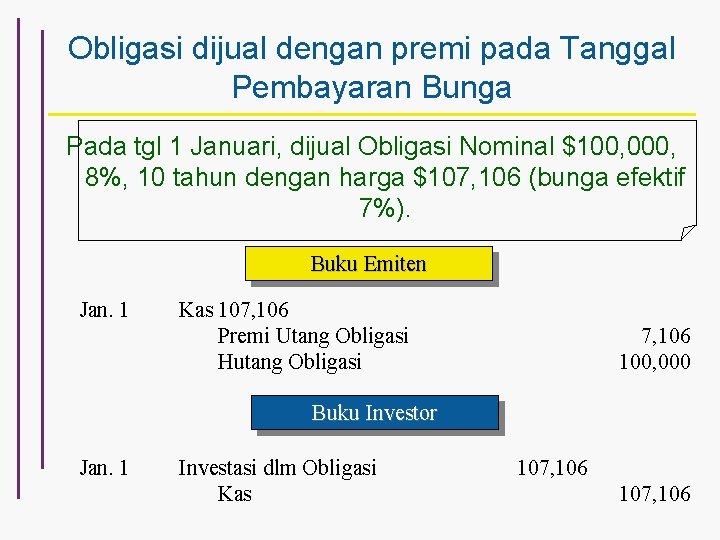
Obligasi dijual dengan premi pada Tanggal Pembayaran Bunga Pada tgl 1 Januari, dijual Obligasi Nominal $100, 000, 8%, 10 tahun dengan harga $107, 106 (bunga efektif 7%). Buku Emiten Jan. 1 Kas 107, 106 Premi Utang Obligasi Hutang Obligasi 7, 106 100, 000 Buku Investor Jan. 1 Investasi dlm Obligasi Kas 107, 106
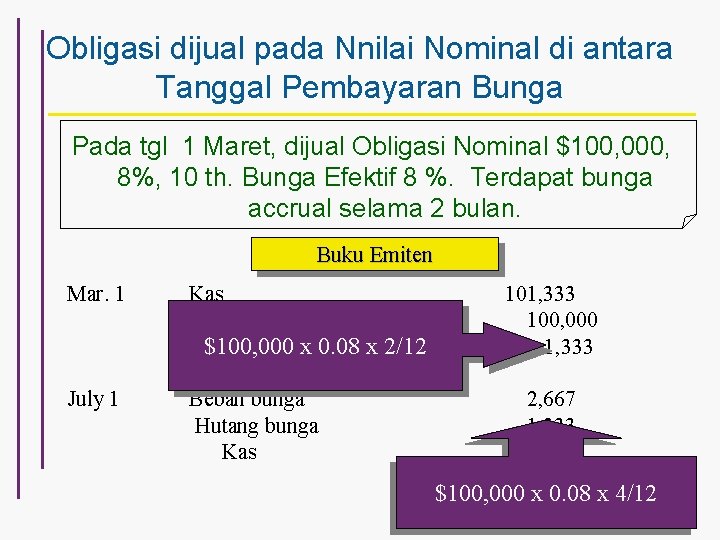
Obligasi dijual pada Nnilai Nominal di antara Tanggal Pembayaran Bunga Pada tgl 1 Maret, dijual Obligasi Nominal $100, 000, 8%, 10 th. Bunga Efektif 8 %. Terdapat bunga accrual selama 2 bulan. Buku Emiten Mar. 1 Kas Hutang Obligasi Hutang bunga $100, 000 x 0. 08 x 2/12 July 1 Beban bunga Hutang bunga Kas 101, 333 100, 000 1, 333 2, 667 1, 333 4, 000 $100, 000 x 0. 08 x 4/12
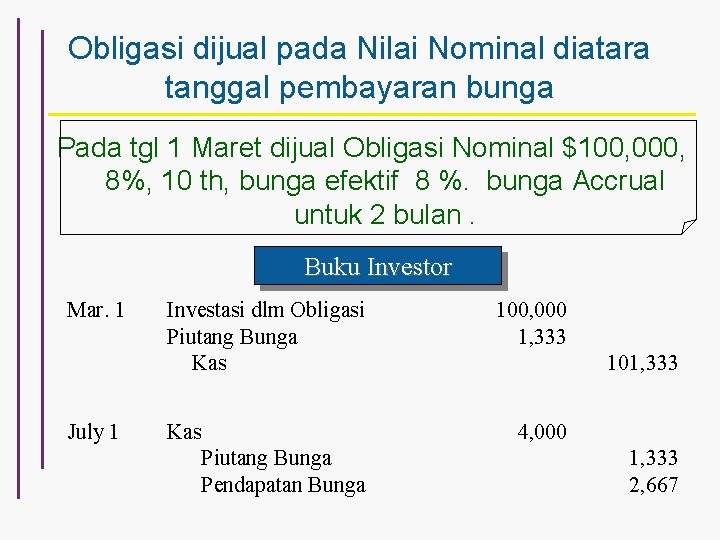
Obligasi dijual pada Nilai Nominal diatara tanggal pembayaran bunga Pada tgl 1 Maret dijual Obligasi Nominal $100, 000, 8%, 10 th, bunga efektif 8 %. bunga Accrual untuk 2 bulan. Buku Investor Mar. 1 July 1 Investasi dlm Obligasi Piutang Bunga Kas 100, 000 1, 333 Kas Piutang Bunga Pendapatan Bunga 4, 000 101, 333 2, 667
Ketika Obligasi dijual dengan Premi dan Diskonto: • Pasar bertindak u/ menyesuaikan tingkat bunga yg ditetapkan dgn tingkat bunga pasar atau tingkat bunga efektif. • Pembayaran bunga periodik yg dilakukan sepanjang umur obligasi oleh emiten tidak mewakili jumlah beban bunga. • Penyesuaian terhadap beban bunga (amortisasi) yg berkaitan dgn pembayaran kas diperlukan u/ mencerminkan tingkat bunga efektif yg berlaku. • Dua metode utama u/ melakukan amortisasi premi atau diskonto: – Straight Line Method – Effective Interest Method
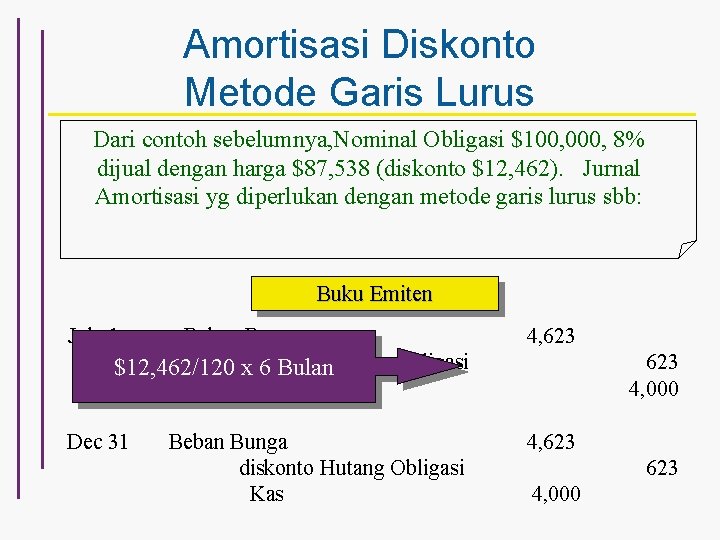
Amortisasi Diskonto Metode Garis Lurus Dari contoh sebelumnya, Nominal Obligasi $100, 000, 8% dijual dengan harga $87, 538 (diskonto $12, 462). Jurnal Amortisasi yg diperlukan dengan metode garis lurus sbb: Buku Emiten July 1 Beban Bunga $12, 462/120 Diskonto x 6 Bulan. Hutang Obligasi Kas Dec 31 Beban Bunga diskonto Hutang Obligasi Kas 4, 623 623 4, 000
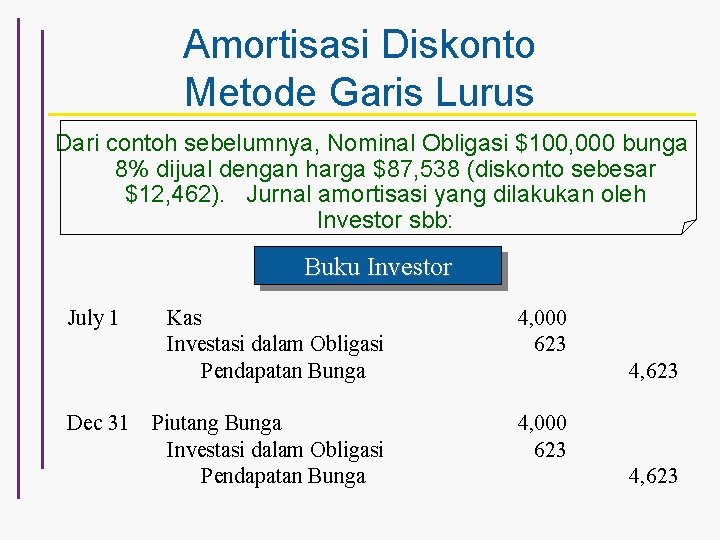
Amortisasi Diskonto Metode Garis Lurus Dari contoh sebelumnya, Nominal Obligasi $100, 000 bunga 8% dijual dengan harga $87, 538 (diskonto sebesar $12, 462). Jurnal amortisasi yang dilakukan oleh Investor sbb: Buku Investor July 1 Dec 31 Kas Investasi dalam Obligasi Pendapatan Bunga 4, 000 623 Piutang Bunga Investasi dalam Obligasi Pendapatan Bunga 4, 000 623 4, 623
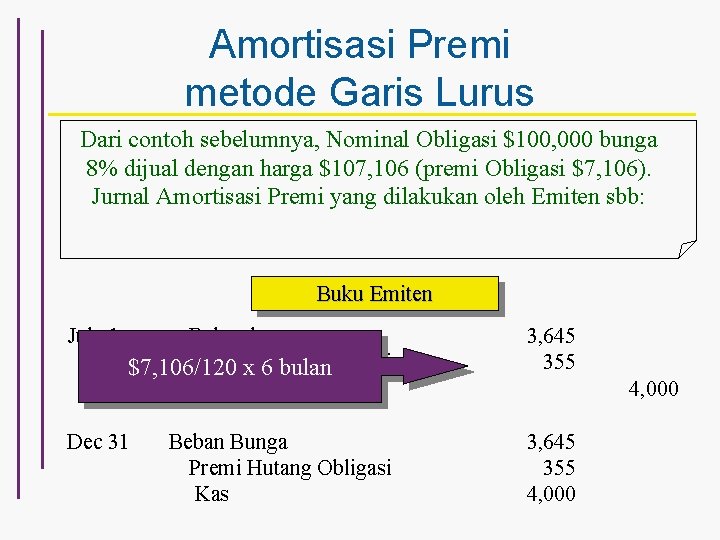
Amortisasi Premi metode Garis Lurus Dari contoh sebelumnya, Nominal Obligasi $100, 000 bunga 8% dijual dengan harga $107, 106 (premi Obligasi $7, 106). Jurnal Amortisasi Premi yang dilakukan oleh Emiten sbb: Buku Emiten July 1 Beban bunga Premi x. Hutang Obligasi $7, 106/120 6 bulan Kas Dec 31 Beban Bunga Premi Hutang Obligasi Kas 3, 645 355 4, 000

Amortisasi Premi Metode Garis Lurus Dari contoh sebelumnya, Nominal Obligasi $100, 000 bunga 8% dijual dengan harga $107, 106 (premi $7, 106). Jurnal amortisasi premi yg dilakukan oleh investor Buku Investor July 1 Kas Investasi dalam Obligasi Pendapatan Bunga Dec 31 Piutang bunga Investasi dalam Obligasi Pendapatan Bunga 4, 000 355 3, 645
Sekilas Informasi Amortisasi premi dan diskon pada pembukuan investor adalah hal paling penting apabila investasi dalam obligasi digolongkan sebagai efek yang dimiliki hingga jatuh tempo(held to maturity). Untuk efek yang diperdagangkan (trading) atau tersedia untuk dijual (available for sale), investasi obligasi dinilai kembali pada akhir setiap periode dan dilaporkan pada nilai pasar yang berlaku.
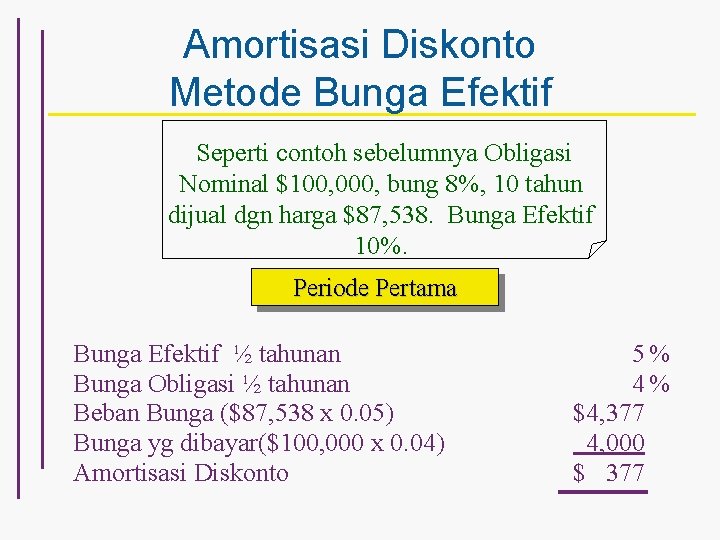
Amortisasi Diskonto Metode Bunga Efektif Seperti contoh sebelumnya Obligasi Nominal $100, 000, bung 8%, 10 tahun dijual dgn harga $87, 538. Bunga Efektif 10%. Periode Pertama Bunga Efektif ½ tahunan Bunga Obligasi ½ tahunan Beban Bunga ($87, 538 x 0. 05) Bunga yg dibayar($100, 000 x 0. 04) Amortisasi Diskonto 5% 4% $4, 377 4, 000 $ 377
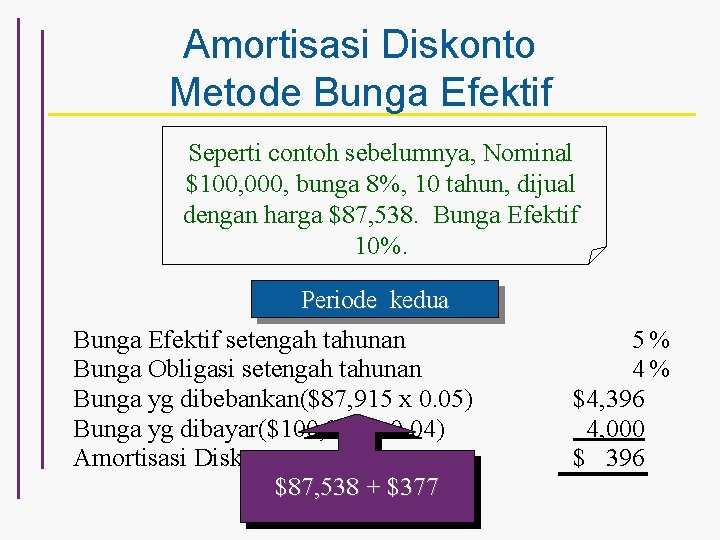
Amortisasi Diskonto Metode Bunga Efektif Seperti contoh sebelumnya, Nominal $100, 000, bunga 8%, 10 tahun, dijual dengan harga $87, 538. Bunga Efektif 10%. Periode kedua Bunga Efektif setengah tahunan Bunga Obligasi setengah tahunan Bunga yg dibebankan($87, 915 x 0. 05) Bunga yg dibayar($100, 000 x 0. 04) Amortisasi Diskonto $87, 538 + $377 5% 4% $4, 396 4, 000 $ 396
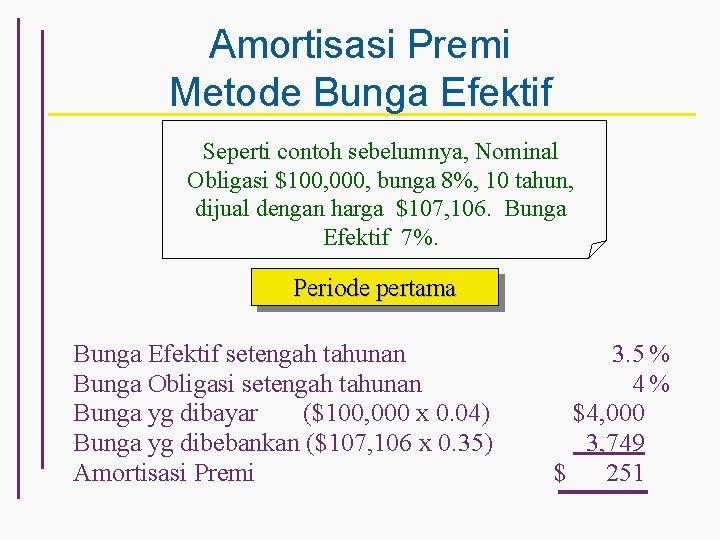
Amortisasi Premi Metode Bunga Efektif Seperti contoh sebelumnya, Nominal Obligasi $100, 000, bunga 8%, 10 tahun, dijual dengan harga $107, 106. Bunga Efektif 7%. Periode pertama Bunga Efektif setengah tahunan Bunga Obligasi setengah tahunan Bunga yg dibayar ($100, 000 x 0. 04) Bunga yg dibebankan ($107, 106 x 0. 35) Amortisasi Premi 3. 5 % 4% $4, 000 3, 749 $ 251

Amortisasi Premi Metode Bunga Efektif Seperti contoh sebelumnya, Nominal Obligasi $100, 000, bunga 8%, 10 tahun, dijual dengan harga $107, 106. Bunga Efektif 7%. Periode kedua Bunga Efektif setengah tahunan Bunga Obligasi setengah tahunan Bunga yg dibayar ($100, 00 x 0. 04) Bunga yg dibebankan($106, 855 x 0. 35) Amortisasi Premi $107, 106 - $251 3. 5 % 4% $4, 000 3, 740 $ 260
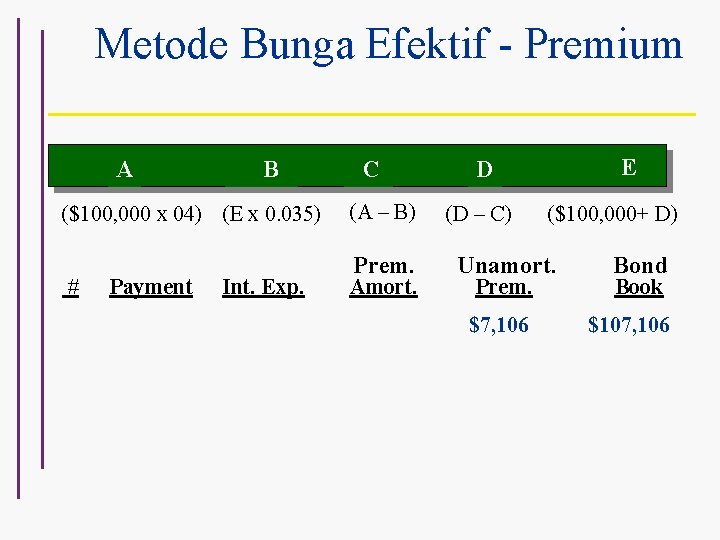
Metode Bunga Efektif - Premium A B ($100, 000 x 04) (E x 0. 035) # Payment Int. Exp. C (A – B) Prem. Amort. E D (D – C) ($100, 000+ D) Unamort. Prem. $7, 106 Bond Book $107, 106
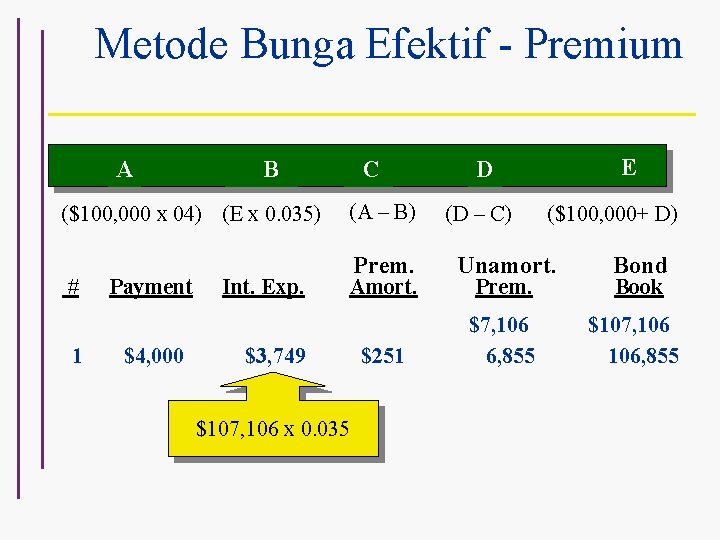
Metode Bunga Efektif - Premium A ($100, 000 x 04) (E x 0. 035) # 1 Payment $4, 000 C B Int. Exp. (A – B) $107, 106 x 0. 035 (D – C) ($100, 000+ D) Prem. Unamort. $251 $7, 106 6, 855 Amort. $3, 749 E D Prem. Bond Book $107, 106, 855
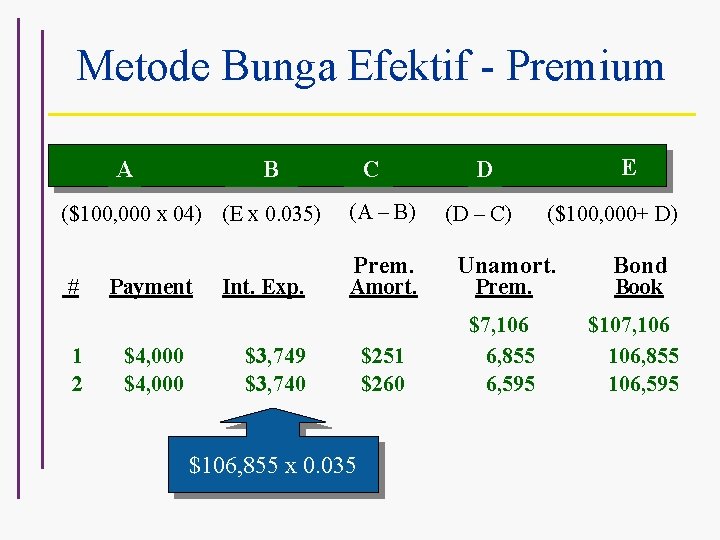
Metode Bunga Efektif - Premium A ($100, 000 x 04) (E x 0. 035) # 1 2 Payment $4, 000 C B Int. Exp. (A – B) E D (D – C) ($100, 000+ D) Prem. Unamort. $251 $260 $7, 106 6, 855 6, 595 Amort. $3, 749 $3, 740 $106, 855 x 0. 035 Prem. Bond Book $107, 106, 855 106, 595
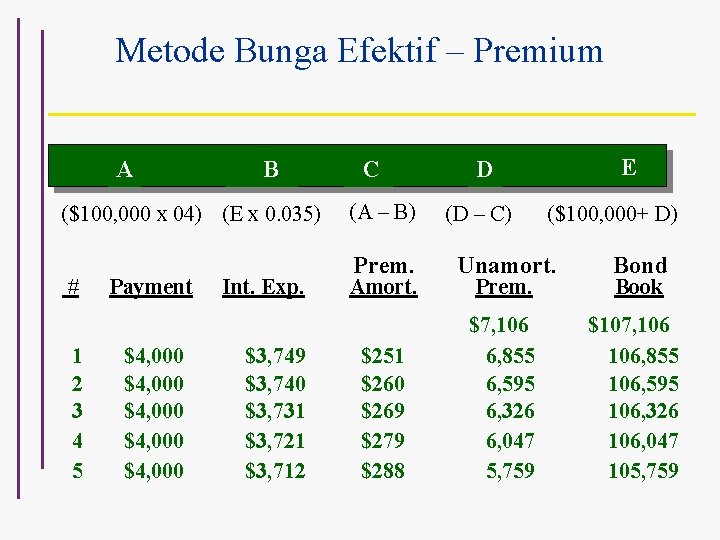
Metode Bunga Efektif – Premium A B ($100, 000 x 04) (E x 0. 035) # 1 2 3 4 5 Payment $4, 000 $4, 000 Int. Exp. $3, 749 $3, 740 $3, 731 $3, 721 $3, 712 C (A – B) E D (D – C) ($100, 000+ D) Prem. Unamort. $251 $260 $269 $279 $288 $7, 106 6, 855 6, 595 6, 326 6, 047 5, 759 Amort. Prem. Bond Book $107, 106, 855 106, 595 106, 326 106, 047 105, 759
Metode Garis Lurus VS Metode Bunga Efektif • Insert exhibit 12 -7
Berfikir Sejenak Pada saat menyiapkan skedul amortisasi obligasi seperti yang diilustrasikan diatas, ada beberapa angka dalam skedul tersebut yang dapat anda ketahui tanpa harus melakukan perhitungan. Manakah SATU dari angka-angka dibawah ini yg dpt dihitung dgn menggunakan satu perhitungan yang sangat sederhana saja? a). Beban bunga periodik b). Pembayaran bunga periodik c). Amortisasi premi /diskonto periodik. d). Nilai buku Obligasi
Penghapusan Utang sebelum jatuh tempo 1. 2. 3. Obligasi dapat ditarik oleh emiten dgn caraa membeli obligasi tsb di pasar terbuka atau dgn menggunakan hak penarikan yg biasanya diatur dlm perjanjian obl Obligasi dapat dikonversikan, yi ditukar dgn efek lainnya. Obligasi dapat didanai kembali dengan menggunakan kas yang diperoleh dari penerbitan obligasi baru u melunasi obligasi yang beredar.
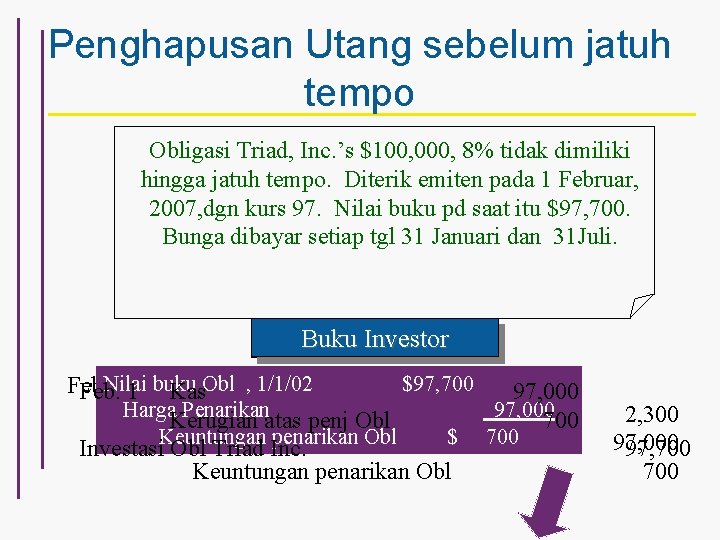
Penghapusan Utang sebelum jatuh tempo Obligasi Triad, Inc. ’s $100, 000, 8% tidak dimiliki hingga jatuh tempo. Diterik emiten pada 1 Februar, 2007, dgn kurs 97. Nilai buku pd saat itu $97, 700. Bunga dibayar setiap tgl 31 Januari dan 31 Juli. Buku. Investor Emiten Nilai , 1/1/02 $97, 700 100, 000 Feb. 11 buku Utang Obli Feb. Kas. Obl 97, 000 Harga. Kerugian Penarikan 97, 000 Diskonto Obligasi atas penj Obl 700 Keuntungan penarikan Obl $ 700 Kas Investasi Obl Triad Inc. Keuntungan penarikan Obl 2, 300 97, 000 97, 700
Obligasi Konversi • Obligasi Konversi biasanya memiliki ciri-ciri sbb: 1. Suku bunga yg lebih rendah dibandingkan dgn obl non konversi. 2. Harga konversi awal yg lebih tinggi dibandingkan dengan nilai pasar saham biasa pada tanggal penerbitannya. 3. Opsi penarikan yg dipertahankan oleh emiten. • Obligasi konversi memberikan keuntungan baik bagi investor maupun perusahaan.
Obligasi Konversi Asumsikan bahwa 500 lb Obl berjangka 10 th, nominal $1, 000, dijual pd kurs 105 ($525, 000). Obl memiliki hak konversi dgn menukarkan Obl senilai $1, 000 tsb dgn 20 lembar saham yg bernilai nominal $1. Diperkirakan tingkat bunga obligasi 8% diperkirakan tanpa hak konversi Obl akan dijual pada harga 96%
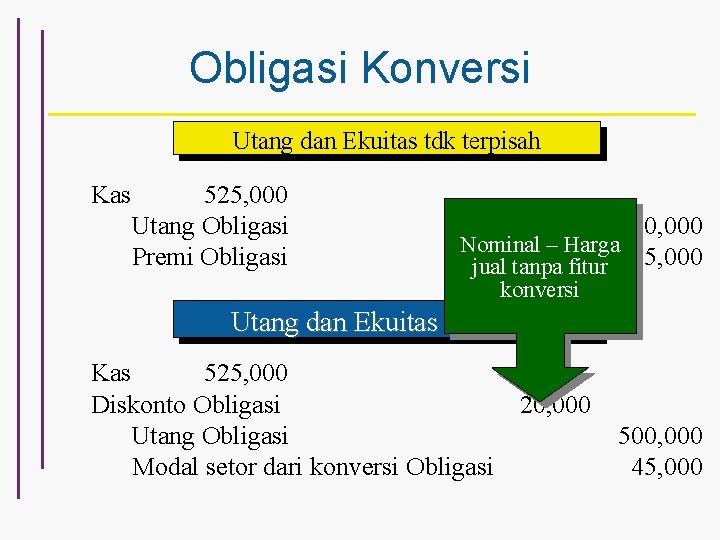
Obligasi Konversi Utang dan Ekuitas tdk terpisah Kas 525, 000 Utang Obligasi Premi Obligasi 500, 000 Nominal – Harga jual tanpa fitur 25, 000 konversi Utang dan Ekuitas Terpisah Kas 525, 000 Diskonto Obligasi 20, 000 Utang Obligasi Modal setor dari konversi Obligasi 500, 000 45, 000
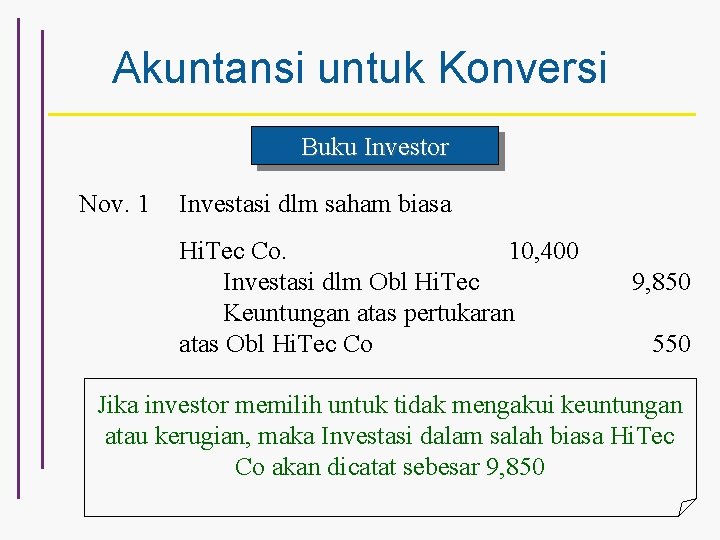
Akuntansi untuk Konversi Buku Investor Nov. 1 Investasi dlm saham biasa Hi. Tec Co. 10, 400 Investasi dlm Obl Hi. Tec Keuntungan atas pertukaran atas Obl Hi. Tec Co 9, 850 550 Jika investor memilih untuk tidak mengakui keuntungan atau kerugian, maka Investasi dalam salah biasa Hi. Tec Co akan dicatat sebesar 9, 850
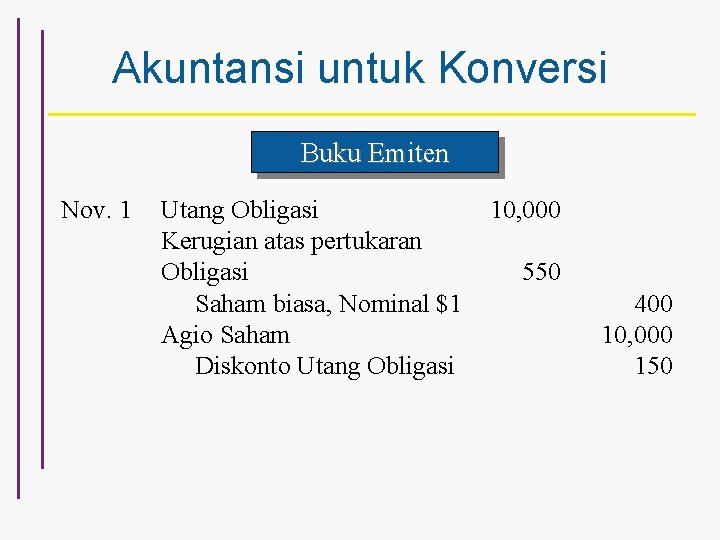
Akuntansi untuk Konversi Buku Emiten Nov. 1 Utang Obligasi Kerugian atas pertukaran Obligasi Saham biasa, Nominal $1 Agio Saham Diskonto Utang Obligasi 10, 000 550 400 10, 000 150
Pendanaan di luar Neraca (Off. Balance-Sheet Financing) • Off-Balance-Sheet-Financingmerupakan sekumpulan teknik-teknik akuntansi yang dipergunakan oleh perusahaan untuk menghindari pengakuan kewajiban ekonomis seperti kewajiban di dalam neraca.
Pendanaan di luar Neraca (Off. Balance-Sheet Financing) • Teknik utama yg digunakan: – Sewa guna usaha (Leases) – Entitas yang tidak terkonsolidasi (Unconsolidated subsidiaries) – Entitas dengan kepemilikan variabel (Variable interest entities (VIEs) – Modal Ventura (Joint ventures) – Perjanjian riset dan pengembangan (Research and development arrangements) – Perjanjian pendanaan proyek (Project financing arrangements
Analisis terhadap Posisi Utang • Debt-to-Equity Ratio- mengukur hubungan antara hutang dan ekuitas. Formula: total kewajiban ÷ total ekuitas pemilik • Debt Ratio- memperlihatkan kemampuan perusahaan membayar utangnya, Formula: total kewajiban÷ total aset. • Times Interest Earned- kemmpuan perusahaan untuk membayar bunga atas hutangnya. Formula: laba sebelum bunga dan pajak ÷ beban bunga dalam periode tsb.
Pengungkapan Utang dalam Laporan Keuangan • Perusahaan harus mengungkapkan informasi tambahan sehubungan dengan Utang jangka panjang dengan catatan sbb: – – – – – Sifat dari seluruh kewajiban Tanggal jatuh tempo Tingkat bunga Metode Likuidasi Hak Konversi Persyaratan dana cadangan pelunasan Batasan batasan untuk pinjaman Aset yang dijaminkan, Pembatasan dividen
Restrukturisasi Utang Bermasalah Restrukturisasi utang bermasalah adalah situasi ketika kreditor dgn alasan ekonomi atau hukum yg berkaitan dengan kesulitan keuangan kreditor, memberikan konsesi kepada debitor yg dalam kondisi lain tidak akan dipertimbangkan oleh krditor tersebut. ” (SFAS 15. 2)
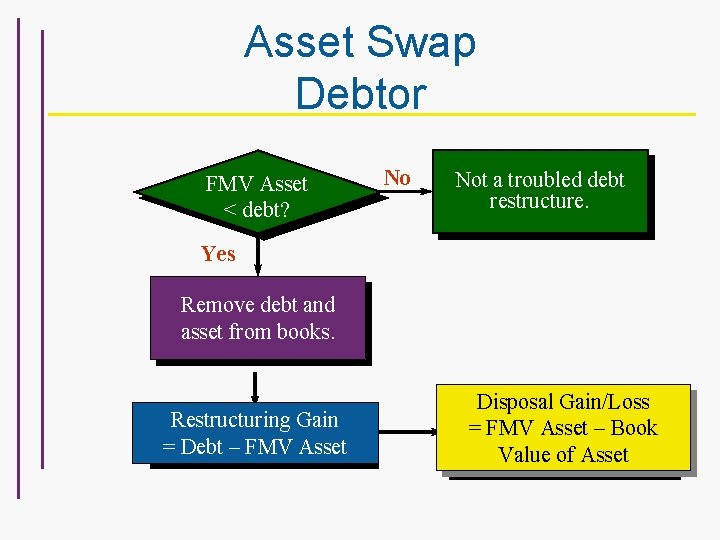
Asset Swap Debtor FMV Asset < debt? No Not a troubled debt restructure. Yes Remove debt and asset from books. Restructuring Gain = Debt – FMV Asset Disposal Gain/Loss = FMV Asset – Book Value of Asset
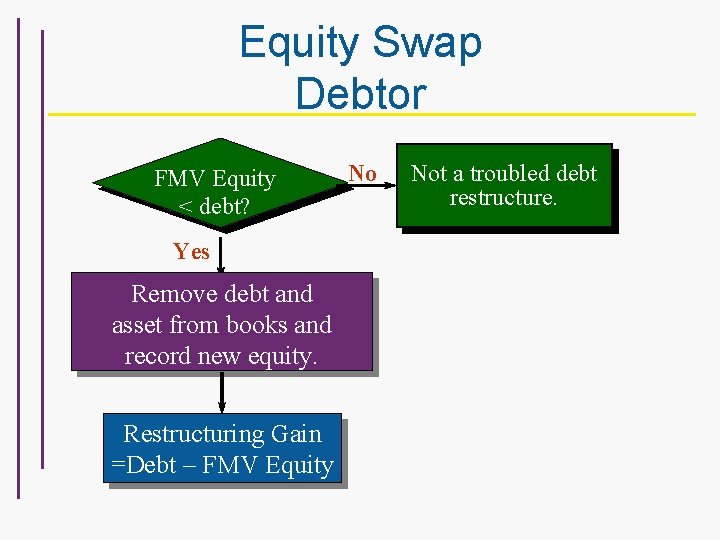
Equity Swap Debtor FMV Equity < debt? Yes Remove debt and asset from books and record new equity. Restructuring Gain =Debt – FMV Equity No Not a troubled debt restructure.
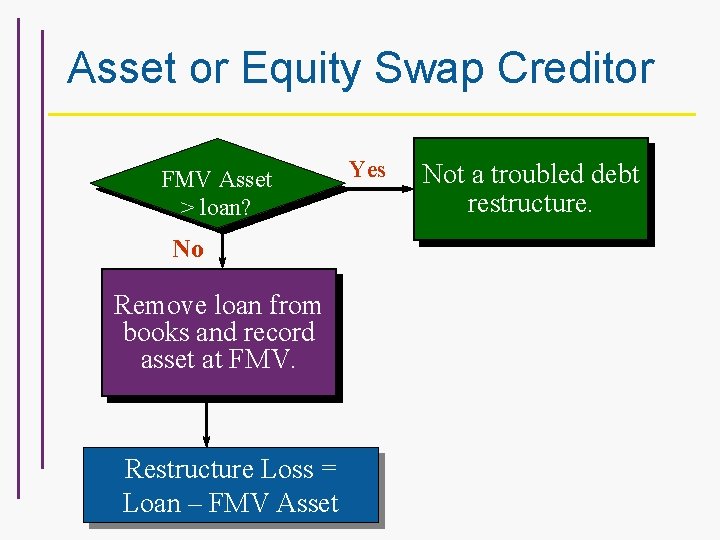
Asset or Equity Swap Creditor FMV Asset > loan? No Remove loan from books and record asset at FMV. Restructure Loss = Loan – FMV Asset Yes Not a troubled debt restructure.
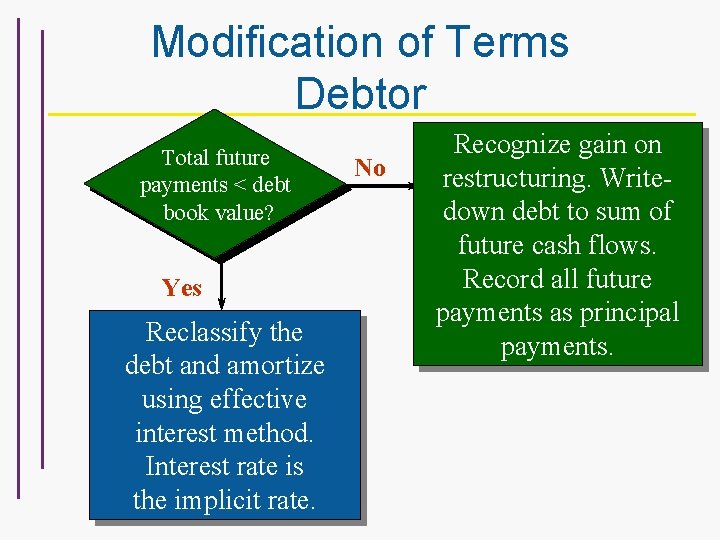
Modification of Terms Debtor Total future payments < debt book value? Yes Reclassify the debt and amortize using effective interest method. Interest rate is the implicit rate. No Recognize gain on restructuring. Writedown debt to sum of future cash flows. Record all future payments as principal payments.
Berfikir Sejenak • Dari sudut pandang debitor, manakah SATU dari keadaan dibawah ini yang TIDAK mungkin terjadi pada pertukaran aset sebagai bagian dari suatu restrukturisasi utang ? • A). Kerugian dari pelepasan aset dan kerugian dari restrukturisasi utang. • B). Keuntungan dari pelepasan aset dan keuntungan dari restrukturisasi utang • C). Kerugian dari pelepasan aset dan keuntungan dari restrukturisasi utang.
- Slides: 71