
SPECIFINOSTI FINANSIJSKOG IZVETAVANJA BANAKA DR KATA KARI JOVANOVI
SPECIFIČNOSTI FINANSIJSKOG IZVEŠTAVANJA BANAKA DR KATA ŠKARIĆ JOVANOVIĆ
Faktori koji uslovljavaju posebnosti u finansijskom izveštavanju banaka • Specifičnosti operacija banaka • Poseban značaj banaka za normalno funkcionisanje privrednog sistema zemlje • Širok krug korisnika finansijskih izveštaja banaka • Specifične informacione potrebe ovih korisnika
Delatnost banke • Prikupljanje depozita i njihovo plasiranje putem pozajmljivanja. • Poslovne transakcije banaka su bitno različite od onih koje se obavljaju u preduzećima. • Zbog različitosti operacija, različiti su računovodstveni i izveštajni zahtevi.
• Značaj banaka- preduzeća, država, pojedinci koriste banke kao depozitare ili kreditore, ili što je češće kao jedno i drugo. • Banke igraju glavnu ulogu u održavanju poverenja u monetarni sistem.
• Korisnici finansijskih izveštaja banaka očekuju da iz finansijskih izveštaja banaka dokuče informacije potrebne za razumevanje specifičnih bankarskih poslova. • U korisnike se ubrajaju: • - centralna banka, • - preduzeća, koja su komitenti banke • - druge banke • - država, • - pojedinci, • - zaposleni i dr.
Koje informacije su od posebnog interesa za korisnike finansijskih izveštaja banaka? To su informacije o: • Likvidnosti • Solventnosti • Rizicima koji su u vezi sa sredstvima i obavezama iskazanim u Bilansu stanja, ali i u vanbilansnim pozicijama • Prihodima • Rashodima i • Rezultatu
Uticaj delatnosti banke na sadržinu bilansa stanja • Osnovna aktivnost banke prikupljanje slobodnih finansijskih sredstava radi njihovog plasiranja.
Sredstva banke • • 1. gotovina i depoziti 2. hartije od vrednosti 3. plasmani 4. ostala imovina
Izvori sredstava banke • 1. depoziti • 2. obaveze • 3. Osnovni kapital
Aktiva banke • Gotovina i depoziti • Obuhvata sredstva u trezoru banke i depozite kod drugih banaka, gotovinska sredstva u procesu naplate i rezerve kod centralne banke • Ova sredstva se označavaju i kao primarna rezerva
• Ova sredstva su prvi stepen zaštite od povlačenja depozita, ali su ona istovremeno i prvi izvor sredstava koji banka koristi kada se pojave klijenti sa zahtevima za odobrenje kredita.
• Cilj banke je da nema visoke iznose gotovine jer ona ne donosi prihode.
Hartije od vrednosti • Hartije od vrednosti kojima se trguje • Hartije od vrednosi koje se drže do roka dospeća • Hartije od vrednosti raspoložive za prodaju • Hartije od vrednosti koje su označene kao HOV po fer vrednosti kroz bilans uspeha
Hartije od vrednosti kojima se trguje • Likvidni porfelj hartija od vrednosti. Kratkoročne hartije od vrednosti državne ili korporativne, oročeni depoziti koji nose kamatu, komercijalni zapisi i sl. • One se po likvidnosti nalaze na sredini izmedju gotovinskih sredstava po vidjenju i odobrenih kredita – plasmana. Po osnovu njih banka ostvaruje prihode ali se drže primarno zbog lake pretvorljivosti u gotovinu.
• Reč je o kratkoročnim poverilačkim hartijama od vrednosti koja mogu biti prodata u kratkom roku ili pak držana do roka dospeća.
• Ova sredstva se označavaju i kao sekundarna rezerva likvidnosti banke.
Investicione hartije od vrednosti • Ulaganja u hartije od vrednosti pored toga što se želi formirati sekundarna rezerva likvdnosti može imati za cilj i ostvarenje prihoda, tako da se u literaturi ulaganja u finansijska sredstva dele na likvidni i prihodovni deo.
Finansijska sredstva – prihodovni deo • Hartije od vrednosti koje se drže do roka dospeća • Hartije od vrednosti raspoložive za prodaju • Hartije od vrednosti označene po fer vrednosti kroz bilans uspeha
• Prvenstveni motiv držanja ovih hartija od vrednosti je ostvarenje prihoda u vidu kamata ili dividendi
• Ako banka ima ulogu dilera na finansikom tržištu ona će tada imati i tzv. Trgovačku knjigu koja će obuhvatati ona finansijska sredstva koja su stečena radi prodaje u kratkom roku i zarade na razlici u kusu – Hartije od vrednosti koje se drže radi prodaje.
• • • Plasmani banke Moguće klasifikacije: Prema klijentima Prema obezbeđenju Prema ročnosti Prema vrsti kamate – fiksna ili varijabilna
Prema klijentima • Zajmovi dati privredi • Potrošački zajmovi – zajmovi dati stanovništvu • Hipotekarni zajmovi • Zajmovi dati drugima bankama, osiguravajućim društvima i drugim institucijama,
• Najveći deo aktive upravo čine ova sredstva. • Od bruto iznosa plasmana se oduzimaju gubici i iskazuje se neto iznos.
• Gubici koji nastaju u vezi sa nenaplatom zajmova zbog pogoršanog boniteta dužnika se priznaju u godini u kojoj nastaju. U izveštaju o finansijskom položaju /bilansu stanja/ za iznos ovih gubitaka se umanjuju odobreni zajmovi i iskazuje se neto iznos zajmova.
• • Stalna sredstva banke Gradjevinski objekti Oprema Poslovni inventar
• Ostale nekretnine u vlasništvu banke • direktna ili indirektna ulaganja u nekretnine • naknade za nenaplative zajmove • Banke nemaju interes da ulažu u nekretnine
Pasiva banke • • • Depoziti Privrede Stanovništva Drugih banaka vlade
• Vrste depozita: • Beskamatni po vidjenju • Štedni depoziti sa minimalnom kamatom • Oročeni depoziti
Obaveze banaka • • Krediti uzeti od drugih banaka Emitovane obveznice Prioritetne akcije sa obavezom otkupa Rezervisanja za gubitke po osnovu kreditnog rizika
Sopstveni kapital • Karakteristika banaka nisko učešće sopstvenog kapitala do 20%. • Struktura sopstvenog kapitala jednaka strukturi sopstvenog kapitala bilo kog drugog akcionarskog društva.
Vanbilansne pozicije • Vrednost vanbilasnih pozicija često premašuje višestruko bilansiranu aktivu i pasivu. • Date garancije • Neiskorišćene kreditne obaveze
• Reč je o pozicijama po osnovu kojih se banka izlaže dodatnim rizicima, a one se ne pojavljuju adekvatno objavljene.
• Tako, na primer, po osnovu datih garancija kojima banka garantuje povraćaj klijentovog kredita primljenog od treće strane banka može biti izložena značajnom kreditnom riziku.
Bilans uspeha – Izveštaj o ukupnom rezultatu • U bilansu uspeha prihodi i rashodi treba da budu grupisani prema njihovoj prirodi i treba objaviti iznose glavnih prihoda i rashoda. • Za glavne vrste prihoda i rashoda treba primeniti dakle bruto princip pri izveštavanju.
Prihodi banke • • • Kamate Dividende Provizije Dobici po osnovu prodaje Ho. V Dobici po osnovu povećanja fer vrednosi Ho. V
Bilans uspeha • Prema IFRS-7 bilansa uspeha mora da sadrži informacije o: • • • 1. Prihodima od kamata i sličnim prihodima 2. Rashodima od kamata i sličnim rashodima 3. Prihodima od dividendi 4. Prihodima od naknada i provizija 5. Rashodima od naknada i provizija 6. Dobicima umanjenim za gubitke koji proističu iz trgovine HOV 7. Dobici umanjenim za gubitke koji proističu iz plasmana u HOV 8. drugim poslovnim prihodima 9. gubicima po zajmovima i avansima 10. opštim administrativnim rashodima i 11. opštim operativnim rashodima
Kako izgleda bilans uspeha naših banaka? • • Prihodi od kamata Rashodi od kamata Dobitak po osnovu kamata- neto prihod od kamata Prihodi od naknada Rashodi od naknada Dobitak po osnovu naknada i provizija Neto prihodi od kursnih razlika Neto rashodi od kursnih razlika
• Prihodi od dividendi učešća • Ostali poslovni prihodi • Rashodi indirektnih otpisa plasmana i rezervisanja • Ostali poslovni rashodi • Prihodi od promene vrednosti imovine i obaveza • Rashodi od promene vrednosti imovine i obaveza • Dobit iz redovnog poslovanja
• Dobitak pre oporezivanja • Rashodi po osnovu poreza na dobit • Dobit posle oporezivanja
Ostali ukupan rezultat • Prihodi/rashodi od revalorizacije stalne imovine • Kursne razlike po osnovu učešća u kapitalu banaka u inostranstvu • Aktuarski dobici/gubici • Dobici/gubici po osnovu hedža gotovinskog toka • Poreski rashodi po osnovu ovih stavki • Neto ostali ukupan rezultat
• Dobitak/gubitak koji se odnosi na većinske vlasnike • Dobitak/ gubitak koji se odnosi na manjiske vlasnike
Šta su glavni prihodi banaka? • Prihodi od kamata, naknada, provizija i drugi rezultati poslovanja, kao što je dividenda na primer. • Svaka vrsta prihoda se objavljuje zasebno i ako je potrebno po segmentima.
Prihodi od kamata • Prihodi od kamata mogu u najvećom meri nastaju po onovu odobrenih kredita, a jedan manji iznos nastaje po osnovu posedovanja kreditnih hartija od vrednosti. • Visina ovih prihoda zavisi od ugovorene kamatne stope i visine plasmana.
Prihodi od naknada i provizija • Naknade i provizije banka naplaćuje po osnovu pružanja usluga klijentima. To su na primer: naknade za vodjenje tekućih računa, naknade za izdate garancije, naknade za održavanje kreditnih kartica, i dr.
Koji su glavni rashodi? • Rashodi po osnovu kamata, naknada, provizija i gubici na prodaji HOV kao i gubici na plasmanima i avansima, gubici po osnovu obezvređenja ulaganja i opšti administrativni rashodi.
• O prihodima i rashodima po osnovu kamata izveštava se odvojeno da bi se omogućio uvid u visinu neto kamate. • U vezi sa kamatom uprava treba da obezbedi komentar o visini prosečnih kamatnih stopa, prosečnim sredstvima koja donose kamatu i prosečnim obavezama na koje se plaća kamata.
• Na neto osnovi se izveštava o: • - prodaji i promenama u iskazanom iznosu HOV; • - prodaji plasmana u HOV na berzi; • - trgovanja stranim valutama.
• Ako banka dobija od države pomoć koja se sastoji u držanju depozita države na koje se plaća kamata niža od tržišne o tome se mora izvestiti. • Treba objaviti visinu depozita, olakšicu i uticaj te olakšice na neto rezultat banke.
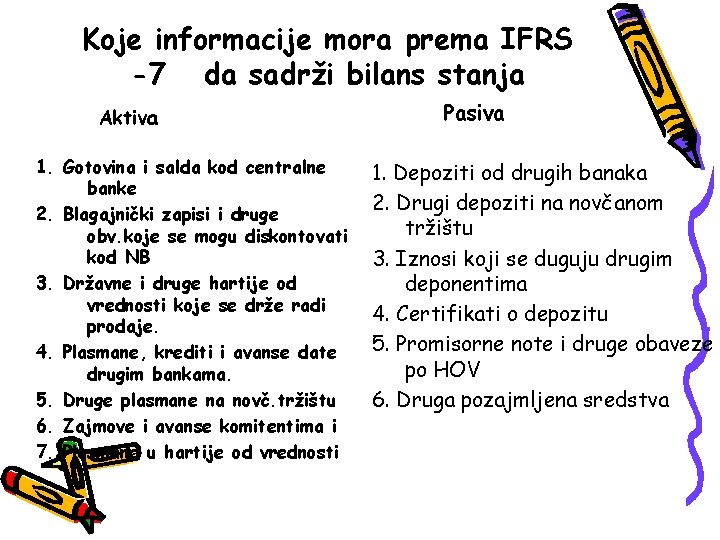
Koje informacije mora prema IFRS -7 da sadrži bilans stanja Aktiva 1. Gotovina i salda kod centralne banke 2. Blagajnički zapisi i druge obv. koje se mogu diskontovati kod NB 3. Državne i druge hartije od vrednosti koje se drže radi prodaje. 4. Plasmane, krediti i avanse date drugim bankama. 5. Druge plasmane na novč. tržištu 6. Zajmove i avanse komitentima i 7. Plasmane u hartije od vrednosti Pasiva 1. Depoziti od drugih banaka 2. Drugi depoziti na novčanom tržištu 3. Iznosi koji se duguju drugim deponentima 4. Certifikati o depozitu 5. Promisorne note i druge obaveze po HOV 6. Druga pozajmljena sredstva
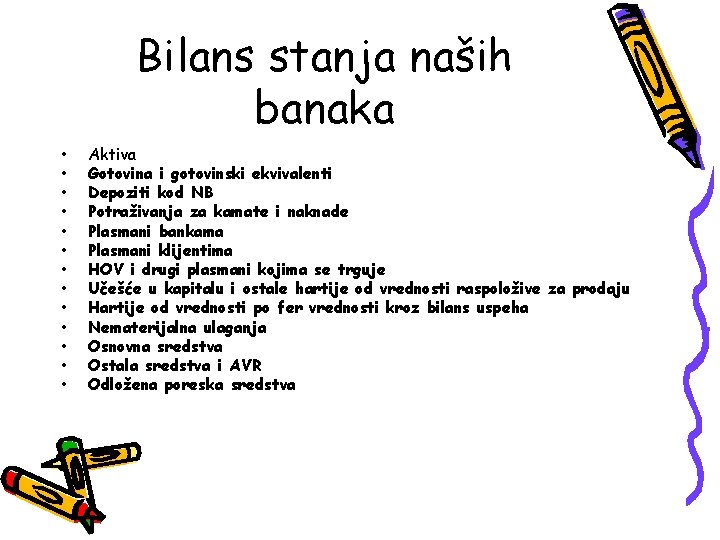
Bilans stanja naših banaka • • • • Aktiva Gotovina i gotovinski ekvivalenti Depoziti kod NB Potraživanja za kamate i naknade Plasmani bankama Plasmani klijentima HOV i drugi plasmani kojima se trguje Učešće u kapitalu i ostale hartije od vrednosti raspoložive za prodaju Hartije od vrednosti po fer vrednosti kroz bilans uspeha Nematerijalna ulaganja Osnovna sredstva Ostala sredstva i AVR Odložena poreska sredstva
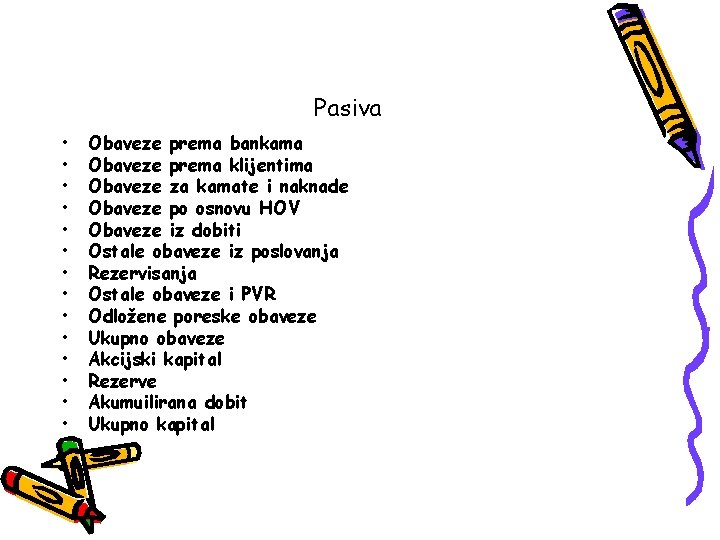
Pasiva • • • • Obaveze prema bankama Obaveze prema klijentima Obaveze za kamate i naknade Obaveze po osnovu HOV Obaveze iz dobiti Ostale obaveze iz poslovanja Rezervisanja Ostale obaveze i PVR Odložene poreske obaveze Ukupno obaveze Akcijski kapital Rezerve Akumuilirana dobit Ukupno kapital
• Kriterijum za klasifikaciju pozicija u bilansu stanja je: priroda pozicija i stepen likvidnosti koji se može približno izraziti sa rokom dospeća. • Za banke je od sekundarnog značaja podela na stalnu i obrtnu imovinu.
Zašto se odvojeno iskazuju: • • • - salda sa Centralnom bankom - plasmani kod drugih banaka - drugi plasmani na novčanom tržištu - depoziti drugih banaka - drugi depoziti na novčanom tržištu i - ostali depoziti?
• • Da bi se sagledao odnos: Izmedju banke i centralne banke. Banke i drugih poslovnih banaka Banke i tržišta novca. • Ovo je važno za procenu nezavisnosti banke.
• Pri izradi Bilansa stanja poštuje se bruto princip, osim ako postoji zakonsko pravo kompenziranja.
Da li postoje posebni zahtevi za procenjivanjem u bilansima banaka? • Finansijska sredstva u koja se prema MRS 39 ubrajaju: zajmovi, potraživanja, ulaganja koja se drže do roka dospeća, hartije od vrednosti raspoložive za prodaju i hartije od vrednosti po fer vredosti kroz bilans uspeha. Po fer vrednosti se vrednuju Hov koje su raspoložive za prodaju i Hov po fer vrednosti kroz bilans uspeha,
Potencijalne i subordinirane obaveze • U bilansu stanja se moraju objaviti: • - suboordinirane obaveze • - priroda i iznos potencijalnih obaveza koje proističu iz bilansa stanja a povezane su sa: garancijama o zaduženosti, garancijma za dobro izvršenje posla, “stand-by” kreditnim pismima, kratkoročnim samolikvidirajućim obavezama povezanim sa prometom, i sl.
• Okolnost da banke često ulaze u poslove iz kojih rezultiraju potencijalne obaveze i obaveze koje se ne iskazuju u bilansu stanja, a koje izazivaju rast rizika. • Korisnici moraju biti obavešteni o potencijalnim i neopozivim obavezama banke.
Dospelost imovine i obaveza • Banka u bilansu stanja treba da objavi i da analizira sredstva i obaveze prema značaju i dospelosti, bazirano na preostalom periodu na dan bilansa, kao i do ugovorenog roka dospeća. • Ovo izveštavanje je važno za procenu likvidnosti banke, izloženost banke kamatnom i valutnom riziku.
• Uskladjivanje i kontrola neuskladjenosti rokova i kamatnih stopa sredstava i obaveza je ključni zadatak uprave banke.
• Grupisanje sredstava i obaveza prema dospelosti razlikuje se medju bankama. • Primer: sredstva i obaveze koja dospevaju do 1 meseca; od 1 do 3 meseca; od 3 meseca do 1 godine; od 1 do 5 godina i u roku dužem od 5 godina.
• Sredstva i obaveze moraju da budu klasifikovani po istim rokovima dospeća. • Na taj način se može dokučiti zavisnost banke od drugih izvora finansiranja.
• • Rok dospeća se može iskazati kao: - preostali period do dana otplate, - originalni period do dana otplate ili - preostali period dosledećeg dana na koji se može zaračunati kamata
Dospeće prema preostalom periodu do otplate • Predstavlja najbolju osnovu za procenu likvidnosti.
Dospeće prema originalnom periodu otplate • Pruža informacije o politici i strategiji banke, ono se može kombinovati sa dospećem do dana otplate.
Dospeće do prvog datuma na koji može doći do promene kamatnih stopa • Pruža informacije o izloženosti banke kamatnom riziku.
• Za sredstva koja nemaju rok dospeća uzima se rok za kome se očekuje da će sredstva biti realizovana.
Grupisanje sredstava, obaveza i vanbilansnih pozicija • Banka je obavezna da sredstva, obaveze i vanbilansne pozicije grupiše prema: geografskim oblastima, grupama komitenata, delatnostima i drugih grupisanja rizika koji odgovaraju okolnostima u kojima banka radi.
Gubici po osnovu nenaplativosti plasmana i avansa • Iznos koji se plasmana ili avansa koji se ne može naplatiti od dužnika predstavlja gubitak. • Ovaj gubitak se priznaje kao rashoda perioda u bilansu uspeha i kao smanjenje plasmana odnosno avansa, preko ispravke vrednosti ili rezervisanja u bilansu stanja.
• U vezi sa ovim gubicima treba objaviti: • 1. računovodstvenu politiku – osnov na bazi koga je gubitak iskazan kao rashod. • 2. visinu gubitaka u toku perioda, visinu iskorišćenih rezervisanja formirani po ovom osnovu, visinu rashoda priznatih tokom godine po osnovu nenaplativih plasmana i avansa i visinu naplaćenih ranije otpisanih potraživanja. • 3. zbirni iznos rezervisanja na dan bilansa • 4. zbirni iznos plasmana na koje se ne obračunava kamata i osnovici za utvrdjivanje iznosa po kojima se takvi plasmani vode.
• Rezervisanja koja se formiraju za pojedinačno identifikovane gubitke i rezervisanja koja se formiraju za preteće gubitke formiraju se na teret dobiti.
Opšti bnankarski rizici • Od banke se može zahtevati ili joj se • Može dozvoliti da izdvoji sredstva za pčotencijalne obaveze. Oba sredstva se izdvajaju na teret neraspodeljene dobiti.
Sredstva data kao obezbedjenje • Banka je dužna da objavi vrstu, vrednost sredstava koje su založena kao hipoteka za obezbedjenje njenih obaveza.
Zastupnički poslovi • Sredstva koja su banci stavljenja na raspolaganje da bi obavila poslove u tudje ime i za tudji račun neće biti iskazana kao sredstva banke.
Transakcije sa povezanim stranama • Objavljuju se transakcije
- Slides: 75