
SOSIALISA SI Tahunan PPh WP Orang SPT Pribadi
SOSIALISA SI Tahunan PPh WP Orang SPT Pribadi 1770 2016 S Tahun Pajak
OUTLINE DASAR HUKUM GAMBARAN UMUM SPT 1770 S
Dasar Hukum
PMK NOMOR 243/PMK. 03/2014 “Bentuk dan Isi Surat Pemberitahuan, serta Tata Cara Pengambilan, Pengisian, Penandatanganan, dan Penyampaian Surat Pemberitahuan” PERDIRJEN NOMOR PER-34/PJ/2010 s. t. d. PER-36/PJ/2015 “Bentuk Formulir Surat Pemberitahuan Tahunan Pajak Penghasilan Wajib Pajak Orang Pribadi dan Wajib Pajak Badan Beserta Petunjuk Pengisiannya”
Gambaran Umum
Surat Pemberitahuan (SPT) Tahunan Pajak Penghasilan (PPh) merupakan formulir yang digunakan Wajib Pajak untuk melaporkan penghitungan dan/atau pembayaran PPh, objek pajak PPh, bukan objek pajak PPh, harta dan kewajiban.
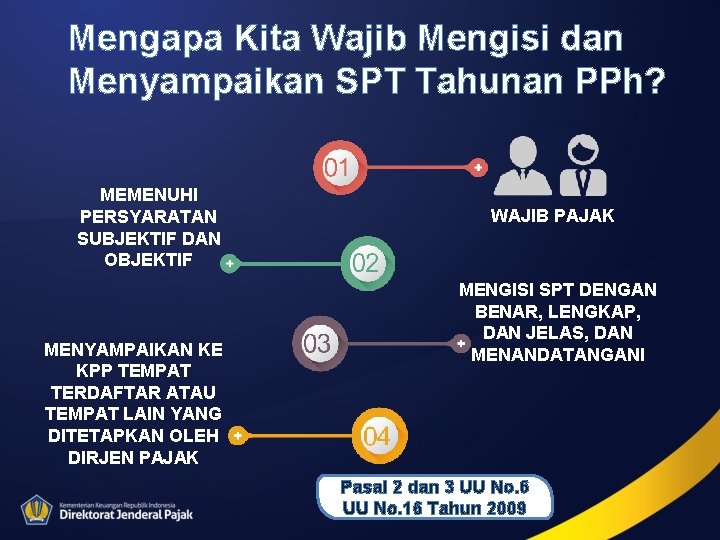
Mengapa Kita Wajib Mengisi dan Menyampaikan SPT Tahunan PPh? MEMENUHI PERSYARATAN SUBJEKTIF DAN OBJEKTIF MENYAMPAIKAN KE KPP TEMPAT TERDAFTAR ATAU TEMPAT LAIN YANG DITETAPKAN OLEH DIRJEN PAJAK WAJIB PAJAK MENGISI SPT DENGAN BENAR, LENGKAP, DAN JELAS, DAN MENANDATANGANI Pasal 2 dan 3 UU No. 6 UU No. 16 Tahun 2009
Pengambilan Formulir SPT Tahunan Dapat Didownload / diunduh di www. pajak. go. id KPP / KP 2 KP Mobil Pajak Keliling/ Pojok Pajak
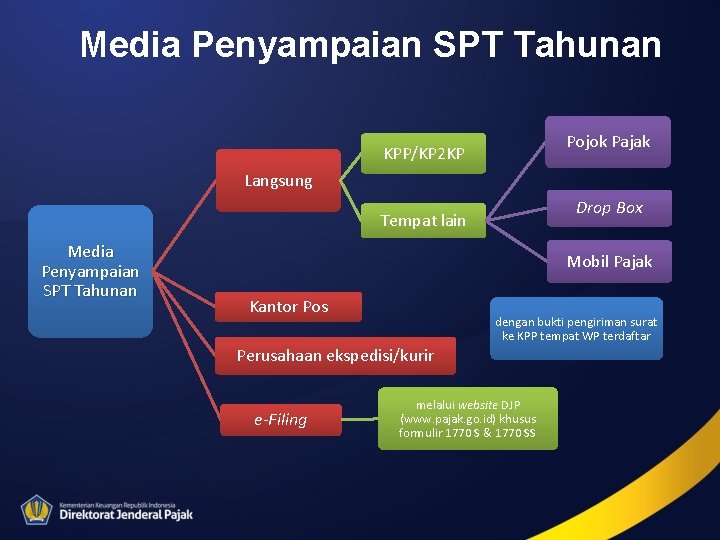
Media Penyampaian SPT Tahunan Pojok Pajak KPP/KP 2 KP Langsung Drop Box Tempat lain Media Penyampaian SPT Tahunan Mobil Pajak Kantor Pos dengan bukti pengiriman surat ke KPP tempat WP terdaftar Perusahaan ekspedisi/kurir e-Filing melalui website DJP (www. pajak. go. id) khusus formulir 1770 S & 1770 SS
Defenisi Penghasilan INDONESIA TAMBAHAN KEMAMPUAN EKONOMIS DARI LUAR INDONESIA
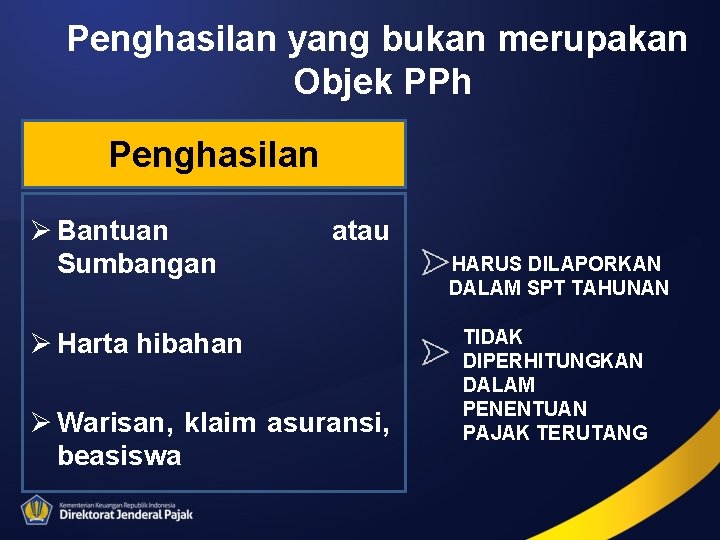
Penghasilan yang bukan merupakan Objek PPh Penghasilan Ø Bantuan Sumbangan atau Ø Harta hibahan Ø Warisan, klaim asuransi, beasiswa HARUS DILAPORKAN DALAM SPT TAHUNAN TIDAK DIPERHITUNGKAN DALAM PENENTUAN PAJAK TERUTANG
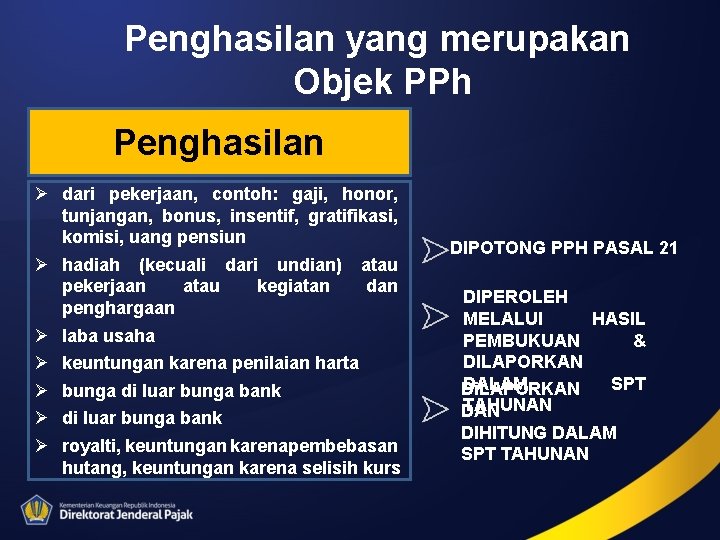
Penghasilan yang merupakan Objek PPh Penghasilan Ø dari pekerjaan, contoh: gaji, honor, tunjangan, bonus, insentif, gratifikasi, komisi, uang pensiun Ø hadiah (kecuali dari undian) atau pekerjaan atau kegiatan dan penghargaan Ø laba usaha Ø keuntungan karena penilaian harta Ø bunga di luar bunga bank Ø royalti, keuntungan karenapembebasan hutang, keuntungan karena selisih kurs DIPOTONG PPH PASAL 21 DIPEROLEH MELALUI HASIL PEMBUKUAN & DILAPORKAN DALAM SPT Di. LAPORKAN TAHUNAN DIHITUNG DALAM SPT TAHUNAN
Sumber Penghasilan dari pemberi kerja dari penghasilan lain-lain dari harta yang dimiliki dari kegiatan usaha
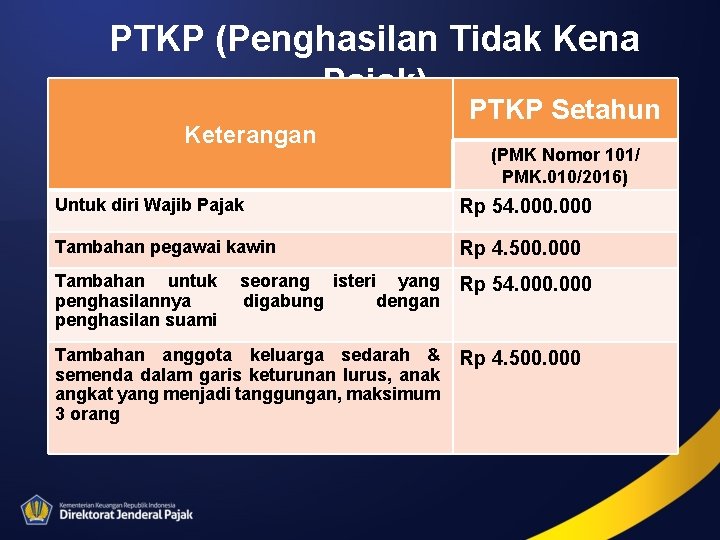
PTKP (Penghasilan Tidak Kena Pajak) Keterangan PTKP Setahun (PMK Nomor 101/ PMK. 010/2016) Untuk diri Wajib Pajak Rp 54. 000 Tambahan pegawai kawin Rp 4. 500. 000 Tambahan untuk penghasilannya penghasilan suami Rp 54. 000 seorang isteri yang digabung dengan Tambahan anggota keluarga sedarah & semenda dalam garis keturunan lurus, anak angkat yang menjadi tanggungan, maksimum 3 orang Rp 4. 500. 000
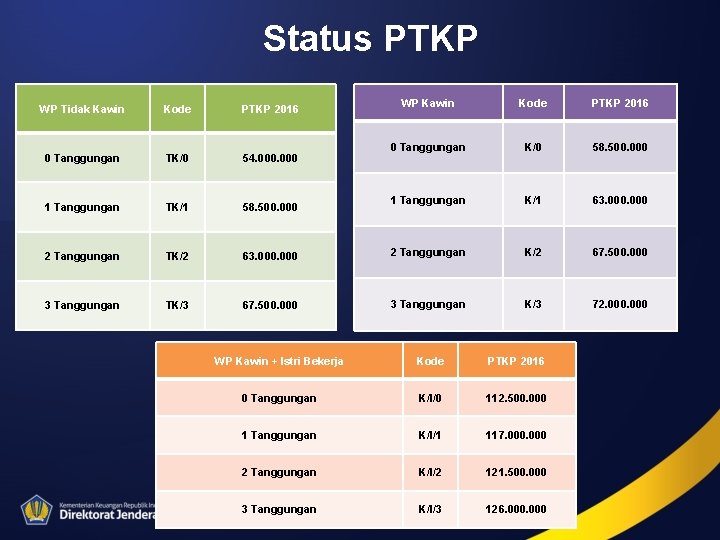
Status PTKP WP Kawin Kode PTKP 2016 0 Tanggungan K/0 58. 500. 000 1 Tanggungan K/1 63. 000 2 Tanggungan K/2 67. 500. 000 3 Tanggungan K/3 72. 000 WP Tidak Kawin Kode PTKP 2016 0 Tanggungan TK/0 54. 000 1 Tanggungan TK/1 58. 500. 000 2 Tanggungan TK/2 3 Tanggungan TK/3 WP Kawin + Istri Bekerja Kode PTKP 2016 0 Tanggungan K/I/0 112. 500. 000 1 Tanggungan K/I/1 117. 000 2 Tanggungan K/I/2 121. 500. 000 3 Tanggungan K/I/3 126. 000
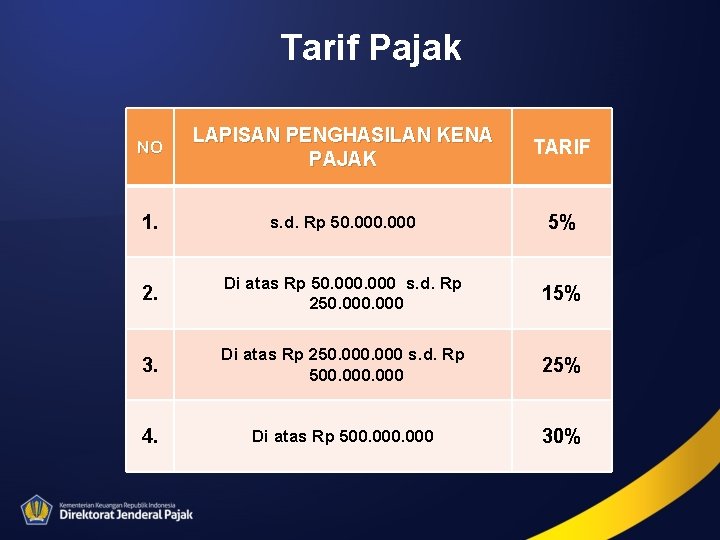
Tarif Pajak NO LAPISAN PENGHASILAN KENA PAJAK TARIF 1. s. d. Rp 50. 000 5% 2. Di atas Rp 50. 000 s. d. Rp 250. 000 15% 3. Di atas Rp 250. 000 s. d. Rp 500. 000 25% 4. Di atas Rp 500. 000 30%
S P T
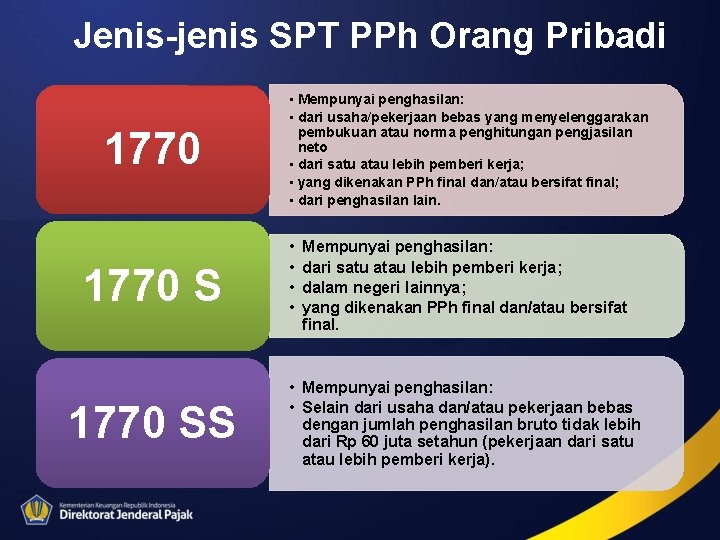
Jenis-jenis SPT PPh Orang Pribadi 1770 SS • Mempunyai penghasilan: • dari usaha/pekerjaan bebas yang menyelenggarakan pembukuan atau norma penghitungan pengjasilan neto • dari satu atau lebih pemberi kerja; • yang dikenakan PPh final dan/atau bersifat final; • dari penghasilan lain. • • Mempunyai penghasilan: dari satu atau lebih pemberi kerja; dalam negeri lainnya; yang dikenakan PPh final dan/atau bersifat final. • Mempunyai penghasilan: • Selain dari usaha dan/atau pekerjaan bebas dengan jumlah penghasilan bruto tidak lebih dari Rp 60 juta setahun (pekerjaan dari satu atau lebih pemberi kerja).
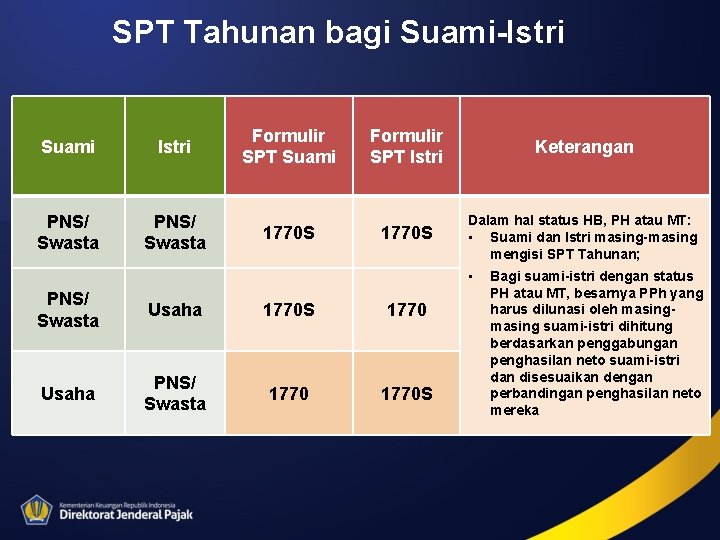
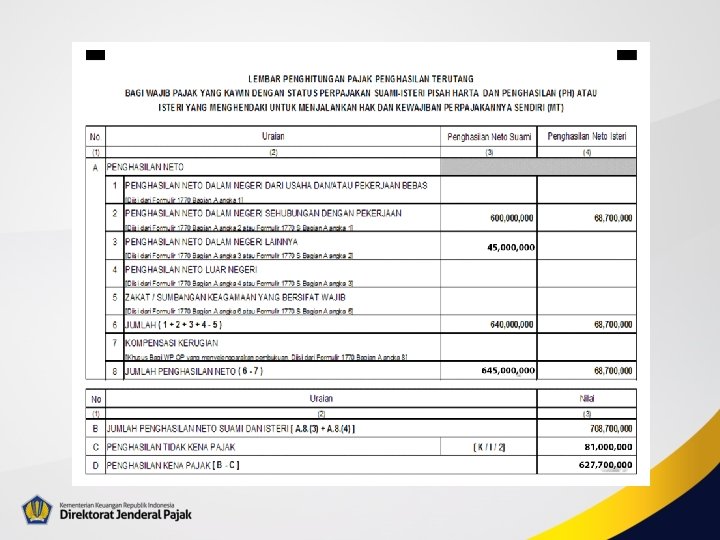
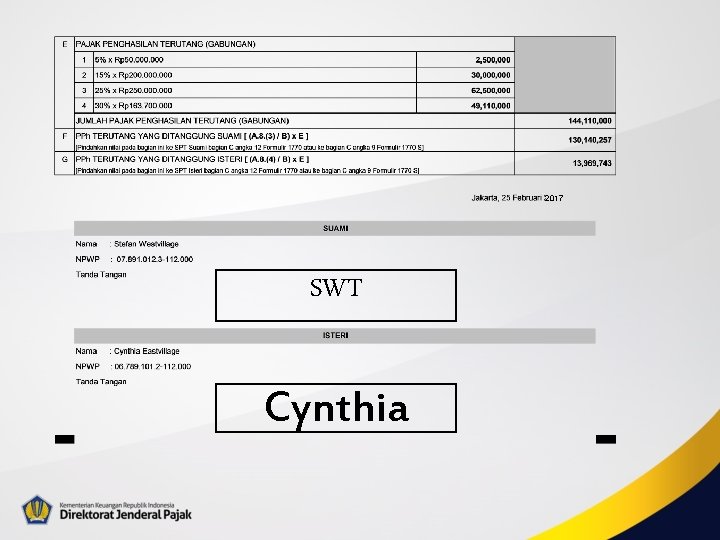
SPT Tahunan bagi Suami-Istri Suami Istri Formulir SPT Suami Formulir SPT Istri Keterangan PNS/ Swasta 1770 S Dalam hal status HB, PH atau MT: • Suami dan Istri masing-masing mengisi SPT Tahunan; • PNS/ Swasta Usaha 1770 S 1770 Usaha PNS/ Swasta 1770 S Bagi suami-istri dengan status PH atau MT, besarnya PPh yang harus dilunasi oleh masing suami-istri dihitung berdasarkan penggabungan penghasilan neto suami-istri dan disesuaikan dengan perbandingan penghasilan neto mereka
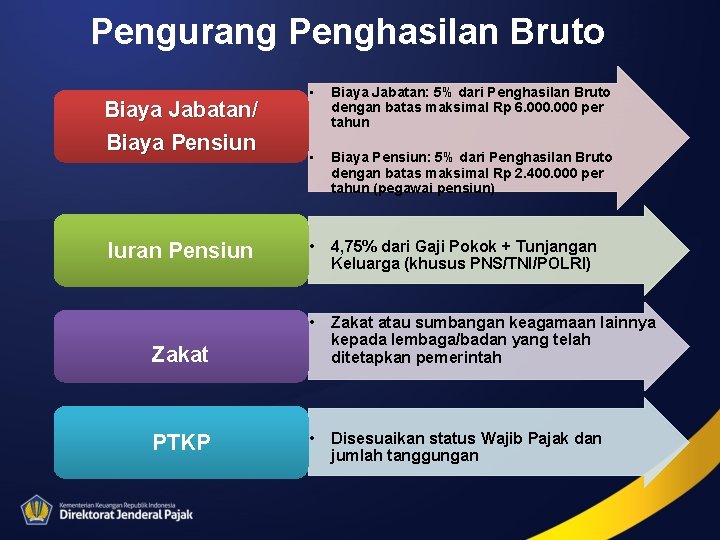
Pengurang Penghasilan Bruto Biaya Jabatan/ Biaya Pensiun Iuran Pensiun • Biaya Jabatan: 5% dari Penghasilan Bruto dengan batas maksimal Rp 6. 000 per tahun • Biaya Pensiun: 5% dari Penghasilan Bruto dengan batas maksimal Rp 2. 400. 000 per tahun (pegawai pensiun) • 4, 75% dari Gaji Pokok + Tunjangan Keluarga (khusus PNS/TNI/POLRI) • Zakat atau sumbangan keagamaan lainnya kepada lembaga/badan yang telah ditetapkan pemerintah • Disesuaikan status Wajib Pajak dan jumlah tanggungan Zakat PTKP
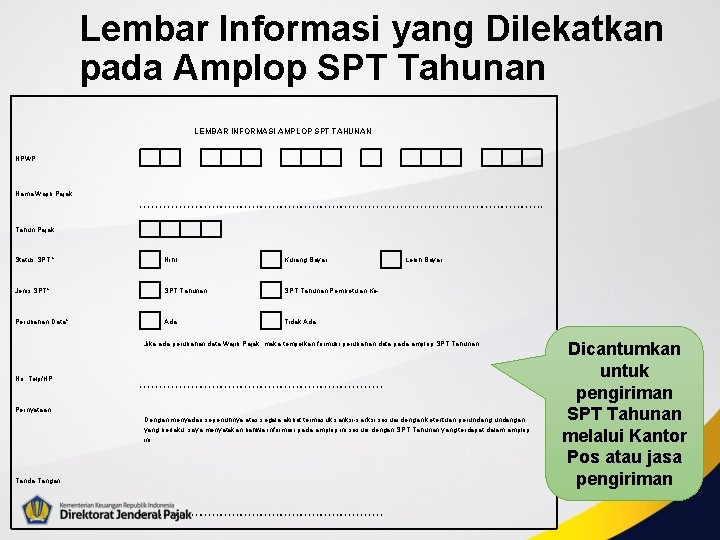
Lembar Informasi yang Dilekatkan pada Amplop SPT Tahunan LEMBAR INFORMASI AMPLOP SPT TAHUNAN NPWP : Nama Wajib Pajak : Tahun Pajak : Status SPT * : Nihil Kurang Bayar Lebih Bayar Jenis SPT* : Perubahan Data* : SPT Tahunan Pembetulan Ke-. . . Ada Tidak Ada Jika ada perubahan data Wajib Pajak, maka tempelkan formulir perubahan data pada amplop SPT Tahunan No. Telp/HP : Pernyataan : Dengan menyadari sepenuhnya atas segala akibat termasuk sanksi-sanksi sesuai dengan ketentuan perundang-undangan yang berlaku, saya menyatakan bahwa informasi pada amplop ini sesuai dengan SPT Tahunan yang terdapat dalam amplop ini. Tanda Tangan : Dicantumkan untuk pengiriman SPT Tahunan melalui Kantor Pos atau jasa pengiriman
SPT 1770 S SPT PPh WP Orang Pribadi Sederhana
Pengurang Penghasilan Bruto Merupakan formulir SPT bagi Wajib Pajak yang mempunyai penghasilan: dari satu atau lebih pemberi kerja; dalam negeri lainnya; atau yang dikenakan PPh Final dan/atau bersifat Final.

Status Perpajakan Suami-Istri Wajib Pajak Kawin KK Kepala Keluarga HB Hidup Berpisah PH Pisah Harta MT Istri melaksanakan kewajiban perpajakan sendiri Pajak dikenakan atas gabungan penghasilan seluruh anggota keluarga PPh dihitung berdasarkan penggabungan penghasilan neto suami-istri
Petunjuk Pengisian 1. Jika Wajib Pajak membuat sendiri formulir SPT Tahunan PPh Orang Pribadi, jangan lupa untuk membuat ■ (segi empat hitam) di keempat sudut sebagai pembatas dokumen agar dokumen dapat dipindai; 2. Ukuran kertas yang digunakan F 4/Folio (8. 5 x 13 inchi) dengan berat minimal 70 gram; 3. Kertas tidak boleh dilipat atau kusut; 4. Dalam mengisi kolom-kolom yang berisi nilai Rupiah, harus tanpa nilai desimal. Contoh: • dalam menuliskan sepuluh juta rupiah adalah: 10. 000 (BUKAN 10. 000, 00); • dalam menuliskan seratus dua puluh lima rupiah lima puluh sen adalah: 125 (BUKAN 125, 50).
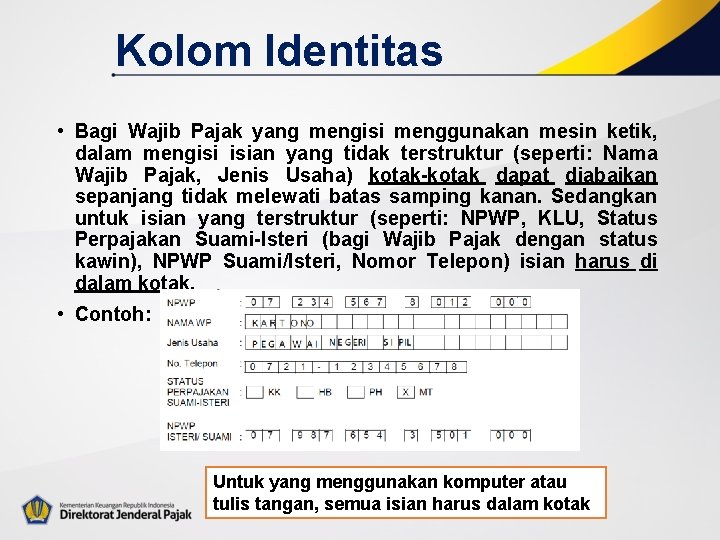
Kolom Identitas • Bagi Wajib Pajak yang mengisi menggunakan mesin ketik, dalam mengisi isian yang tidak terstruktur (seperti: Nama Wajib Pajak, Jenis Usaha) kotak-kotak dapat diabaikan sepanjang tidak melewati batas samping kanan. Sedangkan untuk isian yang terstruktur (seperti: NPWP, KLU, Status Perpajakan Suami-Isteri (bagi Wajib Pajak dengan status kawin), NPWP Suami/Isteri, Nomor Telepon) isian harus di dalam kotak. • Contoh: Untuk yang menggunakan komputer atau tulis tangan, semua isian harus dalam kotak
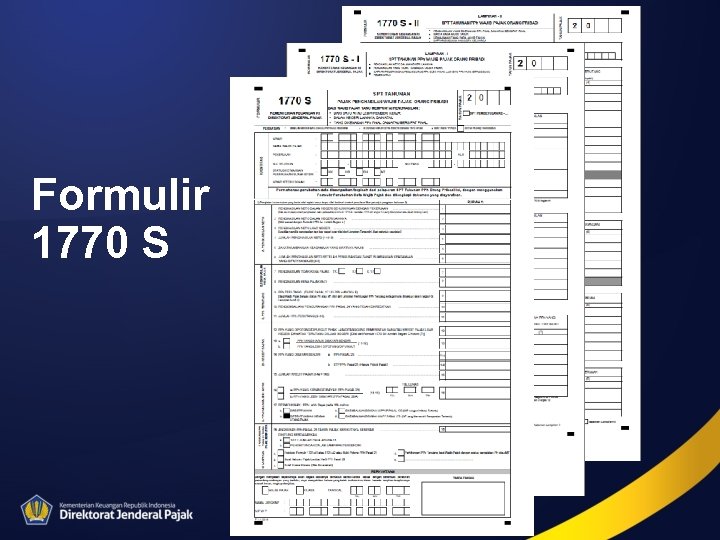
Formulir 1770 S
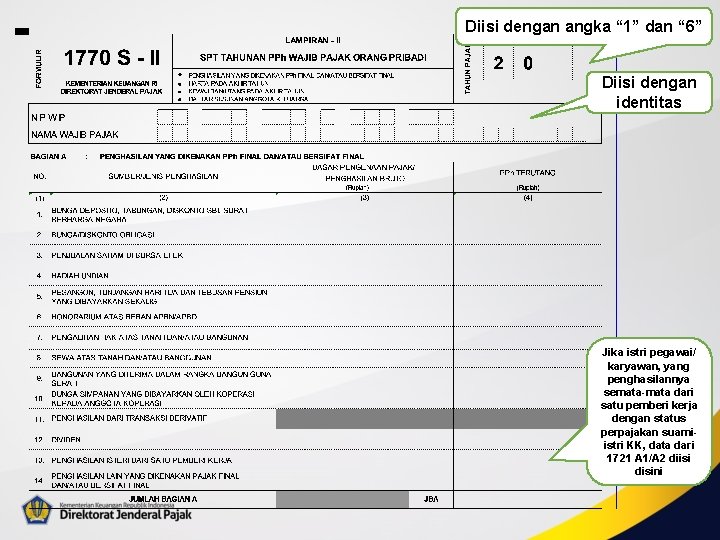
Diisi dengan angka “ 1” dan “ 6” Diisi dengan identitas Jika istri pegawai/ karyawan, yang penghasilannya semata-mata dari satu pemberi kerja dengan status perpajakan suamiistri KK, data dari 1721 A 1/A 2 diisi disini
vdiisi daftar anggota keluarga Wajib pajak vjangan lupa cantumkan Nomor Induk Kependudukan (NIK ) dari setiap anggota keluarga
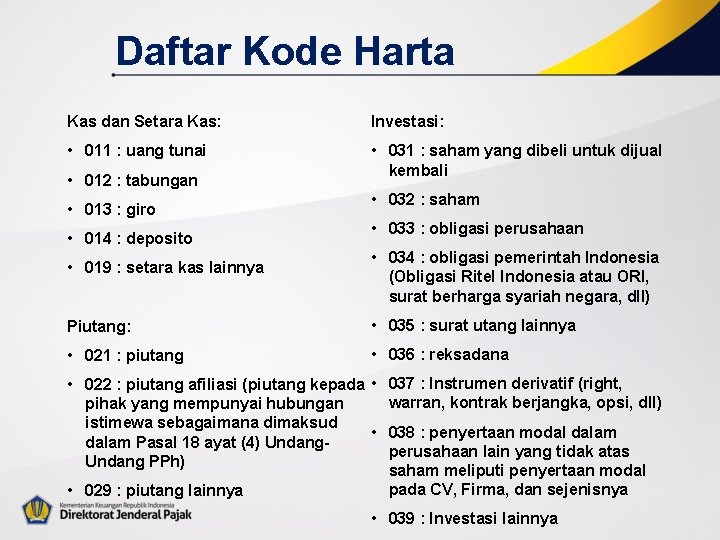
Daftar Kode Harta Kas dan Setara Kas: Investasi: • 011 : uang tunai • 031 : saham yang dibeli untuk dijual kembali • 012 : tabungan • 013 : giro • 014 : deposito • 019 : setara kas lainnya • 032 : saham • 033 : obligasi perusahaan • 034 : obligasi pemerintah Indonesia (Obligasi Ritel Indonesia atau ORI, surat berharga syariah negara, dll) Piutang: • 035 : surat utang lainnya • 021 : piutang • 036 : reksadana • 022 : piutang afiliasi (piutang kepada • 037 : Instrumen derivatif (right, warran, kontrak berjangka, opsi, dll) pihak yang mempunyai hubungan istimewa sebagaimana dimaksud • 038 : penyertaan modal dalam Pasal 18 ayat (4) Undangperusahaan lain yang tidak atas Undang PPh) saham meliputi penyertaan modal pada CV, Firma, dan sejenisnya • 029 : piutang lainnya • 039 : Investasi lainnya
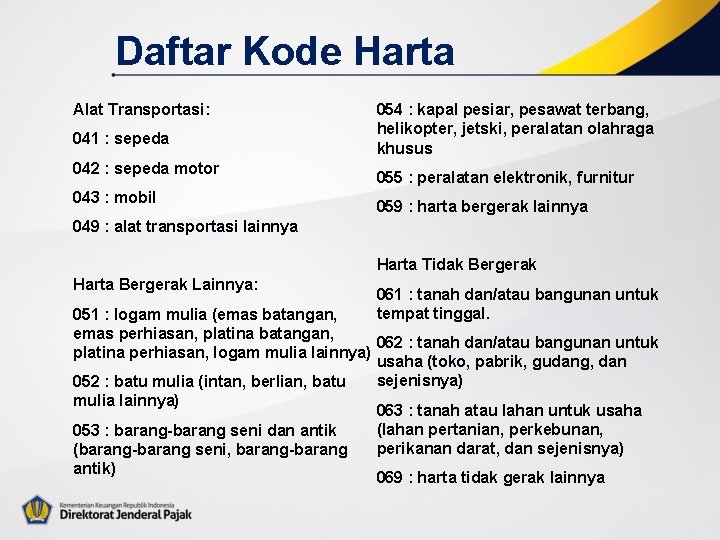
Daftar Kode Harta Alat Transportasi: 041 : sepeda 042 : sepeda motor 043 : mobil 054 : kapal pesiar, pesawat terbang, helikopter, jetski, peralatan olahraga khusus 055 : peralatan elektronik, furnitur 059 : harta bergerak lainnya 049 : alat transportasi lainnya Harta Tidak Bergerak Harta Bergerak Lainnya: 061 : tanah dan/atau bangunan untuk tempat tinggal. 051 : logam mulia (emas batangan, emas perhiasan, platina batangan, 062 : tanah dan/atau bangunan untuk platina perhiasan, logam mulia lainnya) usaha (toko, pabrik, gudang, dan sejenisnya) 052 : batu mulia (intan, berlian, batu mulia lainnya) 063 : tanah atau lahan untuk usaha (lahan pertanian, perkebunan, 053 : barang-barang seni dan antik perikanan darat, dan sejenisnya) (barang-barang seni, barang-barang antik) 069 : harta tidak gerak lainnya
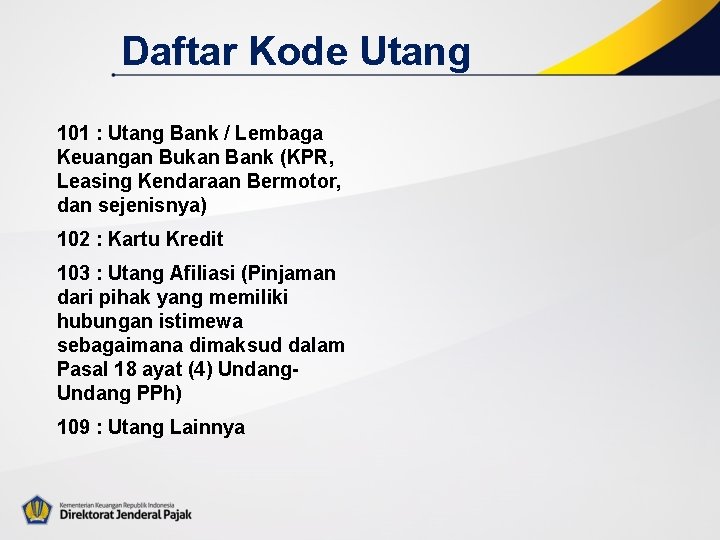
Daftar Kode Utang 101 : Utang Bank / Lembaga Keuangan Bukan Bank (KPR, Leasing Kendaraan Bermotor, dan sejenisnya) 102 : Kartu Kredit 103 : Utang Afiliasi (Pinjaman dari pihak yang memiliki hubungan istimewa sebagaimana dimaksud dalam Pasal 18 ayat (4) Undang PPh) 109 : Utang Lainnya
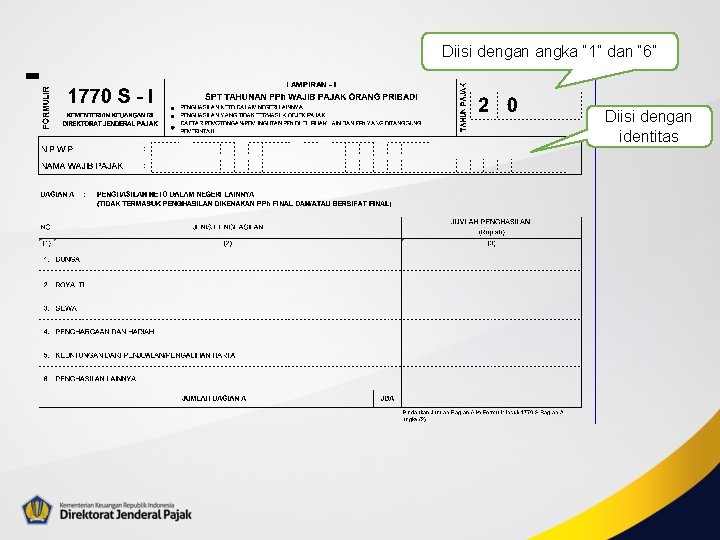
Diisi dengan angka “ 1” dan “ 6” Diisi dengan identitas
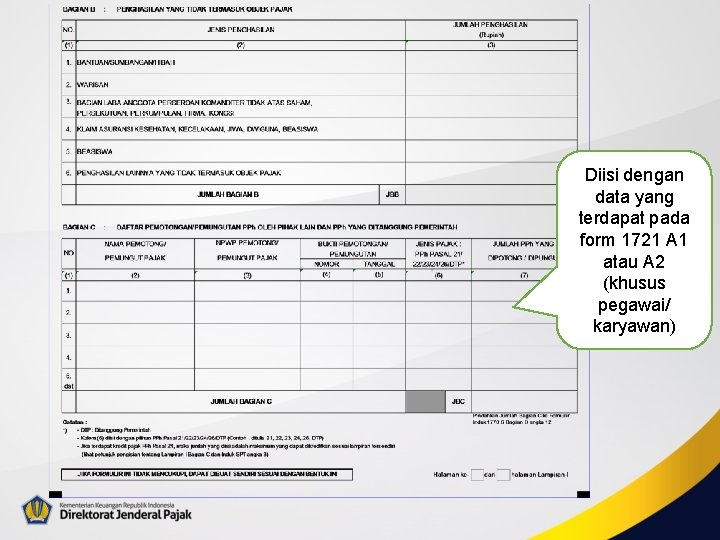
Diisi dengan data yang terdapat pada form 1721 A 1 atau A 2 (khusus pegawai/ karyawan)

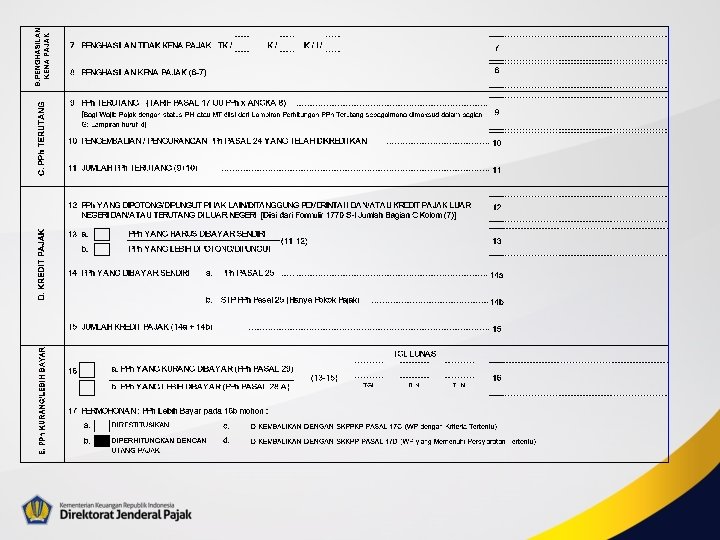
Diisi dengan angka “ 1” dan “ 6” Diisi dengan identitas Diisi dengan status perpajakan Diisi dengan NPWP suami/istri Diisi sesuai penghitungan penghasilan
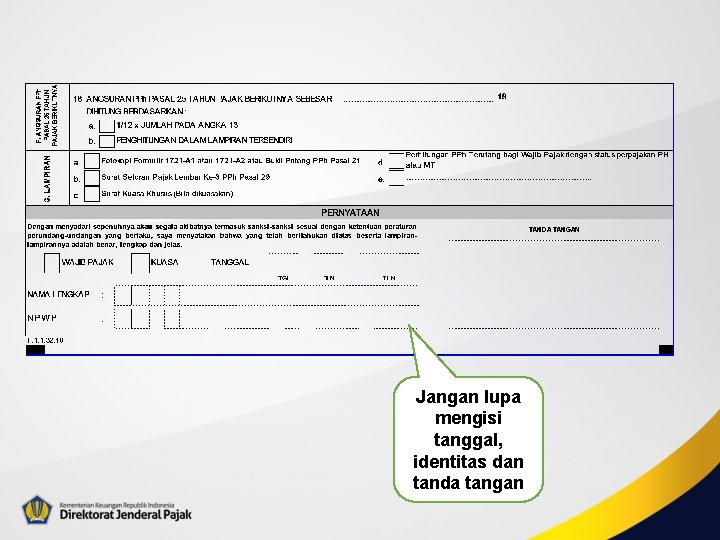
Jangan lupa mengisi tanggal, identitas dan tanda tangan
Contoh Kasus
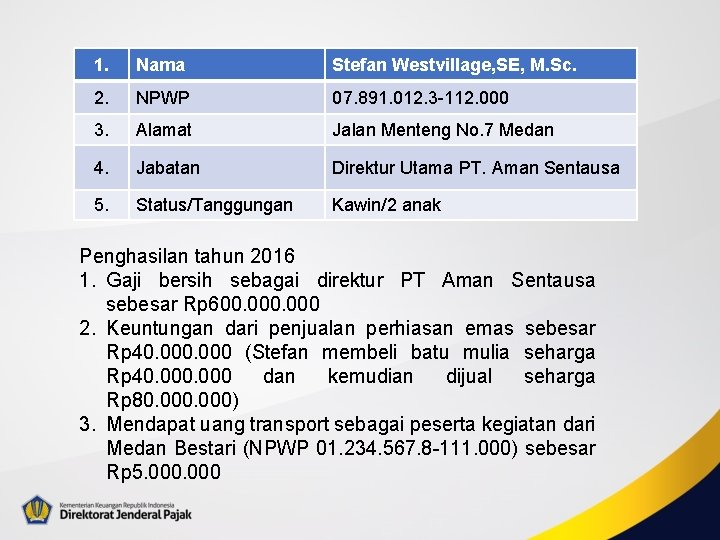
1. Nama Stefan Westvillage, SE, M. Sc. 2. NPWP 07. 891. 012. 3 -112. 000 3. Alamat Jalan Menteng No. 7 Medan 4. Jabatan Direktur Utama PT. Aman Sentausa 5. Status/Tanggungan Kawin/2 anak Penghasilan tahun 2016 1. Gaji bersih sebagai direktur PT Aman Sentausa sebesar Rp 600. 000 2. Keuntungan dari penjualan perhiasan emas sebesar Rp 40. 000 (Stefan membeli batu mulia seharga Rp 40. 000 dan kemudian dijual seharga Rp 80. 000) 3. Mendapat uang transport sebagai peserta kegiatan dari Medan Bestari (NPWP 01. 234. 567. 8 -111. 000) sebesar Rp 5. 000
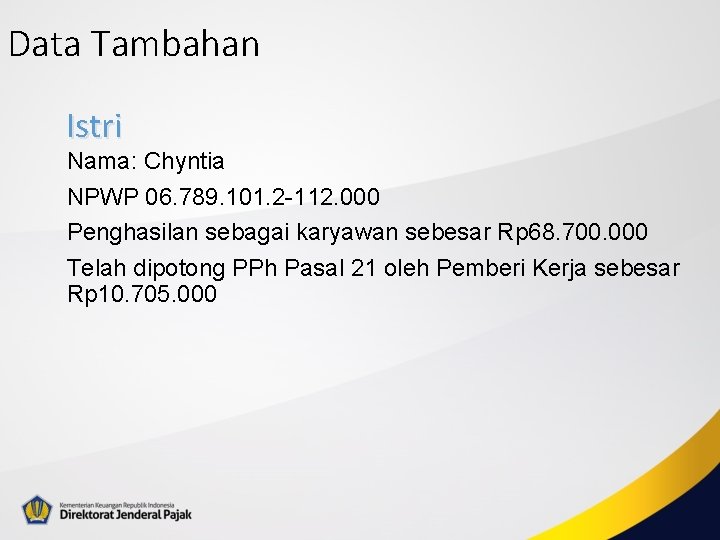
Data Tambahan Istri Nama: Chyntia NPWP 06. 789. 101. 2 -112. 000 Penghasilan sebagai karyawan sebesar Rp 68. 700. 000 Telah dipotong PPh Pasal 21 oleh Pemberi Kerja sebesar Rp 10. 705. 000
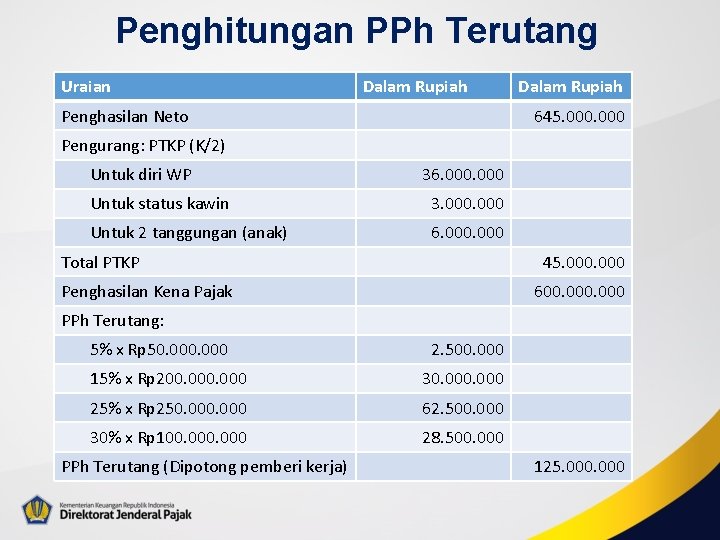
Penghitungan PPh Terutang Uraian Dalam Rupiah Penghasilan Neto Dalam Rupiah 645. 000 Pengurang: PTKP (K/2) Untuk diri WP 36. 000 Untuk status kawin 3. 000 Untuk 2 tanggungan (anak) 6. 000 Total PTKP 45. 000 Penghasilan Kena Pajak 600. 000 PPh Terutang: 5% x Rp 50. 000 2. 500. 000 15% x Rp 200. 000 30. 000 25% x Rp 250. 000 62. 500. 000 30% x Rp 100. 000 28. 500. 000 PPh Terutang (Dipotong pemberi kerja) 125. 000
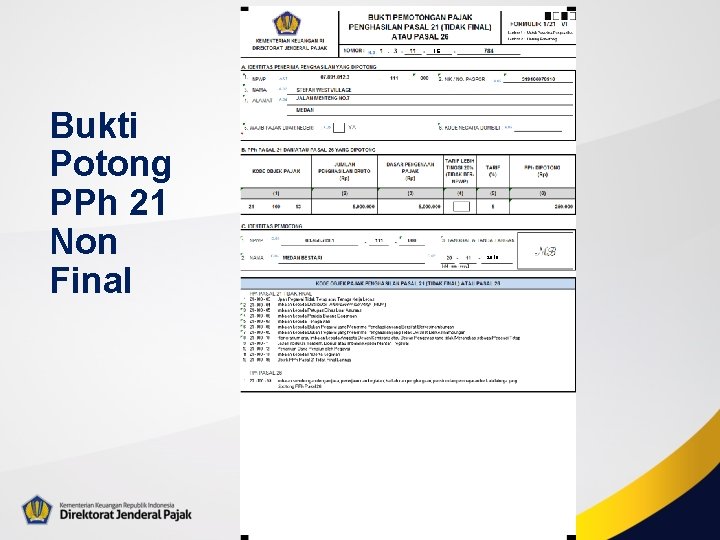
16 Bukti Potong PPh 21 Non Final 2016
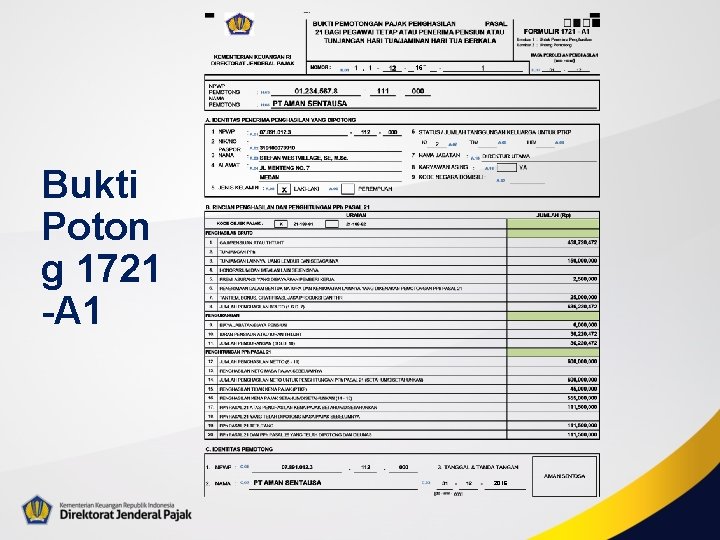
16 Bukti Poton g 1721 -A 1 2016
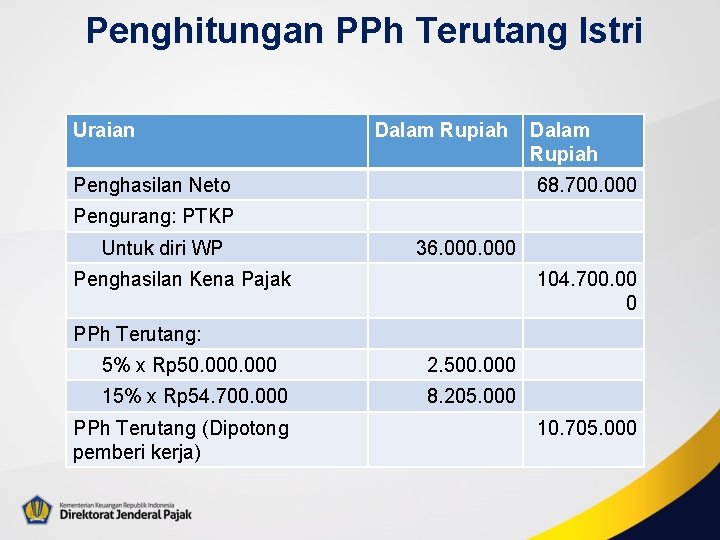
Penghitungan PPh Terutang Istri Uraian Dalam Rupiah Penghasilan Neto Dalam Rupiah 68. 700. 000 Pengurang: PTKP Untuk diri WP 36. 000 Penghasilan Kena Pajak 104. 700. 00 0 PPh Terutang: 5% x Rp 50. 000 2. 500. 000 15% x Rp 54. 700. 000 8. 205. 000 PPh Terutang (Dipotong pemberi kerja) 10. 705. 000
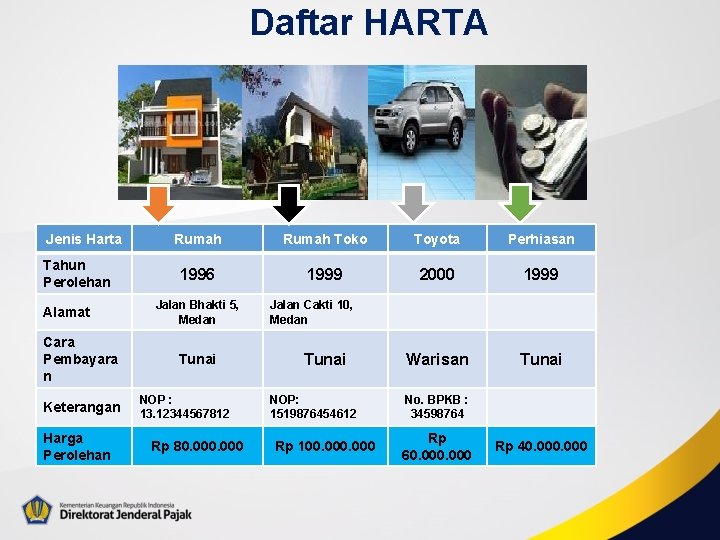
Daftar HARTA Jenis Harta Tahun Perolehan Alamat Cara Pembayara n Keterangan Harga Perolehan Rumah Toko Toyota Perhiasan 1996 1999 2000 1999 Warisan Tunai Jalan Bhakti 5, Medan Tunai NOP : 13. 12344567812 Rp 80. 000 Jalan Cakti 10, Medan Tunai NOP: 1519876454612 Rp 100. 000 No. BPKB : 34598764 Rp 60. 000 Rp 40. 000
Laporan 1770 S (Status KK Penghasilan Digabung)
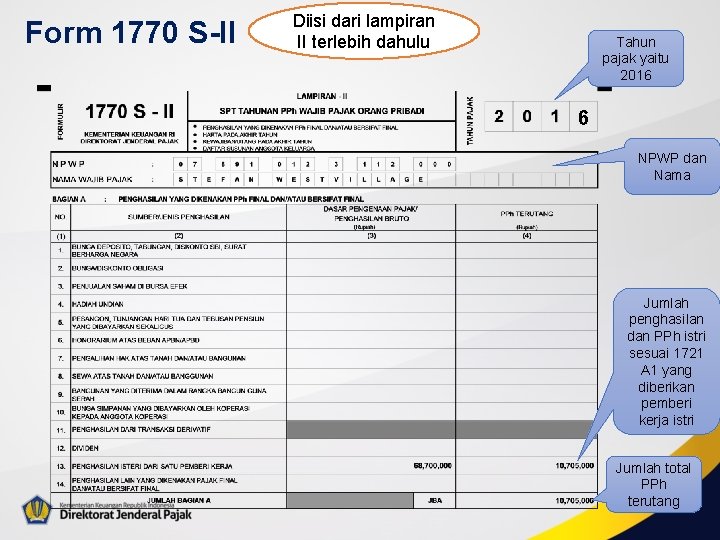
Form 1770 S-II Diisi dari lampiran II terlebih dahulu Tahun pajak yaitu 2016 6 NPWP dan Nama Jumlah penghasilan dan PPh istri sesuai 1721 A 1 yang diberikan pemberi kerja istri Jumlah total PPh terutang
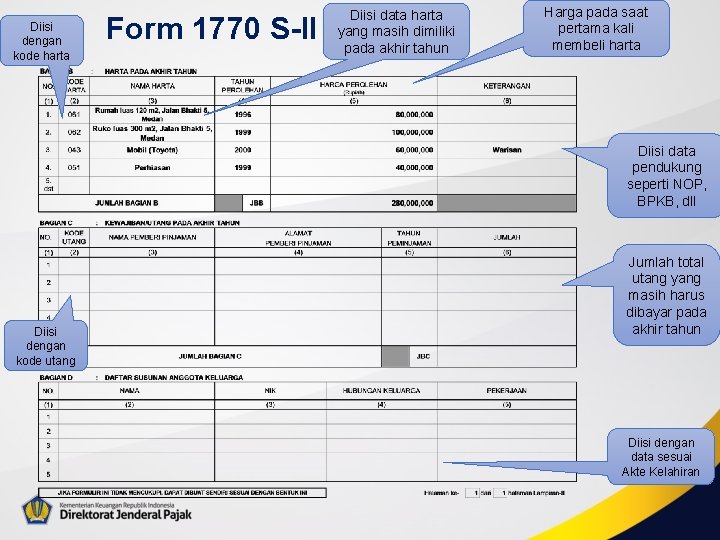
Diisi dengan kode harta Form 1770 S-II Diisi data harta yang masih dimiliki pada akhir tahun Harga pada saat pertama kali membeli harta Diisi data pendukung seperti NOP, BPKB, dll Diisi dengan kode utang Jumlah total utang yang masih harus dibayar pada akhir tahun Diisi dengan data sesuai Akte Kelahiran
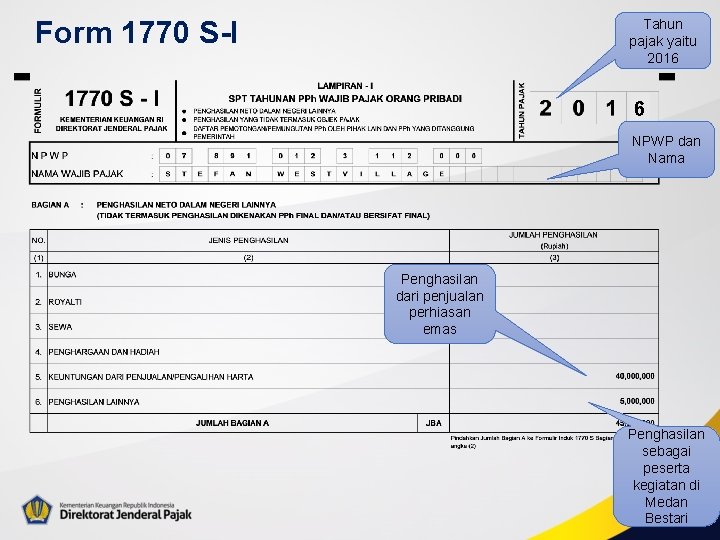
Form 1770 S-I Tahun pajak yaitu 2016 6 NPWP dan Nama Penghasilan dari penjualan perhiasan emas Penghasilan sebagai peserta kegiatan di Medan Bestari
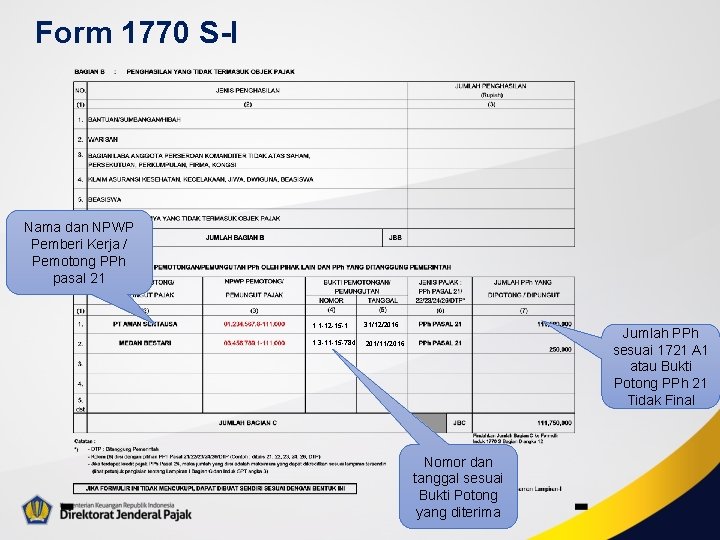
Form 1770 S-I Nama dan NPWP Pemberi Kerja / Pemotong PPh pasal 21 1. 1 -12 -15 -1 31/12/2016 1. 3 -11 -15 -784 201/11/2016 Jumlah PPh sesuai 1721 A 1 atau Bukti Potong PPh 21 Tidak Final Nomor dan tanggal sesuai Bukti Potong yang diterima
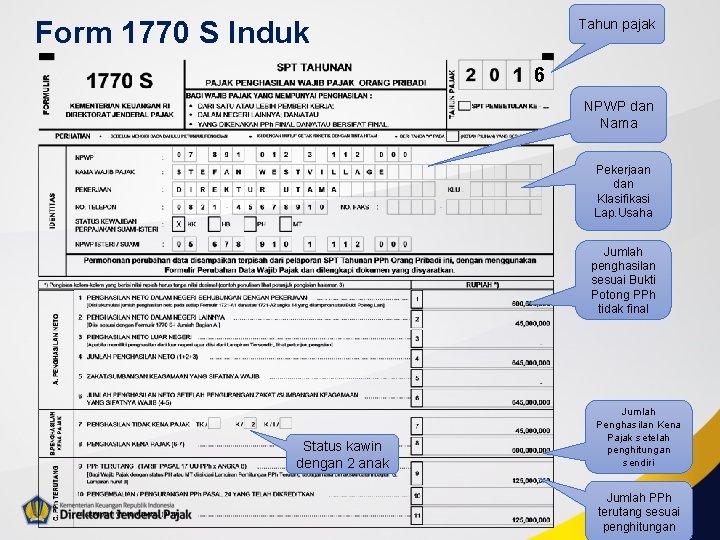
Form 1770 S Induk Tahun pajak 6 NPWP dan Nama Pekerjaan dan Klasifikasi Lap. Usaha Jumlah penghasilan sesuai Bukti Potong PPh tidak final Status kawin dengan 2 anak Jumlah Penghasilan Kena Pajak setelah penghitungan sendiri Jumlah PPh terutang sesuai penghitungan
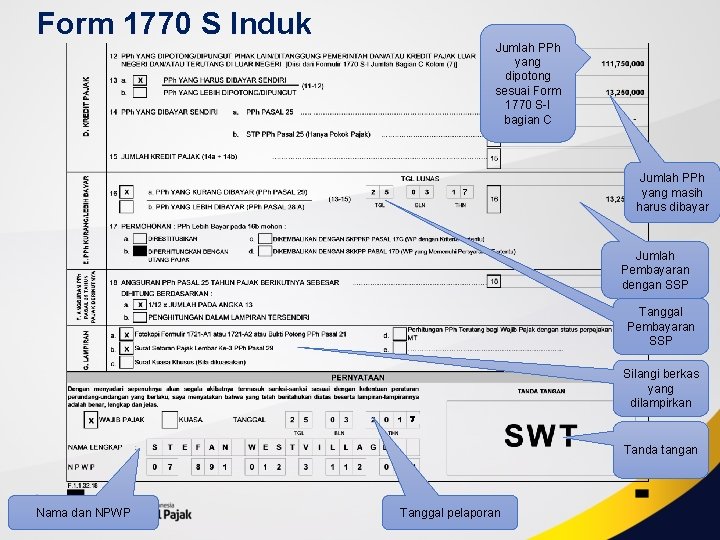
Form 1770 S Induk Jumlah PPh yang dipotong sesuai Form 1770 S-I bagian C 7 Jumlah PPh yang masih harus dibayar Jumlah Pembayaran dengan SSP Tanggal Pembayaran SSP Silangi berkas yang dilampirkan 7 Tanda tangan Nama dan NPWP Tanggal pelaporan

Surat Setoran Pajak Elektronik (SSE) 29 6
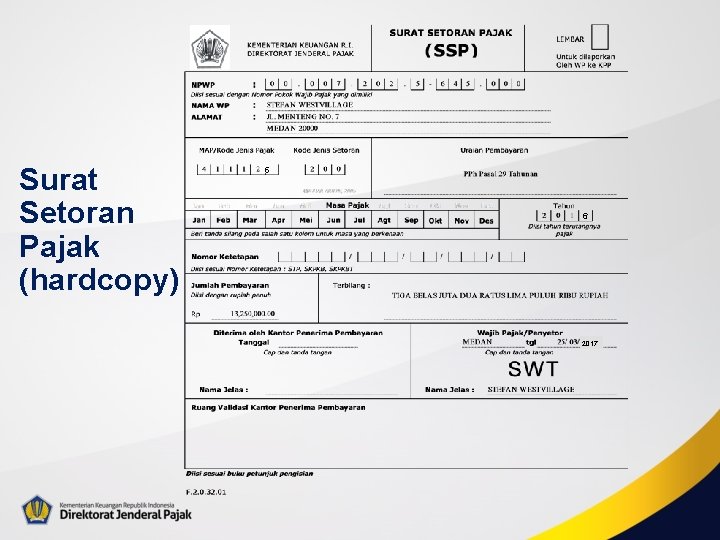
Surat Setoran Pajak (hardcopy) 5 6 2017
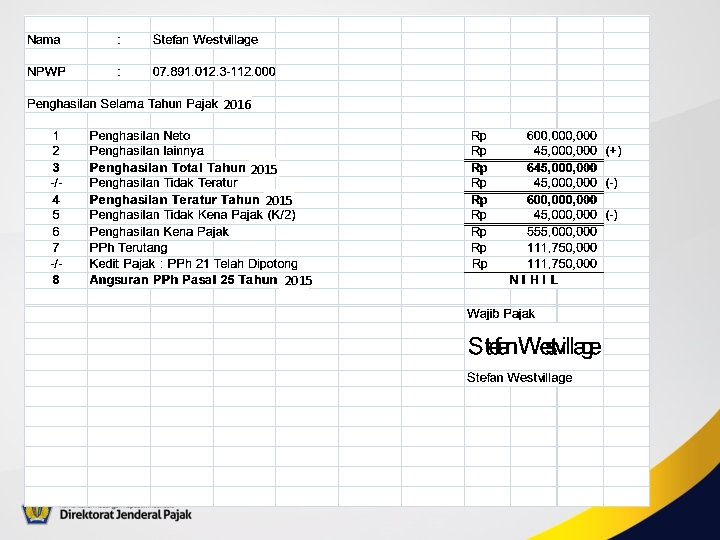
2016 2015
Formulir 1770 S (Status PH atau MT untuk suami-Istri yang dikenakan pajak secara terpisah
2017 SWT Cynthia
Form 1770 S Induk (Suami) 6 Status MT Diisi NPWP istri PTKP dan PKP dikosongkan
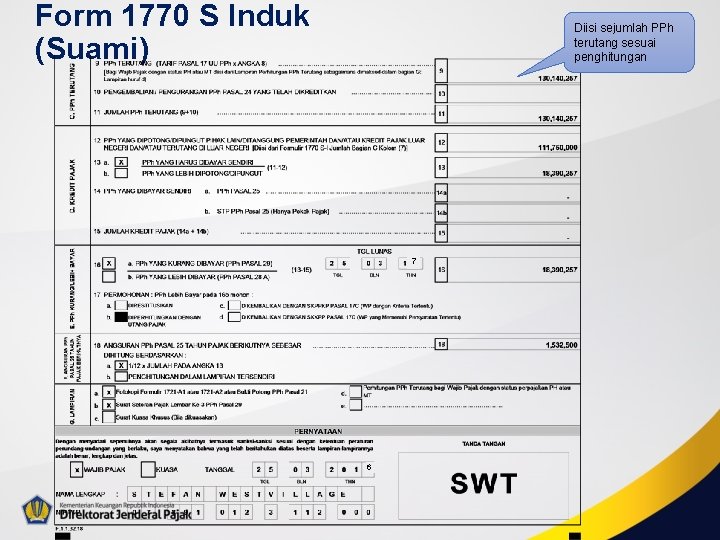
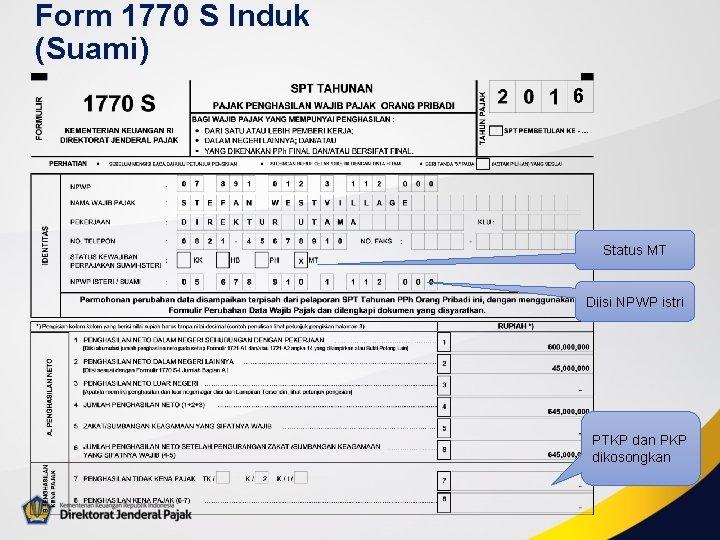
Form 1770 S Induk (Suami) Diisi sejumlah PPh terutang sesuai penghitungan 7 6
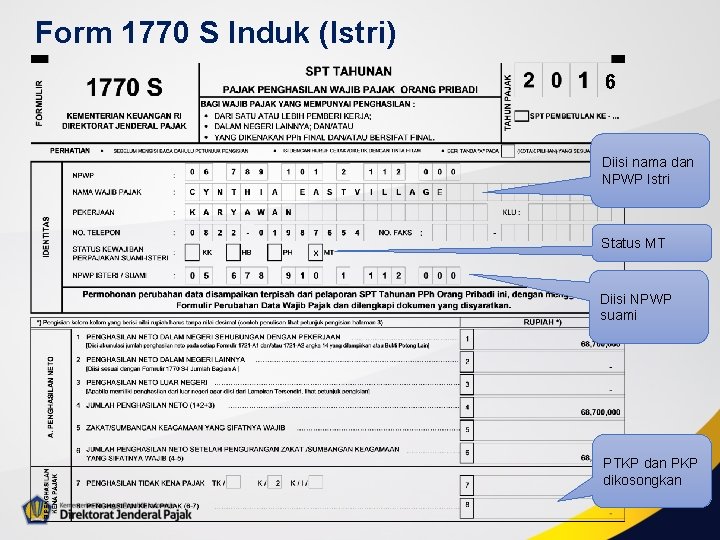
Form 1770 S Induk (Istri) 6 Diisi nama dan NPWP Istri Status MT Diisi NPWP suami PTKP dan PKP dikosongkan
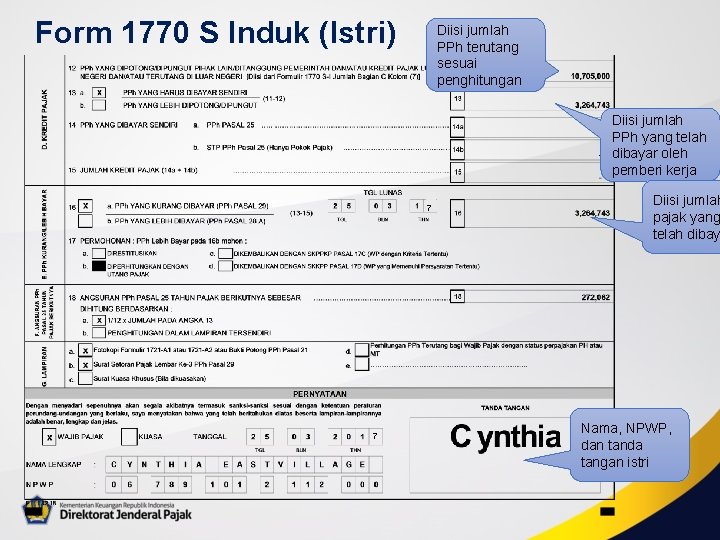
Form 1770 S Induk (Istri) Diisi jumlah PPh terutang sesuai penghitungan Diisi jumlah PPh yang telah dibayar oleh pemberi kerja 7 7 Diisi jumlah pajak yang telah dibay Nama, NPWP, dan tanda tangan istri
Catatan: “Perbedaan Beban Pajak disebabkan adanya insentif yang diberikan kepada istri yang memperoleh penghasilan semata-mata dari satu pemberi kerja. ”
pengaduan langsung help desk Direktorat KITSDA saluran telepon (021) 52970777 surat tertulis Kepada Dirjen Pajak Direktur KITSDA Direktur P 2 Humas Direktur Intelijen dan Penyidikan Pimpinan Unit Vertikal SIKKA masing-masing pegawai surat elektronik kode. etik@pajak. go. id pengaduan@pajak. go. id
TERIMA KASIH
Materi Penyuluhan e-doc (lengkap) • http: //e-doc/materi-penyuluhan Portal P 2 humas • http: //p 2 humas. intranet. pajak. go. id/ Tax Knowledge Base • http: //tkb-djp/tkb/engine/info/bahan_sosialisasi. php Portaldjp • http: //portaldjp/ Sharing Materi ke: • materipenyuluhan@gmail. com atau materi. penyuluhan@pajak. go. id
- Slides: 67