
SON DZENLEMELER ELNDE NAAT MUHASEBES VE VERG UYGULAMALARI
SON DÜZENLEMELER EŞLİĞİNDE İNŞAAT MUHASEBESİ VE VERGİ UYGULAMALARI SEMİNERİ SM MALİ MÜŞAVİR İBRAHİM DÖNER ibrahimdoner 66@gmail. com www. ibrahimdoner. com
q İnşaat belli bir bölgedeki bina, altyapı, endüstriyel sanayi yapıları gibi insan ihtiyaçlarına karşılık gelen, üretime dayalı her çeşit yapının amacına uygun olarak inşa edilmesidir. q İnşaat kavramı sadece bina yapım işleri olarak değerlendirilmemelidir. Bina yapım işleri inşaatın sadece bir alt sınıfını teşkil eder. Toplumların ve bireylerin ihtiyaçları için kullanılan, refahını artıracak, barajlar, köprüler, otoyollar, çevre düzenlemeleri, altyapılar, büyük kamu işleri, metro inşaatları, demiryolları, parklar, su depoları, kaldırım taşları, sosyal donatı gibi projeler inşaat kapsamında yer alır. q İnşaat işlerinde tasarlama, mühendislik hizmetleri, mimar gereksinimleri, işin belediye ve diğer kurumlarla olacak etkileri, inşaatın güvenliği, yapı malzemelerinin nasıl temin edileceği, nakliye, lojistik hizmetleri, halka ve çevreye verilecek rahatsızlıklara kadar tüm detaylar düşünülmelidir. Bu yüzden dolayı inşaat işleri pek çok süreç ile birlikte iç içe ve aynı anda yönetilir.
İNŞAATIN SINIFLANDIRILMASI Gayrimenkul sektöründe inşaat işleri, menkul inşaat ve menkul olmayan inşaat olarak ikiye ayrılır. q MENKUL İNŞAAT Sürekli kalmak amacı olmaksızın, belirli bir hizmete ayrılmak üzere meydana getirilen inşaat türüdür. Menkul inşaata örnek olarak; kulübeler, barakalar, yazın yapılan sinema ve tiyatro sahneleri, panayırda yapılan tezgahlar verilebilir. Menkul inşaatta tapu tesciline gerek yoktur. q MENKUL OLMAYAN (TAŞINMAZ) İNŞAAT İnsan eliyle toprağa bağlı olarak ve devamlı kalmak amacıyla meydana getirilmiş bulunan ekonomik değer taşıyan yapılardır. Bu inşaatlar toprağa doğrudan

1. Konutlar q. Ev, apartman, ve site tarzı binalardır. q. Bu tarz yapılar genelde müteahhit ve taşeronları tarafından yapılır. Bu alan rekabet gücü yüksek bir alan olup ülkemizde çoğu inşaat türleri bu şekilde yapılmaktadır. 2. Ticari, sinai, sosyal ve kültürel yapılar qİşyeri, fabrika binası, otel, hastane, okul, spor tesisleri gibi yapılardır. q. Bu tarz yapılar rekabet yönünden konut projelerine göre daha azdır. 3. Özel uzmanlık ve teknik konu gerektiren yapılar q. Yol, baraj, köprü, metro, liman, havaalanı gibi inşaatlarıdır. q. Bu projeler yüksek teknik bilgi ve uzmanlık gerektirir. Büyük çaplı olarak yapılır. Planlama gerektirir. Çevre kanunları bu projelerde önem arz eder. 4. Altyapı inşaatları q. Otoyollar, hafif raylı sistemler, tüneller, köprüler, boru hatları, barajlar,
VERGİ HUKUKU YÖNÜNDEN İNŞAATLAR Vergi hukuku yönünden inşaatlar, özel inşaatlar ve taahhüt şeklindeki inşaatlar olmak üzere ikiye ayrılmaktadır. ÖZEL İNŞAATLAR Kendi nam ve hesaplarına apartman inşa edip daire, kat ve dükkan halinde satmak veya satma amacı gütmeksizin, kişisel gereksinimleri için kendi arsaları üzerine inşaat yapanların, yaptıkları tüm inşaatlar özel inşaat türüne girer. Vergi hukukunda özel inşaatlar yapım şekline göre ikiye ayrılırlar. q. Daire, kat ve dükkân halinde satmak amacıyla yapılan inşaatlar. q. Kendi gereksinimi için ve satma amacı gütmeksizin yapılan inşaatlar
TAAHHÜT ŞEKLİNDE YAPILAN İNŞAATLAR q. Taahhüt, kendi nam ve hesabına gerçek ve tüzel kişilere karşı, sözleşmeli veya sözleşmesiz olarak bir işin yapılmasını veya bir malın teslimini üstlenmek demektir. q. Vergi hukuku yönünden inşaat ve onarım işlerinin yapılması taahhüt edilmesi, Türk Borçlar Kanununun 470. maddesindeki eser tanımına tamamen uymaktadır. q. Taahhüt şeklinde yapılan inşaatlar, özel sektör adına ve kamu adına yapılabilir. Özel sektöre yapılan inşaat taahhüt işlerinde işin ne şekilde ihale edileceği ve kime verileceğine dair net bir kural yoktur. Bu kuralı iş sahibi kendisi belirleyebileceği gibi işi de istediği kişi veya kuruluşlara yaptırabilir. q. Kamuya ait inşaat işlerinin yaptırılması belli bir düzen ve şartlara tabidir. Bu kural ve şartlar Kamu İhale Kanununa göre belirlenir ve bu kanuna göre işlemler yürütülür
TANIMLAR q. ONARIM Bozulan bir yapının, yıpranmış, eskimiş, kırılmış dökülmüş, yerlerini yeniden yaparak ilk durumuna getirmektir. Bu işlemin diğer bir adı ise restore etmektir. q. TAŞERON İşin tamamı veya bir kısmını müteahhit firmadan alarak sözleşmede belirtilen şartlara uygun yapan ve yükleniciye teslim eden kişi veya firmalardır. q. YAPI RUHSATI: İnşaatın yapımına ve belirlenen projeye başlanılabilmesi için, imar kanuna istinaden verilen izin belgesidir. q. TOPLAM İNŞAAT ALANI: Yapı ruhsatında yazan ve inşaatın birim metre kare maliyetlerinin hesaplandığı yerdir. q İNŞAAT MALİYETİ: Müteahhit firmanın inşaat için yaptığı bütün harcamaların defter kayıtlarındaki yazılı olduğu maliyetlerdir. q. BİRİM METRE KARE MALİYET: Toplam maliyet ile toplam inşaat alanının birbirine bölünmesi ile ulaşılan maliyetlerdir.
qŞANTİYE Bir yapıyı en düşük maliyet ve ekonomik olarak oluşturmak üzere o yapıya ait makine, malzeme ve insan gücü arasındaki optimum dengenin sağlanması amacıyla proje ünitelerinin inşa edileceği yerlere denir. q. HAKEDİŞ Belli bir sürede yapılan veya tamamlanan, imalat üzerinden hak edilen işlerin parasal tutarlarını gösteren ve ölçen belgedir. q. GEÇİCİ HAKEDİŞ RAPORU Genelde ay içinde düzenlenir. Müteahhitin o ay için yaptığı işin parasal değerlerini gösterir. q. KESİN HAKEDİŞ RAPORU İş bitirildikten sonra ortaya çıkan kesin hesaba dayalı olarak düzenlenen belgedir. q. MÜTEAHHİT
İNŞAAT İŞLETMELERİNDE MALİYET KALEMLERİ qİnşaatla ilgili alınan her türlü malzeme giderleri, qİnşaat malzemelerinin sağlanması, q. Makine ve montaj giderleri, qİnşaat işleriyle ilgili işçi ücretleri, fazla mesai, ikramiye, tazminat ve diğer ödemeler, qİnşaat işleriyle ilgili vergi, resim ve harç giderleri, q. Arsa tedarik edilmesi, qİnşaat işleriyle birlikte diğer işlerinde yapılması halinde genel gider ve müşterek giderlerden gelen pay, q. Amortisman giderleri, q. Mevcut bir binanın yıkılarak satın alınması için yapılan harcamalar, q. Arsanın tesviyesi için yapılan harcamalar,
İNŞAAT MALİYETİ q. Müteahhit firmanın inşaat için yaptığı bütün harcamalar ve diğer giderlerden gelecek payların yer aldığı ve müteahhit firmanın yasal defterindeki gözüken maliyettir. ÖRNEK Müteahhit firma sözleşme gereği 15 adet konut yapmış ve bunun 8 adeti müteahhit firmaya, 7 adetini de arsa sahiplerine teslim etmiştir. Bu Durumda 15 adet konutun maliyeti müteahhit firma açısından toplam inşaat maliyeti olacaktır.

BİRİM METRE KARE MALİYETİN HESAPLANMASI Defter kayıtlarında yazan toplam inşaat maliyeti ile yapı ruhsatında yazan toplam inşaat alanının (ortak alanlardan gelende dahil) birbirine bölünmesiyle birim metre kare maliyet bulunur. Aşağıdaki formül ile hesaplanır. Defter Kayıtlarında Gözüken Toplam İnşaat Maliyeti ------------------------------------Yapı Ruhsatında Yazan Toplam İnşaat Alanı ÖRNEK: Sözleşmeye göre 25 adet konut yapılacaktır. Konutların paylaşımı ise şöyledir. 13 adet müteahhit firmaya, 12 adet ise arsa sahiplerine aittir. Müteahhit firma bu inşaat için toplam 4. 000 TL harcama yapmıştır. Toplam inşaat alanı 3. 500 metrekaredir. Dairelerin metrekareleri eşittir. 4. 000 / 3. 500 metrekare = 1, 142, 85 TL Birim m 2 maliyeti olacaktır.
KAT KARŞILIĞI İNŞAAT SÖZLEŞMESİ VE ÖNEMİ q. Kat karşılığı inşaat sözleşmesi, diğer bir adıyla arsa payı karşılığı inşaat sözleşmesi; sözleşme konusu gayrimenkul (arsa) sahibinin, arsanın belli bir payını müteahhite (yükleniciye) devretmesi, müteahhitinde bunun karşılığında söz konusu arsa üzerine inşa ettiği belli sayıda bağımsız bölümleri arsa sahibine teslim etmesini konu alan iki taraflı bir sözleşmedir. Noter huzurunda düzenlenmelidir, resmi şekle tabidir. q. Müteahhit firmalar kendi finansal güçleri ile arsa temin edememesi durumunda, bir başkasının arsasını alarak arsanın bedeli karşılığında, arsa sahipleri ile anlaşma yaparak ürettiği yerlerden arsa sahibine bu sözleşmede belirtildiği şekilde arsanın bedeli olarak konut veya işyeri verir. qÜlkemizdeki inşaat sektöründe yapılan uygulamalarda üretilen konutların %90 ı bu şekilde yapılarak karşılanmaktadır.

KAT KARŞILIĞI İNŞAAT İŞLERİNDE ÜLKEMİZDE UYGULANAN VEKALET SİSTEMİ VE ÖZELLİKLERİ q. Kat karşılığı inşaat işlerinde müteahhit firma ve arsa sahibi yapılacak işlerin hukuki şartlarını sözleşmeyle belirledikten sonra, müteahhit firma bütün işlemlerin başvurusunu ve takibini kat karşılığı inşaat sözleşmesi ile birlikte yapar. Bu sözleşmeye istinaden arsa sahiplerinden vekaletname alınır. Arsa payları müteahhit firmaya ait olmadığından vekaletname alınmadan hiçbir işlem yapılamaz. Müteahhit firma bu döngü içerisinde; q. Belediyede yapılacak plan, proje işlemlerini, katılım masraflarını, yapı ruhsatı alınma işlemlerini, q. Tapuda yapılacak cins tahsisi, kat irtifakı kurulmasını işlemlerini, q. Veraset harç, emlak vergisi bildirimlerini ve ödemelerini, qÜçüncü kişilere yapılacak gayrimenkul satışlarını, q. Arsa sahiplerinden vekaletname alarak yapar. q. Kısaca inşaat bitene kadar ve satışlar olana kadar yapılacak bütün işlemler arsa sahibi üzerinden yapılır. Çünkü kanun gereği arsa inşaat yapılsa dahi arsa sahiplerinin malıdır.
KAT KARŞILIĞI İNŞAAT İŞİ YAPAN FİRMANIN ARSA SAHİBİ GERÇEK KİŞİ ADINA YAPTIĞI GİDERLERİN VERGİ MEVZUATI AÇISINDAN DURUMU VE BELGE DÜZENİ q. Kat karşılığı inşaat işlerinde, inşaat başlayıp bitene kadar, arsa payları ve üretilecek konutlar arsa sahibi adına kayıtlıdır. Bu yüzden belediye masrafları, plan proje etüt giderleri, yapı denetim firmasına ödenen masraflar, ruhsat harçları, katılım payları, elektrik, su idaresine yapılacak ödemeler, emlak vergisi harçları ve diğer vergiler arsa sahibi adına düzenlenmektedir. q. Esas itibariyle arsa sahibi tarafından ödenmesi gereken bu masrafların, genel kabul gören uygulamaya göre arsa sahibi adına müteahhit firmalar tarafından karşılanmaktadır. Piyasada yapılan bu uygulama, artık yerleşik hale gelmiştir ve düzeltilmesi de neredeyse imkansızdır.
q. Vergi uygulamalarında genel prensip yapılan işle ilgili harcamaların VUK’da sayılan belgelerle belgelendirilmesi ve belgelerin mükellefler adına düzenlenmiş olması şarttır. Genel uygulama bu olmakla birlikte, bazen fatura düzenlenen kişi ile ödemeyi yapan kişiler farklı olabilmektedir. q. Aslında bu yapılan ödemeler fatura düzenlenen kişiye ait değildir. Bu yapılan masraflar ödemeyi yapan müteahhit firmanındır. . q. Bu görüş ise vergi usul kanunun ispat hükmünün 3/b maddesinde; vergilendirmede vergiyi doğuran olay ve bu olaya ilişkin muamelelerin gerçek mahiyeti esas alınır. Vergiyi doğuran olay ve bu olaya ilişkin muamelelerin gerçek mahiyetini yemin hariç her türlü delille ispat olunabilir. Şu kadar ki, vergiyi doğuran olayla ilgisi net olarak bulunmayan şahit ifadesi ispatlama vasıtası olarak kullanılamaz diyerek yapılan bu işlemlerin kanunun gerçek amacına uyacağını net olarak göstermektedir.
Kişisel görüşümüze göre, vergi usul kanunun 3/b maddesinde belirtildiği gibi; Kat karşılığı inşaat işlerinde, arsa sahipleri adına yapılan ödemeler; q. Yapılan işle ilgili ise, q. Yapılan kat karşılığı inşaat sözleşmesinde bu ödemelerin müteahhitler tarafından yapılacağına dair bir hüküm varsa, qÖdeme müteahhitler tarafından yapılmış olmakla birlikte, ödeme belgeleri ile ispat edilip kanıtlanabiliyorsa, belgeler arsa sahipleri adına düzenlenmiş olsa dahi, inşaat şirketleri tarafından doğrudan maliyet unsuru olarak dikkate alınmalı ve KDV’si de indirim konusu yapılmalıdır.
KONUTLAR İÇİN NET ALAN HESABI q. Danıştay 4. Dairesi'nin 10. 12. 2014 tarih, 2014/4835 Esas sayılı kararı gereği, Kdv Uygulama Genel Tebliğinin net alan hesabıyla ilgili düzenlemelerin yürütmesi durdurularak iptal edilmiştir. Danıştay bu kararşar, Net alan hesabının 03. 02. 2017 tarih, 30113 sayılı resmi gazetede Çevre ve Şehircilik Bakanlığı tarafından yayımlanan Planlı Alanlar Tip İmar Yönetmeliğinde belirtilen şekilde yapılması gerektiğine karar vermiştir. q. Bu sebeple, 01. 05. 2014 tarihinden sonra yapılacak konut teslimlerinde konutun net alanı hesaplanırken planlı alanlar tip imar yönetmeliğine göre hareket edilecektir. q. Planlı Alanlar Tip İmar Yönetmeliği'ne göre; Bağımsız bölüm Net alanının,
q. Bu alana, kapı ve pencere eşikleri, 2, 5 cm'i geçmemek koşuluyla sıva payları, kolonlar, duman, çöp, atık, tesisat ve hava bacaları ile ışıklıklar, bağımsız bölüm içindeki asansör ve galeri boşlukları, tesisat odası, merdivenlerin altlarında 1, 80 m. yüksekliğinden az olan yerler, tek bağımsız bölümü müstakil binalarda bağımsız bölüm içindeki otopark, sığınak, odunluk, kömürlük, hidrofor ve arıtma tesisi alanı, su ve yakıt deposu ve kazan dairesi dahil edilmeyecektir. q. Açık çıkmalar, balkonlar, zemin, çatı ve kat terasları, kat ve çatı bahçeleri gibi, en az bir cephesi açık olan mekanlar ile aynı katta veya farklı katta olup bağımsız bölümün eklentisi olan mekanlar ile, ortak alanlar bağımsız bölüm net alanı içinde değerlendirilmeyecektir. q. Bağımsız bölümün içten bağlantılı olarak çatı araları dahil birden fazla katta yer alan mekanlardan oluşması halinde bu katlardaki bağımsız bölüme ait alanlar birlikte değerlendirilerek bağımsız bölümün net alanı bulunacağı açıklanmıştır. q. Kısaca konutlarda 01. 05. 2014 tarihinden itibaren net alan hesabı yapılırken; q. Bağımsız bölüm içindeki, otopark, sığınak, kömürlük, hidrofor, arıtma tesisi alanı, su deposu, yakıt deposu, kazan dairesi,
GAYRİMENKUL TESLİMLERİNDE VERGİYİ DOĞURAN OLAY q. Gayrimenkul satışı ve gayrimenkul satış vaadi sözleşmelerinin geçerli olabilmesi her ne kadar tapu senedine bağlanması şart olsa da, yapılan bu işlem tamamen bir şekli sorundur. Gayrimenkul teslimlerinde tapu senedi üçüncü kişilerin haklarının korunması bakımından bir delil niteliği taşır. Taraflar arası uyuşmazlıkların çözümlenmesinde ispat olarak kullanılır. Hukuki yönünden bütün sakıncaları göz önüne alan kişi ve kurumlar resmi şekle uymadan tapu senedini almadan da bir gayrimenkul alabilmektedirler. Tapu senedi olmayan ve tapuda kaydı bulunmayan bir mülkün de alıcısı olduğu ve bu durumdaki gayrimenkullerinde alım satımının yapıldığı da bir gerçektir. q. Gayrimenkul teslimlerinde vergiyi doğuran olay tescil ile doğmamakta, tasarruf hakkının alıcıya devir edildiği anda teslim borcu yerine gelmekte ve vergiyi doğuran olay ise bu aşamada başlamaktadır.
Gayrimenkul teslimlerinde vergiyi doğuran olay; q. Konut veya işyerini fiili olarak kullanıma terk etmek. q. Tasarruf hakkının alıcıya geçmesi, q. Elektrik, su ve doğalgaz aboneliğinin başlatılması, q. Konut veya işyerinde fiilen ikamet etmek, qİskan belgesinin alınması halinde meydana gelir. Bu hiyerarşi arasında sıranın önemi bulunmamaktadır. q. Kanun koyucu özel inşaat işlerinde teslim olabilmesi için konut veya işyeri satışlarında tapu devri yerine fiili kullanım olayına bakılmasını şart koşmuştur. q. Vergi usul kanunun 3. maddesinin b fıkrasında vergilendirmede vergiyi doğuran olay ve bu olaya, ilişkin muamelelerin gerçek mahiyeti esas alınır hükmü gereği, kanunda belirtildiği gibi özel inşaat işlerinde yapılacak konut veya işyeri teslimlerinin gerçek mahiyetine bakılacaktır.
İNŞAAT İŞLERİNDE ÖNEMLİ OLABİLECEK BAZI KDV ORANLARI qİnşaat taahhüt işleri %18 qİşletmenin aktifindeki arsanın teslim %18 qİşyeri teslimi m 2 farketmez %18 q. Net alanı 150 m 2 den büyük olan konutlar %18 q. Kentsel dönüşümde işyeri teslimi %18 q. Kentsel dönüşümde 150 m 2 altındaki konut teslimlerinde %1 q. Kentsel dönüşümde 150 m 2 üzerindeki konut teslimlerinde %18 q. Lüks ve birinci sınıf olmayan düşük kalitede inşaatlarda q-Net alanı 150 m 2 ye kadar konut tesliminde %1 q-Net alanı 150 m 2 den büyük olan konut tesliminde %18 q. Büyükşehir belediyesi sınırlarında yapılmayan inşaatlarda q- Net alanı 150 m 2 ye kadar konut tesliminde %1 q-Net alanı 150 m 2 den büyük olan konut tesliminde %18 dir.
KONUTLARDA KDV UYGULAMASININ AYRIM NOKTALARI Birinci ayrım noktası Yapı ruhsatının 01. 2013 tarihinden önce alınması ve bu tarihten önce başlanan projelerde KDV nin nasıl uygulanacağıdır. İkinci ayrım noktası Yapı Ruhsatının 01. 2013 – 31. 12. 2016 tarihleri arasında alınan projelerde KDV nin nasıl uygulanacağıdır. Üçüncü ayrım noktası Yapı Ruhsatının 01. 2017 tarihinden sonra alınan projelerde KDV oranının nasıl uygulanacağı olacaktır. Her üç ayrımda da kdv uygulamasına ayrı değinilecektir.
q 01. 2013 tarihinden önce, 150 metrekarenin altındaki konut teslimlerinin tamamı %1 KDV ye tabi iken, 1. 1. 2013 tarihinden geçerli olmak üzere yayınlanan bakanlar kurulu kararıyla, konutta yeni bir katma değer vergisi sistemi yürürlüğe girmiştir. Yeni sistemde, sadece 150 metrekarenin altındaki konut teslimlerine ilişkin bir düzenleme getirilmiştir. Bunun dışında, 150 metrekarenin üzerindeki konutlar, ofisler, arsalar ve arazilerin KDV oranlarında herhangi bir değişiklik yapılmamış olup, %18 oranında KDV uygulaması devam edilecektir. q 2007/13033 sayılı Bakanlar Kurulu Kararı ile yürürlüğe konulan Mal ve Hizmetlere Uygulanacak Katma Değer Vergisi Oranlarının Tespitine İlişkin Kararın 1’inci maddesine eklenen (6) numaralı fıkra ile;
q‘’(I) sayılı listenin 11 inci sırasında yer alan net alanı 150 metrekareye kadar olan konutlardan; 10. 7. 2004 tarihli ve 5216 sayılı Büyükşehir Belediyesi Kanunu kapsamındaki büyükşehirlerde (16. 05. 2012 tarihli ve 6306 sayılı Afet Riski Altındaki Alanların Dönüştürülmesi Hakkında Kanun kapsamında rezerv yapı alanı ve riskli alan olarak belirlenen yerler ile riskli yapıların bulunduğu yerler hariç), lüks veya birinci sınıf inşaat olarak yapılan ve ruhsatın sonradan revize edilip inşaat kalitesinin yükseltilmesi hali de dahil olmak üzere, yapı ruhsatının alındığı tarihte, üzerine yapıldığı arsanın 1319 sayılı Emlak Vergisi Kanunu’nun 29’uncu maddesine istinaden tespit edilen arsa birim metrekare vergi değerleri esas alınır hükmü gereği bakanlar kurulu kararıyla yeni sisteme geçilmiştir. q. Eskiden olduğu gibi net alanı 150 m 2 ye kadar olan konut teslimlerinde sabit %1 KDV oranı uygulamasına son verilmiştir. q 01. 2013 tarihinden sonra Net Alanı 150 m 2 ye kadar olan konut teslimlerde arsa birim m 2 emlak vergi değerine göre farklı KDV uygulaması
KONUT TESLİMLERİNDE UYGULANACAK OLAN KDV ORANLARI NASIL BELİRLENECEKTİR Konut teslimlerinde uygulanacak kdv oranının doğru tespit edilebilmesi için Bakanlar Kurulu kararlarında belirtilen kriterler esas alınarak tespit edilmesi gerekmektedir. Bu sebeple, q İnşaatın kalitesi, lüks ve 1. sınıf olup olmadığı, q Konutun net metrekaresinin 150 m 2 den büyük olup olmadığı, q Yapılacak konutun 6306 Sayılı Kentsel Dönüşüm Yasası kapsamında olup olmadığı, q İnşaatın Büyükşehir il sınırları içerisinde yapılıp yapılmadığı, q Birim m 2 arsa vergi değerleri, q Yapı ruhsatının hangi tarihte alındığının Belirlenmesi önemlilik arz eder.
YAPI RUHSATININ 01. 2013 TARİHİNDEN ÖNCE ALINMASI VE BU TARİHTEN ÖNCE BAŞLANAN PROJELERDE UYGULANACAK KDV ORANI q 24. 12. 2007 tarih ve 2007/13033 sayılı Bakanlar Kurulu Kararıyla, mal ve hizmetlere uygulanacak KDV oranları belirlenmiş ve bu karara göre de, net alanı 150 m 2'ye kadar olan konut teslimlerinde %1, 150 M 2 den büyük olan konut teslimlerinde ise %18 olduğu belirtilmiştir. 01. 2013 tarihinden önce başlanan konut projeleri için alınan yapı ruhsatlarında; q İnşaatın kalitesi, lüks ve 1. sınıf olup olmadığına, q Yapılacak konutun 6306 Sayılı Kentsel Dönüşüm Yasası kapsamında olup olmadığına, q İnşaatın Büyükşehir il sınırları içerisinde yapılıp yapılmadığına q Birim m 2 arsa vergi değerine, Bakılmayacaktır.
YAPI RUHSATI 01. 2013 -31. 12. 2016 TARİHLERİ ARASINDA ALINMIŞ NET ALANI 150 M 2 YE KADAR OLAN KONUT TESLİMLERİNDE UYGULANACAK KDV ORANI q. Yapı ruhsatı 01. 2013 - 31. 12. 2016 tarihleri arasında alınan konut projelerinde Büyükşehir sınırları içerisinde olup olmadığı, inşaatın sınıfı, grubu kalitesi veya arsa birim m 2 vergi değerleri önem arz eder. q. Büyükşehirde, lüks veya birinci sınıf inşaat şeklinde yapılan projelerde, q. Ruhsatın sonradan revize edilip inşaat kalitesinin yükseltilmesi de dahil olmak üzere, q. Kamu kurum ve kuruluşları ve iştirakleri tarafından ihalesi 01. 2013 tarihinden itibaren yapılan konut projelerinde, aşağıdaki oranlar uygulanır. Yapı ruhsatı 01. 2013 ile 31. 12. 2016 tarihleri arasında alınan konut inşaatı projelerinde, net alanı 150 m 2 ye kadar ve dahil, q. Emlak vergisi kanunun 29 maddesine istinaden tespit edilen Arsa Birim M 2 vergi değeri esas alınarak işlem yapılacaktır.
Buna göre, teslim edilecek konutun arsa birim m 2 vergi değeri, q 499 TL altında ise %1, q 500 TL ile 999 TL arasında ise %8, q 1. 000 TL ve üzerinde ise %18 oranında KDV hesaplanacaktır. q. Net alanı 150 m 2 den büyük olan konut projelerinde Emlak Vergisi Birim m 2 değeri ne olursa olsun KDV oranı %18 olarak uygulanacaktır. q. Bu tarihlerde yapılan projelerde inşaatın büyükşehirde ve kentsel dönüşüm kapsamında yapılıp yapılmadığı, lüks ve birinci sınıf olup olmadığı, konutun net alanı, yapı ruhsatı tarihi ve arsa birim m 2 vergi değerinin tespiti önemlidir. Bu kriterlerin hepsini bir arada sağlamayan projelerde eski sistemde olduğu gibi KDV uygulamasına devam edilecektir.
YAPI RUHSATI 01. 2017 TARİHİNDEN SONRA ALINAN NET ALANI 150 M 2 YE KADAR OLAN KONUT TESLİMLERİNDE UYGULANACAK KDV ORANLARI Büyükşehirlerde, lüks veya birinci sınıf inşaat şeklinde yapılan, birim m 2 vergi değeri ve net alanı 150 m 2 ye kadar olan konut projelerinde, Emlak vergisi birim m 2 değeri; q 999 TL ise %1, q 1. 000 TL -1. 999 TL arasında ise %8, q 2. 000 TL ve üzerinde ise %18 oranında KDV uygulanacaktır. q. Net alanı 150 m 2 den büyük olan konut projelerinde arsa birim m 2 değeri ne olursa olsun KDV oranı %18 olarak uygulanacaktır. q. Bu tarihlerde yapılan projelerde inşaatın büyükşehirde ve kentsel dönüşüm kapsamında yapılıp yapılmadığı, lüks ve birinci sınıf olup olmadığı, konutun net alanı, yapı ruhsatı tarihi ve arsa birim m 2 vergi değerinin tespiti önemlidir. Bu kriterlerin hepsini bir arada sağlamayan
KONUTLARDA KDV ORANININ DOĞRU TESPİT EDİLEBİLMESİ İÇİN ESAS ALINACAK KRİTERLER 1. YAPILACAK KONUT 5216 SAYILI BÜYÜKŞEHİR BELEDİYESİ KANUNU KAPSAMINDAKİ BÜYÜKŞEHİRLERDE YAPILMALIDIR q. Bakanlar Kurulu Kararı'na göre, büyükşehir il sınırları içerisinde 150 m 2'nin altındaki konutların teslimi, arsa birim m 2 vergi değerine göre farklı KDV oranlarına tabi tutulması gerekmektedir. Büyükşehir olmayan diğer illerde kdv oranı 150 m 2 nin altında ise %1, 150 m 2 üstünde ise %18 uygulanacaktır. q 12. 11. 2012 tarihli 6360 sayılı Kanunla, büyük şehir il sayısı 29'a çıkartılmıştır. Ayrıca, mezkur Kanun'la büyükşehir belediyelerin sınırları, il mülki sınırları olarak kabul edilmiştir. q. Buna göre, büyükşehir belediyesi sınırları il mülki sınırları olduğundan, diğer belirtilen kriterler de dikkate alınarak, bu sınırlar içerisindeki tüm konutlara Bakanlar Kurulu kararlarındaki belirtilen farklı KDV oranları uygulanacaktır.
2. KONUTUN 6306 SAYILI AFET RİSKİ ALTINDAKİ ALANLARIN DÖNÜŞTÜRÜLMESİ HAKKINDAKİ KANUN KAPSAMINDA, BELİRLENEN YERLERDE YAPILMAMIŞ OLMALIDIR q 2012/4116 sayılı Bakanlar Kurulu Kararı'na göre, 6306 sayılı Kanun kapsamında rezerv yapı alanı, riskli alan olarak belirlenen yerler ile riskli yapıların bulunduğu yerlerdeki konutlar, kapsam dışında tutulduğundan, büyükşehir il kapsamında olup olmadığına, lüks ve birinci sınıf inşaat yapılıp yapılmadığına ve arsa birim m 2 vergi değerine bakılmaz. 150 m 2 ye kadar olan kentsel dönüşüm konut teslimlerinde KDV oranı %1, 150 m 2 den büyük olan teslimlerde ise %18 oranında KDV uygulanacaktır.
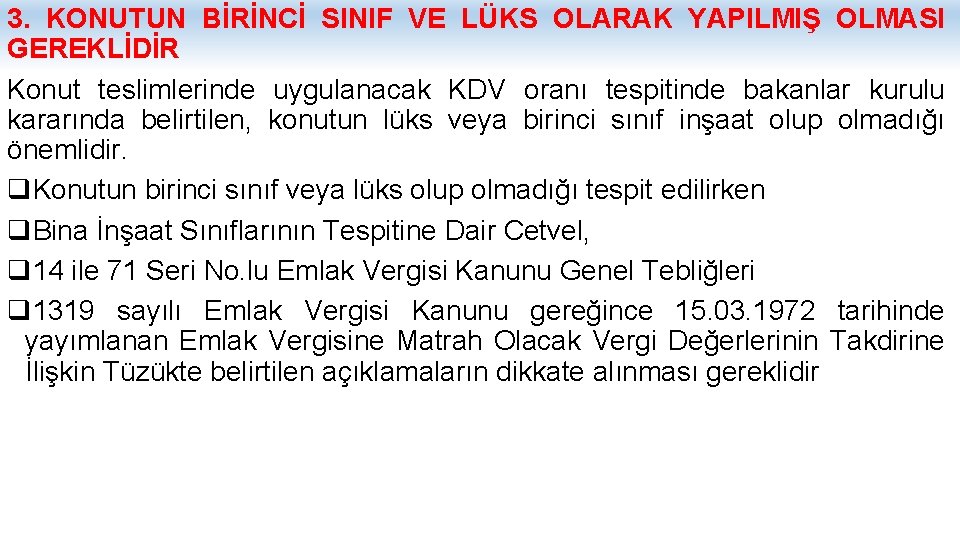
3. KONUTUN BİRİNCİ SINIF VE LÜKS OLARAK YAPILMIŞ OLMASI GEREKLİDİR Konut teslimlerinde uygulanacak KDV oranı tespitinde bakanlar kurulu kararında belirtilen, konutun lüks veya birinci sınıf inşaat olup olmadığı önemlidir. q. Konutun birinci sınıf veya lüks olup olmadığı tespit edilirken q. Bina İnşaat Sınıflarının Tespitine Dair Cetvel, q 14 ile 71 Seri No. lu Emlak Vergisi Kanunu Genel Tebliğleri q 1319 sayılı Emlak Vergisi Kanunu gereğince 15. 03. 1972 tarihinde yayımlanan Emlak Vergisine Matrah Olacak Vergi Değerlerinin Takdirine İlişkin Tüzükte belirtilen açıklamaların dikkate alınması gereklidir
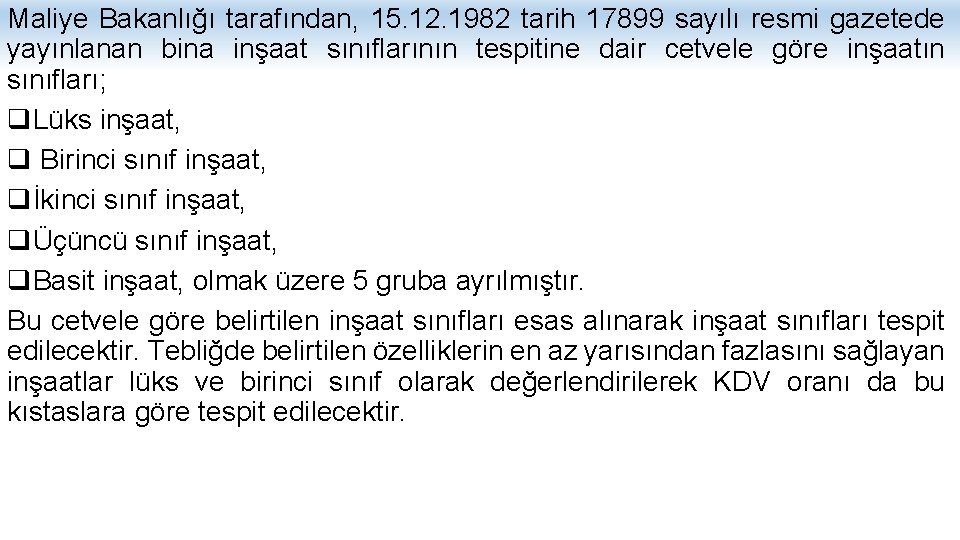
Maliye Bakanlığı tarafından, 15. 12. 1982 tarih 17899 sayılı resmi gazetede yayınlanan bina inşaat sınıflarının tespitine dair cetvele göre inşaatın sınıfları; q. Lüks inşaat, q Birinci sınıf inşaat, qİkinci sınıf inşaat, qÜçüncü sınıf inşaat, q. Basit inşaat, olmak üzere 5 gruba ayrılmıştır. Bu cetvele göre belirtilen inşaat sınıfları esas alınarak inşaat sınıfları tespit edilecektir. Tebliğde belirtilen özelliklerin en az yarısından fazlasını sağlayan inşaatlar lüks ve birinci sınıf olarak değerlendirilerek KDV oranı da bu kıstaslara göre tespit edilecektir.
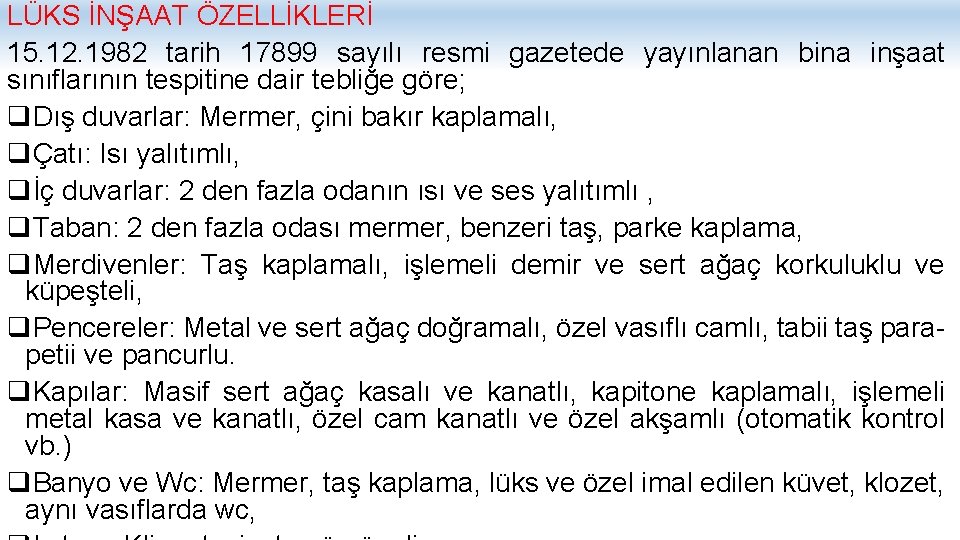
LÜKS İNŞAAT ÖZELLİKLERİ 15. 12. 1982 tarih 17899 sayılı resmi gazetede yayınlanan bina inşaat sınıflarının tespitine dair tebliğe göre; q. Dış duvarlar: Mermer, çini bakır kaplamalı, qÇatı: Isı yalıtımlı, qİç duvarlar: 2 den fazla odanın ısı ve ses yalıtımlı , q. Taban: 2 den fazla odası mermer, benzeri taş, parke kaplama, q. Merdivenler: Taş kaplamalı, işlemeli demir ve sert ağaç korkuluklu ve küpeşteli, q. Pencereler: Metal ve sert ağaç doğramalı, özel vasıflı camlı, tabii taş para- petii ve pancurlu. q. Kapılar: Masif sert ağaç kasalı ve kanatlı, kapitone kaplamalı, işlemeli metal kasa ve kanatlı, özel cam kanatlı ve özel akşamlı (otomatik kontrol vb. ) q. Banyo ve Wc: Mermer, taş kaplama, lüks ve özel imal edilen küvet, klozet, aynı vasıflarda wc,
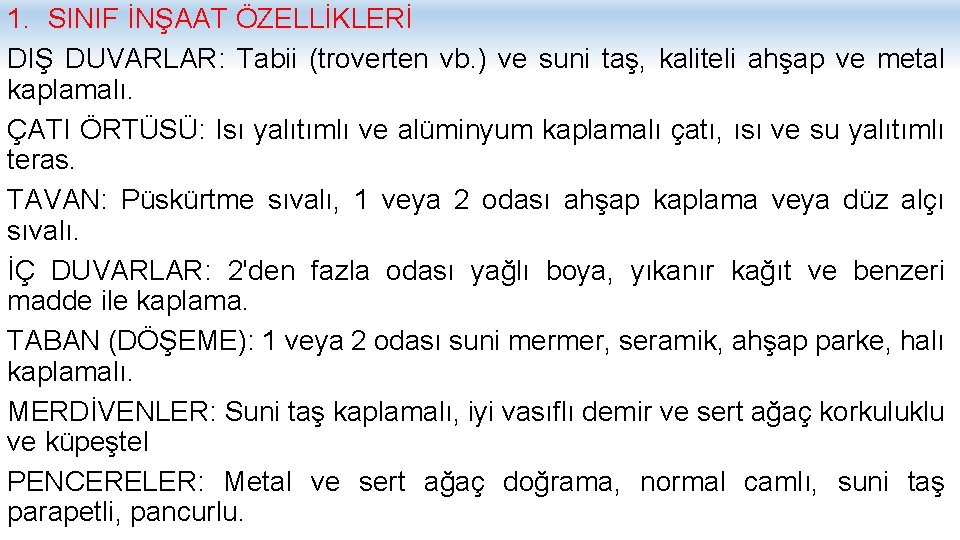
1. SINIF İNŞAAT ÖZELLİKLERİ DIŞ DUVARLAR: Tabii (troverten vb. ) ve suni taş, kaliteli ahşap ve metal kaplamalı. ÇATI ÖRTÜSÜ: Isı yalıtımlı ve alüminyum kaplamalı çatı, ısı ve su yalıtımlı teras. TAVAN: Püskürtme sıvalı, 1 veya 2 odası ahşap kaplama veya düz alçı sıvalı. İÇ DUVARLAR: 2'den fazla odası yağlı boya, yıkanır kağıt ve benzeri madde ile kaplama. TABAN (DÖŞEME): 1 veya 2 odası suni mermer, seramik, ahşap parke, halı kaplamalı. MERDİVENLER: Suni taş kaplamalı, iyi vasıflı demir ve sert ağaç korkuluklu ve küpeştel PENCERELER: Metal ve sert ağaç doğrama, normal camlı, suni taş parapetli, pancurlu.
4. YAPI RUHSAT TARİHİ q 01. 2013 tarihinden önce yapılan konut inşaat projelerinde yapı ruhsatı tarihinin önemi yokken, bakanlar kurulu kararına göre 01. 2013 tarihinden sonra yapılacak konut inşaat projelerinde yapı ruhsatının alınış tarihi önemlidir. Bu tarihten sonra alınacak yapı ruhsatında arsa birim m 2 vergi değeri esas alınacağından, inşaat başlama tarihi yapı ruhsatına göre belirlenecek ve KDV oranı ise bu duruma göre tespit edilecektir. 5. ARSANIN BİRİM M 2 VERGİ DEĞERİNİN BELİRLENMESİ 01. 2013 tarihinden sonra yapılacak konut inşaat projelerinde KDV oranının doğru tespit edilebilmesi için arsanın birim m 2 vergi değerinin bilinmesi gereklidir. q. Arsanın birim m 2 vergi değeri yapı ruhsatı verildiği zaman üzerinde yazmaktadır. Piyasada yapılan diğer bir uygulama ise, inşaat ruhsatını veren kurumdan arsanın birim m 2 vergi değerinin sorularak detaylı bir şekilde yazı alınmasıdır.
6. KONUTLAR İÇİN NET ALANIN TESPİT EDİLMESİ q. Bakanlar kurulu kararında net alanı 150 m 2 ye kadar olan konut teslimleri ifadesi geçtiği için konutun net alanının doğru biçimde tespit edilmesi gereklidir. Bilindiği gibi, inşaat yapı ruhsatlarında, konut alanı ve ortak alan olarak binanın toplam brüt alanı yer almaktadır. q. Yapı ruhsatında brüt alanın bağımsız bölümlere dağılımı ve her bir bağımsız bölümün net alanının kaç m 2 olduğu yazmamaktadır. Bu nedenle net alanın tespitinin, belediyelerce onaylanmış olan inşaat projelerinden, birim m 2 cetvellerinden tespit edilerek yapılması gerekmektedir.
KONUT TESLİMİNDEN ÖNCE FATURA DÜZENLENMESİ DURUMUNDA UYGULANACAK KDV ORANI q. Konut tesliminden önce fatura kesilmesi durumunda vergiyi doğuran olay meydana gelecektir. Bu durumda faturada gösterilen KDV beyan edilmelidir. Konutun teslim edildiği tarih ile fatura kesim tarihi arasındaki oranlarda fark olması durumunda fatura kesim tarihindeki oran esas alınacaktır. Bu durumda işlem yapanlar kişi veya kurumlar, fiilen teslim edilen tarihteki oran ile hesaplama yaparak faturanın düzeltmesini yapmayacaktır. RUHSATIN SONRADAN REVİZE EDİLMESİ HALİNDE UYGULANACAK KDV ORANI q. Müteahhit firmalar bazı durumlarda inşaat devam ederken, projenin aslından çıkarak, kat ekleme, ortak alanlarda değişiklik gibi hususlar yapabilmektedir. Bu sebeple ilgili ruhsat veren kurum ilk yapı ruhsatına bağlı kalarak ruhsatı yeniden revize ederek yeni ruhsat vermektedir. Bu durum 2012/4116 sayılı Bakanlar Kurulu Kararıyla, lüks veya birinci sınıf inşaat olarak yapılan ve ruhsatın sonradan revize edilip inşaat kalitesinin yükseltilmesi hali de dahil olmak üzere ibaresiyle açıklanarak belirtilmiştir.
%18 KDV YE TABİ OLAN KONUT VEYA İŞYERİ TESLİMLERİNDE KDV VE TAPU HARCI İNDİRİMİ 31. Aralık. 2019 Tarihine kadar, %18 KDV oranına tabi konut ve işyeri teslimleri için, KDV ORANI %8 olarak uygulanacaktır. Yine aynı tarihe kadar Binde 2 olan Tapu harcı, her iki taraf için Binde 15 olarak indirimli uygulanacaktır.
GAYRİMENKUL TESLİMLERİNDE KDV DİKKAT EDİLECEK ÖNEMLİ KRİTERLER ORANI BELİRLENİRKEN 01. 2013 tarihinden itibaren yapılacak konut teslimlerinde, q İnşaat Büyükşehirde yapılacak, q İnşaat LÜKS veya BİRİNCİ sınıf kalitede olacak, q Konut teslimlerinin Net alanı 150 M 2 den küçük olacak, q İnşaat kentsel dönüşüm kanunu kapsamında yapılmayacak, q Arsa birim m 2 vergi değerlerine bakılacak, q Bu kıstasları aynı anda sağlamayan projeler eski sistemde olduğu gibi KDV oranı %1 olarak hesaplanacaktır.
ÖRNEK İNŞAAT BÜYÜKŞEHİRDE YAPILMAKTA, LÜKS VEYA BİRİNCİ SINIF DEĞİLDİR KDV ORANI NEDİR? q Yapı ruhsatının alındığı tarih, arsa birim m 2 vergi değerinin önemi yoktur. Bu konutların tesliminde q Net alanı 150 m 2 ye kadar %1, q Net alanı 150 m 2 den büyük olan konutların tesliminde ise KDV oranı %18 olarak uygulanacaktır. İNŞAAT BÜYÜKŞEHİRDE YAPILMAMIŞTIR. KDV ORANI NASIL BELİRLENECEKTİR q Yapı ruhsatı alınış tarihinin önemi yoktur. q Arsa birim m 2 vergi değerinin önemi yoktur. q İnşaatın lüks ve birinci sınıf olup olmadığının önemi yoktur. Buna göre bu konutların tesliminde; q Net alanı 150 m 2 ye kadar %1,
İNŞAAT İŞLETMELERİNİN ÖZELLİKLERİ qİnşaat işletmelerinde yapılan işler bir yıldan fazla sürmektedir. qİnşaat işletmelerinde yapılan işler tamamen birbirinden farklıdır. Bu sebeple inşaat işlerinde her iş için ayrı alt taşeron tercih edilir. qİnşaat işlerinde yapılan işler her alanda olduğu gibi uzmanlık ve nitelik gerektiren işlerdir. Bu sebeple bu sektörde değişik uzmanlık alanlarında personel istihdamı gerekir. qİnşaat işletmelerinde gerçekleşecek işlemlerin malzemelerini stoklamak neredeyse güçtür İNŞAAT MUHASEBESİ q. Yapı işletmelerindeki, finansal ve mali olayların toplanması, kayıtlanması, sınıflanması, raporlanması, verilerin saklanması ve analiz edilerek ilgili kişi ve kurumlara veya üçüncü kişilere sunulmasıdır.
İNŞAAT MUHASEBESİNİN ÖZELLİKLERİ qİnşaat işleri merkez bürodan uzak, başka yerde, ilde ve hatta başka ülkelerde yapılabilir. qŞantiyeler uzakta olduğundan dolayı evrak toplamak, verileri bir araya getirmek zordur. q. Uygulamada inşaat işlerinde muhasebe birimi merkez ve şantiye muhasebesi olarak ikiye ayrılır. q. Bazı firmalar inşaat şantiyesinde muhasebe birimi kurarak bütün işlemlerini şantiyeden takip ederler. qŞantiyeden muhasebesini takip eden firmalar, şantiyede yapılan bütün masraflar ve maliyetleri teker muavin defter bazında ayrıntılı olarak izler. q. Büyük şantiyelerde maliyet hesaplarının takibi için her şantiyeye ayrı defter tasdik edilebilir. Bu uygulama sık kullanmakla birlikte daha sağlıklı sonuçlar verir. qŞantiye muhasebesinde şantiyeye ait olan bütün mali hareketler şantiye muhasebesinin görev alanıdır. Şantiye muhasebesinin alanına girmeyen bütün işlemleri merkez muhasebe birimi yapar. qŞantiyede ayrı olarak muhasebe tutulduğu zaman, bilgi ve evrak akışı daha rahat olmakta ve verilerin toplanarak merkez muhasebeye gönderilmesi daha sağlıklı olmaktadır. qİnşaat işletmelerinin yaptığı her iş birbirinden farklı olması sebebiyle, muhasebe sistemleri de her işleme göre farklılık gösterir.

KAT KARŞILIĞI İNŞAAT İŞLERİ MUHASEBESİ VE KULLANILACAK HESAPLAR q q q q Kat karşılığı uygulamasında yapılan iş, müteahhit açısından arsa alımı, arsa sahibi açısından ise arsa payı satışıdır. Kat karşılığı inşaat işlerinde her iki tarafta bir fayda ve menfaat sağlar. Arsa sahibinin menfaati ve sağladığı fayda, arsasını müteahhite vererek, arsasının bedeli karşılığında müteahhit tarafından yapılan konutu almaktır. Müteahhit firma ise cebinden arsa parası çıkmadan katlandığı maliyet karşılığında işin sonunda ortaya çıkan üründen konut veya işyeri alır. Müteahhit firma arsa karşılığında inşaat işini üstlenen konumundadır. Müteahhitin yaptığı iş hizmet işi değil, konut veya işyeri üreterek ortaya mamul çıkarmaktır. İşte bu yüzden kat karşılığı inşaat işleri mamul üretimi olarak muhasebeleştirilmelidir. Kat karşılığı işlerde, 710, 720, 730 mamul üretim hesapları kullanılır. 760, 770, 780 hesaplarda tutar olması halinde pay verilerek dağıtım
7104 SAYILI SON KANUN DEĞİŞİKLİĞİNE GÖRE ARSA PAYI TESLİMİ Müteahhit tarafından, arsa sahibine teslim edilecek yerlerin emsal bedel hesaplamasında piyasada uygulanan gerçek fiyattan fatura kesilmesi gerektiğini ısrar eden Maliye İdaresi, arsa payı tesliminde vergi usul kanunun 267/2. Maddesinde belirtilen maliyet usulü yöntemini savunan ve uygulayan firmalara özel usulsüzlük cezaları kesmiştir. Maliye idaresinin uygulamasına karşı çıkan mükellefler dava açınca, mahkemelerle baş edemeyen idare 7104 sayılı kanun ile inşaat sektöründeki belirsizliği gidererek çok büyük bir hataya son vermiştir. q 7104 Sayılı Katma Değer Vergisi Kanunu ve Bazı Kanunlar ile 178 Sayılı Kanun Hükmünde Kararnamede Değişiklik Yapılmasına Dair Kanun 06. 04. 2018 tarih, 30383 sayılı resmi gazetede yayınlanarak yürürlüğe girmiştir. Söz konusu; 7104 sayılı kanun ile KDV Kanunu’nda yapılan iki değişiklik, arsa karşılığı inşaat işleriyle ilgili vergisel durumlarda çok önemli değişiklikler meydana getirmiştir. q 7104 sayılı kanunla arsa payı tesliminin tanımı yapılmış, bu tanımla da maliye idaresinin görüşü olan arsa payı devrinin TRAMPA olduğu resmen kanunlaşmıştır.
7104 SAYILI KANUNLA GETİRİLEN YENİ HÜKÜMLER, ARSA PAYI TESLİMİNİN HER İKİ TARAF İÇİN KANUNA YAZILMASI VE TRAMPANIN KANUNA EKLENMESİ KONUSU Birinci hüküm “Madde-1 - q 25. 10. 1984 tarihli ve 3065 sayılı Katma Değer Vergisi Kanunu’nun 2. maddesinin (5) numaralı fıkrasına aşağıdaki cümle eklenmiştir. q. Trampa iki ayrı teslim hükmündedir. Bu Kanunun uygulanmasında arsa karşılığı inşaat işlerinde; arsa sahibi tarafından konut veya işyerine karşılık müteahhide arsa payı teslimi, müteahhit tarafından arsa payına karşılık arsa sahibine konut veya işyeri teslimi yapılmış sayılır. ” hükmü kanuna yazılarak her iki taraf için teslimin nasıl olacağı belirtilmiştir. Bu madde ile; q. Maliye idaresinin TRAMPA görüşü resmen kanunlaşmıştır. q. Arsa sahibinin müteahhide arsanın tümünü değil, müteahhide kalacak bağımsız bölümlere isabet eden yerler kadar pay verildiği kanun hükmüne bağlanmıştır. q. Müteahhitin arsa sahibine verdiği hizmetin inşaat işi olmadığı, konut veya işyeri verdiği kanunlaşmıştır. q. Kanunda her iki taraf için teslimin nasıl yapılacağı belirtildiğinden, artık arsa sahibine arsa payları teslim edilmeli ve teslim gider pusulası ile kayda alınmalı,
İkinci hüküm “Madde-7 - 3065 sayılı Katma Değer Vergisi Kanunun 27. maddesinin 6. fıkrasına aşağıdaki ibare eklenmiştir. q. Arsa karşılığı inşaat işlerine ilişkin bedelin tespitinde, müteahhit tarafından arsa sahibine bırakılan konut veya işyerinin, Vergi Usul Kanunu’nun 267. maddesinin ikinci fıkrasında yer alan ikinci sıradaki maliyet bedeli esasına göre belirlenen tutar esas alınır. ” Bu madde hükmü ile; q. Arsa teslimi tutarının, arsa sahibine verilen bağımsız bölümlere isabet eden kısmına, toptan satışlar için %5, perakende satışlar için %10 kar ilavesi sonucu bulunan rakam olduğu kabul edilmiştir. q. Bu madde ile artık, çok daha düşük rakamlar üzerinden arsa payı faturalaşması yapılabilecektir. q. Bu kanun hükmüne göre arsa sahibine teslim edilecek yerlerin fiyat hesaplaması yapılırken gerçek piyasa fiyatından hesaplama yapılmayacak, artık arsa payı faturası hesaplanırken, Vuk 267/2. maddesinde belirtilen ikinci sıradaki maliyet bedeli esası yöntemi uygulanacaktır. q. Eskinden olduğu gibi arsa payı faturası kesmeyen firmalar artık arsa payı faturasını yeni çıkan kanuna uygun olarak kesecektir. Yeni düzenlemeden sonra arsa payı faturası kesilmediği için idare tarafından kişi ve kurumlara ceza kesilmesi durumunda, vergi mahkemesine bu cezanın iptali için dava açacak firmaların haklı bir nedeni ve
ARSA PAYINDA GİDER PUSULASI DÜZENLENECEK MİDİR? q“Arsa sahibinin gerçek usulde mükellefiyetini gerektirmeyecek şekilde, arızi bir faaliyet olarak arsasını tarafınıza tesliminde, arsa sahibinin mükellef olmamasından dolayı şirketiniz tarafından arsa sahibi adına teslim edilen dairelerin emsal bedeli üzerinden gider pusulası düzenlenmesi gerekmektedir. ” (Sivas Defterdarlık Gelir Müdürlüğü’nün 02. 08. 2012 tarih ve B. 07. 4. DEF. 0. 58. 10. 00 -2010 -24 -55 -8 sayılı özelgesi. ) q. Maliye idaresinin bu görüşü doğru olmakla birlikte, bu görüş 7104 sayılı yeni çıkan yasa ile de uygun düşmektedir. Yasada “Bu Kanun’un uygulanmasında arsa karşılığı inşaat işlerinde; arsa sahibi tarafından konut veya işyerine karşılık müteahhide arsa payı teslimi yapılır” denilerek arsa sahibine teslim edilecek yerler için zımmı de olsa gider pusulası düzenlenmesi gerektiğine değinilmiştir.
GİDER PUSULASI DÜZENLENİRKEN DİKKAT EDİLECEK HUSUSLAR q. Gider pusulasına arsa maliyeti bedeli yazılacaktır. q. Gider pusulasında emsal bedel hesaplaması gösterilecektir. q. Gider pusulasında Kdv hesaplamasına yer verilmez. q. Gider pusulasında stopaj yapılmaz. q. Gider pusulasında kdv tevkifatı yapılmayacaktır. DANIŞTAY 3. DAİRESİ, E. 2016/10706 DOSYA, 13. 04. 2017 TARİHLİ, 30269 SAYILI RESMİ GAZETE DE YAYINLANAN KARAR. GİDER PUSULASI DÜZENLEMEYENLERE ÖZEL USULSUZLÜK CEZASI YAZILAMAZ. GİDER PUSULASI HESAPLAMA FORMULÜ Arsa Maliyeti Emsal Bedel Oranı (%5, %10) = X--------------------- = Emsal Bedel Dahil Gider Pusulasına Yazılacak Maliyet Tutarı
ARSA PAYI FATURASINDA VERGİYİ DOĞURAN OLAY VE ARSA PAYLARINI FATURASININ NEZAMAN KESİLECEĞİ q. Arsa sahibi, müteahhit firmaya arsasını vererek müteahhitin ürettiği konut veya işyerini, arsasının bedeli olarak teslim alır. q. Müteahhit firma ise arsa sahibinden aldığı arsa karşılığında, arsanın bedeli olarak arsa sahibine para vermeden ürettiği konut veya işyerlerini teslim eder. q. Arsa payı teslimi her iki taraf için MAL teslimidir. Arsa payı teslimi nakit olarak yapılmaz. İşte bu olaya Maliye İdaresi TRAMPA, piyasada ise DEĞİŞ TOKUŞ denir. q. Arsa payında vergiyi doğuran olay; müteahhidin konutları veya işyerlerini arsa sahibine teslim etmesi ve bu konut veya işyerlerini arsa sahiplerinin eksiksiz teslim alması ile gerçekleşecektir. q. Arsa payı faturası, müteahhitin inşaatı tamamlayarak arsa sahibine teslim ettiği anda ve arsa sahiplerinin de konutları veya işyerlerini eksiksiz teslim aldığı anda eş zamanlı olarak kesilmelidir
ARSA SAHİBİNE KESİLECEK FATURANIN MATRAHININ TESPİTİ, FATURA DÜZENLENMESİ q. Arsa sahiplerine verilecek bağımsız bölümler için matrah tespit edilirken, Vergi Usul Kanunun 267. maddesinin ikinci fırkasında yer alan ikinci sıradaki maliyet bedeli esasına göre fatura düzenlenecektir. q. Maliyet bedeli hesaplandıktan sonra, bu maliyet bedeline TOPTAN SATIŞLAR için %5, PERAKENDE SATIŞLAR için %10 ilave edilmek suretiyle EMSAL BEDEL uygulanacaktır. q 7104 sayılı kanuna göre arsa payı faturası kesinlikle düzenlenmelidir. Artık Mahkemeye giden firmaların haklı savunması kalmamıştır. Çünkü kanunda teslimin şartı, şekli ve boyutu açıkça belirlenmiştir. q. Maliye İdaresi Kdv Uygulama Genel tebliğinde iki tane uygulama örneği vererek birinde vergi mükellefi olanlara Toptan Satış, vergi mükellefi olmayanlara ise Perakende Satış oranını uygulamıştır. TOPTAN ve PERAKENDE SATIŞ kavramlarının kanunda tanımına yer verilmemiştir. Arsa Sahibine Teslim Edilecek Yerlerin Matrah Hesaplaması
7104 SAYILI YASAYA GÖRE ARSA SAHİBİNE KESİLEN FATURA ARTIK MUHASEBE KAYDINA ALINMALIDIR q 7104 sayılı yasa ile, arsa karşılığı inşaat işlerinde arsa sahibi tarafından konut veya işyerine karşılık müteahhite arsa payı teslimi, müteahhit tarafından ise arsa payına karşılık arsa sahibine konut veya işyeri teslimi yapılmış sayılır denilerek teslimin tanımı yapılmıştır. q. Eskiden kdv yi ilave edilecek kdv ‘ye ekleyerek faturanın üzerine …… tarihli kat karşılığı inşaat sözleşmesine istinaden bu fatura kdv hesaplaması için düzenlenmiştir denilerek, faturanın sadece KDV si beyan edilmekteydi. q. Bu kayıt 7104 sayılı yeni kanun ile kadük hale gelmiştir. Arsa sahibine fatura kesmeyerek Mahkemeye giden mükelleflerin hiçbir haklı gerekçesi kalmamıştır. Çünkü teslimin şartı 7104 sayılı kanun ile belirlenmiştir. Arsa sahibine fatura kesmeyen mükellefler için artık mahkemeler de iptal kararı vermeyecektir. q Arsa sahibi ve müteahhit karşılıklı teslimi yaptığı anda fatura arsa sahibine kesilerek matrah 600 YURTİÇİ SATIŞLAR hesabına, kdv ise 391 HESAPLANAN KDV hesabına yansıtılarak defter kayıtlarında ayrı
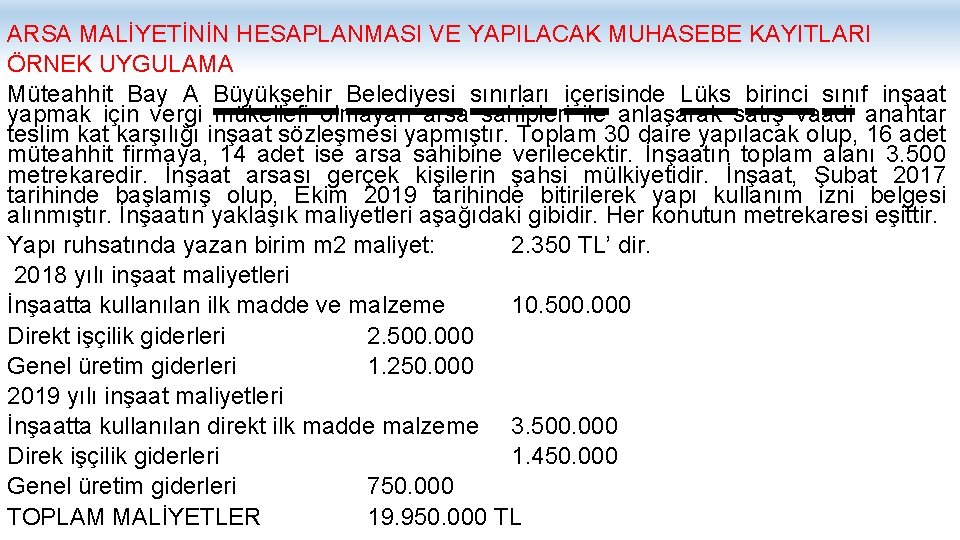
ARSA MALİYETİNİN HESAPLANMASI VE YAPILACAK MUHASEBE KAYITLARI ÖRNEK UYGULAMA Müteahhit Bay A Büyükşehir Belediyesi sınırları içerisinde Lüks birinci sınıf inşaat yapmak için vergi mükellefi olmayan arsa sahipleri ile anlaşarak satış vaadi anahtar teslim kat karşılığı inşaat sözleşmesi yapmıştır. Toplam 30 daire yapılacak olup, 16 adet müteahhit firmaya, 14 adet ise arsa sahibine verilecektir. İnşaatın toplam alanı 3. 500 metrekaredir. İnşaat arsası gerçek kişilerin şahsi mülkiyetidir. İnşaat, Şubat 2017 tarihinde başlamış olup, Ekim 2019 tarihinde bitirilerek yapı kullanım izni belgesi alınmıştır. İnşaatın yaklaşık maliyetleri aşağıdaki gibidir. Her konutun metrekaresi eşittir. Yapı ruhsatında yazan birim m 2 maliyet: 2. 350 TL’ dir. 2018 yılı inşaat maliyetleri İnşaatta kullanılan ilk madde ve malzeme 10. 500. 000 Direkt işçilik giderleri 2. 500. 000 Genel üretim giderleri 1. 250. 000 2019 yılı inşaat maliyetleri İnşaatta kullanılan direkt ilk madde malzeme 3. 500. 000 Direk işçilik giderleri 1. 450. 000 Genel üretim giderleri 750. 000 TOPLAM MALİYETLER 19. 950. 000 TL

Arsa sahibine düzenlenmesi gereken arsa payı satış faturasının hesaplanması Bir adet konutun metrekaresi 3500 /30 daire = 116. 67 Arsa sahibine kalan yerlerin metrekaresi 14*116, 67 = 1, 633, 38 Toplam inşaat maliyeti 152 hesabın bakiyesi 19. 950. 000 TL Toplam inşaat alanı 3. 500 M 2 Birim metre kare maliyet 5. 700 TL
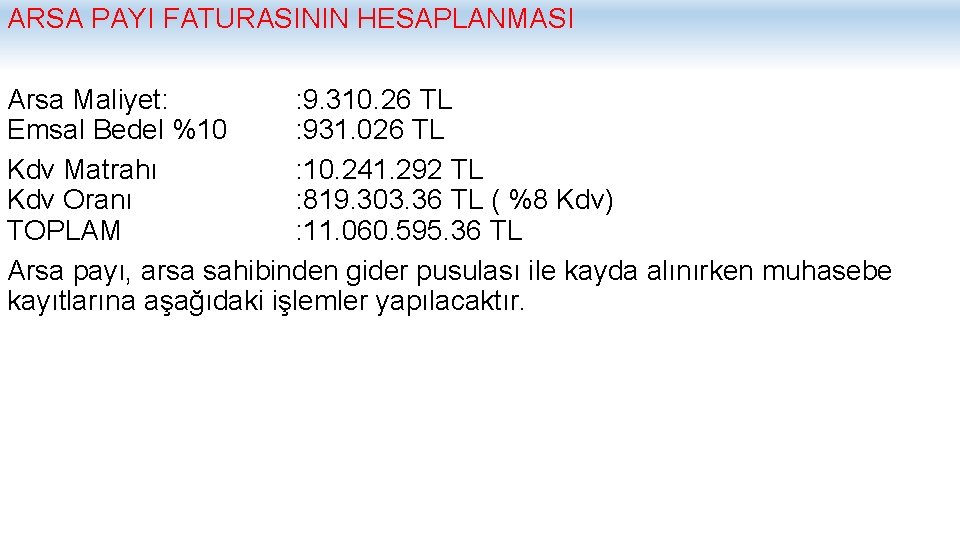
ARSA PAYI FATURASININ HESAPLANMASI Arsa Maliyet: : 9. 310. 26 TL Emsal Bedel %10 : 931. 026 TL Kdv Matrahı : 10. 241. 292 TL Kdv Oranı : 819. 303. 36 TL ( %8 Kdv) TOPLAM : 11. 060. 595. 36 TL Arsa payı, arsa sahibinden gider pusulası ile kayda alınırken muhasebe kayıtlarına aşağıdaki işlemler yapılacaktır.
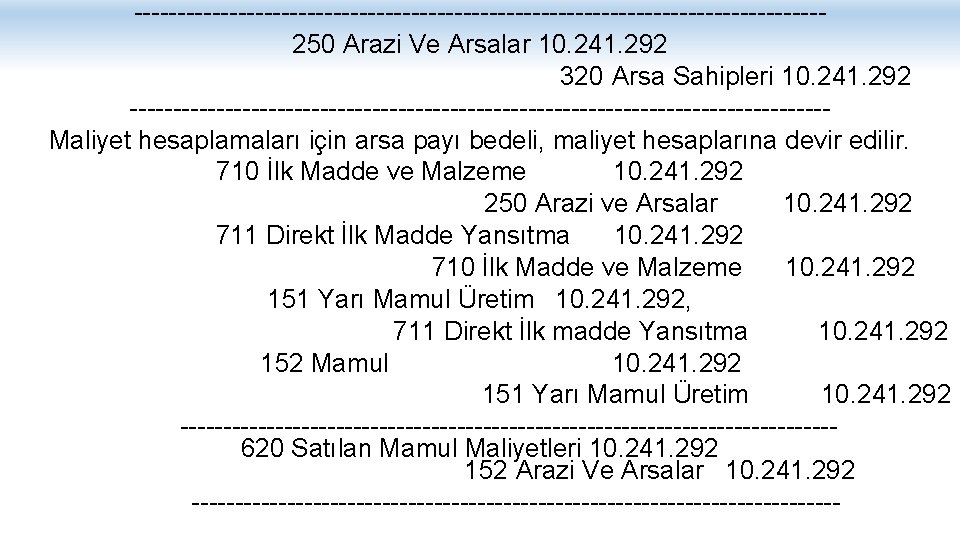
----------------------------------------250 Arazi Ve Arsalar 10. 241. 292 320 Arsa Sahipleri 10. 241. 292 ----------------------------------------Maliyet hesaplamaları için arsa payı bedeli, maliyet hesaplarına devir edilir. 710 İlk Madde ve Malzeme 10. 241. 292 250 Arazi ve Arsalar 10. 241. 292 711 Direkt İlk Madde Yansıtma 10. 241. 292 710 İlk Madde ve Malzeme 10. 241. 292 151 Yarı Mamul Üretim 10. 241. 292, 711 Direkt İlk madde Yansıtma 10. 241. 292 152 Mamul 10. 241. 292 151 Yarı Mamul Üretim 10. 241. 292 --------------------------------------620 Satılan Mamul Maliyetleri 10. 241. 292 152 Arazi Ve Arsalar 10. 241. 292 --------------------------------------
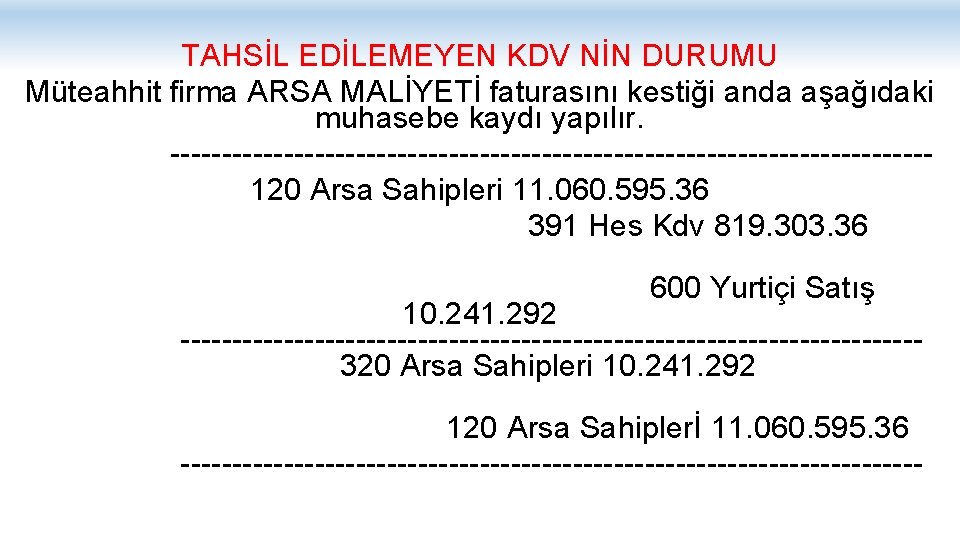
TAHSİL EDİLEMEYEN KDV NİN DURUMU Müteahhit firma ARSA MALİYETİ faturasını kestiği anda aşağıdaki muhasebe kaydı yapılır. -------------------------------------120 Arsa Sahipleri 11. 060. 595. 36 391 Hes Kdv 819. 303. 36 600 Yurtiçi Satış 10. 241. 292 ------------------------------------ 320 Arsa Sahipleri 10. 241. 292 120 Arsa Sahiplerİ 11. 060. 595. 36 ------------------------------------
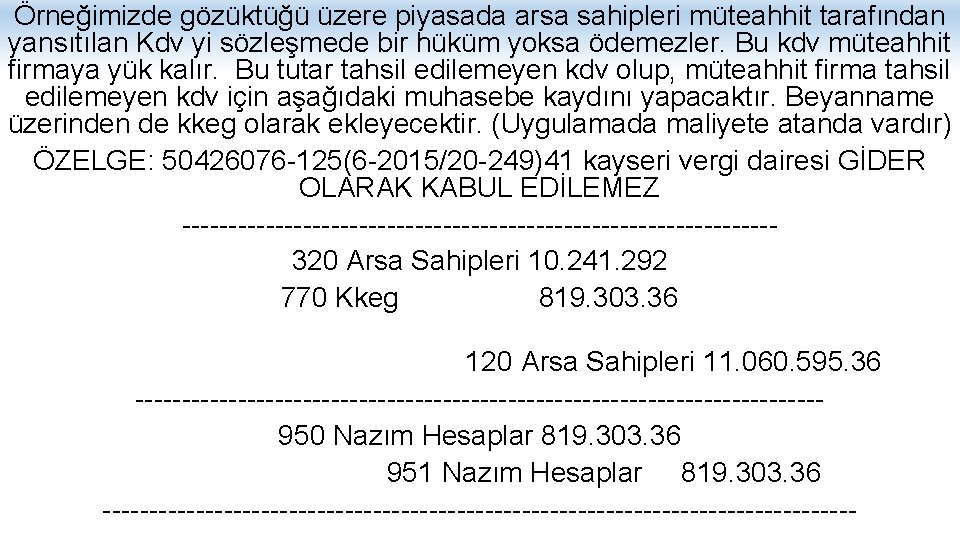
Örneğimizde gözüktüğü üzere piyasada arsa sahipleri müteahhit tarafından yansıtılan Kdv yi sözleşmede bir hüküm yoksa ödemezler. Bu kdv müteahhit firmaya yük kalır. Bu tutar tahsil edilemeyen kdv olup, müteahhit firma tahsil edilemeyen kdv için aşağıdaki muhasebe kaydını yapacaktır. Beyanname üzerinden de kkeg olarak ekleyecektir. (Uygulamada maliyete atanda vardır) ÖZELGE: 50426076 -125(6 -2015/20 -249)41 kayseri vergi dairesi GİDER OLARAK KABUL EDİLEMEZ --------------------------------320 Arsa Sahipleri 10. 241. 292 770 Kkeg 819. 303. 36 120 Arsa Sahipleri 11. 060. 595. 36 -------------------------------------950 Nazım Hesaplar 819. 303. 36 951 Nazım Hesaplar 819. 303. 36 -----------------------------------------
KAT KARŞILIĞI İNŞAAT İŞLERİNDE GENEL GİDERLERİN DAĞITILMASI VE DAĞITIM ANAHTARI q 3065 sayılı kdv kanununun 27/4. maddesinde kdv uygulaması bakımından emsal bedelin tayininde genel idare giderleri ve giderlerden mamule düşen hissesin bedele katılmasının mecburi olduğu belirtilmiştir. q Vergi usul kanunun 275 inci maddesinde ise genel idare giderlerinden imal edilen emtianın maliyete verilip verilmemesi hususu mükelleflerin ihtiyarına bırakılmıştır. q Ancak kdv uygulaması açısından mükellefler imal ettikleri emtiada emsal satış bedellerini, maliyet esasına göre tayin ediyorlarsa genel idare giderlerinden mamule düşen hisseyi emsal satış bedeline dahil edebilirler. q Buna göre arsa sahiplerine düzenlenecek arsa payı karşılığı faturalarda 760 -770 -780 hesaplardan pay verilmesini önermekteyiz. Sadece tek bir inşaat varsa pay verilmeden hepsi inşaatın maliyetine eklenebilir. kat karşılığı inşaat işleri ile birlikte yıllara sari inşaat, malzeme alım satımı ve diğer işlerde varsa dağıtım anahtarı kullanılarak pay verilir. Dağıtım anahtarı formulü ise şu şekildedir.
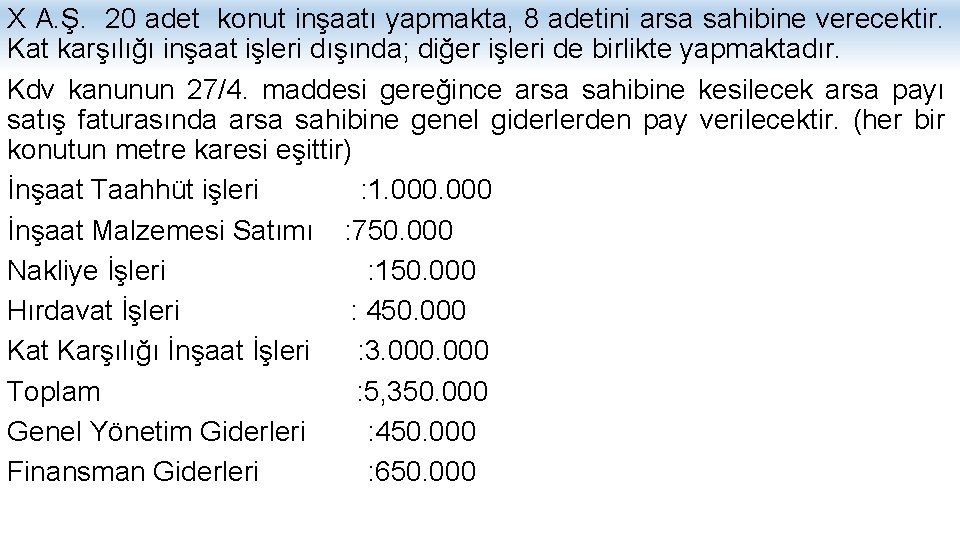
X A. Ş. 20 adet konut inşaatı yapmakta, 8 adetini arsa sahibine verecektir. Kat karşılığı inşaat işleri dışında; diğer işleri de birlikte yapmaktadır. Kdv kanunun 27/4. maddesi gereğince arsa sahibine kesilecek arsa payı satış faturasında arsa sahibine genel giderlerden pay verilecektir. (her bir konutun metre karesi eşittir) İnşaat Taahhüt işleri : 1. 000 İnşaat Malzemesi Satımı : 750. 000 Nakliye İşleri : 150. 000 Hırdavat İşleri : 450. 000 Kat Karşılığı İnşaat İşleri : 3. 000 Toplam : 5, 350. 000 Genel Yönetim Giderleri : 450. 000 Finansman Giderleri : 650. 000
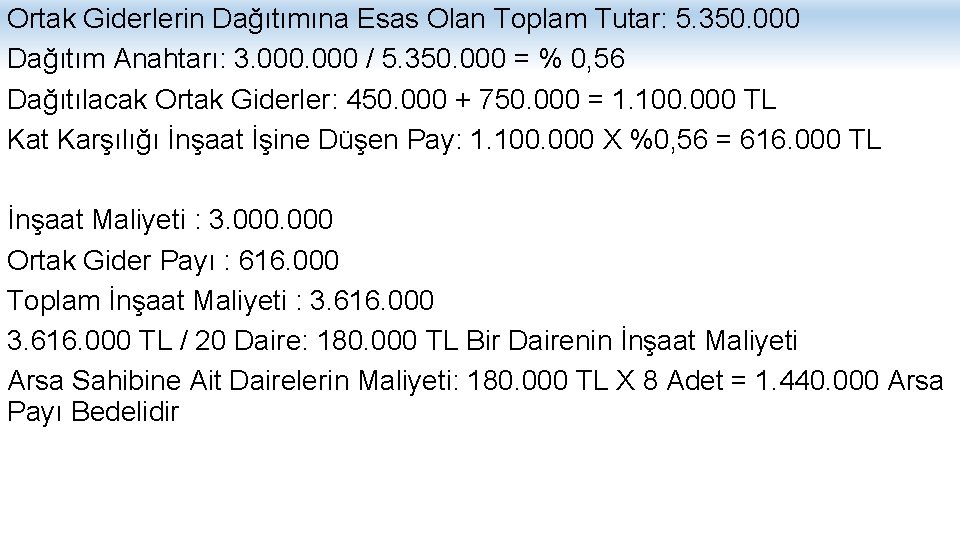
Ortak Giderlerin Dağıtımına Esas Olan Toplam Tutar: 5. 350. 000 Dağıtım Anahtarı: 3. 000 / 5. 350. 000 = % 0, 56 Dağıtılacak Ortak Giderler: 450. 000 + 750. 000 = 1. 100. 000 TL Kat Karşılığı İnşaat İşine Düşen Pay: 1. 100. 000 X %0, 56 = 616. 000 TL İnşaat Maliyeti : 3. 000 Ortak Gider Payı : 616. 000 Toplam İnşaat Maliyeti : 3. 616. 000 TL / 20 Daire: 180. 000 TL Bir Dairenin İnşaat Maliyeti Arsa Sahibine Ait Dairelerin Maliyeti: 180. 000 TL X 8 Adet = 1. 440. 000 Arsa Payı Bedelidir
İNŞAAT TAMAMLANMADAN VE SATIŞ VAADİ SÖZLEŞMEŞMELERİYLE YAPILAN SATIŞLAR q. Kat karşılığı inşaat işleri devam ederken alıcı ve müteahhit arasında sözleşme yapılarak kat irtifakı üzerinden kendisine ait olacak konutu elde etmesine ve noter tarafından düzenlenen belgeye satış vaadi sözleşmesi denir. Satış vaadi sözleşmesinde alıcılar inşaatın tamamlanmadığını ve bitmediğini bilir. Bu sözleşme üzerinde; KONUTUN hangi katta, blokta olacağı, hangi numaranın seçildiği ve diğer önemli özellikler belirtilir. q. Uygulamada alıcılara kat irtifakı üzerinden arsa payı tesliminde işlemler arsa sahibi üzerinden yapılır. Bu tür uygulamalarda vergileme işlemlerine dikkat edilmelidir. (Harç, tapu masrafı, sözleşme noter ücreti gibi) q. Bu tür sözleşmelerde inşaat tamamlanmadığından ve ortada konut olmadığı için tasarruf hakkı devir edilemez. q. Gayrimenkul satış vaadi sözleşmeleri genelde topraktan satış uygulaması yapıldığı zaman uygulanır. Bu tür satışlarda vergiyi doğuran olay müteahhitin konut veya işyerini tamamlayarak tasarruf hakkını alıcıya devretmesiyle birlikte gerçekleşir. Yani konutlar
Gayrimenkul satış vaadi uygulamasında alınan paralar avans niteliği taşır. Fatura düzenlenmesi ve kdv uygulanması gerekmez. Muhasebe kayıtlarında gelir olarak dikkate alınmaz. Alınan para aşağıdaki gibi kayıt edilir. --------------------------------------- 102 Banka 340 Alınan Sipariş Avansları -------------------------------------q. Müşterinin talebi doğrultusunda fatura düzenlenirse tahsil edilen KDV tahsil edildiği dönemde beyan edilerek aşağıdaki muhasebe kaydı yapılır. ----------------------- ---------------- 120 Alıcılar 391 Hesaplanan Kdv 380 Gelecek Aylara Ait Gelirler (600 Hesap Yerine) 480 Gelecek Yıllara Ait Gelirler (600 Hesap Yerine) --------------------------- ---------------
SATIŞ VAADİ SÖZLEŞMELERİNDE KDV DAHİL, HARİÇ SORUNU q. Satış vaadi uygulamasında yapılan sözleşmelerde katma değer vergisinin dahil olup olmadığı hususunda sorunlar çıkmaktadır. q. Sözleşmede alıcının ödediği tutarın net şu şekilde olduğu, bu ödeme dışında alıcıdan herhangi bir ödeme alınmayacağı belirtilirse sözleşmedeki tutarın KDV dahil olduğu, sözleşmede kdv nin dahil olduğuna ilişkin bir ibare yoksa, matrah bu tutar olmalıdır. Ayrıca bu tutar üzerinden KDV hesaplanmalıdır.
YAPI DENETİM FATURALARI GİDER YAZILABİLİR Mİ? q Yapı ruhsatı arsa sahibi adına çıktığından yapı denetim faturaları arsa sahibi adına düzenlenir, bu masraflar sözleşmeye göre müteahhit firma tarafından ödenir. Fatura arsa sahibi adına ödendiğinden dolayı bunların maliyete atılıp atılmayacağı tartışmalı konudur. Maliye İdaresi bu faturaları kabul etmemektedir. q Anahtar teslim kat karşılığı inşaat sözleşmesinde arsa sahibi adına yapılan giderlerin müteahhit firma tarafından ödeneceği kararlaştırılırsa, sözleşmeye bağlı bu ödemenin müteahhit firma tarafından inşaatın maliyetine ekleyen firmalar vardır. ? ? ? q Piyasada bazı firmalar, arsa sahibi adına yapılan ödemeleri gider pusulası düzenleyerek kayda almaktadırlar. ? ? ?
ARSA SAHİPLERİNE MÜTEAHHİT TARAFINDAN YAPILAN NAKİT ÖDEMELER, KİRA YARDIMLARI VE MÜTEAHHİTİN ARSA SAHİBİNDEN ALDIĞI PARALARIN DURUMU q. Müteahhit firma tarafından arsa sahibine yapılan nakit ödemeler veya inşaat bitene kadar ödenen kira yardımı varsa, bu ödemeler inşaatın maliyetine eklenmelidir. q. Müteahhit firma arsa sahiplerinden nakit para alırsa, bu paraları gelir kaydederek kurum kazancıyla ilişkilendirmesi gerekmektedir. Bazı uygulamada inşaatın maliyetinden düşenlerde vardır.
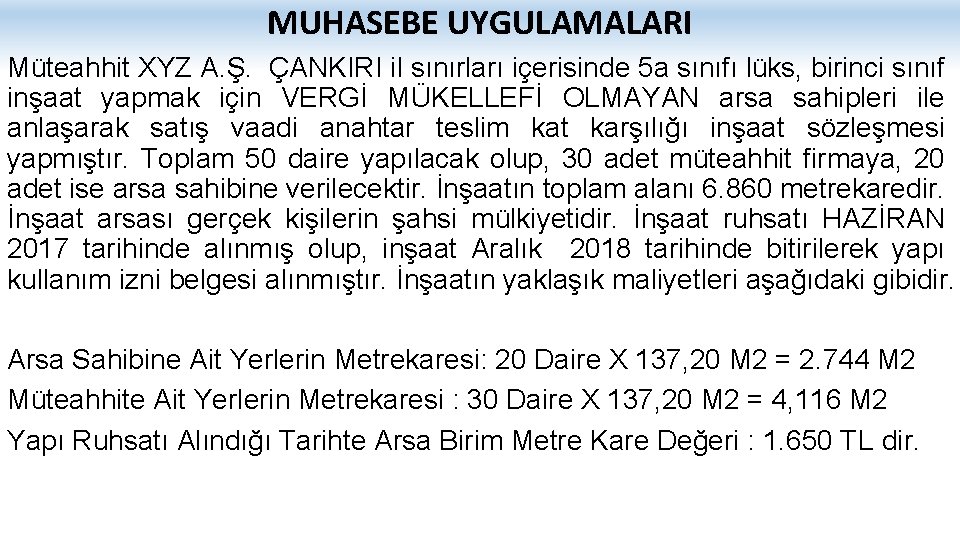
MUHASEBE UYGULAMALARI Müteahhit XYZ A. Ş. ÇANKIRI il sınırları içerisinde 5 a sınıfı lüks, birinci sınıf inşaat yapmak için VERGİ MÜKELLEFİ OLMAYAN arsa sahipleri ile anlaşarak satış vaadi anahtar teslim kat karşılığı inşaat sözleşmesi yapmıştır. Toplam 50 daire yapılacak olup, 30 adet müteahhit firmaya, 20 adet ise arsa sahibine verilecektir. İnşaatın toplam alanı 6. 860 metrekaredir. İnşaat arsası gerçek kişilerin şahsi mülkiyetidir. İnşaat ruhsatı HAZİRAN 2017 tarihinde alınmış olup, inşaat Aralık 2018 tarihinde bitirilerek yapı kullanım izni belgesi alınmıştır. İnşaatın yaklaşık maliyetleri aşağıdaki gibidir. Arsa Sahibine Ait Yerlerin Metrekaresi: 20 Daire X 137, 20 M 2 = 2. 744 M 2 Müteahhite Ait Yerlerin Metrekaresi : 30 Daire X 137, 20 M 2 = 4, 116 M 2 Yapı Ruhsatı Alındığı Tarihte Arsa Birim Metre Kare Değeri : 1. 650 TL dir.
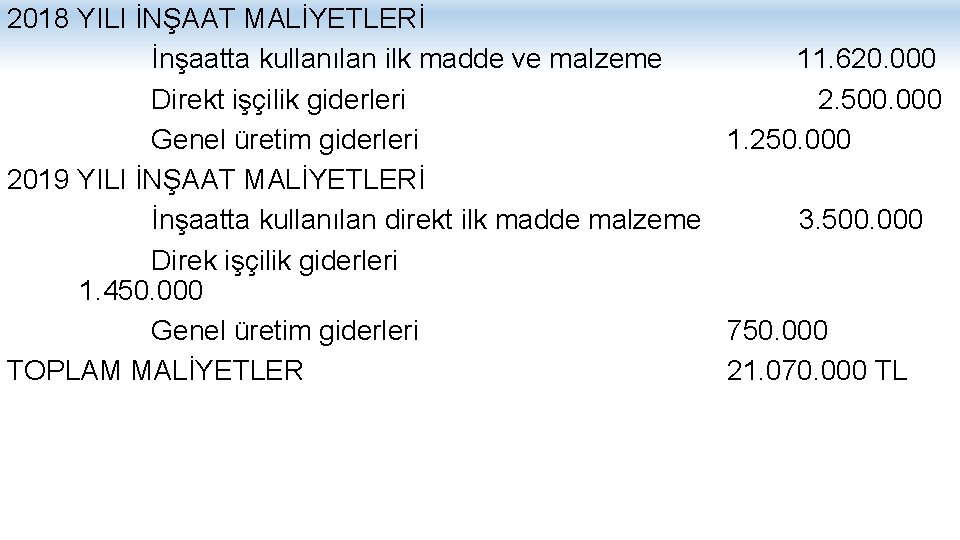
2018 YILI İNŞAAT MALİYETLERİ İnşaatta kullanılan ilk madde ve malzeme 11. 620. 000 Direkt işçilik giderleri 2. 500. 000 Genel üretim giderleri 1. 250. 000 2019 YILI İNŞAAT MALİYETLERİ İnşaatta kullanılan direkt ilk madde malzeme 3. 500. 000 Direk işçilik giderleri 1. 450. 000 Genel üretim giderleri 750. 000 TOPLAM MALİYETLER 21. 070. 000 TL
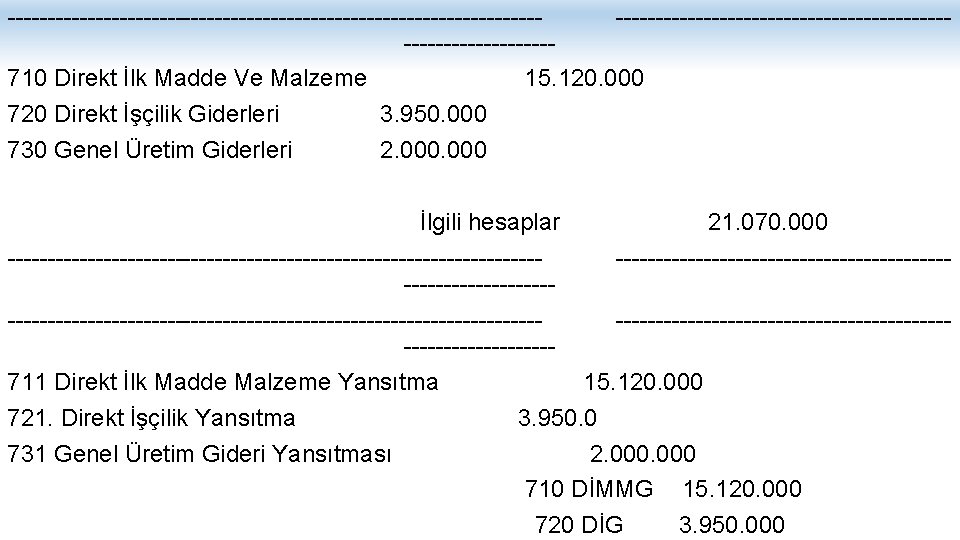
---------------------------------- ------------------------------710 Direkt İlk Madde Ve Malzeme 15. 120. 000 720 Direkt İşçilik Giderleri 3. 950. 000 730 Genel Üretim Giderleri 2. 000 İlgili hesaplar 21. 070. 000 ------------------------------------------------------------------- -----------------------------------------------------------711 Direkt İlk Madde Malzeme Yansıtma 15. 120. 000 721. Direkt İşçilik Yansıtma 3. 950. 0 731 Genel Üretim Gideri Yansıtması 2. 000 710 DİMMG 15. 120. 000 720 DİG 3. 950. 000
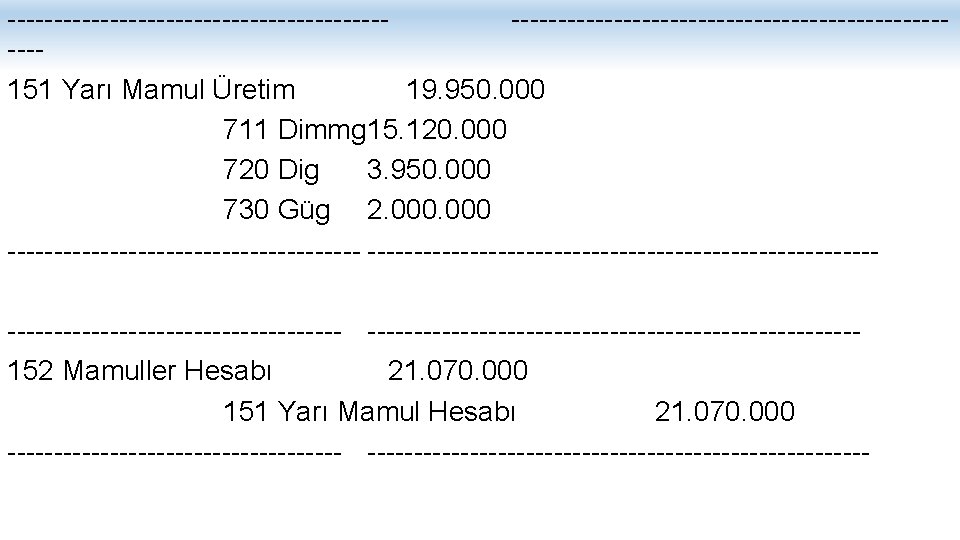
---------------------------------------------151 Yarı Mamul Üretim 19. 950. 000 711 Dimmg 15. 120. 000 720 Dig 3. 950. 000 730 Güg 2. 000 ----------------------------------------------------------------152 Mamuller Hesabı 21. 070. 000 151 Yarı Mamul Hesabı 21. 070. 000 ---------------------------------------------
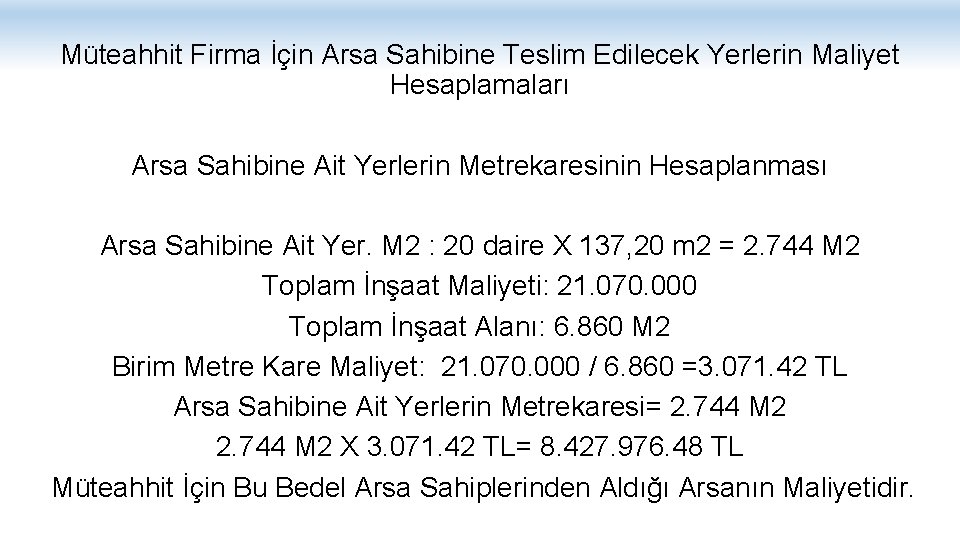
Müteahhit Firma İçin Arsa Sahibine Teslim Edilecek Yerlerin Maliyet Hesaplamaları Arsa Sahibine Ait Yerlerin Metrekaresinin Hesaplanması Arsa Sahibine Ait Yer. M 2 : 20 daire X 137, 20 m 2 = 2. 744 M 2 Toplam İnşaat Maliyeti: 21. 070. 000 Toplam İnşaat Alanı: 6. 860 M 2 Birim Metre Kare Maliyet: 21. 070. 000 / 6. 860 =3. 071. 42 TL Arsa Sahibine Ait Yerlerin Metrekaresi= 2. 744 M 2 X 3. 071. 42 TL= 8. 427. 976. 48 TL Müteahhit İçin Bu Bedel Arsa Sahiplerinden Aldığı Arsanın Maliyetidir.
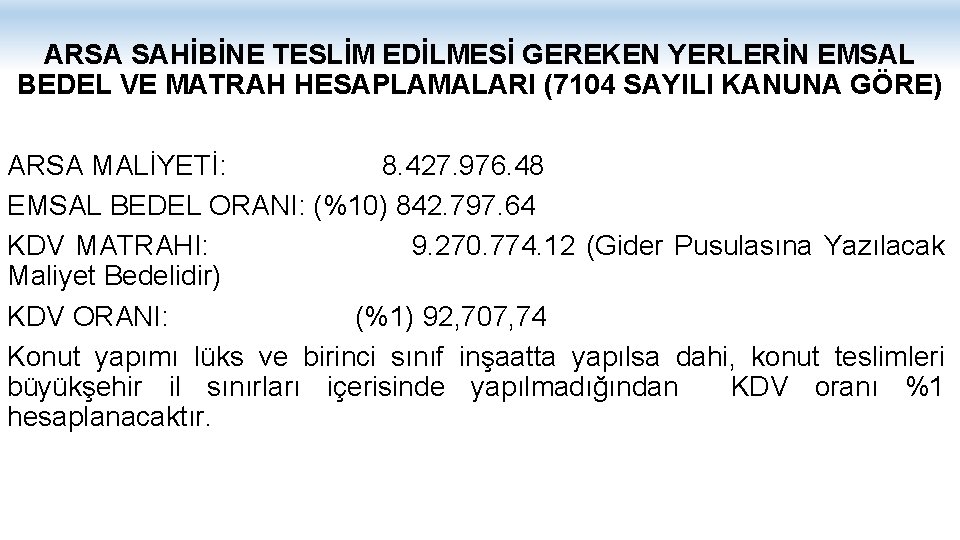
ARSA SAHİBİNE TESLİM EDİLMESİ GEREKEN YERLERİN EMSAL BEDEL VE MATRAH HESAPLAMALARI (7104 SAYILI KANUNA GÖRE) ARSA MALİYETİ: 8. 427. 976. 48 EMSAL BEDEL ORANI: (%10) 842. 797. 64 KDV MATRAHI: 9. 270. 774. 12 (Gider Pusulasına Yazılacak Maliyet Bedelidir) KDV ORANI: (%1) 92, 707, 74 Konut yapımı lüks ve birinci sınıf inşaatta yapılsa dahi, konut teslimleri büyükşehir il sınırları içerisinde yapılmadığından KDV oranı %1 hesaplanacaktır.

MÜTEAHHİTE AİT YERLERİN MALİYET HESAPLAMALARI Müteahhite Ait Yerlerin Metrekaresinin Hesaplanması 30 daire X 137, 20 M 2 = 4, 116 M 2 Toplam İnşaat Maliyeti = 21. 070. 000 Müteahhite Ait İnşaat Alanı = 4. 116 M 2 Müteahhit İçin Birim M 2 Maliyet = 5. 119. 047 Bir Dairenin Maliyeti: 137, 20 M 2 X 5. 119. 04 = 702. 333. 24 1 Nolu Dairenin Maliyeti = 702. 333, 24 2 Nolu Dairenin Maliyeti = 702. 333, 24 3 Nolu Dairenin Maliyeti = 702. 333, 24 Toplam Maliyet = 21. 070. 000
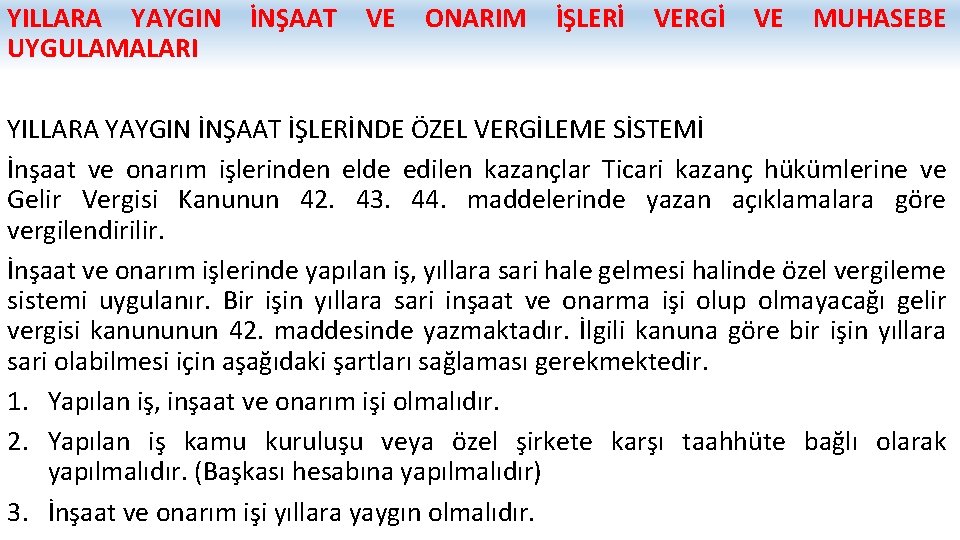
YILLARA YAYGIN UYGULAMALARI İNŞAAT VE ONARIM İŞLERİ VERGİ VE MUHASEBE YILLARA YAYGIN İNŞAAT İŞLERİNDE ÖZEL VERGİLEME SİSTEMİ İnşaat ve onarım işlerinden elde edilen kazançlar Ticari kazanç hükümlerine ve Gelir Vergisi Kanunun 42. 43. 44. maddelerinde yazan açıklamalara göre vergilendirilir. İnşaat ve onarım işlerinde yapılan iş, yıllara sari hale gelmesi halinde özel vergileme sistemi uygulanır. Bir işin yıllara sari inşaat ve onarma işi olup olmayacağı gelir vergisi kanununun 42. maddesinde yazmaktadır. İlgili kanuna göre bir işin yıllara sari olabilmesi için aşağıdaki şartları sağlaması gerekmektedir. 1. Yapılan iş, inşaat ve onarım işi olmalıdır. 2. Yapılan iş kamu kuruluşu veya özel şirkete karşı taahhüte bağlı olarak yapılmalıdır. (Başkası hesabına yapılmalıdır) 3. İnşaat ve onarım işi yıllara yaygın olmalıdır.
ÖZEL VERGİLEME SİSTEMİ q. Yıllara sari inşaat işlerinde kar veya zarar, işin bittiği yıl kati olarak tespit edilir ve tamamı o yılın geliri sayılarak, o dönemde beyan edilerek bildirilir. q. Yıllara sari inşaat işlerinde, birden fazla işin birlikte yapılması durumunda, bu işlerin giderlerinden müşterek gider ve amortismanlar ayrılarak nispetleri oranında pay verilerek dağıtılır. (GVK Madde 43) q. Yıllara sari inşaat işleri yapanlara ödenen hakediş bedellerinden %3 stopaj kesintisi yapılır. q. Yıllara sari inşaat işi birden fazla takvim yılına sirayet eder. q. Yıllara sari inşaat işlerinden elde edilen kazançlar geçici vergiye tabi değildir. (GVK 120. Madde) q. Yıllara sari inşaat işleri taahhüde dayandığından hizmet olarak değerlendirilir ve muhasebe sistemleri buna göre belirlenir. q. Aynı yıl başlayıp biten inşaatlar ve onarım işleri aynı yıl vergilendirilir.
İNŞAAT TAAHHÜT HİZMETLERİNDE KDV YÖNÜNDEN VERGİYİ DOĞURAN OLAY İnşaat sektörünün en önemli sorunlarından biride vergisel konulardır. Bunlar içinde inşaat sektörünün en önemli sorunu olan kdv yönünden verginin hangi tarihte meydana geleceğinin doğru tespit edilmesidir. İnşaat taahhüt işlerinde yapılan hizmetler kdv kanuna göre kdv ye tabidir. Yıllara sari inşaat ve onarım işleri kısım tamamlanmakta ve kısım mal veya hizmet yapıldıkça hakediş düzenlenmekte buna istinaden de faturalar kesilmektedir. Kdv kanunun 10. maddesinin a ve c bentlerine göre kısım hizmetin yapıldığı anda vergiyi doğuran olay meydana gelecektir. Kısım kısım hizmetin yapıldığı inşaat taahhüt işlerinde kdv yönünden vergilendirme yapılabilmesi için hizmetin meydana geldiği tarihin tespiti önemlidir.
Kdv yönünden hizmetin ne zaman meydana geleceği hakkında iki görüş vardır. 1. Vergiyi doğuran olayın hakedişin onaylandığı tarihte meydana geldiği, 2. Vergiyi doğuran olayın hakedişin onaylandığı tarih değil, ödeme belgesinin düzenlendiği tarihte meydana geleceğidir. Bu iki uygulamada idare ile yargı arasında çelişki doğmuş, Yargı ikinci görüşü savunmuş ve idare ise birinci görüşü savunmakta ve halen bu görüşü ise sürdürmektedir.
TAAHHÜT ŞEKLİNDEKİ İNŞAATLARDA İŞE BAŞLAMA TARİHİ Taahhüt şeklindeki yapılan inşaatlarda, işin ne zaman başlanılmış sayılacağı uygulamada sık karşılan sorundur. q. Taahhüt şeklindeki inşaatlarda işe başlama tarihinin belirlenmesi, bildirimler yönünden büyük önem taşır. q. Taahhüt şeklindeki inşaatlara başlanılabilmesi için belirli aşamalar vardır. İlk önce ihale, ardından idare ile sözleşme ve son aşamada ise yer teslim tutanağı imzalanır. q. Kanunda işe başlama tarihi hakkında açık bir hüküm yoktur. q. Sözleşmede işin başlama tarihi yazılıysa ve tespit edilebiliyorsa, işe başlama tarihi olarak sözleşme tarihi esas alınır. Maliye Bakanlığı’nın yaklaşımına göre, q. Yapılan sözleşmede işin yer teslimi ön görülmüş ise bu tarih; q. Yer teslim tarihi yok ise, işe fiilen başlama tarihi;
YILLARA SARİ İŞLERDE GEÇİCİ KABUL VE KESİN KABUL KAVRAMLARI GEÇİCİ KABUL İdareye teslim edilen rapora göre binada her hangi bir eksiklik yoksa veya eksiklik olsa bile bu eksikliğin tehlike oluşturmaması ve tüm yapılan işin %5'inden az olması halinde geçici kabul komisyonu tamamlanan inşaat alanına gönderilir. Alana gönderildikten sonra komisyon yapı da eksiklikler tespit ederse bu işleri yaptırır, yaptırmak içinde gereken zorunlu süreyi yüklenici firmaya tahsis eder. Bütün aksaklıklar tamamlandıktan sonra yapı artık idare tarafından teslim alınır. Bu duruma geçici kabul denir. Bu durum inşaatın tamamlanmış olduğunu da ifade eder. Ancak yüklenici firma hala sorumlulukları kendi üzerinde taşımaktadır. Bu süreç kesin kabule kadar devam etmektedir. KESİN KABUL Kesin kabul komisyonu, yüklenici firmanın sözleşmeye uygun hareket edip etmediğini, geçici kabulden sonra herhangi bir eksiklik olup olmadığını
TAAHHÜT ŞEKLİNDEKİ YAPILAN İNŞAATLARDA İŞİN BİTİM TARİHİ qİnşaat ve onarım işlerinde, kar veya zarar işin bitiminde tespit olunur. qİşin bitim tarihi; Gelir vergisi kanunun 44. maddesine göre; qİnşaat ve onarma işlerinde geçici ve kesin kabul usulüne tabi olan hallerde geçici kabulün yapıldığını gösteren tutanağın idarece onaylandığı tarih; diğer hallerde işin fiilen tamamlandığı veya fiilen bırakıldığı tarih bitim tarihi olarak kabul edilir. q. Bitim tarihinden sonra bu işlerle ilgili olarak yapılan giderler, her nam ile olursa olsun elde edilen hasılat, bu giderlerin yapıldığı veya hasılatın elde edildiği yılın kar veya zararının tespitinde dikkate alınır.
TAAHHÜT EDİLEN İŞE EK PROTOKOL YAPILARAK YENİ İŞLER EKLENMESİ DURUMUNDA GEÇİCİ KABUL q. Taahhüt edilen işe, yeni bir sözleşme yapılmadan ek protokol yapılmak suretiyle ana sözleşme koşullarına bağlanır. Bu ek protokol yeni bir iş olarak kabul edilmez. q. Ana iş kapsamında yapılan değişiklik olarak kabul edilir. q. Bu durumda yapılan işler ana sözleşmeye bağlı olarak yapılacağından ek işleri de kapsayacak şekilde yapılır. q. Bu işlerin bitim tarihi olarak geçici kabul tutanağının düzenlendiği tarih esas alınır.
GEÇİCİ KABULUN YAPILMAMASI VEYA GEÇİCİ KABULE TABİL OLMAYAN İŞLERDE İŞİN BİTİM TARİHİNİN TESPİTİ Bazı durumlarda işin bitirilip fiilen kullanılmaya başlamasına karşın, uzun sürece geçici kabulün yapılmadığına rastlanılmaktadır. Özellikle kooperatiflerde sık karşılan bir durumda yönetim değiştiği zaman, gelen diğer yönetimin işleri savsaklayarak geçici kabul işlemlerini yapmaktan imtina edebilmesidir. Bu durum bir yandan müteahhit firmayı mağdur etmekte, diğer yandan ise vergisel işlemlerin zamanında yapılmasına engel olmaktadır. Bu durumda işin bitim tarihi; İşin fiilen tamamlandığı tarih veya, İdareden geçici kabul yapılmasını talep etmesine rağmen, geçici kabul yapılmayıp yapılan işin fiilen bırakılması durumunda tespit edilmiş olacaktır.
ÖZEL SEKTÖRDE İŞİN BİTİM TARİHİNİN TESPİT EDİLMESİ Özel inşaat işletmelerinde işin bitim tarihi, geçici kabul veya kesin kabul şartlarına bağlandıysa, bu durumda geçici kabul tutanağının işveren tarafından onaylandığı tarih, işin bitim tarihi olarak kabul edilir. Özel inşaat işletmelerinde işin bitim tarihi genel olarak, işin fiilen bittiği tarihte tespit edilir. İşin fiilen tamamlanmasından, taahhüt edilenin karşı tarafın kullanımına hazır duruma getirilmesi ya da bırakılması anlaşılmalıdır.
İNŞAAT TAAHHÜT İŞLERİNDE MUHASEBE UYGULAMALARI q. Yıllara sari inşaat ve onarım işleri yapan firmalar hizmet işi yapmaktadır. Bu nedenle aynı yıl içinde yapılan giderler ve maliyetler 740 hizmet üretim maliyeti hesabının borcunda takip edilir. Yılsonunda 740 hesabı, 741 hizmet üretim maliyeti yansıtma hesabının alacağına yansıtılarak 170 - 178 yıllara sari inşaat ve onarım maliyetleri hesabının borcuna kaydedilir. qİşin bittiği yıl ilgili hesaplarda oluşan maliyetler aynı yılda 622 Satılan Hizmet Maliyeti Hesabına borç kaydedilir. q 740 hizmet üretim maliyeti hesabı dışında, gerek duyulması halinde kullanılacak diğer hesaplar ise, 760, 770, 780 kodlu hesaplardır. qİşletme yıllara sari inşaat işleri dışında başka işlerde yapıyor olabilir. Bu işlerden dolayı oluşan giderler ortak gider olmaktadır. İşletme ortak giderlerinden yıllara sari işe düşen payı hesaplayarak, yıllara sari işin maliyetine kaydetmelidir.
q. Hakedişlerden kesilen stopajlar firma tarafından izleyen yıllarda iade ve mahsup yapılacaksa 295 peşin ödenen vergi ve fonlar hesabının borcuna kayıt edilir. q. Müteahhit firmanın aldığı avanslar ise iade edilebileceği de göz önüne alındığında, 340 alınan sipariş avansları hesabının borcuna; işin ilerleyen yıldan sonra biteceği belli ise, 440 alınan sipariş avansları hesabının borcunda takip edilir. q. Yıl içinde elde edilen hakediş gelirleri ise 350 - 358 yıllara sari inşaat ve hakkediş bedelleri alacak hesabına kaydedilerek, iş bitiminde 350 – 358 hesabının bakiyesi, 600 yurtiçi satışlar hesabının alacağına virman yapılarak kapatılır.

YILLARA SARİ İNŞAAT ONARIM İŞLERİNDE SÖZLEŞMELERİN ÖNEMİ VE DİKKAT EDİLMESİ GEREKEN HUSUSLAR q. Sözleşmeler yapılan işin niteliği, kullanılacak malzemelerin standartlarını, karşılıklı tarafların yasal sorumluluklarını, iş kazası, iş güvenliği tedbirleri, işin bedeli, ödeme şekilleri yazılarak etraflıca belirlenmektedir. Sözleşmede inşaatın biteceği süre belli olmaktadır. Fakat elde olmayan sebeplerle inşaatın süresi uzamaktadır. Bu nedenle sözleşmeler stopaj açısından çok önemli olup mümkün mertebe resmi prosedürlere uyularak yapılmalıdır. q. Sözleşmeye göre iş, başladığı yıl bitirildiyse stopaj kesintisi yapılmaz. q. Sözleşmede işin başlama ve bitiş tarihleri belli ise ve iş diğer bir yıla sarkıyorsa, bütün hakedişlerden stopaj kesintisi yapılmalıdır. Örnek: Yapılan iş, sözleşmeye göre Şubat 2016’da başlayıp, Haziran 2017’de bitiyorsa yapılan iş yıllara sari iştir. q. Yapılan sözleşmeye göre işin başladığı yıl biteceği öngörülmüş, ama iş bitirilememiş ve taraflar arasında süre uzatım için ek sözleşme yapılmıştır. Ek sözleşmenin yapıldığı tarih itibari ile stopaj kesintisi yapılmalıdır. Ek sözleşme yoksa işin izleyen yılbaşında stopaj kesintisi yapılır.
qÖrnek: Yapılan iş, sözleşmeye göre Haziran 2017’de başlamış olup, Aralık 2017’de bitmesi gerekirken 2018 Ocak ayında ek süre istenerek süre uzatımı yapılmıştır. 2018 Ocak ayından itibaren stopaj kesintisi uygulanmalıdır. q. Sözleşmeye göre işin yıllara sari olacağı baştan belli ve iş aynı yıl bitti ise, işi yapan kişiler işin ne zaman biteceğini bilemediklerinden dolayı işin başından itibaren stopaj kesintisi yapmalıdırlar. qİşle ilgili hiçbir sözleşme yoksa işin başladığı yılı takip eden ilk yılbaşından itibaren stopaj kesintisi yapılacaktır.
GEÇİCİ KABULDEN SONRA ORTAYA ÇIKAN HASILAT VE MASRAFLARIN VERGİSEL DURUMU q. Geçici kabul komisyonu tutanağı imzaladığı tarihten sonra yüklenici firmanın eksik işleri olacağı farz edilerek, bu işlerin yüklenici firma tarafından yapılmasını kurum isteyecektir. İlgili kurum bu süreyi bir yıl veya iki yıl olarak belirleyip yapılan işle ilgili süreçleri izleyecektir. Bu süre zarfına eksiklik çıkarsa bu eksiklikler yüklenici firma tarafından karşılanacaktır. Kesin kabul ise, ancak bu sürenin sonunda gerçekleşecektir. Müteahhit geçici kabul ile kesin kabul arasında geçen bu sürede işle ilgili bazı harcamalar yaparak maliyete katlanmaktadır. Bu işle ilgili hakedişte almış olabilmektedir. Gelir vergisi kanununun 44. maddesinde ise geçici kabulden sonra ortaya çıkan işlerin nasıl vergilendirileceği açıklanmıştır. q. Söz konusu ilgili kanun gereği; bitim tarihinden sonra bir başka ifadeyle, geçici kabul tarihinden kesin kabul tarihine kadar yapılan bu işlerle ilgili giderler ve elde edilen hasılat, giderin yapıldığı veya hasılatın elde edildiği yıl kar - zarar hesabına intikal ettirilir. Geçici kabul ve kesin kabul tarihleri aynı yıla denk gelirse vergilendirme dönemi aynı olacaktır. Yapılan harcama ve elde edilen hasılatların bir sonraki vergilendirme dönemine
YILLARA SARİ İNŞAAT VE ONARIM İŞLERİNDE STOPAJ UYGULAMALARI qİnşaat taahhüt işlerinde bu işleri yapan gerçek veya tüzel kişilere ödenen bürüt hakediş ödemelerinden stopaj yapılması zorunludur. Yıllara sari inşaat ve onarım işlerinde stopaj kesintisi %3 olarak uygulanır ve iş sahibi tarafından kesinti yapılır. qÇok nadir olmakla birlikte sözleşmeye bağlı olarak, firmaya avans ödemeleri yapılmaktadır. Bu ödemeler müteahhidin hakedişlerinden daha sonra mahsup edilmektedir. Yıllara sari inşaat ve onarım işlerinde verilen avans üzerinden de %3 oranında stopaj kesintisi yapılmalıdır.
TAŞERONLARA İŞ YAPTIRILMASI DURUMUNDA STOPAJ q. Yüklenici firmalar yapmayı düşündüğü işin bir kısmını taşeron firmalara vermektedirler. Bu durumda; taşeronun yaptığı işin yıllara sari inşaat onarım işi olduğu tespit edilebiliyorsa, yüklenici firmanın taşerona yapacağı avanslar ve istihkaklardan stopaj kesintisi yapması zorunludur. q. Taşerona yaptırılan iş, yıllara sari olmaması durumunda ödenen istihkaklardan vergi kesintisi yapılmayacaktır. q. Taşerona yaptırılan işin başlangıçta yıllara sari olmamasına karşın daha sonra yıllara sari olması durumunda, inşaatın yıllara sari olduğu tarihten itibaren ödenen istihkaklardan vergi kesintisi yapılacaktır.
TAŞERONLARLA HER YILA AYRI SÖZLEŞME YAPMASI DURUMUNDA VERGİ KESİNTİSİ Uygulamada çok sık rastlanan bir yöntem ise taşeronla yüklenici firma arasında her yıl için ayrı sözleşme düzenlenmesidir. Bu durumda taşeronun yaptığı iş, sözleşmesine göre başladığı yılda tamamlandığından işverenin yapmış olduğu ödemelerden vergi kesintisi yapılmamaktadır. Maliye idaresi bir özelgesinde, bu işlerin aslında birbirinin devamı olduğu, tekrardan sözleşme yapılmasının ise vergi kesintisine engel olmayacağı ve taşeron firmanın yaptığı işinde yıllara sari iş olarak değerlendirilmesi gerektiğini belirtmiştir.

YILLARA SARİ İNŞAAT VE ONARIM İŞLERİNDE GEÇİCİ VERGİ Geçici vergi uygulaması yıllara sari inşaat işlerinde özellik taşıyan bir konudur. Yıllara sari inşaat işlerinde geçici vergi uygulaması Gelir Vergisi Kanunun 120. maddesinin birinci fıkrasındaki 42. madde kapsamına giren kazançlar hariç denilmek suretiyle yıllara sari inşaat ve onarım işlerinden elde edilen kazançlar geçici vergi kapsamı dışında bırakılmıştır. Bunun nedeni yıllara yaygın inşaat ve onarım işlerinde mükelleflerin aldığı bürüt hakediş ve avanslardan % 3 oranında stopaj kesilmesidir. Geçici kabulü yapılan inşaat, taahhüt işleri bitmiş anlamına gelmektedir. Geçici kabul onay tarihinden sonra iş yapılması durumunda, yapılan yıllara sari işlerden stopaj kesintisi yapılmamalıdır. Bu tür maliyet ve hasılatlar ilgili dönemin geçici vergi beyanına dahil edilerek beyan edilmelidir.
TEŞEKKÜRLER
- Slides: 93