
Slide 8 1 Chapter 8 Akuntansi Piutang Account
- Slides: 51
Slide 8 -1
Chapter 8 Akuntansi Piutang (Account Receivable) Financial Accounting, IFRS Edition Weygandt Kimmel Kieso Slide 8 -2
Study Objectives Slide 8 -3 1. Mengidentifikasi jenis-jenis piutang 2. Menjelaskan bagaimana pengakuan piutang usaha 3. Membedakan berbagai metode dan basis penilaian piutang usaha 4. Memahami prosedur pencatatan disposisi piutang usaha 5. Menghitung tanggal jatuh tempo dan bunga piutang wesel 6. Menjelaskan bagaimana pengakuan piutang wesel 7. Menguraikan cara penilaian piutang wesel 8. Memahami prosedur pencatatan disposisi piutang wesel 9. Menjelaskan penyajian piutang pada Laporan Keuangan serta bagaimana menganalisis Laporan Keuangan terkait piutang
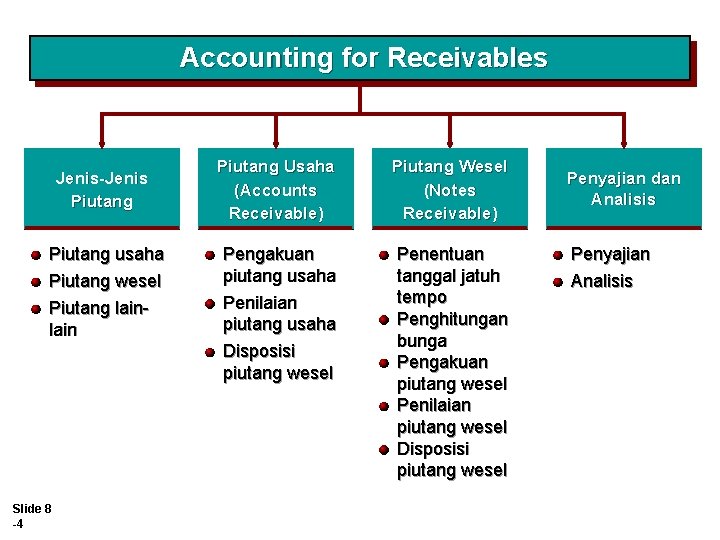
Accounting for Receivables Jenis-Jenis Piutang usaha Piutang wesel Piutang lain Slide 8 -4 Piutang Usaha (Accounts Receivable) Piutang Wesel (Notes Receivable) Pengakuan piutang usaha Penilaian piutang usaha Disposisi piutang wesel Penentuan tanggal jatuh tempo Penghitungan bunga Pengakuan piutang wesel Penilaian piutang wesel Disposisi piutang wesel Penyajian dan Analisis Penyajian Analisis
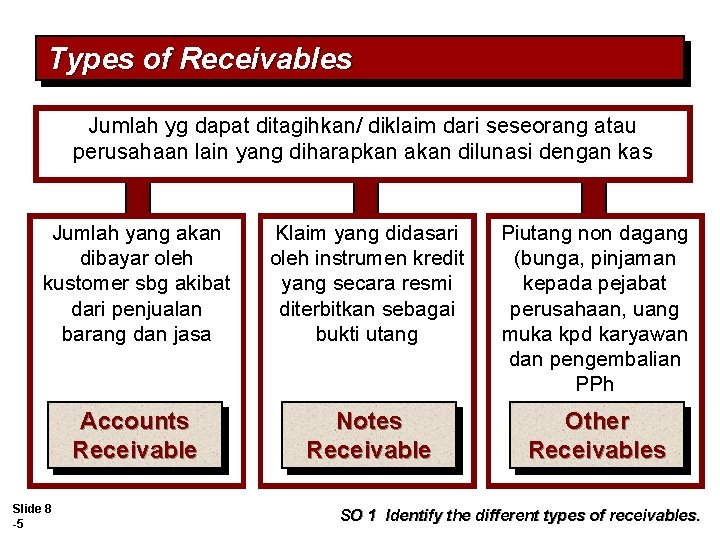
Types of Receivables Jumlah yg dapat ditagihkan/ diklaim dari seseorang atau perusahaan lain yang diharapkan akan dilunasi dengan kas Jumlah yang akan dibayar oleh kustomer sbg akibat dari penjualan barang dan jasa Klaim yang didasari oleh instrumen kredit yang secara resmi diterbitkan sebagai bukti utang Piutang non dagang (bunga, pinjaman kepada pejabat perusahaan, uang muka kpd karyawan dan pengembalian PPh Accounts Receivable Notes Receivable Other Receivables Slide 8 -5 SO 1 Identify the different types of receivables.
Accounts Receivable Tiga isu utama: 1. Pengakuan Piutang Usaha (recognizing) 2. Penilaian Piutang Usaha (Valuing) 3. Disposisi Piutang Usaha (Disposing) Pengakuan Piutang Usaha (Recognizing Accounts Receivable) Latihan berikut adalah ilustrasi bab sebelumnya tentang usaha perdagangan. Untuk memudahkan, akun persediaan dan kos barang terjual diabaikan. Slide 8 -6 SO 1 Identify the different types of receivables.
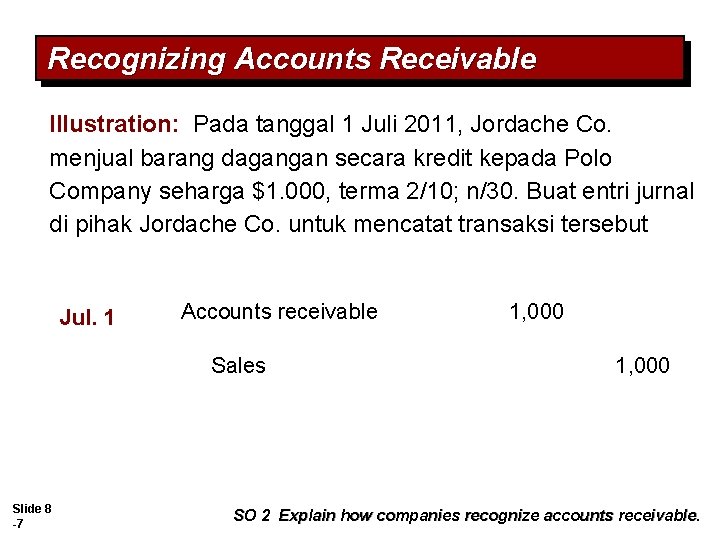
Recognizing Accounts Receivable Illustration: Pada tanggal 1 Juli 2011, Jordache Co. menjual barang dagangan secara kredit kepada Polo Company seharga $1. 000, terma 2/10; n/30. Buat entri jurnal di pihak Jordache Co. untuk mencatat transaksi tersebut Jul. 1 Accounts receivable Sales Slide 8 -7 1, 000 SO 2 Explain how companies recognize accounts receivable.
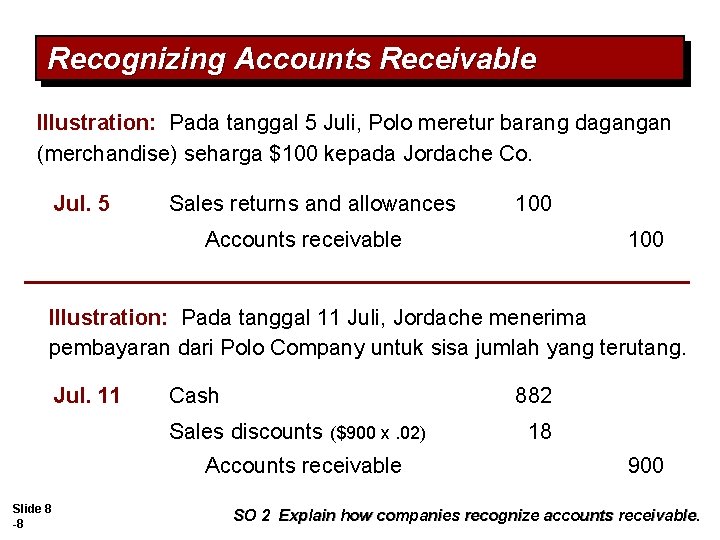
Recognizing Accounts Receivable Illustration: Pada tanggal 5 Juli, Polo meretur barang dagangan (merchandise) seharga $100 kepada Jordache Co. Jul. 5 Sales returns and allowances 100 Accounts receivable 100 Illustration: Pada tanggal 11 Juli, Jordache menerima pembayaran dari Polo Company untuk sisa jumlah yang terutang. Jul. 11 Cash 882 Sales discounts ($900 x. 02) Accounts receivable Slide 8 -8 18 900 SO 2 Explain how companies recognize accounts receivable.
Accounts Receivable Penilaian Piutang Usaha (Valuing Accounts Receivables) Piutang usaha dilaporkan sebagai aset pada Laporan Posisi Keuangan/ Neraca Piutang usaha dilaporkan sebesar jumlah yang diharapkan dapat ditagih/ diterima pembayarannya oleh perusahaan Penjualan kredit mengakibatkan timbulnya risiko piutang tak tertagih Penilaian piutang bisa saja menyulitkan karena piutang yang tak tertagih belum diketahui sehingga harus diestimasi Slide 8 -9 SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
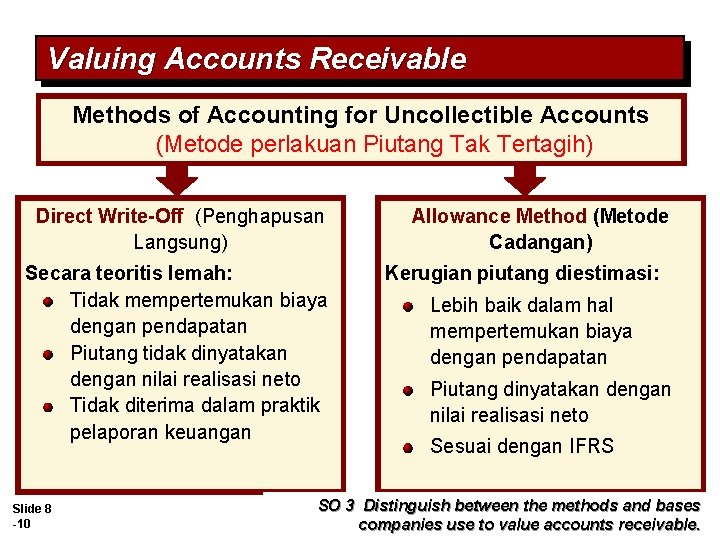
Valuing Accounts Receivable Methods of Accounting for Uncollectible Accounts (Metode perlakuan Piutang Tak Tertagih) Direct Write-Off (Penghapusan Langsung) Secara teoritis lemah: Tidak mempertemukan biaya dengan pendapatan Piutang tidak dinyatakan dengan nilai realisasi neto Tidak diterima dalam praktik pelaporan keuangan Slide 8 -10 Allowance Method (Metode Cadangan) Kerugian piutang diestimasi: Lebih baik dalam hal mempertemukan biaya dengan pendapatan Piutang dinyatakan dengan nilai realisasi neto Sesuai dengan IFRS SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
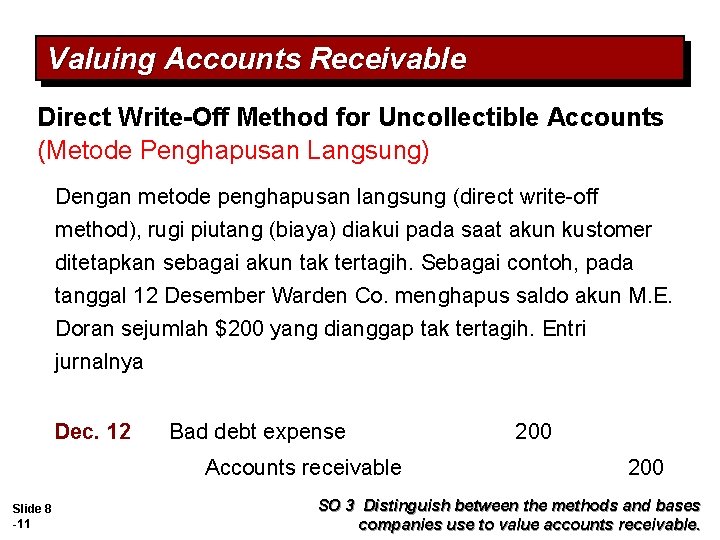
Valuing Accounts Receivable Direct Write-Off Method for Uncollectible Accounts (Metode Penghapusan Langsung) Dengan metode penghapusan langsung (direct write-off method), rugi piutang (biaya) diakui pada saat akun kustomer ditetapkan sebagai akun tak tertagih. Sebagai contoh, pada tanggal 12 Desember Warden Co. menghapus saldo akun M. E. Doran sejumlah $200 yang dianggap tak tertagih. Entri jurnalnya Dec. 12 Bad debt expense Accounts receivable Slide 8 -11 200 SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
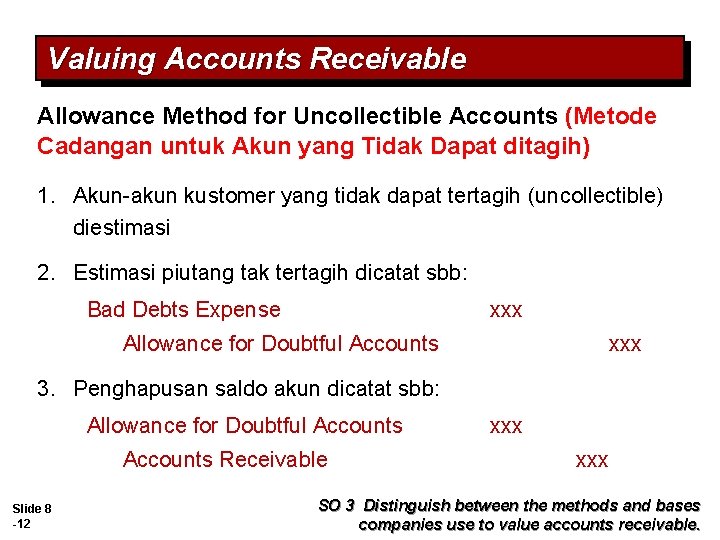
Valuing Accounts Receivable Allowance Method for Uncollectible Accounts (Metode Cadangan untuk Akun yang Tidak Dapat ditagih) 1. Akun-akun kustomer yang tidak dapat tertagih (uncollectible) diestimasi 2. Estimasi piutang tak tertagih dicatat sbb: Bad Debts Expense xxx Allowance for Doubtful Accounts xxx 3. Penghapusan saldo akun dicatat sbb: Allowance for Doubtful Accounts Receivable Slide 8 -12 xxx SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
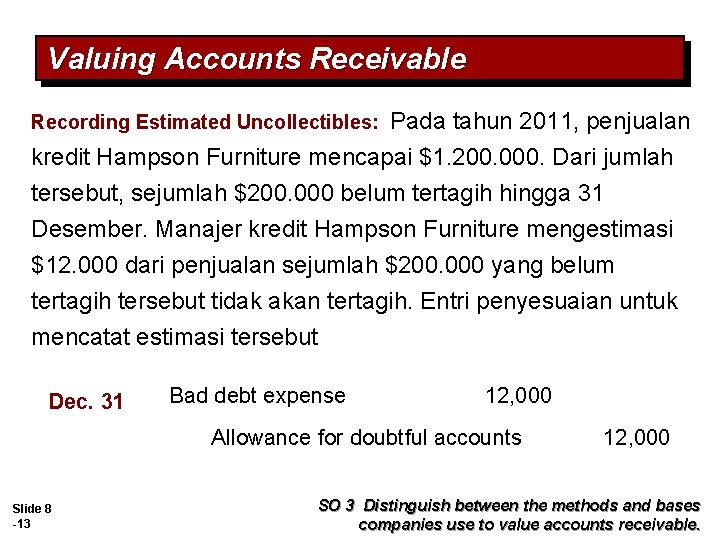
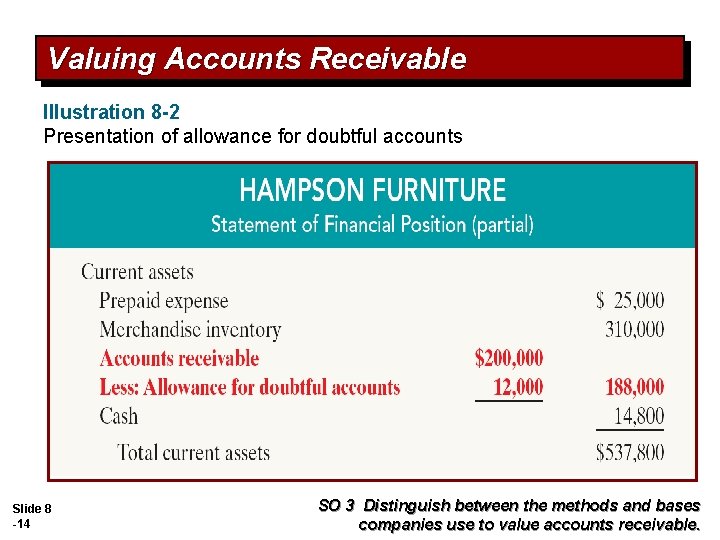
Valuing Accounts Receivable Pada tahun 2011, penjualan kredit Hampson Furniture mencapai $1. 200. 000. Dari jumlah tersebut, sejumlah $200. 000 belum tertagih hingga 31 Desember. Manajer kredit Hampson Furniture mengestimasi $12. 000 dari penjualan sejumlah $200. 000 yang belum tertagih tersebut tidak akan tertagih. Entri penyesuaian untuk mencatat estimasi tersebut Recording Estimated Uncollectibles: Dec. 31 Bad debt expense 12, 000 Allowance for doubtful accounts Slide 8 -13 12, 000 SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
Valuing Accounts Receivable Illustration 8 -2 Presentation of allowance for doubtful accounts Slide 8 -14 SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
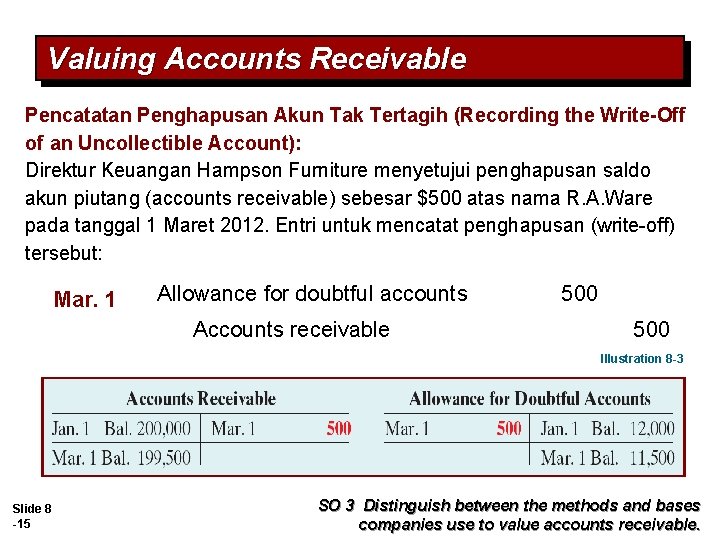
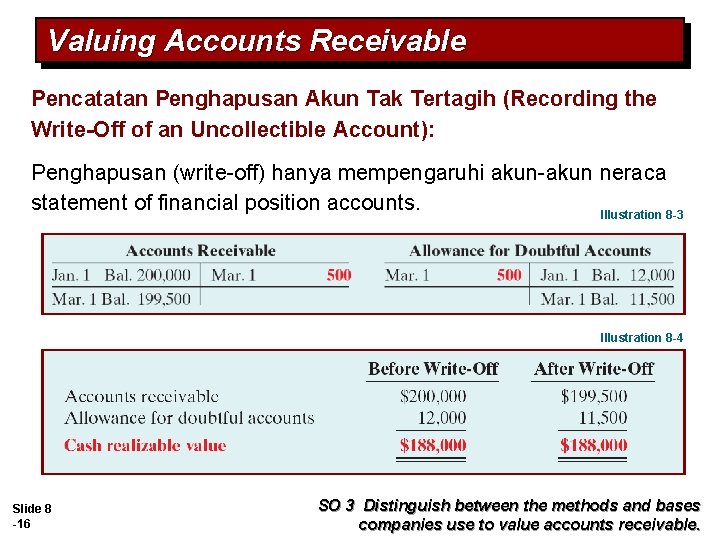
Valuing Accounts Receivable Pencatatan Penghapusan Akun Tak Tertagih (Recording the Write-Off of an Uncollectible Account): Direktur Keuangan Hampson Furniture menyetujui penghapusan saldo akun piutang (accounts receivable) sebesar $500 atas nama R. A. Ware pada tanggal 1 Maret 2012. Entri untuk mencatat penghapusan (write-off) tersebut: Mar. 1 Allowance for doubtful accounts Accounts receivable 500 Illustration 8 -3 Slide 8 -15 SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
Valuing Accounts Receivable Pencatatan Penghapusan Akun Tak Tertagih (Recording the Write-Off of an Uncollectible Account): Penghapusan (write-off) hanya mempengaruhi akun-akun neraca statement of financial position accounts. Illustration 8 -3 Illustration 8 -4 Slide 8 -16 SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
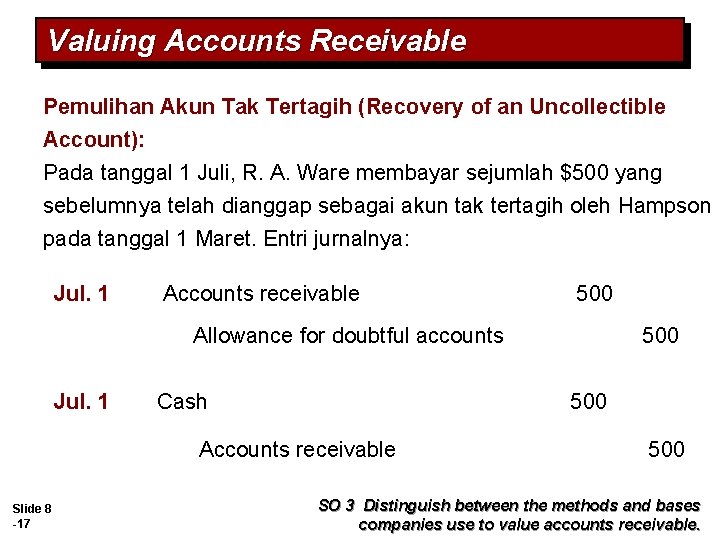
Valuing Accounts Receivable Pemulihan Akun Tak Tertagih (Recovery of an Uncollectible Account): Pada tanggal 1 Juli, R. A. Ware membayar sejumlah $500 yang sebelumnya telah dianggap sebagai akun tak tertagih oleh Hampson pada tanggal 1 Maret. Entri jurnalnya: Jul. 1 Accounts receivable 500 Allowance for doubtful accounts Jul. 1 Cash 500 Accounts receivable Slide 8 -17 500 SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
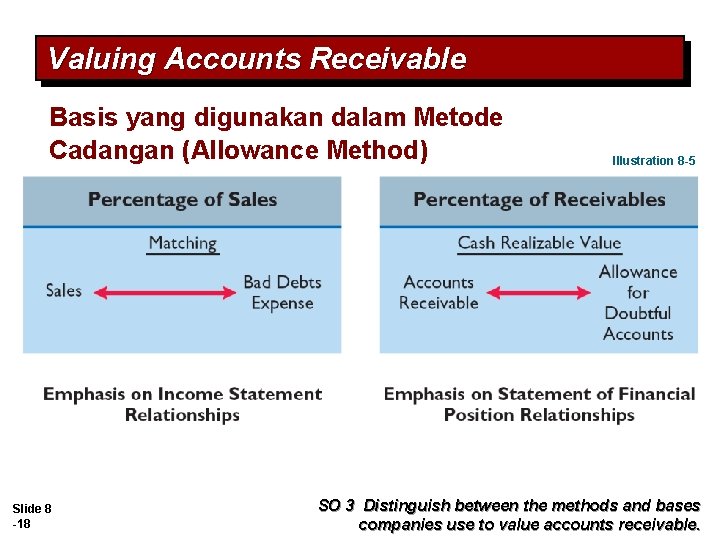
Valuing Accounts Receivable Basis yang digunakan dalam Metode Cadangan (Allowance Method) Slide 8 -18 Illustration 8 -5 SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
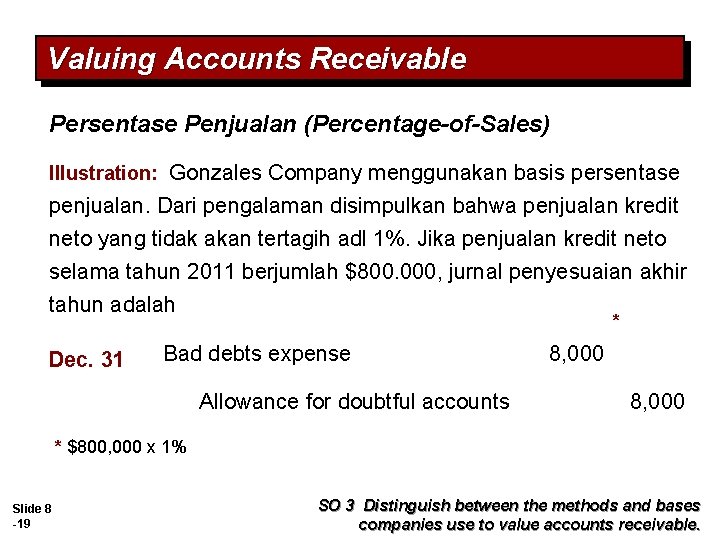
Valuing Accounts Receivable Persentase Penjualan (Percentage-of-Sales) Illustration: Gonzales Company menggunakan basis persentase penjualan. Dari pengalaman disimpulkan bahwa penjualan kredit neto yang tidak akan tertagih adl 1%. Jika penjualan kredit neto selama tahun 2011 berjumlah $800. 000, jurnal penyesuaian akhir tahun adalah * Dec. 31 Bad debts expense Allowance for doubtful accounts 8, 000 * $800, 000 x 1% Slide 8 -19 SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
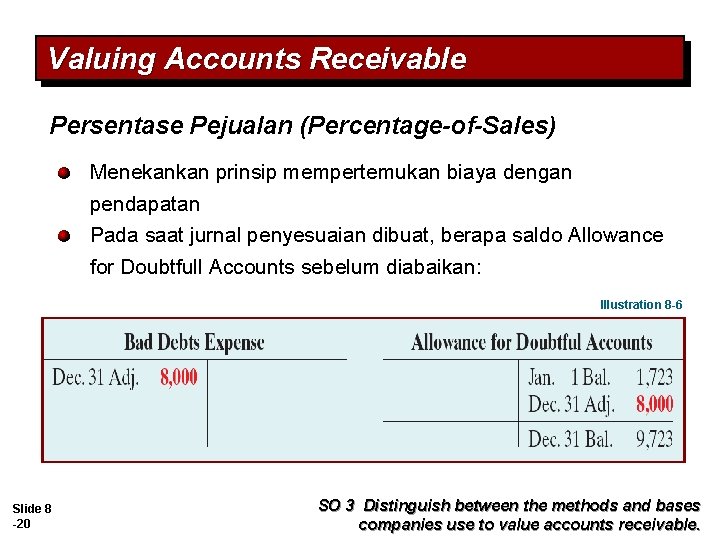
Valuing Accounts Receivable Persentase Pejualan (Percentage-of-Sales) Menekankan prinsip mempertemukan biaya dengan pendapatan Pada saat jurnal penyesuaian dibuat, berapa saldo Allowance for Doubtfull Accounts sebelum diabaikan: Illustration 8 -6 Slide 8 -20 SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
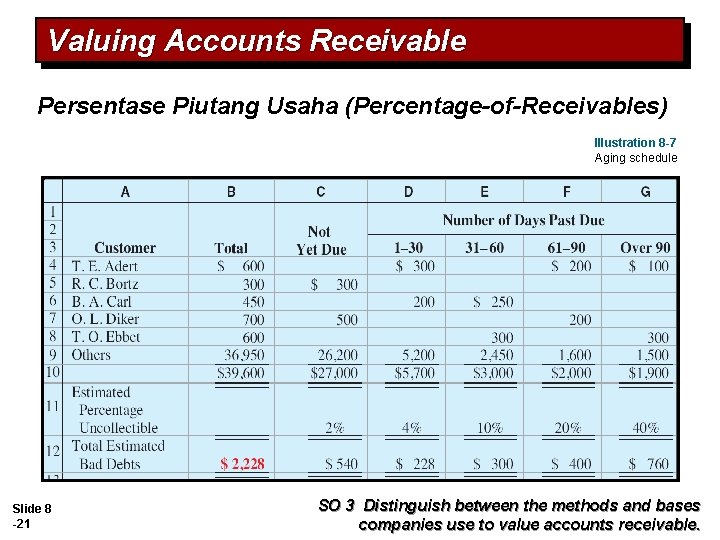
Valuing Accounts Receivable Persentase Piutang Usaha (Percentage-of-Receivables) Illustration 8 -7 Aging schedule Slide 8 -21 SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
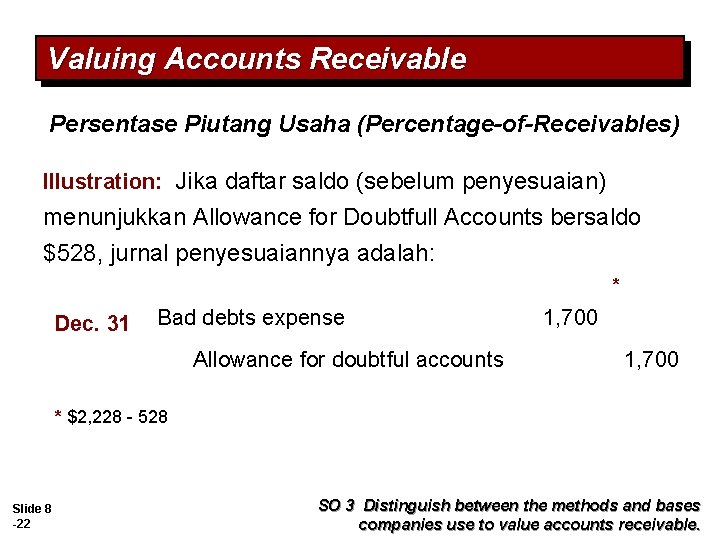
Valuing Accounts Receivable Persentase Piutang Usaha (Percentage-of-Receivables) Illustration: Jika daftar saldo (sebelum penyesuaian) menunjukkan Allowance for Doubtfull Accounts bersaldo $528, jurnal penyesuaiannya adalah: * Dec. 31 Bad debts expense Allowance for doubtful accounts 1, 700 * $2, 228 - 528 Slide 8 -22 SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
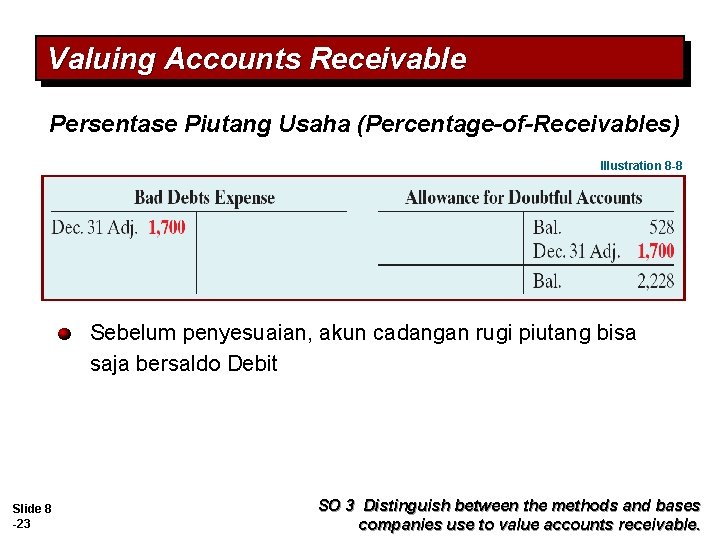
Valuing Accounts Receivable Persentase Piutang Usaha (Percentage-of-Receivables) Illustration 8 -8 Sebelum penyesuaian, akun cadangan rugi piutang bisa saja bersaldo Debit Slide 8 -23 SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
Valuing Accounts Receivable Ringkasan Percentage of Sales approach: Menekankan estimasi biaya “Bad debt expense”, saldo akun cadangan diabaikan Mempertemukan biaya dengan pendapatan Percentage of Receivables approach: Menghasilkan penilaian piutang yang lebih akurat pada Laporan Posisi Keuangan/ Neraca Estimasi bisa dibuat lebih teliti dengan analisis piutang menurut waktu (aging schedule) Saldo akun cadangan diperhitungkan, biaya hanya efek samping Slide 8 -24 SO 3 Distinguish between the methods and bases companies use to value accounts receivable.
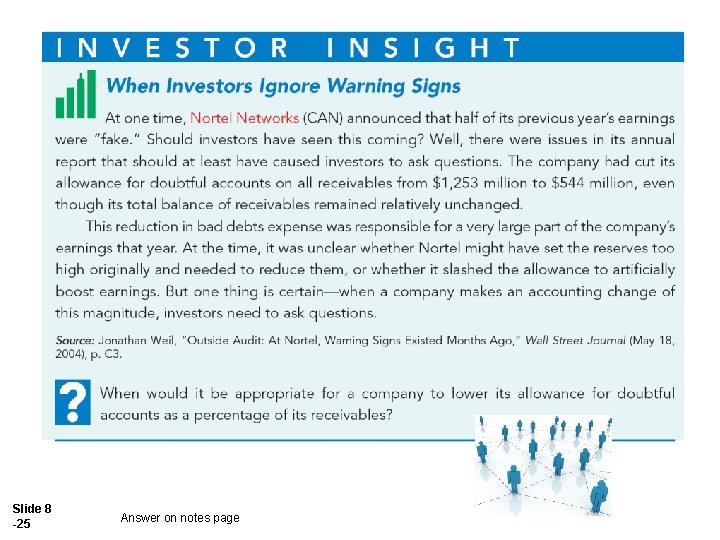
Slide 8 -25 Answer on notes page
Accounts Receivable Disposisi Piutang Usaha (Disposing of Accounts Receivable) Perusahaan bisa saja menjual piutangnya karena dua alasan utama: 1. Piutang mungkin menjadi satu-satunya sumber kas yang dapat diharapkan 2. Penagihannya memakan waktu dan biaya yang besar Slide 8 -26 SO 4 Describe the entries to record the disposition of accounts receivable.
Disposing of Accounts Receivable Penjualan Piutang (Sale of Receivables) Faktor: Ø Membeli piutang dari perusahaan dan kemudian menagih pembayarannya secara langsung dari kustomer Ø Biasanya memungut komisi kepada perusahaan yang menjual piutangnya Ø Besarnya komisi antara 1 -3% dari jumlah piutang yang dibeli Slide 8 -27 SO 4 Describe the entries to record the disposition of accounts receivable.
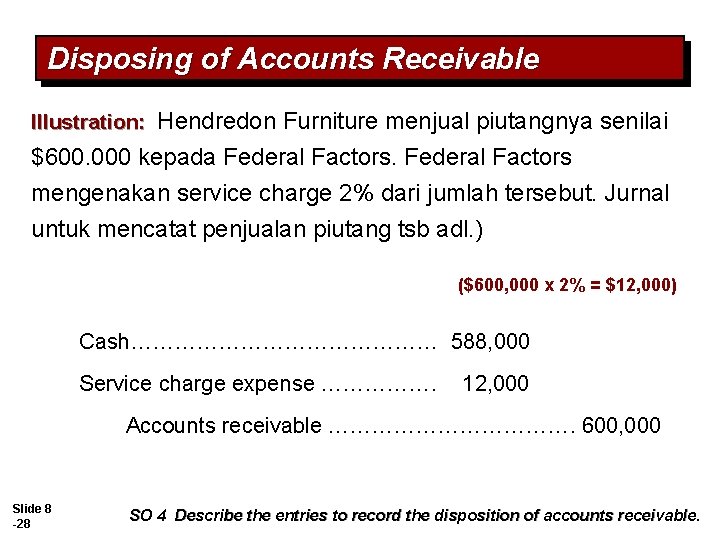
Disposing of Accounts Receivable Illustration: Hendredon Furniture menjual piutangnya senilai $600. 000 kepada Federal Factors mengenakan service charge 2% dari jumlah tersebut. Jurnal untuk mencatat penjualan piutang tsb adl. ) ($600, 000 x 2% = $12, 000) Cash………………… 588, 000 Service charge expense ……………. 12, 000 Accounts receivable ………………. 600, 000 Slide 8 -28 SO 4 Describe the entries to record the disposition of accounts receivable.
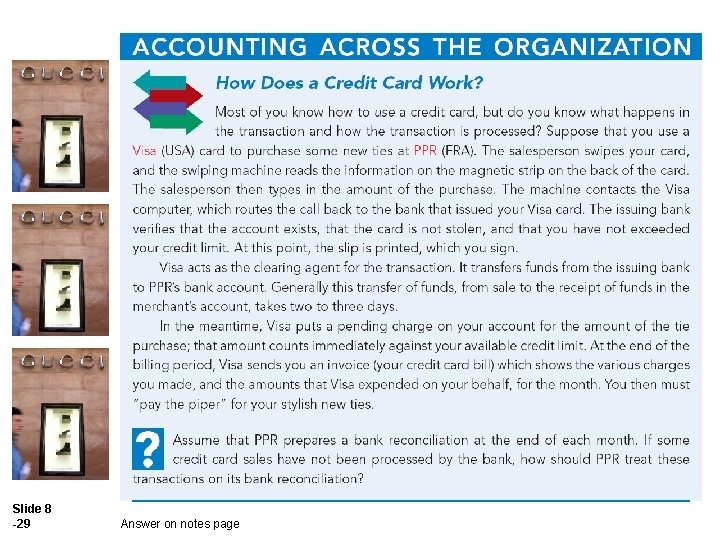
Slide 8 -29 Answer on notes page
Disposing of Accounts Receivable Penjualan Kartu Kredit (Credit Card Sales) Retailer memperlakukan penjualan dengan kartu kredit sama dengan penjualan tunai Retailer harus membayar fee kepada penyedia layanan kartu kredit antara 2 -4% sbg biaya pemrosesan transaksi Retailer mencatat penjualan dengan cara yang sama seperti penyetoran cek dari penjualan tunai Slide 8 -30 SO 4 Describe the entries to record the disposition of accounts receivable.
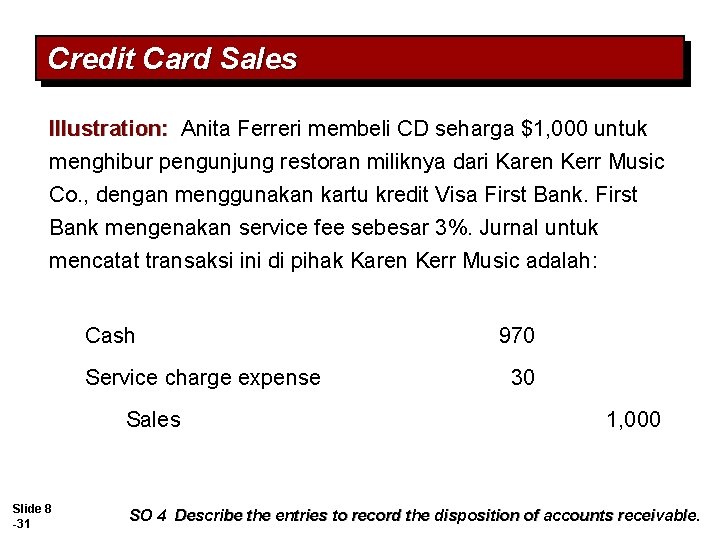
Credit Card Sales Illustration: Anita Ferreri membeli CD seharga $1, 000 untuk menghibur pengunjung restoran miliknya dari Karen Kerr Music Co. , dengan menggunakan kartu kredit Visa First Bank mengenakan service fee sebesar 3%. Jurnal untuk mencatat transaksi ini di pihak Karen Kerr Music adalah: Cash Service charge expense Sales Slide 8 -31 970 30 1, 000 SO 4 Describe the entries to record the disposition of accounts receivable.
Notes Receivable Wesel atau surat sanggup adl janji tertulis untuk membayar uang sejumlah tertentu atas permintaan atau pada tanggal tertentu yang telah ditetapkan Wesel digunakan: 1. Ketika seseorang atau perusahaan meminjamkan uang 2. Ketika jumlah transaksi dan periode kredit telah melewati batas normal 3. Sebagai penyelesaian piutang usaha Slide 8 -32 SO 5 Compute the maturity date of and interest on notes receivable.
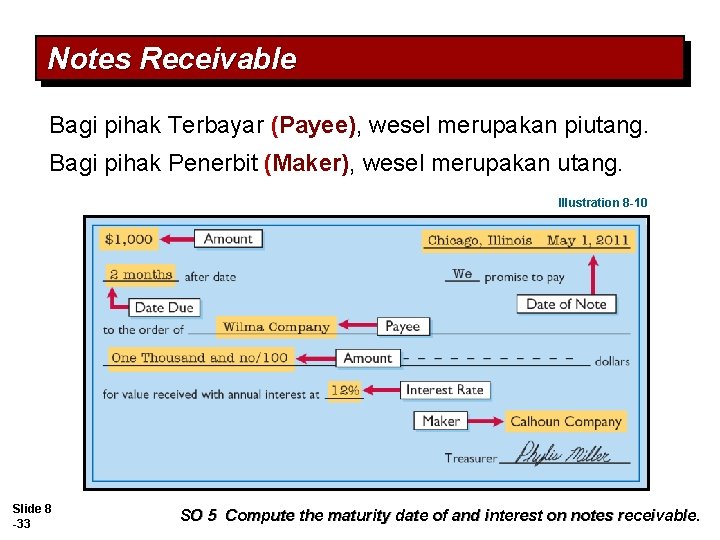
Notes Receivable Bagi pihak Terbayar (Payee), wesel merupakan piutang. Bagi pihak Penerbit (Maker), wesel merupakan utang. Illustration 8 -10 Slide 8 -33 SO 5 Compute the maturity date of and interest on notes receivable.
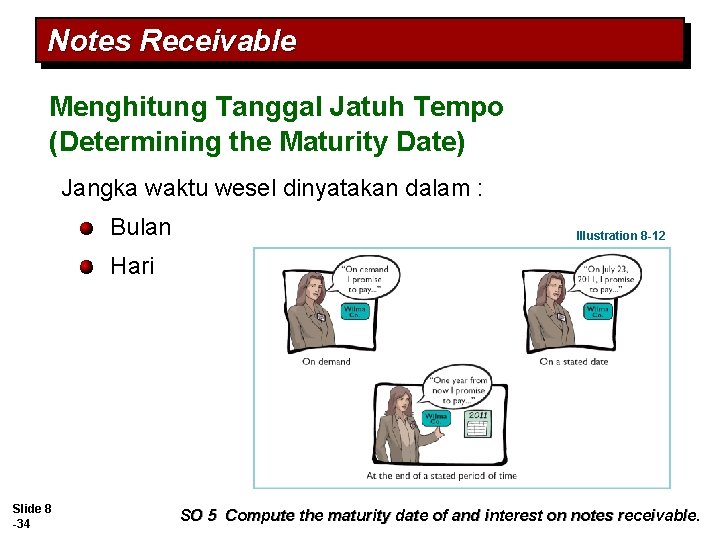
Notes Receivable Menghitung Tanggal Jatuh Tempo (Determining the Maturity Date) Jangka waktu wesel dinyatakan dalam : Bulan Illustration 8 -12 Hari Slide 8 -34 SO 5 Compute the maturity date of and interest on notes receivable.
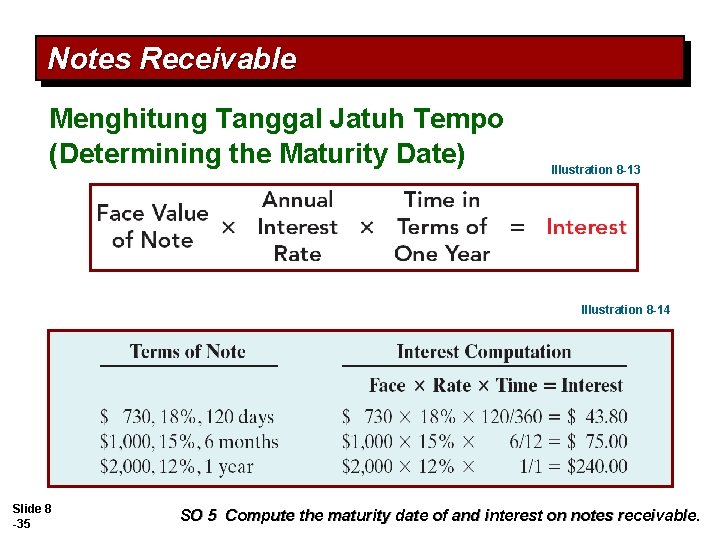
Notes Receivable Menghitung Tanggal Jatuh Tempo (Determining the Maturity Date) Illustration 8 -13 Illustration 8 -14 Slide 8 -35 SO 5 Compute the maturity date of and interest on notes receivable.
Notes Receivable Pengakuan Piutang Wesel (Recognizing Notes Receivable) Illustration: Calhoun Company menerbitkan wesel $1, 000, 2 bulan, 12% sebagai penyelesaian utangnya yang telah melewati batas waktu faktur. Wilma Company membuat jurnal berikut untuk mencatat penerimaan wesel tersebut. Notes receivable 1, 000 Accounts receivable Slide 8 -36 1, 000 SO 6 Explain how companies recognize notes receivable.
Notes Receivable Penilaian Piutang Wesel (Valuing Notes Receivable) Seperti halnya piutang usaha, wesel jangka pendek dilaporkan sebesar cash (net) realizable value Estimasi cash realizable value serta bad debts expense untuk wesel dilakukan dengan cara yang sama seperti untuk piutang Allowance for Doubtful Accounts adalah kontra akun piutang wesel dan piutang usaha Slide 8 -37 SO 7 Describe how companies value notes receivable.
Notes Receivable Disposisi Piutang Wesel (Disposing of Notes Receivable) 1. Wesel bisa dipegang oleh pihak terbayar hingga tanggal jatuh tempo 2. Pihak pembuat wesel bisa saja gagal bayar sehingga pihak terbayar harus melakukan penyesuaian akun terkait 3. Pemegang wesel bisa juga mempercepat pemerolehan kas dari wesel dengan cara menjualnya Slide 8 -38 SO 8 Describe the entries to record the disposition of notes receivable.
Notes Receivable Disposisi Piutang Wesel (Disposing of Notes Receivable) Honor of Notes Receivable (Wesel Terbayar Lunas) Wesel terbayar lunas (honored) jika pihak pembuatnya melunasi wesel pada tanggal jatuh tempo Dishonor of Notes Receivable (Wesel Tak Terbayar Lunas) Wesel tak terbayar lunas (dishonored) adl wesel yang tidak dilunasi pada saat jatuh tempo Wesel tak terbayar lunas tidak bisa dipertukarkan (no longer negotiable) Slide 8 -39 SO 8 Describe the entries to record the disposition of notes receivable.
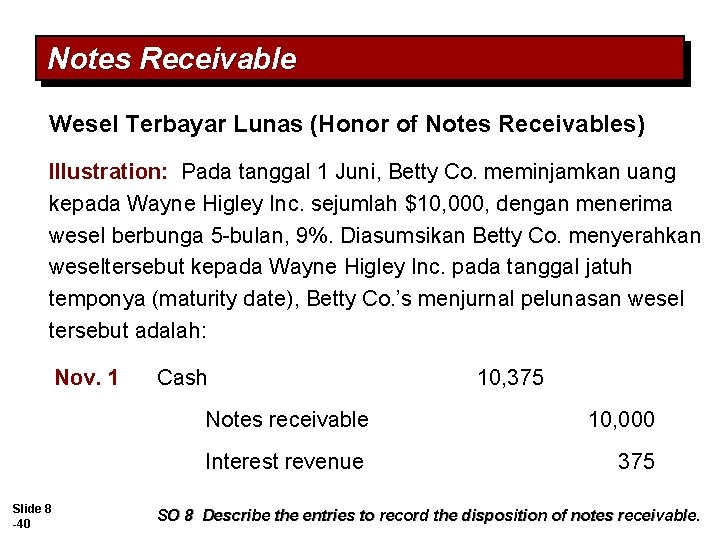
Notes Receivable Wesel Terbayar Lunas (Honor of Notes Receivables) Illustration: Pada tanggal 1 Juni, Betty Co. meminjamkan uang kepada Wayne Higley Inc. sejumlah $10, 000, dengan menerima wesel berbunga 5 -bulan, 9%. Diasumsikan Betty Co. menyerahkan weseltersebut kepada Wayne Higley Inc. pada tanggal jatuh temponya (maturity date), Betty Co. ’s menjurnal pelunasan wesel tersebut adalah: Nov. 1 Slide 8 -40 Cash 10, 375 Notes receivable 10, 000 Interest revenue 375 SO 8 Describe the entries to record the disposition of notes receivable.
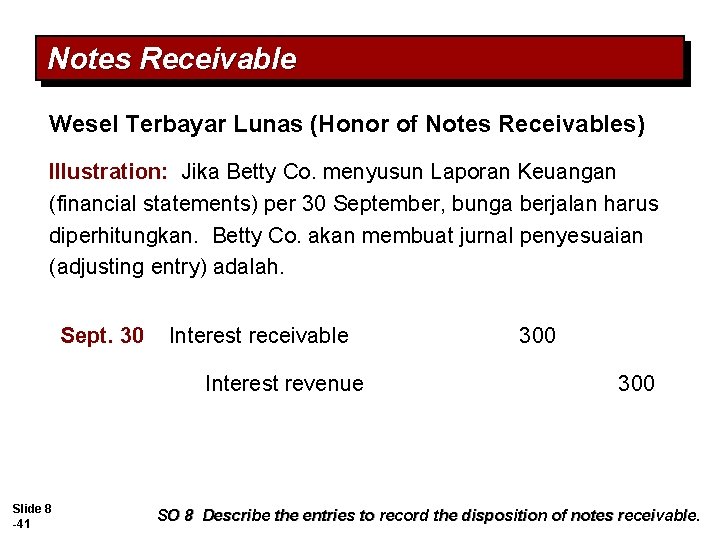
Notes Receivable Wesel Terbayar Lunas (Honor of Notes Receivables) Illustration: Jika Betty Co. menyusun Laporan Keuangan (financial statements) per 30 September, bunga berjalan harus diperhitungkan. Betty Co. akan membuat jurnal penyesuaian (adjusting entry) adalah. Sept. 30 Interest receivable Interest revenue Slide 8 -41 300 SO 8 Describe the entries to record the disposition of notes receivable.
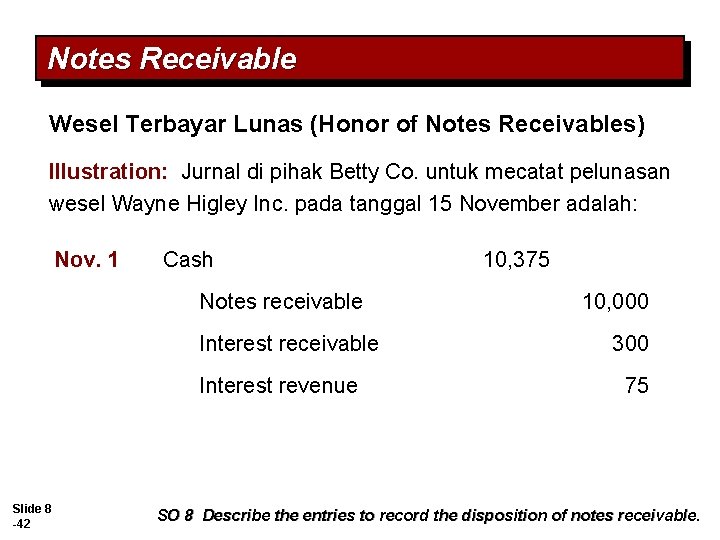
Notes Receivable Wesel Terbayar Lunas (Honor of Notes Receivables) Illustration: Jurnal di pihak Betty Co. untuk mecatat pelunasan wesel Wayne Higley Inc. pada tanggal 15 November adalah: Nov. 1 Cash Notes receivable Interest revenue Slide 8 -42 10, 375 10, 000 300 75 SO 8 Describe the entries to record the disposition of notes receivable.
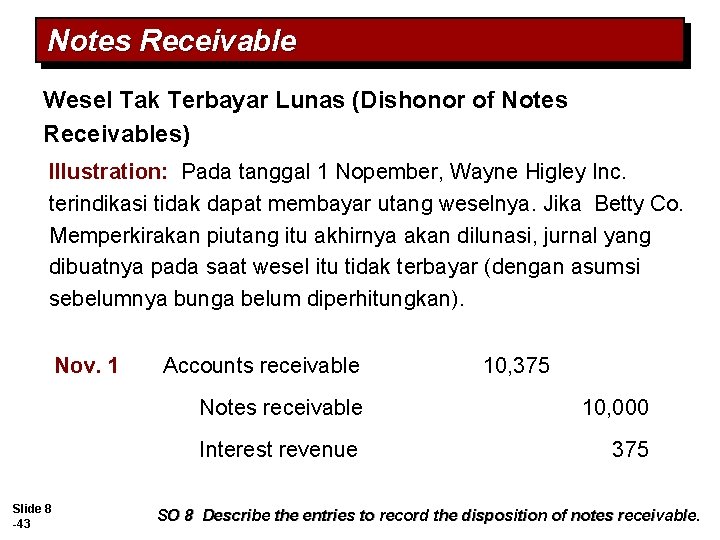
Notes Receivable Wesel Tak Terbayar Lunas (Dishonor of Notes Receivables) Illustration: Pada tanggal 1 Nopember, Wayne Higley Inc. terindikasi tidak dapat membayar utang weselnya. Jika Betty Co. Memperkirakan piutang itu akhirnya akan dilunasi, jurnal yang dibuatnya pada saat wesel itu tidak terbayar (dengan asumsi sebelumnya bunga belum diperhitungkan). Nov. 1 Slide 8 -43 Accounts receivable 10, 375 Notes receivable 10, 000 Interest revenue 375 SO 8 Describe the entries to record the disposition of notes receivable.
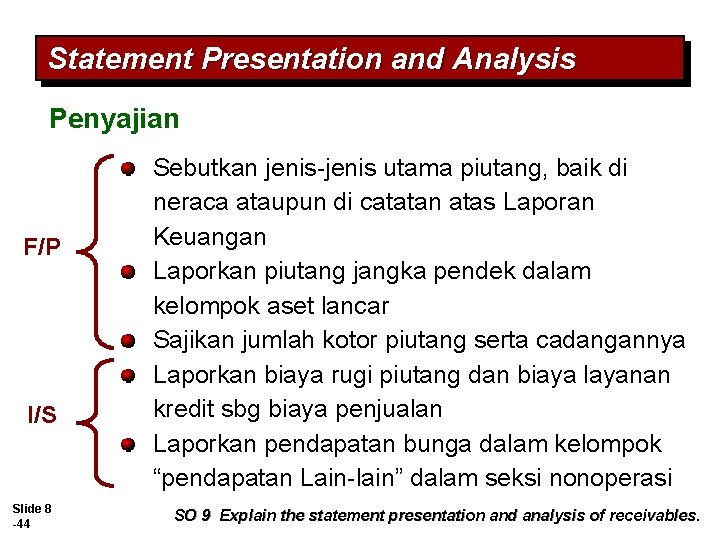
Statement Presentation and Analysis Penyajian F/P I/S Slide 8 -44 Sebutkan jenis-jenis utama piutang, baik di neraca ataupun di catatan atas Laporan Keuangan Laporkan piutang jangka pendek dalam kelompok aset lancar Sajikan jumlah kotor piutang serta cadangannya Laporkan biaya rugi piutang dan biaya layanan kredit sbg biaya penjualan Laporkan pendapatan bunga dalam kelompok “pendapatan Lain-lain” dalam seksi nonoperasi SO 9 Explain the statement presentation and analysis of receivables.
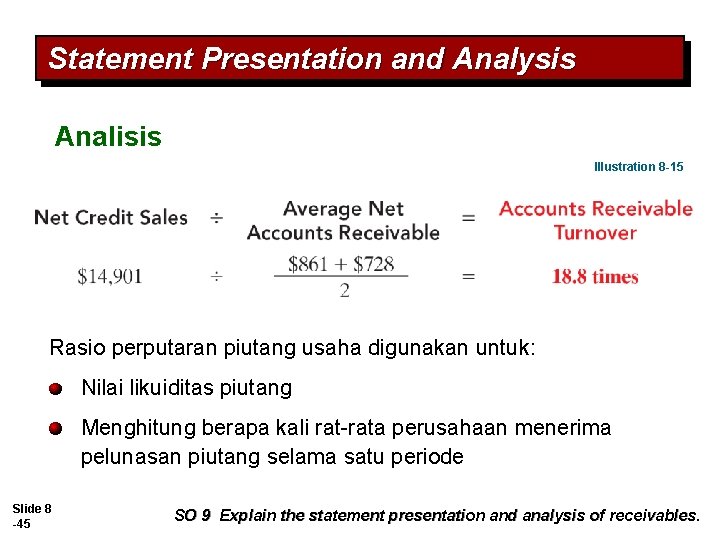
Statement Presentation and Analysis Analisis Illustration 8 -15 Rasio perputaran piutang usaha digunakan untuk: Nilai likuiditas piutang Menghitung berapa kali rat-rata perusahaan menerima pelunasan piutang selama satu periode Slide 8 -45 SO 9 Explain the statement presentation and analysis of receivables.
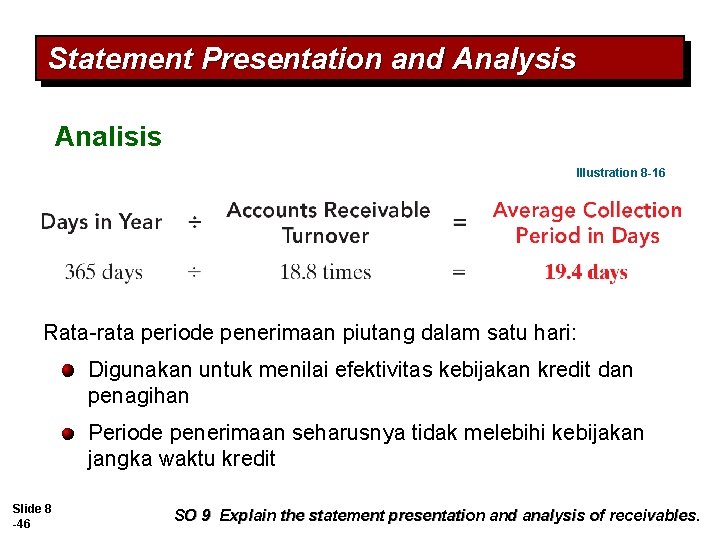
Statement Presentation and Analysis Analisis Illustration 8 -16 Rata-rata periode penerimaan piutang dalam satu hari: Digunakan untuk menilai efektivitas kebijakan kredit dan penagihan Periode penerimaan seharusnya tidak melebihi kebijakan jangka waktu kredit Slide 8 -46 SO 9 Explain the statement presentation and analysis of receivables.
Understanding U. S. GAAP Key Differences Perlakuan Akuntansi Piutang IFRS mengelompokkan aset-aset keuangan menjadi empat kategori utama, yang diantaranya mencakup loans dan receivables. GAAP tidak memiliki kategori loans and receivables. GAAP and IFRS memperlakukan piutang tak tertagih (account for bad debts) dengan cara yang sama. Kedua standar tersebut memperlakukan piutang jangka pendek (short-term receivables) sebesar biaya amortisasi (amortized cost), disesuaikan dengan cadangan kerugian piutang (allowances for doubtful accounts). Slide 8 -47
Understanding U. S. GAAP Key Differences Perlakuan Akuntansi Piutang Seperti IASB, FASB tengah mengimplementasikan pengukuran nilai wajar (fair value) untuk semua jenis instrumen keuangan, tetapi keduanya menghadapi perlawanan sengit dari berbagai kelompok. Sebagai akibatnya, kedua dewan tersebut mengadopsi pendekatan bertahap, tahap pertama adalah kewajiban pengungkapan informasi nilai wajar di catatan atas Laporan Keuangan. Tahap kedua adalah diberikannya opsi nilai wajar (fair value), yang memperbolehkan, tapi tidak mewajibkan, perusahaan untuk melaporkan jenis-jenis instrumen keuangan tertentu dengan nilai wajar (fair value) di Laporan Keuangan. Kedua dewan telah menunjukkan keyakinan mereka bahwa semua instrumen keuangan harus dicatat dan dilaporkan dengan nilai wajar (fair value). Slide 8 -48
Understanding U. S. GAAP Key Differences Perlakuan Akuntansi Piutang IFRS and GAAP berbeda dalam kriteria yang digunakan untuk men-derecognize (umumnya melalui penjualan atau factoring). IFRS menggabungkan pendekatannya yang berfokus pada risks and rewards dan loss of control. GAAP menggunakan loss of control sebagai krieteria utama. Selain itu, IFRS memperbolehkan partial derecognition; sementara GAAP tidak. Slide 8 -49 IFRS menetapkan prosedur dua tahap untuk menentukan penurunan nilai (impairment) piutang untuk satu periode. Proses tersebut dimulai dengan identifikasi impairment piutang-piutang secara individual dan kemudian mengestimasi impairment piutang secara kolektif. GAAP tidak menetapkan pendekatan semacam itu.
Understanding U. S. GAAP Looking to the Future Perlakuan Akuntansi Piutang Both the IASB and the FASB have indicated that they believe that financial statements would be more transparent and understandable if companies recorded and reported all financial instruments at fair value. The fair value option for recording financial instruments, such as receivables, is an important step in moving closer to fair value recording. However, we hope that this is only an intermediate step and that the Boards continue to work toward the adoption of comprehensive fair value accounting for financial instruments. In their current deliberations regarding accounting for financial instruments, it appears that IASB wants amortized costs for receivables, but GAAP is tending toward fair value. Slide 8 -50
Copyright “Copyright © 2011 John Wiley & Sons, Inc. All rights reserved. Reproduction or translation of this work beyond that permitted in Section 117 of the 1976 United States Copyright Act without the express written permission of the copyright owner is unlawful. Request for further information should be addressed to the Permissions Department, John Wiley & Sons, Inc. The purchaser may make back-up copies for his/her own use only and not for distribution or resale. The Publisher assumes no responsibility for errors, omissions, or damages, caused by the use of these programs or from the use of the information contained herein. ” Slide 8 -51