
Skattlegging av aksjeselskaper og utsatt skattmodellen n Kapitlet
- Slides: 32
Skattlegging av aksjeselskaper og utsatt skatt-modellen n Kapitlet begrenser seg til å se på skattlegging av aksjeselskaper Kapittel 4 1
Ulike formål n Formålet med finansregnskapet er å beregne det bedriftsøkonomiske resultatet av årets virksomhet n n n Skattereglene er mer rigide og gir minimalt rom for skjønn n Som drøftet i grunnleggende regnskapskurs inneholder imidlertid regnskapsutarbeidelsen flere skjønnsmessige vurderinger av balansepostene Styres av regnskapsloven Gir mindre rom for skattetilpasning og gjør skattegrunnlaget mer kontrollerbart for skattemyndighetene og slik at alle bedrifter behandles så likt som mulig Styres av skatteloven Forskjellige formål medfører derfor at det foreligger to sett av regler på flere områder n En konsekvens er eksempelvis at en lastebil kan få ulike verdier regnskapsmessig og skattemessig Kapittel 4 2
Regnskapsmessige og skattemessige resultater og verdier n Skatteloven (SL) gir regler som må benyttes ved beregning av skattepliktig formue og skattepliktig resultat n n Men SL § 14 -4 sier at RLs vurderingsregler legges til grunn dersom det ikke finnes skattemessige særregler Vi benytter begrepet regnskapsmessig resultat og regnskapsmessig verdi når regnskapslovens regler er lagt til grunn for måling og rapportering n n Vi benytter skattepliktig resultat og skattemessig verdi når skattelovens regler er lagt til grunn n n Vi benytter forkortelsen RM for regnskapsmessig Vi benytter forkortelsen SM for skattemessig GRS (F) resultatskatt (1999 og 2007) gir en anbefaling til hvordan skatt skal implementeres i finansregnskapet Kapittel 4 3
Viktige begreper n n Aksjeselskaper betaler ikke skatt på formue, kun inntektsskatt med en flat sats på 28 % Skatt på aksjeselskaper beregnes etterskuddsvis. To begreper oppstår n Skattekostnad (resultatregnskapet) n n Betalbar skatt (balansen) n n Den skatten som bedriften selv beregner av årets regnskapsmessige resultat og som før eller senere skal betales. Den skatten som fastsettes og som baseres på det skattemessige resultatet det etterfølgende år Ilignes av skatteetaten det etterfølgende året og betales i tre omganger Skattekostnaden og betalbar skatt er normalt forskjellige tall, siden beregningsgrunnlaget er ulikt. Forskjellen mellom dem reguleres gjennom balansepostene utsatt skatt(egjeld) eller utsatt skattefordel. n n Utsatt skatt er en skatteforpliktelse som kommer tilbetaling på et senere tidspunkt Utsatt skattefordel er reduksjon i fremtidig skatt på grunn av større skattemessige enn regnskapsmessige fradrag Kapittel 4 4
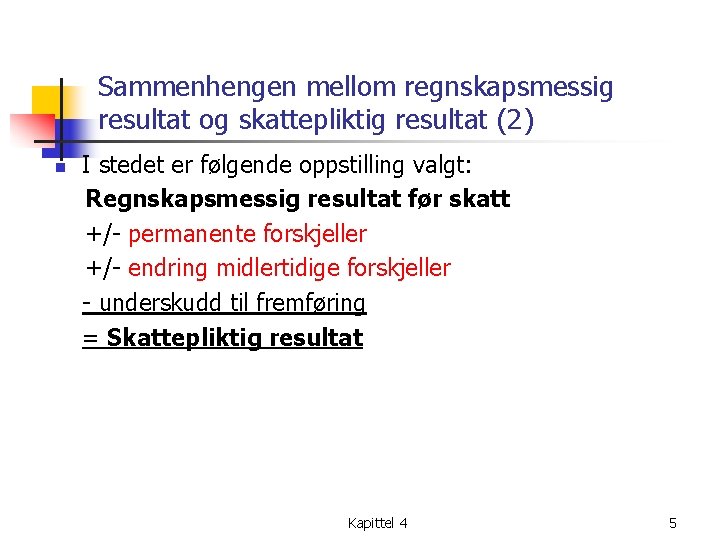
Sammenhengen mellom regnskapsmessig resultat og skattepliktig resultat (2) n I stedet er følgende oppstilling valgt: Regnskapsmessig resultat før skatt +/- permanente forskjeller +/- endring midlertidige forskjeller - underskudd til fremføring = Skattepliktig resultat Kapittel 4 5
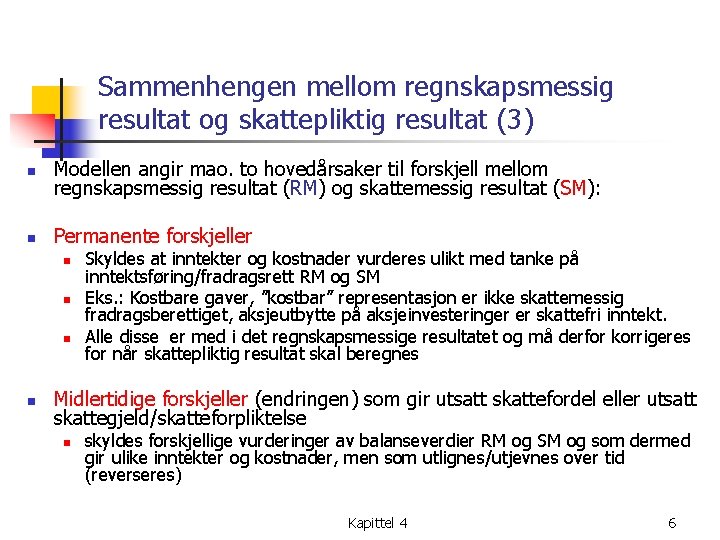
Sammenhengen mellom regnskapsmessig resultat og skattepliktig resultat (3) n Modellen angir mao. to hovedårsaker til forskjell mellom regnskapsmessig resultat (RM) og skattemessig resultat (SM): n Permanente forskjeller n n Skyldes at inntekter og kostnader vurderes ulikt med tanke på inntektsføring/fradragsrett RM og SM Eks. : Kostbare gaver, ”kostbar” representasjon er ikke skattemessig fradragsberettiget, aksjeutbytte på aksjeinvesteringer er skattefri inntekt. Alle disse er med i det regnskapsmessige resultatet og må derfor korrigeres for når skattepliktig resultat skal beregnes Midlertidige forskjeller (endringen) som gir utsatt skattefordel eller utsatt skattegjeld/skatteforpliktelse n skyldes forskjellige vurderinger av balanseverdier RM og SM og som dermed gir ulike inntekter og kostnader, men som utlignes/utjevnes over tid (reverseres) Kapittel 4 6
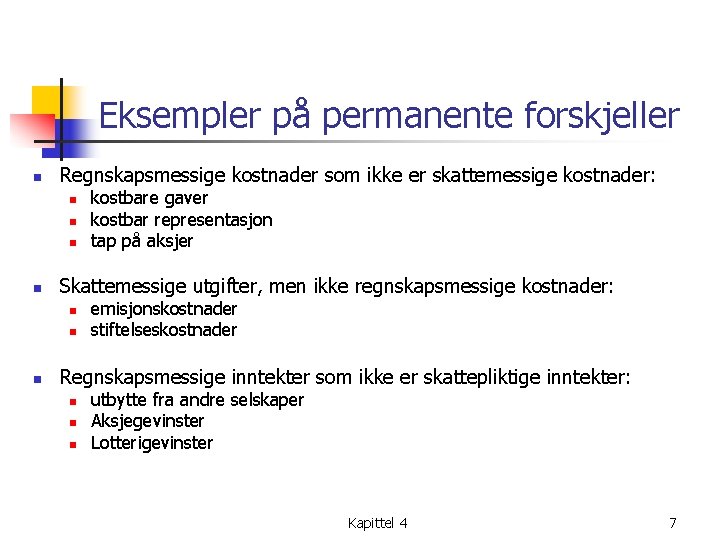
Eksempler på permanente forskjeller n Regnskapsmessige kostnader som ikke er skattemessige kostnader: n n Skattemessige utgifter, men ikke regnskapsmessige kostnader: n n n kostbare gaver kostbar representasjon tap på aksjer emisjonskostnader stiftelseskostnader Regnskapsmessige inntekter som ikke er skattepliktige inntekter: n n n utbytte fra andre selskaper Aksjegevinster Lotterigevinster Kapittel 4 7
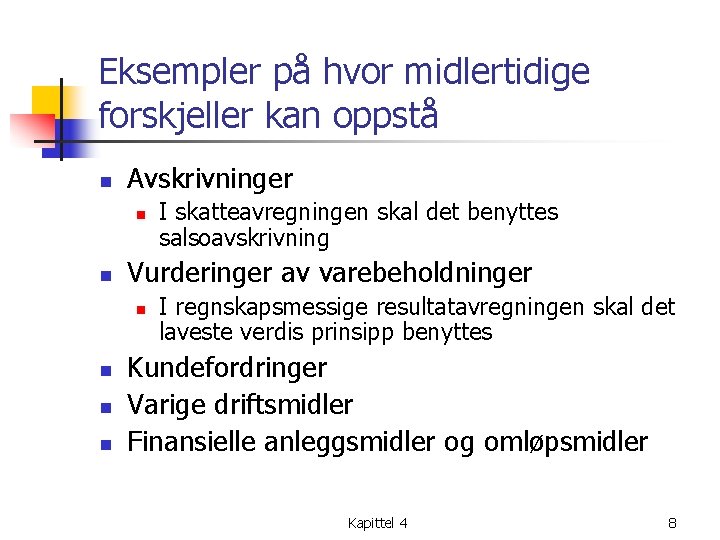
Eksempler på hvor midlertidige forskjeller kan oppstå n Avskrivninger n n Vurderinger av varebeholdninger n n I skatteavregningen skal det benyttes salsoavskrivning I regnskapsmessige resultatavregningen skal det laveste verdis prinsipp benyttes Kundefordringer Varige driftsmidler Finansielle anleggsmidler og omløpsmidler Kapittel 4 8
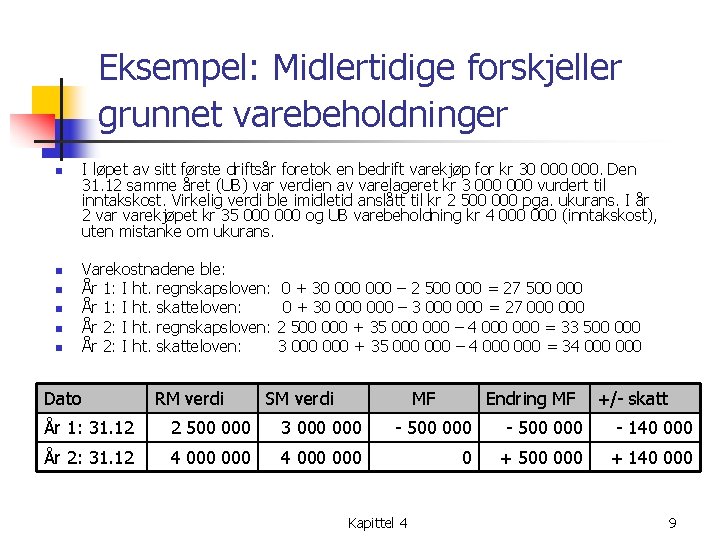
Eksempel: Midlertidige forskjeller grunnet varebeholdninger n n n I løpet av sitt første driftsår foretok en bedrift varekjøp for kr 30 000. Den 31. 12 samme året (UB) var verdien av varelageret kr 3 000 vurdert til inntakskost. Virkelig verdi ble imidletid anslått til kr 2 500 000 pga. ukurans. I år 2 varekjøpet kr 35 000 og UB varebeholdning kr 4 000 (inntakskost), uten mistanke om ukurans. Varekostnadene ble: År 1: I ht. regnskapsloven: År 1: I ht. skatteloven: År 2: I ht. regnskapsloven: År 2: I ht. skatteloven: Dato RM verdi 0 + 30 000 – 2 500 000 = 27 500 0 + 30 000 – 3 000 = 27 000 2 500 000 + 35 000 – 4 000 = 33 500 000 3 000 + 35 000 – 4 000 = 34 000 SM verdi MF Endring MF +/- skatt År 1: 31. 12 2 500 000 3 000 - 500 000 - 140 000 År 2: 31. 12 4 000 000 0 + 500 000 + 140 000 Kapittel 4 9
Utsatt skatt-modellen n Bygger bro mellom de to regelsettene: n n Begrepet utsatt skal fange opp hvor mye mer/mindre skatt foretaket ville måtte betale såfremt regnskapsmessige vurderinger også hadde vært lagt til grunn skattemessig, og begrepet betalbar skatt benyttes for å vise hva skatten blir etter skattelovens regler, og er følgelig den skatt som skal betales Kapittel 4 10
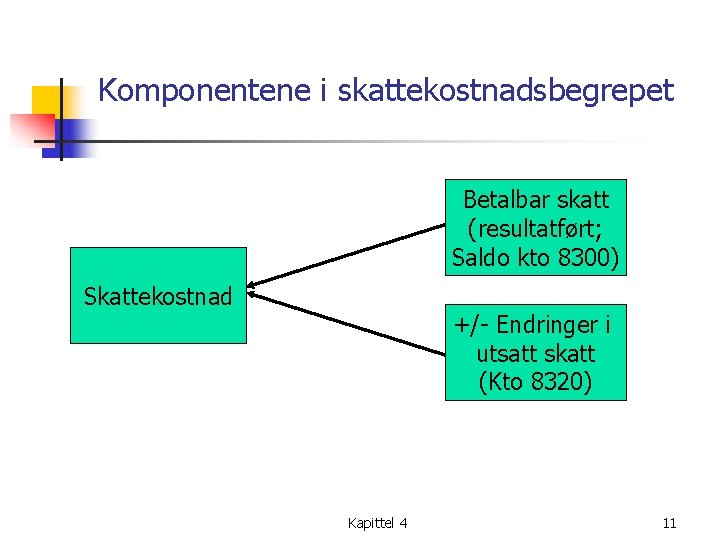
Komponentene i skattekostnadsbegrepet Betalbar skatt (resultatført; Saldo kto 8300) Skattekostnad +/- Endringer i utsatt skatt (Kto 8320) Kapittel 4 11
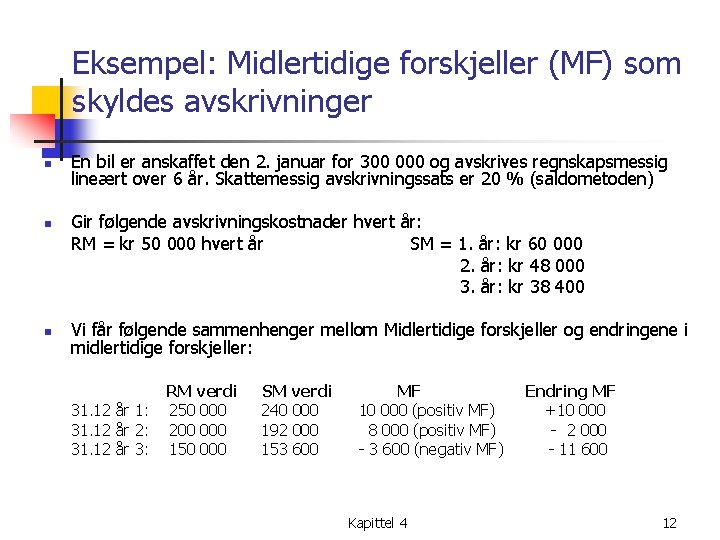
Eksempel: Midlertidige forskjeller (MF) som skyldes avskrivninger n n n En bil er anskaffet den 2. januar for 300 000 og avskrives regnskapsmessig lineært over 6 år. Skattemessig avskrivningssats er 20 % (saldometoden) Gir følgende avskrivningskostnader hvert år: RM = kr 50 000 hvert år SM = 1. år: kr 60 000 2. år: kr 48 000 3. år: kr 38 400 Vi får følgende sammenhenger mellom Midlertidige forskjeller og endringene i midlertidige forskjeller: 31. 12 år 1: 31. 12 år 2: 31. 12 år 3: RM verdi 250 000 200 000 150 000 SM verdi 240 000 192 000 153 600 MF 10 000 (positiv MF) 8 000 (positiv MF) - 3 600 (negativ MF) Kapittel 4 Endring MF +10 000 - 2 000 - 11 600 12
Beregning av utsatt skatt og utsatt skattefordel n n n Midlertidige forskjeller (MF) viser samlet effekt over tid av ulike vurderinger i alle balanseposter per 31. 12 (og dermed ulike vurderinger av kostnader og inntekter) Utsatt skatt utgjør 28 % av forskjellene Utsatt skatt føres til konto 2120 Utsatt skattefordel føres til konto 1070 Endringen i MF (fra IB til UB - konto 8320) skyldes årets vurderingsforskjeller og bygger bro mellom resultatmessig og skattemessig resultat Kapittel 4 13
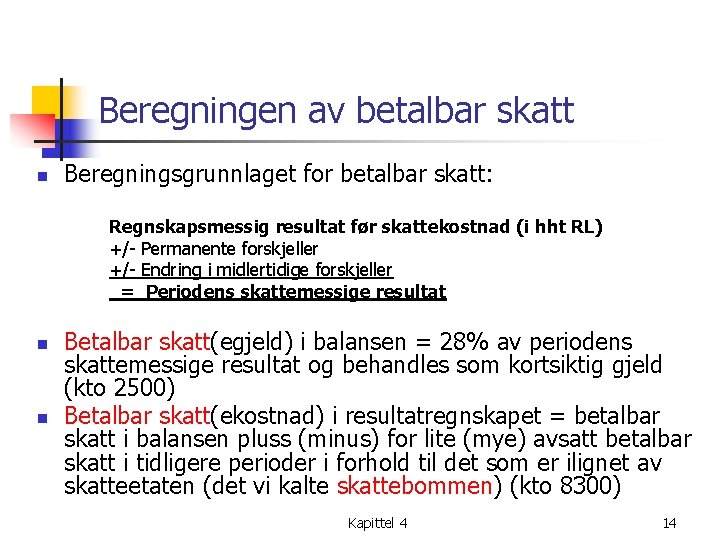
Beregningen av betalbar skatt n Beregningsgrunnlaget for betalbar skatt: Regnskapsmessig resultat før skattekostnad (i hht RL) +/- Permanente forskjeller +/- Endring i midlertidige forskjeller = Periodens skattemessige resultat n n Betalbar skatt(egjeld) i balansen = 28% av periodens skattemessige resultat og behandles som kortsiktig gjeld (kto 2500) Betalbar skatt(ekostnad) i resultatregnskapet = betalbar skatt i balansen pluss (minus) for lite (mye) avsatt betalbar skatt i tidligere perioder i forhold til det som er ilignet av skatteetaten (det vi kalte skattebommen) (kto 8300) Kapittel 4 14
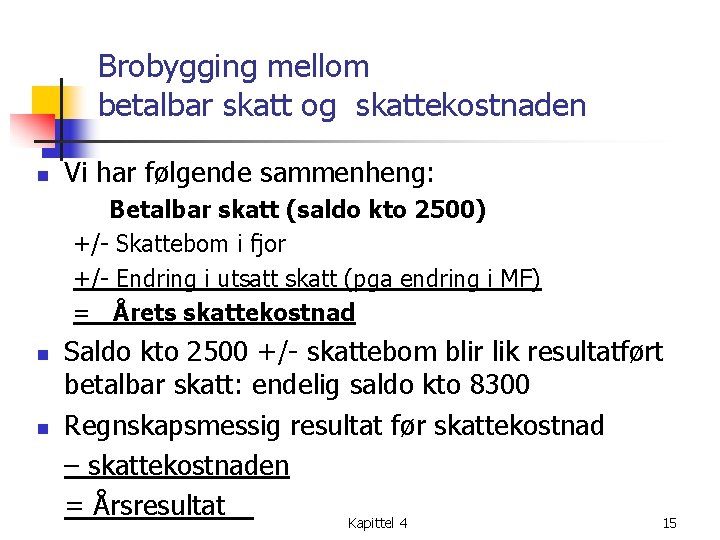
Brobygging mellom betalbar skatt og skattekostnaden n Vi har følgende sammenheng: Betalbar skatt (saldo kto 2500) +/- Skattebom i fjor +/- Endring i utsatt skatt (pga endring i MF) = Årets skattekostnad n n Saldo kto 2500 +/- skattebom blir lik resultatført betalbar skatt: endelig saldo kto 8300 Regnskapsmessig resultat før skattekostnad – skattekostnaden = Årsresultat Kapittel 4 15
Utsatt skatt følger mao. av midlertidige forskjeller i eiendeler og gjeld (1) n Hvis RM balanseverdier av eiendeler> SM balanseverdier: n Skattemessig kostnadsført mer enn regnskapsmessig n n n Dvs. positiv midlertidig forskjell (fremtidig skatteøkende midlertidig forskjell). Ved bruk av RM periodiseringer ville betalbar skatt vært høyere Utsatt skatt(egjeld) oppstår n Dvs. mindre fradrag og økt skatt i fremtiden i forhold til regnskapsmessig resultat Kapittel 4 16
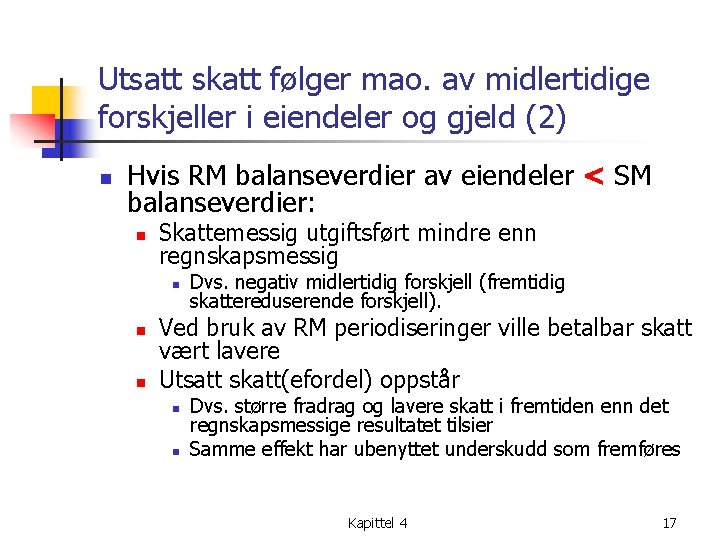
Utsatt skatt følger mao. av midlertidige forskjeller i eiendeler og gjeld (2) n Hvis RM balanseverdier av eiendeler < SM balanseverdier: n Skattemessig utgiftsført mindre enn regnskapsmessig n n n Dvs. negativ midlertidig forskjell (fremtidig skattereduserende forskjell). Ved bruk av RM periodiseringer ville betalbar skatt vært lavere Utsatt skatt(efordel) oppstår n n Dvs. større fradrag og lavere skatt i fremtiden enn det regnskapsmessige resultatet tilsier Samme effekt har ubenyttet underskudd som fremføres Kapittel 4 17
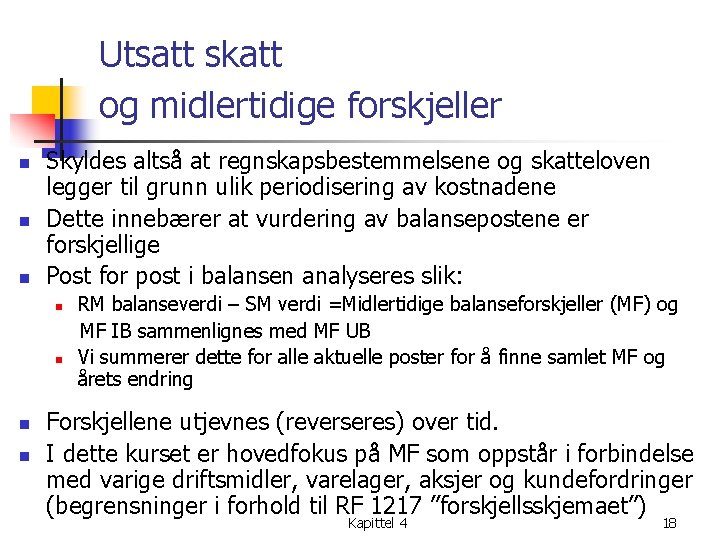
Utsatt skatt og midlertidige forskjeller n n n Skyldes altså at regnskapsbestemmelsene og skatteloven legger til grunn ulik periodisering av kostnadene Dette innebærer at vurdering av balansepostene er forskjellige Post for post i balansen analyseres slik: n n RM balanseverdi – SM verdi =Midlertidige balanseforskjeller (MF) og MF IB sammenlignes med MF UB Vi summerer dette for alle aktuelle poster for å finne samlet MF og årets endring Forskjellene utjevnes (reverseres) over tid. I dette kurset er hovedfokus på MF som oppstår i forbindelse med varige driftsmidler, varelager, aksjer og kundefordringer (begrensninger i forhold til RF 1217 ”forskjellsskjemaet”) Kapittel 4 18
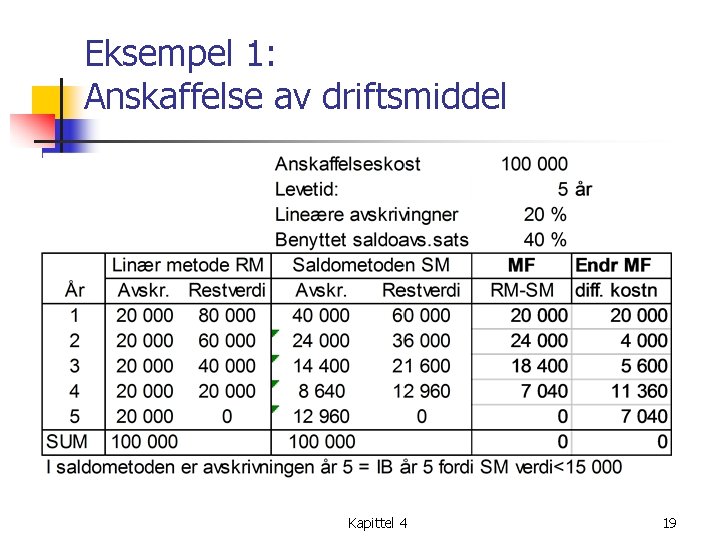
Eksempel 1: Anskaffelse av driftsmiddel Kapittel 4 19
Eksempel: Hva skjer i år 1? Kapittel 4 20
Eksempel: år 2 Kapittel 4 21
Eksempel: år 3 Kapittel 4 22
Eksempel: år 4 og 5 ? n År 4: n År 5: Kapittel 4 23
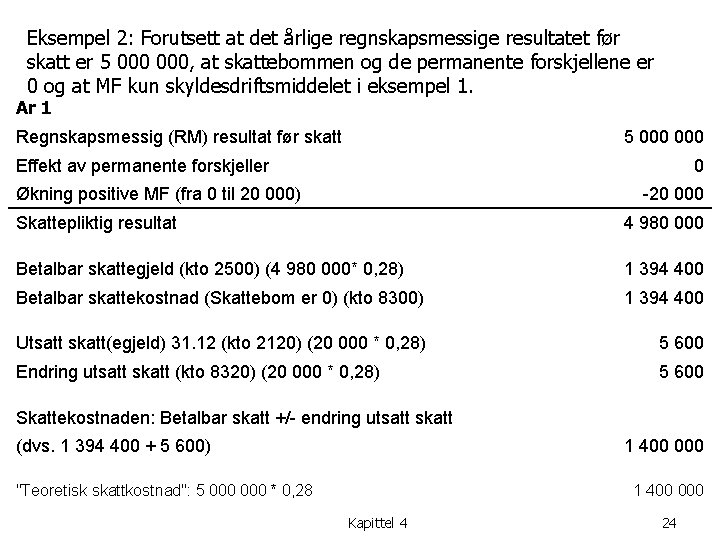
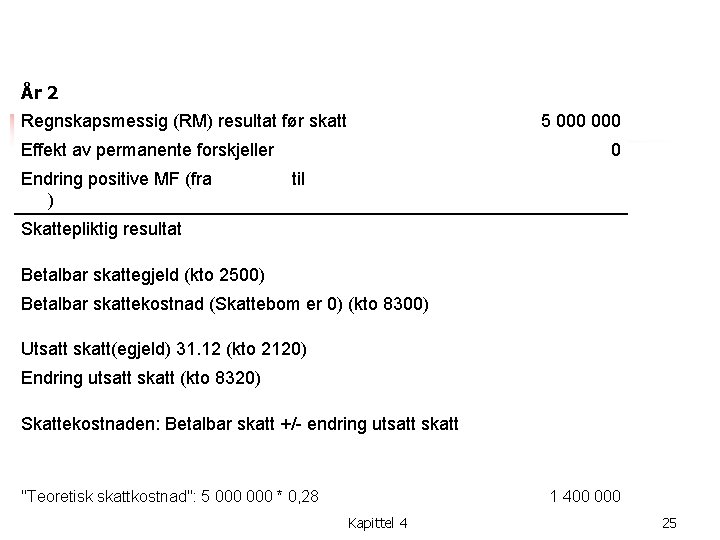
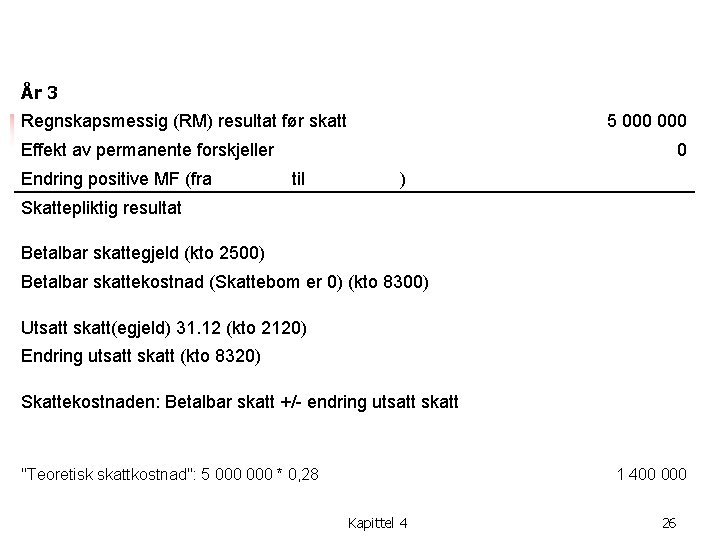
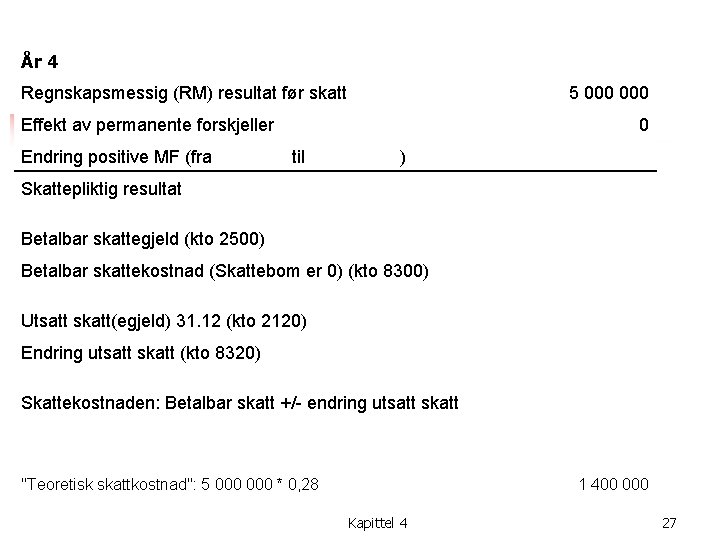
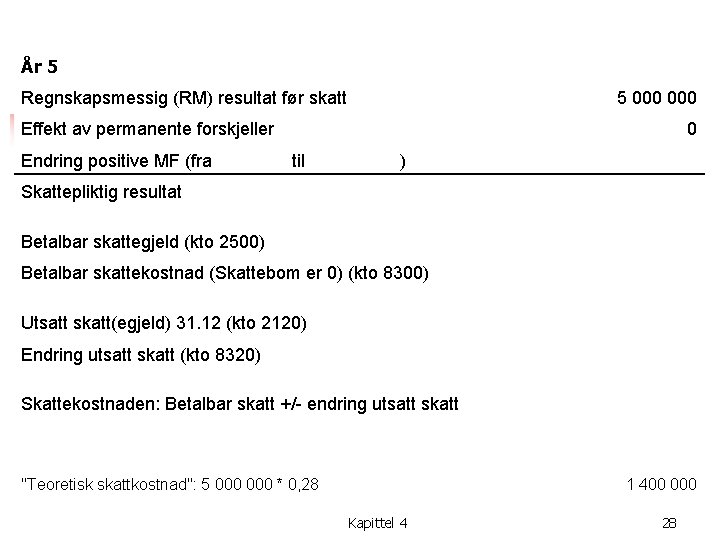
Eksempel 2: Forutsett at det årlige regnskapsmessige resultatet før skatt er 5 000, at skattebommen og de permanente forskjellene er 0 og at MF kun skyldesdriftsmiddelet i eksempel 1. År 1 Regnskapsmessig (RM) resultat før skatt 5 000 Effekt av permanente forskjeller 0 Økning positive MF (fra 0 til 20 000) -20 000 Skattepliktig resultat 4 980 000 Betalbar skattegjeld (kto 2500) (4 980 000* 0, 28) 1 394 400 Betalbar skattekostnad (Skattebom er 0) (kto 8300) 1 394 400 Utsatt skatt(egjeld) 31. 12 (kto 2120) (20 000 * 0, 28) 5 600 Endring utsatt skatt (kto 8320) (20 000 * 0, 28) 5 600 Skattekostnaden: Betalbar skatt +/- endring utsatt skatt (dvs. 1 394 400 + 5 600) 1 400 000 "Teoretisk skattkostnad": 5 000 * 0, 28 1 400 000 Kapittel 4 24
År 2 Regnskapsmessig (RM) resultat før skatt 5 000 Effekt av permanente forskjeller 0 Endring positive MF (fra til ) Skattepliktig resultat Betalbar skattegjeld (kto 2500) Betalbar skattekostnad (Skattebom er 0) (kto 8300) Utsatt skatt(egjeld) 31. 12 (kto 2120) Endring utsatt skatt (kto 8320) Skattekostnaden: Betalbar skatt +/- endring utsatt skatt "Teoretisk skattkostnad": 5 000 * 0, 28 1 400 000 Kapittel 4 25
År 3 Regnskapsmessig (RM) resultat før skatt 5 000 Effekt av permanente forskjeller 0 Endring positive MF (fra til ) Skattepliktig resultat Betalbar skattegjeld (kto 2500) Betalbar skattekostnad (Skattebom er 0) (kto 8300) Utsatt skatt(egjeld) 31. 12 (kto 2120) Endring utsatt skatt (kto 8320) Skattekostnaden: Betalbar skatt +/- endring utsatt skatt "Teoretisk skattkostnad": 5 000 * 0, 28 1 400 000 Kapittel 4 26
År 4 Regnskapsmessig (RM) resultat før skatt 5 000 Effekt av permanente forskjeller 0 Endring positive MF (fra til ) Skattepliktig resultat Betalbar skattegjeld (kto 2500) Betalbar skattekostnad (Skattebom er 0) (kto 8300) Utsatt skatt(egjeld) 31. 12 (kto 2120) Endring utsatt skatt (kto 8320) Skattekostnaden: Betalbar skatt +/- endring utsatt skatt "Teoretisk skattkostnad": 5 000 * 0, 28 1 400 000 Kapittel 4 27
År 5 Regnskapsmessig (RM) resultat før skatt 5 000 Effekt av permanente forskjeller 0 Endring positive MF (fra til ) Skattepliktig resultat Betalbar skattegjeld (kto 2500) Betalbar skattekostnad (Skattebom er 0) (kto 8300) Utsatt skatt(egjeld) 31. 12 (kto 2120) Endring utsatt skatt (kto 8320) Skattekostnaden: Betalbar skatt +/- endring utsatt skatt "Teoretisk skattkostnad": 5 000 * 0, 28 1 400 000 Kapittel 4 28
Utsatt skattefordel n n Hvis RM balanseverdier samlet er lavere enn SM verdier har vi negative midlertidige forskjeller, dvs. vi har fremtidige skattereduserende effekter og utsatt skattefordel. Er fremtidige overskudd store nok til at disse kan utnyttes ? Samme effekt har fremførbart underskudd NB: Vi forutsetter i dette kurset at negative forskjeller kan utlignes mot positive forskjeller Kapittel 4 29
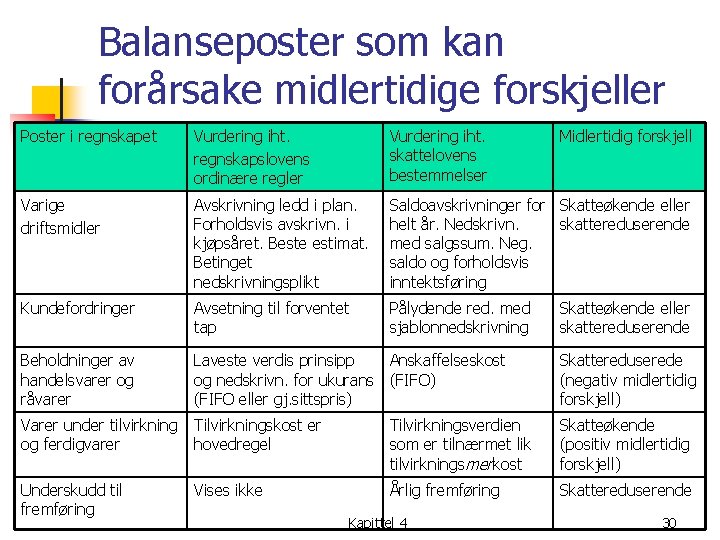
Balanseposter som kan forårsake midlertidige forskjeller Poster i regnskapet Vurdering iht. regnskapslovens ordinære regler Vurdering iht. skattelovens bestemmelser Midlertidig forskjell Varige driftsmidler Avskrivning ledd i plan. Forholdsvis avskrivn. i kjøpsåret. Beste estimat. Betinget nedskrivningsplikt Saldoavskrivninger for Skatteøkende eller helt år. Nedskrivn. skattereduserende med salgssum. Neg. saldo og forholdsvis inntektsføring Kundefordringer Avsetning til forventet tap Pålydende red. med sjablonnedskrivning Beholdninger av handelsvarer og råvarer Laveste verdis prinsipp Anskaffelseskost og nedskrivn. for ukurans (FIFO) (FIFO eller gj. sittspris) Skatteøkende eller skattereduserende Skattereduserede (negativ midlertidig forskjell) Varer under tilvirkning Tilvirkningskost er og ferdigvarer hovedregel Tilvirkningsverdien som er tilnærmet lik tilvirkningsmerkost Skatteøkende (positiv midlertidig forskjell) Underskudd til fremføring Årlig fremføring Skattereduserende Vises ikke Kapittel 4 30
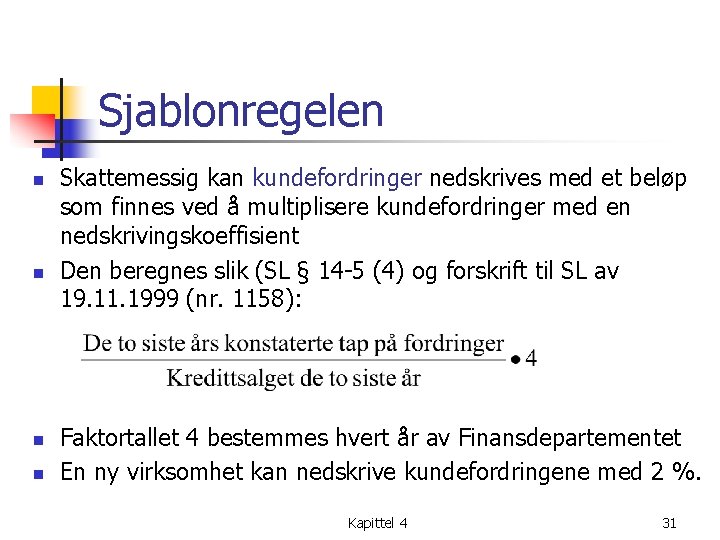
Sjablonregelen n n Skattemessig kan kundefordringer nedskrives med et beløp som finnes ved å multiplisere kundefordringer med en nedskrivingskoeffisient Den beregnes slik (SL § 14 -5 (4) og forskrift til SL av 19. 11. 1999 (nr. 1158): Faktortallet 4 bestemmes hvert år av Finansdepartementet En ny virksomhet kan nedskrive kundefordringene med 2 %. Kapittel 4 31
Øving n n n En rørlegger omsatte for netto kr 700 000 og 780 000 i henholdsvis 2002 og 2003. Realiserte tap utgjorde samme to år henholdsvis kr 35 000 og 16 000. Den 31. 12. 02 hadde firmaet totalt utestående kr 30 000. RM verdi og SM verdi av utestående fordringer var henholdsvis 25 000 og 29 000. Den 31. 12. 03 viser kundereskontroen at totalt utestående er kr 62 000. Rørleggeren mener at kun en post anses som usikker og at denne utgjør kr 20 000 (ekskl mva). Regn ut: n SM av utestående fordringer per 31. 12. 03 n RM av utestående fordringer per 31. 12. 03 n MF per 31. 12. 03 n Endring i MF 2003 Årets regnskapsmessige resultat før skattekostnad var kr 300 000 (ingen permanente forskjeller skattebom) n Hva blir skattegrunnlag, betalbar skatt, utsatt skatt og skattekostnad for 2003? Kapittel 4 32