
Skattlegging av aksjeselskaper og aksjonrer Forelesning H 06
- Slides: 30
Skattlegging av aksjeselskaper og aksjonærer Forelesning H 06 Frederik Zimmer 1
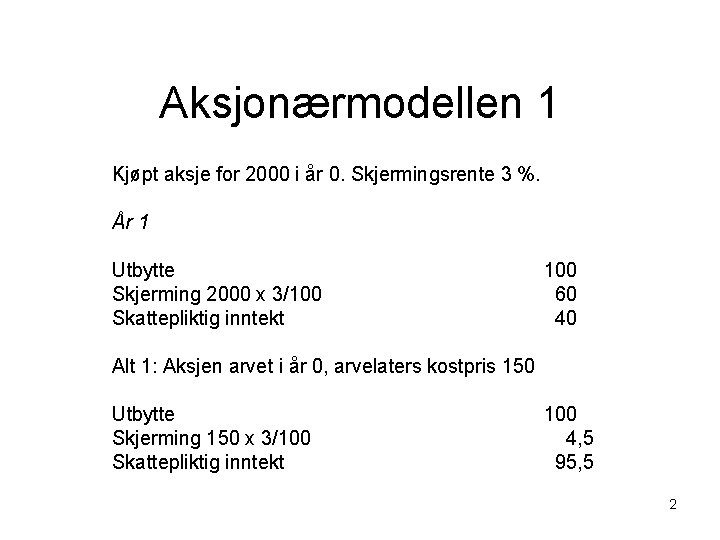
Aksjonærmodellen 1 Kjøpt aksje for 2000 i år 0. Skjermingsrente 3 %. År 1 Utbytte Skjerming 2000 x 3/100 Skattepliktig inntekt 100 60 40 Alt 1: Aksjen arvet i år 0, arvelaters kostpris 150 Utbytte Skjerming 150 x 3/100 Skattepliktig inntekt 100 4, 5 95, 5 2
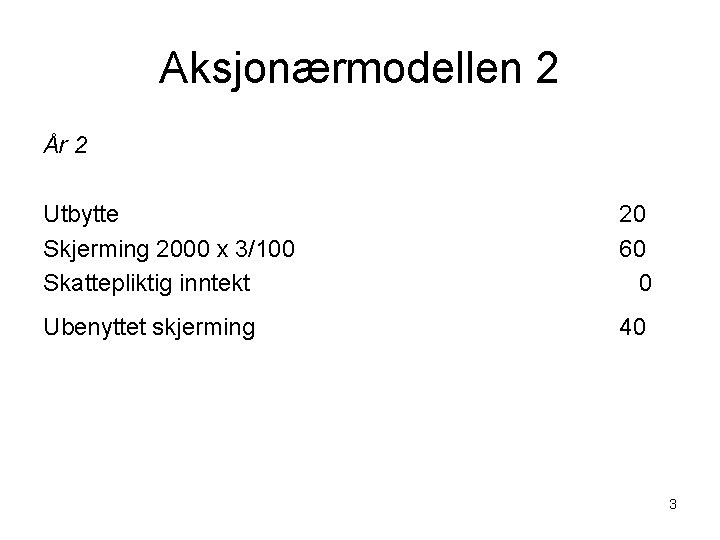
Aksjonærmodellen 2 År 2 Utbytte Skjerming 2000 x 3/100 Skattepliktig inntekt 20 60 0 Ubenyttet skjerming 40 3
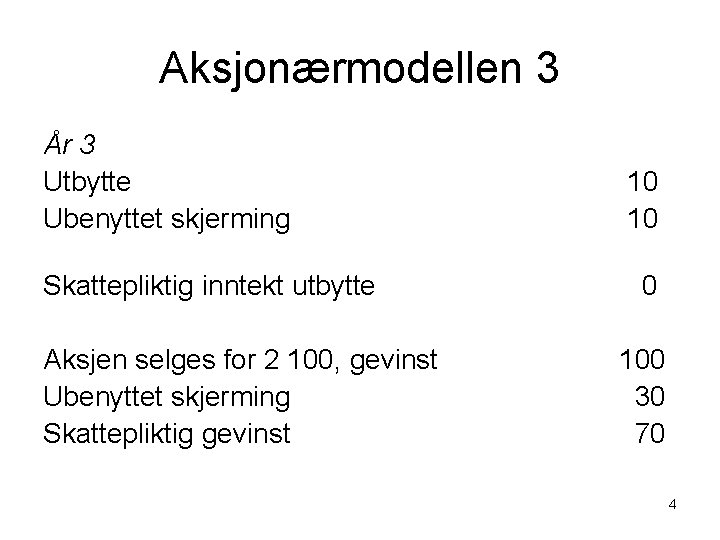
Aksjonærmodellen 3 År 3 Utbytte Ubenyttet skjerming 10 10 Skattepliktig inntekt utbytte 0 Aksjen selges for 2 100, gevinst Ubenyttet skjerming Skattepliktig gevinst 100 30 70 4
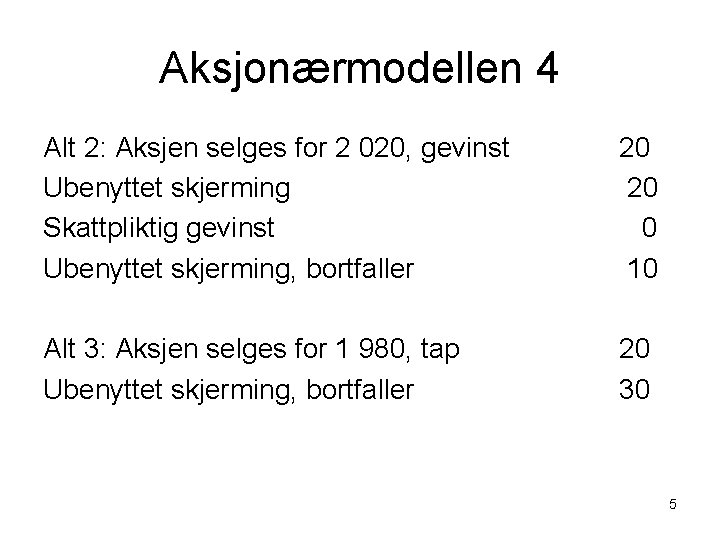
Aksjonærmodellen 4 Alt 2: Aksjen selges for 2 020, gevinst Ubenyttet skjerming Skattpliktig gevinst Ubenyttet skjerming, bortfaller 20 20 0 10 Alt 3: Aksjen selges for 1 980, tap Ubenyttet skjerming, bortfaller 20 30 5
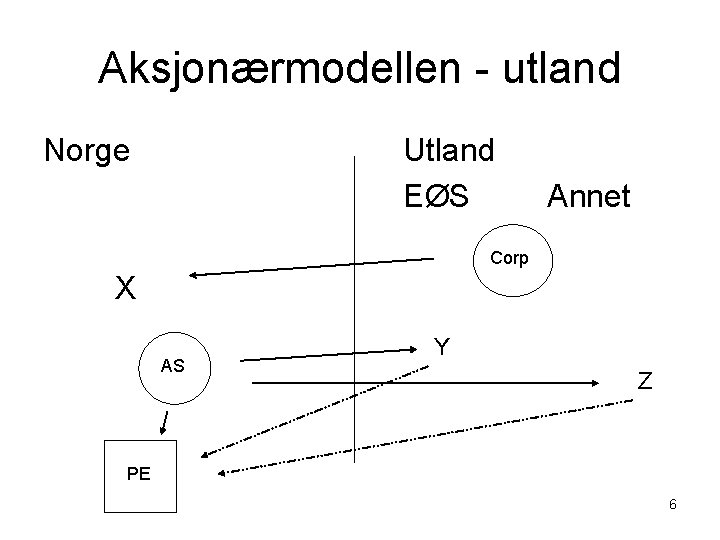
Aksjonærmodellen - utland Norge Utland EØS Annet Corp X AS Y Z PE 6
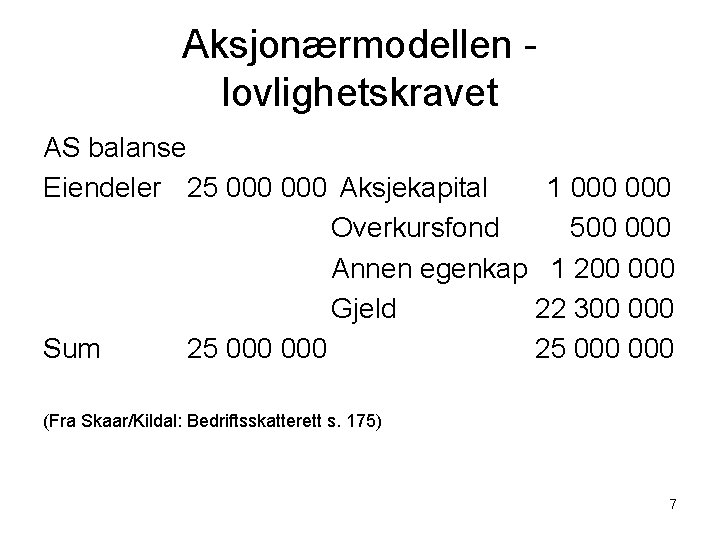
Aksjonærmodellen - lovlighetskravet AS balanse Eiendeler 25 000 Aksjekapital 1 000 Overkursfond 500 000 Annen egenkap 1 200 000 Gjeld 22 300 000 Sum 25 000 (Fra Skaar/Kildal: Bedriftsskatterett s. 175) 7
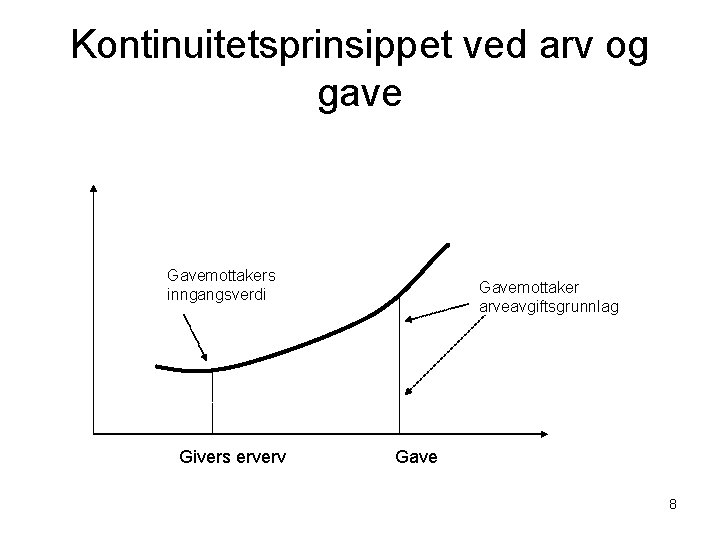
Kontinuitetsprinsippet ved arv og gave Gavemottakers inngangsverdi Givers erverv Gavemottaker arveavgiftsgrunnlag Gave 8
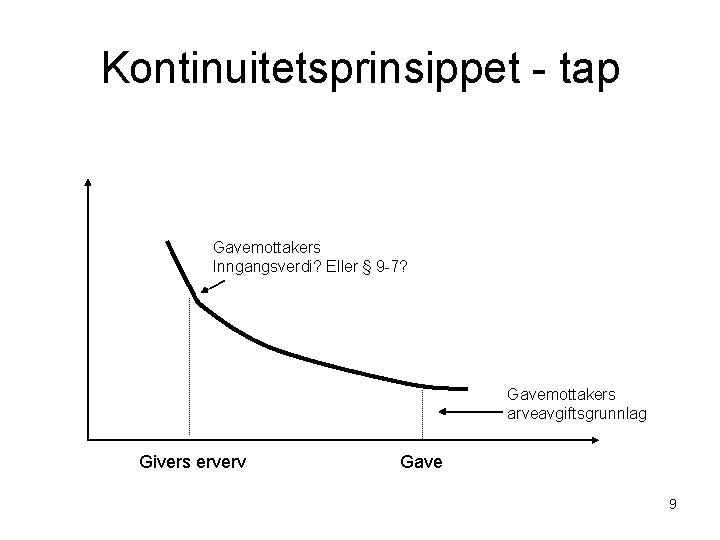
Kontinuitetsprinsippet - tap Gavemottakers Inngangsverdi? Eller § 9 -7? Gavemottakers arveavgiftsgrunnlag Givers erverv Gave 9
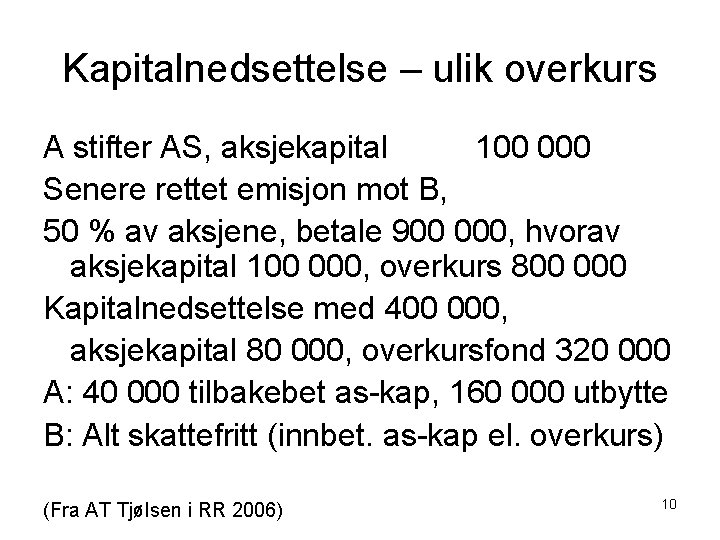
Kapitalnedsettelse – ulik overkurs A stifter AS, aksjekapital 100 000 Senere rettet emisjon mot B, 50 % av aksjene, betale 900 000, hvorav aksjekapital 100 000, overkurs 800 000 Kapitalnedsettelse med 400 000, aksjekapital 80 000, overkursfond 320 000 A: 40 000 tilbakebet as-kap, 160 000 utbytte B: Alt skattefritt (innbet. as-kap el. overkurs) (Fra AT Tjølsen i RR 2006) 10
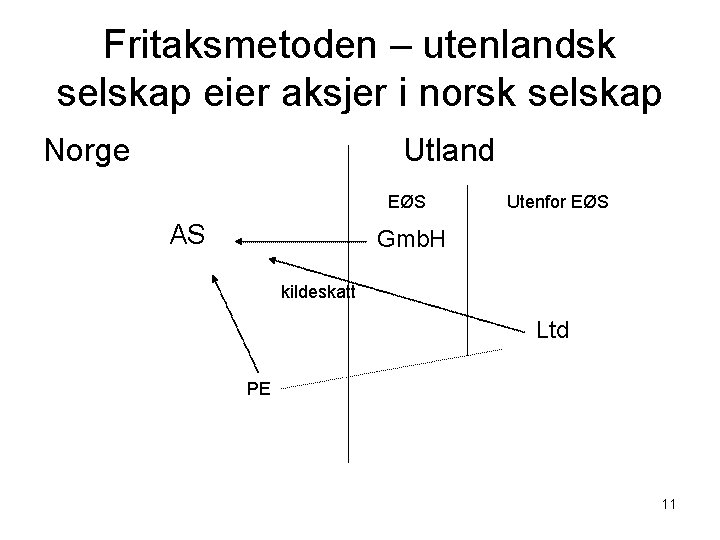
Fritaksmetoden – utenlandsk selskap eier aksjer i norsk selskap Norge Utland EØS AS Utenfor EØS Gmb. H kildeskatt Ltd PE 11
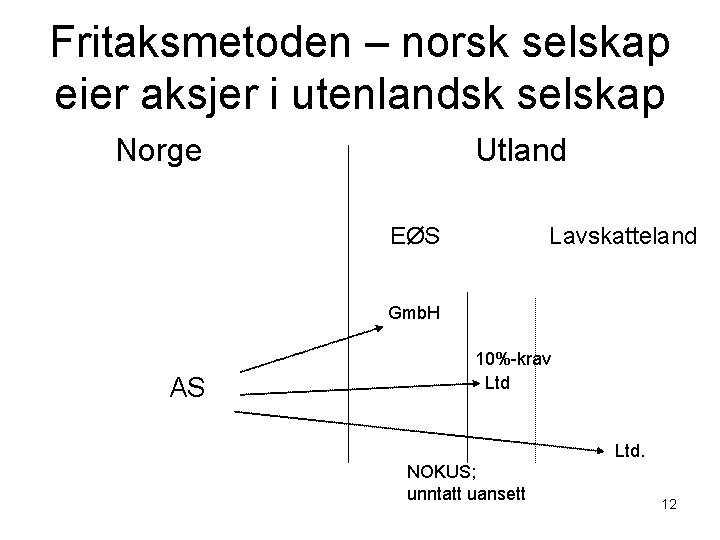
Fritaksmetoden – norsk selskap eier aksjer i utenlandsk selskap Norge Utland Lavskatteland EØS Gmb. H AS 10%-krav Ltd. NOKUS; unntatt uansett 12
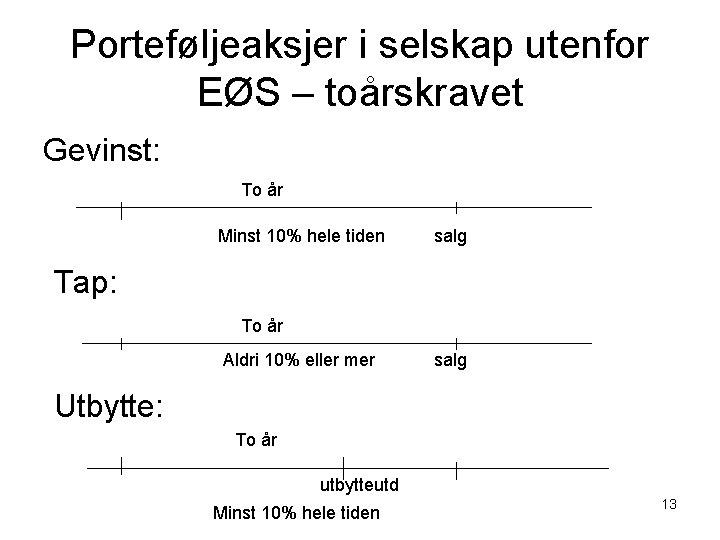
Porteføljeaksjer i selskap utenfor EØS – toårskravet Gevinst: To år Minst 10% hele tiden salg Tap: To år Aldri 10% eller mer salg Utbytte: To år utbytteutd Minst 10% hele tiden 13
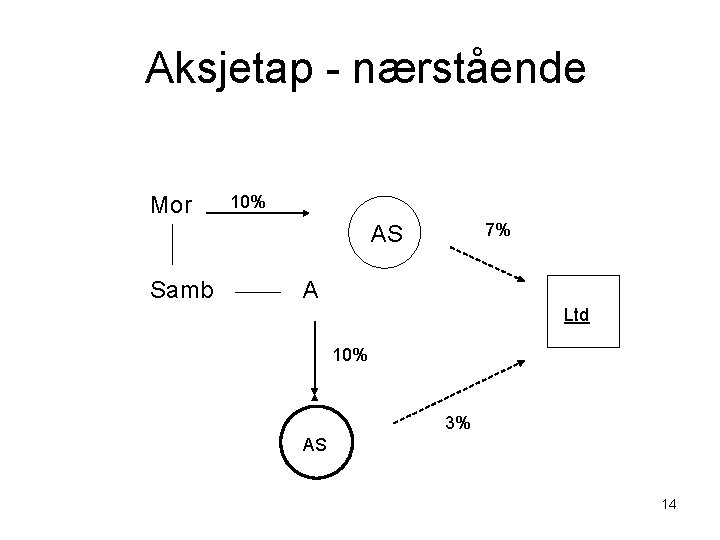
Aksjetap - nærstående Mor 10% 7% AS Samb A Ltd 10% 3% AS 14
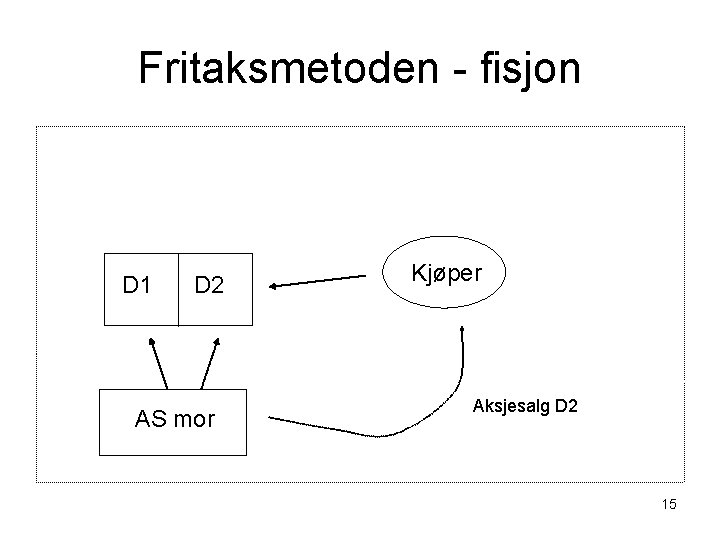
Fritaksmetoden - fisjon D 1 D 2 AS mor Kjøper Aksjesalg D 2 15
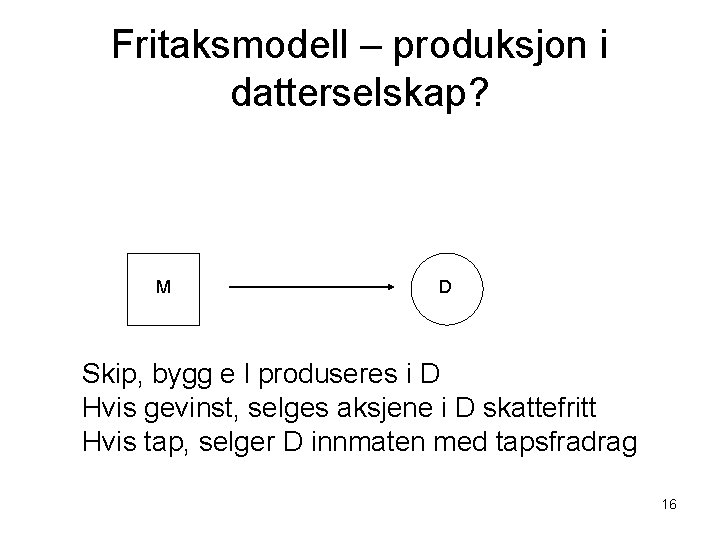
Fritaksmodell – produksjon i datterselskap? M D Skip, bygg e l produseres i D Hvis gevinst, selges aksjene i D skattefritt Hvis tap, selger D innmaten med tapsfradrag 16
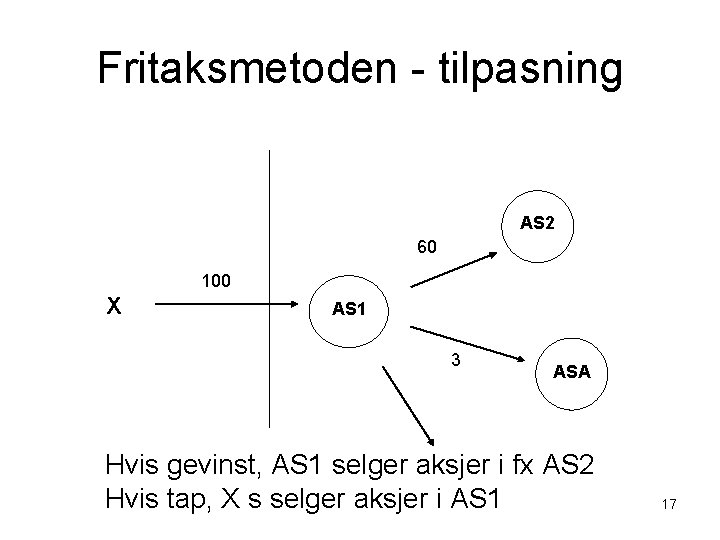
Fritaksmetoden - tilpasning AS 2 60 100 X AS 1 3 ASA Hvis gevinst, AS 1 selger aksjer i fx AS 2 Hvis tap, X s selger aksjer i AS 1 17
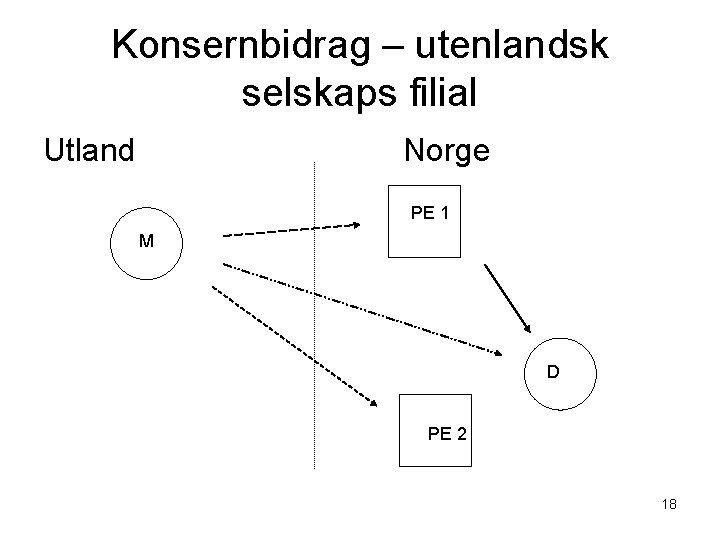
Konsernbidrag – utenlandsk selskaps filial Utland Norge PE 1 M D PE 2 18
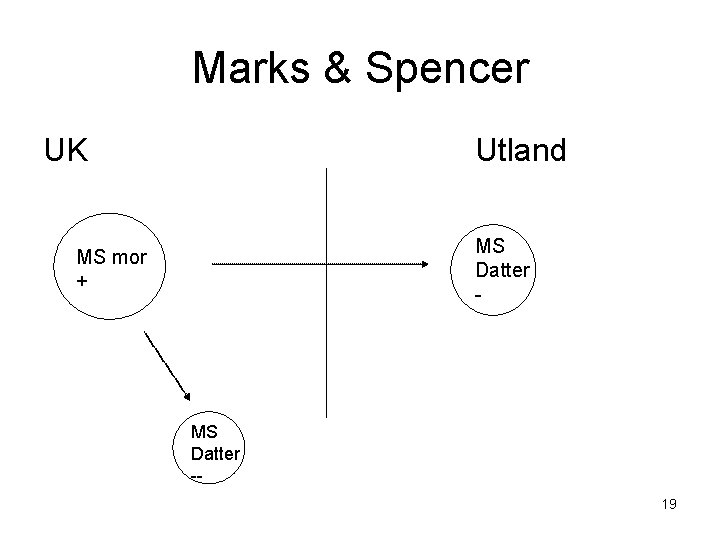
Marks & Spencer UK Utland MS Datter - MS mor + MS Datter -19
Sirkelkonsernbidrag 1 M: skattepl. inntekt 100, fri EK null D: skattepl. inntekt -100, fri EK 100 Kb ikke aktuelt D kb 100 uten fradragsrett til M M kb 100 med fradragsrett til D Sluttresultat: skattepl inntekt null i begge 20
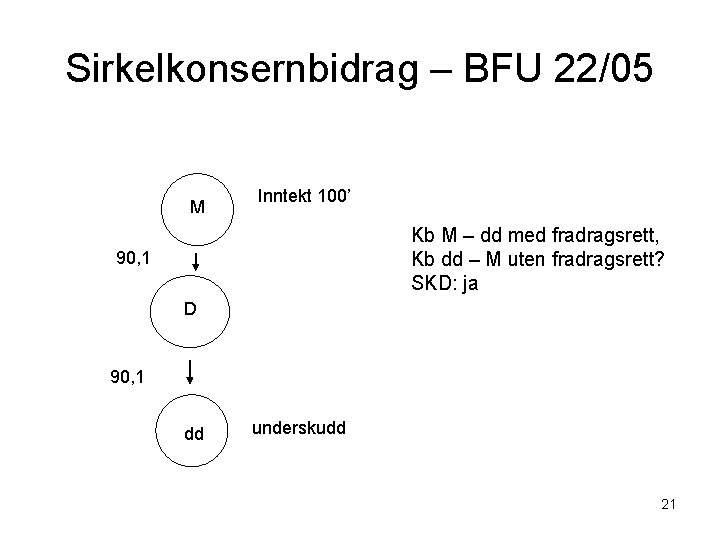
Sirkelkonsernbidrag – BFU 22/05 M Inntekt 100’ Kb M – dd med fradragsrett, Kb dd – M uten fradragsrett? SKD: ja 90, 1 D 90, 1 dd underskudd 21
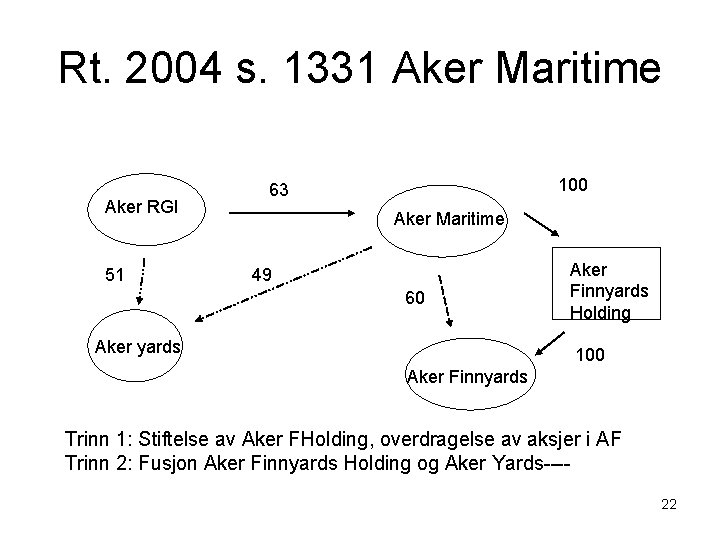
Rt. 2004 s. 1331 Aker Maritime Aker RGI 51 100 63 Aker Maritime 49 60 Aker yards Aker Finnyards Holding 100 Aker Finnyards Trinn 1: Stiftelse av Aker FHolding, overdragelse av aksjer i AF Trinn 2: Fusjon Aker Finnyards Holding og Aker Yards---22
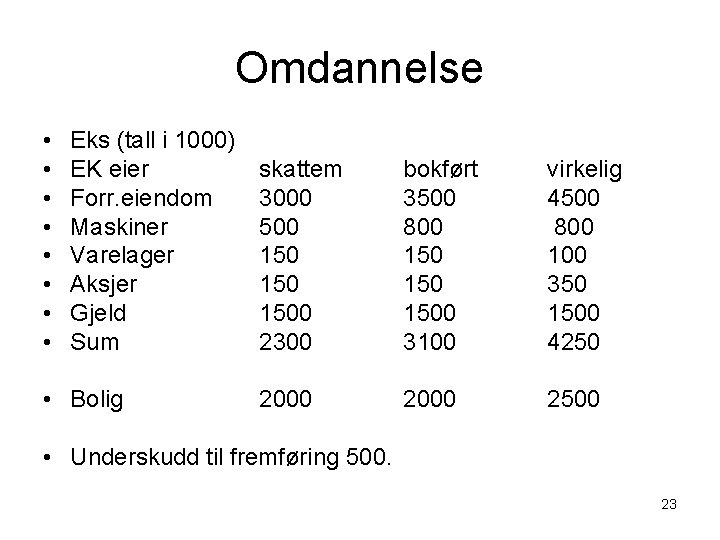
Omdannelse • • Eks (tall i 1000) EK eier Forr. eiendom Maskiner Varelager Aksjer Gjeld Sum • Bolig skattem 3000 500 150 1500 2300 bokført 3500 800 150 1500 3100 virkelig 4500 800 100 350 1500 4250 2000 2500 • Underskudd til fremføring 500. 23
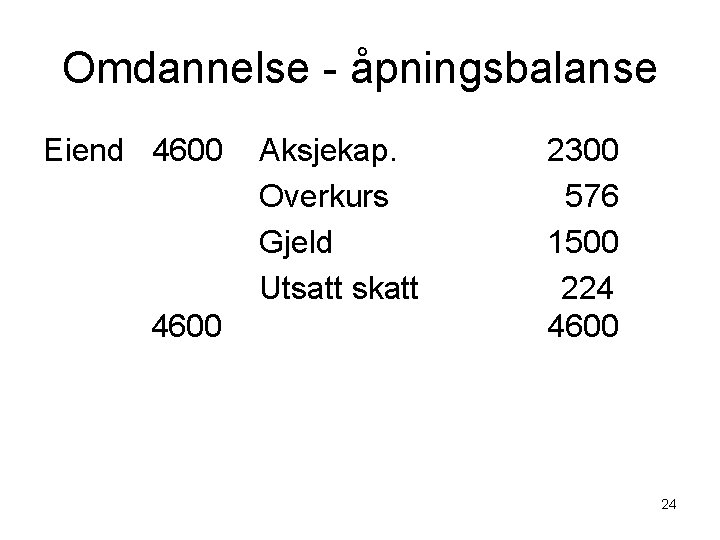
Omdannelse - åpningsbalanse Eiend 4600 Aksjekap. 2300 Overkurs 576 Gjeld 1500 Utsatt skatt 224 4600 24
Fusjonsformer AS X A, B AS Y C, D 25
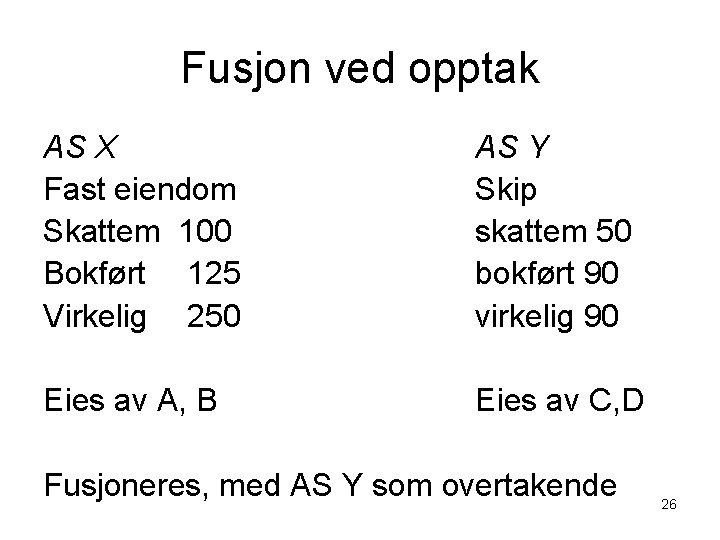
Fusjon ved opptak AS X Fast eiendom Skattem 100 Bokført 125 Virkelig 250 AS Y Skip skattem 50 bokført 90 virkelig 90 Eies av A, B Eies av C, D Fusjoneres, med AS Y som overtakende 26
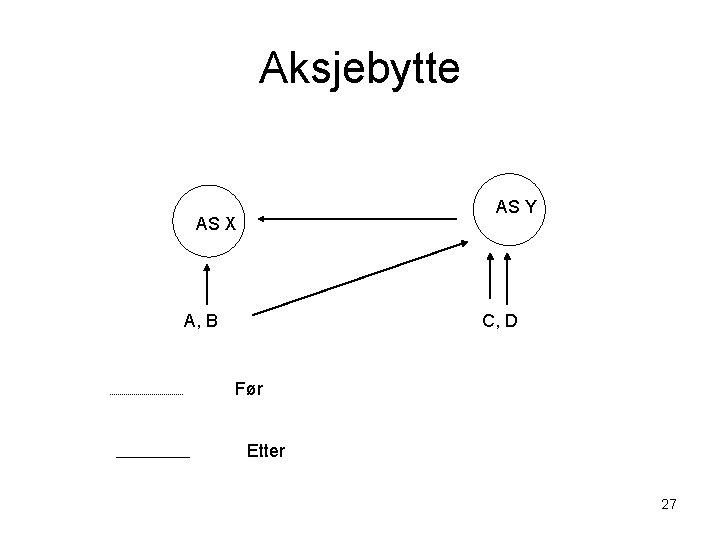
Aksjebytte AS Y AS X A, B C, D Før Etter 27
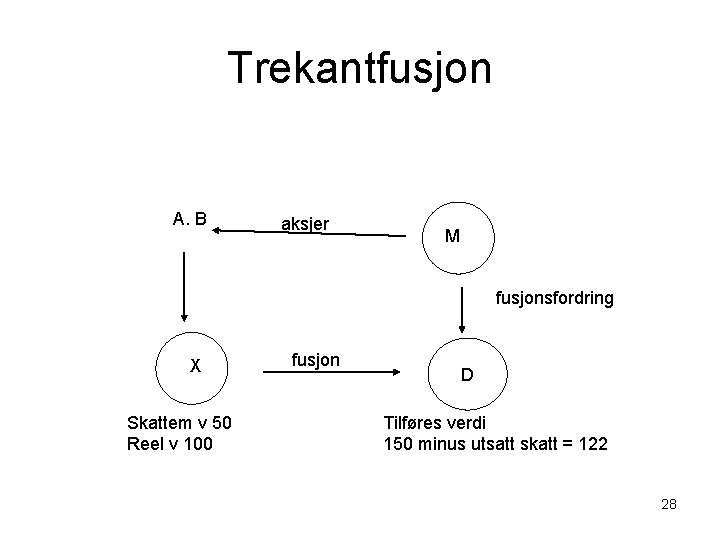
Trekantfusjon A. B aksjer M fusjonsfordring X Skattem v 50 Reel v 100 fusjon D Tilføres verdi 150 minus utsatt skatt = 122 28
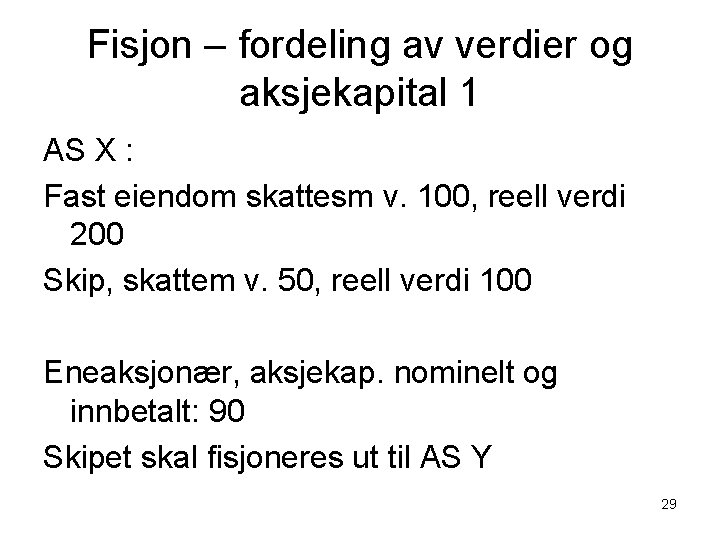
Fisjon – fordeling av verdier og aksjekapital 1 AS X : Fast eiendom skattesm v. 100, reell verdi 200 Skip, skattem v. 50, reell verdi 100 Eneaksjonær, aksjekap. nominelt og innbetalt: 90 Skipet skal fisjoneres ut til AS Y 29
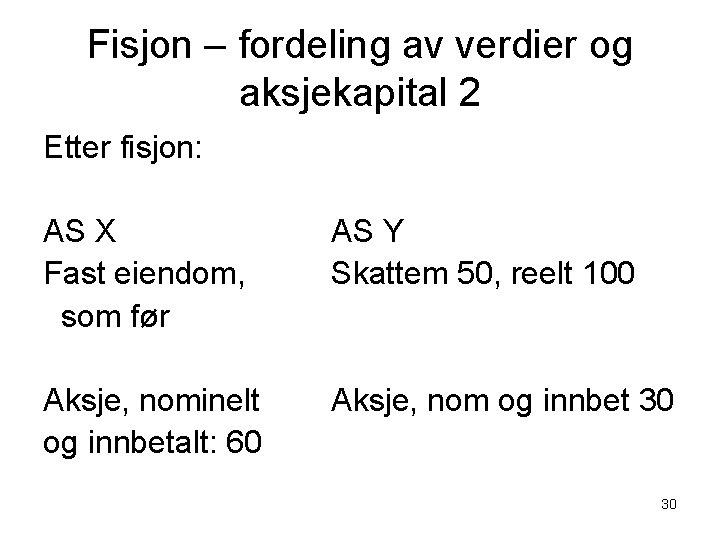
Fisjon – fordeling av verdier og aksjekapital 2 Etter fisjon: AS X Fast eiendom, som før AS Y Skattem 50, reelt 100 Aksje, nominelt Aksje, nom og innbet 30 og innbetalt: 60 30