
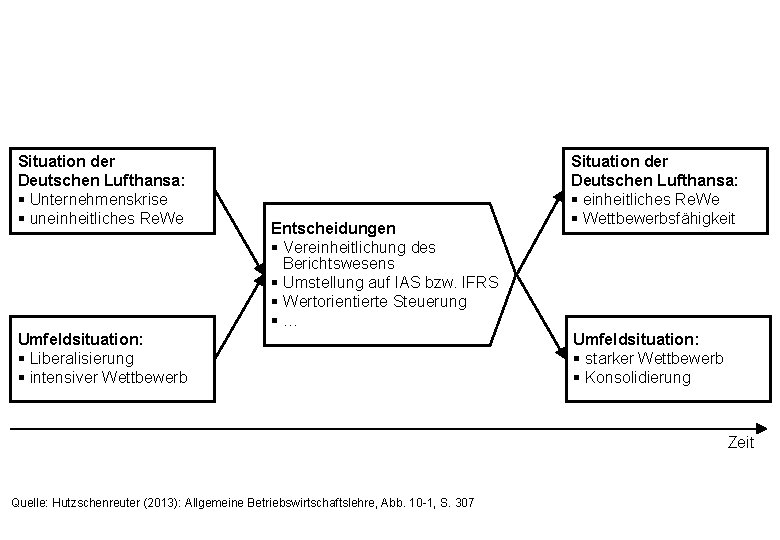
Situation der Deutschen Lufthansa Unternehmenskrise uneinheitliches Re We
- Slides: 41
Situation der Deutschen Lufthansa: § Unternehmenskrise § uneinheitliches Re. We Entscheidungen § Vereinheitlichung des Berichtswesens § Umstellung auf IAS bzw. IFRS § Wertorientierte Steuerung § … Umfeldsituation: § Liberalisierung § intensiver Wettbewerb Situation der Deutschen Lufthansa: § einheitliches Re. We § Wettbewerbsfähigkeit Umfeldsituation: § starker Wettbewerb § Konsolidierung Zeit Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -1, S. 307
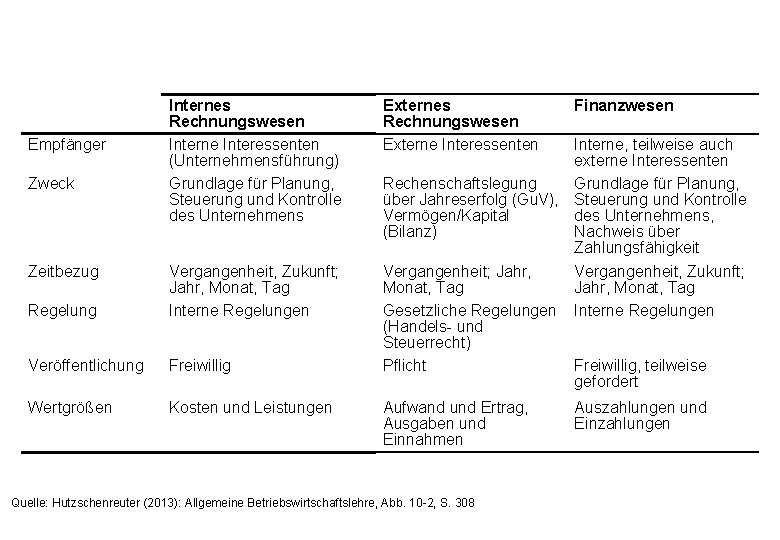
Empfänger Zweck Zeitbezug Internes Rechnungswesen Interne Interessenten (Unternehmensführung) Grundlage für Planung, Steuerung und Kontrolle des Unternehmens Regelung Vergangenheit, Zukunft; Jahr, Monat, Tag Interne Regelungen Veröffentlichung Freiwillig Wertgrößen Kosten und Leistungen Externes Rechnungswesen Externe Interessenten Finanzwesen Aufwand und Ertrag, Ausgaben und Einnahmen Auszahlungen und Einzahlungen Interne, teilweise auch externe Interessenten Rechenschaftslegung Grundlage für Planung, über Jahreserfolg (Gu. V), Steuerung und Kontrolle Vermögen/Kapital des Unternehmens, (Bilanz) Nachweis über Zahlungsfähigkeit Vergangenheit; Jahr, Vergangenheit, Zukunft; Monat, Tag Jahr, Monat, Tag Gesetzliche Regelungen Interne Regelungen (Handels- und Steuerrecht) Pflicht Freiwillig, teilweise gefordert Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -2, S. 308
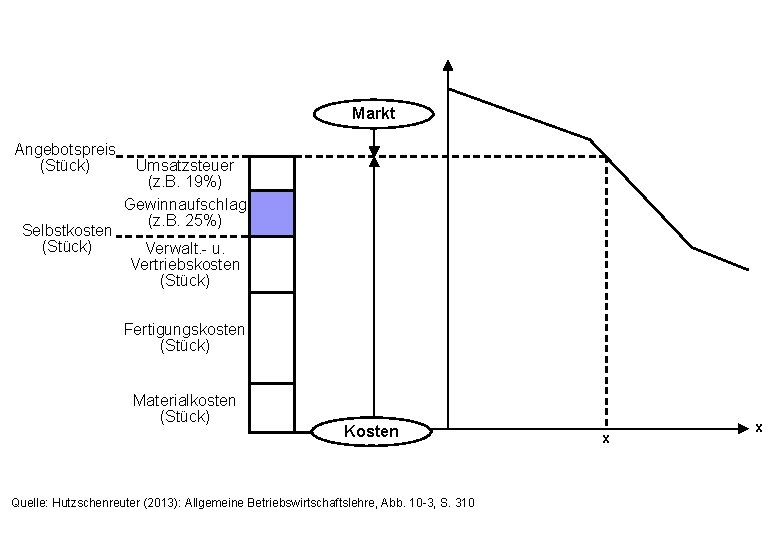
Markt Angebotspreis (Stück) Selbstkosten (Stück) Umsatzsteuer (z. B. 19%) Gewinnaufschlag (z. B. 25%) Verwalt. - u. Vertriebskosten (Stück) Fertigungskosten (Stück) Materialkosten (Stück) Kosten Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -3, S. 310 x x
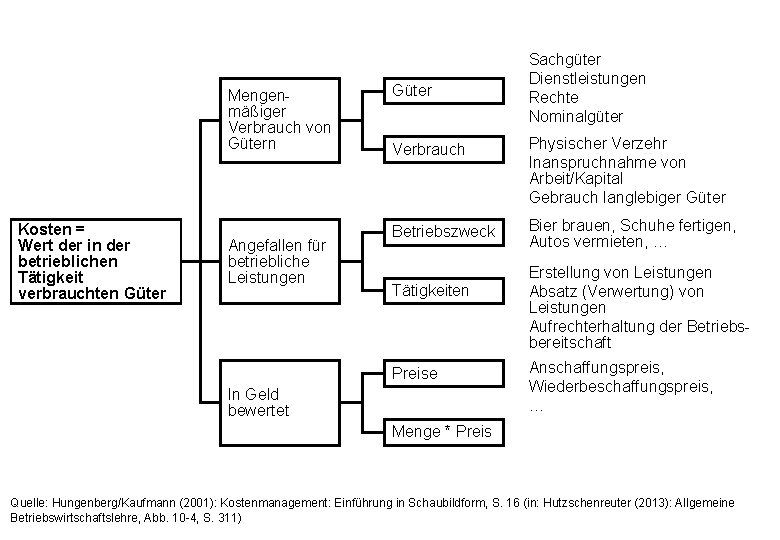
Mengenmäßiger Verbrauch von Gütern Kosten = Wert der in der betrieblichen Tätigkeit verbrauchten Güter Angefallen für betriebliche Leistungen Güter Sachgüter Dienstleistungen Rechte Nominalgüter Verbrauch Physischer Verzehr Inanspruchnahme von Arbeit/Kapital Gebrauch langlebiger Güter Betriebszweck Bier brauen, Schuhe fertigen, Autos vermieten, … Tätigkeiten Preise In Geld bewertet Erstellung von Leistungen Absatz (Verwertung) von Leistungen Aufrechterhaltung der Betriebsbereitschaft Anschaffungspreis, Wiederbeschaffungspreis, … Menge * Preis Quelle: Hungenberg/Kaufmann (2001): Kostenmanagement: Einführung in Schaubildform, S. 16 (in: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -4, S. 311)
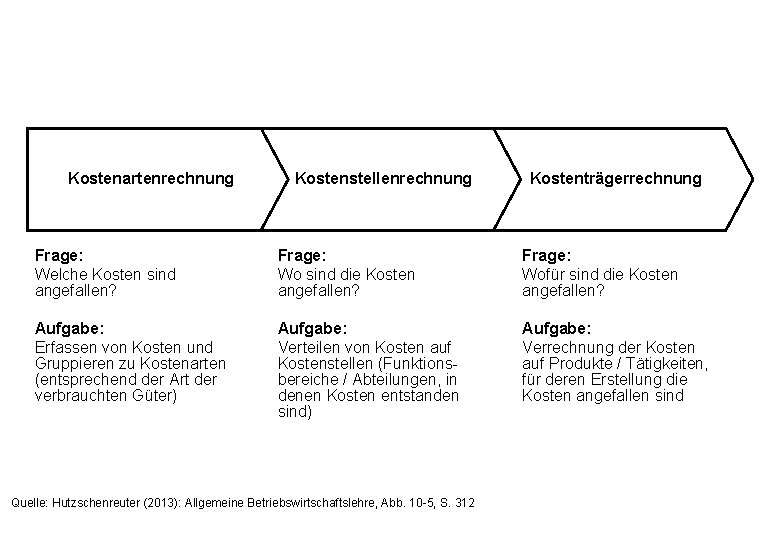
Kostenartenrechnung Kostenstellenrechnung Kostenträgerrechnung Frage: Welche Kosten sind angefallen? Frage: Wo sind die Kosten angefallen? Frage: Wofür sind die Kosten angefallen? Aufgabe: Erfassen von Kosten und Gruppieren zu Kostenarten (entsprechend der Art der verbrauchten Güter) Aufgabe: Verteilen von Kosten auf Kostenstellen (Funktionsbereiche / Abteilungen, in denen Kosten entstanden sind) Aufgabe: Verrechnung der Kosten auf Produkte / Tätigkeiten, für deren Erstellung die Kosten angefallen sind Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -5, S. 312
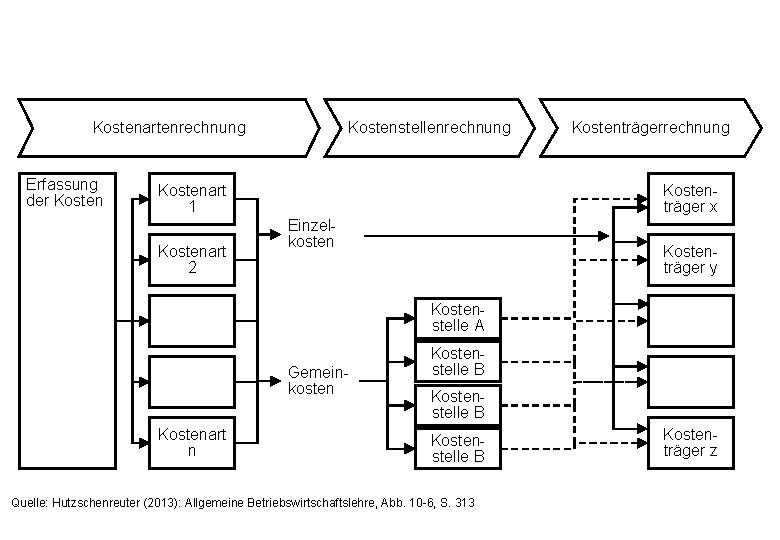
Kostenartenrechnung Erfassung der Kostenstellenrechnung Kostenart 1 Kostenart 2 Kostenträgerrechnung Kostenträger x Einzelkosten Kostenträger y Kostenstelle A Gemeinkosten Kostenart n Kostenstelle B Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -6, S. 313 Kostenträger z
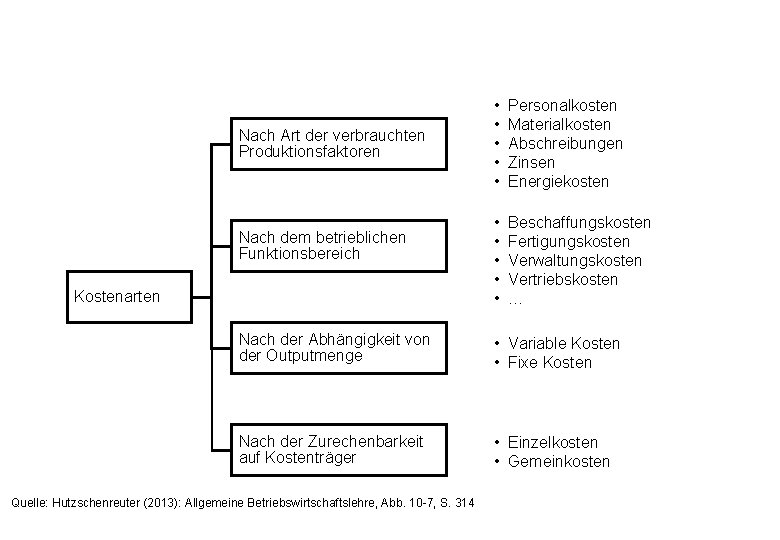
Nach Art der verbrauchten Produktionsfaktoren Nach dem betrieblichen Funktionsbereich Kostenarten • • • Personalkosten Materialkosten Abschreibungen Zinsen Energiekosten • • • Beschaffungskosten Fertigungskosten Verwaltungskosten Vertriebskosten … Nach der Abhängigkeit von der Outputmenge • Variable Kosten • Fixe Kosten Nach der Zurechenbarkeit auf Kostenträger • Einzelkosten • Gemeinkosten Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -7, S. 314
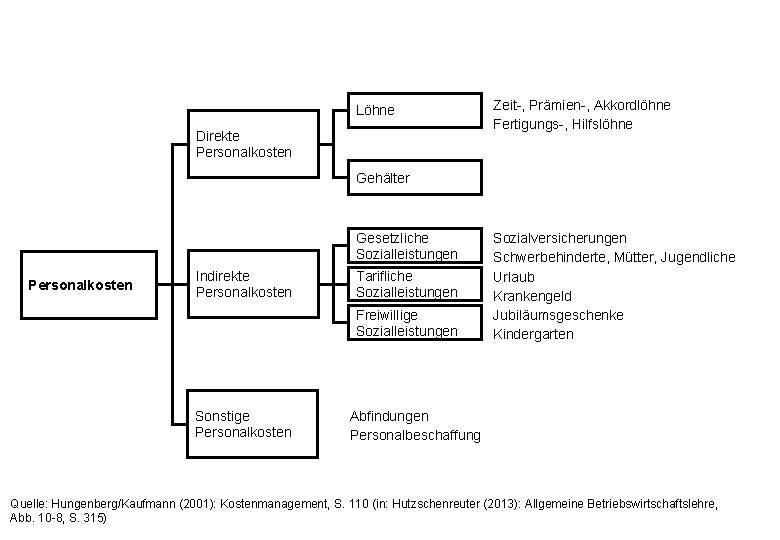
Löhne Direkte Personalkosten Zeit-, Prämien-, Akkordlöhne Fertigungs-, Hilfslöhne Gehälter Gesetzliche Sozialleistungen Personalkosten Indirekte Personalkosten Tarifliche Sozialleistungen Freiwillige Sozialleistungen Sonstige Personalkosten Sozialversicherungen Schwerbehinderte, Mütter, Jugendliche Urlaub Krankengeld Jubiläumsgeschenke Kindergarten Abfindungen Personalbeschaffung Quelle: Hungenberg/Kaufmann (2001): Kostenmanagement, S. 110 (in: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -8, S. 315)
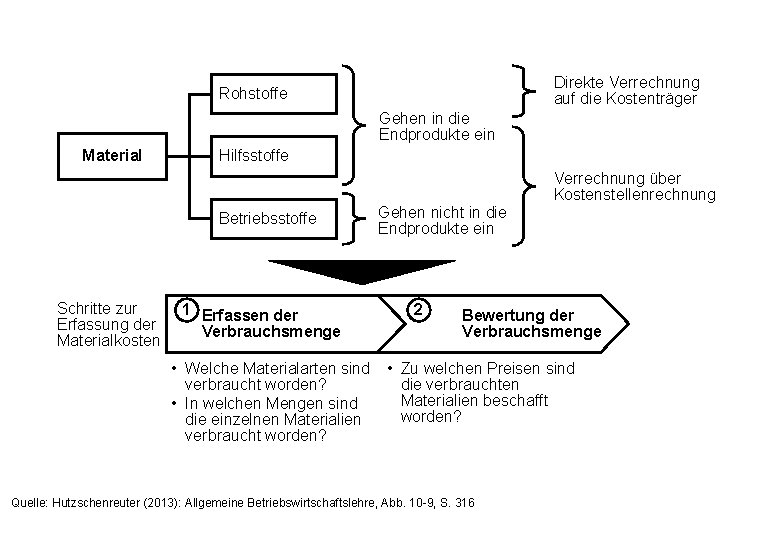
Direkte Verrechnung auf die Kostenträger Rohstoffe Gehen in die Endprodukte ein Material Hilfsstoffe Verrechnung über Kostenstellenrechnung Betriebsstoffe Schritte zur Erfassung der Materialkosten 1 Erfassen der Verbrauchsmenge Gehen nicht in die Endprodukte ein 2 Bewertung der Verbrauchsmenge • Welche Materialarten sind • Zu welchen Preisen sind verbraucht worden? die verbrauchten Materialien beschafft • In welchen Mengen sind worden? die einzelnen Materialien verbraucht worden? Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -9, S. 316
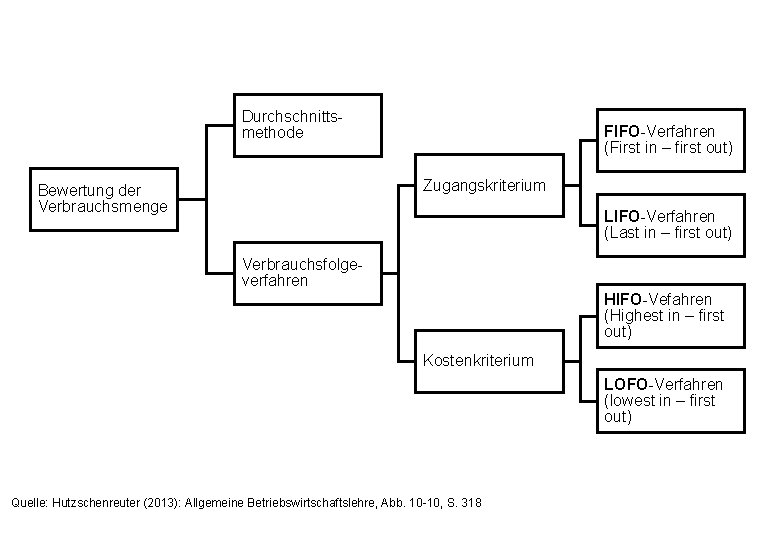
Durchschnittsmethode FIFO-Verfahren (First in – first out) Zugangskriterium Bewertung der Verbrauchsmenge LIFO-Verfahren (Last in – first out) Verbrauchsfolgeverfahren HIFO-Vefahren (Highest in – first out) Kostenkriterium LOFO-Verfahren (lowest in – first out) Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -10, S. 318
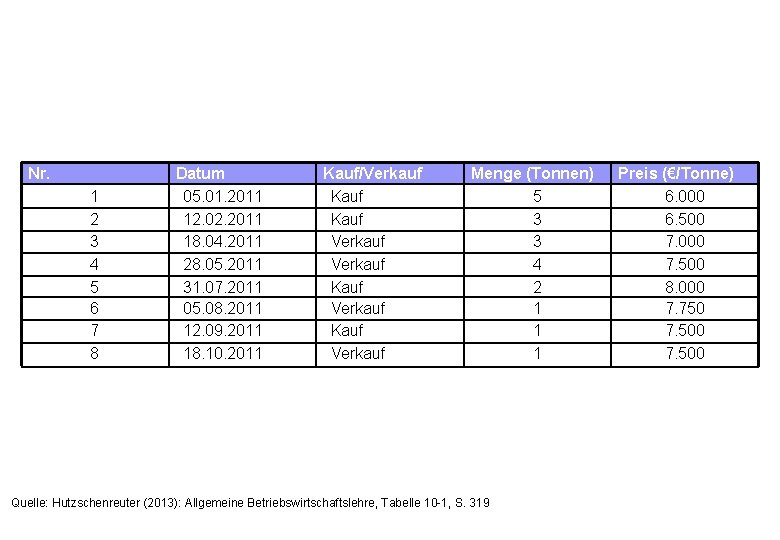
Nr. 1 2 3 4 5 6 7 8 Datum 05. 01. 2011 12. 02. 2011 18. 04. 2011 28. 05. 2011 31. 07. 2011 05. 08. 2011 12. 09. 2011 18. 10. 2011 Kauf/Verkauf Kauf Verkauf Menge (Tonnen) 5 3 3 4 2 1 1 1 Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Tabelle 10 -1, S. 319 Preis (€/Tonne) 6. 000 6. 500 7. 000 7. 500 8. 000 7. 750 7. 500
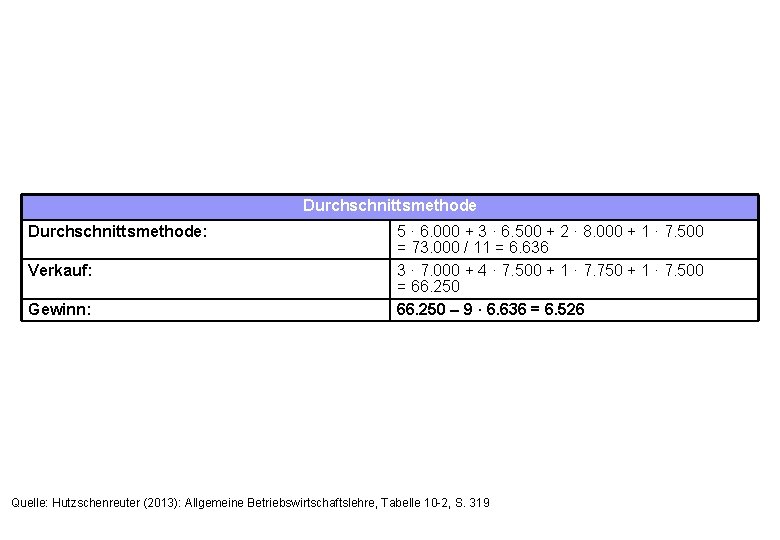
Durchschnittsmethode: Verkauf: Gewinn: 5 · 6. 000 + 3 · 6. 500 + 2 · 8. 000 + 1 · 7. 500 = 73. 000 / 11 = 6. 636 3 · 7. 000 + 4 · 7. 500 + 1 · 7. 750 + 1 · 7. 500 = 66. 250 – 9 · 6. 636 = 6. 526 Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Tabelle 10 -2, S. 319
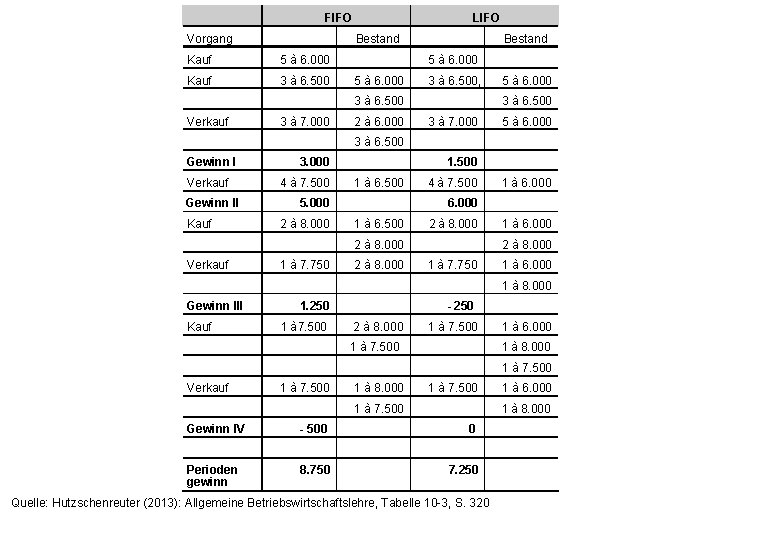
FIFO Vorgang Bestand Kauf 5 à 6. 000 Kauf 3 à 6. 500 5 à 6. 000 Bestand 5 à 6. 000 3 à 6. 500, 5 à 6. 000 3 à 6. 500 3 à 7. 000 2 à 6. 000 3 à 7. 000 5 à 6. 000 Verkauf LIFO 3 à 6. 500 Gewinn I Verkauf Gewinn II Kauf 3. 000 1. 500 4 à 7. 500 1 à 6. 500 4 à 7. 500 5. 000 Gewinn III Kauf 1 à 6. 000 2 à 8. 000 1 à 6. 500 2 à 8. 000 1 à 7. 750 1 à 6. 000 1 à 8. 000 Verkauf 1 à 6. 000 - 250 1 à 7. . 5 00 2 à 8. 000 1 à 7. 500 1 à 6. 000 1 à 7. 500 1 à 8. 000 1 à 7. 500 Verkauf 1 à 7. 500 Gewinn IV - 500 Perioden gewinn 8. 750 0 1 à 6. 000 1 à 8. 000 7. 250 Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Tabelle 10 -3, S. 320
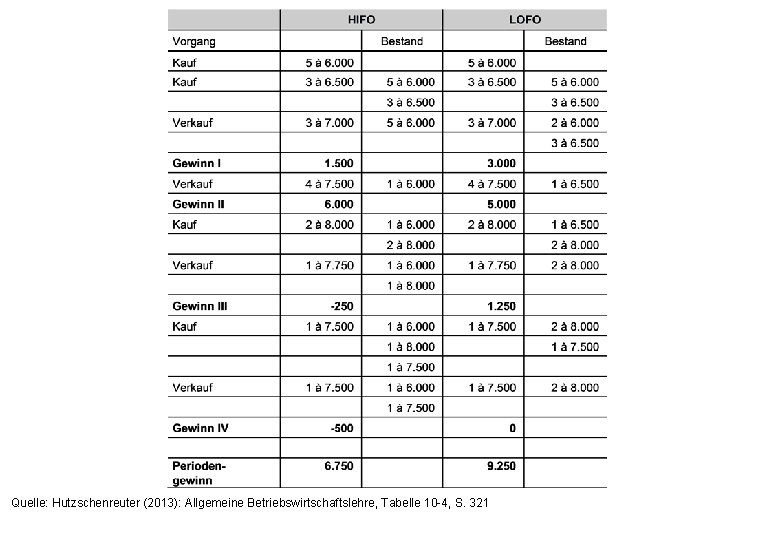
Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Tabelle 10 -4, S. 321
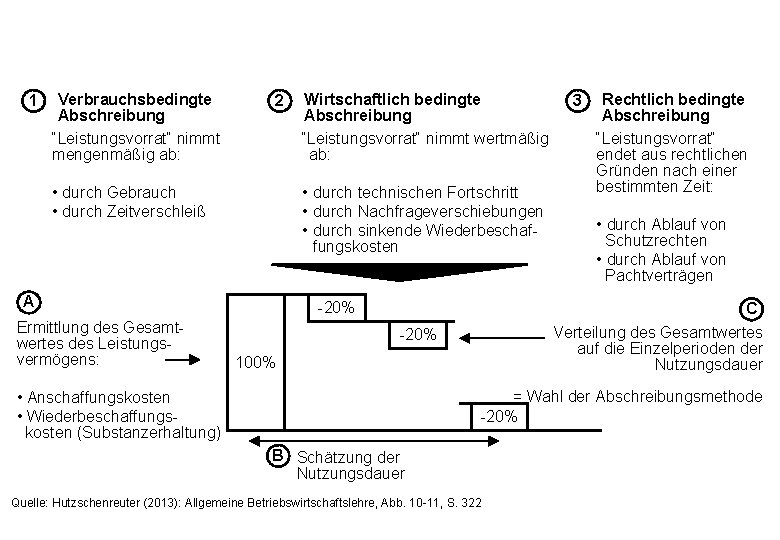
1 Verbrauchsbedingte Abschreibung “Leistungsvorrat“ nimmt mengenmäßig ab: 2 • durch Gebrauch • durch Zeitverschleiß • durch technischen Fortschritt • durch Nachfrageverschiebungen • durch sinkende Wiederbeschaf fungskosten A Ermittlung des Gesamtwertes des Leistungsvermögens: Wirtschaftlich bedingte Abschreibung “Leistungsvorrat“ nimmt wertmäßig ab: -20% 3 Rechtlich bedingte Abschreibung “Leistungsvorrat“ endet aus rechtlichen Gründen nach einer bestimmten Zeit: • durch Ablauf von Schutzrechten • durch Ablauf von Pachtverträgen C Verteilung des Gesamtwertes auf die Einzelperioden der Nutzungsdauer -20% 100% = Wahl der Abschreibungsmethode -20% • Anschaffungskosten • Wiederbeschaffungs kosten (Substanzerhaltung) B Schätzung der Nutzungsdauer Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -11, S. 322
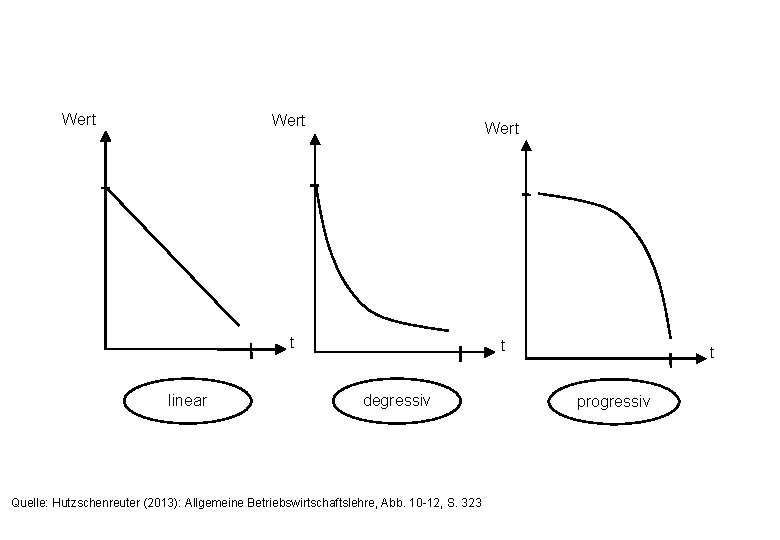
Wert t linear t degressiv Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -12, S. 323 t progressiv
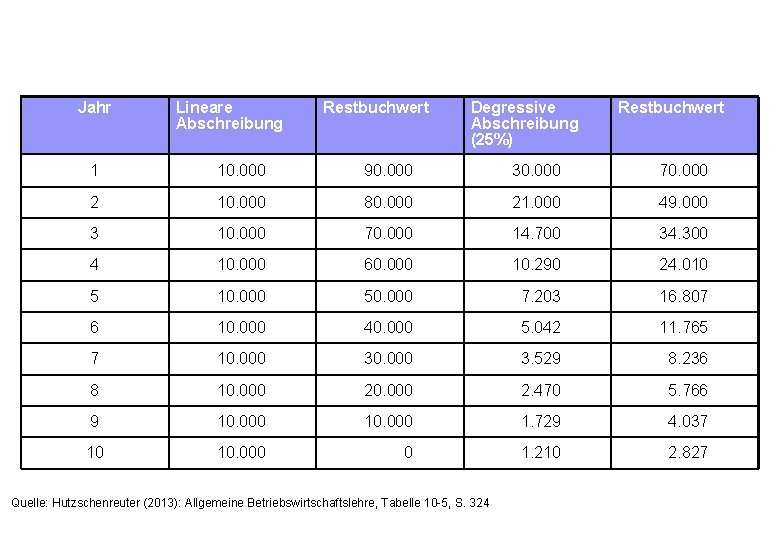
Jahr Lineare Abschreibung Restbuchwert Degressive Abschreibung (25%) Restbuchwert 1 10. 000 90. 000 30. 000 70. 000 2 10. 000 80. 000 21. 000 49. 000 3 10. 000 70. 000 14. 700 34. 300 4 10. 000 60. 000 10. 290 24. 010 5 10. 000 50. 000 7. 203 16. 807 6 10. 000 40. 000 5. 042 11. 765 7 10. 000 3. 529 8. 236 8 10. 000 2. 470 5. 766 9 10. 000 1. 729 4. 037 10 10. 000 0 1. 210 2. 827 Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Tabelle 10 -5, S. 324
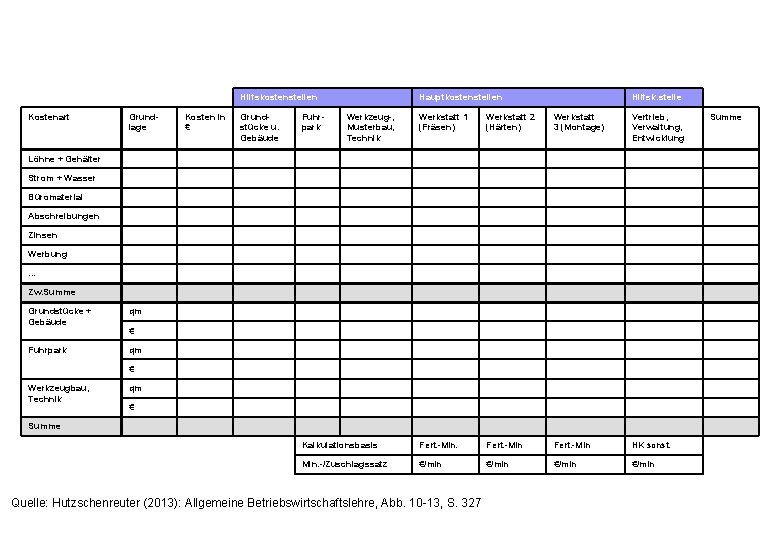
Hilfskostenstellen Kostenart Grundlage Kosten in € Grundstücke u. Gebäude Fuhrpark Hauptkostenstellen Werkzeug-, Musterbau, Technik Hilfsk. stelle Werkstatt 1 (Fräsen) Werkstatt 2 (Härten) Werkstatt 3 (Montage) Vertrieb, Verwaltung, Entwicklung Kalkulationsbasis Fert. -Min HK sonst. Min. -/Zuschlagssatz €/min Löhne + Gehälter Strom + Wasser Büromaterial Abschreibungen Zinsen Werbung … Zw. Summe Grundstücke + Gebäude qm Fuhrpark qm € € Werkzeugbau, Technik qm € Summe Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -13, S. 327 Summe
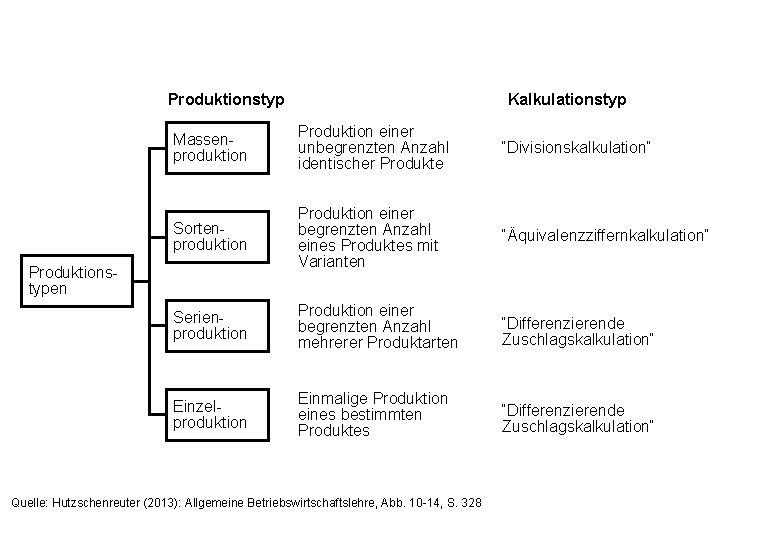
Produktionstyp Kalkulationstyp Massenproduktion Produktion einer unbegrenzten Anzahl identischer Produkte “Divisionskalkulation“ Sortenproduktion Produktion einer begrenzten Anzahl eines Produktes mit Varianten “Äquivalenzziffernkalkulation“ Serienproduktion Produktion einer begrenzten Anzahl mehrerer Produktarten “Differenzierende Zuschlagskalkulation“ Einzelproduktion Einmalige Produktion eines bestimmten Produktes “Differenzierende Zuschlagskalkulation“ Produktionstypen Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -14, S. 328
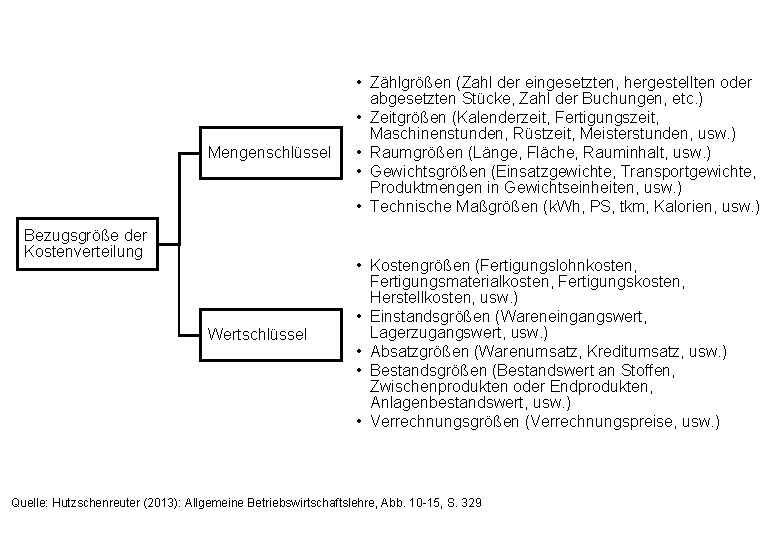
Mengenschlüssel Bezugsgröße der Kostenverteilung Wertschlüssel • Zählgrößen (Zahl der eingesetzten, hergestellten oder abgesetzten Stücke, Zahl der Buchungen, etc. ) • Zeitgrößen (Kalenderzeit, Fertigungszeit, Maschinenstunden, Rüstzeit, Meisterstunden, usw. ) • Raumgrößen (Länge, Fläche, Rauminhalt, usw. ) • Gewichtsgrößen (Einsatzgewichte, Transportgewichte, Produktmengen in Gewichtseinheiten, usw. ) • Technische Maßgrößen (k. Wh, PS, tkm, Kalorien, usw. ) • Kostengrößen (Fertigungslohnkosten, Fertigungsmaterialkosten, Fertigungskosten, Herstellkosten, usw. ) • Einstandsgrößen (Wareneingangswert, Lagerzugangswert, usw. ) • Absatzgrößen (Warenumsatz, Kreditumsatz, usw. ) • Bestandsgrößen (Bestandswert an Stoffen, Zwischenprodukten oder Endprodukten, Anlagenbestandswert, usw. ) • Verrechnungsgrößen (Verrechnungspreise, usw. ) Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -15, S. 329
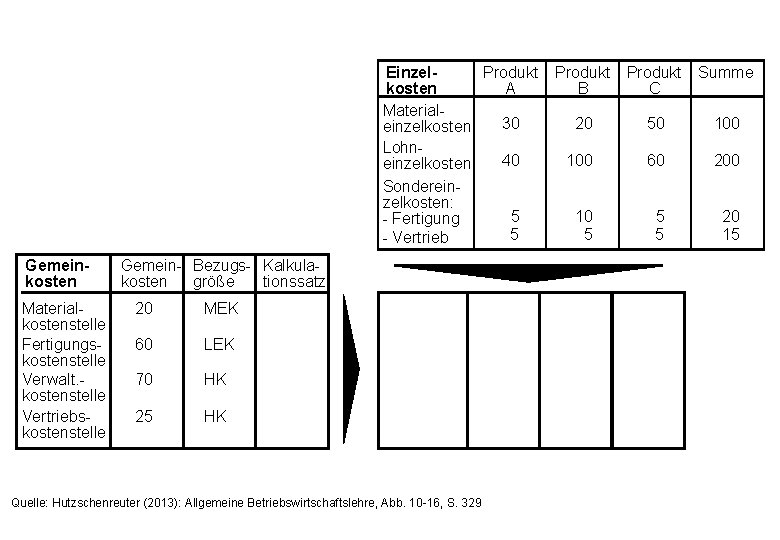
Einzel. Produkt Summe kosten A B C Material 30 20 50 100 einzelkosten Lohn 40 100 60 200 einzelkosten Sondereinzelkosten: 5 10 5 20 - Fertigung 5 5 5 15 - Vertrieb Gemeinkosten Materialkostenstelle Fertigungskostenstelle Verwalt. kostenstelle Vertriebskostenstelle Gemein- Bezugs- Kalkulakosten größe tionssatz 20 MEK 60 LEK 70 HK 25 HK Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -16, S. 329
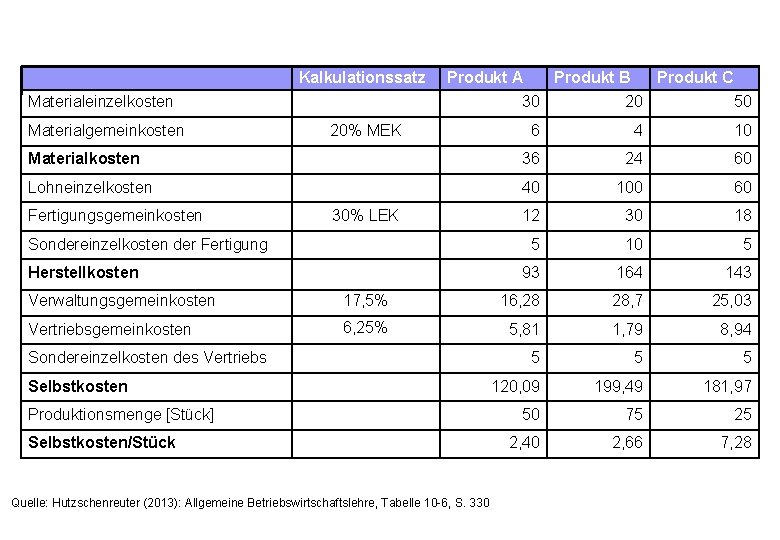
Kalkulationssatz Produkt A Materialeinzelkosten Produkt B Produkt C 30 20 50 6 4 10 Materialkosten 36 24 60 Lohneinzelkosten 40 100 60 12 30 18 5 10 5 93 164 143 Materialgemeinkosten Fertigungsgemeinkosten 20% MEK 30% LEK Sondereinzelkosten der Fertigung Herstellkosten Verwaltungsgemeinkosten 17, 5% 16, 28 28, 7 25, 03 Vertriebsgemeinkosten 6, 25% 5, 81 1, 79 8, 94 5 5 5 120, 09 199, 49 181, 97 50 75 25 2, 40 2, 66 7, 28 Sondereinzelkosten des Vertriebs Selbstkosten Produktionsmenge [Stück] Selbstkosten/Stück Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Tabelle 10 -6, S. 330
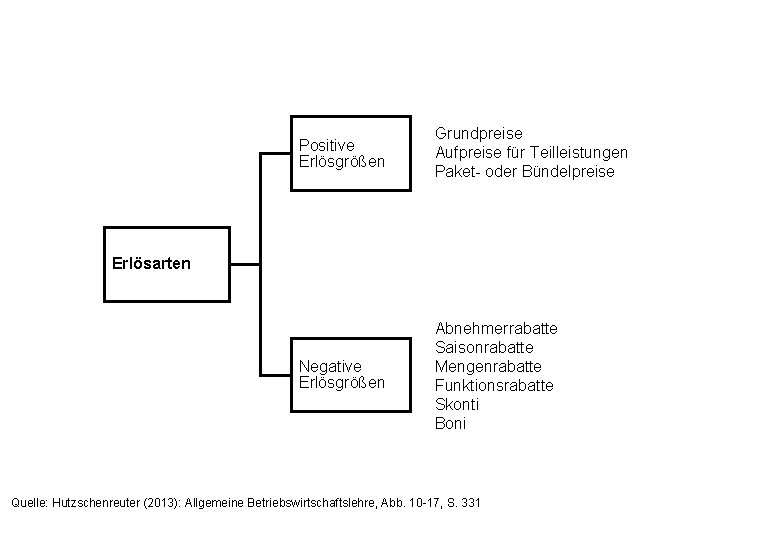
Positive Erlösgrößen Grundpreise Aufpreise für Teilleistungen Paket- oder Bündelpreise Negative Erlösgrößen Abnehmerrabatte Saisonrabatte Mengenrabatte Funktionsrabatte Skonti Boni Erlösarten Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -17, S. 331
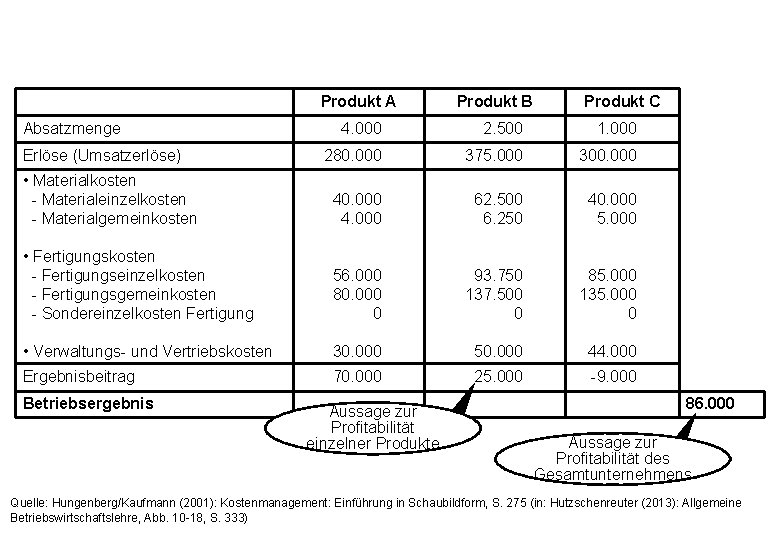
Produkt A Absatzmenge Produkt B Produkt C 4. 000 2. 500 1. 000 280. 000 375. 000 300. 000 • Materialkosten - Materialeinzelkosten - Materialgemeinkosten 40. 000 4. 000 62. 500 6. 250 40. 000 5. 000 • Fertigungskosten - Fertigungseinzelkosten - Fertigungsgemeinkosten - Sondereinzelkosten Fertigung 56. 000 80. 000 0 93. 750 137. 500 0 85. 000 135. 000 0 • Verwaltungs- und Vertriebskosten 30. 000 50. 000 44. 000 Ergebnisbeitrag 70. 000 25. 000 -9. 000 Erlöse (Umsatzerlöse) Betriebsergebnis Aussage zur Profitabilität einzelner Produkte 86. 000 Aussage zur Profitabilität des Gesamtunternehmens Quelle: Hungenberg/Kaufmann (2001): Kostenmanagement: Einführung in Schaubildform, S. 275 (in: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -18, S. 333)
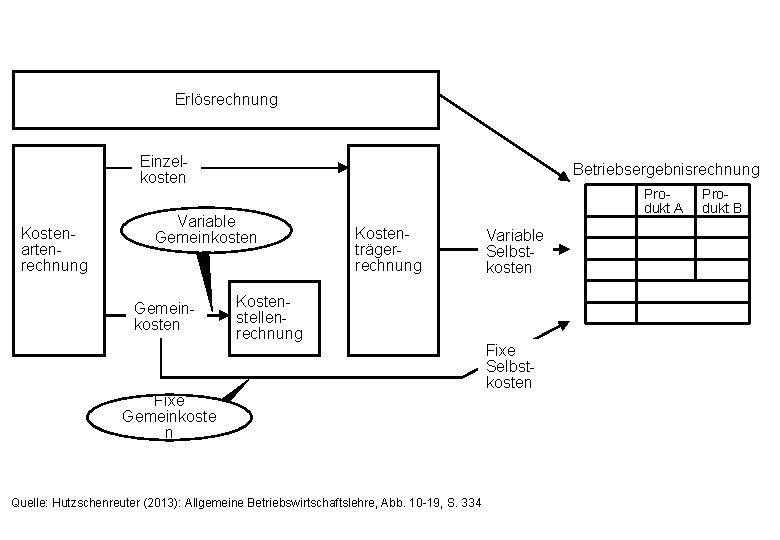
Erlösrechnung Einzelkosten Kostenartenrechnung Betriebsergebnisrechnung Variable Gemeinkosten Produkt A Kostenträgerrechnung Kostenstellenrechnung Fixe Gemeinkoste n Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -19, S. 334 Variable Selbstkosten Fixe Selbstkosten Produkt B
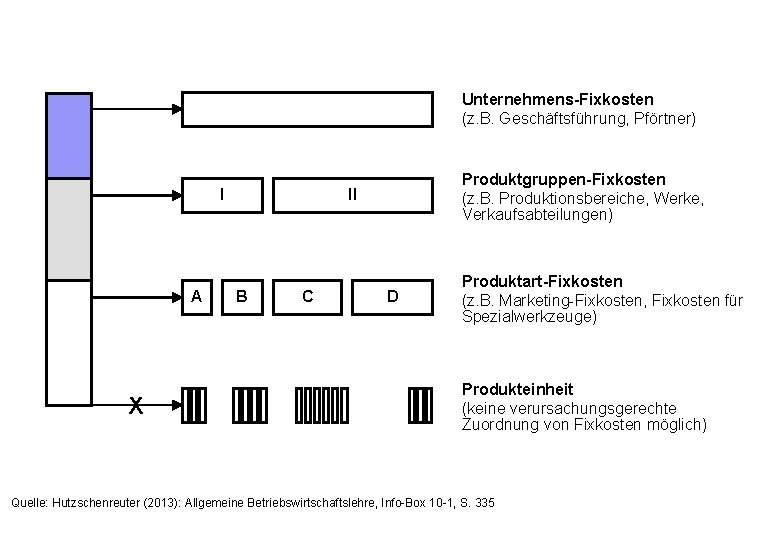
Unternehmens-Fixkosten (z. B. Geschäftsführung, Pförtner) I A X Produktgruppen-Fixkosten (z. B. Produktionsbereiche, Werke, Verkaufsabteilungen) II B C D Produktart-Fixkosten (z. B. Marketing-Fixkosten, Fixkosten für Spezialwerkzeuge) Produkteinheit (keine verursachungsgerechte Zuordnung von Fixkosten möglich) Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Info-Box 10 -1, S. 335
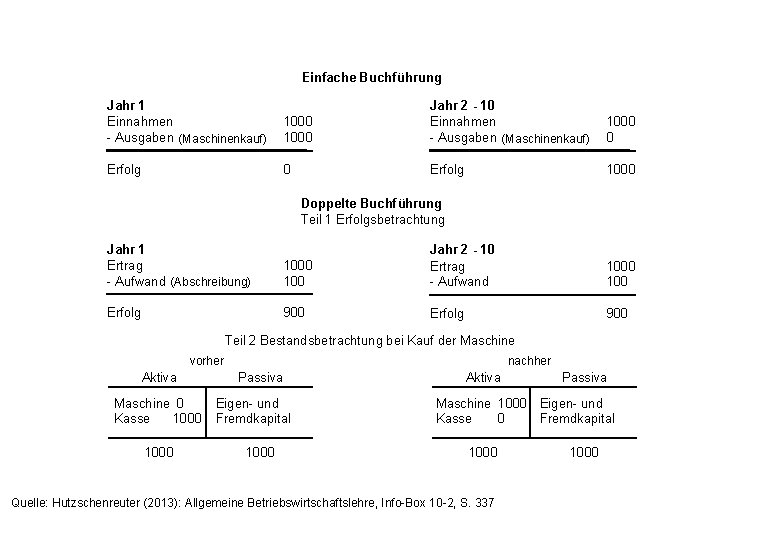
Einfache Buchführung Jahr 1 Einnahmen - Ausgaben (Maschinenkauf) Erfolg 1000 Jahr 2 - 10 Einnahmen - Ausgaben (Maschinenkauf) 1000 0 0 Erfolg 1000 Doppelte Buchführung Teil 1 Erfolgsbetrachtung Jahr 1 Ertrag - Aufwand (Abschreibung) Erfolg 1000 100 Jahr 2 - 10 Ertrag - Aufwand 1000 100 900 Erfolg 900 Teil 2 Bestandsbetrachtung bei Kauf der Maschine vorher Aktiva Maschine 0 Kasse 1000 nachher Passiva Eigen- und Fremdkapital 1000 Aktiva Passiva Maschine 1000 Eigen- und Kasse 0 Fremdkapital 1000 Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Info-Box 10 -2, S. 337 1000
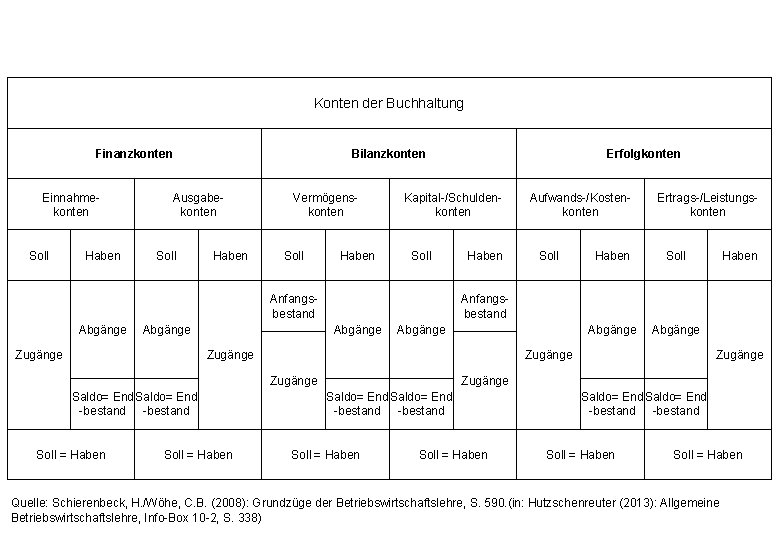
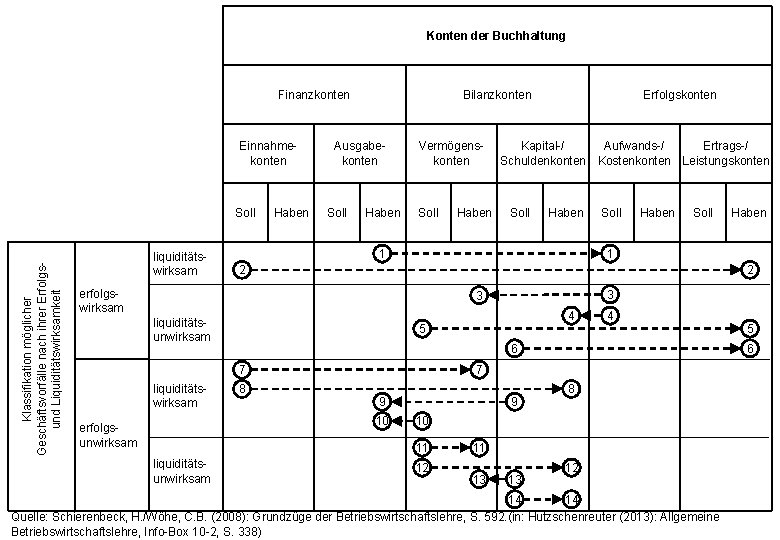
Konten der Buchhaltung Finanzkonten Einnahmekonten Soll Haben Bilanzkonten Ausgabekonten Soll Haben Vermögenskonten Soll Haben Kapital-/Schuldenkonten Soll Anfangsbestand Abgänge Zugänge Erfolgkonten Haben Abgänge Zugänge Soll = Haben Soll Ertrags-/Leistungskonten Haben Anfangsbestand Abgänge Saldo= End -bestand Aufwands-/Kostenkonten Zugänge Saldo= End -bestand Soll = Haben Quelle: Schierenbeck, H. /Wöhe, C. B. (2008): Grundzüge der Betriebswirtschaftslehre, S. 590. (in: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Info-Box 10 -2, S. 338)
Konten der Buchhaltung Finanzkonten Einnahmekonten Klassifikation möglicher Geschäftsvorfälle nach ihrer Erfolgs- und Liquiditätswirksamkeit Soll liquiditätswirksam Haben Bilanzkonten Ausgabekonten Soll Haben Vermögenskonten Soll Haben Erfolgskonten Kapital-/ Aufwands-/ Ertrags-/ Schuldenkonten Kostenkonten Leistungskonten Soll Haben 1 3 4 5 4 6 7 8 Haben 2 liquiditätsunwirksam 9 9 8 10 11 12 11 13 13 5 6 7 10 liquiditätsunwirksam Soll 2 3 erfolgsunwirksam Haben 1 erfolgswirksam liquiditätswirksam Soll 12 14 14 Quelle: Schierenbeck, H. /Wöhe, C. B. (2008): Grundzüge der Betriebswirtschaftslehre, S. 592. (in: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Info-Box 10 -2, S. 338)
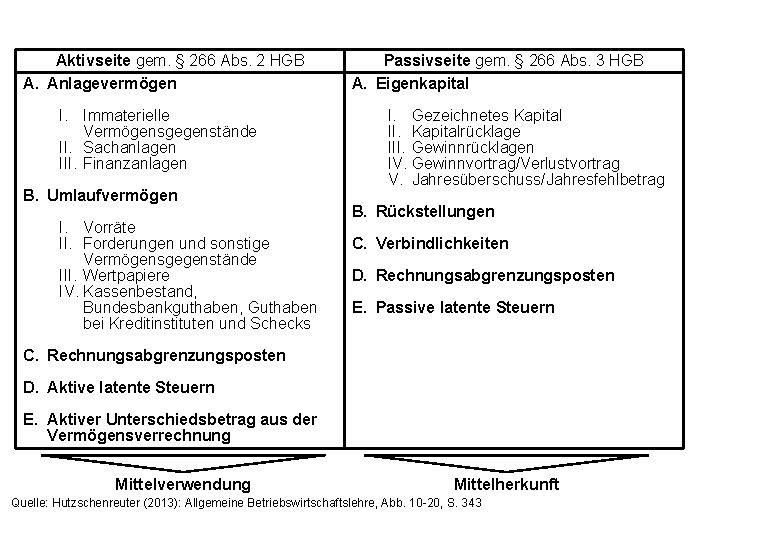
Aktivseite gem. § 266 Abs. 2 HGB A. Anlagevermögen I. Immaterielle Vermögensgegenstände II. Sachanlagen III. Finanzanlagen B. Umlaufvermögen I. Vorräte II. Forderungen und sonstige Vermögensgegenstände III. Wertpapiere IV. Kassenbestand, Bundesbankguthaben, Guthaben bei Kreditinstituten und Schecks Passivseite gem. § 266 Abs. 3 HGB A. Eigenkapital I. Gezeichnetes Kapital II. Kapitalrücklage III. Gewinnrücklagen IV. Gewinnvortrag/Verlustvortrag V. Jahresüberschuss/Jahresfehlbetrag B. Rückstellungen C. Verbindlichkeiten D. Rechnungsabgrenzungsposten E. Passive latente Steuern C. Rechnungsabgrenzungsposten D. Aktive latente Steuern E. Aktiver Unterschiedsbetrag aus der Vermögensverrechnung Mittelverwendung Mittelherkunft Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -20, S. 343
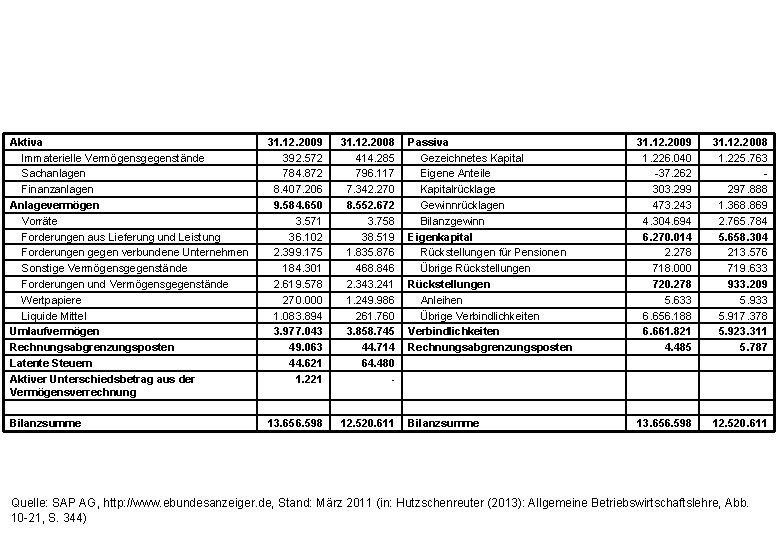
Aktiva Immaterielle Vermögensgegenstände Sachanlagen Finanzanlagen Anlagevermögen Vorräte Forderungen aus Lieferung und Leistung Forderungen gegen verbundene Unternehmen Sonstige Vermögensgegenstände Forderungen und Vermögensgegenstände Wertpapiere Liquide Mittel Umlaufvermögen Rechnungsabgrenzungsposten Latente Steuern Aktiver Unterschiedsbetrag aus der Vermögensverrechnung 31. 12. 2009 392. 572 784. 872 8. 407. 206 9. 584. 650 3. 571 36. 102 2. 399. 175 184. 301 2. 619. 578 270. 000 1. 083. 894 3. 977. 043 49. 063 44. 621 1. 221 31. 12. 2008 414. 285 796. 117 7. 342. 270 8. 552. 672 3. 758 38. 519 1. 835. 876 468. 846 2. 343. 241 1. 249. 986 261. 760 3. 858. 745 44. 714 64. 480 - Passiva Gezeichnetes Kapital Eigene Anteile Kapitalrücklage Gewinnrücklagen Bilanzgewinn Eigenkapital Rückstellungen für Pensionen Übrige Rückstellungen Anleihen Übrige Verbindlichkeiten Rechnungsabgrenzungsposten 31. 12. 2009 1. 226. 040 -37. 262 303. 299 473. 243 4. 304. 694 6. 270. 014 2. 278 718. 000 720. 278 5. 633 6. 656. 188 6. 661. 821 4. 485 31. 12. 2008 1. 225. 763 297. 888 1. 368. 869 2. 765. 784 5. 658. 304 213. 576 719. 633 933. 209 5. 933 5. 917. 378 5. 923. 311 5. 787 Bilanzsumme 13. 656. 598 12. 520. 611 Quelle: SAP AG, http: //www. ebundesanzeiger. de, Stand: März 2011 (in: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -21, S. 344)
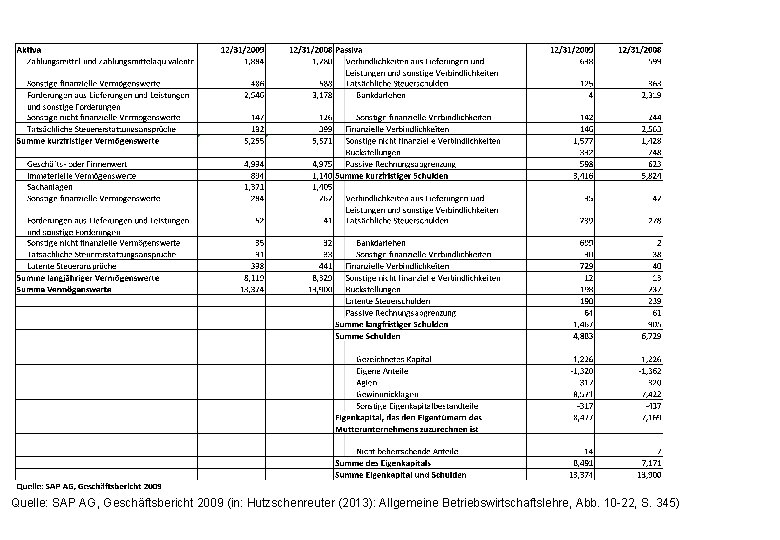
Quelle: SAP AG, Geschäftsbericht 2009 (in: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -22, S. 345)
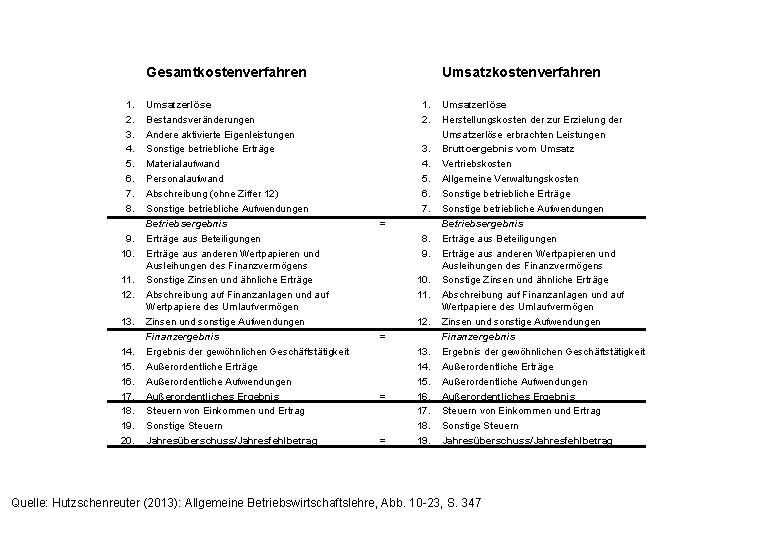
Gesamtkostenverfahren 1. 2. 3. 4. 5. 6. 7. 8. 9. 10. 11. 12. 13. 14. 15. 16. 17. 18. 19. 20. Umsatzerlöse Bestandsveränderungen Andere aktivierte Eigenleistungen Sonstige betriebliche Erträge Materialaufwand Personalaufwand Abschreibung (ohne Ziffer 12) Sonstige betriebliche Aufwendungen Betriebsergebnis Erträge aus Beteiligungen Erträge aus anderen Wertpapieren und Ausleihungen des Finanzvermögens Sonstige Zinsen und ähnliche Erträge Abschreibung auf Finanzanlagen und auf Wertpapiere des Umlaufvermögen Zinsen und sonstige Aufwendungen Finanzergebnis Ergebnis der gewöhnlichen Geschäftstätigkeit Außerordentliche Erträge Außerordentliche Aufwendungen Außerordentliches Ergebnis Steuern von Einkommen und Ertrag Sonstige Steuern Jahresüberschuss/Jahresfehlbetrag Umsatzkostenverfahren 1. 2. 3. 4. 5. 6. 7. = 8. 9. 10. 11. 12. = = = 13. 14. 15. 16. 17. 18. 19. Umsatzerlöse Herstellungskosten der zur Erzielung der Umsatzerlöse erbrachten Leistungen Bruttoergebnis vom Umsatz Vertriebskosten Allgemeine Verwaltungskosten Sonstige betriebliche Erträge Sonstige betriebliche Aufwendungen Betriebsergebnis Erträge aus Beteiligungen Erträge aus anderen Wertpapieren und Ausleihungen des Finanzvermögens Sonstige Zinsen und ähnliche Erträge Abschreibung auf Finanzanlagen und auf Wertpapiere des Umlaufvermögen Zinsen und sonstige Aufwendungen Finanzergebnis Ergebnis der gewöhnlichen Geschäftstätigkeit Außerordentliche Erträge Außerordentliche Aufwendungen Außerordentliches Ergebnis Steuern von Einkommen und Ertrag Sonstige Steuern Jahresüberschuss/Jahresfehlbetrag Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -23, S. 347
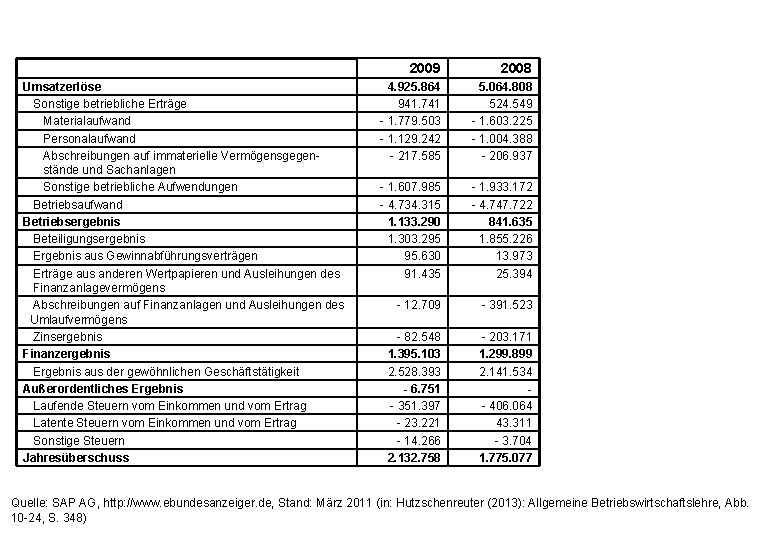
Umsatzerlöse Sonstige betriebliche Erträge Materialaufwand Personalaufwand Abschreibungen auf immaterielle Vermögensgegen- stände und Sachanlagen Sonstige betriebliche Aufwendungen Betriebsaufwand Betriebsergebnis Beteiligungsergebnis Ergebnis aus Gewinnabführungsverträgen Erträge aus anderen Wertpapieren und Ausleihungen des Finanzanlagevermögens Abschreibungen auf Finanzanlagen und Ausleihungen des Umlaufvermögens Zinsergebnis Finanzergebnis Ergebnis aus der gewöhnlichen Geschäftstätigkeit Außerordentliches Ergebnis Laufende Steuern vom Einkommen und vom Ertrag Latente Steuern vom Einkommen und vom Ertrag Sonstige Steuern Jahresüberschuss 2009 2008 4. 925. 864 941. 741 - 1. 779. 503 - 1. 129. 242 - 217. 585 5. 064. 808 524. 549 - 1. 603. 225 - 1. 004. 388 - 206. 937 - 1. 607. 985 - 4. 734. 315 1. 133. 290 1. 303. 295 95. 630 91. 435 - 1. 933. 172 - 4. 747. 722 841. 635 1. 855. 226 13. 973 25. 394 - 12. 709 - 391. 523 - 82. 548 1. 395. 103 2. 528. 393 - 6. 751 - 351. 397 - 23. 221 - 14. 266 2. 132. 758 - 203. 171 1. 299. 899 2. 141. 534 - 406. 064 43. 311 - 3. 704 1. 775. 077 Quelle: SAP AG, http: //www. ebundesanzeiger. de, Stand: März 2011 (in: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -24, S. 348)
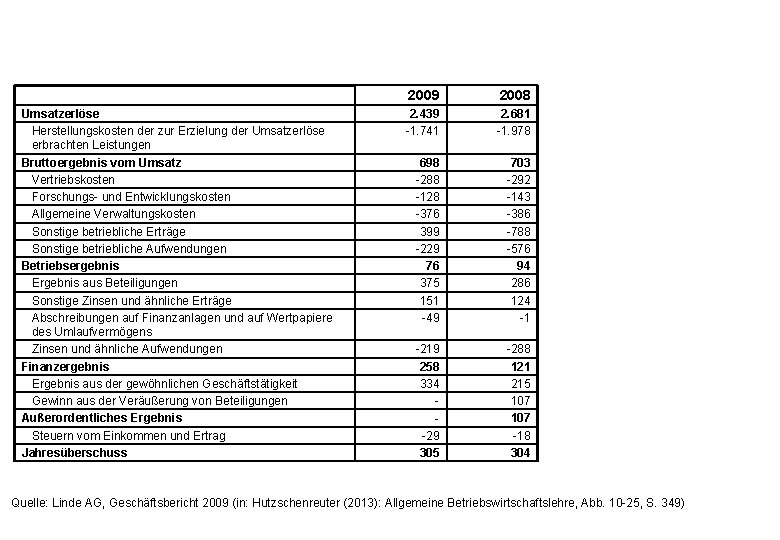
Umsatzerlöse Herstellungskosten der zur Erzielung der Umsatzerlöse erbrachten Leistungen Bruttoergebnis vom Umsatz Vertriebskosten Forschungs- und Entwicklungskosten Allgemeine Verwaltungskosten Sonstige betriebliche Erträge Sonstige betriebliche Aufwendungen Betriebsergebnis Ergebnis aus Beteiligungen Sonstige Zinsen und ähnliche Erträge Abschreibungen auf Finanzanlagen und auf Wertpapiere des Umlaufvermögens Zinsen und ähnliche Aufwendungen Finanzergebnis Ergebnis aus der gewöhnlichen Geschäftstätigkeit Gewinn aus der Veräußerung von Beteiligungen Außerordentliches Ergebnis Steuern vom Einkommen und Ertrag Jahresüberschuss 2009 2008 2. 439 -1. 741 2. 681 -1. 978 698 -288 -128 -376 399 -229 76 375 151 -49 703 -292 -143 -386 -788 -576 94 286 124 -1 -219 258 334 -29 305 -288 121 215 107 -18 304 Quelle: Linde AG, Geschäftsbericht 2009 (in: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -25, S. 349)
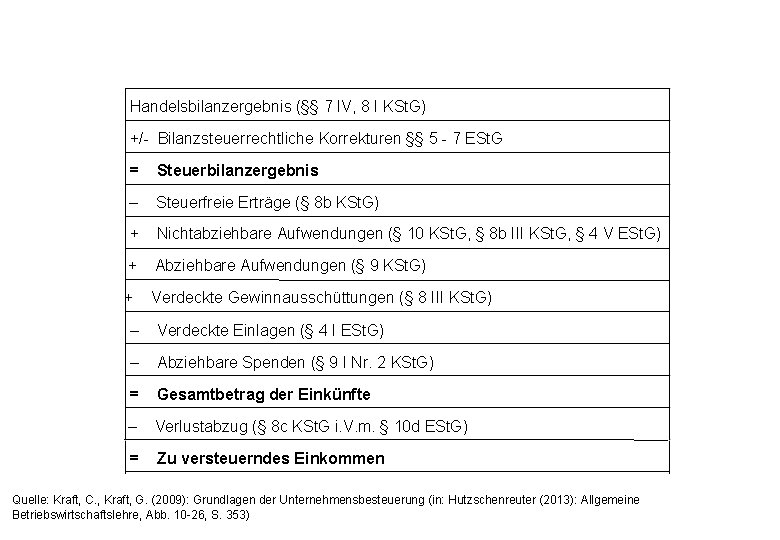
Handelsbilanzergebnis (§§ 7 IV, 8 I KSt. G) +/- Bilanzsteuerrechtliche Korrekturen §§ 5 - 7 ESt. G = Steuerbilanzergebnis – Steuerfreie Erträge (§ 8 b KSt. G) + Nichtabziehbare Aufwendungen (§ 10 KSt. G, § 8 b III KSt. G, § 4 V ESt. G) + Abziehbare Aufwendungen (§ 9 KSt. G) + Verdeckte Gewinnausschüttungen (§ 8 III KSt. G) – Verdeckte Einlagen (§ 4 I ESt. G) – Abziehbare Spenden (§ 9 I Nr. 2 KSt. G) = Gesamtbetrag der Einkünfte – Verlustabzug (§ 8 c KSt. G i. V. m. § 10 d ESt. G) = Zu versteuerndes Einkommen Quelle: Kraft, C. , Kraft, G. (2009): Grundlagen der Unternehmensbesteuerung (in: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -26, S. 353)
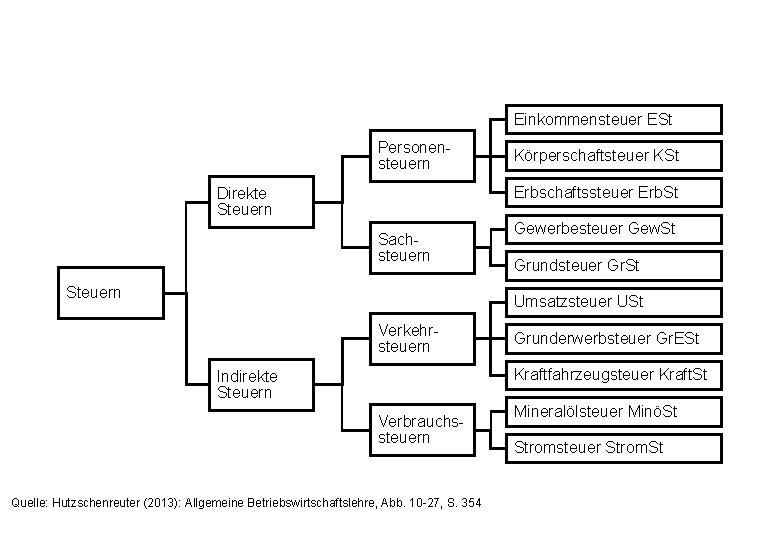
Einkommensteuer ESt Personensteuern Körperschaftsteuer KSt Erbschaftssteuer Erb. St Direkte Steuern Sachsteuern Steuern Gewerbesteuer Gew. St Grundsteuer Gr. St Umsatzsteuer USt Verkehrsteuern Grunderwerbsteuer Gr. ESt Kraftfahrzeugsteuer Kraft. St Indirekte Steuern Verbrauchssteuern Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -27, S. 354 Mineralölsteuer MinöSt Stromsteuer Strom. St
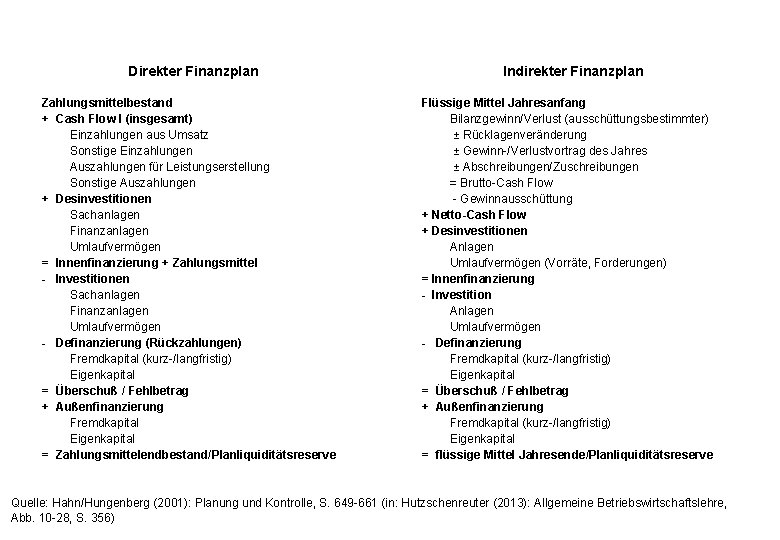
Direkter Finanzplan Zahlungsmittelbestand + Cash Flow I (insgesamt) Einzahlungen aus Umsatz Sonstige Einzahlungen Auszahlungen für Leistungserstellung Sonstige Auszahlungen + Desinvestitionen Sachanlagen Finanzanlagen Umlaufvermögen = Innenfinanzierung + Zahlungsmittel - Investitionen Sachanlagen Finanzanlagen Umlaufvermögen - Definanzierung (Rückzahlungen) Fremdkapital (kurz-/langfristig) Eigenkapital = Überschuß / Fehlbetrag + Außenfinanzierung Fremdkapital Eigenkapital = Zahlungsmittelendbestand/Planliquiditätsreserve Indirekter Finanzplan Flüssige Mittel Jahresanfang Bilanzgewinn/Verlust (ausschüttungsbestimmter) ± Rücklagenveränderung ± Gewinn-/Verlustvortrag des Jahres ± Abschreibungen/Zuschreibungen = Brutto-Cash Flow - Gewinnausschüttung + Netto-Cash Flow + Desinvestitionen Anlagen Umlaufvermögen (Vorräte, Forderungen) = Innenfinanzierung - Investition Anlagen Umlaufvermögen - Definanzierung Fremdkapital (kurz-/langfristig) Eigenkapital = Überschuß / Fehlbetrag + Außenfinanzierung Fremdkapital (kurz-/langfristig) Eigenkapital = flüssige Mittel Jahresende/Planliquiditätsreserve Quelle: Hahn/Hungenberg (2001): Planung und Kontrolle, S. 649 -661 (in: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -28, S. 356)
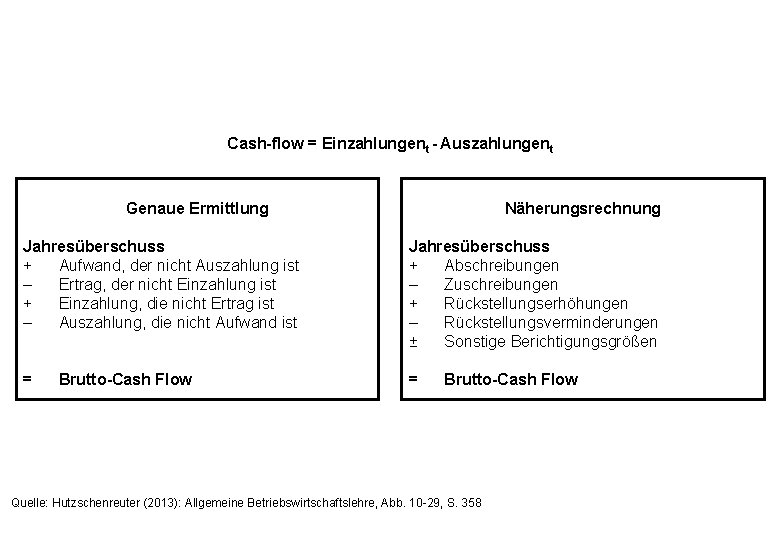
Cash-flow = Einzahlungent - Auszahlungent Genaue Ermittlung Näherungsrechnung Jahresüberschuss + Aufwand, der nicht Auszahlung ist – Ertrag, der nicht Einzahlung ist + Einzahlung, die nicht Ertrag ist – Auszahlung, die nicht Aufwand ist Jahresüberschuss + Abschreibungen – Zuschreibungen + Rückstellungserhöhungen – Rückstellungsverminderungen ± Sonstige Berichtigungsgrößen = = Brutto-Cash Flow Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -29, S. 358
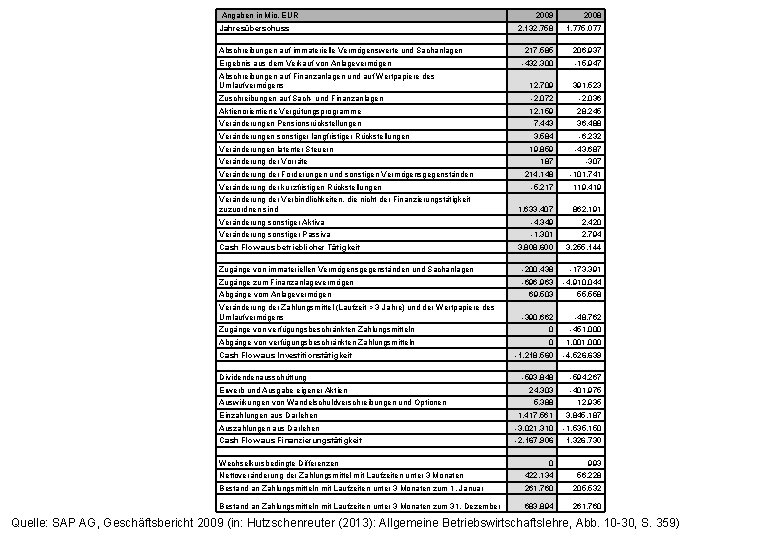
Angaben in Mio. EUR Jahresüberschuss Abschreibungen auf immaterielle Vermögenswerte und Sachanlagen 2009 2008 2. 132. 758 1. 775. 077 217. 585 206. 937 -432. 300 -15. 947 Abschreibungen auf Finanzanlagen und auf Wertpapiere des Umlaufvermögens 12. 709 391. 523 Zuschreibungen auf Sach- und Finanzanlagen -2. 072 -2. 036 Aktienorientierte Vergütungsprogramme 12. 159 28. 245 Veränderungen Pensionsrückstellungen 7. 443 36. 488 Veränderungen sonstiger langfristiger Rückstellungen 3. 584 -6. 232 19. 859 -43. 687 Ergebnis aus dem Verkauf von Anlagevermögen Veränderungen latenter Steuern Veränderung der Vorräte 187 -307 214. 148 -101. 741 -5. 217 119. 419 1. 633. 407 862. 191 Veränderung sonstiger Aktiva -4. 349 2. 420 Veränderung sonstiger Passiva -1. 301 2. 794 3. 808. 600 3. 255. 144 Veränderung der Forderungen und sonstigen Vermögensgegenständen Veränderung der kurzfristigen Rückstellungen Veränderung der Verbindlichkeiten, die nicht der Finanzierungstätigkeit zuzuordnen sind Cash Flow aus betrieblicher Tätigkeit Zugänge von immateriellen Vermögensgegenständen und Sachanlagen -200. 438 -173. 391 Zugänge zum Finanzanlagevermögen -696. 963 -4. 910. 044 69. 503 55. 558 -390. 662 -48. 762 Abgänge vom Anlagevermögen Veränderung der Zahlungsmittel (Laufzeit > 3 Jahre) und der Wertpapiere des Umlaufvermögens Zugänge von verfügungsbeschränkten Zahlungsmitteln 0 -451. 000 Abgänge von verfügungsbeschränkten Zahlungsmitteln 0 1. 000 Cash Flow aus Investitionstätigkeit Dividendenausschüttung -1. 218. 560 Erwerb und Ausgabe eigener Aktien Auswirkungen von Wandelschuldverschreibungen und Optionen -4. 526. 639 -593. 848 -594. 267 24. 303 -401. 975 5. 388 12. 935 Einzahlungen aus Darlehen 1. 417. 561 3. 845. 187 Auszahlungen aus Darlehen -3. 021. 310 -1. 535. 150 Cash Flow aus Finanzierungstätigkeit Wechselkursbedingte Differenzen -2. 167. 906 1. 326. 730 0 993 Nettoveränderung der Zahlungsmittel mit Laufzeiten unter 3 Monaten 422. 134 56. 228 Bestand an Zahlungsmitteln mit Laufzeiten unter 3 Monaten zum 1. Januar 261. 760 205. 532 Bestand an Zahlungsmitteln mit Laufzeiten unter 3 Monaten zum 31. Dezember 683. 894 261. 760 Quelle: SAP AG, Geschäftsbericht 2009 (in: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -30, S. 359)
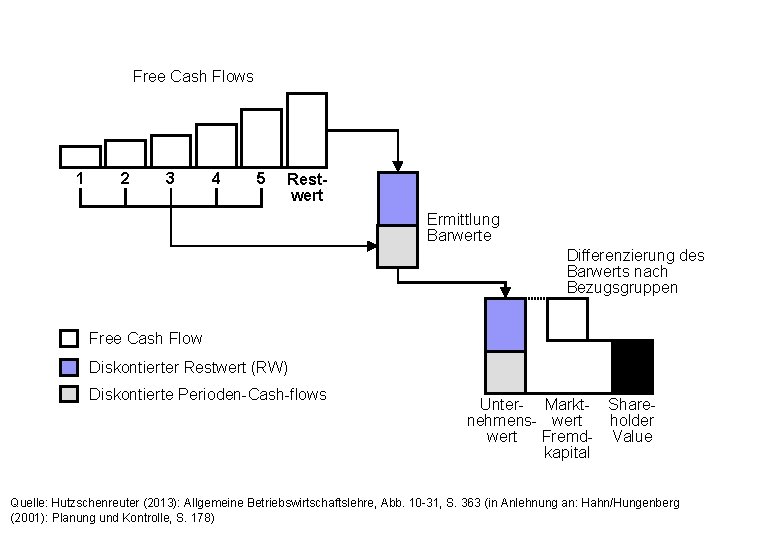
Free Cash Flows 1 2 3 4 5 Restwert Ermittlung Barwerte Differenzierung des Barwerts nach Bezugsgruppen Free Cash Flow Diskontierter Restwert (RW) Diskontierte Perioden-Cash-flows Unter- Markt- Sharenehmens- wert holder Fremd- Value wert kapital Quelle: Hutzschenreuter (2013): Allgemeine Betriebswirtschaftslehre, Abb. 10 -31, S. 363 (in Anlehnung an: Hahn/Hungenberg (2001): Planung und Kontrolle, S. 178)